基本資料
環宇-KY(GCS,Global Communication Semiconductors)為化合物半導體與光通訊元件供應鏈公司,主要技術基礎在 III-V 族半導體晶圓製程與光 / RF 元件。AI 資料中心光互連升級後,市場關注其 CW laser、PD 與矽光子外部光源相關機會。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| III-V 化合物半導體元件 | 光通訊、RF、感測 | 製程良率與客戶認證 |
| CW laser / PD 線索 | SiPh / 光模組 | 是否在台灣建立後段或代工鏈 |
| 光通訊元件 | 800G / 1.6T 模組 | 出貨規模與 ASP |
營收結構(3Q26 法說,2026-11-03):自有品牌光電元件(AOC,含 PD 等)約 71%(2Q26 約 61%),RF 代工約 20%、Opto 代工約 6%(公司簡報口徑,合計僅 97%,其餘未揭露)。中信投顧 2026-11-04 報告的營業比重圓餅仍為 AOC 61%、RF 20%、Opto 10%、Other 6% 的舊結構,與法說不符,以法說為準。3Q26 QoQ:AOC +25.8%、RF 代工 -7.6%、Opto 代工 -37%(主動調整接單客戶,改以重要客戶與預計投片客戶為主);YoY:AOC +39.3%、RF 代工 +98.8%(均價提高+出貨增加)、Opto 代工 -2.2%。(活動_環宇-KY4991_3Q26法說memo_20261103,fact)
圖片 / 架構圖
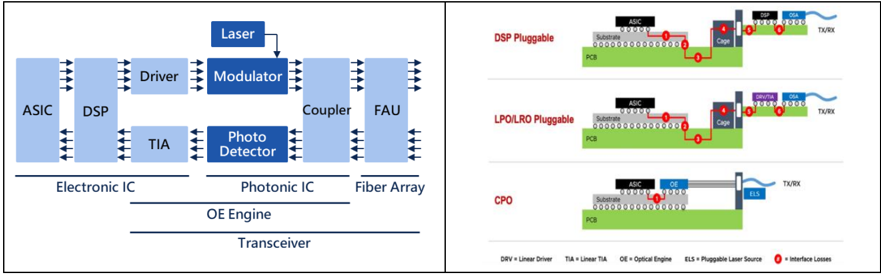
光收發模組架構方塊圖(ASIC-DSP-Modulator/PD-Coupler-FAU),標示環宇-KY 供應的 CW laser/PD 元件於光收發模組中的位置。來源:元大投顧,2026-07-23。
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 12 次有 12 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 5.17 | — | +122.7% | 本站推算† |
| 2026-11 | 4.11 | — | +102.0% | 本站推算† |
| 2026-10 | 4.07 | — | +61.8% | 本站推算† |
| 2026-09 | 4.35 | +65.9% | +112.9% | |
| 2026-08 | 2.62 | +80.3% | +45.6% | |
| 2026-07 | 1.45 | -55.4% | -6.9% | |
| 2026-06 | 3.26 | +62.9% | +55.1% | |
| 2026-05 | 2.00 | -17.9% | +54.4% | |
| 2026-04 | 2.44 | -27.8% | +67.9% | |
| 2026-03 | 3.38 | +115.2% | +40.0% | |
| 2026-02 | 1.57 | -28.8% | +7.7% | |
| 2026-01 | 2.21 | -5.0% | +156.0% | |
| 2025-12 | 2.32 | +14.1% | +13.2% | |
| 2025-11 | 2.03 | -19.1% | +36.5% | |
| 2025-10 | 2.52 | +23.1% | +104.3% | |
| 2025-09 | 2.04 | +13.4% | +6.1% | |
| 2025-08 | 1.80 | +15.2% | +40.6% | |
| 2025-07 | 1.56 | -25.7% | +13.3% | |
| 2025-06 | 2.10 | +62.1% | +60.0% | |
| 2025-05 | 1.30 | -10.7% | -23.4% | |
| 2025-04 | 1.45 | -39.9% | -14.0% | |
| 2025-03 | 2.41 | +65.6% | +58.7% | |
| 2025-02 | 1.46 | +69.2% | +42.9% | |
| 2025-01 | 0.86 | -58.0% | -7.5% | |
| 2024-12 | 2.05 | +37.6% | +48.9% | |
| 2024-11 | 1.49 | +21.1% | +13.4% | |
| 2024-10 | 1.23 | -36.1% | -7.2% |
2026 年已公布累計 23.3 億元;全年推算 36.6 億元(YoY +67.5%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 季度 | EPS(元) | QoQ | YoY | GM | OPM | 備註 |
|---|---|---|---|---|---|---|
| 2026Q3 | 1.33(基本)/1.31(稀釋) | +44.6%† | 歸母淨利 YoY +1,000%(低基期,中信) | 47.0% | 19.3% | 營收 8.44 億(QoQ +9.7%、YoY +55.5%;美元計 +8.4%/+46.5%),毛利 3.97 億,營業費用 2.34 億(YoY +53.5%,RSA 酬勞與員工董事酬勞),營業利益 1.63 億,業外 3,119 萬,稅後淨利 1.54 億(歸母 1.59 億);2Q26 毛利率 43.3% 因基板限供,3Q 回升 |
| 2026Q2 | 0.92(調整後) | -44.9%† | — | 43.3% | 12.7% | 營收 770 百萬元(QoQ +7.75%/YoY +57.2%),基板限供壓低 AOC 出貨。來源:報告_CTBC_環宇-KY4991_20261104,2026-11-04 |
| 2026Q1 | 1.67(調整後) | — | — | 54.5% | 25.5% | 營收 715 百萬元(YoY +51.0%)。來源同上 |
| 2026 前三季 | 3.91(基本)/3.85(稀釋) | — | — | 約 48% | 約 19% | 營收 23.29 億(YoY +54%),營業利益 4.42 億,稅後淨利 4.55 億(歸母 4.65 億);1Q+2Q EPS 合計約 2.58 元† |
3Q26 毛利率依毛利÷營收回算為 47.0%(逐字稿原誤植 47.7%,已於校正紀錄更正)。來源:活動_環宇-KY4991_3Q26法說memo_20261103,2026-11-03
EPS 預估
| 年度 | 元大投顧 調整後 EPS(報告日:2026-07-23) | 對應 PE | 中信投顧 調整後 EPS(報告日:2026-11-04) | 備註 |
|---|---|---|---|---|
| 2025 | 0.2 | 2,906.7x | 0.15 | 尚處放量前期 |
| 2026E | 5.2 | 83.5x | 5.37(前 5.14,+4.5%) | YoY +3,380%(低基期);中信:較共識 5.62 元低 4.5% |
| 2027E | 10.2 | 42.7x | 9.74(前 10.35,-5.9%) | YoY +95.4%;中信:較共識 13.22 元低 26.3%(共識營收 6,088 百萬元,中信 4,869) |
來源:報告_元大_光通訊產業_20260723,元大投顧同業評價比較表,estimate,信心:中(同業比較表數字,非個股專屬報告推導鏈)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(2026-11-03 法說) | 4Q26 指引 | AOC 需求續強、基板供應穩定、威力富額外產能;營業費用升至 760–860 萬美元以上(100mW CW Laser 遞延,4Q 起攤銷) | 4Q26 營收 3,000–3,400 萬美元(3Q 2,640 萬)、毛利率 46–50%(3Q 47.0%) |
| 中信投顧(2026-11-04) | 3Q26 實績+4Q26 指引 → 4Q26F 營收上修、2027F 毛利率下修;目標本益比下修至 50x(前版 TP 569) | 2026F 營收 NT$3,288 百萬元(YoY +49.8%)、毛利率 48.0%、營益率 19.1%;2027F 營收 4,869 百萬元(YoY +48.1%,前 4,780)、毛利率 55.4%(前 58.1%)、營益率 26.4%(前 28.9%);4Q26F 營收 959 百萬元、毛利率 47.9%、營益率 19.3%;假設 200G PD 於 2Q27 放量、100mW CW 3Q27 小量 | EPS 2026F 5.37、2027F 9.74(稅後淨利 639/1,166 百萬元);1Q27F–4Q27F EPS 1.79/2.22/2.73/3.00 |
上表為公司口徑,與券商 EPS 預估並列、不合併。來源:活動_環宇-KY4991_3Q26法說memo_20261103
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 元大投顧 | 2026-07-23 | 買進 | NT$865 | 光收發模組產業報告;CW Laser/PD 供應商受惠規格升級 | 報告_元大_光通訊產業_20260723 |
| 中信投顧 | 2026-11-04 | 買進(維持) | NT$487(自 NT$569 下修,-14.4%) | 2027F EPS 9.74 元 × 50 倍(因 200G PD、CW Laser 因基板與驗證持續延遲,且盤勢及光通訊族群轉弱,下修本益比);前日收盤 NT$367.5,潛在漲幅 32.52%;風險:基板供應、PD 需求不如預期、CW Laser 認證進展不如預期 | 報告_CTBC_環宇-KY4991_20261104 |
元大 2026-07-23 報告日股價 NT$436.0,隱含上行空間約 98%。中信 2026-11-04 前日收盤 NT$367.5,較元大報告日股價低約 16%,TP 差距 NT$378(487 vs 865,評價基礎與時點不同)。
成長動能/催化劑
定錨 2026 年中講座(2026-06-12)
- 環宇-KY(Arima)為 CW Laser(連續波雷射)與 Photo Detector(光偵測器) 的台廠供應商,切入 SiPh CPO 光源市場。
- OFC2026 確認 CW Laser 緊缺至 2027(Lumentum / Coherent 產能有限),台廠補充供應商(環宇 / 聯亞 / 全新)市場機會擴大。
- 定錨講師說明環宇已通過部分客戶認證,具備 CW Laser / PD 雙料號供應能力,2027 放量可期。
基板(磷化銦)供應與出口許可
- 3Q26 法說(2026-11-03):基板 2027 年供應已鎖定、2028 年洽談中,另與日本廠商洽談多元來源;價格上升中(期貨價),可轉嫁客戶但速度有時落後。限制出貨的是基板而非磊晶、晶圓製造或封裝;AXT 產能今年倍增、明年再倍增,基板產能本身非瓶頸,變數在政治面的核准延遲。(活動_環宇-KY4991_3Q26法說memo_20261103,fact)
- 200G PD 原導入中國以外基板商,該供應商上量不如預期,可能回到中國取得基板並走出口管制流程,同時新增第二家基板廠商;中國以外供應要到 2028 年後占比才有意義。基板不是公司直接採購,而是公司向磊晶廠告知需求量,由磊晶廠向基板廠以長約鎖量並含預付款(國泰 call memo 版本;法說逐字稿「以權益法確保供應」疑為轉寫誤植,不採用)。(活動_環宇-KY4991_3Q26法說memo_20261103,fact)
- 沿革:2Q26 基板限供壓低 AOC 出貨 → 3Q26 供應回穩、AOC 營收 QoQ +25.8%(活動_環宇-KY4991_3Q26法說memo_20261103)。
200G PD 與 CW Laser 進度
- 200G PD:驗證全數完成,目前針對新增基板做增量驗證,預計 2Q27 大批量出貨並開始有顯著營收貢獻;已有客戶開始上量(中系與美系皆有,未揭露比例)。市占尚無法明說、肯定低於 100G PD;公司以良率與效能為優勢,採 4 吋產線(對手多為 2–3 吋)。競爭者多採 SiGe PD、模組設計較複雜;管理層認為磷化銦與鍺矽將並存,鍺矽約做到 200G,400G PD 仍以磷化銦為主。(活動_環宇-KY4991_3Q26法說memo_20261103,fact/management view)
- 100mW CW Laser:因客戶回饋需調整而延後,小批量預計 3Q27、大批量 4Q27(舊:惠特私訪預期 2026-05 後驗證;新:公司法說 2026-11-03);70mW 仍在樣品階段,主要由合作夥伴供應,廠內瓶頸在 100mW。(活動_環宇-KY4991_3Q26法說memo_20261103)
- 訂單能見度:Foundry(代工)訂單已排至 2027 年 6 月(逐字稿作「功能性訂單」,依國泰 call memo 判斷為 Foundry);PD 訂單 2027 年全年尚無確定訂單但有客戶預測;市場缺貨、庫存近零,存在重複下單但數量不明。稼動率逾 100%。(活動_環宇-KY4991_3Q26法說memo_20261103,fact)
3Q26 財報實績對照與券商解讀(中信投顧,2026-11-04)
- 3Q26 美元營收 26.4 百萬美元,落於前次財測指引 26–28 百萬美元下緣;毛利率 47% 落於指引 44–48% 中上緣;營業費用 730 萬美元略低於前次指引,主因 100mW CW Laser 進度遞延,遞延開發的攤銷自 4Q26 起認列。中信認為獲利優於其原估(稅後淨利 NT$159mn,高於中信估 9.7%、共識 4.2%;營收低於中信估 2.6%、共識 5.1%)。(報告_CTBC_環宇-KY4991_20261104,analyst,信心:高)
- 4Q26 指引:營收 30–34 百萬美元(優於中信原估)、毛利率 46–50%、營業費用 760–860 萬美元;中信調整 4Q26F 營收 NT$959mn(前 867)、EPS 1.45 元(前 1.21),仍低於共識 1.80 元 19.4%。
- 100G PD:3Q26 基板供應回穩後 9 月起出貨顯著回升,預期延續至 4Q26;200G PD 驗證完成、部分客戶準備放量,並導入另一家基板供應商驗證,2Q27 起較顯著貢獻;100mW CW Laser 小批量 3Q27、大批量 4Q27,較前次法說延後;未來半年進行可靠度測試與送樣。(中信,analyst;對照 活動_環宇-KY4991_3Q26法說memo_20261103)
- 基板風險:非中系基板供應商爬坡不如預期,2027 年仍依賴中國基板,2028 年非中系供應份額才顯著提升;已經由磊晶廠以長約與預付款鎖定 2027 年中國基板產能,但仍有出口管制導致延遲風險。
- 中信因 200G PD、CW Laser 受基板與驗證延遲,且盤勢與光通訊族群轉弱,調降評價本益比(見「目標價與評等」)。
同場補充(國泰證期 call memo、珩石 Jason 筆記,2026-11-03)
- 稼動率逾 100%、「cannot make enough」;庫存基本為零,生產後即被拉走;PD 客戶尚未下 2027 年全年訂單但已提供 forecast,且「絕對有 double booking,但不知道多少」。(活動_環宇-KY4991_國泰證期call_memo_20261103,management view)
- 200G PD 價格較 100G 高但持續性有限;材料漲價可轉嫁但速度跟不上;美系 IDM 找 200G PD 外包產能不代表 1.6T 模組有瓶頸(雷射營收與利潤遠高於 PD,IDM 自行調整)。
- 產能與資金:美國 cleanroom 擴增與補齊瓶頸設備預計 2Q27 完成;董事會當日通過威力富增資(補設備、擴產能,美國以外重要基地);GDR 無特別進度、可能調整資金用途,希望 2026 年底前送件(逐字稿與珩石筆記提到希望避免再被處置)。
- 公司對 Marvell/Lumentum 合併視為正面:GCS 為美國基地,對未來政治限制屬正面。
- 珩石 Jason 筆記(活動_環宇-KY4991_3Q26法說_珩石筆記_Jason_20261103)為同場同事紀錄,與主 memo 方向一致;其數字誤記(例:OpEx 較低歸因、1.93 億稅後)已於該檔「校正紀錄」列明,lib 以主 memo 與國泰版為準。
產能擴張與地緣
- 美國 GCS 擴 cleanroom 補瓶頸設備,預計 2Q27 完成;董事會 2026-11-03 通過對威力富增資,用於提升產能與補設備缺口,威力富將成為美國以外的重要生產基地(威力富非公司獨家持股,細節未揭露)。公司強調分散生產地點與基板來源,視美國 GCS 作為美國生產基地對未來地緣限制為正面。(活動_環宇-KY4991_3Q26法說memo_20261103,fact)
- 同業聯亞宣告兩年內 PD/CW Laser 產能擴張六倍;公司不評論個別公司,並指出自身沒有 MOCVD 機台。Marvell 與 Lumentum 合併視為產業整合起點,對供需影響不大,價格可能調整。(活動_環宇-KY4991_3Q26法說memo_20261103,management view)
風險與注意事項
- 環宇與惠特、毅嘉的具體代工內容仍需公開資料驗證。
- 光通訊元件放量受終端客戶、良率與後段產能約束。
- 私訪產能數字不宜直接等同於公司正式財測。
- 磷化銦基板高度依賴中國出口許可,中國以外來源 2028 年後才有意義占比;200G PD 新增基板仍在增量驗證(活動_環宇-KY4991_3Q26法說memo_20261103)。
- 費用率偏高:RSA 酬勞成本與員工董事酬勞使 3Q26 營業費用 YoY +53.5%,4Q 起 CW Laser 攤銷再推升費用。
- 股價與評價:中信因驗證延遲與光通訊族群轉弱下修本益比,TP 569→487;2027F 營收較共識低 20%,市場預期分歧大(報告_CTBC_環宇-KY4991_20261104)。
- 100mW CW Laser 時程已延後;威力富資訊揭露受限於非獨家股東。
公司行事曆
- 10/13週二營收9月營收公布營收 4.35 億、年增 +112.9%、月增 +65.9%
- 11/03週二法說會元大證券 環宇-KY(4991)線上法說會本公司受邀參加元大證券舉辦之環宇-KY(4991)線上法人說明會,說明公司營運狀況。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 12 次有 12 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 12/09週三營收11月營收(預估 12/9)可能 12/9 公布(近 12 次有 12 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 2026-05 後 | 環宇 CW 驗證開始 | 驗證 | ⭐⭐ | 來源:惠特私訪 |
| 2026-06-12 | CW Laser + PD 供應確認,2027 放量機會 | 供應確認 | ⭐⭐ | 來源:定錨_2026年中產業趨勢講座_MEMO(4) |
| 2027 | 美國 PD 產能滿載後,CW 可能放在台灣 | 產能 | ⭐⭐ | 來源:惠特私訪 |
| 2Q27 | 美國 GCS 擴增 cleanroom 完成;200G PD 大批量出貨 | 產能/放量 | ⭐⭐⭐ | 活動_環宇-KY4991_3Q26法說memo_20261103 |
| 4Q26 | 100mW CW Laser 進入 qualification,遞延開發攤銷開始認列(營業費用升至 760–860 萬美元) | 驗證 | ⭐⭐ | 活動_環宇-KY4991_國泰證期call_memo_20261103;報告_CTBC_環宇-KY4991_20261104 |
| 3Q27 | 100mW CW Laser 小批量(4Q27 大批量) | 放量 | ⭐⭐⭐ | 活動_環宇-KY4991_3Q26法說memo_20261103,較原預期延後 |
| 2028 初 | 環宇相關展望 50mn 顆 | 放量 | ⭐⭐ | 來源:惠特私訪 |
與惠特 / 毅嘉關係
惠特私訪紀錄提到,環宇 CW Laser 可能在 2026 年 5 月後驗證,且 2027 年美國 PD 產能可能滿載,CW 有機會放在台灣;2028 年初環宇相關展望達 50mn 顆。這代表環宇可能是惠特光通訊後段代工的重要潛在客戶。
使用者補充(2026-05-26)
毅嘉可能與 AAOI 或環宇代工鏈有關。此關係尚待公開資料確認,先列為待查供應鏈線索。
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊
- 相關技術:技術_光通雷射元件、技術_SiPh
- 角色:光通訊 III-V 元件 / CW laser / PD 候選;CW Laser(連續波雷射)與 Photo Detector(光偵測器)台廠供應商,切入 SiPh CPO 光源市場
- 後段代工觀察:6706_惠特(市)
- 800G/1.6T 光收發器 PD chip 供應商(非美非中陣營):野村「65% 美國成分」報告將環宇(GCS)列為 800G PD Chip 的「其他地區供應商」(美系:MACOM;中系:PHOGRAIN 芯思杰),且是 1.6T PD Chip 唯一列名的非美非中來源(美系:MACOM;中系:N.A)。報告判斷電子晶片與 PD 晶片段(Marvell/Broadcom/MACOM 已主導)供應鏈不受「65% 美國成分」規則明顯影響,estimate 中信心。來源:報告_Nomura_光模組BOM美國成分65pct_20261009,野村,2026-10-09
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6706_惠特(市) | 後段代工候選 | 私訪紀錄提到環宇 CW 驗證與 2028 年初 50mn 顆展望 |
| 2402_毅嘉(市) | 待查代工鏈線索 | 使用者補充,可能與光通訊模組 / SMT / 軟硬板鏈有關 |
來源
- 活動_環宇-KY4991_3Q26法說memo_20261103 — 環宇-KY 3Q26 線上法說(元大證券主辦),2026-11-03;3Q26 營收 8.44 億、毛利率 47.0%、EPS 1.33、4Q26 指引、基板與 200G PD/CW Laser 進度
- 報告_CTBC_環宇-KY4991_20261104 — 中信投顧(許哲豪),2026-11-04;3Q26 毛利率回升至 47%、4Q26 指引優於預期;TP 自 NT$569 下修至 NT$487(50x 2027F EPS 9.74),維持買進
- 活動_環宇-KY4991_國泰證期call_memo_20261103 — 國泰證期 call memo,2026-11-03;同場財報與 Q&A(43 題),與主 memo 交叉校正
- 活動_環宇-KY4991_3Q26法說_珩石筆記_Jason_20261103 — 珩石 Jason 同場筆記,2026-11-03
- 報告_福邦_矽光子CPO產業_202609,福邦投顧,2026-09;上游光偵測晶片(PD)供應商,客戶 Coherent、Lumentum、AAOI;2026F/2027F EPS 5.6/11.1(YoY +3,643%/+98.2%)
- 報告_群益_光通訊成長趨勢專題_20260923,群益投顧,2026-09-23;KGD 近年占 KGD 業務營收比重逾 80%,為推升整體營收規模擴大重要動能;2026F/2027F/2028F EPS 5.38/6.25/7.46
- 活動_惠特_私訪_20260422
- 使用者 2026-05-26 補充
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;CW Laser / PD 供應商確認
- 報告_元大_光通訊產業_20260723 — 元大投顧,2026-07-23;首次收錄目標價(買進 TP NT$865)與 EPS 預估
- 報告_Nomura_光模組BOM美國成分65pct_20261009 — 野村,2026-10-09;「65% 美國成分」情境分析,環宇(GCS)為 800G/1.6T PD Chip 供應鏈中非美非中陣營供應商