分析時點 2026-05-14|最後更新 2026-07-20
合併紀錄
2026-05-24 將 分析_Agentic AI受惠名單與台股映射 的 Exhibit 14 台股映射併入本頁;原頁保留為短 redirect,避免舊連結失聯。
問題背景
2026 年以後 AI infra 觀察重點開始從單純 GPU 擴張,延伸到 agentic AI 的 orchestration CPU、host DRAM、rack SSD、ABF 載板、BMC / memory interface、socket / connector 與一般伺服器 ODM。Morgan Stanley 與廣發均把 server CPU 重新定位成 AI 推理 / 智能體工作流的編排核心,但兩者對 2030 TAM 的估算框架不同。
關鍵發現
| 主題 | Morgan Stanley 2026-05-11 | 廣發 memo 2026-05-14 | 投資含義 |
|---|---|---|---|
| Server CPU TAM | base case 2030 US$125bn;bull case US$283bn | 2025 US$26bn 增至 2030 US$135bn,CAGR 38% | CPU 從 GPU 附屬 host node 變成 agentic orchestration layer |
| CPU:GPU 比例 | bull case 假設 2030 CPU:GPU 提升到 2:1 | 推理占 AI workload 90%、GPU:CPU 達 2:1 | 推理 / agent 工作流越重,CPU 與記憶體配置越上修 |
| DRAM 增量 | base case 2030 incremental DRAM 約 74EB;bull case 約 221EB | 未直接估 DRAM EB,但強調 CPU 超級週期 | 記憶體機會從 HBM 外溢到 host DRAM、rack SSD、eSSD |
| 受惠環節 | CPU、DRAM、NAND/eSSD、HDD、ABF、foundry、BMC、memory interface、socket / connector、semi-cap | Intel、AMD、Arm CPU、Qualcomm data center CPU | 台股映射到 ABF、IC design service、ODM、散熱 / 電源 / connector |
Insight 結論
| 結論 | 投資含義 | 信心 |
|---|---|---|
| Agentic AI 不是降低 GPU 需求,而是把 AI data center 從 GPU-only capex 變成 CPU + memory + networking 的 full-stack capex | GPU 供應鏈之外,ABF / 記憶體 / CPU socket / BMC / ODM 的估值框架可能重估 | 中 |
| CPU 需求的核心變數是 agent concurrency、instructions per token、CPU:GPU ratio,而不是傳統 general server 出貨量 | 需要追蹤 AMD / Intel / Arm 對 server CPU TAM 與 core count 的季度口徑 | 中 |
| 記憶體增量可能先反映在 host DRAM 與 rack SSD,再外溢到 NAND / HDD / eSSD | 觀察 3-5 年 memory LTA、price floor、up-front payment 是否持續出現 | 中 |
| 台股映射不是只看 CPU 設計,更多落在 ABF 載板、ODM、電源散熱、BMC / memory interface 與先進製程代工 | 優先回看 3037_欣興(市)、8046_南電(市)、6669_緯穎(市),先進製程代工則以台積電作為外部觀察主軸 | 中 |
數據彙整
| 項目 | 數值 | 來源 | 日期 |
|---|---|---|---|
| MS server CPU TAM base case | US$125bn by 2030 | 報告_MS_Agentic_AI_CPU記憶體_20260511 | 2026-05-11 |
| MS server CPU TAM bull case | US$283bn by 2030 | 報告_MS_Agentic_AI_CPU記憶體_20260511 | 2026-05-11 |
| MS orchestration CPU TAM base / bull | US$79bn / US$238bn by 2030 | 報告_MS_Agentic_AI_CPU記憶體_20260511 | 2026-05-11 |
| MS incremental DRAM base / bull | 74EB / 221EB by 2030 | 報告_MS_Agentic_AI_CPU記憶體_20260511 | 2026-05-11 |
| 廣發 server CPU TAM | US$26bn in 2025 to US$135bn in 2030 | memo_廣發_服務器CPU超級週期_20260514 | 2026-05-14 |
| 廣發 2026 / 2027 / 2028 server CPU 增量需求 | 670萬 / 760萬 / 630萬顆 | memo_廣發_服務器CPU超級週期_20260514 | 2026-05-14 |
受惠鏈條
| 環節 | 代表公司 / wiki 映射 | 來源提及原因 |
|---|---|---|
| Foundry / 先進製程 | 台積電 | CPU TAM 上升由 2nm / 3nm leading-edge migration 捕捉 |
| ABF 載板 | 3037_欣興(市)、8046_南電(市) | 一般伺服器與 CPU 出貨、ABF 面積與層數提升 |
| ODM | 6669_緯穎(市) | MS 將 Wiwynn列為 general server ODM beneficiary |
| 先進封裝 / CoWoS-L | 技術_CoWoS、3711_日月光投控(市) | 廣發提到 AMD Venice 2nm + CoWoS-L;先進封裝需求外溢 |
| 記憶體 | HBM / DRAM / NAND / eSSD | MS 將 incremental DRAM 上修到 74EB / 221EB |
| Connector / socket | 連接器與 CPU socket | MS 受惠清單提到 CPU socket、PCIe / DRAM connector |
Exhibit 14 台股映射
Morgan Stanley 2026-05-11 Agentic AI - The Surge Begins 的 Exhibit 14 把受惠鏈從 CPU / 記憶體延伸到 ABF、BMC、memory interface、IP / design service、components / ODM、半導體設備、散熱電源與 EDA。這張表的價值不是短期評等,而是指出 AI capex 的第二層擴散路徑:CPU orchestration 與 host memory 需求提高後,伺服器 motherboard、socket / connector、BMC、ODM、散熱與電源同步受益。
| 環節 | MS 表格代表公司 | 台股 / wiki 映射 | 來源理由 |
|---|---|---|---|
| CPU | Intel、NVIDIA、AMD、Arm | 2330_台積電(市) 作為先進製程外部觀察 | Agentic AI 提高 orchestration CPU 與 host CPU 需求 |
| HDD / NAND / DRAM | WDC、Seagate、SanDisk、Kioxia、Samsung、SK hynix、Micron | 台股直接映射較少;可回看記憶體封測與模組鏈 | AI inference 與 agentic workload 帶動 eSSD、NAND、DRAM cycle |
| ABF substrates / materials | SEMCO、Unimicron、NanYaPCB、Ibiden、Nittobo、MEC | 3037_欣興(市)、8046_南電(市);延伸景碩、臻鼎 | Server CPU 需求提高,推動 ABF volume、面積與層數,並改善定價 |
| BMC / memory interface | Aspeed、Montage、Renesas | 信驊、瀾起、Renesas | CPU server BMC 市占與 CPU / DRAM intensity 提高,推動 memory interface |
| IP / design service | GUC、Egis | 世芯、神盾 | Arm-based CPU 需求與 Total Design Alliance 帶動 design service / ASIC 機會 |
| Components / ODM | Murata、TDK、FIT Hon Teng、Yageo、Lotes、Gold Circuit、Wiwynn | 國巨、嘉澤、金像電、6669_緯穎(市)、鴻騰、貿聯 | CPU socket、PCIe / DRAM connector、general server motherboard PCB、ODM 出貨 |
| Semi-cap / automation | ASML、Besi、Wonik IPS、AMAT、KLA、TEL、Ulvac、Bizlink、Hiwin、AirTac | 貿聯、2049_上銀(市)、1590_亞德客(市) | DRAM / WFE / advanced packaging capex 與自動化元件需求 |
| Thermal / power | AVC、Auras、Delta、Lite-On | 奇鋐、雙鴻、台達電、光寶科 | CPU / general server 出貨與 data center power density 提高,帶動散熱與電源 |
台股優先觀察清單
| 優先度 | 公司 / 環節 | 為什麼重要 | 需要驗證的指標 |
|---|---|---|---|
| 高 | 3037_欣興(市) / ABF | MS 明確列入 Unimicron,理由是 server CPU demand 支撐 ABF volume 與 pricing | ABF 稼動率、server / AI 載板占比、ASP / mix、capex |
| 高 | 8046_南電(市) / ABF | MS 明確列入 NanYaPCB,理由是 general server volume 推動 networking ABF substrate demand | ABF 接單、Intel / AMD / networking 客戶需求、毛利率 |
| 高 | 信驊 / BMC | MS 提到 Aspeed 約 70% CPU server BMC market share | BMC ASP、server platform transition、AI / general server 出貨比重 |
| 中高 | 嘉澤 / socket & connector | MS 明確點名 Lotes 是 CPU socket、PCIe / DRAM connector beneficiary | CPU socket ASP、server connector 出貨、PCIe / DDR 世代升級 |
| 中高 | 金像電 / server motherboard PCB | MS 明確點名 Gold Circuit 受惠 general server volumes 與 CPU MB PCB content growth | CSP server board 出貨、AI/general server mix、毛利率 |
| 中 | 6669_緯穎(市) / ODM | MS 把 Wiwynn 列為 key general server ODM | 一般伺服器 vs AI rack 出貨、月營收、客戶拉貨節奏 |
| 中 | 奇鋐、雙鴻 / thermal | CPU / general server demand 帶動 advanced cooling solution | liquid / air cooling mix、ASP、rack-level project timing |
| 中 | 台達電、光寶科 / power | Data center power consumption 提高支撐 power supply players | PSU / power shelf 出貨、data center 營收占比、毛利率 |
| 中 | 2049_上銀(市)、1590_亞德客(市) / automation | MS 表格把 Hiwin / AirTac 放在 automation components | 半導體設備 / automation 訂單、機器人與設備景氣復甦 |
分層投資框架
| 層級 | 觀察重點 | 先行指標 | 風險 |
|---|---|---|---|
| Core compute | CPU、DRAM、NAND / eSSD、HBM | AMD / Intel / Arm server CPU TAM 口徑、memory LTA、DRAM capex | Agentic AI adoption 低於預期、CPU:GPU ratio 沒有上修 |
| Server bill-of-material | ABF、motherboard PCB、BMC、socket / connector、memory interface | ABF utilization、BMC ASP、CPU socket / PCIe / DRAM connector 出貨 | 一般伺服器需求弱、CSP 自研平台規格改變 |
| Rack infrastructure | ODM、thermal、power、interconnect | ODM 月營收、散熱 / PSU ASP、rack-level project timing | AI rack 出貨遞延、價格競爭、客戶集中 |
| Capex enablers | Semi-cap、automation、EDA | DRAM / WFE capex、先進封裝 capex、EDA 訂閱與 design activity | 半導體 capex 下修、cycle 轉弱 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| Agentic AI 需要新增 CPU orchestration layer,而不是只在 GPU rack 旁多放少量 CPU | thesis | 報告_MS_Agentic_AI_CPU記憶體_20260511 | 2026-05-11 | 中 |
| MS base case server CPU TAM 2030 達 US$125bn,bull case 達 US$283bn | estimate | 報告_MS_Agentic_AI_CPU記憶體_20260511 | 2026-05-11 | 中 |
| Agentic orchestration 對 2030 incremental DRAM 需求約 74EB / 221EB | estimate | 報告_MS_Agentic_AI_CPU記憶體_20260511 | 2026-05-11 | 中 |
| 廣發估 server CPU TAM 2025-2030 CAGR 38% | estimate | memo_廣發_服務器CPU超級週期_20260514 | 2026-05-14 | 中 |
待確認事項
- [ ] 比對 AMD、Intel、Arm 後續季度法說是否維持 2030 server CPU TAM 上修口徑。
- [ ] 追蹤 3-5 年 memory LTA 是否擴散到更多 hyperscaler 與 DRAM / NAND 廠。
- [ ] 回填台股 ABF、BMC、connector、散熱 / 電源相關公司頁時,避免把 MS 全球受惠清單直接當成訂單關係。
延伸:近運算 3D 堆疊 SRAM 與記憶體分流(2026-05-20 更新)
來源 產業_SEMIVISION_3D堆疊SRAM_20260520(SemiVision)補上 CPU 超級週期的「記憶體架構」面向:
- 記憶體依工作負載分流:GPU 訓練/大型加速器仍仰賴 HBM;CPU 中心的 AI 推論/HPC/雲端則可能改用「大容量 3D 堆疊 SRAM 快取 + DDR5」以平衡成本、功耗與容量。Fujitsu MONAKA 即放棄前代 A64FX 的 HBM2,改採 DDR5 12 通道 + 封裝內 3D SRAM 快取。
- 對本分析的含義:CPU orchestration layer 的記憶體增量不必然全是 HBM;host DRAM(DDR5/RDIMM)、近運算 SRAM 快取與先進封裝(SoIC 混合鍵合)皆是受惠點,與本頁「記憶體機會從 HBM 外溢到 host DRAM、rack SSD」的論點一致並再強化。
- 台股映射:6531_愛普(市) 的 ApSRAM / VHM / WoW 為「近運算堆疊記憶體」利基類比;先進封裝以 技術_SoIC(台積電 hybrid bonding)為外溢主軸。
- 技術細節見 技術_3D堆疊SRAM、技術_TCI近場無線互連、技術_HBM。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| CPU 中心 AI/HPC 可用 3D 堆疊 SRAM 快取 + DDR5 降低對 HBM 依賴(MONAKA 案例) | thesis | 產業_SEMIVISION_3D堆疊SRAM_20260520 | 2026-05-20 | 中 |
| 愛普 VHM / WoW / ApSRAM 為台股近運算堆疊記憶體利基映射 | thesis | 產業_SEMIVISION_3D堆疊SRAM_20260520 | 2026-05-20 | 中(概念類比) |
延伸:Kimi K3 開源模型與 Jevons Paradox(2026-07-19 更新)
來源 報告_花旗_KimiK3記憶體_20260719(Citi Global Semiconductors flash,2026-07-19)補上本頁 Insight 結論第 3 點「記憶體增量可能先反映在 host DRAM 與 rack SSD」的最新具體案例。
- Moonshot AI 發表 Kimi K3:2.8T 參數,號稱目前規模最大的開源權重(open-weight)模型;完整權重預計 2026-07-27 公開;設計目標為長時程 agentic 工作流。
- 推論成本大幅低於前緣專有模型:cache-hit input token 每百萬 US$0.3、output 每百萬 US$15;因效率與規模需求,運行需 >64 GPU 的 multi-node supernode 叢集。
- 關鍵架構:Kimi Delta Attention(KDA,混合線性注意力機制,使 1M token 上下文窗口具成本可行性)、Attention Residuals(AttnRes,跨層選擇性檢索表徵)、Stable LatentMoE(極高 MoE 稀疏度,每 token 僅啟動 896 個專家中的 16 個);官方技術報告稱較前代 K2 提升 2.5 倍 scaling 效率。
- Citi 論點(Jevons Paradox):儘管 Kimi K3 訓練效率大幅提升,推論效率預期與其他前緣模型相當、甚至因 KV cache 擴大而略遜;整體而言,開源模型普及 + agent 產生的 token 量增加,將驅動 Server DDR5 與 eSSD 等大宗記憶體需求成長,效果類比 DeepSeek 發表當時對記憶體需求的正向催化——效率提升不減反增總體記憶體消耗量,Citi 維持對記憶體市場的正向看法。
- 與本頁論點的關係:直接呼應「記憶體增量可能先反映在 host DRAM 與 rack SSD,再外溢到 NAND / HDD / eSSD」的既有 insight,是 agentic AI 驅動 CPU/記憶體超級週期論點在開源模型端的最新佐證,非改變既有結論。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| Kimi K3 開源模型普及將驅動 Server DDR5/eSSD 需求成長(Jevons Paradox 效應) | thesis | 報告_花旗_KimiK3記憶體_20260719 | 2026-07-19 | 中 |
| Kimi K3 訓練效率提升(2.5x vs K2)但推論效率不明顯優於同業,KV cache footprint 擴大 | analyst | 報告_花旗_KimiK3記憶體_20260719 | 2026-07-19 | 中 |
延伸:Agent 推理下的 CPU 配比重構與 AI 伺服器全棧升級
來源 報告_開源_Agent推理驅動伺服器升級_20261101(開源證券計算機組,張越,2026-11-01,中國賣方行業週報,引 TrendForce、Intel、Arm 等)。補強本頁「Agent 使 CPU 由配角升為調度中樞」的最新量化佐證,結論方向一致,未改變既有 insight。
- CPU 在 Agent 工作流中的占比:傳統推理為單次前向傳播,CPU 只做請求分發與資料搬運;Agent 工作流由模型推理、工具調用、結果驗證、重新規劃的循環鏈構成,工具路由、沙盒執行、資料庫檢索與會話狀態維護皆為串行邏輯、落在 CPU。報告引學術研究稱典型智能體工作流(檢索增強、程式執行、Web 操作)中 CPU 側工具處理占端到端延遲最高可達 90% 以上;報告圖示 CPU 權重:模型訓練約 8%、大規模推理約 25%、Agent 編排約 70%(報告圖,屬估算典型值)。編排能力不足時 GPU 在等待間隙閒置,瓶頸由算力轉為調度。
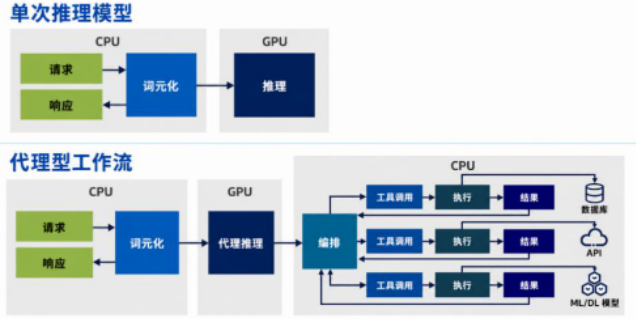
圖說:上為單次推理(CPU 請求/詞元化/回應,GPU 推理);下為代理型工作流,GPU 推理後由 CPU 負責編排、工具調用、執行與結果,並連資料庫、API、ML/DL 模型(開源證券引 Intel,2026-11-01)。
- CPU:GPU 配比收斂:Intel 2026-03 白皮書實測(Xeon 6767P 搭 NVIDIA B200,代理型 AI 與程式生成情境),CPU 與 GPU 比例須維持 1:1 至 1.4:1 才能讓 GPU 持續滿載;TrendForce(2026-10-22)依頭部業者機架規劃,CPU 對 GPU/ASIC 配比由傳統 1:8 逐步轉向 1:2 甚至 1:1,伺服器 CPU 出貨 2026 年 YoY +31%、2027 年增幅有望逾 40%;Arm 在 HotChips 2026 披露企業自動化工作負載 CPU 與加速器任務分配約 50:50。
- x86 稀釋、Arm 上行(TrendForce 口徑):2025 年 x86 占伺服器 CPU 近 90%、Arm 剛破 10%;2026 年 AMD 份額預期約 27%(Venice 小量產、出貨主力仍為 Genoa/Turin)、Intel 因製程與封裝問題出貨延後;Arm 份額 2026 年有望破 20%、2027 年約 30%,來源為 NVIDIA Vera CPU 爬坡(2026-03 宣布單獨銷售,阿里巴巴、字節跳動為早期夥伴)、AWS Graviton、Google Axion、Microsoft Cobalt 與華為等新款。圖表可讀值為 Intel 約 50%(2026E)→42%(2027F)、AMD 27%→28%。
- AI 伺服器評價標尺:由峰值算力轉向有效 Token 產出(首 Token 時延、輸出速度);報告引中國信通院 2025 年國內智算供應約 38 億卡時、實際使用 14 億卡時,利用率僅 36%。
- 資本支出與產值(TrendForce 引):九大 CSP 2026 年資本支出逾 US$9,570 億(YoY +106%)、2027 年有望逾 US$1.5 兆(+60%),較先前預期的年增 50% 上調至 60%,驅動為整機價格上漲、零組件缺貨推高報價、部分供應商要求預付款;AI 伺服器出貨 2026 年 YoY +32.2%(另一處寫 28% 以上,見下)、2027 年再增近 36%;AI 伺服器產值 2026 年約 US$4,790 億(占整體伺服器 US$6,392 億的近 75%)、2027 年近 US$9,200 億(+90% 以上、占 81%),整體伺服器產值首次逾 US$1 兆;GB300、VR200 及 Helios 整機櫃為 2027 年訂單主力。ASIC 占 AI 伺服器出貨 2026 年 27.8%、2030 年近 40%;NVIDIA 2026 年高端 GPU 中 Blackwell 占比由 61% 升至 71%(Rubin 出貨遞延)。
- 記憶體與封裝規格(公司公開規格,非預測):HBM4 介面由 1,024 bit 擴至 2,048 bit;Vera Rubin NVL72 的 Rubin GPU HBM4 288 GB、19.2 TB/s,對 Blackwell Ultra 的 HBM3E 288 GB、8 TB/s;AMD MI455X 為 HBM4 432 GB、23.3 TB/s(對 MI355X 288 GB、8 TB/s)。台積電 2026-04 披露 5.5 倍光罩 CoWoS 已量產、14 倍光罩方案 2028 年投產(約 10 顆大型運算晶粒與 20 個 HBM 堆疊)。見 技術_HBM、技術_CoWoS。
- 超節點與機櫃級交付:Kimi K3(2.8 兆參數)官方建議 64 卡以上統一記憶體超節點運行;NVIDIA GB300 NVL72 為 72 GPU+36 Grace CPU 單一 NVLink 域,Vera Rubin NVL72 計畫 2026 下半年出貨;中國側華為 CloudMatrix 384、Atlas 950 SuperPoD(1,024 卡)、浪潮資訊 SD200 Ultra(128 芯)。供電、液冷、整機部署皆改以機櫃為單位重新設計。
- 中國 AI 伺服器鏈(僅作對照):2025H1 市占浪潮資訊 32.0%、中興通訊 15.0%、超聚變 12.2%、新華三 12.0%、華為 10.6%;華勤技術 1H26 營收 937.2 億人民幣、AI 伺服器 2025 年營收逾 400 億人民幣。2026-05 國務院常務會議把算力網納入新基建六網。
報告內部口徑差異(未裁定)
開源在同一報告中對 2026 年 AI 伺服器出貨成長寫「+32.2%」與「+28% 以上」兩個 TrendForce 數字,原文未說明(可能為不同發布時點);本頁 CPU 份額與 AI 伺服器出貨數字皆為 TrendForce 經開源轉述,信心中。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| Agent 工作流使 CPU:GPU 配比由約 1:8 向 1:2 甚至 1:1 收斂,伺服器 CPU 出貨 2026 年 +31%、2027 年 >40% | estimate | 報告_開源_Agent推理驅動伺服器升級_20261101(引 TrendForce) | 2026-11-01 | 中 |
| Arm 伺服器 CPU 份額 2026 年有望破 20%、2027 年約 30%(Vera CPU、Graviton、Axion、Cobalt) | estimate | 報告_開源_Agent推理驅動伺服器升級_20261101(引 TrendForce) | 2026-11-01 | 中 |
| 九大 CSP 資本支出 2026 年逾 US$9,570 億、2027 年逾 US$1.5 兆;AI 伺服器 2027 年產值近 US$9,200 億 | estimate | 報告_開源_Agent推理驅動伺服器升級_20261101(引 TrendForce) | 2026-11-01 | 中 |
來源引用
- 報告_MS_Agentic_AI_CPU記憶體_20260511
- memo_廣發_服務器CPU超級週期_20260514
- 產業_SEMIVISION_3D堆疊SRAM_20260520
- 供應鏈_Agentic_AI基礎設施
- 報告_花旗_KimiK3記憶體_20260719
- 報告_開源_Agent推理驅動伺服器升級_20261101 — 開源證券,2026-11-01;Agent 推理下 CPU 配比、伺服器 CPU 份額、CSP 資本支出與 AI 伺服器產值、超節點與 HBM4 規格