基本資料
南茂科技(ChipMOS Technologies)是台灣半導體封裝測試廠,主要提供記憶體、顯示驅動 IC、混合訊號 IC 等封裝與測試服務。公司掛牌於台灣證券交易所,股票代號 8150。
2Q26 營收 73.83 億元(QoQ +6.5%、YoY +28.7%),創 2014 年上市以來新高;毛利率 18%(QoQ +4.2ppt、YoY +11.4ppt);EPS 1.28 元,為 2022Q3 以來新高(公司法說,2026-08-11)。董事會同場通過上調 2026 年資本支出至營收 25% 以上(原多控制在 20% 以下),配合記憶體客戶擴產、矽光子與 AI ASIC 測試新業務布局。
生產基地分佈於竹科廠、竹北廠、台南廠、湖口廠;是台灣第四大封測廠及國內前三大 LCD 驅動 IC 封測廠(華南投顧,2026-09-30)。記憶體產品主要客戶包括旺宏、晶豪科、華邦電;LCD 驅動 IC 產品主要客戶包括 Himax、聯詠、奕力、瑞鼎等;同業競爭者包括日月光投控、Amkor、STATS ChipPAC、力成、京元電子、頎邦(華南投顧,2026-09-30)。
核心技術/競爭優勢
- 記憶體封測:服務 DRAM / Flash 等記憶體相關產品的測試與封裝需求。
- 顯示驅動 IC 封測:具備 display driver IC 封裝、測試與金凸塊相關能力。
- 後段製造整合:位於 IC 設計、晶圓製造後的封裝與測試環節。
- 矽光子金凸塊封裝:2H26 多個美系晶片客戶驗證 8 吋、12 吋金凸塊封裝,以低阻抗 / 高散熱鍍金取代傳統銅線,2027 有望迎新訂單。UBS(2026-07-15)指出南茂採銅凸塊(copper bumping)方案,相較 6147_頎邦(櫃) 採金凸塊(gold bumping)方案進展更快,估 SiPh/optical bumping 於 2027E/2028E 貢獻 6%/10% 營收、但因毛利率較高,對 EPS 貢獻約 10%/15%。中信投顧(2026-08-12)補充更細顆粒:南茂實際同時驗證金錫封裝(金凸塊,應用於資料傳輸領域)與銅柱凸塊封裝(應用於光訊號傳輸)兩種製程,依客戶應用分流,驗證期約 4-6 個月,預估 2-3 個客戶於 1H27 開始試產貢獻營收,2027 年矽光子營收占比 3-5%(與 UBS 6% 估值量級相近)。
- 最新進度(福邦小場,2026-10-07,公司說法):公司 2Q26 才決定切入矽光子,2026 年以接觸客戶、提供少量樣品為主,目前送樣客戶約 2–3 家——中國客戶已送 Gold Bump(金/金錫)樣品(TIA,12 吋晶圓),非中國客戶有鍍銅樣品;2027 年有機會小量生產、希望 2028 年大規模量產。目前接觸的客戶都不要求純金(有金錫需求);銅凸塊晶圓需特殊切割(DISCO 有對應機台,南茂原做記憶體 Wafer 即具備,2Q26 已有樣品出貨、3Q26 持續)。PD 等元件目前為 Wire Bonding,後續有機會轉向 Bumping(銅或金錫)。金錫僅南茂與頎邦具備相關能力,中國亦有部分業者;中國矽光專案進展相對較快。8/12 吋機台可共用,6 吋 PIC 不承作(量大到一定程度才設獨立產線);金與金錫電鍍槽需分開,銅則有特殊站點、黃光可共用;銅凸塊稼動率目前低、後續擴充資本支出不高。測試以客戶 Consign 為主,光測試目前僅有簡單機台;矽光報價尚未成熟、與 DDIC 相比代工費差異不大。目前看不到光通訊客戶在前 15 大客戶(占約 9 成營收)內。
- 最新進度(珩石筆記 Kō Wu,2026-10-14,公司說法為主、作者整理另標):Sales Team 近期赴美國與中國洽談 IC 設計公司與模組廠;專案數與營收占比仍低,以少量樣品、製程開發、客戶驗證為主;中系客戶決策與驗證較快,非中系大型客戶導入較長,有驗證中案件也有尚未進入 Sample 的新客戶。
- 非中系案件:以 Copper Bumping+特殊晶圓切割切入,涉及 OCS 元件(MEMS 架構),利用既有隱形切割(Stealth Dicing)設備;流程為接收晶圓→Bumping→Dicing→交回客戶驗證與封裝,客戶仍需完成製程/產品功能驗證,後續可能涉及下游系統整合驗證,無明確量產時間。
- 中系案件:對 AuSn(金錫)需求較高,含 12 吋 TIA 晶圓 AuSn 電鍍,已配置專用電鍍槽與藥水進行製程開發;Bumping 設備支援 8 吋與 12 吋、8 吋以下不承作;部分中國客戶反映當地較難找到符合需求的 AuSn 方案(客戶回饋,不代表中國無相關供應商)。
- 投資強度:初期新增僅 AuSn 電鍍槽、藥水配置與製程調整,其餘多沿用既有設備,目前無明顯產能瓶頸、暫無大幅擴充 Bumping 產能必要;電鍍槽為初期投入,藥水有耗用與使用期限、屬持續性成本。
- 報價:既有 DDIC Gold Bumping 加工費與金材料成本分開計價,金價約採三個月計價基礎,成本與報價有時間差;矽光 AuSn 案價格接受度較高、報價可能呈倍數提升,但材料計價、製程規格與服務內容不同,不能把報價倍數等同毛利率或獲利倍數,量體與營收占比仍低、無營收貢獻指引(與福邦小場「與 DDIC 代工費差異不大」口徑不同,見財測假設表備註)。
- 延伸方向:不限定 LPO、NPO 或特定架構,只要客戶元件由打線轉向凸塊互連即評估承作;案量足夠時希望延伸封裝與測試,光測試設備、流程與技術不同於電性測試,初期可能需客戶協助建立測試方法與程式再承接量產。PIC 與 EIC 目前仍分別 Bumping,尚未承接兩者 Hybrid Bonding 後的整合 Bumping,但已見客戶提出相關需求;凸塊材料須配合元件結構、接合方式、焊墊與基板/板端金屬處理,不能固定認定 PIC 用銅、EIC 用金或金錫。
- 作者整理(非公司表述):整理稿記載公司尚未具備大型 ABF FC-BGA 量產能力,但已評估高 I/O 產品需求,屬中長期布局。
- 邏輯測試新平台:南茂新增 PS5000 邏輯測試機台(UBS,2026-07-15),有機會切入 AI imaging SoC、智慧型手機處理器與 ASIC 測試市場;中信投顧(2026-08-12)另指出南茂資本支出中 7-10% 用於邏輯混合訊號測試機台採購(Advantest V93000 機型,多數 4Q26 進機),對應業務由過往 TV SoC 轉型至手機、ASIC FT 測試,來自多家台系 IC 設計客戶訂單,預估邏輯混合訊號營收占比可達 15-18%(2027 起貢獻)。
- 最新進度(福邦小場,2026-10-07,公司說法):4Q26 起階段性協助手機客戶測試手機 AP(現有 93K 1600 平台約 100 多台,可測 4G AP;5G 需 5000 平台,今年個位數台、明年數量待定),預計 2027 年中取得驗證結果,再與客戶討論能否切入 ASIC,AI ASIC 階段落在 2027 年底至 1H28;AP 測試為練兵,ASIC 對機台與測試平台要求更高、屬不同 know-how。邏輯業務過去集中 Driver IC,合作客戶含聯詠(既有 Driver IC 關係可提供平台)與聯發科(併購晨星後成為客戶)。邏輯占營收比重公司口徑不一(同一份紀錄一處稱約 10%、另一處稱僅約 4%),待核對。
- 最新進度(珩石筆記 Kō Wu,2026-10-14,公司說法):邏輯測試分階段——(1) Google Pixel 手機 AP 已進入量產,使用現有測試平台 PS1600;(2) 手機 SoC 規劃 2Q27–3Q27 推進驗證與導入,需新增較高規格 PS5000,初期考慮個位數台,手機 SoC 設備配置單套投資可能超過新台幣 1 億元;(3) Google TPU(AI ASIC)待前兩階段成果後再與客戶討論,設備價格、交期與資本支出為主要限制,量產時間未確認,目標明年底開始洽談下一代 Google TPU 小量測試訂單。客戶提出的 AI ASIC 需求量相當大,但公司依驗證成果、設備交期與實際訂單逐步投資、不一次承接;未來可討論由客戶提供設備(Consign),目前優先把手機 AP 與後續手機 SoC 做好。手機 AP 已量產、後續持續導入新案(對照福邦小場 2026-10-07:「4Q26 起階段性協助手機客戶測試、2027 年中取得驗證結果」,節奏口徑略有差異,待核對)。
- 營運與獲利結構(珩石筆記 Kō Wu,2026-10-14,公司說法):獲利能力排序為晶圓測試(CP)>成品測試(FT)>Bumping>Assembly;Bumping 受金價與成本反映時間差影響,封裝因材料與人工成本較高毛利率相對低。無塵室空間價值提高,持續淘汰或出售產值較低設備並檢視客戶寄放設備使用效率,稼動率須搭配設備新增、出售、汰換情況觀察;同時出售部分舊 DDIC 與 Gold Bumping 設備予中國業者,保留並發展高階 OLED、車用等較具價值產能。3034_聯詠(市)為最大客戶,有新產品需求公司仍會配合;公司希望擴大 Logic/Mixed Signal 業務。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| 記憶體封裝測試 | DRAM、Flash | 記憶體景氣循環、測試稼動率 |
| 顯示驅動 IC 封測 | 面板、消費電子 | 面板需求、DDIC 庫存 |
| 混合訊號 IC 封測 | 類比 / 混合訊號晶片 | 成熟製程 IC 需求 |
| 金凸塊封裝 | 矽光子、DDIC、EIC | 8 / 12 吋金凸塊驗證與矽光子客戶導入 |
| PS5000 邏輯測試機台 | AI imaging SoC、智慧型手機處理器、ASIC 測試 | 2027 起新測試業務貢獻(UBS 估) |
| 邏輯混合訊號 FT 測試(Advantest V93000) | 手機 AP、ASIC 測試(由 TV SoC 轉型) | 多台系 IC 設計客戶訂單,機台多數 4Q26 進機,估 2027 起營收占比 15-18%(中信投顧估) |
圖片 / 架構圖
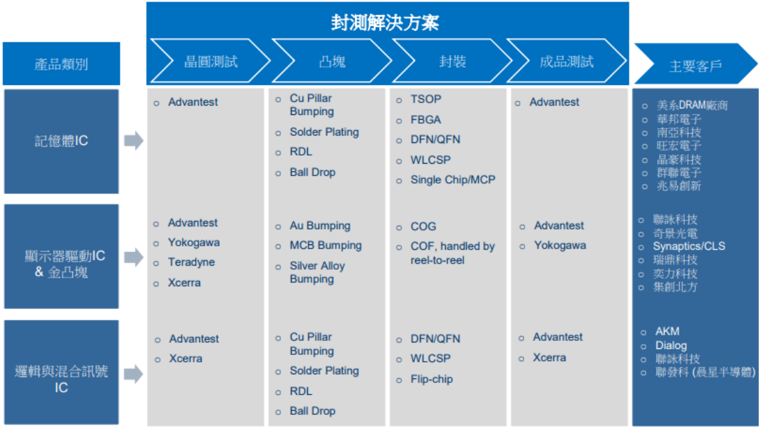
圖說:南茂封測解決方案矩陣圖,依產品類別(記憶體 IC/顯示器驅動 IC&金凸塊/邏輯與混合訊號 IC)對應晶圓測試→凸塊→封裝→成品測試流程,並列出各產品線主要客戶(含美系 DRAM 廠商、華邦電子、南亞科技、旺宏電子、晶豪科技、群聯電子、兆易創新等)。來源:報告_CTBC_南茂8150_20260812
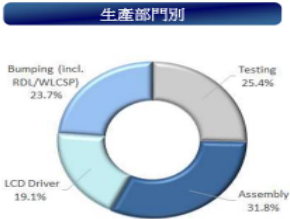
圖說:2Q26 生產部門別營收占比環圈圖,Assembly 31.8%、Testing 25.4%、Bumping(incl. RDL/WLCSP)23.7%、LCD Driver 19.1%。來源:報告_華南_南茂8150_20260930
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 27.9 | — | +26.6% | 本站推算† |
| 2026-11 | 27.9 | — | +30.4% | 本站推算† |
| 2026-10 | 27.8 | — | +27.5% | 本站推算† |
| 2026-09 | 27.9 | +0.2% | +33.8% | |
| 2026-08 | 27.9 | -1.3% | +33.3% | |
| 2026-07 | 28.2 | +11.2% | +43.6% | |
| 2026-06 | 25.4 | +6.5% | +37.2% | |
| 2026-05 | 23.8 | -3.1% | +17.7% | |
| 2026-04 | 24.6 | -1.6% | +32.2% | |
| 2026-03 | 25.0 | +16.7% | +23.1% | |
| 2026-02 | 21.4 | -6.4% | +22.1% | |
| 2026-01 | 22.9 | +4.0% | +31.2% | |
| 2025-12 | 22.0 | +2.9% | +23.8% | |
| 2025-11 | 21.4 | -1.7% | +16.7% | |
| 2025-10 | 21.8 | +4.3% | +22.0% | |
| 2025-09 | 20.9 | -0.1% | +10.5% | |
| 2025-08 | 20.9 | +6.3% | -1.2% | |
| 2025-07 | 19.7 | +6.3% | -4.7% | |
| 2025-06 | 18.5 | -8.7% | -3.5% | |
| 2025-05 | 20.3 | +8.8% | +0.1% | |
| 2025-04 | 18.6 | -8.4% | -0.4% | |
| 2025-03 | 20.3 | +15.7% | +5.1% | |
| 2025-02 | 17.6 | +0.6% | -1.2% | |
| 2025-01 | 17.5 | -1.9% | +2.1% | |
| 2024-12 | 17.8 | -3.0% | -5.4% | |
| 2024-11 | 18.3 | +2.8% | -2.1% | |
| 2024-10 | 17.8 | -5.5% | -9.4% |
2026 年已公布累計 227.2 億元;全年推算 310.8 億元(YoY +29.8%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | NT$2,538mn | +6.5% | +37% | 稼動率提升+驅動 IC 急單(漲價前拉貨)+記憶體 outsourcing 增加(UBS,2026-07-15) |
| 2026Q2 | NT$7,383mn | +6.5% QoQ | — | 大致符合 UBS/市場一致預期;驅動 IC 與金凸塊 QoQ 較強,記憶體受客戶產品轉換 DDR5 出貨暫時放緩抵銷(UBS,2026-07-15) |
| 2026-08 | NT$27.86 億 | -1.3% | +33.3% | 累計 199.27 億(YoY +29.3%)(報告_CTBC_封測半導體設備8月營收評析_20260911,2026-09-11);8 月單季 EPS NT$0.62,占 UBSe/street Q3 EPS 預估 49%/46%;8 月營收累計已達 Q3 UBS/street 預估 69%/68%,隱含 QoQ 10%+ 成長,Q3 毛利率估續季增,Q3 EPS 追蹤優於預期(UBS Fast Take,2026-09-29) |
| 2026-09 | NT$2,792mn | 0% | +34% | 9M26 累計 NT$22,719mn(YoY +30%);3Q26 QoQ +14%(共識 9%,達成率 104%)(Citi,2026-10-12) |
EPS 記錄
只放實績(A);預估值見「EPS 預估」。
| 季度 | EPS (NT$) | 營收 (NT$mn) | 毛利率 | 備註 |
|---|---|---|---|---|
| 1Q25 | 0.24 | 5,532 | 9.4% | |
| 2Q25 | -0.75 | 5,736 | 6.6% | 單季虧損;記憶體與 DDIC 谷底 |
| 3Q25 | 0.50 | 6,144 | 12.4% | |
| 4Q25 | 0.70 | 6,521 | 14.3% | |
| 1Q26 | 0.72 | 6,936 | 13.8% | QoQ +6.4%/YoY +25.4%(中信 2026-07-03);營益率 7.5%、產能利用率 71%(封裝 84%) |
| 2Q26 | 1.28 | 7,383 | 18.0% | QoQ +6.5%/YoY +28.7%,創 2014 年上市以來新高;毛利率 QoQ +4.2ppt/YoY +11.4ppt;營益率 12.8%(QoQ +5.3ppt、YoY +12.4ppt);淨利 8.92 億元、ROE 14.4%;平均稼動率 72%(封裝 78%、混合訊號及記憶體測試 74%、驅動 IC 封測 69%、晶圓凸塊 65%);1H26 EPS 2.00 元(營收 143.19 億元、毛利率 15.93%、營益率 10.25%,MOPS 115Q2 合併損益表);2Q25 為虧損(EPS −0.75、淨損 5.33 億元),本季係由虧轉盈非單純成長;公司法說(2026-08-11)。UBS/中信投顧兩份券商報告(2026-08-11/08-12)皆採 EPS 1.27(差 NT$0.01,屬各家調整口徑捨入差異) |
EPS 預估
| 財年 | 中信投顧 EPS(NT$,報告日:2026-08-12) | 華南投顧 EPS(NT$,報告日:2026-09-30) | UBS 營收(NT$mn,報告日:2026-08-11) | UBS EPS(NT$) | UBS Cons. EPS(NT$,報告日:2026-09-29) | UBS 毛利率 | UBS 營益率 | UBS P/E(x) |
|---|---|---|---|---|---|---|---|---|
| 2025A | 0.70 | 0.70 | 23,933 | 0.69 | — | 10.8% | 4.8% | 142.7 |
| 2026F/E | 4.83 | 4.47 | 30,438 | 4.50 | 4.82 | 17.4% | 11.4% | 22.0 |
| 2027F/E | 7.98 | 6.69 | 36,087 | 6.50 | 6.90 | 20.3% | 14.5% | 15.2 |
| 2028E | — | — | 40,772 | 7.95 | 7.95 | 21.3% | 15.8% | 12.5 |
中信投顧(2026-08-12):2026F/2027F EPS 由前次(2026-07-03)3.82/6.47 上修至 4.83/7.98(+26.5%/+23.3%),毛利率 17.7%/21.9%,主因矽光子金凸塊與邏輯混合訊號測試新平台挹注、漲價與產品組合改善。UBS(2026-08-11):2026E/27E/28E EPS 由前次(2026-07-15)4.15/6.19/7.35 再上修 5-8% 至 4.50/6.50/7.95,主因記憶體動能延續與 logic testing/AI ASIC 業務擴大成長貢獻。UBS(2026-09-29 Fast Take):全年 EPS 估值未變(仍 4.50/6.50/7.95),僅重申 Q3 追蹤優於預期;同份報告揭露 street consensus EPS 2026E/27E/28E 為 4.82/6.90/7.95,UBS 估值較 consensus 保守 6-7%(2028E 持平)。華南投顧(2026-09-30):2026F/2027F EPS 4.47/6.69,低於中信投顧與 UBS 估值,因華南 2027F 毛利率假設 20.5%/營益率 14.8% 較 UBS(20.3%/14.5%)略高但營收假設(383.1 億)較 UBS(NT$36,087mn ≈361 億)更高,惟稅後淨利率假設較保守;三家券商方向一致(獲利上修、矽光子+高階邏輯測試 2027 起貢獻放大)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| UBS(2026-08-11) | 2Q26 EPS 優於預期(1.27 vs UBSe/street 1.03/1.14)→ 記憶體業務動能延續+SiPh/logic testing/AI ASIC 新業務擴大布局 → 再上修 EPS | 2026-28E 資本支出上修至營收 25%+(原常態 <20%);記憶體+汽車應用需求穩健;logic testing 業務跨足 TV SoC 以外之手機 AP、AI ASIC(估佔 2026F 資本支出 7-10%);SiPh 業務 2027E 起貢獻更顯著 | 2026-28E EPS 較前次(2026-07-15)再上修 5-8% 至 4.50/6.50/7.95;TP 由 NT$156 上調至 NT$166(維持 23x 2027-28E 平均 PE 倍數不變),重申 Buy;TP 沿革:105(2026-07-15前)→156(2026-07-15)→166(2026-08-11) |
| UBS(情境分析,2026-07-15) | Base/Upside/Downside 三情境(皆基於 2026E/2027E YoY sales growth 與 GM 假設) | Upside:sales +30%/21%、GM 18.2%/23.0%(驅動 IC 復甦更強+SiPh 滲透加速+ASP 再升);Downside:sales +21%/11%、GM 15.4%/17.0%(終端需求疲弱、稼動率與 ASP 走弱) | TP 區間 NT$60(downside,13x)–NT$156(base,23x)–NT$220(upside,25x),Upside/Downside 比 2:1(基期為 2026-07-15 報告,尚未反映 08-11 最新上修) |
| 中信投顧(2026-08-12) | 2Q26 營收/毛利率/EPS 全面優於中信自身估值與市場共識(詳見「季度財報與預估差異」)→ 3Q26 展望延續漲價+需求動能 → 上修全年 EPS | 2026F/2027F 營收 YoY +27.5%/+28.6%;毛利率 17.7%/21.9%;3Q26F 營收 78.9 億元(QoQ+6.8%)、毛利率 18.6%(QoQ+0.7ppt);矽光子金凸塊 2-3 個客戶 1H27 試產、2027 營收占比 3-5%;邏輯混合訊號測試轉型(V93000 機台 4Q26 進機)2027 起營收占比 15-18% | 2026F/2027F EPS 由 3.82/6.47 上修至 4.83/7.98;TP 由 NT$150 上調至 NT$160(20x 2027 EPS 7.98),維持 Buy |
| 公司 guidance(2026-08-11 法說,董事會決議) | 資本支出/營收比大幅上修 → 支撐矽光子、AI ASIC 測試與記憶體擴產 | 2026 全年資本支出上調至營收 25% 以上(原多控制在 20% 以下);2027(明年)預估仍將維持 25% 以上,長期目標盼回落至 20% 以下;邏輯與混合訊號測試佔今年資本支出約 7-10%,明年比重預期再提升 | 資本支出強度顯著上修,反映擴大投資光通訊矽光子供應鏈與 AI ASIC/邏輯測試新業務;中信投顧(2026-08-12)交叉驗證:預估 2026 年資本支出達 76.3 億元(YoY +108.1%),1H26 已支出 29.2 億元(占比 38.2%),2H26F 47.1 億元(YoY +87.7%),其中 5.3-7.6 億元用於採購 SoC FT 測試機台(Advantest V93000) |
| UBS Fast Take(2026-09-29) | 8 月單月 EPS/營收已知數 → 佔 Q3E 比重反推 Q3 動能優於預期 | 8 月 EPS NT$0.62,占 UBSe/street Q3 EPS 預估 49%/46%;8 月累計營收占 Q3 UBS/street 預估 69%/68%,隱含 QoQ 10%+ 成長;Q3 毛利率估續季改善(非業外驅動、係營運利益率強度) | 未調整 2026-28E EPS(維持 4.50/6.50/7.95)與 TP(維持 NT$166),僅重申 Q3 EPS 追蹤優於 UBS/street 預期 |
| 華南投顧(2026-09-30) | 1Q26 記憶體封測報價調漲反映成本 + 客戶簽署 3 年以上保障合約 → 產能利用率與投資回報確立 + 矽光子銅凸塊新業務挹注 → 2027F EPS 上修 | 2026F 營收 309.1 億、毛利率 17.5%、營益率 11.5%;2027F 營收 383.1 億、毛利率 20.5%、營益率 14.8%;矽光子/光學銅凸塊 + 高階邏輯測試業務 2027F/2028F 合計貢獻營收約 4%/8%(與 UBS 6%/10% 量級相近) | 2027F 稅後 EPS 6.69,給予 18.0x PER,TP 由 NT$70(2026-02-25)大幅上修至 NT$120,評等維持買進;隱含漲幅 14.83%(收盤 NT$104.50) |
| 公司說法(福邦小場,2026-10-07) | 稼動率尚未滿載 → 近期調漲主要反映材料與電費成本;邏輯與矽光為客戶導向、Consign 控風險 | 資本支出約占營收 25%(疫情後一度降至 16–18%,今年回到 25%,明年營收成長故落在區間上緣);折舊今年約 QoQ +3%、明年增幅稍高;2H26 增加測試機台以記憶體為主(綁長約,增兩位數以上)、邏輯亦增;毛利率隨稼動率好轉提升(夏季電費稍高)、未來模型可參考目前毛利率水準;DDIC 低毛利歸 LCD 業務、機台持續處分,保留高階 OLED、車用與 TDDI 產能;4Q26 無量化指引,12 月後較明確 | 4Q26 記憶體續向上、明年客戶需求佳;Driver IC 因 1H26 提前拉貨,後續 Android 需求恐拖累(水果品牌非 Pro 版 Driver 案已在生產(原文代稱));矽品(福邦提問稱為最大股東)持續獨立營運,可能外溢先進封裝 Bumping |
| 公司說法(珩石筆記 Kō Wu,2026-10-14) | 4Q26 分業務方向 → 漲價效益與電費壓力消退 → 獲利;成本轉嫁報價 | 4Q26:Memory 持續成長(主要營運與擴產動能)、DDIC 大致持平(Apple 相關為非 Pro 版、量體普通)、Logic/Mixed Signal 小幅增加(手機 AP 已量產)、車用穩定、TV 與消費性手機相關 DDIC 偏弱(品牌端受記憶體取得、成本上升與前期拉貨影響);4Q 另有客戶年底盤點(例行);2027 年預算編列中,未提供全年展望。3Q 部分 Driver IC 調漲(測試板等供應商成本上升)、2Q 的 DDIC 封裝已直接漲價;8 月自結獲利改善含漲價與部分記憶體客戶新價生效;3Q 受夏季電費影響、4Q 該壓力消退,但未提供明確毛利率目標。2026 Capex 預估落在營收 20%–25% 區間上緣(記憶體需求回升帶動測試設備採購),2027 初步方向可能相近、待預算;投資以記憶體測試為主、搭配 DDIC 與邏輯新案,封裝相關約占全年 Capex 兩成(設備汰換、維運、去瓶頸、策略性設備) | 無量化指引;Capex 口徑:2Q26 法說(2026-08-11)稱 2026/2027 皆 25% 以上,福邦小場(2026-10-07)稱約 25%,本筆記稱 20%–25% 區間上緣,三者差異待核對;既有產品報價隨成本調整、新產品重新議價(產能、成本、合理利潤) |
⚠️ 財務變化(規則 #14):資本支出強度大幅上修
董事會於 2Q26 法說(2026-08-11)同場通過上調 2026 年資本支出目標,由過往多控制在營收 20% 以下,上修至超過營收 25%;2027 年(明年)預估仍將維持 25% 以上。資本支出強度顯著跳升,反映公司加速投入光通訊矽光子供應鏈、AI ASIC/邏輯測試新平台與記憶體客戶擴產;後續需觀察新業務營收貢獻是否如期於 2027-28 年兌現(見「觀察指標」)。
⚠️ 財務變化(規則 #14):華南投顧目標價由 NT$70 大幅上修至 NT$120
華南投顧(2026-09-30)評等調整報告將 TP 由 2026-02-25 發布的 NT$70 一口氣上修至 NT$120(+71%),2027F 稅後 EPS 預估 6.69 元(給予 18.0x PER),主因矽光子光學銅凸塊新業務 2027 起貢獻營收+記憶體缺貨延續。同日 UBS Fast Take(2026-09-29)維持 TP NT$166(23x 2027-28E 平均 PE)不變,兩家目標價區間差距達 NT$46(120 vs 166),評價倍數(18x vs 23x forward PE)與 2027F EPS 假設(6.69 vs 6.50,接近)皆有差異,非單純矛盾而是評價保守度不同,皆與現價 NT$104.50 有正向乖離空間。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 華南投顧 | 2026-09-30 | 買進(評等調整,維持) | NT$120(自 70 大幅上修) | 18.0x 2027F EPS 6.69;收盤 NT$104.50,隱含漲幅 +14.83% | 報告_華南_南茂8150_20260930 |
| UBS | 2026-09-29 | Buy(重申,Fast Take) | NT$166(維持不變) | 23x 2027-28E 平均 PE(倍數與 EPS 估值皆未變);29 Sep 收 NT$104.50,潛在 +58.9% | 報告_UBS_南茂8150_20260929 |
| UBS | 2026-08-11 | Buy(重申) | NT$166(自 156 上修) | 23x 2027-28E 平均 PE(倍數不變,EPS 上修帶動);前日收 NT$99.0,潛在 +67.7% | 報告_UBS_南茂8150_20260811 |
| 中信投顧 | 2026-08-12 | Buy(維持) | NT$160(自 150 上修) | 20x 2027 EPS 7.98;前日收 NT$99.0,潛在 +61.6% | 報告_CTBC_南茂8150_20260812 |
| UBS | 2026-07-15 | Buy(重申) | NT$156(自 105 上修) | 23x 2027-28E 平均 PE(自 19x 2027E PE 上調),對照歷史 5-27x 區間、OSAT 同業平均;前日收 NT$114,潛在 +37% | 報告_UBS_南茂8150_20260715 |
| 中信投顧 | 2026-07-03 | Buy | NT$150 | 23x 2027 EPS 6.47;前日收 NT$108.5,潛在 +38.2% | 報告_CTBC_8150南茂_20260703 |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 資本支出/營收比 | 2026-27 是否維持在 25% 以上,驗證矽光子/ASIC/記憶體測試擴產力度是否落實 |
| 光通訊矽光子供應鏈訂單 | 2027 起是否如期取得新訂單、營收占比是否達 3-5% |
| 手機/AI ASIC 新產品專案 | 年底車用子系統量產進度,作為 2027 客戶需求擴充基礎的驗證指標;手機 AP 測試 2027 年中驗證結果是否轉進 ASIC |
| 矽光子送樣轉量產 | 2–3 家送樣客戶 2027 是否進入小量;金錫/銅凸塊路線客戶分流;中國專案進展 |
| 邏輯業務占比 | 公司口徑約 4%~10% 不一,需追蹤正式揭露 |
| 手機 SoC/PS5000 與 AI ASIC 進程 | 2Q27–3Q27 手機 SoC 驗證與 PS5000 進機台數、單套設備投資是否逾 1 億元;2027 年底能否洽談下一代 Google TPU 小量測試訂單、是否採客戶 Consign |
| AuSn/銅凸塊案件與設備處分 | 中系 12 吋 TIA AuSn 案件是否轉量產;OCS(MEMS)銅凸塊案是否進入下游系統驗證;舊 DDIC/Gold Bumping 設備出售中國的進度與稼動率口徑 |
公司行事曆
- 10/13週二營收9月營收公布營收 27.92 億、年增 +33.8%、月增 +0.2%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心中)
- 12/10週四營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(近 7 次有 7 次落在此區間;最常見:法定期限當天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 3Q25 / 1Q26 | 成本驅動漲價 8-15% / 3-9% | 漲價 | ⭐⭐⭐ | 載板、金線、樹脂等材料占銷售成本 40-42% |
| 2026-03-10 | 購入群創南科廠房約 10,381 坪 | 產能 | ⭐⭐ | 對應後續封測需求 |
| 2H26 | 多個美系晶片客戶驗證 8 / 12 吋矽光子金凸塊封裝 | 驗證 | ⭐⭐⭐ | 低阻抗 / 高散熱鍍金取代傳統銅線;UBS:南茂採銅凸塊路線進展快於頎邦金凸塊路線 |
| 2026-08-11 起 | 公司法說首度公開宣示以現有晶圓凸塊(銅柱凸塊、矽晶凸塊)產能與封測技術資源跨足光通訊矽光子產品供應鏈 | 新產品/路線 | ⭐⭐⭐ | 公司法說(2026-08-11);視客戶需求擴充相關晶圓凸塊與封測產能 |
| 2026 | 南科新廠房設置記憶體(機體)測試產能,並積極進行廠房空間整併與優化,因應未來 3-5 年營運成長 | 產能擴增 | ⭐⭐⭐ | 公司法說(2026-08-11) |
| 2026 下半年 | 由 TV SoC 跨入手機與 ASIC、AI ASIC 相關產品,多個手機專案進行中;年底有高規車用子系統到位開始少量生產 | 新產品 | ⭐⭐ | 公司法說(2026-08-11);為 2027 起客戶需求逐步擴充的基礎 |
| 2026Q4 | 開始階段性協助手機客戶測試手機 AP;2027 年中取得驗證結果,再評估 ASIC(2027 年底~1H28) | 新產品 | ⭐⭐⭐ | 福邦小場(2026-10-07);使用既有 93K 1600 平台 |
| 2Q27–3Q27 | 手機 SoC 推進驗證與導入,需新增 PS5000 較高規格測試設備(初期個位數台、單套投資可能逾新台幣 1 億元) | 新產品/設備 | ⭐⭐⭐ | 珩石筆記 Kō Wu(2026-10-14)公司說法;手機 AP 已進入量產(PS1600 平台) |
| 2027 年底 | 開始洽談下一代 Google TPU 小量測試訂單(目標);量產時間未確認,受設備價格、交期與 Capex 限制,可能由客戶 Consign 設備 | 新產品 | ⭐⭐⭐ | 珩石筆記 Kō Wu(2026-10-14)公司說法;與福邦小場「AI ASIC 階段 2027 年底~1H28」一致 |
| 2026 年底~2027 年初 | 台南新購廠房無塵室建置完成並開始貢獻營收 | 產能 | ⭐⭐ | 福邦小場(2026-10-07):主要規劃部分測試業務,2–3 樓合計約等同原廠房 5 層樓面積 |
| 2026Q4 | 邏輯混合訊號測試機台(Advantest V93000)多數進機 | 設備採購 | ⭐⭐ | 中信投顧(2026-08-12);資本支出中 5.3-7.6 億元用於採購,支撐 2027 起手機/ASIC FT 測試營收占比 15-18% |
| 2027 | 矽光子小量生產(2026 年僅少量樣品、送樣約 2–3 家),2028 年盼大規模量產 | 驗證/放量 | ⭐⭐⭐ | 福邦小場(2026-10-07)公司說法 |
| 2027 | 矽光子金凸塊新訂單,營收占比有望達 3-5%;UBS 估 SiPh/optical+logic testing 合計佔營收 6% | 放量 | ⭐⭐⭐ | 與頎邦、瑞峰半導體及中國同業競合 |
| 2028 | UBS 估 SiPh/optical+logic testing 佔營收 10% | 放量 | ⭐⭐ | 毛利率優於傳統 DDIC/記憶體封測 |
供應鏈位置
- 所屬環節:#環節/IC封裝測試、#環節/測試
- 相關技術:技術_DRAM、技術_矽光子
- 同業 / 競爭:6239_力成(市)、2449_京元電(市)、6147_頎邦(櫃)。
- 1Q26 產品組合:金凸塊 21%、DRAM / SRAM 22%、NAND 29%、DDIC 18%、混合訊號 11%;低毛利面板占比降至 20% 以下。
- 記憶體封測客戶包含美光、2337_旺宏(市)、2344_華邦電(市)、2408_南亞科技(市)、群聯等;面板驅動 IC 客戶包含 3034_聯詠(市) 等。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6239_力成(市) | 同業 | 記憶體封測與邏輯封測同業 |
| 2449_京元電(市) | 同業 / 互補 | 測試服務供應商,偏邏輯與 AI XPU 測試 |
| 6147_頎邦(櫃) | 同業 | 顯示驅動 IC 封測相關公司;矽光子金凸塊封裝路線競爭——頎邦採金凸塊(gold bumping),南茂採銅凸塊(copper bumping),UBS(2026-07-15)估南茂進展較快 |
| 7873_瑞峰半導體(興) | 同業 / 競合 | 矽光子金凸塊封裝供應商之一 |
| 2337_旺宏(市) | 客戶 | 記憶體封測客戶 |
| 2344_華邦電(市) | 客戶 | 記憶體封測客戶 |
| 2408_南亞科技(市) | 客戶 | 記憶體封測客戶 |
| 3034_聯詠(市) | 客戶 | 面板驅動 IC 封測客戶;為南茂最大客戶(珩石筆記 Kō Wu,2026-10-14),邏輯/混合訊號亦可借既有 Driver IC 關係擴大 |
| 3481_群創(市) | 資產交易 | 2026/03/10 南茂購入群創南科廠房約 10,381 坪 |
| 6857.JP(advantest) | 設備供應商 | 邏輯混合訊號 FT 測試機台(V93000),多數 2026Q4 進機(中信投顧 2026-08-12) |
| 3711_日月光投控(市) | 同業 | 封測業同業競爭者(華南投顧 2026-09-30);福邦小場提問稱矽品為南茂最大股東,公司答覆過去營運皆維持獨立、矽品先進封裝需求可能外溢至南茂 Bumping(待核對) |
| 2454_聯發科(市) | 邏輯測試客戶 | 併購晨星後成為客戶(福邦小場,2026-10-07) |
| AMKR.US(amkor) | 同業 | 封測業同業競爭者(華南投顧 2026-09-30) |
| HIMX.US(himax) | 客戶 | LCD 驅動 IC 封測客戶(華南投顧 2026-09-30) |
華南投顧(2026-09-30)另點名 STATS ChipPAC 為同業、晶豪科為記憶體客戶、奕力/瑞鼎為 LCD 驅動 IC 客戶;晶豪科已於 2026-10-02 建頁 3006_晶豪科(市) 並列入
related_companies;STATS ChipPAC、奕力/瑞鼎庫內尚無公司頁,暫以文字記錄於「基本資料」。
來源
- TWSE / 公開股市資料:8150 南茂為上市半導體業公司,業務涵蓋記憶體封裝測試、顯示驅動 IC 封裝測試與混合訊號 IC 封測。
- 報告_CTBC_8150南茂_20260703 — 中信投顧,2026-07-03;Buy TP NT$150,EPS 2026F / 2027F 為 NT$3.82 / 6.47,矽光子金凸塊封裝與漲價動能
- 報告_UBS_南茂8150_20260715 — UBS(Jerry Su / Annie Chen),2026-07-15;重申 Buy,TP 由 NT$105 上修至 NT$156(23x 2027-28E 平均 PE);2026-28E EPS 上修 4%/14%/19% 至 4.15/6.19/7.35;記憶體動能延續、驅動 IC 急單/漲價、SiPh/optical bumping(銅凸塊路線快於頎邦金凸塊)與 PS5000 邏輯測試新平台為成長動能;6 月營收 NT$2,538mn(+6.5% MoM/+37% YoY)
- 活動_南茂8150_2Q26法說memo_20260811 — AI 法說會 memo,2026-08-11;2Q26 營收 73.83 億元(QoQ+6.5%、YoY+28.7%,2014 年上市以來新高)、毛利率 18%、EPS 1.28 元(2022Q3 以來新高)、淨利 8.92 億元/ROE 14.4%;董事會通過上調 2026 資本支出至營收 25% 以上(原 <20%)、2027 同樣預估 25% 以上;首度公開宣示跨足光通訊矽光子供應鏈、南科新廠記憶體測試產能、跨入手機/ASIC/AI ASIC 新產品
- 報告_UBS_南茂8150_20260811 — UBS(Jerry Su/Annie Chen),2026-08-11;2Q26 EPS 1.27 優於預期,TP 由 NT$156 上修至 NT$166(23x 2027-28E 平均 PE 不變),2026-28E EPS 再上修 5-8% 至 4.50/6.50/7.95;成長動能:記憶體、logic testing 跨足手機 AP/AI ASIC、SiPh 供應鏈布局
- 報告_CTBC_南茂8150_20260812 — 中信投顧(李柏賢),2026-08-12;2Q26 營收/毛利率/EPS 全面優於預期,3Q26 展望持續受惠漲價與需求動能,TP 由 NT$150 上調至 NT$160(20x 2027 EPS 7.98),2026F/2027F EPS 上修至 4.83/7.98;補充邏輯混合訊號 FT 測試轉型(Advantest V93000,4Q26 進機)與矽光子金錫/銅柱凸塊雙製程驗證細節
- 報告_UBS_南茂8150_20260929 — UBS(Jerry Su/Annie Chen),2026-09-29 Fast Take;8 月 EPS NT$0.62(占 UBSe/street Q3 EPS 49%/46%),8 月累計營收占 Q3 UBS/street 預估 69%/68%,Q3 EPS 追蹤優於預期;TP/EPS 估值均維持不變(Buy,NT$166;2026-28E EPS 4.50/6.50/7.95)
- 報告_華南_南茂8150_20260930 — 華南投顧(盧奕樺),2026-09-30 評等調整報告;買進,TP 由 NT$70 大幅上修至 NT$120(18.0x 2027F EPS 6.69),2026F/2027F EPS 4.47/6.69;矽光子光學銅凸塊與高階邏輯測試 2027/2028F 合計貢獻營收約 4%/8%,記憶體升級與缺貨動能延續
- 活動_南茂8150_福邦小場memo_20261007 — 福邦證券小場(使用者貼文),2026-10-07;矽光子送樣約 2–3 家、2027 小量/2028 大規模,銅/金錫凸塊製程差異,手機 AP 測試練兵與 ASIC 時程,資本支出約占營收 25%
- 活動_南茂8150_珩石法說筆記_KōWu_20261014 — 珩石 Notion(Kō Wu),2026-10-14;4Q26 分業務方向、漲價與電費、Capex 20–25% 上緣、邏輯測試分階段(手機 AP→手機 SoC 2Q–3Q27→Google TPU)、矽光 Bumping(OCS 銅凸塊+Stealth Dicing、中系 12 吋 TIA AuSn)