基本資料
台半成立於 1979 年,為功率元件製造與封測廠商,產品涵蓋整流器、MOSFET、TVS、ESD 保護元件、IGBT 等。晶圓製造有宜蘭六吋廠和天津四吋廠,後段封測則有天津和山東兩座廠房;半導體以及條碼印表機(子公司鼎翰 3611 TT,持股 35.74%,合併認列)分別占 1H26 營收比重為 38% 和 62%(元富投顧,2026-10-12)。半導體業務主要產品包含 MOSFET、保護元件 TVS 和 ESD、二極體;MOSFET 產品線主要透過聯電等晶圓代工廠合作,非 MOSFET 產品線以自製為主。以產品應用而言,1H26 車用、工業、3C 和其他分別占半導體營收比重 59%、16%、23%、2%。因 MOSFET 業務拓展有成,營收占比由 2024 年中個位數提升至目前約 20%,且車用客戶結構由中系擴展至歐美客戶,產品組合優化為毛利率改善另一主因。SiC 供應鏈重點在 1200V wide-bandgap SiC Schottky diode;公司新聞稿列 MPS 結構、AEC-Q101、最高接面溫度 175°C,目標應用為 EV fast charging、energy storage、industrial telecom power supplies。
圖片 / 架構圖
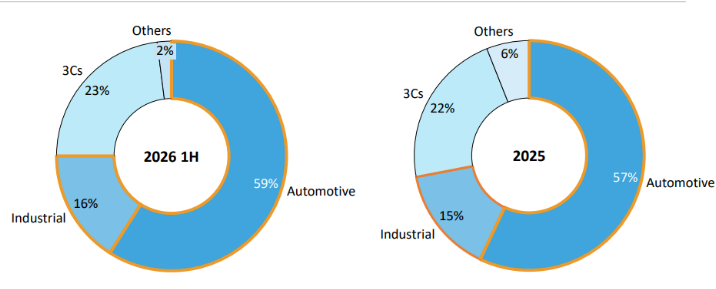
台半半導體事業應用環圈圖:2026 1H 占比 Automotive 59%、Industrial 16%、3Cs 23%、Others 2%(vs 2025 全年 Automotive 57%、Industrial 15%、3Cs 22%、Others 6%),顯示車用占比續升。來源:元富投顧,2026-10-12。
SiC 產品
| 產品 | 規格 / 特性 | 應用 |
|---|---|---|
| 1200V SiC Schottky diode | MPS 結構、AEC-Q101、175°C、低 Vf / 低漏電 / 低電容電荷 | 快充、儲能、工業與電信電源 |
月營收(近 24 個月)
下次公布11/10(二) 10月營收 預估:可能 11/10 公布(近 10 次有 9 次落在此區間;最常見:法定期限當天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 19.2 | — | +26.0% | 本站推算† |
| 2026-11 | 18.4 | — | +28.1% | 本站推算† |
| 2026-10 | 17.8 | — | +24.6% | 本站推算† |
| 2026-09 | 18.0 | +5.0% | +15.3% | |
| 2026-08 | 17.1 | -0.9% | +22.4% | |
| 2026-07 | 17.3 | +3.6% | +24.1% | |
| 2026-06 | 16.7 | -5.5% | +9.4% | |
| 2026-05 | 17.7 | +7.6% | +11.8% | |
| 2026-04 | 16.4 | +2.3% | +2.6% | |
| 2026-03 | 16.0 | +21.3% | +0.4% | |
| 2026-02 | 13.2 | -9.7% | -10.8% | |
| 2026-01 | 14.7 | -4.0% | +2.2% | |
| 2025-12 | 15.3 | +6.1% | +4.6% | |
| 2025-11 | 14.4 | +1.0% | +1.3% | |
| 2025-10 | 14.3 | -8.7% | +6.9% | |
| 2025-09 | 15.6 | +11.5% | +24.1% | |
| 2025-08 | 14.0 | +0.4% | +6.6% | |
| 2025-07 | 13.9 | -8.6% | +9.9% | |
| 2025-06 | 15.3 | -3.5% | +33.4% | |
| 2025-05 | 15.8 | -1.2% | +29.6% | |
| 2025-04 | 16.0 | +0.2% | +31.6% | |
| 2025-03 | 16.0 | +7.8% | +51.1% | |
| 2025-02 | 14.8 | +3.4% | +51.9% | |
| 2025-01 | 14.3 | -1.7% | +26.0% | |
| 2024-12 | 14.6 | +2.7% | +42.4% | |
| 2024-11 | 14.2 | +6.5% | +12.3% | |
| 2024-10 | 13.3 | +6.0% | +11.8% |
2026 年已公布累計 147.2 億元;全年推算 202.6 億元(YoY +12.8%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
只放實績(A)。
| 季度 | EPS (元) | QoQ | YoY | 毛利率 | 備註 |
|---|---|---|---|---|---|
| 1Q26 | 0.70 | +0.1% | -2.6% | 31.3% | |
| 2Q26 | 0.83 | +15.7% | +7.9% | 29.6% |
EPS 預估
| 年度 | 元富投顧 EPS(報告日:2026-10-12) | 備註 |
|---|---|---|
| 3Q26E | 1.03 | 營收 52.35 億元(QoQ +3%),毛利率 30.8%(上季 29.6%),無一次性晶圓報廢影響+產品漲價效益 |
| 4Q26F | 1.22 | 營收 53.53 億元(QoQ +2%),毛利率 31.7%,受惠更多品項 11 月漲價 |
| 2026E | 3.78 | 營收 200.58 億元(YoY +11.7%),毛利率 30.9%,營益率 10.1% |
| 2027F | 5.89 | 營收 223.21 億元(YoY +11.3%),毛利率 32.4%,營益率 12.6% |
⚠️ 2026/2027 年 EPS 估算分歧:元富投顧(個股深度報告,2026-10-12)預估 2026E/2027F EPS 3.78/5.89 元;華南投顧(PMIC 與功率半導體產業報告,2026-10-13,表列 TEJ 口徑)同期列示台半 2025 實績 EPS 2.07 元、2026F 4.54 元、2027F 9.56 元,與元富揭露之 2025 EPS 1.82 元(元富財報模型)、2026E/2027F 3.78/5.89 元差異顯著(2027F 相差逾 60%)。兩份報告發布時間相近但估算基礎可能不同(元富為自建財測模型;華南表格疑為市場 TEJ 一致預期彙整),暫列兩組數字並陳,未逕行調整既有數字,待後續報告釐清。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 元富投顧(2026-10-12) | 產品漲價(4/7/11 月三次)+鼎翰併購 Bluebird 綜效+安世轉單+AI 外溢需求改善供需 → 稼動率提升為主、漲價為輔 → 毛利率逐季改善 | 3Q26 無一次性晶圓報廢影響;4Q26 更多品項 11 月漲價;安世轉單單季 +3-4 百萬美元;2027 年產品漲價效應擴及部分合約客戶(今年僅限占比近半之非合約客戶) | 2026E/2027F EPS 3.78/5.89 元;TP NT$130(2027 PER × 22) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 元富投顧 | 2026-10-12 | 買進(BUY) | NT$130 | 2027F EPS 5.89 × 22x;2027 年產品漲價將擴及更多客戶;股價 NT$100.5(52 週高低 NT$50.8-144) | 報告_元富_台半5425_20261012 |
華南論壇口述補充(活動_華南PMIC與功率半導體論壇_珩石memo_20261013,王騏杰整理,2026-10-13):華南分析師功率半導體偏好排序中台半居第三(強茂、德微、台半、富鼎)。安世車用轉單每季約 US$200-300 萬,預期未來兩至三年持續發酵,車用重新驗證複雜、轉單後有機會形成較長期客戶關係;漲價第三波時點簡報寫 3Q26 末、口述則提 4 月、7 月、11 月三波,實際生效時間待確認;晶圓廠預計年底損平,宜蘭封裝增兩條線、山東增一條,2027 年封裝產能年增約 30%。報告數字見 報告_華南_PMIC與功率半導體_20261013。
資訊衝突:2027 年 1Q 封裝新增產線的廠區分配
同場華南論壇兩份珩石筆記說法相反:王騏杰(2026-10-13)記「宜蘭增加兩條線、山東增加一條」;Niuniu(2026-10-15,活動_華南PMIC與功率半導體論壇_珩石筆記_Niuniu_20261015,Q15)記「1Q27 山東新增兩條線、宜蘭新增一條」。兩者都同意 2027 年整體封裝產值年增約 30%、宜蘭六吋晶圓廠預期 2026 年底損益兩平;廠區分配待向公司確認,暫並列。
成長動能/催化劑
TVS / MOSFET OOC 轉單
- 台半(TSC)在 TVS 與 MOSFET 均有受惠 Nexperia 事件(Out-of-China)轉單(定錨)。
- 定錨提及台半為 TVS + 小訊號 MOSFET 的轉單受惠廠商,與德微並列;漲價幅度 15–20%(TVS),MOSFET 類似。
SiC Diode 升規
- SiC 1200V Schottky Diode:隨 AI PSU、HVDC 架構(800V SiC 場景)升規,台半 SiC diode 技術門檻提升帶動 ASP 升高(定錨)。
- 功率半導體漲價+去中化轉單:2026 起國際 IDM(Infineon/ON Semi/STM 等)啟動功率元件漲價循環;Nexperia/揚傑受出口禁令與制裁,歐美車用整流器訂單尋求非中系替代,台半具 IDM 車用整流器(40–60V)為主的受惠定位。詳見 分析_功率半導體漲價循環與去中化轉單_福邦_20260624、技術_功率半導體。
2027 年產品漲價將擴及更多客戶(元富投顧,2026-10-12)
- 台半今年 4、7 月已調整部分產品價格,11 月將再調整更多品項;惟今年產品漲價效益僅限於營運占比近半之非合約客戶,預期 2027 年產品漲價效應將擴及部分合約客戶。毛利率改善幅度目前來自稼動率提升勝於產品漲價因素。
- 安世半導體(Nexperia)轉單效益增加單季營收達 3-4 百萬美元,因車用客戶驗證時程冗長,後續訂單延續性高;轉單後預期成為長期客戶(與華南投顧 2026-09-18 揭露之每季 US$200-300 萬轉單金額同一區間)。
- AI 外溢需求改善供需平衡:AI 營收僅占公司營收個位數,但 Onsemi 法說會將 AI 資料中心功率半導體市場規模預估由 120 億美元大幅調升至 500 億美元,Infineon 預期今明年資料中心營收達 16 億和 25 億歐元;AI 外溢需求致使成熟製程產能排擠,國際 IDM 大廠將資源轉移至 AI 用高瓦數電源模組與高階 SiC/GaN,致使車用與工控 MOSFET、二極體供給較過去吃緊。公司預估 2026/2027 年 AI 伺服器機櫃營收占比上看 5%/8% 以上(華南投顧,2026-10-13)。
- 銅、金價格居高不下致使成本增加,加計委外晶圓代工和封測成本皆增加;台半預計於 3Q26 末再度漲價,漲幅 10%~15%(部分滿載產品達 20%),漲價效益將於 2H26 陸續顯現(華南投顧,2026-10-13)。
公司行事曆
- 10/13週二營收9月營收公布營收 18.0 億、年增 +15.3%、月增 +5.0%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/10)可能 11/10 公布(近 10 次有 9 次落在此區間;最常見:法定期限當天,信心高)
- 12/10週四營收11月營收(預估 12/10)可能 12/10 公布(近 10 次有 9 次落在此區間;最常見:法定期限當天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 2026-06-12 | TVS + MOSFET OOC 轉單 + SiC 漲價確認 | 供需 / 漲價 | ⭐⭐ | 定錨:TVS 漲價幅度 15–20%,MOSFET 類似 |
| 2026(4、7 月已執行,11 月預計) | 全年三次調漲報價 | 漲價 | ⭐⭐⭐ | 元富投顧,2026-10-12;銅、金價格高檔+委外晶圓代工封測成本增加 |
| 2026Q3 末 | 再度漲價,漲幅 10%~15%(部分滿載產品達 20%) | 漲價 | ⭐⭐⭐ | 華南投顧,2026-10-13;漲價效益 2H26 陸續顯現 |
| 未來 2-3 年 | 安世車用產品每季轉單金額 US$200-300 萬(約當 3-4 百萬美元),轉單後成為長期客戶 | 轉單 | ⭐⭐ | 華南投顧 4Q26 投資季刊(2026-09-18);元富投顧(2026-10-12)同口徑確認 |
| 2027 | 產品漲價效應擴及部分合約客戶(今年僅限非合約客戶) | 漲價 | ⭐⭐⭐ | 元富投顧,2026-10-12 |
| 2026/2027 | AI 伺服器機櫃營收占比公司預估上看 5%/8% 以上 | 放量 | ⭐⭐ | 華南投顧,2026-10-13 |
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2481_強茂(市) | 同業 | SiC diode / 分離式功率元件 |
| 8255_朋程(櫃) | 功率模組同業 | 車用 / 儲能 / AI 電源模組觀察 |
| 3707_漢磊(櫃) | 上游製程平台映射 | SiC MOSFET / SBD 製程平台,台半位於下游元件端 |
來源
- 活動_華南PMIC與功率半導體論壇_珩石memo_20261013 — 華南投顧 PMIC 論壇 memo(王騏杰整理),2026-10-13;偏好排序第三、安世轉單與漲價時點口述
- 活動_華南PMIC與功率半導體論壇_珩石筆記_Niuniu_20261015 — 華南 PMIC 論壇筆記(Niuniu),2026-10-15;同場另一份整理,封裝新增產線廠區分配與王騏杰版相反(見上方 ⚠️)
- 台半:1200V Wide-Bandgap SiC Schottky Diodes
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;TVS / MOSFET 漲價 / OOC 轉單
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,安世車用轉單每季 US$200-300 萬
- 報告_元富_台半5425_20261012 — 元富投顧(蘇建彰),2026-10-12;買進 TP NT$130(2027 PER×22);2026E/2027F EPS 3.78/5.89;三次漲價(4/7/11 月)、安世轉單 US$3-4mn/季、AI 外溢需求改善供需
- 報告_華南_PMIC與功率半導體_20261013 — 華南投顧(鄭宗育),2026-10-13;PMIC 與功率半導體產業報告,台半 3Q26 末再漲價 10-15%、AI 伺服器機櫃占比 2026/2027 上看 5%/8% 以上、9 月營收趨勢