基本資料
蔚華科技(Spirox)1987 年成立、2002 年上市,資本額 3,850 萬美元,員工 130 人(5M26)。原以兩岸半導體後段設備代理為主(代理 NI、Emerson、Osai、Hamamatsu 等);受中國同業補貼自主設備壓縮代理空間、台灣國外大廠傾向直營、近五年代理產品價格競爭影響,代理業務毛利率僅 10~15%,公司近五年轉型自製,代理業務僅保留 NI 等大型原廠以維繫客戶。2022 年併購原代理產品南方科技(持股約 70%),取得原應用於學術與生醫的非線性光學技術,據以開發 SP8000G、SP8000S 等自研 TSV / TGV 雷射斷層檢測機台,切入玻璃基板與先進封裝光學檢測,是玻璃芯基板供應鏈中 AOI / 量測環節的關鍵台廠、亦應為首家將非線性光學用於半導體檢測的公司。未來主要獲利來源為自製產品(來源:活動_蔚華科3055_法說memo_20260910,2026-09-10)。
子公司:思衛科技(持股 100%,軟硬體整合)、南方科技(持股 70%,光學影像)。
外部佐證:Nomura《Semi-renaissance》報告點名 Spirox(3055 TT) 與 Ingentec(晶呈科技)合作進行 TGV 成孔(formation)相關開發,與本次私訪揭露的玻璃基板檢測布局一致。
核心技術/競爭優勢
- 雷射斷層 3D 成像(非線性光):依物質折射率成像,逐層掃描再拼接成 3D 影像,可看孔壁、孔底、光斑均勻性、尺寸粗糙度與玻璃內部裂痕。
- 玻璃內部裂痕檢測 Only Solution:現行 AOI 僅能測玻璃表面,Xray / 超音波速度慢、畫質差;蔚華雷射斷層是目前 TGV 玻璃內部裂痕檢測唯一可行方案。玻璃基板須通過約 1000 小時(約半年)可靠度測試,多數 fail 在玻璃裂痕。
- 檢測範圍與單價:可測 310×310 至 510×515,單價 3,000~6,000 萬元(看規格),毛利率約 50~70%,遠高於代理業務。
- 3D 全孔形貌檢測:可檢查孔柱是否符合客戶需求(如上下孔徑一致、中間縮小的沙漏形,中段縮小幅度 ≤ 上下孔徑 20%,利於後續濺鍍)。
- 產能模組化潛力:目前月組裝產能 3~5 台、全年約 30 幾台;未來不排除與其他 AOI 廠合作將光機模組化、委外代工以放大產能。供不應求時可改以「賣模組 + 收 royalty」經營(毛利率更高),惟初期仍以自行組裝為主,已備妥組裝區因應 2H26 / 2027 需求。
- 孔壁垂直面粗糙度量測(獨家):市面設備僅能量測水平面,蔚華可測孔壁垂直面粗糙度;孔壁粗糙會使鍍銅後尖銳突出,銅與玻璃熱膨脹係數差異易引發微裂紋,此為業界目前無競爭者的獨家能力(來源:活動_蔚華科3055_法說memo_20260910,2026-09-10)。
- 產品系列:8000G 系列(TGV 玻璃通孔 + 玻璃光耦合 / 光波導檢測,同一台機台即可完成,逐點掃描解析度高但速度慢,轉為缺陷分析用);8000S 系列(TSV,已於 4M26 出貨大型晶圓廠);SP7000G(2026-09-08 發表量產機,回應客戶對 SP8000G 逐點掃描太慢的疑慮,510×515 基板單層最快 10 分鐘,鎖定金屬化後、ABF 增層後的微裂紋全檢;SP7000G/SP8000G 單機皆 4,000–6,000 萬元)(memo_蔚華科_線上_20260623、活動_蔚華科3055_法說memo_20260910)。
- 認證與專利布局:設備已取得歐盟 CE 與 SEMI-S2 半導體安全認證;數位光學技術於美、歐、日、韓、台、中布局發明專利(非新型),台灣多項已核准、歐美取得優先權;商標於台、美、歐註冊(memo_蔚華科_線上_20260623)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| TGV 檢測機台(8000G/雷射斷層,轉為缺陷分析用) | 玻璃基板雷射改質 / 蝕刻穿孔 / CMP 後裂痕檢測 | GLW.US(corning)、Intel、DNP(日本大日本印刷)、009150.KR(semco)、3037_欣興(市) |
| SP7000G(量產機,2026-09-08 發表) | 金屬化後、ABF 增層後微裂紋全檢;510×515 基板單層最快 10 分鐘 | TGV 客戶多為板廠(3037_欣興(市) 等),資本支出精打細算,ASP 常被壓價但仍維持 50%+ 自製設備毛利率 |
| TSV 檢測機台(8000S) | 孔深、CD、孔底殘留、WoW trimming 檢測;HBM3 以後孔徑縮至 3 微米,7 微米以下現有設備即無法非破壞量測 | 已於 4M26 出貨大型晶圓廠(切入 HBM 與 Wafer-on-Wafer),客戶先採購一台、後續可能增至兩三台;6770_力積電(市) |
| 玻璃光波導 / 光纖耦合檢測(8000G 同台) | 康寧 Glass Bridge 等 CPO / 玻璃基板「以光代銅」光路對準檢測 | Intel、GLW.US(corning)(洽談中) |
| 測試設備代理 | 半導體量測 | 代理 NI / Emerson / Osai / Hamamatsu |
機台一致性
TGV 與 TSV 機台功能相同,差別僅在承載台。RD 機(510×515 測一層約 40 分鐘,3D 需測多層)負責定位缺陷在哪一層;明年規劃量產機可每層同時測(一樣 40 分鐘測完、ASP 更高、頂規上看 1 億元),但量產機不知缺陷分層位置,故客戶 RD 機與量產機兩者都需要。
圖片 / 架構圖
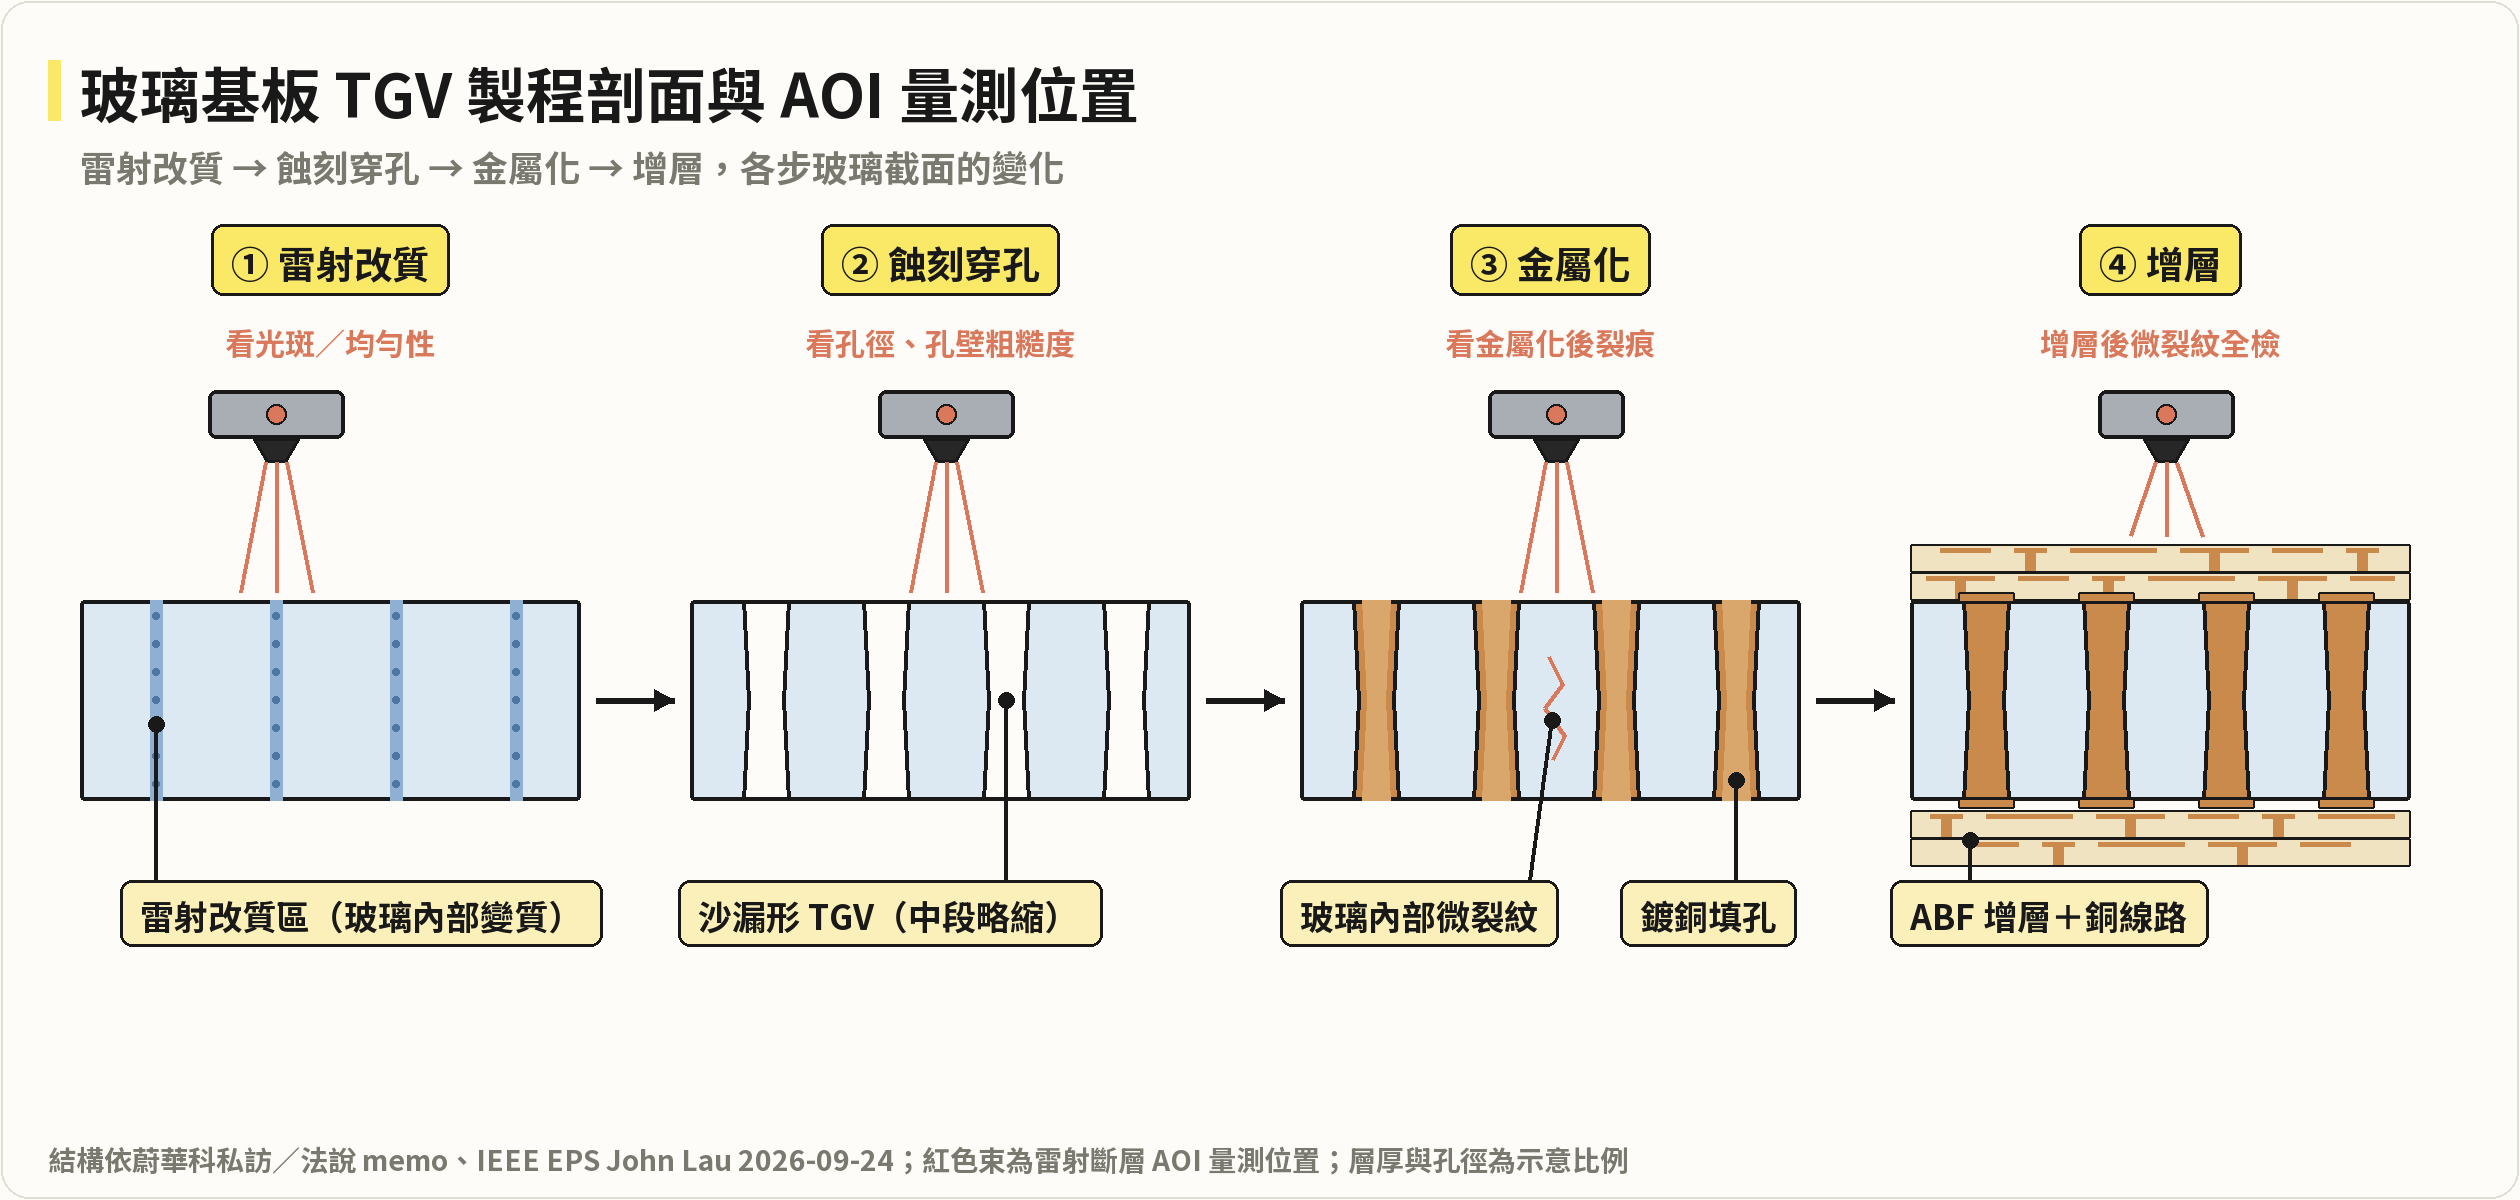
圖說:玻璃基板 TGV 四步製程的玻璃截面變化:雷射改質(玻璃內部出現細長變質區)→ 蝕刻穿孔(變質區被濕蝕刻成中段略縮的沙漏形孔)→ 金屬化(種子層加電鍍銅填孔)→ 增層(兩面 ABF 增層與銅線路)。最關鍵為前兩步(改質+蝕刻做得好較不易裂)。蔚華科雷射斷層機台橫跨多節點檢測:玻璃基板廠測前三節點、載板廠測增層、OSAT 段測來料檢驗。自繪剖面,結構依蔚華科私訪/法說 memo 與 IEEE EPS John Lau 2026-09-24。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 8 次有 8 次落在此區間;最常見:每月第 6 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 0.24 | — | -59.8% | 本站推算† |
| 2026-11 | 0.18 | — | +5.0% | 本站推算† |
| 2026-10 | 0.19 | — | +52.8% | 本站推算† |
| 2026-09 | 0.26 | -45.8% | -57.3% | |
| 2026-08 | 0.48 | +14.1% | +108.2% | |
| 2026-07 | 0.42 | +202.6% | +173.5% | |
| 2026-06 | 0.14 | -39.2% | -84.0% | |
| 2026-05 | 0.23 | -82.0% | -75.0% | |
| 2026-04 | 1.26 | +360.7% | +336.3% | |
| 2026-03 | 0.27 | +235.2% | +19.3% | |
| 2026-02 | 0.08 | -83.2% | -17.9% | |
| 2026-01 | 0.49 | -17.3% | +44.4% | |
| 2025-12 | 0.59 | +247.3% | +87.4% | |
| 2025-11 | 0.17 | +33.7% | +59.3% | |
| 2025-10 | 0.13 | -79.0% | -40.3% | |
| 2025-09 | 0.60 | +164.1% | -26.9% | |
| 2025-08 | 0.23 | +49.8% | -42.0% | |
| 2025-07 | 0.15 | -82.3% | -84.6% | |
| 2025-06 | 0.86 | -4.8% | +18.5% | |
| 2025-05 | 0.91 | +213.9% | +25.1% | |
| 2025-04 | 0.29 | +26.0% | +59.6% | |
| 2025-03 | 0.23 | +130.7% | -72.4% | |
| 2025-02 | 0.10 | -70.4% | -35.5% | |
| 2025-01 | 0.34 | +7.3% | -73.6% | |
| 2024-12 | 0.31 | +195.3% | -76.3% | |
| 2024-11 | 0.11 | -49.9% | -89.5% | |
| 2024-10 | 0.21 | -74.3% | -72.0% |
2026 年已公布累計 3.62 億元;全年推算 4.22 億元(YoY -8.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 期間 | 營收 | 毛利率 | 營業損益 | 業外損益 | 歸屬母公司淨損 | EPS (元) | 備註 |
|---|---|---|---|---|---|---|---|
| 1H26 | 2.47 億元(YoY -11%) | 31.77%(YoY +11pp,提升來自 4M26 認列自製 SP8000S) | -1.27 億元 | +1.13 億元(金融資產評價、匯兌利益) | -706 萬元 | -0.03 | 1H25:營收 2.76 億元、毛利率 20.83%、淨損 1.88 億元、EPS -1.57 元(1H25 另提列預期信用減損損失 4,400 萬元) |
負債比 16%、流動比率 519%;自有光學產品採委外加工,資金需求不大。來源:活動_蔚華科3055_法說memo_20260910,2026-09-10。
EPS 預估
待補
目標價與評等
待補(私訪來源,未含券商評等)
成長動能/催化劑
玻璃基板 AXI 檢測
- 玻璃芯基板(Glass Core Substrate)製程中,TGV 完成後的蝕刻、電鍍等多道製程站點需要檢測設備確認改質品質、是否有破裂問題(定錨)。
- 定錨點名蔚華科(Comerber)為此類玻璃基板製程檢測(AXI)設備主要代表台廠。
- CoPoS 所需 Glass Defect AXI 檢測設備:規格不算高,多家設備廠有能力供應,蔚華科為觀察重點之一(定錨)。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 蔚華科為玻璃基板製程 TGV 後段 AXI 檢測設備主要台廠代表 | fact(研調) | 定錨_2026年中產業趨勢講座_MEMO(4) | 2026-06-12 | 中高 |
| CoPoS 玻璃載具 AXI 規格不高,多廠有能力供應 | estimate | 定錨_2026年中產業趨勢講座_MEMO(4) | 2026-06-12 | 中 |
| 8000G 一台同時支援 TGV 孔洞與玻璃光耦合檢測;8000S 為 TSV 機台、2Q26 出貨 | fact | memo_蔚華科_線上_20260623 | 2026-06-23 | 高 |
| 設備取得歐盟 CE 與 SEMI-S2 認證;美歐日韓台中布局發明專利 | fact | memo_蔚華科_線上_20260623 | 2026-06-23 | 高 |
| TGV 機台目標 4Q26 出貨,多家美 / 日 / 韓 T1 進入採購規格商業談判 | guidance | memo_蔚華科_線上_20260623 | 2026-06-23 | 中 |
風險與注意事項
風險
- 接單不穩定:TGV 客戶多處於「拿產品來檢驗 → 再洽機台合約」階段,短期訂單能見度低;出貨未起色主因產業尚未量產。
- 客戶認證進度慢:康寧 vendor code 已申請逾半年,可能再等半年;問題不在資金而在客戶內部進度與政策(Intel 亦同);量產機規格 510×515 為多數國外大廠採用,台積電為 310×310(尚未採購,相關製程外包群創、力積電)。
- 代理本業衰退:測試設備代理受中國競爭、毛利僅 10~15%,需靠自研檢測機台撐起獲利結構。
- 1H26 財務未見獲利:營業損失 1.27 億元,靠業外淨收入(金融資產評價、匯兌利益)抵銷後仍小幅淨損(EPS -0.03 元);本業獲利能否轉正取決 TGV/TSV 出貨放量節奏(活動_蔚華科3055_法說memo_20260910)。
- 資料來源:財務與展望主依 2026-06-04 私訪 memo 及 2026-09-10 法說筆記交叉參照。
公司行事曆
- 10/13週二營收9月營收公布營收 0.26 億、年增 -57.3%、月增 -45.8%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 8 次有 8 次落在此區間;最常見:每月第 6 個工作天,信心中)
- 12/08週二營收11月營收(預估 12/7–12/9)可能 12/7–12/9 公布(近 8 次有 8 次落在此區間;最常見:每月第 6 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-04 | 出貨力積電頂規 TSV 機台(單價 6,000 萬) | 放量起點 | ⭐⭐⭐ | 看孔深與孔底殘留;力積擬加購但仍喬廠房 |
| 4M26 | SP8000S 出貨大型晶圓廠 | 放量起點 | ⭐⭐⭐ | 切入 HBM 與 Wafer-on-Wafer;客戶先採購一台、後續可能增至兩三台(活動_蔚華科3055_法說memo_20260910) |
| 2026-09-08 | DNP / 康寧 / 蔚華主辦 TGV 可靠度論壇;SP7000G 量產機發表 | 展覽 / 新品 | ⭐⭐⭐ | SP7000G 回應客戶對 SP8000G 逐點掃描太慢疑慮,鎖定 TGV 後段金屬化後、增層後兩站全檢(活動_蔚華科3055_法說memo_20260910) |
| 2026 年內(目標,取代舊「4Q26 希望出貨」說法) | TGV 設備取得首單 | 放量 | ⭐⭐⭐ | TGV 設備仍在調試、尚未正式出貨;已鎖定大客戶、備妥設備;自動化上下料設備由外部供應,時程拉長(活動_蔚華科3055_法說memo_20260910) |
| 1Q27(目標) | TGV 設備正式出貨 | 放量 | ⭐⭐⭐ | 同上來源 |
| 進行中(康寧 vendor code) | 康寧 vendor code 已申請逾半年,可能再等半年 | 客戶認證 | ⭐⭐ | 將先對已有 vendor code 客戶導入設備(策略合作);美國最大半導體廠 vendor code 申請亦需一年(活動_蔚華科3055_法說memo_20260910) |
| 2027(目標) | DNP 玻璃基板量產前置:2027 年調整良率期間導入分析機台 | 客戶導入 | ⭐⭐ | DNP 預估 2028 年量產(活動_蔚華科3055_法說memo_20260910) |
| 2026-06-12 | 玻璃基板 AXI 檢測設備機會確認 | 供應鏈定位 | ⭐⭐ | 定錨:蔚華科為主要代表台廠 |
| 2026 年底 | Semco、欣興各有機會出一台 | 放量 | ⭐⭐ | 客戶仍在洽談階段,接單不穩定 |
| 2027 | Semco 小生產線 1,000 片/月 投產 | 放量加速 | ⭐⭐⭐ | 需雷射 / 蝕刻 / 電鍍站各一台 AOI(共 3 台) |
| 2027 預期 | 量產機問世(每層同時測、頂規 1 億) | 技術下線 | ⭐⭐⭐ | RD 機 + 量產機並存需求 |
→ 跨公司比較詳見 時程_2026_先進封裝產能
供應鏈位置
- 上游:雷射光學模組、CMOS / CCD 感測器、光機系統(部分自研,子公司南方科技負責光學影像)
- 下游:玻璃基板廠、IC 載板廠、OSAT、memory 廠
- 製程環節:TGV / TSV 雷射斷層檢測、玻璃內部裂痕量測
- 同段同業:3455_由田(櫃)(玻璃載板 AOI,台廠優勢段)
- 客戶分層:玻璃基板廠測雷射改質 / 蝕刻 / 電鍍三節點;載板廠測增層;OSAT 測來料
- 所屬供應鏈:供應鏈_玻璃芯基板
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3455_由田(櫃) | 同段同業 | 玻璃載板 AOI 台廠;蔚華以雷射斷層切入玻璃內部裂痕檢測 |
| 4768_晶呈科技(櫃) | 供應鏈夥伴 | Nomura 報告稱 Spirox 與 Ingentec(晶呈)合作 TGV formation |
| GLW.US(corning) | 客戶 / 洽談 | TGV 與 Glass Bridge 光波導 / 光纖耦合檢測;量大但 guideline 未定 |
| 009150.KR(semco) | 客戶 | 三星電機;2027 小生產線需 3 台 AOI,進度最明確 |
| 3037_欣興(市) | 客戶 | 載板廠;2026 年底有機會出一台 |
| 6770_力積電(市) | 客戶(TSV) | 2026-04 已出一台頂規機台 |
來源
- memo_蔚華科_私訪_20260604
- 260521_nmr_semi-renaissance(Nomura,Spirox + Ingentec 合作 TGV formation 佐證)
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;玻璃基板 AXI 檢測設備
- memo_蔚華科_線上_20260623 — 2026-06-23 線上法說;8000G / 8000S 系列命名、CE / SEMI-S2 認證、專利布局、4Q26 TGV 出貨時程與商業談判進度
- 活動_蔚華科3055_法說memo_20260910 — 使用者 Notion 筆記,2026-09-10;公司沿革(1987 成立/2002 上市/2022 併購南方科技)、1H26 財務(營收 2.47 億 YoY-11%、毛利率 31.77%、EPS -0.03)、SP7000G 2026-09-08 發表、TGV 首單目標 2026 年內/1Q27 出貨、康寧 vendor code 進度、SP8000S 4M26 出貨大型晶圓廠、孔壁垂直面粗糙度獨家能力、CPO 光波導與康寧合作
- 活動_蔚華科3055_宏遠法說memo_20260928 — 宏遠證券法說會 memo(珩石資本與會紀錄),2026-09-28;與 0910 筆記同場法說的另一版紀要,財務與產品線數字一致,交叉印證客戶(美、日、韓、台大廠)已付費送樣測試、Vendor code 審核需半年至一年、SpiroxLTS® 商標另載於美國/台灣/日本註冊(既有 0623 筆記載美/台/歐,兩者並列待核對是否為不同批次註冊)