基本資料
晶豪科技(Elite Semiconductor Microelectronics Technology, ESMT)是台灣利基型記憶體 IC 設計公司(Fabless),1998 年 6 月成立於新竹科學園區,2005 年與集新合併後產品線延伸至類比與混合訊號 IC;2002-03-04 於台灣證券交易所上市,股票代號 3006。董事長兼總經理張明鑒,股本 29.81 億元(已發行 2.98 億股),2025 年度配發現金股利 1.0 元(Yahoo 股市,2026-10-01;康和投顧,2026-03-11)。
產品結構(公司 2026-03-10 法說,玉山投顧轉述):DRAM 占 55%、非 DRAM 占 45%。DRAM 以 DDR2/DDR3 為主力(合計近 40%),SDRAM、DDR4 各在 10% 以下,DDR1 個位數;非 DRAM 中 Flash 與 MCP 多晶片封裝合計近 40%,Audio 等類比產品低於 10%。產品多以 KGD(Known Good Die)形式出貨,部分走合約價,價格反映通常落後現貨約一季。2025 年全年出貨約 15 億顆,2026 年因晶圓代工產能受限預估持平,成長全部來自 ASP。非記憶體業務 2026 年營收占比降到一成以下(MoneyDJ,2026-05-22)。
2026 年營運進入歷史高峰:國際原廠把產能轉向 HBM 與 DDR5,DDR2/DDR3/DDR4 等低密度 DRAM 與成熟製程 Flash 供給吃緊;加上華邦電把產能移往 DDR4、淡出 DDR3,空出的市場多數轉向晶豪科(富邦投顧引述管理層,2026-03-11)。2026Q1 營收 72.67 億元、EPS 7.22 元,一季賺贏過去四年總和;Q2 營收 139.46 億元、稅後淨利 59.08 億元創單季新高、EPS 20.21 元;7 月自結稅後淨利 34.90 億元、EPS 11.61 元;8 月營收 79.05 億元(YoY +605%),連續創新高(MoneyDJ,2026-08-21;經濟日報,2026-07-31)。
3Q26 法說(2026-11-02,凱基主辦):3Q26 營收 221.50 億元(QoQ +58.83%、YoY +519.22%),接近 2021 年全年約 238 億元;毛利率 77.44%、營業利益率 59.37%、EPS 36.79 元(2Q26 為 20.21 元)。記憶體占營收約 95%,DDR2/DDR3 合計超過 50%(原近 40%,2026-03 起升高);出貨量大致持平、成長來自價格,合約價按季談定階梯上升,4Q26 價格高於 3Q26、出貨量差異不大。2027 年供給量預期無明顯增加、價格可維持;爭取晶圓與後段封測產能仍是主要課題。股利配發率 2027 年預期約 30%–50%(須董事會討論;富邦 call memo 記管理層估約 3–5 成,印證逐字稿口述 3%–5% 為漏字)(活動_晶豪科3006_3Q26法說memo_20261102、活動_晶豪科3006_富邦證券call_memo_20261103)。富邦交叉補充:4Q26 營收因價格上揚可望 QoQ 微升、銷量大致持平、均價上揚足以抵銷成本上升故毛利率可維持;2027 年晶圓數量大致維持今年水準;台系同業南亞科、華邦電逐步擴大 DDR4、減少對外供 DDR2/DDR3,客戶轉單晶豪科;富邦視全年 EPS 有機會挑戰 90 元,以收盤 NT$261 約 2.8x FY26 PER,評價仍偏低(未評等,維持正向)。
公司口徑(2026-08-21):晶圓廠產能仍是營運最直接的限制,2026 年取得產能與 2025 年大致相當,僅能滿足約六至七成客戶需求,台灣與中國合作晶圓廠可增加的成熟製程產能都有限;因此控制接單節奏,優先把產能配給價格與交期條件較佳的訂單。第三季報價在第二季大漲後轉為高檔持平至小幅走升;因 KGD 出貨與合約價時間差,售價仍在高檔,但新投片成本逐步反映,後續獲利取決於成本轉嫁。
資本與籌碼:國內第二次有擔保轉換公司債(上限面額 20 億元,用於償還銀行借款與營運資金)因股價波動遭列處置而延後,2026-09-10 完成訂價,轉換價 308 元(溢價率 102.44%),2026-10-01 收足應募款項 23.70 億元(MoneyDJ,2026-08-21;公司公告)。子公司誠風投資自 2026-08-24 起於市場買進晶豪科普通股,至 2026-09-07 累計持有 663.6 萬股、持股 2.23%、成本約 17.92 億元(公司公告,2026-09-17 更正版)。
核心技術/競爭優勢
- DDR2/DDR3 轉單最大受惠者:主力產品 DDR3/DDR2 合計逾 40%,而主要同業(含華邦電)轉往 DDR4 與更高容量產品,DDR3/DDR2 出現明顯供需缺口,公司承接轉單、全年供給偏緊(康和投顧,2026-03-11;富邦投顧,2026-03-11)。
- 價格驅動的獲利槓桿:2025Q2 毛利率 3.9% → 2025Q4 32.3% → 2026Q2 68.7%,營益率同步由負轉 51.4%;出貨量不增,獲利幾乎全由 ASP 推動(珩石財報資料;玉山投顧,2026-03-10)。晶圓成本通常 4 至 5 個月後才反映到產品報價,低價庫存加漲價形成 1H26 的超額利潤(富邦投顧,2026-03-11)。
- 製程升級:2026 年開始導入 19nm DRAM(先用於 DDR4,客戶驗證初期),同時擴充 25nm/21nm 低密度利基型 DRAM(DDR4、LPDDR4、DDR3、DDR2),並推進 19nm/40nm NAND Flash 量產(MoneyDJ 引述董事長張明鑒,2026-05-22)。
- Edge AI 布局:推動 aiPIM(AI Processing in Memory)架構,延攬邏輯 IC 人才,2026 年以推廣與驗證為主,短期無明顯營收(MoneyDJ,2026-05-22);3Q26 已完成 silicon tape-out、目前在 wafer process,完工後才進入測試,未給量產時程(法說,2026-11-02;富邦,2026-11-03)。玉山投顧產品圖另列「3D stacking DRAM with PIM」。
- 車用:已通過 ISO 26262 車規安全認證,多顆產品完成車廠驗證,擴充車規利基型記憶體產品線(MoneyDJ,2026-05-22)。
- 完整記憶體產品組合:DRAM、LPDRAM、PSRAM、NOR/NAND Flash、MCP、KGD;另具 eMMC controller 開發能力,與慧榮同為市場上少數台廠(分析_eMMC供需與台廠機會_20260723)。
- 非記憶體產品線:音訊放大器(已通過大型客戶驗證、韓系電視供應鏈市占提升;供應電視與高階音響、市占穩居全球前二)、電源管理、Motor Driver IC、Wireless SoC、Sensor IC(溫度感測搭配網通裝置、光感測);2026 年僅小幅成長,3Q26 占營收約 5%;面向伺服器/資料中心的電源管理 IC 與馬達控制 IC 已送客戶驗證(MoneyDJ,2026-05-22;公司官網,2026-10-02;富邦,2026-11-03)。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| DDR2/DDR3(合計逾 50%,2026-11-02;2026-03 為近 40%) | 網通、工控、車用、IoT、消費性 | 同業退出帶來轉單;2026 缺貨與漲價主軸 |
| SDRAM、DDR4、DDR1、LPDDR4、PSRAM | 嵌入式、PC 週邊 | DDR4 導入 19nm 製程,2026 貢獻有限 |
| Flash(NOR/NAND)、MCP、KGD(合計近 40%) | SiP、IoT、車用 | 19nm/40nm NAND 量產導入 |
| eMMC controller | 嵌入式儲存 | 見 分析_eMMC供需與台廠機會_20260723 |
| 類比與混合訊號(音訊放大器、電源管理、Motor Driver) | 電視、消費性電子、馬達控制 | 非記憶體合計占比一成以下 |
| Wireless SoC、Sensor IC、光感測 | IoT、智慧物流、工控 | 新產品線,營收貢獻小 |
圖片 / 架構圖
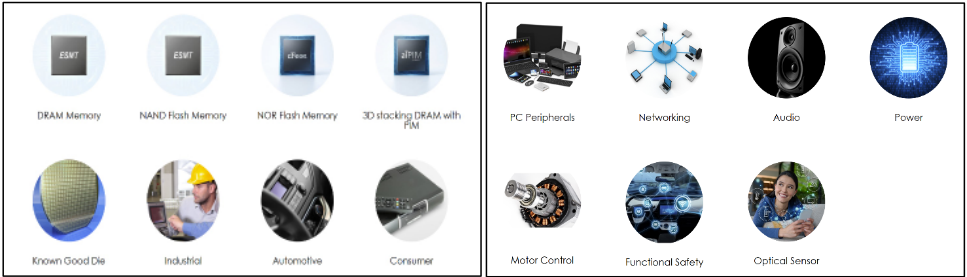
圖說:晶豪科產品與應用一覽。左為八類產品與市場圖示(DRAM、NAND Flash、NOR Flash、3D stacking DRAM with PIM、Known Good Die、Industrial、Automotive、Consumer),右為七類應用(PC Peripherals、Networking、Audio、Power、Motor Control、Functional Safety、Optical Sensor)。來源:晶豪科 2025-12 資料,玉山投顧 2026-03-10 轉載。
月營收(近 24 個月)
下次公布12/2(三) 11月營收 預估:可能 12/2 公布(近 12 次有 11 次落在此區間;最常見:每月第 2 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 80.2 | — | +273.6% | 本站推算† |
| 2026-12 | 85.1 | — | +292.0% | 本站推算† |
| 2026-11 | 64.6 | — | +361.4% | 本站推算† |
| 2026-10 | 65.5 | -12.3% | +430.1% | |
| 2026-09 | 74.6 | -5.6% | +470.2% | |
| 2026-08 | 79.0 | +16.5% | +605.2% | |
| 2026-07 | 67.8 | +40.0% | +491.1% | |
| 2026-06 | 48.5 | +8.5% | +328.4% | |
| 2026-05 | 44.7 | -3.6% | +296.8% | |
| 2026-04 | 46.3 | +53.1% | +349.2% | |
| 2026-03 | 30.3 | +44.4% | +188.1% | |
| 2026-02 | 20.9 | -2.4% | +128.4% | |
| 2026-01 | 21.5 | -1.1% | +129.4% | |
| 2025-12 | 21.7 | +54.9% | +107.8% | |
| 2025-11 | 14.0 | +13.4% | +45.4% | |
| 2025-10 | 12.3 | -5.6% | +7.7% | |
| 2025-09 | 13.1 | +16.7% | +6.0% | |
| 2025-08 | 11.2 | -2.4% | -2.3% | |
| 2025-07 | 11.5 | +1.5% | +11.3% | |
| 2025-06 | 11.3 | +0.5% | -2.2% | |
| 2025-05 | 11.3 | +9.1% | -10.1% | |
| 2025-04 | 10.3 | -1.8% | -11.9% | |
| 2025-03 | 10.5 | +14.5% | -21.7% | |
| 2025-02 | 9.17 | -1.9% | +1.2% | |
| 2025-01 | 9.36 | -10.4% | -14.2% | |
| 2024-12 | 10.4 | +8.4% | +2.5% | |
| 2024-11 | 9.64 | -15.9% | -9.6% |
2026 年已公布累計 499.1 億元;全年推算 648.8 億元(YoY +345.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
資料來源:珩石月營收資料(公開資訊觀測站申報值),2026-10-02 取用。
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$79.05 億 | +16.5% | +605.2% | 歷史新高 |
| 2026-07 | NT$67.85 億 | +40.0% | +491.1% | 自結稅後淨利 34.90 億元、EPS 11.61 元(MoneyDJ,2026-08-21) |
| 2026-06 | NT$48.45 億 | +8.5% | +328.4% | Q2 合計 139.46 億元 |
| 2026-05 | NT$44.67 億 | -3.6% | +296.8% | |
| 2026-04 | NT$46.34 億 | +53.2% | +349.2% | 自結淨利 18.48 億元、EPS 6.32 元(經濟日報,2026-05-18) |
| 2026-03 | NT$30.26 億 | +44.4% | +188.1% | Q1 合計 72.67 億元 |
| 2026-02 | NT$20.95 億 | -2.4% | +128.4% | |
| 2026-01 | NT$21.46 億 | -1.1% | +129.4% | |
| 2025-12 | NT$21.71 億 | +54.9% | +107.9% | 自結 EPS 2.41 元(康和投顧,2026-03-11) |
EPS 記錄
季 EPS 以公司公告(Yahoo 股市、MoneyDJ)為準;券商報告以不同股本計算,4Q25 有 3.53(富邦、康和)/3.68(玉山)兩種數字,2026Q2 經濟日報列 20.36,2026Q3 富邦以現有股本 29.81 億元計為 36.09(稅後淨利 107.59 億元;前三季累計 62.83,公司口徑 64.22)。
| 季度 | EPS (元) | 營收 | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2026Q3 | 36.79 | 221.50 億 | 77.44% | 59.37% | 營收 QoQ +58.83%、YoY +519.22%;營業利益 QoQ +83.33%;匯兌收益部分回吐(法說,2026-11-02) |
| 2026Q2 | 20.21 | 139.46 億 | 68.7% | 51.4% | 稅後淨利 59.08 億元創單季新高,QoQ +186% |
| 2026Q1 | 7.22 | 72.67 億 | 47.5% | 31.0% | 稅後淨利 20.64 億元 |
| 2025Q4 | 3.69 | 48.07 億 | 32.3% | 20.3% | ASP QoQ 約 +30%、出貨量持平(富邦投顧,2026-03-11) |
| 2025Q3 | 0.05 | 35.77 億 | 12.9% | -2.3% | |
| 2025Q2 | -2.59 | 32.88 億 | 3.9% | -11.9% |
| 年度 | EPS (元) | 營收 | 毛利率 |
|---|---|---|---|
| 2025 | 0.87 | 145.75 億 | 17.1% |
| 2024 | 1.80 | 134.85 億 | 12.1% |
| 2023 | -4.36 | 118.84 億 | 2.7% |
| 2022 | 3.71 |
EPS 預估
三家券商預估皆在 2026-03-10 法說後、Q2 爆發前作成;上半年實際 EPS 27.58 元、3Q26 EPS 36.79 元,累計已超過三家券商全年估值,數字明顯偏低,待新報告更新。
| 年度 | 富邦投顧(報告日:2026-03-11) | 玉山投顧(報告日:2026-03-10) | 康和投顧(報告日:2026-03-11) | 備註 |
|---|---|---|---|---|
| 2026E | 30.20(舊 29.21) | 33.18 | 37.10 | 營收估 339/353/353 億元;富邦 3Q26 法說後(2026-11-03 call memo)稱全年 EPS 挑戰 90 元(未給精確預估;沿革:30.20(2026-03-11)→ 挑戰 90(2026-11-03)) |
| 2027E | 28.33(舊 35.50) | — | — | 富邦下修 2027 反映代工成本上升、漲幅縮減 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(2026-03-10 法說) | 出貨持平 × ASP 上漲 | 1Q26、2Q26 合約價已與客戶確定且漲幅可觀;1H26 優於 2021 高峰;出貨 15 億顆持平;3Q26 代工與封測成本明顯上升 | 1H26 營收、毛利創高 |
| 公司 guidance(2026-11-02 法說) | 出貨持平 × 合約價階梯上升 | 4Q26 價格高於 3Q26、出貨量差異不大、成本逐步上升但維持毛利無虞;DDR2/DDR3/Flash 價格延續上漲;2027 年供給無明顯增加、價格可維持;存貨 3Q26 底 90.76 億元(2Q26 底 79.55 億元,成本調價為主) | 4Q26 營運維持樂觀 |
| 富邦投顧(2026-11-03,3Q26 法說 call memo) | 量持平 × 均價上揚 → 毛利率維持 | 4Q26 營收 QoQ 微升(價格上漲)、銷量大致持平、均價上揚足以抵銷成本;2027 年晶圓數量大致維持今年、主要大廠與南亞科/華邦電轉攻 DDR4 故 DDR2/DDR3 價格高檔;毛利率 1–3Q26 為 47.5%/68.7%/77.4%、4Q26 預估維持;payout 管理層估約 3–5 成;存貨 3Q26 底 90.76 億元(QoQ +11.21 億,主因代工調價帳面價值,小部分為數量) | 全年 EPS 挑戰 90 元;股價約 2.8x FY26 PER |
| 公司 guidance(2026-08-21) | 產能上限 × 報價 | 產能僅滿足六至七成需求;Q3 報價高檔持平至小幅走升;新投片成本逐步反映 | 獲利取決於成本轉嫁 |
| 富邦投顧(2026-03-11) | 量持平、ASP 驅動;力積電代工漲價 2H26 反映 | 2026 毛利率 40.3%(1Q 44.8%、2Q 48.9%、3Q 36.8%、4Q 33.6%);2027 毛利率 33.3% | 2026E EPS 30.20、2027E 28.33;每股現金股利 15 元 |
| 玉山投顧(2026-03-10) | 合約價落後現貨一季逐季反映 | 2026 營收 353 億、毛利率 35.9%;1Q26 EPS 5.26、2Q26 8.95 | 2026E EPS 33.18 |
| 康和投顧(2026-03-11) | 代工漲價可轉嫁、毛利率季季高 | 2026 毛利率 46.2%(4Q26 49.5%)、營益率 37.9% | 2026E EPS 37.10 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 富邦投顧 | 2026-11-03 | 未評等(正向,評價偏低) | — | 收盤 NT$261 約 2.8x FY26 PER,全年 EPS 挑戰 90 元(前 2026-03-11:約 4.8x FY26 PER) | 活動_晶豪科3006_富邦證券call_memo_20261103 |
| 康和投顧 | 2026-03-11 | 買進(維持) | NT$205 | 5.5x 2026E EPS 37.1(前次 2025-12-05 目標價 94) | 報告_康和_晶豪科3006_20260311 |
| 玉山投顧 | 2026-03-10 | 增加持股(調升) | NT$170 | 3.3x 2026E BVPS | 報告_玉山_晶豪科3006_20260310 |
| 富邦投顧 | 2026-03-11 | 未評等 | — | 股價約 4.8x FY26 PER,短期正向 | 報告_富邦_晶豪科3006_20260311 |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 月營收與 YoY | 8 月 YoY +605% 後基期墊高,看 Q3 是否維持 QoQ 正成長 |
| 合約價 vs 代工成本 | Q3 報價高檔持平,新投片成本反映後毛利率能否守住 |
| 晶圓產能取得 | 「六至七成需求」是否改善;中國合作晶圓廠擴產 |
| 同業 DDR3 退出進度 | 華邦電等轉往 DDR4 的轉單效應延續性 |
| 19nm DDR4 導入 | 客戶驗證進度與成本效益 |
| 誠風投資持股 | 子公司買進自家股票的後續動作 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 產品結構 DRAM 55%/非 DRAM 45%,DDR2+DDR3 近 40%,Flash+MCP 近 40% | fact(法說) | 報告_玉山_晶豪科3006_20260310 | 2026-03-10 | 高 |
| 2025 出貨 15 億顆,2026 持平,成長全來自 ASP | fact(法說) | 報告_玉山_晶豪科3006_20260310 | 2026-03-10 | 高 |
| 晶圓代工委外力積電,代工價顯著調漲、2H26 反映 | analyst | 報告_富邦_晶豪科3006_20260311 | 2026-03-11 | 高 |
| 華邦電產能移往 DDR4 後空出市場多數轉向晶豪科 | fact(管理層) | 報告_富邦_晶豪科3006_20260311 | 2026-03-11 | 中高 |
| 產能僅滿足六至七成客戶需求 | fact(公司) | MoneyDJ | 2026-08-21 | 高 |
| 2026Q2 營收 139.46 億、稅後淨利 59.08 億、EPS 20.21 | fact | 同上 | 2026-08-21 | 高 |
| 19nm DRAM 導入、aiPIM、ISO 26262 | fact(董事長) | MoneyDJ | 2026-05-22 | 高 |
| 凱基講座(Q&A 稱「晶豪科」,語音辨識待核對):偏 Low-Power DDR4 漲價交易,終端需求仍萎縮且難切入 Server,較南亞科/華邦電更偏機會財 | analyst | memo_記憶體_凱基記憶體牆難解_珩石Niuniu_20261001 | 2026-10-01 | 中(講座轉述) |
| CB 轉換價 308 元、收足 23.70 億元;誠風投資持股 2.23% | fact | 公司公告 | 2026-09-10 至 2026-10-01 | 高 |
公司行事曆
- 10/27週二可轉債晶豪科一 可轉債到期發行 10.0 億、轉換價 85.6、溢價 102.5%
- 11/02週一法說會法說會公司營運近況暨未來展望
- 11/03週二營收10月營收公布MOPS 公布於 11/3 14:22–15:20 間
- 今天 2026-11-08
- 12/02週三營收11月營收(預估 12/2)可能 12/2 公布(近 12 次有 11 次落在此區間;最常見:每月第 2 個工作天,信心高)
- 01/03週日可轉債晶豪科二 可轉債開始轉換發行 20.0 億、轉換價 308、溢價 102.4%
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-03-10 | 公司法人說明會 | 法說 | ⭐⭐ | 1H26 優於 2021 高峰、出貨持平 |
| 2026 | 導入 19nm DRAM(DDR4)、19nm/40nm NAND 量產 | 製程 | ⭐⭐ | 客戶驗證初期(MoneyDJ,2026-05-22) |
| 2026-05-18 | 列注意股票,公布 4 月自結 EPS 6.32 元 | 市場 | ⭐ | |
| 2026-08 | 股價波動遭列處置,CB 訂價延後 | 市場 | ⭐ | |
| 2026-09-10 | 國內第二次有擔保 CB 完成訂價 | 籌資 | ⭐⭐ | 轉換價 308 元、溢價率 102.44% |
| 2026-10-01 | CB 收足款項 23.70 億元 | 籌資 | ⭐⭐ | |
| 2026-10-02 | 「晶豪科二」CB 掛牌,10 億元短期借款於 10 月全數清償 | 籌資 | ⭐ | 法說,2026-11-02 |
| 3Q26 | aiPIM 完成 silicon tape-out | 製程 | ⭐⭐ | 邊緣 AI 加速器記憶體 |
供應鏈位置
- 角色:利基型記憶體 IC 設計(Fabless),上游為晶圓代工與封測,下游為網通、車用、工控、IoT、消費性電子客戶。
- 晶圓代工:6770_力積電(市) 為委外代工廠,已顯著提高代工價格,新代工價的顆粒 2H26 起銷售(富邦投顧,2026-03-11);力積電正尋求擴大 fab 空間,雙方關係緊密、力積電低迷時多靠晶豪科投片維持;eMMC/eMCP 部分 DRAM 與 NAND 需外購,有備料資金積壓(富邦,2026-11-03);另有中國合作晶圓廠,成熟製程可增產能有限(MoneyDJ,2026-08-21)。
- 封測:8150_南茂(市) 將晶豪科列為記憶體封測主要客戶(華南投顧,2026-09-30)。
- 技術脈絡:技術_DRAM、技術_NAND_Flash;庫內目前無記憶體專屬供應鏈頁。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6770_力積電(市) | 晶圓代工 | 主要 DRAM 代工來源,代工漲價是 2H26 毛利率變數 |
| 8150_南茂(市) | 封測夥伴 | 記憶體封測主要客戶之一 |
| 2344_華邦電(市) | 同業/轉單來源 | 華邦電產能移往 DDR4 後,DDR3 市場多數轉向晶豪科 |
| 5351_鈺創(市) | 同業 | 台灣利基型 DRAM 設計同業 |
| 6531_愛普(市) | 同業 | 利基型 DRAM 設計同業 |
| 2337_旺宏(市) | 同業/IDM | Flash 供應商;eMMC controller 外包時的潛在合作對象 |
| 2408_南亞科技(市) | 同業/IDM | DRAM 廠,同受缺貨漲價帶動 |
風險與注意事項
- 景氣循環:記憶體上升週期若比預期短,或原廠回補成熟製程產能,漲價循環反轉(富邦投顧列為首要風險)。
- 代工成本:力積電等代工廠漲價若比預期強且持續更久,2H26 起毛利率承壓;富邦估 3Q26 毛利率由 48.9% 降至 36.8%。
- 產能受限:產能僅滿足六至七成需求,營收上限由代工產能決定。
- 股價波動:2026 年內多次跌停、列注意股與處置股;CB 轉換價 308 元有轉換稀釋壓力。
- 券商預估過時:三家報告皆為 3 月作成,數字遠低於實際,不宜直接引用。
來源
- 活動_晶豪科3006_富邦證券call_memo_20261103 — 富邦證券 call memo(3Q26 法說),2026-11-03;單季 EPS 36.09(現股本口徑)、4Q26 價揚量平、2027 DDR2/DDR3 價格高檔、全年 EPS 挑戰 90 元、payout 3–5 成
- 活動_晶豪科3006_3Q26法說memo_20261102 — 國泰證期 call memo 併法說逐字稿校正,2026-11-02;3Q26 EPS 36.79 元、DDR2/DDR3 逾 50%、4Q26 價續升、aiPIM tape-out
- memo_記憶體_凱基記憶體牆難解_珩石Niuniu_20261001 — 凱基記憶體講座(珩石 Niuniu 記錄含 Q&A),2026-10-01;Q6 評價晶豪科偏漲價交易(公司名為語音辨識,待核對)
- 報告_富邦_晶豪科3006_20260311 — 富邦投顧,2026-03-11;4Q25 回顧、2026-27 預估、力積電代工漲價
- 報告_玉山_晶豪科3006_20260310 — 玉山投顧,2026-03-10;法說摘要、產品結構、目標價 170
- 報告_康和_晶豪科3006_20260311 — 康和投顧,2026-03-11;DDR3/DDR2 轉單、目標價 205
- MoneyDJ 晶豪科CB待訂價;樂觀看待記憶體產業環境 — 2026-08-21;Q2 數字、產能六至七成、Q3 報價
- MoneyDJ 晶豪科布局19奈米DDR4、aiPIM等長線動能 — 2026-05-22;製程與新產品線
- 經濟日報 晶豪科上半年 EPS 27.58元 — 2026-07-31
- 經濟日報 晶豪科4月 EPS 6.32元 — 2026-05-18
- 公司官網 — 2026-10-02;產品線
- Yahoo 股市基本資料 — 2026-10-01;基本資料、季/年 EPS
- 公司公告(CB 訂價、收足、誠風投資取得股份)— 2026-09-10 至 2026-10-01
- 報告_華南_南茂8150_20260930 — 華南投顧,2026-09-30;南茂記憶體客戶名單