問題背景
市場與近期多份賣方報告對記憶體轉趨保守,論點是 2027–2028 年新增產能將讓供給趕上需求、價格回落、評價隨之下修——這是過去每一輪記憶體週期的劇本。本文的主張是:這個劇本的隱含前提(記憶體是可互換的標準商品)正在被工程層面的結構性轉變推翻,因此空方所指的 2028 年,恰好是客製化營收開始反映到獲利的年份。
關鍵發現
1. 演進三段:base die 的三次身分轉換
整條敘事不是從整顆 HBM 開始,而是從堆疊最底下那一顆 die 開始:
| 階段 | base die 發生什麼 | 商品化程度 |
|---|---|---|
| HBM4(sHBM) | 從 DRAM 製程改用邏輯製程(設計仍屬記憶體廠、仍符合 JEDEC) | 仍是標準品 |
| cHBM | 客戶的電路進入 base die(D2D 介面、memory controller、壓縮/預處理邏輯) | 專用件,不可轉賣 |
| Memory-on-Logic(MoL) | base die 的位置直接被客戶的運算晶片取代,中介層消失 | 賣的是整合子系統 |
技術細節見 技術_客製HBM 與 技術_DRAM-on-Logic。
2. 收入結構的四階段位移
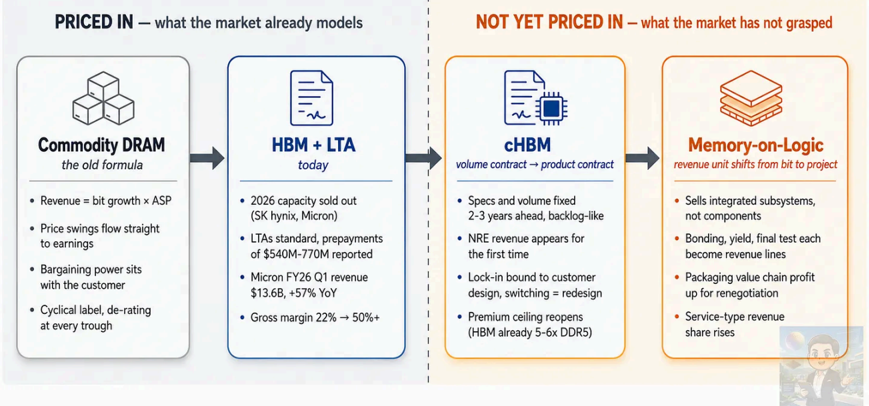
圖說:收入結構四階段——左半 PRICED IN(Commodity DRAM:Revenue = bit growth × ASP/HBM + LTA today:2026 產能售罄、LTA 成標準、預付款 $540M–770M、Micron FY26 Q1 營收 $13.6B +57% YoY、毛利率 22%→50%+),右半 NOT YET PRICED IN(cHBM:規格與量提前 2–3 年鎖定、首度出現 NRE 收入、lock-in 綁客戶設計、溢價上限打開;Memory-on-Logic:賣整合子系統、bonding/yield/final test 各成新收入線、封裝價值鏈利潤待重新談判)。來源:web_Damnang_記憶體客製晶片轉型_20260709 © Damnang
已反映在股價的:HBM 熱潮本身、客製 HBM 即將到來這件事、Qualcomm HBC 發表、Humain 部署與 Azure 相關報導——市場定價的是「這些產品與路線圖存在」。
尚未反映的:這些產品如何改變收入結構。目前三大廠仍以位元成長與 ASP 被衡量,NRE 收入、鎖定溢價、訂單積壓這套 ASIC 業的解讀框架還不是標準;若某季財報首度明確揭露客製業務的合約結構,可能成為框架轉換的觸發點。
3. 空方論點錯在哪
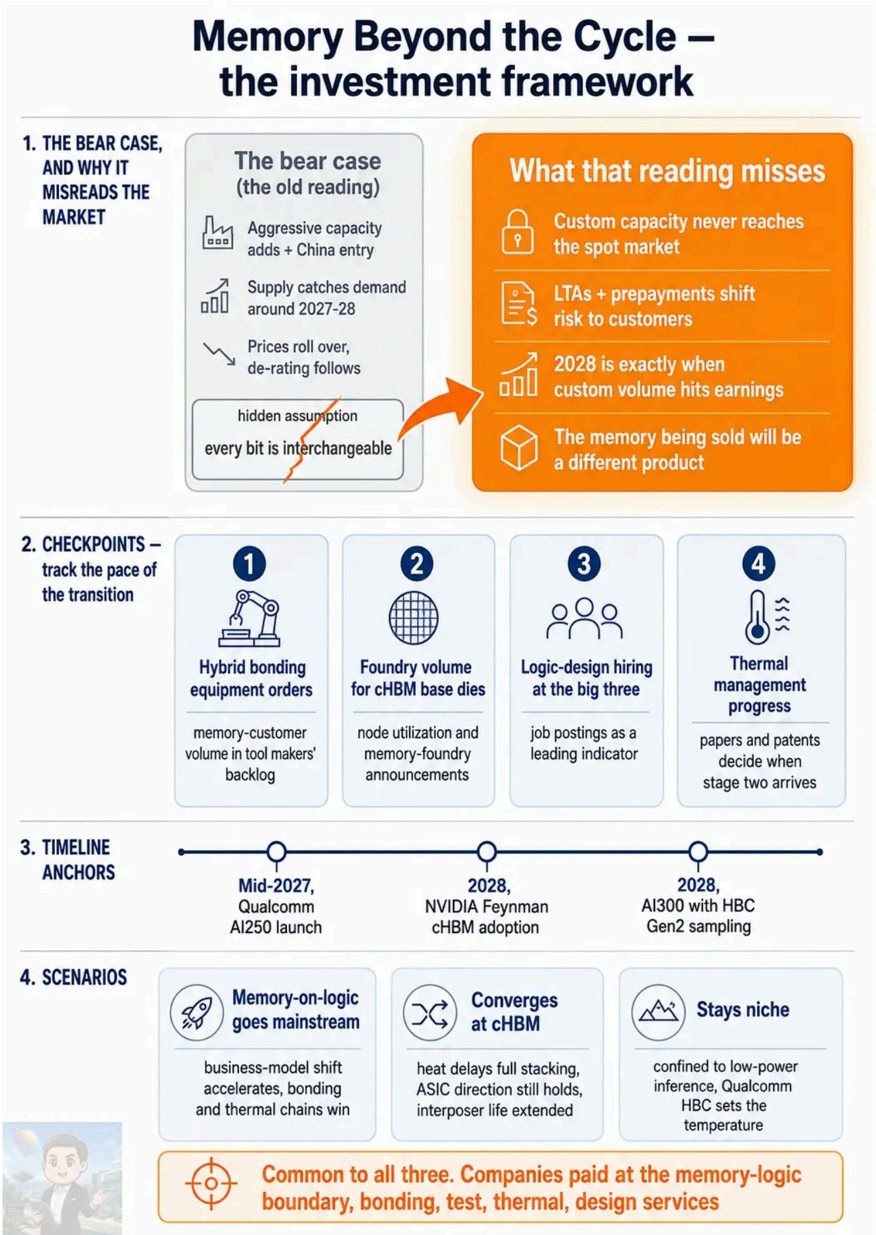
圖說:投資框架總表「Memory Beyond the Cycle」四段——① 空方論點(積極擴產+中國進入/2027-28 供給趕上需求/價格下滑 de-rating;隱含假設 every bit is interchangeable)與其誤讀(客製產能不會流入現貨市場/LTA+預付款把風險移轉給客戶/2028 正是客製量能反映到獲利的年份/屆時賣的記憶體已是不同產品);② 四個追蹤指標;③ 三個時間錨點;④ 三種情境。來源:web_Damnang_記憶體客製晶片轉型_20260709 © Damnang
| 空方前提 | 反駁 |
|---|---|
| 新增產能會壓垮價格 | 分配給客戶專屬設計的產能不會流入現貨市場,過剩傳導到價格的路徑變窄 |
| 供需失衡由供應商獨自承擔 | LTA 與預付款結構把風險移轉給客戶(NVIDIA 分別向 SK hynix 與 Micron 預付 5.4–7.7 億美元以確保 HBM 量) |
| 2028 年是週期頂點 | 2028 正是 cHBM 大規模普及、客製營收開始反映到獲利的年份 |
| 每一個位元都可互換 | 屆時實際銷售的記憶體,在產品特性上已與通用記憶體不同 |
不是說週期消失
通用 DRAM 與 NAND 仍占市場一席之地;若客製轉型晚於預期,空方預測仍可能成真。本文的主張只是:在押注記憶體轉弱之前,必須先檢視客製轉型的速度。
投資重點 memo
四個追蹤指標(判斷轉型速度)
- 混合鍵合設備訂單 — MoL 是否進入量產,最先體現在鍵合設備訂單;當設備商開始在訂單說明中提及記憶體客戶的量,就是訊號(見 技術_混合鍵合)
- cHBM base die 的代工投片量 — base die 進入邏輯製程後晶圓分配給代工廠;代工廠分節點稼動率與記憶體廠—代工廠合作公告可反映進度(2330_台積電(市))
- 三大記憶體廠的邏輯設計人才招募 — 招募資訊是策略執行速度的領先指標,可由公開職缺追蹤地區與職位
- 熱管理技術進展 — MoL 最大技術風險是散熱;解決速度體現在會議論文與專利,決定第二階段何時到來
三個時間錨點
| 時間 | 事件 |
|---|---|
| 2027 年中 | Qualcomm AI250 發表(搭載第一代 HBC) |
| 2028 | NVDA.US(nvidia) Feynman 採用 cHBM |
| 2028 | AI300 搭載 HBC Gen2 送商用樣品 |
三個節點能否如期,決定這個主題的推進速度。
三種情境
| 情境 | 內容 | 受惠方向 |
|---|---|---|
| MoL 成主流 | 三大廠商業模式轉型加速 | 鍵合設備與熱管理價值鏈結構性受惠 |
| 收斂在 cHBM | 散熱拖慢進度、全堆疊未實現,只走到客製 base die | 記憶體往 ASIC 化趨勢不變;中介層與 2.5D 封裝價值鏈壽命延長 |
| 維持利基 | 散熱與良率把 MoL 限縮在低功耗推論等特定工作負載 | Qualcomm HBC 的成敗決定整體走向 |
Insight 結論
難以判定終局時,押注交界處
三種情境共通的是:鍵合、測試、熱管理、設計服務的價值都會上升。當終局難以預測時,押注「在記憶體與邏輯交界處收錢的公司」是可行的取巧解。
評價框架的張力:以商品週期股的視角看,記憶體三雄目前的本益比預示週期高峰;以客製晶片夥伴的視角看,同樣的本益比意味著重估的起點。未來幾年記憶體股的走勢,就是這兩種框架之間差距收斂的過程——而彌合差距的證據會逐步顯現在鍵合設備訂單、代工投片量、招募資訊與熱管理進展這四個指標上。
利潤流向的重配:MoL 推進會讓中介層需求成長率逐漸下降,而混合鍵合與晶圓級製程設備需求呈結構性成長;從鍵合設備到散熱方案再到測試設備,利潤流向需要重新規劃。
關鍵 Claim
| Claim | 來源 | 日期 | 信心 |
|---|---|---|---|
| SK hynix HBM4 base die 用台積電 12nm、Samsung 用自家 4nm、Micron HBM4 沿用 DRAM 製程、HBM4E 起轉台積電邏輯製程 | Damnang | 2026-07-09 | 高(三廠已公開路線) |
| Marvell 宣布與三家記憶體廠共同開發客製 HBM 架構 | Damnang | 2026-07-09 | 高 |
| NVIDIA Feynman 世代採用 cHBM | Damnang(NVIDIA 未正式確認細節) | 2026-07-09 | 中高 |
| Qualcomm HBC:每瓦頻寬為 HBM 的 6 倍、每瓦容量為片上 SRAM 的 200 倍 | Qualcomm 2026-06 投資人日 | 2026-06 | 中(廠商聲稱,待白皮書與實機驗證) |
| 喬治亞理工+SK hynix 2025 論文:MoL 結構達 2.5D 的 64 倍吞吐、3 倍能效 | 學術論文 | 2025 | 中(學術模型,不可直接外推) |
| NVIDIA 向 SK hynix 與 Micron 各預付 5.4–7.7 億美元鎖定 HBM 量 | 媒體報導 | 2026-07-09 | 中 |
| Micron FY26 Q1 營收 136.4 億美元、YoY +57%,毛利率自 FY24 約 22% 升至 50%+ | Micron 財報 | 2026 | 高 |
| SK hynix 2026 年 DRAM/NAND/HBM 產能全數售罄(2025-10 宣布);Micron 2026 HBM 產能售罄(2025-08) | 公司說法 | 2025 | 高 |
| 客製 HBM 自 2027 年加速、2028–2029 成為 HBM 市場重要支柱 | Samsung/SK hynix 高層公開說法綜合 | 2026-07-09 | 中高 |
| 一家韓國大型記憶體廠在聖荷西組建數百人 MoL 團隊 | 矽谷業界傳聞,無官方公告 | 2026-07-09 | 中低(公司名未具名) |
來源引用
- web_Damnang_記憶體客製晶片轉型_20260709,Damnang(Substack 付費文章),2026-07-09
注意事項
- 原文為韓文,庫內版本是機器翻譯 PDF;翻譯誤植已在 Raw_data 落地前校正,校正清單見來源頁「校正紀錄」
- 作者為獨立分析者(Substack),非賣方研究;文中無目標價與財務預估,觀點性質強於數據性質
- 「押注交界處」是作者的框架結論,非個股建議;台股映射(鍵合設備、測試介面、散熱、設計服務)需另行查證各家實際曝險