定義
冷卻液分配單元(CDU,Coolant Distribution Unit)負責伺服器端冷卻液(二次迴路)與建築設施側冷水(一次迴路)之間的液對液熱交換,整合泵浦、板式熱交換器(PHE)、感測器、過濾器與控制模組,是整個直接液冷(Direct-to-Chip)系統的樞紐元件。CDU 的能力直接影響機架功率密度上限、流量調控與系統可靠度,同時也是電源廠與機房基礎設施廠切入液冷的重要策略入口。
圖解
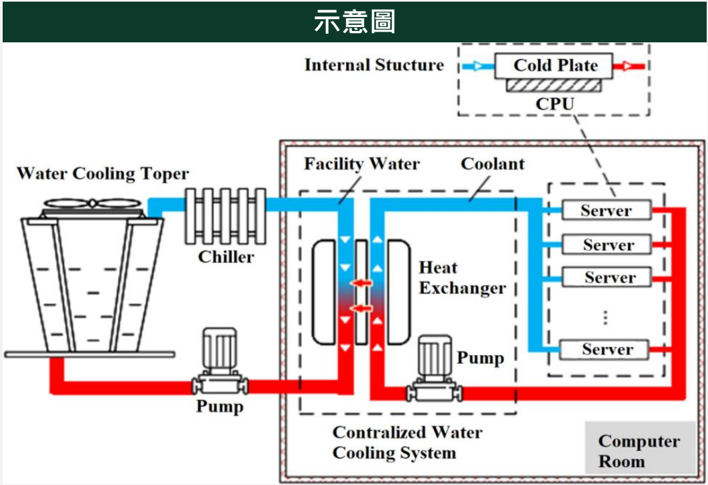
圖說:完整液冷資料中心迴路示意,含 Water Cooling Tower、Chiller、Heat Exchanger、Pump 及多台伺服器冷熱管路流向,清楚展示一次迴路(設施水)與二次迴路(伺服器端冷卻液)的分離架構。
技術原理
CDU 典型熱路徑(如上圖):Cold Plate → QD 快接頭 → 機櫃 Rack Manifold 分歧管 → CDU 泵浦加壓 → 板式熱交換器 PHE(二次迴路與一次迴路換熱)→ 廠區冷水/冷卻塔(Chiller)散熱後回到 PHE。
主要型態
| 類型 | 說明 | 典型功率 |
|---|---|---|
| 液對液 CDU(L2L) | 二次冷卻液與一次設施水液對液換熱,效率最高,也是 in-row CDU 的主流架構 | 數百 kW → MW 級 |
| 液對氣 CDU(L2A) | Sidecar 架構,冷卻液在 CDU 中與空氣換熱,過渡期方案,成本較低 | ~50–100 kW |
演進路線
當前趨勢為 L2A Sidecar → L2L in-row CDU,服務機架數從「1 對 2(sidecar 對 2 機架)」擴展至「1 對 8(in-row CDU 對 8 機架)」,整體冷卻能力從數十 kW 升至 MW 級。
| 世代 | 形式 | 容量級距 | 代表廠商 |
|---|---|---|---|
| GB200 | Sidecar CDU(L2A) | ~50 kW | 2308_台達電(市)(市佔約 50%)、8996_高力(市) |
| GB300 / VR200 | in-row CDU(L2L) | 數百 kW | 台達電、8996_高力(市)(300 kW in-rack)、3324_雙鴻(櫃)(2 MW in-row) |
| Rubin Ultra / Kyber | Hall-level CDU 基礎設施化 | MW 級 | Schneider(旗下 Motivair,達 2.5 MW) |
關鍵數據
- CDU+冷板(CP)佔 GB200 NVL72 散熱零組件總價值約 70%
- Sidecar CDU 單價約 $50,000/機架(散熱產業簡報 2026-06-30)
- 電源櫃(Sidecar HVDC)單價達 $400,000–500,000/機架,CDU 通常與其共用冷卻系統
- 台達電 GB200 Sidecar CDU 市佔約 50%(電源產業簡報 2026-07-03)
標準化進度與規格口徑(OCP 2026)
- OCP CDU 工作組(共同主持:Dell、Google):已發布《Coolant Distribution Units: Specifications and Qualifications》、Google 的 Project Deschutes 與 Project Brazos;詳細 CDU 白皮書(元件、控制、電氣、沖洗範圍)撰寫中,貢獻預計 2026-11 取得;CDU 沖洗與試車指引、泵送兩相冷板 CDU 是下一階段、尚未出。簡報本身無容量、流量、壓降等規格數字。(報告_OCP2026_NVIDIA_Google_CDU子專案_20261015,2026-10;檔名誤植 NVIDIA,實際講者為 Dell 與 Google)
- ASHRAE 127 Addendum b:2026-02-27 核准,首度將液對液 CDU 納入測試方法(基準 FWS 26°C、TCS 供/回 30/39.6°C、部分負載 75/50/25%)。
- 同為 2.3 MW 的設計差距(Gamma Technologies/Alfa Laval,模擬非實機):以 Google Deschutes 5 為參考(2.0–2.3 MW、approach 3 K、TCS/FWS 各 500 GPM、3 組 brazed 板式 HX 兩 pass 並聯、泵 N+1),十種 HX 配置的 CAPEX 差約 3.4 倍(57–192%)、年耗電差約 17%(約 1.965–2.295 GWh,達拉斯 8760 小時)、一次側流量 660–940 GPM;最便宜者不是最省電者。Brazed 小、輕、自清潔,Gasketed 效率較高、OPEX 低、可加板維修。主張規格不應只標容量,要公布操作點並做全年評估。(報告_OCP2026_GammaTech_2.3MW_CDU設計比較_20261015,2026-10)
- 口徑不可互比:台達電×NVIDIA 的 800V In-Row CDU 為 2.5 MW、3,850 LPM(約 1,017 GPM),與 Gamma 的 2.3 MW/TCS 500 GPM 是不同設計點(溫差、一次側/二次側);庫內 2308_台達電(市) 頁寫 3 MW/6.8 MW,口徑待查。(報告_OCP2026_台達電_NVIDIA_800VDC電源與散熱_20261015,2026-10,廠商規格、無出貨數量)
- 雙鴻 Smart CDU(展示,無數據):預測式流量調整(預判大型 LLM 負載)、泵浦功率精準控制、開放 telemetry 與設施 BMS/DCIM 整合;免工具模組化、泵浦/控制單元/濾網熱插拔、N+1 泵浦、乾式 QD 斷開自動關閉防漏;簡報全為定性。(報告_OCP2026_雙鴻_NVIDIA_先進液冷_20261015,2026-10)見 3324_雙鴻(櫃)。
與電源整合趨勢
進入 HVDC 800V 架構後,電源機架(Power Rack)與 IT 機架緊鄰,兩者共用同一套 CDU 與冷卻管路。功率半導體在高溫下電阻上升(Si MOSFET 175°C 時電阻達 25°C 的 2.0–2.2 倍),散熱不良直接導致轉換效率惡化形成惡性循環。因此高整合度的「電源+液冷 Total Solution」廠商(如台達電、Vertiv)在 Hyperscaler 採購中具優勢,責任歸屬清晰。
全球市場規模與容量升級
- 價值占比:CDU 約占液冷系統成本 30–40%,核心部件液冷泵又占 CDU 價值約 35%;液冷產業鏈上游零部件價值量占比逾 70%。
- 市場規模(QYResearch 引):全球 CDU 2026 年約 US$13.05 億、2032 年 US$39.31 億(CAGR 20.2%);機架式(rack)CDU 2026 年 US$7.53 億→2032 年 US$21.44 億(CAGR 19.0%),2025 年全球約 4.8 萬台、均價約 US$1.2 萬/台、毛利率約 30–50%。中國 CDU 市場 2024 年 55 億人民幣(YoY +66.67%),2025 上半年 39 億人民幣(觀研天下引);2024 年中國機架式占約 65%、機櫃式(列間/集中式)占約 25%、浸沒式等占約 10%。
- 機架式 vs 機櫃式:機架式冷量 100 kW 以內、置於機櫃內、適配 10–40 kW/rack、冗餘難;機櫃式冷量 200 kW–1 MW 以上、可 N+X 冗余、單位成本較低、適合大型 AI 資料中心。
- 高端市場由海外主導:Vertiv、Schneider、nVent、Eaton 等為第一梯隊,全球前三大合計近 60%;市場排名依 QYResearch 圖,Vertiv 居首,台達電與 DCX 在前十末段。
- 容量升級至 2 MW 以上:NVIDIA 首批 DSX Ready CDU 供應商為 LG(LDU250,2.6 MW)、LiquidStack(GigaModular D1PM20,2.5 MW)、Vertiv(XDU2300,2.3 MW,容量以 4°C ATD 計),Rubin 世代 CDU 由 1 MW 提升至 2 MW;Google 第五代 Project Deschutes 已有 2 MW 級開放規格,下一代據零氪 1+1 調研朝 5 MW 級推進。
- 廠商新品與供貨時程(截至 2026-10-20,零氪 1+1 整理;不同 ATD 工況下容量不宜直接比較,出貨時程≠量產):
| 廠商 | 產品 | 容量 | 時程 |
|---|---|---|---|
| CoolIT | CHx 3000 | 3 MW(ATD 3°C) | 未公布 |
| Cooler Master | In-Row 液對液 | 2.5 MW(ATD 5°C) | 計畫 2026 Q4 量產 |
| 雙鴻 | 6 MW In-Row CDU(OCP 2026-10 首展) | 6 MW | 未公布 |
| 台達電 | 800VDC 液對液 | 3.6 MW | 未公布;Q1 2027 量產計畫對應另一款 2 MW Deschutes CDU,不適用此款 |
| Vertiv | CoolChip CDU 2300 | 2.3 MW(ATD 4°C) | 既有產品,2026-05 EMEA 可供貨,9 月通過 DSX Ready 驗證 |
| LiquidStack | CDU 2.X | 最高 2.5 MW | 已開放預訂,計畫 2027 Q2 出貨 |
| Schneider/Motivair | WCDU | 最高 3.5 MW(2.0 L/min/kW 時 2.5 MW) | 計畫 2026-10 部分地區出貨、美國 2027 初開放預訂 |
| Nidec | NIR3.0 原型機 | 3.2 MW(ATD 3°C) | 目標 2027 上半年量產 |
| Daikin | 新 CDU 系列(可多機並聯) | 單台最高 2.5 MW | 計畫 2026-11-01 起供貨 |
| DCX | FDU 系列 | 5–8 MW(最高 8 MW @ ATD 2°C) | 未公布 |
競爭格局
| 廠商 | 定位 |
|---|---|
| 2308_台達電(市) | GB200 Sidecar 市佔 ~50%;向 in-row CDU 延伸,電源+液冷整合商 |
| 8996_高力(市) | 300 kW in-rack CDU;美系 Hyperscaler 主要供應商;自 2H26 成 PHE 主力 |
| 3324_雙鴻(櫃) | in-row CDU(2 MW 級);多元液冷模組廠 |
| Vertiv | 全球重電與冷卻整合商 |
| nVent | 電子設備機房冷卻 |
| Schneider / Motivair | Hall-level CDU,2.5 MW 等級,往基礎設施整合發展 |
agy 補充(網路查證)
- CDU 容量演進:從早期 Sidecar 50 kW 等級 → in-row 數百 kW → Hall-level MW 級(如 Motivair 2.5 MW);隨機架 TDP 邁向 1 MW,CDU 成為資料中心電力基礎設施的一部分,不再只是附屬零件。
- N+1 冗餘設計:高可靠度部署(如 Hyperscaler Tier IV)要求 CDU 具備 N+1 泵浦冗餘,即至少一台備用泵,確保主泵故障時系統持續運行。
- HVDC+液冷整合挑戰:800V DC 無自然過零點,冷卻液漏液遇 DC 電弧風險難抑制;OCP Liquid Cooling Guideline 要求漏液偵測(Leak Detection)必須整合進控制系統,<100 ms 內觸發保護。
技術瓶頸 / 風險
- 擴建節奏:in-row CDU 鋪設需機房管路改造,導入周期長,制約 VR200 全液冷機架的落地速度。
- 整合競爭:灰區重電廠(Schneider、Eaton)積極收購液冷公司;白區電源廠(台達、光寶)也向上整合,競爭白熱化。
- 標準化未完整:in-row CDU 介面(液接頭規格、控制協議)尚無完全統一標準,各 Hyperscaler 存在差異;OCP CDU 工作組規格與資格文件已發布,但沖洗試車指引與兩相 CDU 尚未出(2026-10)。兩相 CDU 因蒸氣體積大、需大儲液槽與低 NPSHr 泵,CDU 會比單相更大(緯穎,見 技術_液冷)。
相關技術
關鍵廠商
| 環節 | 廠商 | 角色 |
|---|---|---|
| CDU(台) | 2308_台達電(市) | Sidecar 市佔領先,向 in-row 延伸 |
| CDU(台) | 8996_高力(市) | in-rack 300 kW;液冷主力 |
| CDU(台) | 3324_雙鴻(櫃) | in-row 2 MW 級 |
| CDU(國際) | Vertiv、Schneider / Motivair | 大型 Hall-level 解決方案 |
來源
- 報告_山西_AI液冷方案與產業鏈_20261105 — 山西證券,2026-11-05;CDU 全球/中國市場規模、機架式 vs 機櫃式、2 MW 以上容量升級與廠商新品時程
-
散熱專家訪查(活動_散熱產業_珩石筆記_林建宏_20261015,2026-10-14,channel check):L2L(CDU)將成主流,L2A(Sidecar)適合機房未改建、小規模或初次導入,長期量減但不會消失;CDU 本質是空調(泵浦、控制、感測器),機房壽命約 10 年需售後維護,CSP 初期偏好 Vertiv、Schneider、CoolIT、Boyd、nVent 等有維護團隊者。「台灣無廠商通過 NVIDIA CDU 認證」為誤傳,認證逐機種共 19 家 31 項(Sidecar 4、CDU 23 餘),台灣光寶、台達電、奇鋐、元泰科皆有;元泰科 CDU 毛利率約四成以上。
-
散熱產業簡報(2026-06-30)報告_散熱產業_20260630
- 電源產業簡報(2026-07-03)報告_電源供應與管理產業_20260703
- OCP 2026(2026-10):報告_OCP2026_NVIDIA_Google_CDU子專案_20261015、報告_OCP2026_GammaTech_2.3MW_CDU設計比較_20261015、報告_OCP2026_台達電_NVIDIA_800VDC電源與散熱_20261015、報告_OCP2026_雙鴻_NVIDIA_先進液冷_20261015