基本資料
大立光(Largan Precision,TWSE: 3008)為全球最大智慧型手機相機鏡頭模組供應商之一,以非球面模壓玻璃鏡頭技術稱霸高階手機光學市場(Apple iPhone 首要供應商)。本業以塑膠鏡頭為主力,但在玻璃非球面透鏡的製程積累具備數十年深度,是其在光通訊領域的潛在優勢來源。
2026 年 Computex 展示 CPO 光學解決方案(PMLA + 多層光纖陣列),Citi 於 2026-06-08 升評至 Buy,目標價大幅調升至 NT$5,325,認為大立光具備切入 CPO 供應鏈的實質技術能力。2Q26 法說會(2026-07-09)後,Citi/Nomura/UBS 同步發布報告、CTBC(07-13)跟進升評、GS(07-13)重申 Buy 並上調 TP,六家券商一致確認 CPO Fiber Array 量產時程由 2028 提前至 2027 年中,且原市場最保守的 Morgan Stanley 由 Equal-weight 大幅升評至 Overweight(TP NT$2,450→4,836,+97%),僅 J.P. Morgan(06-10,Neutral)尚未更新看法。詳見「目標價與評等」與「CPO 光學解決方案」。
MS 評等三轉:EW→OW(07-09)→EW(09-10)→OW(10-12)
Morgan Stanley 於 2026-07-09 才將大立光由 Equal-weight 大幅升評至 Overweight(TP+97%),僅約兩個月後(2026-09-10)又因股價已反映 CPO/FAU 樂觀情境(>30% 全球市占,量產卻要 2H27~2028 才啟動),將評等降回 Equal-weight(TP 仍再上調至 NT$7,100,+47%,SOTP:傳統本業 NT$3,000 + CPO/FAU NT$4,100)。TP 續升但評等下修,代表 MS 認為股價漲幅已超前基本面兌現節奏。與 UBS(2026-09-06 Buy→Sell)同方向:兩家外資近一週內都從「多頭」轉向「估值過熱」,但仍維持正向目標價。詳見「目標價與評等」「財測假設」。來源:報告_MS_iPhone18供應鏈_20260910,Morgan Stanley,2026-09-10
沿革:EW→OW(07-09)→EW(09-10)→OW(10-12,再度升評)。10-12 起因半導體團隊上修 optical engine(OE)出貨預估、FAU(與 OE 1:1)TAM 隨之放大,TP NT$7,100→9,040(SOTP:傳統本業 NT$2,800〔原 3,000,3Q26 未達預期下修〕+FAU NT$6,240〔原 4,100〕),股價 NT$6,660 隱含上檔 +36%;FAU 市占假設仍為 2028 年 40%,變動來自 OE/FAU 數量。來源:報告_MS_大立光3008玉晶光3406_升評_20261012,Morgan Stanley,2026-10-12
3Q26 法說後券商反應(2026-10-08~13):本業下修、FAU 上修,唯 UBS 逆向維持 Sell
Citi(10-08)Buy/TP NT$8,500 不變(改以 33x 2027/28E EPS,原 30x);MS(10-08)維持 Equal-weight/TP NT$7,100 不變,惟 10-12 因半導體團隊上修 OE 預估而升評 Overweight/TP 9,040(本業 EPS 同步下修 9-16%);GS(10-09)Buy/TP NT$6,263→11,000(全市場最高,改用折現本益比法);中信投顧(10-12)買進/TP NT$5,020→7,910(2028E EPS 225.97 × 35 倍);富邦(10-12)買進/TP NT$6,340→8,535(+34.6%,40x 2027F EPS);元大(10-12)買進/TP NT$5,650→8,200(+45.1%,38x 2027F EPS,前 27x);UBS(10-12)維持 Sell/TP NT$5,000 不變(核心手機鏡頭 EPS 大砍 12-16%,CPO 另以情境值計)。六家共同判讀:3Q26 營收(低於共識 14%)與毛利率(42.2%,低於共識約 8pp)不如預期、手機拉貨高峰已過,2026E–27E EPS 下修;FA 認證通過、客戶要求直接出 FAU 使 2028E 以後 FAU 論點增強(GS 2030E FAU 占營收 54%、Citi 2028E 占 44%、富邦 2029E 占營收/獲利 >30%)。UBS 為唯一分歧者:認為核心本業下修幅度未被 CPO 情境值完全抵銷,維持下檔判斷。EPS/TP 明細見「EPS 預估」「財測假設」「目標價與評等」。來源:報告_Citi_大立光3008_20261008、報告_MS_大立光3008_20261008、報告_GS_大立光3008_20261009、報告_CTBC_大立光3008_20261012、報告_UBS_大立光3008_20261012、報告_富邦_大立光3008_CPO認證_20261012、報告_元大_大立光3008_FAU擴產_20261012、報告_MS_大立光3008玉晶光3406_升評_20261012
核心技術/競爭優勢
- 非球面模壓玻璃透鏡:在手機與投影鏡頭領域積累數十年精密玻璃模壓技術,為 1.6T 光模組單波 200G 訊號所需的關鍵製程
- 高精度光學製程:光學設計、模具精度、鍍膜、組裝一條龍;達到半導體級精度 ~0.3μm
- 大量自動化生產:自研設備 + 自動化製程,高良率 + 高產能
- PMLA(光子模組透鏡組件):整合準直器、反射器與光學對準結構於單一元件,減少組裝複雜度並實現精確雷射路由至 IC IO
- 多層光纖陣列技術:四層堆疊 × 十纖/列(共 40 纖),補償組裝誤差、達 0.3μm 精度,顯著提升 IO 密度
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 塑膠非球面鏡頭(P 系列) | 高階手機相機(主/副/長焦) | Apple、三星等 |
| 玻璃非球面鏡頭(G 系列) | 投影、車用、特殊光學 | 多元 |
| PMLA + 多層光纖陣列 | CPO / AI 資料中心光互連 | 晶圓代工廠、AI 晶片公司(送樣中) |
| 螢幕下前鏡頭(under-display front camera) | Apple 首款摺疊機 iPhone Duo | GS 摺疊 iPhone 供應鏈報告點名大立光為該元件供應商(估值/出貨細節未揭露) |
圖片 / 架構圖
圖說:大立光「CPO solutions demo」產品實體照(Citi Figure 2),透明保護盒內裝黑色方形感測元件,盒身標籤印有「LARGAN」字樣;PMLA 技術說明詳見下圖 _004.png(Citi Research / Largan,2026-06-08)。
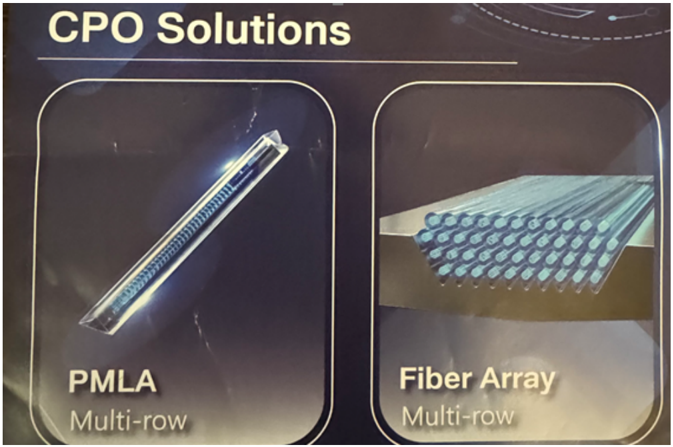
圖說:大立光 CPO 光學解決方案全貌,展示 PMLA + 多層光纖陣列整合架構(Citi Research / Largan)。
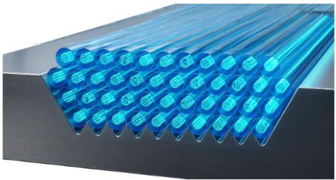
圖說:光纖陣列(Fiber Array)示意照,多根淡藍色光導纖維並排於金屬基座上(中信投顧報告圖表二標示為「大立光光纖陣列(1D & 2D)」,示意/渲染圖風格,2026-07-13)。
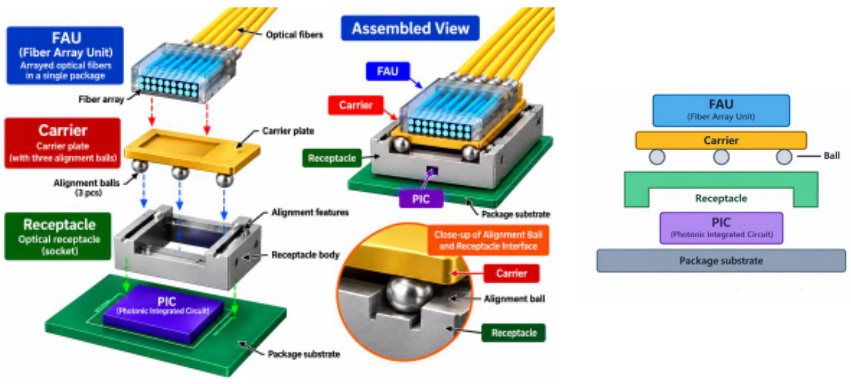
圖說:FAU(Fiber Array Unit)/Carrier/Receptacle/PIC 組裝結構示意圖,含對位球(Alignment Ball)特寫;右側為組裝後剖面簡圖,對應本頁「FA 先行」路線改為出貨 FAU+carrier 後的實際組裝型態。來源:報告_元大_大立光3008_FAU擴產_20261012,元大投顧,2026-10-12
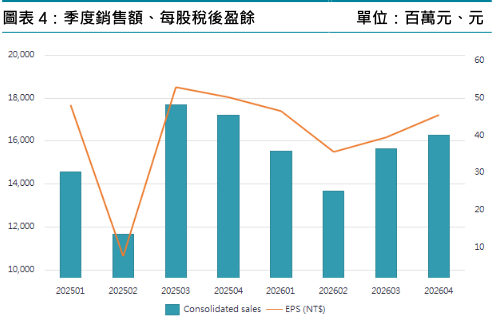
圖說:大立光季度銷售額(NT$mn)與每股稅後盈餘(EPS)柱狀+折線圖,202501-202604,顯示 3Q26 營收季增但 EPS 受毛利率拖累走低。來源:報告_富邦_大立光3008_CPO認證_20261012,富邦投顧,2026-10-12
flowchart LR
    A[非球面模壓玻璃製程\n手機/投影鏡頭\n數十年積累] -->|技術遷移| B[PMLA\n光子模組透鏡組件\n0.3μm 精度]
    A --> C[多層光纖陣列\n4層×10纖=40纖\n~8Tbps 頻寬]
    B -->|共優化| C
    C -->|送樣 2026H2\n量產提前至 2027年中| D[CPO 系統\nAI 資料中心]
    E[天孚通信\n現任龍頭] -->|競爭| D
月營收(近 24 個月)
下次公布12/3(四)–12/7(一) 11月營收 預估:可能 12/3–12/7 公布(近 9 次有 9 次落在此區間;最常見:期限前 3 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 47.8 | — | -13.0% | 本站推算† |
| 2026-12 | 51.5 | — | -8.3% | 本站推算† |
| 2026-11 | 51.6 | — | -2.7% | 本站推算† |
| 2026-10 | 58.5 | +1.1% | -7.0% | |
| 2026-09 | 57.8 | +15.3% | -7.3% | |
| 2026-08 | 50.1 | +2.8% | -16.2% | |
| 2026-07 | 48.8 | +31.4% | -10.7% | |
| 2026-06 | 37.1 | -19.2% | -10.5% | |
| 2026-05 | 45.9 | -14.3% | +42.7% | |
| 2026-04 | 53.6 | -1.1% | +24.5% | |
| 2026-03 | 54.2 | +17.5% | +10.8% | |
| 2026-02 | 46.1 | -16.1% | -2.6% | |
| 2026-01 | 55.0 | -2.1% | +11.1% | |
| 2025-12 | 56.2 | +5.9% | -0.3% | |
| 2025-11 | 53.0 | -15.3% | -11.8% | |
| 2025-10 | 62.6 | +0.4% | -4.5% | |
| 2025-09 | 62.4 | +4.5% | -4.4% | |
| 2025-08 | 59.7 | +10.2% | -14.8% | |
| 2025-07 | 54.1 | +30.6% | -0.1% | |
| 2025-06 | 41.5 | +28.0% | +2.6% | |
| 2025-05 | 32.4 | -26.0% | -7.1% | |
| 2025-04 | 43.7 | -10.6% | +26.5% | |
| 2025-03 | 48.9 | +3.3% | +41.8% | |
| 2025-02 | 47.3 | -4.3% | +39.7% | |
| 2025-01 | 49.5 | -12.2% | +10.6% | |
| 2024-12 | 56.4 | -6.2% | +17.9% | |
| 2024-11 | 60.1 | -8.2% | -11.3% |
2026 年已公布累計 507.1 億元;全年推算 610.2 億元(YoY -0.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-05 | NT$4,593mn | -14% | +43% | 5M26 累積 YoY +15%;6 月展望出貨預期 MoM 下滑(客戶排程調整),但底層需求相對穩定(Morgan Stanley,2026-06-05) |
| 2026-07 | NT$4,877mn | +31% | -11% | 連兩月回升(7、8 月合計約 98.9 億元);永豐公開資訊觀測站彙整 2026-10-01 |
| 2026-08 | NT$5,000mn | +3% | −16% | 3Q26 QTD 累計 NT$10,100mn,僅達 UBSe/街估 3Q26 的 53%;UBS 指 9 月需月增 +73% 才能達成街估的季增 36–38%,對照正常季節性僅約 +8% MoM。來源 報告_UBS_大立光3008_20260906;永豐(2026-10-01)核對為 50.12 億元、YoY -16.2%,前 8 月累計 390.93 億元(YoY +4%),年減主因今年拉貨節奏整體後移;9 月預告優於 8 月 |
| 2026-09 | NT$5,779mn | +15% | -7% | 3Q26 合計 NT$15,651mn(QoQ +15%/YoY -11%),7+8+9 月加總驗算一致;遠低於 UBS 9/6 所稱達標所需的月增 +73%,3Q 營收低於共識 14%、低於 GS 預估 17%(GS,2026-10-09,公司資料) |
| 2026-10E/11E/12E | 5,895/5,600/5,299(估) | +2%/-5%/-5% | -6%/+6%/-6% | GS 估,4Q26E 營收 16,794(QoQ +7%);中信 4Q26E 17,095(QoQ +9.2%);公司法說:10 月與 9 月相當、11 月起下滑(GS/CTBC,2026-10) |
EPS 記錄
| 年度 | EPS(NT$) | YoY(%) | 營收(NT$mn) | EBITDA(NT$mn) | ROE(%) | 備註 |
|---|---|---|---|---|---|---|
| 2024A | 194.17 | +44.8% | ||||
| 2025A | 159.40 | -17.9% | 61,148 | 31,260 | 11.5 | Morgan Stanley 估計(報告日 2026-06-05) |
| 2026Q2A | 35.72 | +352%(多家報告一致,34.57-35.72 間微幅差異;GS 34.57 為區間下緣) | 13,665 | QoQ -12%;GM 49.4%(QoQ 持平)/OPM 37.7%;1H26 累計營收 NT$29,209mn(YoY +11%)。iPhone 17 週期強勁需求貢獻(Citi/Nomura/UBS/CTBC/GS,報告日 2026-07-09~13) | ||
| 2026Q3A | 39.62 | 9M26 累計 EPS 121.98(YoY +10%)† | 15,651 | QoQ +15%/YoY -11%;GM 42.2%(QoQ -7.2pp,自 49.4%,主因新機良率較差+綠電成本上升);OPM 30.3%(QoQ 自 37.7%,營業利益 QoQ -8%,本業實為季減);淨利 QoQ +11% 主要靠業外收益(13.57 億,含匯兌利益 1.97 億)與有效稅率下降(約 23%→15%)撐起,非本業成長。9M26 累計營收 NT$44,860mn=448.6 億元(YoY +2%)†(1H26 29,209+Q3 15,651 加總驗算一致);CapEx 81.8 億(主要為購地)、折舊 20.4 億;現金 1,109 億/應收 97.9 億/存貨 87.7 億/負債比 13%。公司法說,2026-10-08 |
† 9M26 累計營收 448.6 億元、累計 EPS 121.98 元均為本頁依逐字稿與既有 1H26 數字交叉驗算後的校正值:AI 逐字稿原始轉寫誤植「前三季稅後 EPS 為 1.98 元」(掉字,應為 121.98 元=Q1 46.63+Q2 35.73+Q3 39.62);使用者 Telegram 版 memo 則將累計營收誤植為「408.6 億元」(應為 448.6 億元,與逐字稿及珩石筆記一致)。詳見 活動_大立光3008_3Q26法說memo_20261008 校正紀錄。
來源:Citi Research,2026-06-08;Citi/MS/Nomura/UBS/CTBC/GS,2026-07-09~13;公司法說,2026-10-08
EPS 預估
3Q26 法說後(2026-10-08~13)Citi、Morgan Stanley、Goldman Sachs、中信投顧、UBS、富邦、元大七家已更新(欄位為最新值,括號為前值);J.P. Morgan(2026-06-10)、Nomura(2026-07-09)尚未更新。UBS 10-12 起財測拆分「核心手機鏡頭(ex-CPO)」與「CPO 情境值」兩層,表列為核心值,CPO 情境貢獻見「財測假設」;富邦/元大 2028E 欄位分別取自其财测模型的全年 EPS(富邦 FY2028F、元大未提供 2028F,以「—」標示)。
| 年度 | Citi(2026-10-08) | Morgan Stanley(2026-10-12) | J.P. Morgan(2026-06-10) | Goldman Sachs(2026-10-09) | Nomura(2026-07-09) | UBS(2026-10-12) | 中信投顧(2026-10-12) | 富邦(2026-10-12) | 元大(2026-10-12) | 華南投顧 EPS(報告日:2026-09-18) | 備註 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026E | 155.54(前 168.2,-8%;本頁 07-09 值 187.05) | 162.90(前 184.85,-12%;07-09 值 175.24) | 200.82 | 161.03(前 185.12,-13%) | 190.75(原 190.68/191.68†,微調) | 163.33(核心ex-CPO,原 185.76,-12%) | 165.71(前 184.53,-10%) | 167.57(前 195.15,-14%) | 167.99(前 197.0,-15%) | 189.07 | 本輪七家一致下修 2026E 8-15%(手機本業毛利率不如預期);UBS/富邦/元大三家新增於本表;JPM 200.82(06-10)、Nomura 190.75 為舊值 |
| 2027E | 163.69(前 226.4,-28%) | 172.30(前 204.18,-16%;07-09 值 182.48) | 211.49 | 204.55(前 214.48,-5%) | 214.68(原 229.94†,-6.6%,含匯率/Apple漲價調整) | 180.00(核心ex-CPO,原 214.00,-16%) | 193.08(前 200.88,-4%) | 213.38(前 211.47,+0.9%) | 215.67(前 213.02,+1.2%) | 207.82 | Citi 下修最大(手機訂單弱至 1H27,GM 假設 42.5%);富邦/元大因 FAU 2027 貢獻占比 1.9-2% 入帳而微幅上修,與 Citi/MS 主要下修方向相反 |
| 2028E | 351.08(前 341.9,+3%;FAU 市占 30%、占營收 44%) | 196.02(前 215.63,-9%;07-09 值 182.90) | n/a | 276.22(前 237.27,+16%) | 240.01(估值新基期) | 220.00(核心ex-CPO,原 250.74,-12%;另計 CPO 情境值 base case EPS NT$35,見財測假設) | 225.97(首度提供 2028E) | 258.57(首度提供 2028E) | — | — | Citi/GS 因 FAU 大幅拉高;Citi 351.08 為全市場最高;MS 另以 SOTP 計 FAU(40% 市占假設);UBS 為唯一將 CPO 拆出另計者,核心值因此低於同業 |
財測方向反轉:2026E–27E 法說後下修、2028E 因 FAU 上修(2026-10)
3Q26 營收低於共識 14%、毛利率 42.2%(共識約 51%);法說後 Citi/GS/中信 2026E EPS 下修 8-13%、2027E 下修 4-28%(Citi 最大),2028E 則 Citi +3%、GS +16%(FAU 放量假設);MS(10-12)2026E–28E 本業下修 12%/16%/9%,FAU 上修改反映於 TP(+NT$2,140)而非 EPS。沿革:2026-07 CPO 時程提前帶動多家 2027-28E 上修 +10~14%(Citi/MS/Nomura/CTBC,2026-07-09~13)→ 本輪起手機本業下修與 FAU 上修分流。信心:中高(方向一致,幅度差異大)。
MS EPS 沿革(NT$,2026E/27E/28E):07-09 175.24/182.48/182.90 → 09-10 184.85/204.18/215.63(上修,3Q 拉貨回升+iPhone 相機規格升級,評等同時降回 EW)→ **10-12 162.90/172.30/196.02**(3Q26 營收 NT$15.65bn〔-11% YoY〕、毛利率 42.2%、淨利 NT$5.18bn〔-27% YoY〕未達預期,新品良率與綠電成本拖累)。淨利 2026E/27E/28E NT$21,308mn/22,536mn/25,639mn(-12%/-16%/-9%)。來源:報告_MS_大立光3008玉晶光3406_升評_20261012、報告_MS_iPhone18供應鏈_20260910
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Morgan Stanley(2026-06-05) | 財務模型:營收 → EBITDA → ModelWare 淨利 → EPS | 2025A 營收 61,148/EBITDA 31,260/ROE 11.5%;2026E 營收 60,205/EBITDA 30,098/ROE 10.7%;2027E 營收 63,873/EBITDA 32,983/ROE 10.5%;2028E 營收 65,651/EBITDA 33,784/ROE 9.5%(NT$mn);P/E 24.0/22.2/22.2x | EPS 25A/26E/27E/28E 159.40/153.49/165.87/165.88 |
| 摩根大通(2026-06-10) | EPS 上修:2026E/2027E 與 BBGe 共識比較 | 2026E EPS 上修 +8%(高於 BBGe 共識 +7%);2027E EPS 上修 +12%(高於 BBGe 共識 +5%);估值 20x 12M fwd P/E(歷史 16-17x) | 2026E EPS 200.82;2027E EPS 211.49;季度拆解 Q1 46.63A/Q2 38.36/Q3 56.84/Q4 58.99 |
| Goldman Sachs(2026-06-30) | 財測模型:AI 手機鏡頭升級 + CPO lens 擴張 → 淨利上修 | 淨利上修 6%/11%/11%(2026-28E) | 2026E 營收 65,588/2027E 75,755/2028E 84,529(NT$mn);EPS 26/27/28E 188.11/213.81/237.08;季度 EPS 1Q26 46.63A/2Q26E 38.50/3Q26E 50.23/4Q26E 52.75 |
| Goldman Sachs(2026-07-13,更新) | 2Q26 實績納入(實際 EPS 34.57,符合預期)→ 財測模型微調;目標本益比 29.5x→29.2x | 2Q26 營收 13,665(QoQ-12%/YoY+17%)符合 GS 預期;2027-28E 淨利上修 2%/1%(高階手機鏡頭組合升級 + 高階品牌市占提升假設不變);目標 PE 29.2x = 同業「交易本益比/未來年基本面(NI YoY、OPM)」比值 0.5x × Largan 2027-28E NI YoY 13%均/OPM 44%均 | TP 6,231→6,263(+0.5%);2026E 營收 65,503(原 65,588,持平)、EPS 185.12(原188.11,持平);2027E 營收 76,562(原75,755,+1%)、EPS 214.48(原213.81,+2%);2028E 營收 85,021(原84,529,+1%)、EPS 237.27(原237.08,+1%) |
| Citi(2026-07-09,更新) | 2Q26 實績優於預期 → 財測模型重估;CPO 時程提前納入 | 2027/2028E 獲利上修 12%/14%;GM 2026-28E 維持 >48%;CPO Fiber Array pilot line 3Q26 底完成、量產最快 2027 年中(原估 2028) | TP 5,325→6,125(+15%,25x 2027/28E EPS 均值);2026E 營收 66,496(原 67,640,-2%)、EPS 187.05(原 191.63†,-2%);2027E 營收 86,090(原 74,947,+15%)、EPS 215.00(原 191.65†,+12%);2028E 營收 115,733(原 100,546,+15%)、EPS 273.30(原 239.09†,+14%) |
| Morgan Stanley(2026-07-09,重大轉向) | ModelWare 財測模型 + CPO 增量價值另計(scenario-based) | 評等 Equal-weight→Overweight;FA pilot production 預期 2H26 啟動;20% FAU 市占可在 2028+ 推升獲利 >40%;CPO 增量價值以 35x P/E 估算,加值 TW$2,022/股 | TP 2,450→4,836(+97%);EPS 25A/26E/27E/28E 159.40/175.24(原 153.49,+14%)/182.48(原 165.87,+10%)/182.90(原 165.88,+10%);ModelWare 淨利 26E/27E/28E 23,388/24,355/24,411(NT$mn) |
| Nomura(2026-07-09,新增) | 估值基期切換:20x 2027F EPS → 25x 2028F EPS | FA 量產信心提升(優於 Computex 時期報告);FX 波動+Apple 漲價短期壓抑 2026/27F 獲利各 -2.4%;iPhone 相機/鏡頭升級加速至 2028F 貢獻 +2.3% | TP 4,310→6,000(+39%,25x 2028F EPS 240.0,原 20x 2027F EPS 215.5);EPS 26F/27F/28F 190.75/214.68/240.01;營收 26F/27F/28F 65,936/72,266/80,815(NT$mn) |
| UBS(2026-07-09,新增) | SOTP(分部加總):核心手機鏡頭 + CPO optionality | 核心業務 15x 2027 P/E → NT$3,270/股;CPO 情境期望值:base/upside/downside 三情境(各 1/3 權重)平均 EPS NT$36、Sales NT$13bn(2028),以 48x P/E → NT$1,730/股 | TP 維持 NT$5,000(不變);SOTP=3,270+1,730;EPS 26E/27E/28E 185.76(原 192.00,-3%)/214.00(原 220.00,-3%)/250.74(原 266.43,-6%) |
| 中信投顧(2026-07-13,新增) | 自建:本業本益比法 + CPO 評價溢價 | 手機鏡頭本業上升週期本益比歷史約 15-18 倍;切入 CPO 元件市場後市場普遍給予 22-28 倍本益比;估值採 2027 EPS × 25 倍 PER | TP 2,790→5,020(+80%,評等 增加持股→買進);EPS 26F/27F 184.53/200.88 |
| UBS(2026-09-06,降評至 Sell) | SOTP 不變,但改以「評價 vs 認證進度」判斷風險報酬 | 手機鏡頭 15x 2027 P/E → NT$3,270;CPO base case 50x × EPS NT$35 → NT$1,730(40% 市占/10 萬台交換器/720 萬套 FAU/US$150 per FAU/TAM US$1.1bn);UBS diluted EPS 26E/27E/28E 188.21/214.00/250.66,營收 67,869/77,189/83,044(NT$mn) | TP 維持 NT$5,000,評等 Buy→Sell;風險報酬偏負(下檔 2,500/基準 5,000/上檔 9,000) |
| Morgan Stanley(2026-09-10,降評至 EW/TP 再上修) | SOTP:傳統業務 RI model(8.5% 資金成本、7% 2026-36E 淨利 CAGR、3% 終值成長)+ CPO/FAU TAM 分析 | 傳統業務內在價值 NT$2,814→NT$3,000/股;FAU 全球出貨量 0.39mn(2026)→7.78mn(2027)→48.6mn(2028),ASP US$100;大立光 FAU 市占 0%→5%(2027)→40%(2028,原估 20%);淨利率 10%(2027)→30%(2028);FAU 獲利 US$4mn(2027)→US$579mn(2028);以 35x 2028E P/E 估值(同業 40-50x,首年量產打折) | CPO/FAU 加值 NT$4,100/股;SOTP 合計 TP NT$7,100(原 4,836,+47%);risk:>30% 全球市占已反映在股價,量產最快 2H27~2028 才啟動,任何延遲都是重大下檔風險 |
| 華南投顧(2026-09-18,4Q26 投資季刊) | 手機鏡頭主力供應商+CPO 新業務 | 與台積電在 CPO 領域合作、已送樣台積電;Apple 秋季發表 iPhone 18 系列,大立光為鏡頭主力供應商,2H26 營收有望成長;2027 年除手機鏡頭外揮軍 CPO 市場 | 2026F 營收 648.2 億元/GM 51.4%/EPS 189.07 元;2027F 營收 706.5 億元/GM 54.4%/EPS 207.82 元;TP NT$7,600(報告表列 2027 P/E 37x,TP÷EPS ≈ 36.6x†) |
| 永豐引市場預估(2026-10-01) | 新機拉貨 → 3Q 季增 → Q4 全年高峰;可變光圈單價約高 50%(郭明錤估) | 3Q26 營收約 178.8 億元(QoQ +31%)、稅後淨利約 62.6 億元;全年營收約 653.4 億元(YoY +6.8%);7–8 月合計約 98.9 億元,9 月需近 80 億元才達標;1H26 毛利率 49.41%(YoY -4.77ppts),下半年隨可變光圈良率能否回升為觀察重點 | 非永豐自建,為市場/法人預估;EPS 未揭露 |
| 公司 guidance(2026-10-08 法說) | 毛利率橋接:GM 季減歸因拆解(新機良率+綠電成本)+ FA/FAU 毛利率尚未設目標 | 綠電成本為結構性因素,依客戶出貨佔比分攤購買,佔比愈高成本愈高;2027 年報價已談定無法反映,需待 2028 報價才可轉嫁;良率是唯一可改善項目、正逐漸回升;FA/FAU 單價與 BOM 成本皆高,毛利率完全取決於良率,公司未設目標良率,預計 2027 年中量產(Q2 底前後)才會知道真實數字 | 3Q26 GM 42.2%(QoQ -7.2pp);手機拉貨高峰已過(10 月與 9 月持平、11 月起下滑);4Q26 現階段稼動率公司法說原文稱「都滿」,惟新訂單拉貨動能已轉弱,兩者為不同層面指標並列;1Q27 拉貨動能公司明言無法預測 |
| Citi(2026-10-08,更新) | 手機訂單弱 + 毛利率壓力 → 2026-27E 下修;FAU 假設拉高 2027/28 營收貢獻 | 2027/28E FAU 營收貢獻 28%/44%(假設市占 15%/30%);GM 2026E 45.2%/2027E 42.5%/2028E 45.7%;4Q26E 單季 EPS 34.0、毛利率 40.3%;OPEX 率 2027-28E 13.4% | 淨利 2026E/2027E 下修 9%/29%、2028E 上修 1%;EPS 155.5(前 168.2)/163.7(前 226.4)/351.1(前 341.9);營收 61,099/77,607/163,572(NT$mn);TP 8,500 不變(33x 2027/28E EPS,原 30x) |
| 中信投顧(2026-10-12,更新) | 3Q26 不如預期 → 下修 4Q26/2026F;FAU 單價 × 量 × 市占 → 2028 貢獻 | FAU 單價約 US$100–200;假設 2028 年 FAU 全球需求 3,000–4,000 萬顆、大立光 10% 市占 → 2028 全年營收貢獻至少 NT$100–150 億、毛利率 40–50%(中信自述);4Q26E 營收 17,095(QoQ +9.2%)、GM 45.52%、EPS 43.74(前 54.29);2026F GM 46.5%/2027F 48.5% | EPS 2026F 165.71(前 184.53)/2027F 193.08(前 200.88)/2028F 225.97;營收 61,955/69,929/80,835(NT$mn);TP 7,910 = 2028F EPS × 35 倍(本業上升週期歷史約 15–18 倍,擴大 FAU 業務利於評價上修) |
| Goldman Sachs(2026-10-09,更新) | 產品別營收(手機鏡頭畫素組合 + 潛望 + FAU)→ 折現本益比 | FAU 出貨 0.59M(2027)/4.79M(2028)/14.4M(2029)/21.6M(2030)顆、ASP US$117→134→148→160;FAU 營收 NT$2,074/19,191/63,908/103,530mn、毛利率 46.0%(2027)/47.4%(2028);FAU 占營收 3%(2027)/19%(2028)/54%(2030);整體 GM 2026E 46.8%、2027-28E 約 50%(含綠電成本上升);Opex 率 2026E 11.6%→2028E 10.0% | EPS(diluted)2026E 161.03(前 185.12)/2027E 204.55(前 214.48)/2028E 276.22(前 237.27);營收 61,654/76,335/101,307(NT$mn);TP 11,000:2030E EPS 501.32 × 目標 29.8x(同業 PE/基本面比 0.5x × 2030-31E NI YoY 均 19%、OPM 41%),以 COE 10.7% 折回 2027(隱含 2028E 39.8x,2027E 53.8x) |
| Morgan Stanley(2026-10-12,升評 EW→OW) | 半導體團隊上修 OE 出貨 → FAU(與 OE 1:1)TAM 放大 → SOTP:傳統業務 RI model + FAU 另估(35x 2028E P/E 折現回 2026) | OE 實際出貨(半導體團隊)2026E/27E/28E 0.39/17.73(前 7.78,+128%)/73.87mn(前 48.60,+52%):SoIC 良率 2026E 50%→2027 起 95%(前 50%)、下游組裝良率 20%→30%(2027,前 20%)→50%(2028)、TSMC PIC 產能 0.5/8.0(前 10.0)/20.0(前 25.0)kwpm;FAU ASP US$100 不變 → FAU TAM US$39mn/1,773mn(前 778mn)/7,387mn(前 4,860mn);大立光 FAU 市占 0%/5%/40%(不變)、淨利率 10%(2027)/30%(2028)→ FAU 營收 US$89mn/2,939mn、獲利 US$9mn(前 4mn)/882mn(前 579mn);35x 2028E P/E(同業 40-50x,首年量產折價)→ 市值 US$30.9bn,10% 折現回 2026 → NT$6,240/股。傳統業務:營收 2026E/27E/28E NT$62,665mn/70,887mn/72,868mn(-6%/-5%/-5%)、GM 45.8%/44.5%/47.5%(前 49.5%/49.3%/49.3%);RI model CoE 8.5%、中期成長 8%(前 7%)、終值成長 3%、約 131mn 股;Apple 營收占比 2026E/27E/28E 56%/59%/59%。風險:FAU coupling matching 良率為 2027-28 OE/FAU 出貨的 overhang(良率不佳則客戶不會大量下單)。前(10-08,維持 EW):FAU 假設同為 2028 年 40% 市占,3Q26 毛利、營業利益低於 MS 預估 31%/36% | EPS(NT$)162.90/172.30/196.02(前 184.85/204.18/215.63,-12%/-16%/-9%);TP 7,100→9,040(+27%)=傳統本業 NT$2,800(前 3,000)+ FAU NT$6,240(前 4,100);Bull 11,426(前 11,142.8;65x 2027E bull EPS,FAU 市占 2028 達 45%)/Base 9,040(52x 2027E)/Bear 4,620(前 3,649.2;26x);EW→OW |
| UBS(2026-10-12,3Q26 法說後更新) | SOTP 重新拆分:核心手機鏡頭 ex-CPO(15x 2028E EPS)+ CPO scenario(base/upside/downside 各 1/3 權重,49x base case) | 3Q26 Call 確認 FA 已通過客戶認證;客戶另認證一家半導體製程 PMLA 供應商,大立光轉為外購組裝(與本頁既有「FA 先行」段落一致);若 2H27 取得完整 FAU+carrier 認證,ASP 可達 US$125-150,但 PMLA/V-groove/carrier 外購拖累毛利槓桿;FAU TAM 四池加總重估:scale-out/scale-across 交換器+NVIDIA 多機架+NVIDIA 運算板光學+非 NVIDIA scale-up,2028/2030 基準情境 12.3mn/35.6mn units(US$1.85bn/US$4.5bn TAM,含 10%/5% 下游良率損耗與備品);大立光基準情境取得 25% 份額、50% 毛利率 | 核心 EPS 2026/27/28E 163.33/180.00/220.00(前 185.76/214.00/250.74,-12%/-16%/-12%);CPO 情境 2028E EPS:下檔 NT$5/基準 NT$35/上檔 NT$103(2030E:14/84/267);TP 維持 NT$5,000(核心 NT$3,300 + CPO 情境 NT$1,700,股價 6,660 隱含下檔 -25%) |
| 富邦投顧(2026-10-12,3Q26 法說後更新) | 本業本益比法上修:CPO FA 專案通過認證 → 目標本益比自 32.5x 上調至 40x | 單排 FA 樣品 8 月通過現有客戶認證、9 月完成試產線準備;客戶要求交付完整 FAU+Carrier(非僅 FA),大立光自製 FA,PMLA/稜鏡/carrier 外購組裝交付;核心競爭力為「對位技術」(自研自動化設備精準對位 V-groove 與光纖);FAU 時程不變(3Q27 量產);市占率假設初期 10%,FAU 毛利率初期 15-20%、2H28 達約 45%;CPO 貢獻占營收/獲利:2027E 2%/4.5%(市占 10%)→2028E 13%/18%(市占 20%)→2029E >30%/>30%(市占 25%,為主要貢獻年) | EPS 2026F/27F 167.57/213.38(前 195.15/211.47,-14%/+0.9%);首度提供 2028F EPS 225.97(目標 PE 40x);TP 6,340→8,535(+34.6%,2027F EPS 213.38 × 40x) |
| 元大投顧(2026-10-12,3Q26 法說後更新) | PE 倍數基期切換:27x 2027F EPS → 38x 2027F EPS,反映光通訊應用長期動能 | 2026 年 9 月建置 FA 試產線已通過客戶認證,預期 2H27 開始量產 FAU+Carrier(含板子與三顆珠子),應用於 CPO/NPO;技術優勢對位精準度(<0.3μm,優於業界 0.5-0.8μm)/檢測能力/生產速度;自 6 月起購置 7 筆不動產約 80.77 億元;假設 FAU+Carrier 單價 US$70、市占率 20%,全球 FAU+Carrier 需求 2027/28/29E 320 萬/2,228 萬/6,348 萬顆,光通訊占大立光營收比重 2027/28/29E 1.9%/11%/27%;3Q26 毛利率 42.2% 低於原估 8pp(可變光圈良率問題);2026 全球手機銷量估下修至年減 16.7%(前估 -13.9%) | 營收 2026F/27F 62,060/70,150(下修 8%/3%);EPS 2026F/27F 168.0/215.67(下修 16%/上修 1.2%);TP 5,650→8,200(+45.1%,38x 2027F EPS 215.67,前次 27x) |
⚠️ 財測上修:核心驅動來自 CPO 時程提前 + 手機鏡頭升級加速
Citi/Nomura/UBS/CTBC 四方 2027-28E EPS 一致大幅上修(+10%~+14%),主因是 CPO Fiber Array 量產時程從 2028 提前至 2027 年中;MS 則是首次將 CPO 情境價值(TW$2,022/股)獨立納入估值,帶動評等由 Equal-weight 翻轉至 Overweight。UBS 為唯一下修者(核心手機鏡頭基期略降 -3%~-6%),但其 CPO SOTP 情境值抵銷了下修,TP 維持不變。
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 當時股價 | 評價基礎 | 備註 | 來源 |
|---|---|---|---|---|---|---|---|
| Citigroup | 2026-06-08 | Buy(升評↑ from Neutral) | NT$5,325(原 NT$3,060,+74%) | NT$3,535 | 25x 2027E/28E 平均 EPS,歷史 PER 高端 | 上檔 50.6%;加入 30 日 Catalyst Watch(上行) | 260608_citi_largan-UG |
| 摩根士丹利 | 2026-06-05 | Equal-weight(維持) | NT$2,450 | NT$3,680 | P/E 中端 | 下檔 -33%;認為 CPO 情緒非基本面 | 260605_3008_大立光_ms_largan |
| 摩根大通 (J.P. Morgan) | 2026-06-10 | Neutral(降評↓ from Overweight) | NT$3,600(PT 由 NT$3,200 上調) | NT$4,130 | 17x 2027E P/E(2012 以來均值) | 下檔 -13%;CPO 過熱、iPhone 上修 | 260610_3008_大立光_jpm_largan |
| Goldman Sachs | 2026-06-30 | Buy(維持) | NT$6,231(自 NT$3,423 大幅上調) | NT$4,290 | 29.5x 2027E P/E | 上檔 +45.2%;手機鏡頭 AI 規格升級 + CPO lens 擴張帶動 re-rating;淨利上修 6/11/11% | 260630_3008_大立光_gs_largan |
| Citigroup | 2026-07-09 | Buy(重申) | NT$6,125↑(原 5,325,+15%) | NT$3,950 | 25x 2027/28E EPS 均值,5 年歷史 PER 高端 | 上檔 55.1%;CPO Fiber Array 進度優於預期,量產時程提前至 2H27(原估 2028);2Q26 淨利 352% YoY | 報告_Citi_大立光3008_20260709 |
| 摩根士丹利 | 2026-07-09 | Overweight(升評↑ from Equal-weight) | NT$4,836(原 2,450,+97%) | NT$3,950 | ModelWare EPS + CPO 增量價值 TW$2,022/股(35x P/E 應用於增量價值) | 上檔 22.4%;FA pilot production 預期 2H26 啟動,20% 市占可在 2028+ 推升獲利 >40%;由原最保守空頭翻多 | 報告_MS_大立光3008升評_20260709 |
| Nomura | 2026-07-09 | Buy(維持) | NT$6,000↑(原 4,310,+39%) | NT$3,950 | 25x 2028F EPS(估值基期由 2027F 切換至 2028F) | 上檔 51.9%;已鎖定一家量產型 FA 客戶,最快 2027 年中量產 | 報告_Nomura_大立光3008_20260709 |
| UBS | 2026-07-09 | Buy(維持) | NT$5,000(不變) | NT$3,950 | SOTP:手機鏡頭 NT$3,270(15x 2027 P/E)+ CPO option NT$1,730(情境期望值法,EPS 36 × 48x) | 上檔 26.6%;核心業務略下修(-3%~-6%),CPO 情境值抵銷 | 報告_UBS_大立光3008_20260709 |
| 中信投顧 | 2026-07-13 | 買進(升評↑ from 增加持股) | NT$5,020(原 2,790,+80%) | NT$3,950 | 2027 EPS × 25 倍 PER | 上檔 27.09%;CPO 元件市場本益比看 22-28 倍 | 報告_CTBC_大立光3008_20260713 |
| Goldman Sachs | 2026-07-13 | Buy(重申) | NT$6,263↑(原 6,231,+0.5%) | NT$4,345 | 29.2x 2027E P/E(原 29.5x;同業交易本益比/基本面比值 0.5x × Largan 2027-28E NI YoY 13%均/OPM 44%均) | 上檔 44.1%;2Q26 實績符合預期(EPS 34.57);2027-28E 淨利上修 2%/1% | 報告_GS_大立光3008_20260713 |
| UBS | 2026-09-06 | Sell(降評↓↓ from Buy) | NT$5,000(維持) | NT$7,400(09-04 收盤) | SOTP 不變:手機鏡頭 NT$3,270(15x)+ CPO base case NT$1,730(50x × CPO EPS NT$35) | 下檔 −32%;股價自 4 月起漲 242%,UBS 認為市場在認證進度仍早期時就先給了信心;EPS 26E/27E 維持 NT$190/214 未動 | 報告_UBS_大立光3008_20260906 |
| Morgan Stanley | 2026-09-10 | Equal-weight(降評↓ from Overweight) | NT$7,100(原 4,836,+47%) | NT$6,660(07-Sep-26 收盤) | SOTP:傳統業務 NT$3,000(RI model)+ CPO/FAU NT$4,100(TAM×市占×35x 2028E P/E) | 上檔 +7%;CPO 熱度已使評價過度反映(隱含 2028 年 FAU 全球市占 >30%,量產最快 2H27~2028);同時下修 Genius 至 UW,全券商覆蓋中大立光、玉晶光排序墊底 | 報告_MS_iPhone18供應鏈_20260910 |
| Goldman Sachs | 2026-09-10 | Buy(重申,本次無新 TP) | — | NT$6,870(09-Sep-26 收盤) | Apple 營收曝險 45-50%(iPhone 40-45%) | 摺疊 iPhone 供應鏈報告列 Largan 為 Buy 名單;未提供新財測,僅列現價與曝險比重 | 報告_GS_摺疊iPhone供應鏈_20260910 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$7,600 | — | 2027F EPS 207.82 元;報告表列 2027 P/E 37x(區間 33-37x);TP÷2027F EPS ≈ 36.6x†;2026F/2027F 營收 648.2/706.5 億元、GM 51.4/54.4%、EPS 189.07/207.82 元 | 季刊另提:與台積電合作 CPO 已送樣;iPhone 18 新機鋪貨帶動 2H26 營收成長(見時間軸) | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| Citigroup | 2026-08-27 | Buy | NT$8,500↑(原 6,125,+39%) | NT$6,915 | 30x 2027/28E EPS 均值(據 10-08 報告「原 30x」) | 本報告未入庫,僅據 Citi 10-08 評等沿革表與內文還原;細節待補 | 報告_Citi_大立光3008_20261008 |
| Citigroup | 2026-10-08 | Buy(維持) | NT$8,500(不變) | NT$6,660 | 33x 2027/28E EPS 均值(FAU 能見度提升,原 30x) | 上檔 +27.6%;情境:Bull 9,000(35x)/Bear 5,600(23x);加入 90 日短期觀點(上行);營收/毛利低於共識 | 報告_Citi_大立光3008_20261008 |
| Morgan Stanley | 2026-10-08 | Equal-weight(維持) | NT$7,100(不變) | NT$6,660 | SOTP:傳統業務 RI model + FAU(2028 年 40% 市占) | 3Q26 EPS 39.62 較 MS 預估 53.43 低 26%(營收 -19%、毛利 -31%);仍看好 FAU/CPO 長期方向 | 報告_MS_大立光3008_20261008 |
| Morgan Stanley | 2026-10-12 | Overweight(升評↑) | NT$9,040(原 7,100,+27%) | NT$6,660(10-09 收盤) | SOTP:傳統業務 NT$2,800(RI model,原 3,000)+ FAU NT$6,240(35x 2028E P/E,2028 年 40% 市占,10% 折現回 2026) | 前次(09-10)評等為 Equal-weight;上檔 +36%;半導體團隊上修 OE 出貨 2027E/28E +128%/+52%,FAU TAM 2027E US$1.77bn、2028E US$7.39bn;本業 EPS 下修 9-16%;Bull 11,426/Bear 4,620;同日玉晶光 UW→EW | 報告_MS_大立光3008玉晶光3406_升評_20261012 |
| Goldman Sachs | 2026-10-09 | Buy(維持) | NT$11,000↑(原 6,263,+76%) | NT$6,660 | 折現本益比:2030E EPS × 29.8x,COE 10.7% 折回 2027(隱含 2028E 39.8x) | 上檔 +65.2%;目前全市場最高 TP;估值法由 2027E PE 改為折現 PE 以反映 FAU 長期機會 | 報告_GS_大立光3008_20261009 |
| 中信投顧 | 2026-10-12 | 買進(維持) | NT$7,910↑(原 5,020,+58%) | NT$6,660 | 2028F EPS 225.97 × 35 倍 | 潛在漲幅 18.77%(報告值);下修 4Q26/2026F,惟 FAU 進展順利、潛在貢獻大 | 報告_CTBC_大立光3008_20261012 |
| UBS | 2026-10-12 | Sell(維持) | NT$5,000(不變) | NT$6,660(08-Oct-26 收盤) | SOTP:核心手機鏡頭 NT$3,300(15x 2028E EPS $220,ex-CPO)+ CPO scenario NT$1,700(49x base case 2028E CPO EPS $35) | 下檔 -25%;3Q26 Call 確認 FA 已過客戶認證,惟客戶另認證他廠 PMLA、大立光轉外購組裝;重估 FAU TAM 基準情境 2028/2030 為 12.3mn/35.6mn units(US$1.85bn/4.5bn) | 報告_UBS_大立光3008_20261012 |
| 富邦投顧 | 2026-10-12 | 買進(維持) | NT$8,535↑(原 6,340,+34.6%) | NT$6,660 | 2027F EPS 213.38 × 40 倍(目標 PE 自 32.5 倍上調) | 潛在漲幅 28.2%;CPO FA 專案通過認證,3Q26 EPS 未達預期(新品良率+結構性成本),惟 CPO 對位技術優勢支撐評價上修 | 報告_富邦_大立光3008_CPO認證_20261012 |
| 元大投顧 | 2026-10-12 | 買進(維持) | NT$8,200↑(原 5,650,+45.1%) | NT$6,660(08-Oct-26 收盤) | 2027F EPS 215.67 × 38 倍(前次 27 倍) | 隱含漲幅 23.1%;FAU+Carrier 2H27 量產佐證,光通訊占營收比重 2027/28/29E 估 1.9%/11%/27%,長期動能支撐評價倍數上修 | 報告_元大_大立光3008_FAU擴產_20261012 |
⚠️ 評等分歧大幅收斂:MS 由空翻多,JPM 為唯一保留看法者
- Goldman Sachs(07-13,更新):Buy / TP NT$6,263(原 6,231,+0.5%)——目前歷史最高,2Q26 實績符合預期
- Citi(07-09,更新):Buy / TP NT$6,125(原 5,325,+15%)——CPO 時程提前 + 相機升級雙重利多
- Nomura(07-09,新增):Buy / TP NT$6,000(原 4,310,+39%)——切換估值基期至 2028F
- 中信投顧(07-13,新增):買進 / TP NT$5,020(原 2,790,+80%,升評)
- UBS(07-09,新增):Buy / TP NT$5,000(維持)——SOTP:核心持平 + CPO 情境值抵銷下修
- 摩根士丹利(07-09,重大轉向):Equal-weight → Overweight,TP NT$2,450 → NT$4,836(+97%)——原市場最保守空頭,因 FA 進度優於預期 + 首度加入 CPO 增量價值大幅翻多
- J.P. Morgan(06-10,未更新):Neutral / TP NT$3,600 ——目前唯一維持中性看法的券商,尚待其對本輪法說會的回應報告
TP 區間收斂至 NT$3,600(JPM)~6,263(GS),較 6 月時 NT$2,450(MS)~6,231(GS)的 2.5 倍差距已明顯收斂;MS 空頭立場翻轉為市場一致樂觀,是本輪最關鍵的訊號轉變,僅 JPM 尚未跟進更新。
狀態更新(2026-09):一致樂觀僅維持約兩個月。UBS(09-06)Buy→Sell、MS(09-10)OW→EW 相繼轉向「估值過熱」,但兩者 TP 皆仍上調(UBS 維持 5,000、MS 上修至 7,100),代表分歧焦點已從「CPO 是否成立」轉為「現在股價是否已過度反映 2027-28 才兌現的 FAU 市占」。GS(09-10,摺疊 iPhone 報告)重申 Buy,未更新 TP。
狀態更新(2026-10):3Q26 法說後 TP 區間為 5,000(UBS,Sell)~11,000(GS,Buy);Citi 8,500、CTBC 7,910、富邦 8,535、元大 8,200。分歧焦點由「現價是否過熱」轉為 2028 年後 FAU 市占與手機本業下修的取捨:GS 以 2030E 折現給出最高 TP,MS(10-08)維持 EW、10-12 因半導體團隊上修 OE 預估而升回 OW/TP 9,040;UBS(10-12)重申 Sell,核心手機鏡頭 EPS 大砍 12-16%,CPO 情境值(base case TP 貢獻僅 NT$1,700)仍不足以扭轉下檔判斷,是本輪唯一維持負面評等者;富邦/元大則延續 Citi/GS/CTBC 的樂觀陣營,聚焦 FA 認證通過與 FAU 營收占比逐年攀升。JPM(06-10,Neutral)尚未於法說後更新。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 William Yang: - 評等 Overweight,目標價 5,000;報告基準股價 5,515(2026-08-21 收盤),上行空間 -9% - 估值倍數:P/E 29.0 x(2026E)/26.8 x(2027E);P/B 3.8 x/3.4 x;ROE 13%/13% - EPS 估值:2026E 190.0、2027E 205.7(幣別同股價) - 英文名 Largan。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
UBS 降評至 Sell:評價跑在認證之前(2026-09-06)
UBS 於 2026-09-06 將大立光自 Buy 直接降至 Sell(跳過 Neutral),目標價維持 NT$5,000,對照 9/4 收盤 NT$7,400 為 −32% 下檔。這是本輪 CPO 行情以來第一份 Sell 評等,且 UBS 兩個月前(2026-07-09)才給 Buy/TP 5,000。
降評邏輯不是看壞 CPO,而是看壞「現在的價格」:UBS 明說仍對大立光的 CPO 前景保持建設性(constructive),但認為市場在認證進度仍屬早期、競爭又擁擠的情況下提前定價了信心。EPS 估值 2026E/27E 維持 NT$190/214 未做任何調整——換句話說,下修的是評價容忍度,不是基本面。股價自 4 月以來已上漲 242%,本益比達 35x 2027,對照長期區間 13–18x。
認證進度的具體卡點
- 樣品線要到 3Q26 末才啟動,整合內容為:大立光的 稜鏡微透鏡陣列(Prism Micro Lens Array, PMLA) 與 Fiber Array,搭配 AOET 的 V-groove 與 Corning 的光纖。
- 後續需要數個季度改善良率(目前仍低)、取得整合商認可(Corning、Senko、AuthenX),才能把初期的量產導向 FA 專案轉為實質出貨量。
- 競爭對手已經卡位:現有供應商 TFC 已在 2026–27 designed-in;垂直整合對手如 Coherent 可自行整合,或改用 meta lens 路線——不需要大立光倚賴的 V-groove 方案。
- 世代落差風險:大立光鎖定的 Gen 3 光學要到 2028 年才到位。
- 通路衝突風險:大立光推「完整解決方案」的策略,可能與整合夥伴的利益衝突。
手機本業同步走弱
- 8 月營收 NT$50 億(+3% MoM/−16% YoY),3Q26 QTD 累計 NT$101 億,僅達 UBSe/街估的 53%;9 月需月增 +73% 才能達標,正常季節性僅約 +8% MoM。
- 旗艦客戶佔營收 80%,UBS 預期出貨量最好也只是持平——該客戶需調漲售價以轉嫁記憶體成本(YoY +US$200–300);高階機種導入可變光圈鏡頭有部分支撐,折疊機鏡頭規格則變化不大。
- UBS 認為手機本業給 mid-teens 倍數即為合理,與其歷史區間一致。
三情境與 SOTP 拆解
| 情境 | 目標價 | 假設 |
|---|---|---|
| 下檔 | NT$2,500 | CPO 進展有限+手機走弱 |
| 基準(現行 TP) | NT$5,000 | 手機鏡頭 15x → NT$3,270;CPO 以 50x × CPO EPS NT$35 → NT$1,730(40% 市占、10 萬台交換器、720 萬套 FAU、US$150/FAU、TAM US$1.1bn)。50x 屬光學同業高端(同業區間 14–72x),理由是其約 40–45% 的營益率 |
| 上檔 | NT$9,000 | 70x(同業頂端)× CPO 獲利,假設 60% 市占、TAM 提高至 US$1.58bn |
同一週兩家外資對 CPO FAU 給出相反方向
UBS 於 9/6 因「CPO FAU 認證早期、股價跑太快」把大立光降到 Sell;Goldman Sachs 則於 9/8 拜訪 3363_上詮(櫃) CFO 後維持 Buy,強調 FAU 通道數自 40ch 升級到 100ch 形成進入障礙、且上詮 8 月營收已月增 20% 驗證放量。 兩者並不直接互斥——上詮是已出貨的現行 FAU 供應者(營收已在月報上看得到),大立光是仍在樣品線階段的新進者(3Q26 末才啟動)。真正的分歧點在於:FAU 這條鏈上,「已認證出貨」與「尚待認證」之間的估值折價應該有多大。UBS 對後者的答案是「至少 32%」。詳見 技術_光耦合。
富邦 iPhone 18 前瞻:史上最貴 iPhone、可變光圈與軸承新增值(2026-09-08)
富邦投顧(廖顯毅團隊)以兩種方法推估摺疊 iPhone 定價:一是由歷史 iPhone 營收與出貨量外推,二是由零組件成本回推毛利率。
- 定價:iPhone 18 Pro Max 美元 1,799(YoY +25.5%);新推出的 iPhone 18 Fold 美元 2,399。BOM 成本分析為 US$1,205,假設摺疊機毛利率約 48%,回推零售價約 US$2,394,與前者互相驗證。
- 漲價的三大成本來源:台積電 2 奈米晶圓成本、AI 資料中心需求推升記憶體/快閃記憶體價格、新鏡頭規格升級與額外軸承設計。
- 富邦的推論:高階機種漲價可抵銷「記憶體容量增加+記憶體成本上升」導致的晶片出貨量下滑,同時支撐 ASP 擴張與 iPhone 營收成長。
- 可變光圈鏡頭首度導入 iPhone 18 系列:技術門檻高,富邦預期 3008_大立光(市) 作為技術領導者為主要供應商;摺疊機主鏡頭因極薄與空間受限、製造難度高,富邦亦預期大立光為主供。3406_玉晶光(市) 預期續為前置相機主要供應商(摺疊機有內外兩顆前鏡頭)。
- 摺疊機滲透率:預估 2026 年僅占 iPhone 18 系列總量 8%,初期營收貢獻有限;2027 年才會變得顯著。
- 軸承(hinge)成本約 US$80:首款摺疊 iPhone 採寬幅摺疊設計、內螢幕比例 4:3,由 2317_鴻海(市) 負責組裝;3376_新日興(市) 在市場初期佔大量供應份額。假設新日興軸承供應占 60%,富邦估其今年軸承出貨 300 萬組、全年 EPS 8.0 元。摺疊機預計 11 月上市。
- 富邦對 2330_台積電(市)、2317_鴻海(市)、3008_大立光(市)、2313_華通(市)、4958_臻鼎科技(市) 持較正面看法。
來源:報告_富邦_AppleiPhone18前瞻_20260908
永豐:iPhone 18 Pro 熱賣與可變光圈貢獻驗證(2026-10-01)
- 熱賣但營收未同步:iPhone 18 Pro 系列 9/18 在台開賣,中華電信首賣日銷量年增逾六成、台灣大與遠傳三天累計年增約七成;但大立光 8 月營收仍年減 16%。永豐認為今年秋季只賣 Pro(標準版市場預期延至 2027 春,未經 Apple 證實),年增率被放大,不代表 iPhone 整體銷量大增;大客戶新機提前至明年第一季而非往年第三季,林恩平估今年新機量與去年同期相近。
- 新機貢獻來自產品組合變貴:可變光圈只用於 18 Pro/Pro Max,單價比現行高階 7P 鏡頭貴約 50%(天風國際郭明錤估算);林恩平 7 月法說指出可變光圈技術難度高於潛望式鏡頭,良率好壞直接影響毛利率。總量持平、組合變貴、增量落在本代主力供應商大立光身上。
- 供應與產能:大立光是 18 Pro 可變光圈鏡頭主力供應商,已量產出貨;6 月底以來七度購地,9/17 再以 11.72 億元購入台中南屯土地與建物,累計約 80.7 億元,用於未來擴產。林恩平 6 月股東會表示 Q4 產能利用率高於往年、為全年高峰。
- 風險:iPhone Duo(折疊機)可能吸走 Pro 買氣(摩根大通提醒,尤其中國),若為移轉則搭載可變光圈的 Pro 出貨被稀釋;折疊機鏡頭供應商分配未經官方確認。與上段富邦(預期大立光為摺疊機主鏡頭主供)並列參考,尚無官方證實。
- 全球需求側:摩根大通觀察 18 Pro 全球交期 7 天(去年 17 Pro 為 15 天)、Pro Max 19 天(去年 24 天),可能是需求分流至折疊機或備貨較充足;Evercore ISI 美國調查 67% 受訪者因手機太舊想換機(去年 48%),Pro 與 Pro Max 占潛在買家 53%。
- 驗證指標見下方「觀察指標」。
來源:報告_永豐_iPhone18Pro光學鏡頭_20261001
同週對大立光的兩份報告方向相反
富邦 9/8 因可變光圈鏡頭與摺疊機主鏡頭看好大立光(買進);UBS 9/6 則將大立光自 Buy 降至 Sell,理由是 CPO FAU 認證仍早期而股價已漲 242%,且手機本業 8 月營收年減 16%、3Q26 QTD 僅達街估 53%。兩者聚焦不同業務:富邦看手機鏡頭規格升級的增量,UBS 看 CPO 評價與手機出貨的短期落差。UBS 自身也承認高階導入可變光圈鏡頭「有部分支撐」,但認為不足以扭轉旗艦客戶出貨量最多持平的判斷。見 報告_富邦_AppleiPhone18前瞻_20260908、報告_UBS_大立光3008_20260906。
CPO 光學解決方案(已確認,2026 Computex 展示)
大立光在 Computex 2026 展示其 CPO 光學方案,包含兩項核心技術:
1. PMLA(Photonic Module Lens Assembly) - 整合準直器、反射器與針孔光學結構於超緊湊封裝 - 使精確雷射路由進入 IC IO 成為可能 - 製造挑戰轉向先進鏡頭加工與模壓技術(半導體級公差)
2. 多層光纖陣列(Multi-Layer Fiber Architecture) - 四層堆疊 × 十纖/列,總計 40 纖 - 當前樣品對準精度 ~0.5μm,近期目標 0.3μm - 突破傳統線性光纖架構,轉為平面光學介面 - 以 200G/通道計,40 纖架構理論支援 ~8Tbps 光學頻寬
CPO 市場貢獻預估(Citi 2026-06-08,estimate,信心:中)
假設 2028 年大立光取得光纖陣列 + PMLA 市場 10% 份額、出貨超過 1000 萬套,估計可帶來 NT$30bn 以上營收,佔 2028 年總營收 40%+。
| 時程 | 事件 | 備註 |
|---|---|---|
| 2026-07(本月起 2-3 週內) | FA 開始送樣(1 家已進入量產階段客戶,其餘為 PoC) | Citi/CTBC/GS 一致;客戶通常需 2-4 週完成驗證(GS,2026-07-13) |
| 2026-09(Sep 2026E) | 鎖定一家一排式(1-row)FA 量產型客戶,啟動 pilot run | Nomura |
| 2026Q3 底 | 自動化試產線完成(Pilot production line ready) | Citi/UBS/CTBC/GS 一致;公司法說(2026-10-08)確認 9 月已完成並 ready,客戶已多次赴產線查看數據 |
| 2026-10(公司法說,最新狀態) | FA 客戶認證「應該算通過」;客戶轉為直接要求出貨 FAU+carrier(非僅 FA),公司解讀為客戶欲降低分件採購時的良率責任爭議 | 林恩平,公司法說,2026-10-08;為「FA 先行」舊策略(見下方)的最新演進,非推翻 |
| 2027 年中(mid-2027,提前,原估 2028;公司重申) | FAU+carrier 正式量產(2H27,最快起點,須通過驗證取得認證);多排 FA(multi-role FA)另需至 2028 年才有專案,現仍送樣中,已有 超過一家 CSP 客戶接觸、多為多排 FA | Citi/Nomura/UBS/CTBC 2026-07-09~13 一致;公司法說(2026-10-08)重申時程不變,惟產品形態由 FA 明確化為 FAU+carrier;較 Citi 2026-06-08 原估 2028 提前約 1 年 |
| 2028 | 若採 10% 市占、>1000 萬套情境,預期貢獻營收 NT$30bn+(佔總營收 40%+) | Citi 2026-06-08 estimate(原始情境估計,量產起點已提前見上列) |
GS(2026-07-13)法說會補充:一排式 FA 已進量產階段,二排/多排式仍 PoC
管理層表示目前僅一項專案朝量產推進(one-row FA),其餘專案(如 two-row FA、multi-row FA)仍處於 POC(概念驗證)階段;高精度對位為公司關鍵優勢,已自行開發主動對位與測試設備,目標即使外購 V-groove 或光纖品質未達完美,仍能交付高精度 FA。與既有時程判斷一致,屬細節補充非新資訊。來源:報告_GS_大立光3008_20260713
⚠️ 節奏提前:CPO 量產時程由 2028 提前至 2027 年中
Citi 2026-06-08 報告原估最快 2028 年開始量產貢獻;Citi/Nomura/UBS/CTBC 於 2026-07-09~13 的最新法說會後報告一致改口:pilot 試產線最快 3Q26 底完成,商業量產最快 2027 年中(若通過客戶認證)。時程提前約 1 年,為本輪最重要的正向修正訊號之一。
CTBC(2026-09-10)Apple 新品報告與同機構 07-13 報告的量產時程不一致
CTBC 於 Apple 秋季新品發表會報告(2026-09-10)中重申大立光為可變光圈鏡頭主要供應商、2H26 拉貨動能強勁,並估「CPO 應用預估將於 2028 年實現量產並貢獻營收」——與同機構 2026-07-13 報告(及 Citi/Nomura/UBS 同期一致口徑)「量產最快 2027 年中」的時程不同,回到較保守的原始估計。可能是新品發表會報告聚焦消費端敘事、未逐句更新 CPO 供應鏈側的最新查證,並列保留,實際量產時程仍以「CPO 光學解決方案」上方時程表(2027 年中)為主要追蹤基準。CTBC 同時重申手機鏡頭本業上升週期本益比約 15-18 倍,CPO 元件卡位後市場給予 25-30 倍以上本益比(07-13 報告原估 22-28 倍)。來源:報告_CTBC_Apple秋季新品發表會_20260910 更新(2026-10-12):CTBC 3Q26 法說後報告已改口「預估 2027 年中旬實現量產並貢獻營收」,與公司 guidance 及 07-13 口徑一致,上述 2028 年估法分歧已消除。來源:報告_CTBC_大立光3008_20261012
公司法說(2026-10-08)重申 2027 年中量產,與 CTBC(09-10)2028 估法的分歧已有最新依據
3Q26 法說會中,執行長林恩平重申 FAU+carrier 目標 2027 年中(2H27)量產,與 Citi/Nomura/UBS/CTBC 2026-07 一致口徑相同;CTBC 2026-09-10 的 2028 估計為該機構聚焦 Apple 新品報告、尚未更新的舊看法,應以公司自身最新 guidance(2027 年中)為追蹤基準。來源:活動_大立光3008_3Q26法說memo_20261008
來源:260608_citi_largan-UG,Citi,2026-06-08
Citi 美國行銷回饋重申 CPO 光纖陣列卡位論點(2026-09-20)
Citi 美國行銷回饋將 CPO 定位為 AI 硬體下一個關鍵架構轉折,同時解決頻寬與功耗兩大瓶頸;近期可見的瓶頸在外部雷射光源與光纖/FAU 產能(點名 Lumentum、Corning 積極擴產),與大立光既有 FAU/PMLA 卡位論點方向一致。Citi 重申大立光的高精度自動化能力,將使其在光纖陣列對準(fiber array alignment)這一 CPO 最具挑戰性製程環節中掌握先機。報告並區分兩種 CPO 導入時程:與 GPU/運算封裝直接整合的 CPO 約需 2-3 年,但switch 層級 CPO 距離更近、放量更早(Nvidia Spectrum-X CPO switch 為首波催化劑)。來源:報告_Citi_台灣半導體美國行銷回饋_20260920
GC vs EC:康寧 GlassBridge 競爭疑慮與市場回應(2026-07 更新)
2026-06 底康寧發表 GlassBridge——內部嵌光通道的特殊玻璃,利用晶圓級離子交換(Ion-Exchange)波導技術於玻璃表面透過化學反應改變局部折射率,屬 Edge Coupling(EC,光訊號從 PIC 晶片側邊水平打入)技術路徑,目標將耦合損耗控制在 2dB 以下。媒體報導(TechNews,2026-07-01)後,市場憂慮 GlassBridge 對現有 FAU(Fiber Attach Unit)供應鏈構成破壞性威脅,大立光股價自高點修正逾 20%。
多家券商回應:GC 近期仍為主流,FA 需求不受直接取代
- Citi(2026-07-09):GlassBridge 本質為 package-side 光學介面,較適配 EC 架構;未來 2-3 年多數商用 CPO/NPO 產品仍將採用 Grating Coupling(GC,支援晶圓級光學測試、封裝容差較大、生態系較成熟)。大立光管理層於法說會回應:即使 EC 採用率提升,GC 預期仍將維持顯著市占;Fiber Array 在 EC 架構下同樣需要(僅光學介面架構改變,非被取代);PMLA 已具可行方案,但仍在評估能否與半導體式或石英/玻璃光學方案競爭,現階段主力仍放在 Fiber Array。
- Nomura(2026-07-09):大立光聚焦 GC 型 FA,不受 GlassBridge(EC)直接影響;GC 為主流設計路線。
- UBS(2026-07-09):大立光技術對應以 GC 為主,管理層認為 GC 未來 3 年仍為多數設計主流。
- CTBC(2026-07-13):法說會表示 GlassBridge 距商業化及量產仍有距離;預期未來 3-5 年 GC 技術路徑仍是主流,即便 GlassBridge 成功,GC 與 EC 有望並存,EC 仍有望佔有較高市場份額(此段中信投顧原文表述,與「GC 為主流」略有張力,照原文並列)。
- Goldman Sachs(2026-07-13):GlassBridge 設計聚焦 Edge Coupling(邊緣耦合),現階段主流仍為 Grating Coupling(光柵耦合);大立光 FA 主要用於 GC,不直接與 GlassBridge 競爭,且 Edge Computing 用途所需 FA 精度水準相對較低。
來源:報告_Citi_大立光3008_20260709、報告_Nomura_大立光3008_20260709、報告_UBS_大立光3008_20260709、報告_CTBC_大立光3008_20260713、報告_GS_大立光3008_20260713
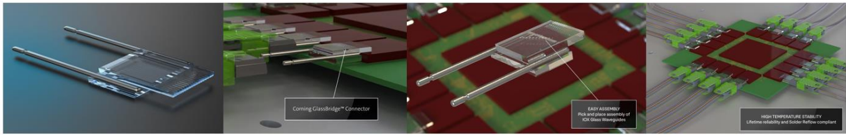
圖說:康寧 GlassBridge 產品示意(4 張):玻璃波導連接器實體照、電路板上標示「Corning GlassBridge Connector」、拾取放置組裝示意「EASY ASSEMBLY」、高溫穩定性測試件「HIGH TEMPERATURE STABILITY」(資料來源:康寧,中信投顧整理,2026-07-13)。
永豐金論壇佐證(2026-06-23)
活動_永豐金論壇_程正樺Computex光通訊_20260623 指大立光 Computex 首次參展展示 FAU 光纖陣列、號稱能堆四排(公差要求 0.3μm),實際看過的人「蠻驚豔」;第二代 CPO 有機會採用,為值得期待的新進者。與本頁四層堆疊 / 0.3μm 精度一致,屬第三方佐證。
精度優勢與「FA 先行」商業模式(林恩平,工商時報 2026-07-16)
產業瓶頸:許多業者都想做 FAU,主要瓶頸在高精度的 FA、FAU 及 V-groove 不易取得——高精度 V 型槽生命周期長、成本高,加上 FA 本身存在公差,兩者結合後往往難以做出符合高精度需求的產品。業界目前大多做法是「挑選精度最好的 V 型槽與 FA 進行組合」,造成大量材料被汰除,不利量產與成本控制。
大立光解法:以「不完美的 V 型槽搭配不完美的 FA」,再透過內部自有製程做出高精度產品——憑藉手機鏡頭累積的超精密模具與光學主動對焦技術。
| 指標 | 大立光 | 業界多數 |
|---|---|---|
| FA/V-groove 對位精度 | <0.3 μm | 0.5~0.8 μm |
對照本頁上方 Computex 展示規格「當前樣品對準精度 ~0.5μm、近期目標 0.3μm」——2026-07 法說時點已達成該目標,是可查證的進度兌現,非僅口頭 guidance。
為何從 FA 而非 FAU 切入:大立光選擇出貨 FA 元件給模組廠、由客戶自行組成 FAU,可以不用面對如 GPU 巨頭等終端晶片大廠冗長且複雜的認證流程,有助快速切入市場拿到訂單。這是與 3363_上詮(櫃)(做 FAU 整合、直接對 TSMC COUPE/終端)根本不同的路線選擇:大立光換取速度、上詮換取 ASP 與黏著度。
林恩平在 2026-06 股東會補充:產品會先以 FA、PMLA(多通道微透鏡陣列)為主;若客戶願意直接採購 FA 就先出貨 FA,若客戶需要模組,會再評估是否往 FAU 發展。
狀態更新(2026-10-08 法說):客戶已轉為直接要求 FAU+carrier,非僅 FA
3Q26 法說會中,林恩平證實客戶現要求直接出貨完整 FAU+carrier(carrier 為外購板子+三顆定位珠,公司僅負責組裝),「由不得我們,因為客戶就是想買這樣的產品」——分件採購(FA/PMLA 各自外購)時,良率不佳易互相推責,出完整品可降低爭議。與上方 2026-06 股東會「視客戶需求再評估」的被動立場相比,10 月法說已是客戶主動要求、公司配合執行的確定狀態;明年(2027)年中出貨形態確定為 FAU+carrier。PMLA 本身:此代客戶已另認證一家半導體製程 PMLA 供應商,大立光僅外購組裝,模造玻璃路線保留構型優勢但非本代主力。多排 FA(multi-role FA)另需至 2028 年才有專案,現仍送樣中,已接觸超過一家 CSP 客戶。來源:活動_大立光3008_3Q26法說memo_20261008,公司法說,2026-10-08;交叉佐證 活動_大立光3008_3Q26法說memo_20261008、活動_大立光3008_珩石法說筆記_20261008
3Q26 法說補充細節(2026-10-08,以逐字稿為準;其餘同場筆記交叉核對)
- 角色與認證:這一代偏 contractor(透過 FAU 廠商,僅下一世代直接接觸終端客戶);量產認證為一家客戶、通過的是 FA,FAU 係客戶到產線 demo 並看現場數據,FAU 認證洽談預計 10 月談;其他客戶多在開發下一世代(最快 2028),2028 年案已與超過一家 CSP 談、絕大多數為多排 FA。
- 零件分工:FA 自製;PMLA、稜鏡、carrier 板與定位珠外購(客戶的 PMLA 已認證一家半導體製程廠,客戶偏好半導體製程、模造有構型優勢);客戶不要大立光做 ferrule/connector(供應商多、由客戶 consign),最缺且進入障礙最高的是 FA 與 FAU。外購料是否計入營收、價格範圍尚未談定。
- 製程與擴產:對位設備幾乎全自製;主動對位製程使未經認證的 V-groove 也能做好,V-groove 供應充足、不卡脖子;複製量產線初期自有產能不足須外包部分、外購機台進廠後須逐台 fine tune;自動化優勢為對位精度、速度、檢測三者皆有,客戶評價「見過最好」,公司未與同業詳細比較。土地因買不到大地塊而分散購買,舊建物拆除重建。
- 規格路線:明年量產為 GC;EC 與客戶 co-work、是否實現未知;detachable 須把更多公差壓進 FAU、規格已很高;這一代規格大致 lockdown。NPO 與 CPO 僅封裝位置不同、對大立光差異不大;VCSEL 方案規格較寬鬆。對友達 microLED(multi-mode fiber)路線,管理層認為耗電大、體積大、效率差、未見客戶認為可行,未來幾年以難做的 single-mode FA 為主。
- 手機本業:3Q26 出貨畫素比重 2,000 萬以上 10–20%、1,000 萬 60–70%、800 萬以下 10%(另 500 萬以下 20–30%,逐字稿原文比重合計逾 100%,未校正);潛望式再升級在 2028 年而非 2027 年,2027 年僅主鏡頭升級(已 ready、送樣中,單價再看);對手機份額「不敢說守成」,仍會爭取。
- 4Q26 稼動率:逐字稿原話「現在四季稼動率都滿」,與珩石 Charles 筆記一致;林建宏筆記寫「會下滑」且前三季營收記 408.6 億元、carrier 記「塗裝」,與逐字稿不符,均不採。 來源:活動_大立光3008_3Q26法說memo_20261008;交叉核對 活動_大立光3008_珩石法說筆記_Charles_20261009、活動_大立光3008_珩石法說筆記_林建宏_20261009
第三方產業論壇補充:中國良率落後帶來的機會與應用範圍(永豐 CPO Q&A,2026-09-21)
memo_CPO_永豐發展趨勢QA_20260921 提供獨立於大立光自身法說的第三方觀點:大立光 FAU 進度較明確,預計 2027 年開始放量(與本頁「2027 年中量產」時程窗口一致);FAU 方面由於中國廠商目前仍有良率問題,台灣廠商具備切入機會。應用範圍上,大立光 FAU 目前主要應用於 1.6T CPO;凡需要 Lens 的應用,包括 NPO 等架構,皆具應用空間——代表卡位範圍不限於 CPO 一種架構。信心:中(單一分析師論壇速記,非公司法說揭露)。詳見 技術_FAU。
產業專家看法:FAU 工藝痛點與相對天孚的時程差(光通訊產業專家會議,2026-11-02,⭐⭐)
專家認為大立光優勢在模具製造、玻璃微結構加工與自動化量產;痛點在 FAU 牽涉的光纖排入 V-groove 微槽、精密膠水配方、低應力固化溫控等高度工藝經驗積累。時程上,大立光法說釋出 2027 年啟動 FAU 自動化產線量產(與上方公司 2026-10-08 法說「FAU+carrier 2027 年中建置第一批產能、2H27 量產」一致,以公司說法為準),專家則評 300394.SZ(tianfu) 等中國廠商 2026Q3/Q4 已完成建線、2027Q1 開始出貨,大立光量產時程落後同業約 1–2 年。「落後 1–2 年」為單一專家看法,非公司說法;與上方永豐受訪者(2026-09-21)「中國廠商仍有良率問題、台廠有切入機會」角度不同,並列。對照公司法說稱 V-groove 供應充足、主動對位製程使未經認證的 V-groove 也能做好,與專家所稱 V-groove 排纖工藝為痛點是不同層次(公司強調已用自有製程解決)。細節見 技術_FAU。
來源:research_嘉基NPO與台廠CPO光學元件進度_20260820(工商時報 2026-07-16 深度報導,彙整 4 月法說/6 月股東會/7 月法說三個時點說法)
光通訊透鏡潛力(已由「潛力評估」升格為「確認展示」)
大立光在 Computex 2026 實際展示 CPO 光學方案(PMLA + 多層光纖陣列),正式確認切入意圖與技術能力: - PMLA 技術整合多種光學表面於超緊湊封裝,已達半導體級製程精度 - 光纖陣列突破傳統線性排列,已達四層堆疊
資訊更新:信心提升
先前(2026-05-18 memo)大立光光通訊切入「信心水準:低」;Citi 2026-06-08 報告確認 Computex 實際展示樣品,信心升級為中(仍處送樣前,量產尚未確認)。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 10 月下旬 iPhone Duo 上市(10/16 預購、10/23 上市) | 屬新增需求或分流 Pro 買氣 |
| 10–11 月營收(11–12 月公布) | Q4 全年高峰是否成真、是否轉為年增;公司法說(2026-10-08)稱拉貨高峰已過、11 月起下滑,與永豐「Q4 全年高峰」假設方向相反,待月營收驗證 |
| 11 月初法說會/財報 | Q4 正式指引、綠電成本對毛利率影響幅度量化(本次未揭露) |
| 本月(2026-10)客戶產能協議結果 | FA/FAU 明年年中可建置產能量 vs 客戶實際需求量,決定 CPO 初期出貨規模 |
| 4Q26 毛利率回升幅度 | 良率回升 vs 綠電成本:中信 4Q26E 45.5%、GS 46.6%、Citi 40.3%,券商落差大(2026-10) |
| 2026Q4 末~2027Q1 | FA/FAU 良率首次可驗證窗口(公司法說:量產前無法確知真實良率) |
| FAU coupling matching 良率 | MS(2026-10-12)視為 2027-28 OE/FAU 出貨的主要 overhang:上游 PIC/SoIC 良率改善後,下游組裝與耦合良率決定客戶是否下大單 |
| FAU/PMLA 外購認列方式 | 客戶 consign 或大立光自購尚未談定,影響認列營收規模與毛利率計算基礎 |
風險與注意事項
- CPO 量產可擴展性挑戰:MS(2026-06-05)原認為高精度+大量生產結合的挑戰被市場低估;惟 MS 已於 2026-07-09 報告翻多(EW→OW,TP+97%),該疑慮暫緩,實際可擴展性仍待試產線(3Q26 底)與量產(2027 年中)驗證結果佐證
- 手機鏡頭業務景氣循環:Android 逆風持續,2026/2027 EPS 下調 6-10%(惟 Citi/UBS 2026-07-09 報告指出 2026 手機鏡頭成長雖平淡,2027 展望轉佳)
- 2027-28 CPO 貢獻高度依賴客戶採用速度與良率學習曲線;目前僅 1 家客戶進入量產階段,其餘仍為 PoC(proof-of-concept)
- Corning GlassBridge(Edge Coupling 玻璃波導方案)市場疑慮:2026-07-01 媒體報導後股價修正逾 20%;多家券商(Citi/Nomura/UBS/CTBC)評估近期(2-5 年)Grating Coupling 仍為主流設計,FA 需求不受直接取代,但長期若 EC 占比提升仍為觀察變數
- 估值分歧收斂但未消除:J.P. Morgan(2026-06-10,Neutral,TP NT$3,600)尚未針對 2Q26 法說會更新看法,為目前唯一維持中性者,其後續回應報告值得追蹤
- 估值過熱疑慮浮現(2026-09):UBS(09-06 Buy→Sell)、MS(09-10 OW→EW)相繼認為股價已提前反映 2H27~2028 才兌現的 FAU 市占(>30%),任何量產延遲都是下檔風險;CTBC(09-10)CPO 量產時程估 2028,與 7 月一致口徑的「2027 年中」不符
- 手機本業轉弱(2026-10-08 法說):毛利率 42.2%(QoQ -7.2pp),主因新機良率較差與綠電成本(結構性、2027 年報價已談定、最快 2028 年才能反映);10 月與 9 月相當、11 月起下滑,客戶 9 月已下修可變光圈新機拉貨;Citi 認為手機能見度至少受限至 1H27
J.P. Morgan 報告(2026-06-10,降評 Neutral)
- 降評 Overweight → Neutral,PT NT$3,200 → NT$3,600(Dec-26,17x 2027E P/E)。
- 理由:過去 1 個月股價 +50%(outperform Taiex +45%),variable aperture lens 升級 + iPhone 需求已 priced in;市場對 CPO 進展過度樂觀。
- CPO/FAU:大立光試圖用自有元件做 FAU 供 IC 設計商;董事長 AGM 表示 9 月邀潛在客戶到 fab 看產品 → JPM 解讀迄今無客戶簽約/MOU;強項為高精度製造,弱點為矽光子新進者缺乏 track record 與客戶關係;Computex 展出 FAU 創新但與現行晶片設計生態系不相容,需 IC 設計商改 IC 配合 → 開花結果需 1.5-2 年以上。
- iPhone:iPhone 18 Pro / Pro Max variable aperture 相機升級為主要受惠(lens + blade content 增加);摺疊 iPhone 受惠有限(無潛望鏡、後鏡頭 pop up)。估值已 demanding(20x 12M fwd P/E vs. 歷史 16-17x);EPS 上修幅度與季度拆解詳見「財測假設」。
- 風險:上行 = CPO/FAU 進展加快、手機需求超預期;下行 = 高階鏡頭市占流失、sell-through 弱、規格升級放緩。
JPM CPO 謹慎觀點與其他分析一致
JPM 的 CPO 謹慎立場與 MS CPO 產業報告(260610_CPO_ms_investor-concerns)及 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608 結論一致——CPO 近期預期重設、長線方向不變。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| FAU 量產時程落後天孚通信等中國廠約 1–2 年(天孚 2026Q3/Q4 建線、2027Q1 出貨;大立光 2027 年啟動 FAU 自動化量產);痛點為 V-groove 排纖、膠水配方、低應力固化等工藝經驗 | third_party | memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 | 2026-11-02 | 中(單一專家,⭐⭐) |
| 同事觀點:台積陣營 FAU 開發,原扶持的兩家小廠(推測指 3363_上詮(櫃) 與 HIMX.US(himax),待確認)進度不順,轉由大立光以光學+規模製造能力承接,台積需讓利;若台積陣營 FAU 放出,大立光規模製造能力可拿下約 70% 市占,稱其為「未來股王」 | thesis | 研究_大立光3008_上詮3363_FAU觀點_珩石Jason_20261009 | 2026-10-09 | 低(單一同事主觀意見) |
| 展場走訪聽聞 3673_TPK-KY(市) 正在做 V-groove 訂單(非康寧委託);其研發人員認為用 TGV 技術做 V-groove 成本太高,大立光的做法較經濟、效率高不少 | observation | memo_TGV與板材_展場觀察_20261021 | 2026-10-21 | 中低(私下打聽,轉述,未具比較基準) |
與公司 10/08 法說「客戶轉為直接要求出貨 FAU+carrier,2027 年中量產」方向一致(見上方「CPO 光學解決方案」「精度優勢與『FA 先行』商業模式」段落):法說會確認的是出貨形態與時程,Jason 觀點額外推測的是最終市占率(約 70%)與長期定位(「股王」),後者為單一同事主觀推論、無法由法說內容驗證,並列保留。
Goldman Sachs 報告(2026-06-30,維持 Buy、TP 大幅上調)
來源:260630_3008_大立光_gs_largan(Goldman Sachs,Verena Jeng / Allen Chang / Ting Song)
- 維持 Buy,TP NT$3,423 → NT$6,231(29.5x 2027E PE),股價 NT$4,290、上檔 +45.2%;淨利上修 6% / 11% / 11%(2026-28E)。
- 論點一:AI 驅動手機鏡頭升級。相機是 AI 手機的重要資料輸入端,更高畫質硬體能實體捕捉更多細節、避免軟體過度後製,並讓 AI 依情境自動最佳化光圈、降噪、補細節。GS 預期 2H26 旗艦機相機鏡頭持續升級支撐 Largan 成長;且因聚焦高階鏡頭,受記憶體高成本的衝擊較小。
- 論點二:CPO lens 擴張帶動 re-rating。切入 CPO 鏡頭提供 Largan 從競爭激烈的手機鏡頭市場分散多元化,GS 認為此為支撐評價重評的關鍵。財測模型細節(EPS、營收、季度拆解)詳見「財測假設」。
- 與其他券商:GS 加入多頭陣營(與 Citi 同看好 CPO),TP NT$6,231 為目前全市場最高,與 MS(EW、TP 2,450)形成 2.5 倍極端分歧。
來源解析限制
本份 GS PDF 之財務模型附表於 pdf_parse/trim 後嚴重 OCR 錯位(無法逐格判讀),本頁數據取自報告首頁 GS Forecast 摘要與投資論點段落(可讀部分);模型細格數字以 GS 摘要為準。
2026-07-13 更新:GS 於 2Q26 法說會後重申 Buy,TP 微幅上調至 NT$6,263(原 6,231,+0.5%),維持全市場最高目標價;EPS/TP 細節見「EPS 預估」「財測假設」「目標價與評等」。新增觀察:2Q26 GM 49.4% 主因大客戶機種轉換,variable aperture lens 初期爬坡良率仍有提升空間,若良率續升,3Q26 GM 可望改善;管理層預期 7、8 月營收將因大客戶新機型放量而逐月成長;手機鏡頭 2027E 規格升級方向:潛望鏡片數增加、潛望鏡搭配內變焦(inner zooming)、可變光圈鏡頭解析度提升。來源:報告_GS_大立光3008_20260713
Morgan Stanley 報告(2026-06-05)
260605_3008_大立光_ms_largan(Morgan Stanley Asia,Equal-weight,TP NT$2,450):5 月營收與 6 月展望詳見「月營收追蹤」,財務模型全年數據詳見「財測假設」。
- MS 觀點:
- Android 手機出貨 2026 年面臨逆風,將壓抑鏡頭需求。
- 近期股價重評主要來自 CPO 情緒加持,但 MS 認為量產可擴展性(高精度 + 大量人力)的挑戰被低估,情緒將趨於冷靜。
- 目前 P/E 24x(2026E),處於過去 12 個月 13-25x 區間的高端。
圖片
- memo_TGV與板材_展場觀察_20261021 — 使用者展場走訪筆記,2026-10-21;TPK 研發人員對 V-groove 成本的評語(大立光做法較經濟)
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 14:57–16:00 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/3–12/7)可能 12/3–12/7 公布(近 9 次有 9 次落在此區間;最常見:期限前 3 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-06-02 | Computex 展示 PMLA + 多層光纖陣列 CPO 方案 | 技術展示 | ⭐⭐⭐ | 確認切入 CPO 意圖,Citi 據此升評 |
| 2026 下半年 | 向主要晶圓代工廠及 AI 晶片公司送樣 | 送樣里程碑 | ⭐⭐⭐ | estimate;量產前關鍵驗證節點 |
| 2026-07(本月起 2-3 週) | CPO FA 開始送樣(一排式量產型客戶) | 送樣里程碑 | ⭐⭐⭐ | GS,2026-07-13;客戶通常需 2-4 週完成驗證 |
| 2026-09(Sep 2026E) | 鎖定一家一排式(1-row)FA 量產型客戶,啟動 pilot run | 送樣里程碑 | ⭐⭐⭐ | Nomura |
| 2026Q3 底 | 自動化試產線完成(Pilot production line ready) | 試產 | ⭐⭐⭐ | Citi/UBS/CTBC 一致 |
| 2027 年中(提前,原估 2028) | CPO Fiber Array 商業量產(最快起點,須通過客戶認證) | 量產 | ⭐⭐⭐ | Citi/Nomura/UBS/CTBC 2026-07-09~13 一致提前約 1 年 |
| 2026-07(已完成) | 取得首家客戶 FA 量產規格並正式送樣;對位精度達 <0.3μm | 送樣里程碑 | ⭐⭐⭐ | 林恩平 7 月法說,工商時報 2026-07-16;客戶將以最快速度展開驗證,同步推進多家客戶 POC |
| 2026-06 起至 2026-09-17 | 七度購地,9/17 以 11.72 億元購入台中南屯土地與建物,累計約 80.7 億元;全數用於建置 FA/FAU 生產線與無塵室 | 擴產 | ⭐⭐ | 永豐(2026-10-01);公司法說(2026-10-08)確認購得土地皆有明確用途、全為 FAU 生產線與無塵室(非手機),目前投資不需籌資 |
| 2027(開工)→2030(完工) | 新購土地擴產廠(現有第二大場區)動工與完工時程;2027 年中先有部分產能 ready(主要支應 FAU),完整產能至 2030 年新廠完工才齊備 | 擴產 | ⭐⭐⭐ | 公司法說,2026-10-08;資本支出方向為「會花不少錢」,目前不需額外籌資 |
| 2026-09-18 | iPhone 18 Pro/Pro Max 開賣,首度搭載可變光圈主鏡頭 | 新機拉貨 | ⭐⭐⭐ | CTBC,2026-09-10;大立光為主要供應商 |
| 2026-10-08 | 3Q26 法說會:Q3 營收 156.51 億元(QoQ+15%/YoY-11%)、EPS 39.62 元;FA 客戶認證「應該算通過」,客戶轉為直接要求出貨 FAU+carrier;多排 FA 仍為 2028 年專案;手機拉貨高峰已過、11 月起下滑 | 法說會 | ⭐⭐⭐ | 公司法說;詳見 活動_大立光3008_3Q26法說memo_20261008 |
| 2026-10-23 | Apple 首款摺疊機 iPhone Duo(iPhone Ultra)開賣(10-16 預購強勁,交貨日延至上市後,GS 2026-10-19) | 新機拉貨 | ⭐⭐⭐ | CTBC/GS,2026-09-10;大立光供螢幕下前鏡頭、摺疊機主鏡頭(因極薄機身製造難度高) |
| 2027 年中(2H27) | FAU+carrier 正式量產 | 量產 | ⭐⭐⭐ | 公司法說,2026-10-08,與既有券商口徑一致;多排 FA 另需至 2028 年 |
供應鏈位置
- 所屬供應鏈:技術_光模組透鏡、(新)CPO 光學供應鏈
- 角色:智慧型手機鏡頭供應商(現有,含摺疊機螢幕下前鏡頭新品);CPO PMLA + 光纖陣列供應商(送樣中)
- 客戶:Apple(手機鏡頭、可變光圈主鏡頭、摺疊機主鏡頭與螢幕下前鏡頭);主要晶圓代工廠及 AI 晶片公司(CPO 送樣,名稱未揭露)
- Apple 營收曝險(GS 2026E 估算):整體銷售曝險 45-50%、營業利益曝險 45-50%,其中 iPhone 貢獻 40-45%、MR/穿戴 <5%;為 GS 摺疊 iPhone 供應鏈報告中 Apple 曝險比重最高的鏡頭廠(來源:報告_GS_摺疊iPhone供應鏈_20260910)
- 競爭:300394.SZ(tianfu) 天孚通信(光通訊透鏡現任領先);GLW.US(corning)(CPO 玻璃波導,GlassBridge 採 Edge Coupling 路線;本輪 Citi/Nomura/UBS/CTBC 一致評估近期 2-5 年 Grating Coupling 仍為主流,詳見「CPO 光學解決方案」GC vs EC 段落)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 300394.SZ(tianfu) | 潛在競爭 | 天孚通信為現任光通訊透鏡龍頭,大立光追趕 |
| GLW.US(corning) | 潛在競爭/參考 | Corning 在 CPO 玻璃耦合背板具獨特領先地位 |
| 3406_玉晶光(市) | 同業 | 台灣光學元件廠,各自聚焦不同應用(AR vs. CPO) |
| 3362_先進光(櫃) | 同業 | 台灣光學元件廠 |
| 3363_上詮(櫃) | 同業/上游 | FAU 整合能力廠商,與大立光 CPO 方向有重疊 |
來源
- memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;專家評大立光 FAU 優勢(模具/玻璃微結構/自動化)與工藝痛點(V-groove 排纖、膠水、低應力固化),2027 年啟動 FAU 量產、落後天孚等約 1–2 年
- 報告_MS_大立光3008玉晶光3406_升評_20261012 — Morgan Stanley(Andy Meng/Betty Chen),2026-10-12;升評 EW→OW、TP NT$7,100→9,040(SOTP:本業 2,800+FAU 6,240);半導體團隊上修 OE 出貨 2027E/28E 至 17.73mn/73.87mn、FAU TAM 隨之放大;本業 EPS 2026-28E 下修 12%/16%/9%
- 報告_UBS_大立光3008_20261012 — UBS(Randy Abrams/Irene Chang),2026-10-12;維持 Sell,TP NT$5,000 不變;3Q26 Call 確認 FA 已過客戶認證、客戶另認證他廠 PMLA;核心 EPS 2026-28E 下修 12-16%;FAU TAM 四池模型重估 2028/2030 基準情境 12.3mn/35.6mn units(US$1.85bn/4.5bn)
- 報告_富邦_大立光3008_CPO認證_20261012 — 富邦投顧(鍾永璇/嚴少甫),2026-10-12;買進維持,TP NT$6,340→8,535(+34.6%,40x 2027F EPS);FA 樣品 8 月通過認證、9 月完成試產線;CPO 貢獻營收占比 2027/28/29E 2%/13%/>30%
- 報告_元大_大立光3008_FAU擴產_20261012 — 元大投顧(陳玫芬/葉建伸),2026-10-12(inbox 原誤植 20261013,依 PDF metadata 校正);買進維持,TP NT$5,650→8,200(+45.1%,38x 2027F EPS,前 27x);FAU+Carrier 2H27 量產、光通訊占營收比重 2027/28/29E 估 1.9%/11%/27%
- 活動_大立光3008_3Q26法說memo_20261008 — AI 轉寫(已校正),2026-10-08;3Q26 法說會完整逐字稿,Q3 財務實績、FA 認證確認、客戶轉要求 FAU+carrier、多排 FA 2028、購地擴產 2027 開工 2030 完工、綠電成本結構性、手機拉貨高峰已過
- 活動_大立光3008_3Q26法說memo_20261008 — 使用者 Telegram 貼文,2026-10-08;3Q26 法說會重點摘要+Q&A 彙整;前三季營收記為 408.6 億元(與逐字稿 448.6 億元不符,經驗算以逐字稿為準,見「EPS 記錄」註腳)
- 活動_大立光3008_珩石法說筆記_20261008 — 珩石資本 Notion(kevin),2026-10-08;3Q26 法說速記,含本業實為季減(業外+降稅撐淨利)之拆解分析,與逐字稿交叉確認一致
- 活動_大立光3008_珩石法說筆記_Charles_20261009 — 珩石研究筆記,2026-10-09;3Q26 法說 Q&A 整理,與逐字稿一致(4Q26 稼動率滿載)
- 活動_大立光3008_珩石法說筆記_林建宏_20261009 — 珩石研究筆記,2026-10-09;同場 Q&A 整理,前三季營收(408.6 億)、4Q26 稼動率(下滑)、carrier(塗裝)三處與逐字稿不符,已依逐字稿校正,另列待追蹤事項
- 報告_Citi_大立光3008_20261008 — Citi,2026-10-08;Buy/TP 8,500 不變(33x),2026-27E 淨利下修 9%/29%、2028E +1%,FAU 營收貢獻 2027/28 假設 28%/44%
- 報告_MS_大立光3008_20261008 — Morgan Stanley,2026-10-08;EW/TP 7,100 不變,3Q26 EPS 低於 MS 預估 26%,FAU 驗證通過、2027 年中專用新廠量產
- 報告_GS_大立光3008_20261009 — Goldman Sachs,2026-10-09;Buy/TP 6,263→11,000(折現本益比),FAU 占營收 2027E 3%→2030E 54%,2028E EPS 上修 16%
- 報告_CTBC_大立光3008_20261012 — 中信投顧,2026-10-12;買進/TP 5,020→7,910(2028F EPS 225.97 × 35),下修 4Q26/2026F,FAU 2028 年貢獻 NT$100–150 億情境
- 報告_永豐_iPhone18Pro光學鏡頭_20261001 — 永豐投顧,2026-10-01;iPhone 18 Pro 台灣首賣年增約七成但 8 月營收年減 16%、可變光圈單價高約 50% 且良率決定毛利、Q3 季增 31% 預估與 9 月需近 80 億元、七度購地累計 80.7 億元
- 報告_群益_光通訊成長趨勢專題_20260923 — 群益投顧,2026-09-23;交叉確認大立光將送樣 FAU、正式切入 CPO 相關商機,持續購廠購地量產線;2026F/2027F/2028F EPS 179.64/202.68/233.77
- 報告_福邦_矽光子CPO產業_202609 — 福邦投顧,2026-09;下游 FAU 供應商,客戶 NVIDIA(與本頁既有 Citi/MS 判讀一致)
- memo_CPO_永豐發展趨勢QA_20260921 — 永豐 CPO 發展趨勢 Q&A,2026-09-21;FAU 2027 放量重申、中國良率落後帶來的台廠機會、應用範圍涵蓋 1.6T CPO 與 NPO
- 報告_Citi_台灣半導體美國行銷回饋_20260920 — Citi(Laura Chen/Jack Chen/Nicholas Lai),2026-09-20;美國行銷回饋,重申大立光高精度自動化能力可望在 CPO 光纖陣列對準製程卡位;點名 Lumentum/Corning 外部雷射光源與光纖/FAU 產能為近期瓶頸;switch 層級 CPO 較 GPU 封裝內 CPO 更快放量
- 報告_MS_iPhone18供應鏈_20260910 — Morgan Stanley,2026-09-10;降評 OW→EW、TP NT$4,836→7,100(+47%,SOTP:傳統 3,000+CPO/FAU 4,100);FAU 全球市占假設上修至 40%(2028,原 20%)
- 報告_GS_iPhoneDuo摺疊機預購_20261019 — Goldman Sachs,2026-10-19;iPhone Duo 預購強勁、摺疊 iPhone 2026/27E 出貨 13m/33m 支,Largan 維持 Buy 名單
- 報告_GS_摺疊iPhone供應鏈_20260910 — Goldman Sachs,2026-09-10;摺疊 iPhone(iPhone Duo)供應鏈 Buy 名單、螢幕下前鏡頭供應商;Apple 營收曝險 45-50%(iPhone 40-45%)
- 報告_CTBC_Apple秋季新品發表會_20260910 — 中國信託投顧,2026-09-10;可變光圈鏡頭主供、CPO 本益比 25-30 倍、CPO 量產時程估 2028(與同機構 07-13 報告「2027 年中」不一致,見上方 warning)
- 報告_富邦_AppleiPhone18前瞻_20260908 — 富邦投顧,2026-09-08;iPhone 18 Fold US$2,399/Pro Max US$1,799、可變光圈鏡頭首度導入、軸承成本 US$80、摺疊機 2026 滲透率 8%、11 月上市
- 報告_UBS_大立光3008_20260906 — UBS,2026-09-06;Buy→Sell 降評、TP 維持 NT$5,000(股價 7,400);樣品線 3Q26 末才啟動、整合 AOET V-groove 與 Corning 光纖、對手 TFC 已 designed-in、8 月營收 −16% YoY
- memo_光模組透鏡_AI算力_20260518,2026-05-18(群組 memo;光通訊透鏡應用潛力評估)
- 260605_3008_大立光_ms_largan,2026-06-05(Morgan Stanley,Equal-weight,TP NT$2,450)
- 260608_citi_largan-UG,2026-06-08(Citigroup,Buy 升評,TP NT$5,325)
- 260610_3008_大立光_jpm_largan,2026-06-10(J.P. Morgan,Neutral 降評,TP NT$3,600)
- 260630_3008_大立光_gs_largan,2026-06-30(Goldman Sachs,Verena Jeng,Buy 維持,TP NT$3,423→6,231)
- 報告_Citi_大立光3008_20260709,2026-07-09(Citi,Buy 重申,TP NT$5,325→6,125)
- 報告_MS_大立光3008升評_20260709,2026-07-09(Morgan Stanley,Overweight 升評,TP NT$2,450→4,836)
- 報告_Nomura_大立光3008_20260709,2026-07-09(Nomura,Buy 維持,TP NT$4,310→6,000)
- 報告_UBS_大立光3008_20260709,2026-07-09(UBS,Buy 維持,TP NT$5,000 不變)
- 報告_CTBC_大立光3008_20260713,2026-07-13(中信投顧,買進 升評,TP NT$2,790→5,020)
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$7,600;CPO 已送樣台積電、iPhone 18 鏡頭主力
相關頁面
- 分析_光通DSP缺口與NPO遞延_專家會議_20261102
- 4577_達航科技(櫃)
- 分析_TGV與板材展場觀察_20261021
- 分析_全球伺服器TAM_GS_20260624
- 技術_CPO被動對準擴束耦合
- 技術_CPO光連接器
- 時程_2026_AI_ASIC與高速介面
- 技術_EBO擴束光連接器
- 技術_MT插芯與MPO連接器
- 分析_華南4Q26產業展望_20260918
- 供應鏈_光通訊
- AAPL.US(apple)
- 供應鏈_光學鍍膜
- 分析_光學鍍膜與光纖耦光供應鏈_20260920
- 分析_記憶體成本衝擊智慧型手機BOM_UBS_20260922
- 技術_光學鍍膜
- 7717_萊德光電(櫃)
- 供應鏈_CPO_D-FAU
- 技術_光耦合
- 6706_惠特(市)
- 分析_CPO耦光對位設備比較
- 分析_9月產業投資策略_富邦_20260831
- 分析_光連記憶體池的物理天花板_SKhynix_Nature_20260822
- 3019_亞光(市)
- 分析_xPO全景與BOM拆分_申万宏源_20260630
- 技術_CPO
- 技術_FAU
- 分析_Scale-out_PIC與Scale-up_OE引擎下一步_20260611