基本資料
研華(Advantech),1981 年成立,以營收計為全球最大工業電腦(IPC)公司。透過併購與聯盟累積跨垂直領域 know-how,產品線涵蓋單板電腦、工業手持裝置、工業自動化設備、運輸控制系統與智慧城市方案。北美與中國為最大市場,歐洲復甦中。
近期主要驅動力為 Edge AI 結構轉型(1Q26 占營收 20.5%,2026E 目標 30%)以及半導體設備、醫療設備、自動化、運輸客戶的訂單回升。1Q26 BB ratio 升至 1.77x(4Q25 為 1.37x),元件緊縮促使客戶提早下單,支撐 2Q26E sales 指引 +low teens y/y(US$650-670mn)。全球市佔率約 43%(凱基,2026-08-05,以 2023 年合併營收 NT$64.6bn 計);2Q26 產品比重:iSystems 38%、Embedded 35%、Others 15%、iAutomation 6%、iService 6%(凱基,2026-08-05);生產基地位於台灣林口廠與東湖廠、中國昆山廠、日本九州廠。
核心技術/競爭優勢
- IPC 全球龍頭:以營收計為全球最大工業電腦公司
- 跨垂直領域 know-how:透過併購與聯盟累積,客戶基礎多元分散
- 產品廣度:單板電腦、工業手持、工業自動化、運輸控制、智慧城市方案
- Edge AI 轉型:1Q26 Edge AI 占營收 20.5%,2026E 目標 30%
- 訂單能見度:1Q26 BB ratio 1.77x(4Q25 為 1.37x);元件緊縮促使客戶提早下單
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 工業電腦(IPC) | 工廠自動化、運輸、智慧城市 | 北美 / 中國 / 歐洲多元客戶(具體未揭露) |
| Edge AI 解決方案 | 邊緣推論、智能影像、製程監控 | 半導體設備、醫療、自動化客戶 |
| 單板電腦 / 工業手持 | 嵌入式系統 | OEM / ODM 客戶 |
| 智慧城市方案 | 運輸控制、城市監控 | 政府 / 大型專案 |
研華五大事業群結構(元大,2026-10-01;1H26 營收占比/毛利率/2026F、2027F 營收 YoY):
| 事業群 | 1H26 營收占比 | 毛利率 | 2026F YoY | 2027F YoY | 說明 |
|---|---|---|---|---|---|
| Embedded(嵌入式) | 35% | 30-35% | +51.7% | +16.9% | 工業主機板、COM-Express/SMARC 模組、工控儲存與記憶體;與 NVIDIA、Intel 合作 GPU/NPU 邊緣加速模組 |
| iSystems(智能系統) | 37% | 40-45% | +63.2% | +12.1% | 機架式工業電腦、網安伺服器、AMR 與無人載具控制系統;北美半導體設備、網安、醫療大單帶動,增速最快 |
| iService(智能服務) | 6% | 35-40% | -6.5% | +22.1% | 數位看板、零售 POS、車載與醫療電腦;2026 年零售出貨疲弱 |
| iAutomation(物聯網自動化) | 7% | 65-70% | +48.9% | +19.5% | ADAM 遠端 I/O、DAQ、閘道器、UNO 控制器,搭配 WebAccess、EdgeLink |
| AS+(Service+/DMS) | 15% | 20-25% | +104.9% | +17.6% | 全球後勤、DMS、在地化組裝(美、歐、日),BABA/非中國零件 BOM 分析有利 design-win |
2Q26 營收組成:iAutomation 6%、iSystems 38%、Embedded 35%、iService 6%、AS+ 15%。3Q26 單季組成(凱基,2026-11-04):iAutomation 6%、iSystems 48%、Embedded 28%、iService 5%、Others 13%;前三季累計(合庫,2026-11-06,以美元計 US$2,485mn,YoY +46%):iSystems 42%(US$1,030mn,+49%)、Embedded 32%(+40%)、AS+/Others 15%(+95%)、iAutomation 6%(+25%)、iService 5%(+7%);前三季北美/中國/歐洲/台灣 YoY +58%/+55%/+36%/+72%。單季與前三季累計口徑不同:Citi(2026-11-04)3Q26 單季北美 +109%、北亞 +82%、台灣 +80%、中國 +65%,iSystem +146%、Embedded +47%、iAutomation +25%。銷售區域(2025):北美 31%、歐洲 16%、中國 21%、北亞 9%、台灣 7%、其他亞洲及新興 10%、其他 6%;主要廠區為崑山、林口(台灣)與北九州(日本)(元大,2026-10-01)。
圖片 / 架構圖
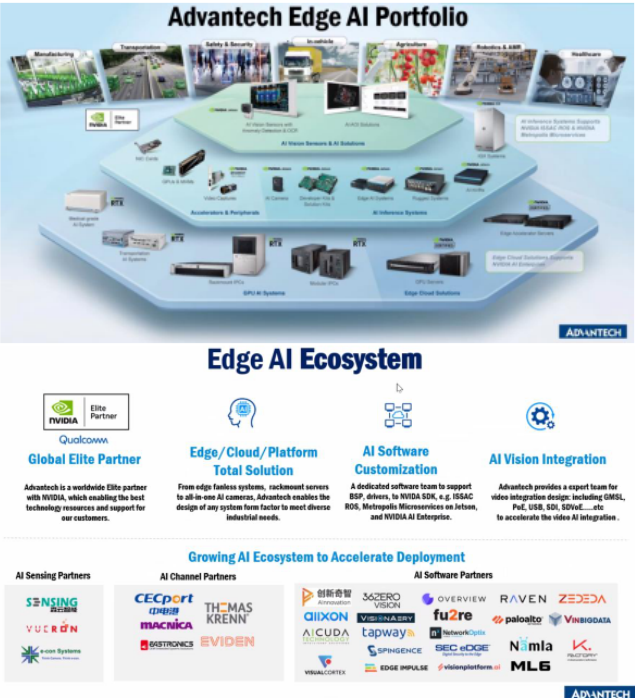
圖說:Advantech Edge AI Portfolio(製造、運輸、安全、車載、農業、機器人與 AMR、醫療等應用,下分 AI 視覺感測器、加速器與周邊、AI 推論系統、GPU AI 系統、Edge Cloud 方案)與 Edge AI Ecosystem(NVIDIA Elite Partner、Edge/Cloud 平台方案、AI 軟體客製、AI 視覺整合;AI Sensing、Channel、Software 夥伴 logo)。來源:公司資料、元大投顧(2026-10-01)
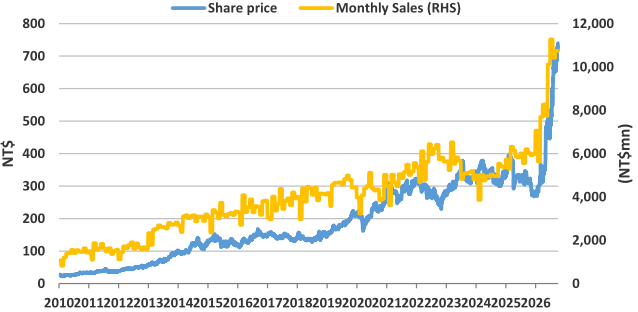
圖說:研華股價(藍線,左軸 NT$)vs 月營收(橘線,右軸 NT$mn)雙軸走勢圖,2010-2026,呈現長期營收與股價同步走高軌跡。來源:MS(2026-10-07)
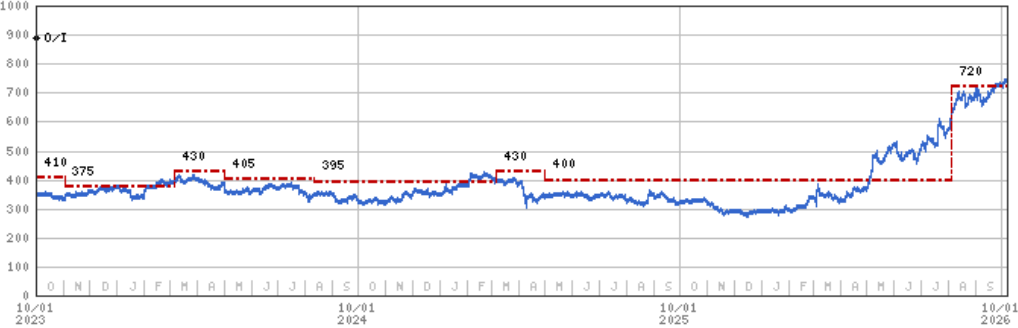
圖說:MS 目標價(紅色虛線階梯,終點標示 720)vs 股價(藍色線)歷史走勢圖,2023-10 至 2026-10;圖中股價已在報告日超越目標價終點,對應上方「目標價與評等」節 MS TP 未同步上修的警示。來源:MS(2026-10-07)
月營收(近 24 個月)
下次公布12/7(一)–12/8(二) 11月營收 預估:可能 12/7–12/8 公布(近 11 次有 11 次落在此區間;最常見:每月第 5 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 125.1 | — | +77.3% | 本站推算† |
| 2026-12 | 111.3 | — | +85.9% | 本站推算† |
| 2026-11 | 111.1 | — | +87.7% | 本站推算† |
| 2026-10 | 113.4 | +5.5% | +88.4% | |
| 2026-09 | 107.5 | +3.2% | +73.1% | |
| 2026-08 | 104.2 | -7.6% | +87.5% | |
| 2026-07 | 112.7 | +11.3% | +87.6% | |
| 2026-06 | 101.2 | +30.9% | +73.4% | |
| 2026-05 | 77.3 | -6.5% | +32.1% | |
| 2026-04 | 82.7 | +7.4% | +34.6% | |
| 2026-03 | 77.0 | +36.8% | +21.8% | |
| 2026-02 | 56.3 | -20.3% | +6.3% | |
| 2026-01 | 70.6 | +17.9% | +23.1% | |
| 2025-12 | 59.9 | +1.1% | +11.3% | |
| 2025-11 | 59.2 | -1.6% | +9.5% | |
| 2025-10 | 60.2 | -3.1% | +8.7% | |
| 2025-09 | 62.1 | +11.7% | +25.4% | |
| 2025-08 | 55.6 | -7.5% | +11.8% | |
| 2025-07 | 60.1 | +2.9% | +19.4% | |
| 2025-06 | 58.4 | -0.3% | +18.4% | |
| 2025-05 | 58.5 | -4.7% | +18.3% | |
| 2025-04 | 61.4 | -2.9% | +29.0% | |
| 2025-03 | 63.2 | +19.4% | +25.6% | |
| 2025-02 | 52.9 | -7.6% | +37.3% | |
| 2025-01 | 57.3 | +7.0% | +14.9% | |
| 2024-12 | 53.6 | -0.8% | +11.4% | |
| 2024-11 | 54.0 | -2.4% | +3.9% |
2026 年已公布累計 902.9 億元;全年推算 1,125 億元(YoY +58.8%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
2026 年 9 月營收(最新覆蓋)
- 9 月營收 NT$10,749mn(+3% MoM/+73% YoY)
- 3Q26 營收達 NT$32,440mn(+24% QoQ/+83% YoY),創單季新高,超越 MS 原估 NT$28,185mn(+8% QoQ/+59% YoY)15%、市場共識 NT$29,269mn(+12% QoQ/+65% YoY)11%
- 分區域年增率:北美 +108% 最強,其餘同步強勁——歐洲 +38%、中國 +68%、台灣 +86%、日本 +94%、韓國 +68%;新興市場個位數成長
- 分部門年增率:Intelligent Systems +50%、IoT Automation +25%、Intelligent Service 個位數;嵌入式部門 +40%,其中 Embedded IoT +58%、Applied Computing +19%
- 管理層將 9 月強勁歸因於半導體、雲端基礎建設與檢測設備需求
- 3Q26 整體 book-to-bill ratio 優於 2Q26,指向後續數季營收展望穩健
- MS 維持正向看法:研華受惠 Edge AI 普及帶動 IoT 市場加速成長,具備有利位置
- 來源:報告_MS_研華2395_20261007
8 月營收沿革(MS 2026-09-07):NT$10,419mn(−8% MoM/+88% YoY),3Q26 QTD 達 MSe 的 77%、達共識的 76%,分區域北美 +106% 最強;來源 報告_MS_研華2395_20260907
| 指標 | 數值 | 來源 / 備註 |
|---|---|---|
| 2026 年 5 月營收 | NT$7,734mn(MoM -6% / YoY +32%) | 260607_2395_研華_ms_advantech |
| 2Q26 QTD 累計 | NT$21,274mn(QoQ +4% / YoY +19%) | 達市場一致預估值的 75% |
| 2Q26 QTD 達公司指引 | 指引中間值的 77%(NT$20,790mn,QoQ +2% / YoY +17%) | 2Q26 追蹤優於市場預期 |
| 2026 年 6 月營收 | NT$10.123bn(101.23 億元,MoM +30.89% / YoY +73.39%,歷史新高,較群益預估 75.20 億元高 +25.71%) | 群益投顧 報告_群益_2395研華_20260708(2026-07-08);美銀 報告_美銀_研華2395_20260717(2026-07-17)數字口徑一致 |
| 2026 年 7-8 月合計 | NT$217 億 | 元大(2026-10-01):達其原估 3Q26 營收 270 億元的 80%,進度超前,上修 3Q26 營收 17% 至 316 億元(QoQ +21%、YoY +78%) |
| 2Q26 營收(實績確認) | NT$26,126mn(26.1bn,QoQ +28% / YoY +46%,單季新高,超公司財測指引上緣 flat-to-+4% QoQ/+15-18% YoY) | 美銀:超 BofAe/consensus 25%/21%;UBS:YoY +46.5%,超 UBS/consensus 24%/21%;群益(2026-07-08):實際 261 億元,遠優於公司自身 2Q26 展望 205~211 億元(需求強勁+客戶因原物料短缺提前拉貨);Daiwa(2026-07-31)公布正式財報數字與前述初步估算一致:淨利 NT$4.52bn(EPS 5.22),較 Daiwa/Bloomberg 共識高 32%;來源 報告_美銀_研華2395_20260717、報告_UBS_研華2395_20260717(2026-07-17)、報告_群益_2395研華_20260708(2026-07-08)、報告_Daiwa_研華2395_20260731(2026-07-31) |
| 2026 年 10 月營收 | US$352mn(約 NT$112.6 億,單月新高) | 公司於 3Q26 法說會揭露:凱基(2026-11-04)、台新(2026-11-05);4Q26 營收財測 US$970-990mn(匯率 31.8,NT$308.4-314.8 億,中位數 311.6 億;較 3Q26 約 -3~-5% QoQ,YoY +72-76%,Citi);財測保守原因為年底假期工作天數減少(Daiwa、富邦另指 ERP 系統轉換暫時性影響) |
| 2026 年 9 月營收 | NT$10,749mn(MoM +3% / YoY +73%) | 3Q26 合計 NT$32,440mn(QoQ +24% / YoY +83%),創單季新高,超 MSe 15%、共識 11%;報告_MS_研華2395_20261007(2026-10-07) |
EPS 記錄
| 季度 | EPS (NT$) | 營收 (NT$億) | 毛利率 | YoY | 備註 |
|---|---|---|---|---|---|
| 3Q26 | 7.15(Citi 口徑;淨利 NT$6,218mn,QoQ +38%/YoY +125%,優 Citi/BBG 估 35%/28%) | 324.4(32,440mn,QoQ +24%/YoY +83%,單季新高,優 Citi/BBG 估 23%/12%) | 36.7%(QoQ -1.0ppt、YoY -2.2ppt;低於 Citi/BBG 估 38.0%/37.6%,因元件漲價) | EPS +123%(3Q25 3.20) | 營益率 20.9%(QoQ +1.3ppt、YoY +5.7ppt)、營業利益 NT$6,795mn(YoY +151%,優 Citi/BBG 33%/21%)為獲利優預期主因;業外收入 NT$1,106mn(Citi 估 341mn)亦助攻;來源:報告_Citi_研華2395_20261029;法說會後凱基、Daiwa、富邦、台新、合庫皆確認 EPS 7.15,Daiwa 指業外收入含日本廠資產處分利益(一次性),凱基稱一次性業外收益助攻,4Q26 預估因無此項而季減(報告_Daiwa_研華2395_20261104、報告_凱基_研華2395_20261104) |
| 2Q26 | 5.22(Daiwa 口徑)/5.20(凱基、元大口徑,差異 <0.5%,疑為股本回溯或四捨五入差異)/4.75(美銀 iQ profile 口徑,稀釋股數 951mn,較其他家 866-868mn 為高,可能為合併基礎/股本定義差異,待核對) | 261.26(26,126mn,QoQ +28.2%、YoY +46.5%,單季新高,超公司財測指引上緣;優於凱基預估 17.9%;美銀口徑與 BofAe 一致,優於共識 20%) | 37.7%(低於公司 guidance 38-40% 及 Daiwa 原估 39.8%、凱基原估 39.9%、美銀/共識估 39.4%/39.4%,因記憶體/CPU 等元件漲價 10-20% 僅部分轉嫁;三家券商口徑一致收斂於 37.7%) | +127%(Daiwa)/+125.9%(凱基)/+127%(美銀,淨利口徑) | 淨利 NT$4.52bn(Daiwa/凱基口徑)/NT$4,518mn(美銀口徑),較 Daiwa/Bloomberg 共識高 32%、較美銀估/共識高 11%/32%;營益率 19.6%(優於 Daiwa 估 17.7%、凱基估 18.5%、美銀估 18.0%/共識 18.4%),營運槓桿改善部分抵消毛利率下滑;含業外利得 NT$463mn(利息收入 68mn+投資利益 146mn+匯兌利益 35mn,美銀);B/B ratio QoQ 降至 1.44(1Q26 1.77);來源:報告_Daiwa_研華2395_20260731、報告_凱基_研華2395_20260805、報告_BofA_研華2395_20260807 |
| 1Q26 | 3.86(花旗口徑)/3.84(元大口徑,調整後股數 869mn)/3.85(國票口徑,優於國票預估 3.20) | 203.9(國票;QoQ +13.75%、YoY +17.5%,達成率 107%,單季新高) | 39.2%(國票;低於國票預估 39.7%,原物料漲價、低價庫存反映完畢) | +22%(花旗口徑) | 花旗:高於 BBG est. NT$3.20 約 21%;產品組合(國票):智能系統 36%、嵌入式 35%、其他 16%、物聯網自動化 7%、智能服務 6%;來源:報告_花旗_研華_20260506、報告_國票_研華2395_20260630 |
| 2025FY | 12.26(花旗口徑)/12.20(群益口徑,最新股本回溯,見附註) | — | — | +17.2% | 來源:報告_花旗_研華_20260506、報告_群益_2395研華_20260708 |
| 2024FY | 10.46 | — | — | -19.2% | 來源:報告_花旗_研華_20260506 |
在手訂單
國票 2026-06-30 引公司資料,待正式財報核對。
| 時間 | 在手訂單 | 備註 |
|---|---|---|
| 1Q26 | 11.4 億美元 | BB ratio 1.33→1.77(北美/歐洲/中國 = 2.37/1.76/1.30);交期超過 6 個月長單佔 47%;元件緊縮促使客戶提早下單鎖未來 18 個月產能料件 |
| 2Q26 | — | 集團 BB ratio 1.4x(北美 1.9x/歐洲 1.3x/中國 1.2x);7 月接單創新高 US$570mn,帶動月度 BB ratio 升至 1.6x,顯示需求動能延續至 3Q26(Citi,2026-08-06) |
| 2026-08 | — | 累計至 8 月整體 BB ratio 1.47(7 月 1.64);美國市場 8 月 2.15,公司預估年底仍約 2;歷史 BB:1Q25-4Q25 1.08/1.08/1.01/1.33、1Q26 1.77、2Q26 1.44(北美/歐洲/中國 1.92/1.25/1.21);客戶因 DDR4/SSD 吃緊與漲價下單至未來 18 個月長單(元大,2026-10-01) |
| 3Q26 | US$25 億(CTBC) | 3Q26 整體 B/B ratio 1.64(北美 2.12、歐洲 1.52、中國 1.50),連續五季成長;前三季半導體業務 B/B 2.62;北美 Design Win 累計 161 項、年營收規模約 US$6.87 億(YoY +262%)(報告_CTBC_研華2395_調升買進_20261105,2026-11-05,信心中高)。沿革:Citi 2026-10-29 首評列 1.6x/北美 2.1x;3Q26 法說會(2026-11-04):在手訂單約 US$25 億延伸至 2027、10 月 BB ratio 1.60x(Citi、Daiwa、台新、富邦、凱基;CTBC 同口徑);半導體 BB 2.62x(占營收約 15%,前段晶圓製程與後段封測各半,美日台占半導體需求 80%,富邦、凱基、台新);2026 前三季美國 Design Win 161 案、對應年營收約 US$6.87 億(+262% YoY,台新);區域 BB 台新列美國/中國/歐洲 2.12/1.54/1.52,群益列 2.12/1.50/1.52(2Q26 1.92/1.21/1.25),中國台新 1.54 較群益、CTBC 的 1.50 高 0.04,原因待核對;部分零組件交期逾 20 週,客戶提前下單為爭取料件分配而非單純囤貨(台新);Daiwa 認為 9M26 因成本通膨的拉貨有限 |
EPS 預估
| 年度 | 花旗 EPS(報告日:2026-05-06) | Morgan Stanley EPS(報告日:2026-06-07) | 國票 EPS(報告日:2026-06-30) | 群益 EPS(報告日:2026-07-08) | 美銀 EPS(報告日:2026-07-17) | UBS EPS(報告日:2026-07-17) | 凱基 EPS(報告日:2026-08-05) | 花旗 EPS(報告日:2026-08-06) | 美銀 EPS(報告日:2026-08-07) | UBS EPS(報告日:2026-09-15) | 群益 EPS(報告日:2026-09-23) | 市場一致 EPS(Refinitiv) | 華南投顧 EPS(報告日:2026-09-18) | 元大 EPS(報告日:2026-10-01) | Morgan Stanley EPS(報告日:2026-10-07) | 備註 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 12/24A | 10.46 | 10.45 | — | — | 9.50 | 10.38 | 10.45 | 10.46 | 9.50 | 10.38 | — | 10.02 | — | 10.45 | — | 各家口徑略有差異;美銀/UBS 為 adjusted/diluted 口徑 |
| 12/25e | 12.26 | 13.47 | 12.25(實績) | 12.20(實績,最新股本回溯) | 11.14 | 12.14 | 12.25(實績) | 12.26 | 11.14 | 12.14 | — | 11.43 | — | 12.25(實績) | 12.25(實績) | 花旗列 2025FY 實績;MS 為 12/25e;UBS 9/15 與 7/17 一致;MS 10/7 與自身 6/7 估一致 |
| 2026E | 14.10 | 14.77 | 17.78(+45.1% YoY) | 15.43(營收 850.33 億 YoY+19.96%;稅後純益 134.00 億 YoY+26.51%) | 16.46(原 13.61,+21%) | 18.85(原 15.78,+19%) | 21.08(原 17.81,+18.3%) | 18.87(原 14.10,+34%) | 18.79(原 16.46,+14%,2Q26 法說會+評等上修後) | 21.50(+8%,原 19.95) | 21.22(營收 1,072.55 億,YoY+51.31%) | 15.34 | 19.54 | 21.75(原 19.87,+9.5%) | 20.27 | 凱基(2Q26 實績超預期後上修)與 UBS(9/15)並列九家中最高;群益 09-23(工業電腦段落)21.22 落於同一量級;MS 10/7 較自身 6/7 估(14.77)大幅上修 +37%,現已收斂至與多數券商 19-22 區間一致,惟 10/7 報告本身(9 月營收速報)未附上修理由說明,推估為兩次報告間已累積的估值更新 |
| 2027E | 15.74 | 16.97 | 23.08(+29.8% YoY) | — | 18.39(原 15.36,+20%) | 23.25(原 19.34,+20%) | 27.59(原 24.11,+14.5%) | 20.30(原 15.74,+29%) | 22.85(原 18.39,+24%) | 26.07(+5%,原 24.78) | 26.74(營收 1,324.61 億,YoY+23.50%) | 17.83 | 22.20 | 26.01(原 23.11,+12.6%) | 23.77 | 凱基 2027E 仍為九家中最高,反映半導體設備需求看至 2027 年;UBS 9/15 為次高;群益 09-23 26.74 落在 UBS/美銀區間;MS 10/7 較自身 6/7 估(16.97)上修 +40%,仍為所有券商中最低 |
| 2028E | 17.72 | — | — | — | 20.22(原 17.54,+15%) | 27.88(原 23.13,+21%) | — | 22.48(原 17.72,+27%) | 26.07(原 20.22,+29%) | 33.01(+10%,原 30.13) | 33.35(營收 1,526.31 億,YoY+15.23%) | — | — | — | 26.97 | 凱基未揭露 2028E;UBS 9/15(33.01)與群益 09-23(33.35)為十家中最高兩者,數值接近;MS 10/7(26.97)為首次揭露 2028E,仍居所有券商最低區間 |
3Q26 財報/法說會(2026-11-04)後各券商更新(新值;括號內為前次):
| 年度 | 凱基(2026-11-04) | Daiwa(2026-11-04) | Citi(2026-11-04) | 富邦(2026-11-05) | 台新(2026-11-05) | 中國信託(2026-11-05) | 合庫(2026-11-06) | 群益(2026-10-30) | 備註 |
|---|---|---|---|---|---|---|---|---|---|
| 2026E | 22.54(21.08) | 22.29(20.75) | 22.20(18.87) | 22.40(20.50) | 22.10(21.28) | 21.85(20.24) | 22.52 | 22.90 | 八家區間 21.85-22.90,收斂;3Q26 EPS 7.15 已實現 |
| 2027E | 26.20(27.59) | 28.79(23.61) | 24.29(20.30) | 26.00(23.20) | 29.54(27.35) | 24.71(22.58) | 25.57 | 29.79 | 區間 24.29-29.79;凱基為唯一下修(毛利率 40.0%→36.6%) |
| 2028E | — | 31.00(25.32) | 25.89(22.48) | 29.22 | — | — | — | — | Daiwa 對共識高 10%,其 2027E 高 16.6% |
凱基 2026/27 年營收 112,127/140,180mn;Daiwa 111,304/147,931mn;Citi 109,977/124,064mn;富邦 110,828/131,477mn;台新 110,046/145,544mn;中國信託 110,743/130,063mn;合庫 110,419/128,176mn;群益 111,004/141,057mn(以上皆為 NT$mn)。2027E 營收差距(1,241-1,479 億元)大於 2026E(1,100-1,121 億元),分歧集中在 2027 毛利率(36.5-38.8%)與營收成長(+13% 至 +33%)。
EPS 預估差異(2026-08-06 更新,含花旗 2Q26 法說會後上修)
- 花旗(2026-05-06):2026E NT$14.10 / 2027E NT$15.74
- Morgan Stanley(2026-06-07):2026E NT$14.77 / 2027E NT$16.97
- 國票(2026-06-30):2026E 17.78 / 2027E 23.08(假設 2026/27F 營收 +37%/+23.4%)
- 美銀(2026-07-17,2Q26 營收公布後上修):2026E 16.46(原 13.61,+21%)/ 2027E 18.39(原 15.36,+20%),PO 隨之自 NT$430 上修至 NT$515,評等維持 Neutral(估值方法不變,28x 2027E EPS)
- UBS(2026-07-17,同日):2026E 18.85(原 15.78,+19%)/ 2027E 23.25(原 19.34,+20%),PT 自 NT$522 上修至 NT$628,評等維持 Buy(27x 2027E PE,倍數不變)
- 凱基(2026-08-05,2Q26 正式財報公布後):2026E 21.08(原 17.81,+18.3%)/ 2027E 27.59(原 24.11,+14.5%),為目前七家中最高,較 UBS(次高,2026E 18.85/2027E 23.25)再高出約 12%/19%;推導邏輯為半導體設備需求(GPU/ASIC/CoWoS 驅動先進製程擴產)延續至 2027 年、記憶體 Greenfield 新廠 2H27-2028 投產帶動設備拉貨進入下一波高峰,非僅 2Q26 單季超預期的線性外推。
- 花旗(2026-08-06,2Q26 法說會後):2026-28E EPS 上修 27-34%,2026E 18.87/2027E 20.30/2028E 22.48,反映 7 月接單創新高(US$570mn)、BB ratio 升至 1.6x、廣泛區域復甦;上修幅度大但絕對值仍低於凱基(2026E 21.08/2027E 27.59),評等維持 Neutral(估值已反映需求回升)。
- 花旗(2026-10-29,3Q26 財報首評):2026-28E EPS 暫維持 18.87/20.30/22.48(與 08-06 相同),3Q26 EPS 7.15 已超過 Citi 原估 5.29 約 35%,預期 11/4 法說後上修。
- 美銀(2026-08-07,同一輪 2Q26 法說會後,評等同步上修):2026-28E EPS 上修 14-29%,2026E 18.79/2027E 22.85/2028E 26.07(較 7/17 舊估 16.46/18.39/20.22 分別 +14%/+24%/+29%),評等自 Neutral 上修至 Buy,PO 自 NT$515 大幅上修至 NT$800(35x 2027E EPS,自 28x 上調);先前「美銀 Neutral vs UBS Buy」的評等分歧已由本次上修解除。
- 美銀(7/17)vs UBS 2027E EPS 差距原約 26%(18.39 vs 23.25):兩家皆認同營收創新高、Edge AI 需求強勁,但美銀對成本侵蝕毛利與「利多已 price in」較保守(Neutral),UBS 較樂觀(Buy);凱基 2027E(27.59)進一步高於兩者,顯示市場對研華 2027 年獲利上緣的看法持續墊高,花旗雖同步大幅上修但絕對水位仍相對保守(→ 2026-08-07 美銀上修至 22.85 後,與 UBS 差距收斂至約 2%,評等分歧亦解除,詳見上一則)。
- UBS(2026-09-15,2026 Taiwan Summit 後)再度上修 2026-28E EPS 8%/5%/10% 至 21.50/26.07/33.01:2026E/2027E 與凱基(21.08/27.59)相近(同並列九家最高/次高),但 2028E(33.01)首度超越所有其他券商(前一高為美銀 8/7 的 26.07),反映 UBS 對訂單三大末端應用(工廠自動化/半導體設備、醫療、綠能基礎建設)+ Edge AI 於未來 3-5 年動能延續性的信心更強;TP 同步自 NT$744 上修至 NT$782(30x 2027E PE),維持 Buy。
- 中國信託(2026-11-05,3Q26 財報後調升至買進):2026-28E 僅揭露 2026F/2027F EPS 21.85/24.71(原 20.24/22.58,+8.0%/+9.4%),2026F/2027F 營收 1,107.4/1,300.6 億元;高於市場共識(20.36/24.76)7.3%/-0.2%。來源:報告_CTBC_研華2395_調升買進_20261105。
- Citi(2026-11-04,法說後):2026-28E EPS 上修 18%/20%/15% 至 22.20/24.29/25.89(原 18.87/20.30/22.48),見上方 3Q26 法說會後更新表。
- Morgan Stanley(2026-10-07,9 月營收速報)2026-28E EPS 20.27/23.77/26.97:較自身 2026-06-07 估(14.77/16.97/未揭露)大幅上修 +37%/+40%,現已收斂至與多數券商 19-22 區間相近,但仍為所有券商中最低(尤其 2027E/2028E 明顯低於凱基、UBS、美銀、元大);本次為 9 月營收速報型報告,未附完整上修理由,推估反映兩次報告間已累積之估值更新,待後續 MS 完整報告核對推導邏輯。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 國票投顧(2026-06-30) | 季度預估:營收 QoQ × 毛利率 → EPS | 2Q26F 營收 239.04 億(QoQ +17.3%、YoY +34.0%)、毛利率 39.1%;5 月營收 77.3 億(YoY +32.1%),2Q26 達成率 67% 符合預期 | 2Q26F EPS 4.31 |
| 國票投顧(2026-06-30) | 材料成本結構 × 動態調價 → 毛利率假設 | 材料成本佔營收 90%(人工製費僅 10%);DDR4、SSD、部分 Intel CPU 持續漲價,公司以動態調價 + 引導客戶轉 DDR5 因應,短期侵蝕獲利、中長期靠 Edge AI 軟硬整合改善獲利結構 | 支撐 2026/27F 營收 +37%/+23.4%(971.1 億/1,198.3 億)與 EPS 上修至 17.78/23.08 |
| Morgan Stanley(2026-06-07) | 元件成本轉嫁能力 × 需求動能 → 2Q26 guidance | 管理層有信心將大部分元件成本上漲轉嫁給客戶;B/B ratio 持續強勁,半導體設備、機器人與智慧製造需求支撐展望 | 2Q26 營收看向財測上緣 US$650-670mn(USDTWD 31.5),有機會超標 |
| 美銀(2026-07-17) | 2Q26 初步營收 flow-through → 全年 EPS 上修 | 2Q26 營收 NT$26.1bn(超財測指引上緣);2Q26E GM/OPM 39.4%/18.0%,落在 guidance 38-40%/16-18% 區間內;memory/元件成本上升壓抑毛利,但更佳營運槓桿部分抵消 | 2026-28E EPS 上修 15-21%;PO 自 NT$430 上修至 NT$515(28x 2027E EPS,估值方法不變) |
| UBS(2026-07-17) | 訂單/漲價 → 營收與毛利率同步上修 | Q226 營收 YoY +46.5%;10-15% 產品漲價(反映記憶體成本)+元件供應充足(尤其記憶體)+強勁訂單動能;R&D 維持營收 8%、嚴控其他費用,預期營運槓桿優於原估 | 2026-28E EPS 上修 19-21%;PT 自 NT$522 上修至 NT$628(27x 2027E PE,倍數不變);估 2026-28E EPS CAGR 32%(+1.6SD 高於 2020 年以來均值) |
| 群益投顧(2026-07-08) | 06 月營收大幅優於預估 → 全年營收與獲利假設 | 06/2026 營收 101.23 億元 YoY+73.39%,優於群益原估 75.20 億元 +25.71%;記憶體/CPU 漲價僅部分轉嫁、PCB 成本因 AI 需求與交期拉長而上升,2026 年毛利率將較 2025 年低;Edge AI 營收占比 2024 年 9.4%→2025 年 17%→1Q26 20%(群益口徑,與 MS 口徑 18%/9%/4% 不同,並列參考) | 2026F 營收 850.33 億元 YoY+19.96%;稅後純益 134.00 億元 YoY+26.51%;EPS 15.43 |
| Daiwa(2026-07-31) | 2Q26 實績 flow-through;元件成本轉嫁能力 × Edge AI 佔比 → 毛利率展望 | 記憶體/CPU 等元件漲價 10-20%,2Q26 毛利率 37.7% 低於 guidance 38-40%;長期毛利率目標區間 39-40%(原料環境穩定後);Edge AI 混合毛利率 40-42%,高於非 AI 業務 | 本次為業績快報,未附正式全年 EPS/目標價;重申 Outperform (2),3Q26 營收動能 management 維持正向看法 |
| 凱基投顧(2026-08-05) | 2Q26 法說會揭露訊息 flow-through;稼動率 × 訂單能見度 → 3Q/4Q26 財測;半導體設備需求周期 → 2027 年展望 | 崑山/台灣/日本廠稼動率 2Q26 106%/94.1%/94.7% → 3Q26F 106-110%/105-110%/95-100%(透過加班因應);1H26 營收 YoY+33.2% 中價格貢獻 38%、出貨量貢獻 62%,板卡與系統產品每月/每兩週調價;3Q26 零組件供應無虞;半導體設備為 1H26 最主要成長動能(GPU/ASIC/CoWoS 驅動先進製程擴產),惟記憶體 Greenfield 新廠集中 2H27-2028 投產、設備拉貨領先數季、需求尚未達峰 | 3Q26F/4Q26F 營收 300.1 億/328.9 億元(QoQ +14.9%/+9.6%),毛利率 37.9%/38.6%;EPS 上修至 3Q26F 5.75 元、4Q26F 6.28 元;2027 年營收看向 NT$136,730mn(+25% YoY)、毛利率回升至 40%、EPS 27.6 元 |
| 花旗(2026-08-06) | 2Q26 法說會(2026-08-05)揭露訊息 flow-through;訂單/BB ratio 動能 → 2026-28E EPS 上修 | 2Q26 美元計營收 YoY+33% 中 20ppt 來自出貨量、13ppt 來自漲價;1H26 北美/歐洲/中國 YoY+30%/+29%/+51%;PCB、CCL 供應尤其吃緊,DDR4、SSD 供應改善但未正常化,CPU、PMIC 受限交期拉長;第二輪漲價進行中(商用型產品為主)但轉嫁漸進,毛利率明顯回升仍需元件通膨緩解 | 上修 2026-28E EPS 27-34%;TP 自 NT$405 上修至 NT$670(35x 2H26-1H27E P/E,處 2020 年以來 20-35x 區間高檔);維持 Neutral(估值已反映需求回升) |
| 美銀(2026-08-07) | 2Q26 實績 flow-through;訂單/design-win → 2026-28E EPS 上修;評等模型上修 | 2Q26 GM 37.7%(低於 guidance,因記憶體成本)、OPM 19.6%(優於 guidance,因營收規模放大帶動槓桿);B/B ratio 2Q26/7 月 1.44x/1.64x;1H26 累計 123 件 design-win 對應年化營收 US$444mn;Edge AI 營收占比目標 2026 年底 30%(1H26 為 22.5%) | 上修 2026-28E EPS 14-29%(2026E 18.79、2027E 22.85、2028E 26.07);PO 自 NT$515 上修至 NT$800(35x 2027E EPS,自 28x 上調);評等自 Neutral 上修至 Buy |
| UBS(2026-09-15,2026 Taiwan Summit) | 訂單動能 flow-through(不受漲價影響、無重複下單)× 成本轉嫁能力 × RSA 攤銷新變數 → 2026-28E EPS 上修 | BB ratio 上升、健康低於 2x;北美設計案 1H26 US$4.44 億;訂單三大末端應用(工廠自動化/半導體設備、醫療、綠能基礎建設)+ Edge AI 為未來 3-5 年主要動能;2Q26 GM 37.7%(GPU/CPU/MLCC/記憶體/PCB 成本上升);板卡雙週/系統每月調價轉嫁逾 70% 成本增幅;3Q26 供應充足度優於 2Q26;3Q26 GM/OPM guidance 持平 QoQ;長期 GM 看回 39-40%;2027 年起 OPEX 可能因 RSA(限制型股票獎勵)攤銷提高(已獲董事會核准、待主管機關核准) | 上修 2026-28E EPS 8%/5%/10% 至 21.50/26.07/33.01(原 19.95/24.78/30.13);TP 自 NT$744 上修至 NT$782(30x 2027E PE),重申 Buy |
| 元大投顧(2026-10-01) | 7-8 月營收進度超前 → 上修 3Q/4Q26 營收 17%/16% → 2026/27 年營收 +9%/+12%;邊緣 AI 與北美訂單動能 × 規模經濟 → 營益率上升 | 3Q26F 營收 316.0 億元(QoQ +21%、YoY +78%)、毛利率 37.9%、營益率 20.3%、稅後 55.7 億元;4Q26F 營收 320.0 億元(QoQ +1%)、毛利率 38.1%、營益率 19.6%、稅後 54.8 億元;2026/27 年營收 1,101/1,276 億元(+55%/+16%)、毛利率 38.1%/38.6%、營益率 19.6%/20.6%;原物料 2026 年高檔、2027 年下滑;有效稅率 19.1%、股數 869mn | 3Q26F/4Q26F EPS 6.41/6.31(各上修 17%);2026/27 年 EPS 21.75/26.01(原 19.87/23.11,+9.5%/+12.6%);2H26-1H27 EPS 24.82 × 35 倍 = TP 870;現金股利 18.50/21.50 元 |
| 華南投顧(2026-09-18,4Q26 投資季刊) | 邊緣 AI(NPU 智慧相機、AI Box)+軟硬整合/訂閱軟體 → 產品組合優化 → 毛利率站上 40% | 受惠晶圓檢測與產線 AOI 升級;全球製造業導入 AMR 與 IIoT 數位雙生,強固型控制器與邊緣推論硬體拉貨;預估 2026-2027 年營收穩步跨越千億元、EPS 維持高雙位數成長 | 2026F 營收 1,049 億元/GM 39.3%/EPS 19.54 元;2027F 營收 1,175 億元/GM 40.5%/EPS 22.20 元;TP NT$850(報告表列 2027 P/E 34x,TP÷EPS ≈ 38.3x†) |
| 花旗(2026-10-29,3Q26 First Take) | 3Q26 實績 vs 預估 flow-through;BB ratio → 近期動能;毛利率受元件通膨 → 轉嫁時點 | 3Q26 營收 NT$32.4bn(優 Citi 23%)、GPM 36.7%(低於 Citi 38.0%)、OPM 20.9%(高於 Citi 19.4%);BB ratio 1.6x(北美 2.1x);2027 高基期使成長趨緩;35x 2H26-1H27E EPS | 預估暫不變:2026E/27E/28E EPS 18.87/20.30/22.48;TP NT$670 |
| 中國信託(2026-11-05) | 3Q26 營收獲利創高 → 上修 4Q26 營收與 2026/27 年 EPS;量價齊揚 × 半導體設備與 Edge AI → 2027 高雙位數成長 | 3Q26 營收 NT$32,440mn(優預估 17.1%、共識 11.9%)、毛利率 36.7%、營益率 20.9%、業外收入 NT$1,106mn;4Q26F 營收 NT$31,791mn(QoQ -2%)、毛利率 37.0%、營益率 18.5%;2026F/2027F 營收 NT$110,743/130,063mn(+56.2%/+17.5%)、毛利率 37.5%/37.5%、營益率 19.4%/18.9%;在手訂單 US$25 億、B/B 1.64 | 2026F/2027F EPS 21.85/24.71;TP NT$735 → NT$815(2027F EPS × 33 倍) |
| 凱基投顧(2026-11-04) | 3Q26 實績與 4Q26 財測 flow-through;Edge Server 毛利率稀釋 → 2027 毛利率下修 | 4Q26 財測 US$970-990mn(NT$308.4-314.8 億)、GM 36-38%、OPM 18-20%;10 月營收 US$352mn(≈NT$112.6 億)、3Q26 BB 1.64,預估 4Q26 營收超越財測;半導體約占營收 15%、今年 BB 2.62(整體 1.61);Edge Server GM 28-30%,CPU 供應吃緊、記憶體價格至 2028 年仍高 | 4Q26F 營收 331.8 億元(QoQ +2.3%)、GM 36.6%、EPS 6.34(無一次性業外);2026/27 年營收 1,121.3/1,401.8 億元、GM 37.3%/36.6%(2027 原 40.0%)、OPM 19.9%/19.3%;EPS 22.54/26.20(+7.0%/-5.1%);TP NT$760(29x 2027 EPS) |
| Daiwa(2026-11-04) | 3Q26 實績 flow-through;2027 出貨量取代 ASP 成為動能;上行週期尾端 → 降倍數 | 4Q26E 營收與 3Q 大致持平(公司指引季減個位數,Daiwa 認為過於保守)、GM 與 3Q 相近(37.0%);管理層 CPU 漲 10-20%、PCB 漲 15-20%;備貨訂單約 US$25 億;Edge AI 9M26 占 24.5%(+109% YoY),年底目標約 30%;日本廠資產處分利益為 3Q 業外 | 2026/27/28E 營收 1,113.0/1,479.3/1,594.0 億元、GM 37.5%/37.8%/38.4%、OPM 19.7%/20.1%/20.2%;EPS 22.29/28.79/31.00(+7.4%/+22.0%/+22.4%);TP NT$750(26x,原 30x,1 年遠期 EPS) |
| 富邦投顧(2026-11-05) | 3Q26 實績與 4Q26 財測;AI 基建+Edge/Agentic AI 雙軌 | 3Q26 營益率 21.0%(高於富邦預估 20.0%)、業外收入含股利、匯兌與一次性處分利益共 NT$11 億;4Q26 財測 US$970-990mn,季減因年底假期與 ERP 系統轉換;CPU 漲 10-20%、PCB 漲 15-20%;半導體 BB 2.62,美日台占半導體需求 80%;在手訂單約 US$25 億至 2027 | 4Q26F 營收 318.8 億元(QoQ -1.7%)、GM 37.0%、OPM 20.2%、EPS 6.21;2026/27/28F 營收 1,108.3/1,314.8/1,455.9 億元、GM 37.5%/38.5%/39.3%、OPM 19.9%/20.4%/20.8%;EPS 22.40/26.00/29.22;TP NT$830(32x 2027F EPS) |
| 台新投顧(2026-11-05) | 公司拜訪快報:4Q26 財測保守+訂單 → 2026/27 年上修 | 4Q26 財測 US$970-990mn,認為實際有機會超越 3Q26、挑戰單季 US$10 億;4Q26 毛利率與 3Q26 相近、長期目標 40%;4Q26 起認列 RSA 費用高於 3Q26;零組件交期部分逾 20 週 | 4Q26F 營收 310.9 億元(QoQ -4.1%)、GM 37.6%、OPM 19.6%、EPS 5.90;2026/27 年營收 1,100.5/1,455.4 億元(+55%/+32%)、GM 37.6%/38.8%、OPM 19.8%/21.4%;EPS 22.10/29.54;TP NT$800(維持) |
| 合庫投顧(2026-11-06) | 4Q26 財測上緣 → 營收;零組件漲價尚未結束 → 1H27 毛利率受壓、2H27 隨新產能改善 | 4Q26 營收估達財測上緣;公司尚未給 2027 展望;北美(半導體設備、AI 基建、醫療、機器人)、歐洲(工業與醫療)、中國(工業自動化、半導體設備、醫療、機器人)需求強 | 4Q26F 營收 314.7 億元(QoQ -3.0%)、GM 36.6%、OPM 20.4%、EPS 6.33;2026/27 年營收 1,104.2/1,281.8 億元、GM 37.3%/36.5%、OPM 20.0%/20.6%;EPS 22.52/25.57;操作區間 NT$460-639(2027 年 18-25x PER) |
| 群益投顧(2026-10-30) | 3Q26 季報;2026 全年 → 2027 成長(排除記憶體漲價) | 4Q26 營收不大幅下滑則 2026 全年 YoY +50% 以上、營收逾 1,000 億元;2027 排除記憶體漲價貢獻營收仍 +20% 以上;2026 毛利率低於 2025,待原物料趨緩才回 40%;Edge AI 占比 2024 9.4%/2025 17%/1H26 22.5%、2026 目標 30% | 2026/27 年營收 1,110.0/1,410.6 億元(+56.6%/+27.1%)、稅後純益 199.0/258.9 億元、EPS 22.90/29.79;TP NT$803(Trading Buy) |
| Citi(2026-11-04) | 3Q 簡報 flow-through;成本轉嫁稀釋毛利 → 毛利率下修、營收與 OPM 上修 | 2026E 營收 +55% YoY、OPM 19-20%(Base);10 月 BB 1.60x;4Q26 營收 US$970-990mn(YoY +72-76%、QoQ -3~-5%)、GPM 36-38%、OPM 18-20%;server 產品 CPU/記憶體/周邊占成本約 70%(原 30%) | 2026/27/28E 營收 109,977/124,064/130,028mn、GM 37.3%/37.6%/37.9%、OPM 19.6%/19.9%/20.1%;EPS 22.20/24.29/25.89;TP NT$700(29x 2027E EPS,原 35x 2H26-1H27E) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 花旗(Citi) | 2026-05-06 | Neutral | NT$405(自 NT$340 上修) | 28x 2026E P/E(2020 以來中位估值) | 報告_花旗_研華_20260506 |
| Morgan Stanley | 2026-05-31 | Overweight | NT$400 | TP 低於股價,OW 偏基本面動能 | 260531_2395_研華_ms_advantech |
| Morgan Stanley | 2026-06-07 | Overweight | NT | 維持 Overweight;元件成本可轉嫁客戶;半導體設備 / 機器人 / 智慧製造需求強 | 260607_2395_研華_ms_advantech |
| 國票投顧 | 2026-06-30 | 買進(⚠️ 自「區間操作」調升) | NT$530 | 23x 2027F EPS 23.08(PE 區間 20-30x);當時股價 472.5 | 報告_國票_研華2395_20260630 |
| 美銀(BofA/Merrill Lynch) | 2026-07-17 | Neutral(維持) | NT$515(自 NT$430 上修) | 28x 2027E EPS(估值方法不變,較 2013 年來均值高約 1SD) | 報告_美銀_研華2395_20260717 |
| UBS | 2026-07-17 | Buy(維持) | NT$628(自 NT$522 上修) | 27x 2027E PE(倍數不變);當時股價 NT$530,隱含上漲 18% | 報告_UBS_研華2395_20260717 |
| 群益投顧 | 2026-07-08 | Trading Buy | NT$550 | 2026 年營收維持雙位數成長、Edge AI 佔比持續提升;隱含漲幅 10.77%(報告日股價 NT$496.50) | 報告_群益_2395研華_20260708 |
| Daiwa | 2026-07-31 | Outperform (2)(維持) | -(本次為 2Q26 業績快報,未附目標價表) | 2Q26 實績優於 Daiwa/共識約 32%;management 對 3Q26 動能持正向看法 | 報告_Daiwa_研華2395_20260731 |
| 凱基投顧 | 2026-08-05 | 增加持股(維持) | NT$800(自 NT$545 上修,+46.8%) | 2027 年 EPS 27.59 元的 29 倍(5 年平均中上緣,自前次 26 倍上調;考量訂單能見度高且獲利具延續性) | 報告_凱基_研華2395_20260805 |
| 花旗(Citi) | 2026-08-06 | Neutral(維持) | NT$670(自 NT$405 上修) | 35x 2H26-1H27E P/E(2020 年以來 20-35x 估值區間高檔) | 報告_Citi_研華2395_20260806 |
| 美銀(BofA/Merrill Lynch) | 2026-08-07 | Buy(自 Neutral 上修) | NT$800(自 NT$515 上修,+55.3%) | 35x 2027E EPS(自 28x 上調,反映 AI/半導體資本支出上行週期帶動 sales/OPM 改善) | 報告_BofA_研華2395_20260807 |
| UBS | 2026-09-15 | Buy(維持) | NT$782(自 NT$744 上修,+5.1%) | 30x 2027E PE(倍數不變);上修反映營收成長優於預期+成本壓力延續下毛利率較低+2027 年起 RSA 攤銷可能提高 OPEX | 報告_UBS_研華2395_20260915 |
| 元大投顧 | 2026-10-01 | 買進(維持) | NT$870(自 NT$760 上修,+14.5%;收盤 NT$726.0〔9/30〕,隱含 +19.8%) | 35x 2H26-1H27E EPS 24.82(維持先前目標本益比 35 倍);2026/27 年營收 1,101/1,276 億元、EPS 21.75/26.01 | 報告_元大_研華2395_20261001 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$850 | 2027F EPS 22.20 元;報告表列 2027 P/E 34x(區間 27-34x);TP÷2027F EPS ≈ 38.3x†;2026F/2027F 營收 1,049/1,175 億元、GM 39.3/40.5%、EPS 19.54/22.20 元 | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| Morgan Stanley | 2026-10-07 | Overweight-In-Line(維持) | NT$720(股價 NT$733,隱含下檔 −2%) | 9 月營收速報:3Q26 NT$32,440mn 創單季新高,超 MSe 15%、共識 11%;TP 未隨本次上修 | 報告_MS_研華2395_20261007 |
| 花旗(Citi) | 2026-10-29 | Neutral(維持) | NT$670(不變) | 35x 2H26-1H27E P/E(2020 年以來 20-35x 區間高端;股價 NT$673,隱含 -0.4%);3Q26 首評,法說後更新預估 | 報告_Citi_研華2395_20261029 |
| 永豐投顧 | 2026-10-28 | 買進(維持) | NT$750 | 32x 2027EPS(隱含 2027 EPS 約 23.4†);B/B ratio 強勁、Edge AI 營收占比 2Q26 22.5% | memo_永豐投顧_研華2395邊緣AI_20261028 |
| 中國信託(CTBC) | 2026-11-05 | 買進(自增加持股調升) | NT$815(自 NT$735 上修,+10.9%) | 前日收盤 NT$629.00、潛在漲幅 29.6%;2027F EPS 24.71 × 33 倍;風險:終端需求轉弱、缺料 | 報告_CTBC_研華2395_調升買進_20261105 |
| 花旗(Citi) | 2026-11-04 | Neutral(維持) | NT$700(自 NT$670 上修;收盤 NT$629,預期報酬 11.3%) | 29x 2027E EPS 24.29(2020 年來 20-35x 區間高檔;原 35x 2H26-1H27E);Bull 770(33x)/Bear 500(25x) | 報告_Citi_研華2395_20261104 |
| 凱基投顧 | 2026-11-04 | 增加持股(維持) | NT$760(自 NT$800 下修 5.0%;收盤 NT$629,空間 20.8%) | 2027 年 EPS 26.20 的 29x(5 年平均中上緣,倍數不變;EPS 自 27.59 下修) | 報告_凱基_研華2395_20261104 |
| Daiwa | 2026-11-04 | Outperform (2)(維持) | NT$750(自 NT$700 上修;股價 NT$629,+19.2%) | 1 年遠期 EPS 的 26x(原 30x;過去三年區間 20-37x 中點略上,因接近上行週期尾端) | 報告_Daiwa_研華2395_20261104 |
| 富邦投顧 | 2026-11-05 | 買進(維持) | NT$830(自 NT$788 上修 5%) | 2027F EPS 26.0 的 32x(原 34x;過去 PE 區間 22-35x) | 報告_富邦_研華2395_20261105 |
| 台新投顧 | 2026-11-05 | 買進(維持) | NT$800(維持;收盤 NT$629) | EPS 上修至 2026 22.10/2027 29.54(本益比倍數報告未列) | 報告_台新_研華2395_速報_20261105 |
| 合庫投顧 | 2026-11-06 | 區間操作 | 無單一目標價;操作區間 NT$460-639(前日收盤 NT$596) | 2027 年 18-25x PER × EPS 25.57 | 報告_合庫_研華2395_20261106 |
| 群益投顧 | 2026-10-30 | Trading Buy(自 7/8 起維持) | NT$803(自 NT$550 上修;股價 NT$673,隱含 +19.3%) | 3Q26 季報後;2027 年展望正向、Edge AI 比重提升;2027F EPS 29.79 | 報告_群益_研華2395_3Q26季報_20261030 |
評等與目標價方向不一致
MS 2026-05-31 給 Overweight,但 TP NT$400 低於報告日股價 NT$495(隱含下跌);與花旗 Neutral TP NT$405 目標價接近、評等卻相反。顯示分析師在「基本面 / 需求動能」與「估值」之間看法分歧:需求動能強,但股價已偏高。
2026-07-17 同日兩份報告評等相反:美銀 Neutral(PO NT$515,較 7/17 股價 NT$513 幾乎無空間)vs UBS Buy(PT NT$628,較 7/16 股價 NT$530 隱含 +18%)。兩家都認同 2Q26/6 月營收創新高、Edge AI 需求強、B/B ratio 維持高檔,分歧主要來自:(1) EPS 假設差距擴大(美銀 2027E 18.39 vs UBS 23.25,相差 26%,UBS 對訂單轉單/漲價傳導與客戶多元化更樂觀);(2) 美銀認為近期漲勢(7/7 開始限漲、之後再+6% vs TAIEX -6%)已充分反映利多,UBS 則認為 23x 2027E PE 仍低於 2020 年以來均值,估值仍具吸引力。
凱基(2026-08-05,2Q26 正式財報+法說會後)目標價 NT$800 為目前所有券商中最高,較先前最高的 UBS(NT$628)再高出約 27%;驅動力為 (1) 2027E EPS 27.59 元為六家最高,(2) 評價倍數同步自 26x 上調至 29x(5 年區間中上緣)。收盤價 2026-08-05 為 NT$633,隱含上漲空間 26.4%,評等(增加持股)與其餘多數券商方向一致,但目標價已明顯高於美銀(Neutral,NT$515)與 UBS(Buy,NT$628)的估值,反映 2Q26 財報實績大幅優於預期後市場評價快速上修。
花旗(2026-08-06,同一場 2026-08-05 法說會後)目標價 NT$670,遠低於凱基(NT$800,-16%),評等維持 Neutral(vs 凱基增加持股):兩家分析同一場法說會(7 月接單創新高、BB ratio 1.6x、需求廣泛復甦)方向一致,分歧根源在於 (1) EPS 假設:花旗 2027E EPS 20.30 遠低於凱基 27.59(差距 26%),花旗對零組件短缺侵蝕毛利、漸進式漲價轉嫁較保守;(2) 評價倍數:花旗採 35x 2H26-1H27E P/E(自身估值區間高檔),凱基採 29x 2027E EPS(5 年平均中上緣但基期年度不同)。花旗明確表態「估值已反映改善中的需求展望」,認為股價已充分計入利多,為本頁目前唯一維持中立的最新評等。
美銀(2026-08-07,同一輪 2Q26 法說會後)目標價同步大幅上修至 NT$800,與凱基並列最高:美銀由 Neutral 大幅上修至 Buy,PO 自 NT$515 上修至 NT$800(35x 2027E EPS,自 28x 上調),2026-28E EPS 同步上修 14-29%(2026E 18.79、2027E 22.85);此舉解除了 2026-07-17 以來「美銀 Neutral vs UBS Buy」的評等分歧。至此六家最新評等中,凱基與美銀並列最高 TP(NT$800),僅花旗(NT$670,Neutral)仍相對保守,反映多數券商在 2Q26 法說會後對研華 2027 年獲利與評價上緣的看法持續墊高。
UBS(2026-09-15,2026 Taiwan Summit 後)將 TP 自 NT$744 上修至 NT$782(30x 2027E PE,倍數不變),維持 Buy:介於花旗(NT$670,Neutral,最保守)與凱基/美銀(並列 NT$800,最高)之間;UBS 上修幅度較溫和,但 2028E EPS(33.01)已超越凱基/美銀成為所有券商中最高,顯示 UBS 對遠端獲利上緣看法轉為最樂觀,僅短期評價倍數維持相對保守。
元大(2026-10-01)TP 自 NT$760 上修至 NT$870(35x 2H26-1H27E EPS 24.82,倍數不變),為庫內所列券商目標價最高(前高為凱基/美銀 NT$800):EPS 2026/27 年 21.75/26.01,2026E 與 UBS(21.50)、凱基(21.08)同列高檔,2027E 26.01 低於凱基 27.59;差異主要來自以 2H26-1H27 滾動 EPS 取代 2027E 單年作估值基礎。
Morgan Stanley(2026-10-07,9 月營收速報)TP 維持 NT$720,為庫內所列券商目標價最低(股價 NT$733 已超越 TP,隱含下檔 −2%):本次 9 月/3Q26 營收雙雙創新高、大幅超越 MS 自身與市場共識,MS 文字維持「正向看法」但目標價未同步上修,與花旗(2026-08-06 後最保守的 Neutral/NT$670)同樣落於所有券商估值區間末端;MS EPS 雖同步大幅上修至接近同業水準(見「EPS 預估」節),目標價卻未跟進,為本頁目前評等(OW)與估值(區間最低)方向不一致最明顯的一例,待後續 MS 完整報告核對目標倍數假設是否調整。
3Q26 法說會後目標價與倍數(2026-11-04 至 11-06)
法說後目標價由高至低:富邦 830、CTBC 815、群益 803、台新 800、凱基 760、Daiwa 750、Citi 700;合庫僅給 460-639 區間。同期 2026E EPS 收斂至 21.85-22.90,分歧轉到 2027E(24.29-29.79)。⚠️ 倍數普遍壓縮:Citi 35x(2H26-1H27E)→29x(2027E)、Daiwa 30x→26x、富邦 34x→32x,理由多為接近上行週期尾端、2027 高基期;凱基 TP 下修 5%(800→760)因 2027 毛利率由 40.0% 下修至 36.6%,是法說後唯一下調目標價者。評等面 Citi 維持 Neutral、合庫為區間操作,其餘為買進類。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 William Yang: - 評等 Neutral,目標價 405;報告基準股價 673(2026-08-21 收盤),上行空間 -40% - 估值倍數:P/E 47.0 x(2026E)/41.5 x(2027E);P/B 10.5 x/10.0 x;ROE 22%/25% - EPS 估值:2026E 14.3、2027E 16.2(幣別同股價) - 英文名 Advantech。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
Edge AI 與需求復甦
- Morgan Stanley Asia AI Summit 回饋來源:260531_2395_研華_ms_advantech(Overweight,TP NT$400)。
- 2026 展望強:營收估雙位數 % YoY 成長(建立在 2025 +19% YoY 之上);Book-to-Bill 維持強勁,北美、中國、歐洲三大區域皆為真實客戶需求;半導體設備、機器人、智慧製造需求強(MS)。
- Edge AI 動能扎實:1Q26 占營收 20.5%,目標 2026 年底達 30%(2025/24/23 分別 18%/9%/4%);Edge AI 專案毛利率約 40%,略高於公司平均(MS)。
- 研華受惠於 Edge AI 加速普及,IoT 市場結構成長加快(MS)。
1Q26 營收創單季新高,評等調升買進(2026-06-30)
1Q26 實績數字已併入「EPS 記錄」;2Q26 預估與成本轉嫁假設見「財測假設」。WISE-Edge 平台連結邊緣到雲,為 Edge AI 佔比持續墊高的產品基礎;Edge AI 佔比統計口徑國票(2025 約 17%→2026 預計 20%以上)與 MS(1Q26 已 20.5%、2026 底目標 30%)不同,並列參考。
2Q26 上行與成本轉嫁
MS:管理層有信心將大部分元件成本上漲轉嫁給客戶,元件漲價對毛利影響有限(以持續調價吸收);B/B ratio 持續強勁,半導體設備、機器人與智慧製造需求支撐展望(guidance 假設細節見「財測假設」)。
06/2026 營收優於預期,股利政策加碼(2026-07-08)
- 06/2026 各區域 YoY 全數雙位數以上成長,其中歐洲、台灣、北美居前;1H26 累計區域 YoY:台灣 67%、中國 51%、韓國 48%、北美 30%、歐洲 29%、新興市場 21%,日本則為個位數成長(群益投顧)。
- 董事會決議發放現金股利 NT$11.2 元,配發率 91.4%,為近 15 年最高,主要來自加發資本公積現金股利 NT$2 元;公司表示 2026-2028 年將每年續發資本公積現金股利 NT$2 元;以報告日股價 NT$450 計算,現金殖利率約 2.5%。
- 毛利率展望:記憶體與 CPU 漲價僅部分轉嫁客戶,PCB 成本因 AI 需求增加、交期拉長而上升,群益估 2026 年毛利率將較 2025 年低(與美銀/UBS 的成本上漲侵蝕毛利觀點方向一致,惟群益未提供轉嫁比例)。
2Q26 實績大幅優於預期,Edge AI 毛利貢獻可期(Daiwa,2026-07-31)
- 2Q26 淨利/營收皆優於 Daiwa 與 Bloomberg 共識約 32%/15-18%,主因工業需求扎實+持續調漲售價;管理層透露記憶體、CPU 等多元元件漲價已擴散(10-20%),2Q26 毛利率因而低於 guidance,惟營運槓桿改善使營益率優於預期。
- 展望正向:儘管 2Q26 B/B ratio QoQ 下滑(1.44,1Q26 為 1.77;4Q25 1.33;3Q25 1.01),管理層對 3Q26 營收動能仍positive;公司持續積極調價轉嫁原料成本,長期毛利率目標維持 39-40%(待原料環境穩定後)。
- Edge AI 毛利槓桿:Edge AI 混合毛利率約 40-42%,略高於非 AI 業務,隨 Edge AI 佔比提升(1Q26 已 20.5%,目標 2026 年底 30%),可望對整體毛利率形成正向貢獻;管理層並觀察到 Edge AI 在醫療、製造等終端應用的滲透自 1Q26 起加速。
- 2Q26 法說會訂 2026-08-05 14:00 舉行,Daiwa 將視法說內容更新看法;Daiwa 重申 Outperform (2) 評等,本次「業績快報」未附正式財測與目標價表。
2Q26 法說會:7 月接單創新高、BB ratio 回升至 1.6x(Citi,2026-08-06)
- 2Q26 法說會於 2026-08-05 舉行,管理層表示需求動能持續健康,7 月接單創新高(US$570mn),帶動集團 BB ratio 由 2Q26 的 1.4x 升至月度 1.6x;3Q26E 營收預估 QoQ、YoY 同步成長,動能來自半導體設備、雲端基礎設施與工廠自動化。
- 2Q26 實績廣泛受惠:以美元計 33% YoY 成長中,20ppt 來自出貨量增長、13ppt 來自漲價;1H26 北美 YoY+30%(半導體設備/機器人/雲端基礎設施驅動)、歐洲 YoY+29%(醫療、工廠自動化)、中國 YoY+51%(通路銷售、半導體與機器人專案增強)。
- 關鍵零組件短缺仍為近期執行風險:PCB、CCL 供應尤其吃緊;DDR4、SSD 供應改善但未完全正常化;CPU、PMIC 仍受限、交期拉長。公司透過提前採購維持 3Q 物料供應可控,但 PCB 採購下季度仍具挑戰;第二輪漲價正在進行(主要針對商用型產品),但轉嫁將是漸進式,毛利率明顯回升可能仍需等元件通膨緩解。
訂單能見度看至 2027-28,2Q26 營運槓桿改善(美銀,2026-08-07)
- 美銀將評等自 Neutral 上修至 Buy,PO 自 NT$515 大幅上修至 NT$800(35x 2027E EPS,自 28x 上調),反映訂單能見度看至 2027-28(工業 AI 應用+強勁半導體資本支出+Edge AI 應用擴大);35x 約為 2013 年以來歷史均值 +2 個標準差,亦為 2022-23 年營運槓桿顯著改善期間的歷史 P/E 高點。
- 2Q26 GM 37.7%,低於公司 guidance 38-40% 及美銀/共識估 39.4%/39.4%,主因記憶體成本上升,僅部分透過調價轉嫁;OPM 19.6%,優於 guidance 16-18% 及美銀/共識估 18.0%/18.4%,因營收規模放大(QoQ +28%、YoY +46%)帶動營運槓桿;營業利益優於美銀/共識估 9%/28%,淨利(含業外利得 NT$463mn:利息收入 68mn+投資利益 146mn+匯兌利益 35mn)優於美銀/共識估 11%/32%。
- 訂單動能:B/B ratio 2Q26/7 月達 1.44x/1.64x;崑山/台灣稼動率 3Q26E 看向 105-110%(2Q26 為 90-100%);1H26 累計 123 件 design-win,估計對應年化營收 US$444mn(約 2027-28E 營收 9-10%);管理層預期 Edge AI 營收占比 2026 年底達 30%(1H26 為 22.5%,2025 為 15%)。
- 關鍵零組件(PCB、SSD/DDR4、CPU、PMIC)供應仍是接單履約挑戰,惟強勁市場需求與客製化定價能力可望部分抵銷。
2Q26/6 月營收創歷史新高(2026-07-17)
- 2Q26 營收 NT$26.1bn、6 月營收 NT$10.1bn 均創歷史新高,超越公司財測指引上緣,兩家券商皆歸因於 Edge AI 需求跨產業擴大+元件/記憶體漲價下客戶提前拉貨。
- 整體與各區域 B/B ratio 持續 >1.0,訂單動能健康;UBS 另指出 design-win 專案價值 1Q26 較 4Q25 成長 2.3 倍,為未來約 6 個月訂單能見度領先指標。
- 股價反應:7/7 公布 6 月營收後限漲,之後再+6%(同期 TAIEX -6%),顯示利多已部分反映在股價(美銀觀點)。
北美 Design-Win、訂單能見度與邊緣 AI 占比(元大,2026-10-01)
- 北美:美國為最大單一市場,上半年營收約 US$4.32 億、占集團約 29%,北美公司至 8 月底營收 YoY 約 +52%;Design-Win 1H26 已逾 US$4 億(高於 2025 全年),2H26 可能接近或超過上半年,全年可達去年兩倍以上。醫療為目前北美最大應用(美國前 30 大醫療製造商已拿下 28 家),半導體因資料中心與擴產快速成長、占比逐漸逼近醫療。
- 機器人:涵蓋機械手臂、AMR、協作型、人形機器人與無人機;以 AMR、協作型營收最大,人形機器人仍為 POC(多為中、美、韓新創);機器人相關案子由去年約 130 多件增至 150 多件。水冷:研華不製造水冷硬體,提供 Edge Server、HMI、I/O 設備給水冷廠商做整合與漏液偵測。
- IWS 一體機:元大描述為近似 GB10 但等級更高,切入製造、能源與醫療的邊緣 AI(戰略定位為 AI 第五層工業應用層)。
- 邊緣 AI 營收占比 2023/2024/2025 為 4%/9%/18%,1H26 22.5%,公司估 2026 年底目標 30%、全年平均 25%;軟硬結合毛利率較公司平均高 2-3 個百分點。
- 毛利率:2Q26 37.7%(QoQ -1.5ppt,低於預期);元大估 3Q26 37.9%、4Q26 38.1%,2026/2027 年 38.1%/38.6%(2025 年 39.8%);營益率 19.6%/20.6%(2025 年 16.3%)受惠規模經濟、費用率下降。研華 70-75% 營收來自 Channel/自有品牌,具定價權;25% ODM 價格競爭較大。
- 財務體質:存貨 4Q25-2Q26 由 118.3 億元增至 209.1 億元(2Q26 YoY +92.3%,高於營收增幅約 47%),存貨天數 95.7→103.9 天,主因零組件漲價與備貨,元大認為有實質訂單支撐;2026 年營運現金流預估 83 億元、2027 年 201 億元。
- 市場地位:工業電腦主機板市占 12.4% 居全球第一(Kontron 9.8%、IEI 8.2%、ASRock Industrial 7.1%);2025 年營收 708.8 億元、營益率 16.3%/淨利率 14.9%,高於 Kontron(10.1%/8.7%)、威強電(8.7%/12.6%)、東擎(15.4%/12.5%)。國內同業 2027E PER 平均 9.6 倍,研華 27.9 倍,元大認為龍頭溢價合理。產業:工業電腦 2023 年產值約 45 億美元、2037 年 96 億美元(CAGR 6%),AIoT 2025-2034 CAGR 22.16%(研調引用)。
UBS 2026 Taiwan Summit:四大成長引擎、訂單動能不受漲價影響(UBS,2026-09-15)
研華於 UBS 2026 Taiwan Summit(2026-09-14)傳遞正向訊息:月度 book-to-bill(BB)比率呈上升趨勢,北美主要市場設計案持續累積;訂單放置動能強勁且未受漲價影響、無客戶重複下單跡象。
- 訂單能見度:BB ratio 呈上升趨勢,健康地低於 2x;部分客戶甚至願意支付 100% 訂金以換取準時交貨。北美設計案能見度進一步強化——1H26 北美設計案總值 US$4.44 億(與既有美銀 2026-08-07 記錄的「1H26 累計 123 件 design-win 對應年化營收 US$444mn」為同一數字,UBS 本次明確指出這批設計案集中在北美市場,屬既有揭露的地理範圍補充)。
- 訂單三大末端應用 + Edge AI:管理層認為未來 3–5 年的主要訂單動能來自三大終端應用——① 工廠自動化(尤其 AMR 與協作機器人)與半導體設備(前段與後段設備)、② 醫療、③ 綠能基礎建設,加上 Edge AI 專案(較既有「半導體設備、機器人、智慧製造」的概括描述更細緻,為本頁新增的具體分類與時間框架)。
- 成本轉嫁:2Q26 毛利率降至 37.7%,因 GPU、CPU、MLCC、記憶體、PCB 等零組件成本上升;公司自 2025 年 10 月首次調價後,2026 年持續板卡產品雙週調價、系統產品每月調價,轉嫁逾 70% 成本增幅(既有段落已知調價頻率,本次新增具體轉嫁比例 >70%)。已簽署 LTA 並認證更多替代零組件供應商,亦已解決特殊 PCB 瓶頸;供應充足度 3Q26 較 2Q26 進一步改善。管理層維持 3Q26 毛利率與營益率 guidance 持平 QoQ,長期對毛利率回到 39-40% 歷史區間仍有信心。
- 費用面新變數:2027 年起 OPEX 可能因限制型股票獎勵(RSA)攤銷提高(前幾年攤銷相對較高);RSA 已獲董事會核准但尚未發行,待主管機關核准。
- 估值:上修 2026-28E 獲利,反映①營收成長優於預期、②零組件成本壓力延續下毛利率較低、③ 2027 年起可能因 RSA 攤銷而 OPEX 較高三項因素;TP 由 NT$744 上修至 NT$782(30x 2027E PE),重申 Buy。
量價齊揚、半導體設備與 Edge AI
- 量價:前三季營收 789.52 億元(YoY +49%),其中價格調漲貢獻 20.5ppt、出貨量成長貢獻 28.6ppt;3Q26 營收 324.4 億元(QoQ +24%)、毛利率 36.7%(QoQ -1.0ppt,SSD、DDR4 等零組件漲價)、營益率 20.9%、EPS 7.15 元;前三季 EPS 16.21 元已超越去年全年。4Q26 指引營收 308.5-314.8 億元、毛利率 36-38%(報告_CTBC_研華2395_調升買進_20261105,信心高)。
- 區域與事業群:前三季台灣/北美/中國營收 YoY +72%/+58%/+55%;iSystems、Embedded 事業群 YoY +49%/+40%,合計貢獻 74% 營收。
- 半導體設備:涵蓋前段晶圓製程與後段封測設備,提供邊緣運算平台、工業 I/O 控制器與工業伺服器,營收占比 15%,預期需求延續至 2027 年。
- Edge AI:前三季營收 US$6.03 億(YoY +109%)、占比 24.5%,年底目標 30%;高階 Edge AI 伺服器 ASP 約 US$8-10 萬,遠高於傳統工業電腦的 US$5,000-6,000,但毛利率相對較低,醫療與自動化領域的 Edge AI 產品毛利較佳。
- 2027 展望:管理層預期營收與獲利維持高雙位數成長;CTBC 預估 2026/2027 年 EPS 21.85/24.71 元(報告_CTBC_研華2395_調升買進_20261105)。
營運槓桿壓過毛利率壓力,評價分歧
- Citi(Angela Hsu,2026-10-29,First Take):3Q26 淨利 NT$6.2bn(QoQ +38%、YoY +125%)優 Citi/BBG 35%/28%,主因營收規模與營運槓桿加上非營業收入;營收 NT$32.4bn 創單季新高,歸因 edge AI、半導體設備與智慧醫療需求;毛利率續降至 36.7%(QoQ -1.0ppt)反映元件成本上漲,但營益率仍升至 20.9%。BB ratio 1.6x、北美 2.1x 顯示近期動能健康。Citi 維持 Neutral、TP NT$670(35x 2H26-1H27E EPS,20-35x 區間高端;股價 NT$673),理由為評價已反映需求改善,2027 年高基期可能使成長趨緩,且毛利率持續被壓縮凸顯元件通膨與轉嫁時點的風險;EPS 預估暫不變(2026E 18.87/2027E 20.30/2028E 22.48),待 11/4 法說後更新。(analyst/中高;報告_Citi_研華2395_20261029)
- Citi(2026-11-04,法說後,Angela Hsu):評等維持 Neutral,TP 自 NT$670 上修至 NT$700(29x 2027E EPS,為 2020 年來 20-35x 區間高檔;原 35x 2H26-1H27E);收盤 NT$629,預期股價報酬 11.3%、含股息 13.9%。2026-28E EPS 上修 18%/20%/15% 至 22.20/24.29/25.89(原 18.87/20.30/22.48),營收 NT$109,977/124,064/130,028mn(+12%/+17%/+11%),毛利率 37.3%/37.6%/37.9%(下修 0.9/1.6/1.5ppt)。論點:3Q 簡報顯示需求延續(10 月 BB 1.60x、US$25 億訂單延伸至 2027E,半導體設備為主要動能,AI 基建、醫療、工廠自動化擴散);但 CPU/PCB 漲價(10-20%/15-20%)與不利毛利的成本轉嫁(server 產品 CPU、記憶體與周邊占成本約 70%,原約 30%,價格透明限制加價幅度)仍壓抑毛利率,4Q 毛利率預期與 3Q 相近,長期 40% 目標未變;評價已反映高預期、2027 高基期與成長趨緩限制上檔。情境:Bull NT$770(33x,+22%)/Base NT$700(29x,+11%,2026E 營收 +55%、營益率 19-20%)/Bear NT$500(25x,-21%)。(analyst/高;報告_Citi_研華2395_20261104)
- Daiwa(2026-11-04):重申 Outperform (2),TP 自 NT$700 上修至 NT$750(1 年遠期 EPS 的 26x,原 30x;略高於過去三年 20-37x 區間中點,因更接近上行週期尾端);上行週期延續至 2027 且 2026 年提前拉貨有限,2026 成長來自調價與 Edge AI 快速成長,預期 2027 年出貨量取代價格成為主要驅動;半導體、AI 基建、工廠自動化、醫療設備出貨 2026-27E 預估各約 +15% YoY。管理層:CPU、記憶體等成本占比升至 70%(原 30%),可轉嫁但無法維持混合毛利率;CPU 漲 10-20%、PCB 漲 15-20%,SSD、記憶體近期相對穩定;預期缺料逐步緩解,記憶體較快、CPU 與 CCL 仍持續。Daiwa 認為 4Q26 營收季減個位數的公司指引過於保守,預估與 3Q 大致持平。(analyst/中高;報告_Daiwa_研華2395_20261104)
- 凱基(2026-11-04):維持增加持股,TP 自 NT$800 下修 5.0% 至 NT$760(2027 EPS 26.20 的 29x,5 年平均中上緣)。3Q26 EPS 優預期 24.3-24.5%;管理層指出 Edge Server 毛利率僅 28-30%、低於公司平均(GPU/CPU/記憶體占成本比重高且價格透明),CPU 供應吃緊、記憶體價格至 2028 年仍高檔,故下修 2027 毛利率至 36.6%(原 40.0%),營收卻上修 2.5% 至 1,401.8 億元(+25%)。(analyst/中高;報告_凱基_研華2395_20261104)
- 富邦(2026-11-05):買進,TP 自 NT$788 上修至 NT$830(2027 EPS 26.0 的 32x,原 34x;過去 PE 區間 22-35x)。主張研華為少數涵蓋半導體至邊緣端的 AI 商機業者:AI 基建含半導體設備商的 Edge server/Edge computing/I/O 模組/自動化控制器,及 AI 資料中心的自動化、能源、散熱、維運管理;Edge AI 前三季占比 24.5%,醫療與工業影像、AOI 檢測貢獻較大;機器人占營收比重仍低,但已與 50 家以上客戶共同開發。(analyst/中;報告_富邦_研華2395_20261105)
- 台新(2026-11-05):維持買進、TP NT$800;2026/27 年 EPS 上修至 22.10/29.54(原 21.28/27.35)。公司訊息:4Q26 起認列限制型股票(RSA)費用,高於 3Q26;醫療與自動化 AI 設計專案毛利率較非 AI 產品高約 2ppt;高階邊緣伺服器毛利率 28-30%;AS+ 占營收 15%、毛利率僅 21-25%。(analyst/中;報告_台新_研華2395_速報_20261105)
- 合庫(2026-11-06):區間操作(非買進/賣出類評等,給 460-639 元區間,2027 年 18-25x PER;前日收盤 NT$596);預估毛利率 1H27 仍受壓、2H27 隨記憶體與其他零組件新產能開出改善,公司尚未給 2027 展望。(analyst/中;報告_合庫_研華2395_20261106)
- 群益(2026-10-30,3Q26 季報):Trading Buy,TP NT$803;2026/27 年 EPS 22.90/29.79,2027 排除記憶體漲價貢獻後營收仍看 +20% 以上;強調目前營收強勁成長並非 Edge AI 帶動,Edge AI 要等未來 1-2 年自動化、醫療、機器人需求驅動。(analyst/中;報告_群益_研華2395_3Q26季報_20261030)
- 永豐投顧(2026-10-28,MoneyDJ 轉載評析):看好研華邊緣運算多年布局,GTC Berlin 展示涵蓋工廠智慧、邊緣運算與機器人的工業 AI 應用並用於自家工廠,搭載 NVIDIA Jetson Thor 平台同步處理多路攝影機與感測器資料;理由為 BB ratio 維持強勁(3Q26 仍季增)及 Edge AI 相關營收占比 2Q26 達 22.5%、3Q 續升;買進、TP NT$750(32x 2027EPS,隱含 2027 EPS 約 23.4†)。(analyst/中;memo_永豐投顧_研華2395邊緣AI_20261028)
- 財報後觀察點:毛利率能否隨漲價轉嫁止跌(Citi、凱基擔憂 Edge Server 稀釋)、4Q26 營收是否超越財測、Edge AI 占比續升速度、RSA 費用認列時點(台新稱 4Q26 起;UBS 2026-09-15 稱 2027 年起且待主管機關核准,較新者為台新)。
風險與注意事項
風險與注意事項
- 元件緊縮持續:memory、CPU、SSD、PCB 供應吃緊壓抑毛利率(1Q26 GPM 39.1%,y/y -1.4ppt)
- 估值已反映正面因素:花旗指 29x 2026E P/E vs 15% earnings growth 不具吸引力,維持 Neutral
- 需求復甦集中度:北美 / 中國 / 歐洲全面復甦,但中國市場若放緩為主要下行風險
- Edge AI 進度:30% 占比為 2026E 目標,未達標將影響 EPS 上修可持續性
- 成本結構與毛利稀釋:server/Edge Server 產品 CPU、記憶體與周邊占成本由約 30% 升至約 70%,價格透明使成本轉嫁無法維持混合毛利率;Edge Server 毛利率僅 28-30%,占比上升會壓低 iSystems 與整體毛利率(Citi、Daiwa、凱基、台新,2026-11-04/05)
- 4Q26 營收季減與費用:公司 4Q26 財測營收季減約 3-5%(假期與 ERP 轉換);RSA 費用認列(台新稱 4Q26 起)將拉高費用率
公司行事曆
- 11/04週三法說會大和國泰證券 線上會議本公司受邀參加大和國泰證券主辦之線上會議,就本公司115年第三季之財務數字、經營績效等資訊做相關說明。
- 11/06週五營收10月營收公布MOPS 公布於 11/6 13:00–13:58 間
- 今天 2026-11-08
- 11/18週三法說會受邀參加摩根士丹利25thAnnualAsiaPacific論壇本公司將受邀參加摩根士丹利25thAnnualAsiaPacific論壇,會中就本公司115年第三季之財務數字、經營績效等資訊做相關說明。
- 11/24週二法說會受邀參加本公司將受邀參加花旗證券 2026TaiwanCorporateDay本公司將受邀參加本公司將受邀參加花旗證券舉辦之2026TaiwanCorporateDay,會中就本公司115年第三季之財務數字、經營績效等資訊做相關說明。
- 12/07週一營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 11 次有 11 次落在此區間;最常見:每月第 5 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026FY | Edge AI 占比目標 30% | 結構轉型 | ⭐⭐ | 1Q26 已達 20.5%;來源同上 |
| 2026-08-05 | 2Q26 法人說明會(實體,台北 14:00) | 法說 | ⭐⭐⭐ | 美銀/UBS 皆預期管理層正面談論 design-win momentum、訂單能見度;UBS 視為潛在股價正向催化劑 |
| 2026-09 | 9 月營收 NT$10,749mn(MoM +3%/YoY +73%),3Q26 合計 NT$32,440mn 創單季新高 | 財報 | ⭐⭐⭐ | 超 MSe 15%、共識 11%;北美 YoY +108% 最強;MS(2026-10-07) |
供應鏈位置
- 上游元件:memory、CPU、SSD、PCB(1Q26–2Q26 元件緊縮為主要成本壓力來源;具體供應商未在本份來源揭露)
- 角色:IPC 整機與系統解決方案供應商,位於下游品牌端
- 主要市場:北美、中國、歐洲;半導體設備、醫療設備、自動化、運輸客戶
- 生產基地稼動率:崑山廠/台灣廠/日本廠稼動率 2Q26 為 106%/94.1%/94.7%,管理層預期 3Q26 提升至 106-110%/105-110%/95-100%,主要透過加班因應(凱基,2026-08-05)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6166_凌華(市) | IPC / Edge AI 同業 | 嵌入式運算與工業控制平台 |
| 6414_樺漢(市) | IPC / AIoT 同業 | 鴻海集團工業電腦與垂直場域整合 |
| 8050_廣積(櫃) | 工業主機板 / embedded PC 同業 | 工業主機板、嵌入式電腦系統 |
| 6570_維田(櫃) | 小型 IPC 同業 | 嵌入式工業電腦與邊緣運算硬體 |
| 3213_茂訊(櫃) | 強固型電腦 / Edge AI 對照 | 強固型筆電、車載 / 現場端工業電腦,偏利基客製應用 |
| 2357_華碩(市) | 最大股東 | 持股 14.4%(Daiwa,2026-11-04);舊值 13.07%(國票 2026-06-30 十大股東表),兩者口徑差異待核對;科辰投資 11.59%、研本投資 11.49% 居次 |
來源
- 報告_CTBC_研華2395_調升買進_20261105 — 中國信託投顧(王淑君),2026-11-05;調升至買進,TP NT$735→815(2027F EPS 24.71 × 33x);3Q26 營收 324.4 億元創高、毛利率 36.7%、EPS 7.15;前三季量貢獻 28.6ppt/價貢獻 20.5ppt;Edge AI 前三季 US$6.03 億(YoY +109%);B/B 1.64、在手訂單 US$25 億;2026F/2027F EPS 21.85/24.71
- 報告_合庫_研華2395_20261106 — 合庫投顧(蔡沛錞),2026-11-06;區間操作 460-639(18-25x 2027 PER);EPS 22.52/25.57;4Q26F 營收 314.7 億元、1H27 毛利率仍受壓、2H27 改善
- 報告_富邦_研華2395_20261105 — 富邦投顧(楊惟婷),2026-11-05;買進,TP 788→830(32x 2027F EPS 26.0);AI 基建與 Edge/Agentic AI 雙軌;EPS 22.40/26.00/29.22
- 報告_台新_研華2395_速報_20261105 — 台新投顧,2026-11-05;公司拜訪快報,維持買進 TP 800;EPS 22.10/29.54;美國 Design Win 161 案、Edge Server 毛利率 28-30%、4Q26 起認列 RSA
- 報告_凱基_研華2395_20261104 — 凱基投顧(沈漢軒/潘俊宏/王婉懿),2026-11-04;增加持股,TP 800→760(29x 2027 EPS 26.20);3Q26 EPS 優預期 24%、2027 毛利率下修至 36.6%
- 報告_Daiwa_研華2395_20261104 — Daiwa(Sheng Cheng/Thomas Kim),2026-11-04;Outperform (2),TP 700→750(26x 1 年遠期 EPS);EPS 22.29/28.79/31.00;上行週期延續至 2027
- 報告_Citi_研華2395_20261104 — Citi(Angela Hsu),2026-11-04;3Q26 法說後:Neutral,TP 670→700(29x 2027E EPS 24.29);EPS 22.20/24.29/25.89;10 月 BB 1.60x、US$25 億訂單延伸至 2027;Bull 770/Bear 500
- 報告_群益_研華2395_3Q26季報_20261030 — 群益投顧(顏兆祥),2026-10-30;3Q26 季報速報:Trading Buy TP 803;EPS 22.90/29.79;2027 排除記憶體漲價營收仍 +20% 以上
- 報告_Citi_研華2395_20261029 — 花旗(Citi,Angela Hsu),2026-10-29;3Q26 First Take:淨利 NT$6.2bn 優預期 35%/28%、營收 NT$32.4bn 創高、GPM 36.7%、BB ratio 1.6x(北美 2.1x);維持 Neutral、TP NT$670,法說(11/4)後更新預估
- memo_永豐投顧_研華2395邊緣AI_20261028 — 永豐投顧,2026-10-28;邊緣 AI 商機,買進 TP NT$750(32x 2027EPS),Edge AI 營收占比 2Q26 22.5%、BB ratio 強勁
- 報告_元大_研華2395_20261001 — 元大投顧(魏建發/葉建伸),2026-10-01;北美訂單與邊緣 AI 需求強勁,上修 3Q26 EPS 17% 至 6.41、2026/27 年 EPS 至 21.75/26.01,買進 TP NT$760→870(35x 2H26-1H27E EPS 24.82)
- 報告_群益_光通訊成長趨勢專題_20260923 — 群益投顧,2026-09-23;工業電腦段落點名研華為龍頭廠:2Q26 B/B Ratio 1.44(1Q26 1.77,北美 1.92/歐洲 1.25/中國 1.21),供應鏈波動及漲價效應下客戶下單積極;2026 年全年營收看 YoY+50% 以上,惟原物料漲價無法全額轉嫁、2026 年毛利率將低於 2025 年;Edge AI 營收占比 2025 年 17%、2026F 目標 20-30%(群益口徑,與既有 MS/美銀 1H26 22.5%、2026 底目標 30% 口徑相近但非同一統計基期);2026F/2027F/2028F EPS 21.22/26.74/33.35
- 報告_UBS_研華2395_20260915 — UBS(Ally Chen/Jonathan Wu/Megan Li),2026-09-15;2026 Taiwan Summit,訂單三大末端應用(工廠自動化/半導體設備、醫療、綠能基礎建設)+ Edge AI 為未來 3-5 年動能;成本轉嫁逾 70%;2027 年起 RSA 攤銷可能提高 OPEX;上修 2026-28E EPS 8%/5%/10%(2028E 33.01 為九家中最高);TP 自 744 上修至 782,重申 Buy
- 報告_MS_研華2395_20260907 — Morgan Stanley,2026-09-07;8 月營收 +88% YoY、北美 +106% 領先、Embedded IoT +83%、B/B 續揚、3Q26 季增上看 20–25%
- 報告_MS_研華2395_20261007 — Morgan Stanley(Derrick Yang/Vivi Huang/Andy Meng),2026-10-07;9 月營收速報:9 月 +73% YoY、3Q26 NT$32,440mn 創單季新高超 MSe 15%/共識 11%;維持 Overweight-In-Line、TP 維持 NT$720(股價已超越 TP);2026-28E EPS 同步大幅上修至 20.27/23.77/26.97
- 報告_花旗_研華_20260506
- 分析_Edge_AI個股地圖_20260524
- 260531_2395_研華_ms_advantech,Morgan Stanley,2026-05-31(Asia AI Summit 回饋:2Q26 上緣、2026 雙位數成長、Edge AI 20.5%→30%、OW TP 400)
- 260607_2395_研華_ms_advantech(Morgan Stanley,2026-06-07 — 5 月營收 NT$7,734mn YoY+32%;QTD 75% of consensus;OW TP NT$400;元件成本可轉嫁客戶;半導體設備/機器人/智慧製造需求強)
- 報告_國票_研華2395_20260630(國票投顧,張凱強,2026-06-30 — 調升買進 TP 530;1Q26 營收新高、BB 1.77、在手訂單 11.4 億美元、EPS 26/27F 17.78/23.08)
- 報告_美銀_研華2395_20260717(美銀/Merrill Lynch,Robert Cheng,2026-07-17 — 2Q26/6 月營收創新高;Neutral,PO 上修至 NT$515;EPS 26-28E 上修 15-21%)
- 報告_UBS_研華2395_20260717(UBS,Ally Chen,2026-07-17 — Q226 營收大幅超預期;Buy 維持,PT 上修至 NT$628;EPS 26-28E 上修 19-21%)
- 報告_群益_2395研華_20260708(群益投顧,顏兆祥,2026-07-08 — 06/2026 營收 101.23 億元創新高、YoY+73.39%;股利加碼 2026-2028 年續發資本公積 NT$2;Trading Buy,TP NT$550)
- 報告_Daiwa_研華2395_20260731(Daiwa,Sheng Cheng、Allan Wang,2026-07-31 — 2Q26 業績快報:淨利/營收優於共識約 32%/15-18%;毛利率因元件漲價低於 guidance,惟營益率優於預期;重申 Outperform (2),未附目標價表)
- 報告_凱基_研華2395_20260805(凱基投顧,沈漢軒/潘俊宏/王婉懿,2026-08-05 — 2Q26 正式財報+法說會:EPS 5.20 元大幅超預期;上修 2026F/2027F EPS 至 21.08/27.59(六家最高);目標價自 545 上修至 800(29x 2027F EPS,六家最高),增加持股維持;半導體設備需求看至 2027 年)
- 報告_Citi_研華2395_20260806(花旗(Citi),Angela Hsu,2026-08-06 — 2Q26 法說會(2026-08-05)回饋:7 月接單創新高 US$570mn、BB ratio 升至 1.6x;上修 2026-28E EPS 27-34%;TP 自 405 上修至 670(35x 2H26-1H27E P/E),維持 Neutral,估值已反映需求回升)
- 報告_BofA_研華2395_20260807(美銀/Merrill Lynch,Robert Cheng/Doris Kao/Katherine Zhu,2026-08-07 — 2Q26 法說會後評等上修:Neutral→Buy,PO 515→800(35x 2027E EPS,自 28x 上調);2026-28E EPS 上修 14-29%;GM 37.7% 低於 guidance 但 OPM 19.6% 優於 guidance;B/B ratio 1.44x/1.64x(2Q26/7月);123 件 design-win 對應 US$444mn 年化營收;Edge AI 佔比目標 2026 年底 30%)
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$850;邊緣 AI 與軟硬整合帶動 GM 站上 40%