分析時點 2026-11-02
主題「AI 資本支出與循環 read-across」延續 分析_Intel_2Q26台廠read-through_20260724(UBS/BofA 版);本篇為 Intel 3Q26 法說後的 MS 大中華硬體團隊短評(Howard Kao/Irene Yen/Andy Meng,Intel 由 MS 美國團隊 Joseph Moore 覆蓋)。
問題背景
Intel 3Q26 法說後,MS 整理對大中華硬體覆蓋的含義,三條主線:PC 負面、伺服器 CPU 正面、ABF 載板正面。
查詢結果
1. PC:2H26 出貨年減 20%+(負面,偏低階消費型 OEM/ODM)
- Intel 預期 2H26 PC 出貨量 YoY 下滑 20% 以上,原因是 OEM 在 sell-through 轉弱下積極降庫存,且「過去兩個月修正加速」。MS 自身估計約 -25% YoY(2H26)。
- MS 認為負面評論對定位低階消費市場的品牌與 ODM 更不利,例如 2353_宏碁(市)、2324_仁寶(市)(MS 對兩者評等皆為 Underweight)。
- IDC 3Q26 全球 PC 出貨 62,685 千台,QoQ -9%、YoY -20%(對照:凱基 RadarMonthly 記 3Q26 全球 PC 55.4m、YoY -24%,來源與口徑不同,見 分析_凱基RadarMonthly_T3供應鏈調整與2027伺服器PC需求_20261015):
| 排名 | 廠商 | 3Q26(千台) | 市占 | QoQ | YoY |
|---|---|---|---|---|---|
| 1 | Lenovo | 14,933 | 23.8% | -10% | -23% |
| 2 | HP | 10,344 | 16.5% | -21% | -31% |
| 3 | Dell | 7,581 | 12.1% | -18% | -25% |
| 4 | Apple | 5,946 | 9.5% | -17% | -11% |
| 5 | ASUS | 5,459 | 8.7% | +9% | -9% |
| — | 其他 | 18,422 | 29.4% | +3% | -14% |
| — | 合計 | 62,685 | — | -9% | -20% |
(來源:IDC、MS,2026-11-02;華碩為前五大中唯一 QoQ 成長者。)
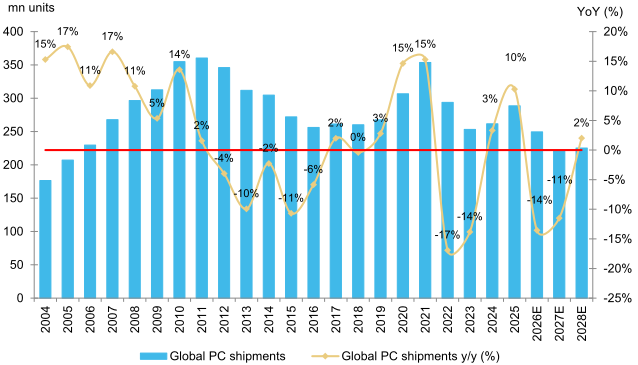
圖說:MS 全球 PC 出貨量(mn units,長條)與 YoY(折線)2004–2028E;標示 2026E 約 -14%、2027E 約 -11%、2028E 約 +2%(來源:IDC、MS Global PC Model,MS 2026-11-02)。
2. 伺服器 CPU:量能強,正面(Wiwynn、Lenovo、Lotes)
- Intel 指引伺服器 CPU 出貨量 2026 與 2027 年皆成長 30% 以上,若晶圓/基板供給改善仍有上檔。
- Intel 預期伺服器 CPU TAM 由現在約 US$40bn 增至五年後逾 US$200bn,主因 AI agent。
- MS 判斷強勁的 CPU 量能對 6669_緯穎(市)、Lenovo、3533_嘉澤(市) 為正面。
3. ABF 載板:緊俏與漲價(Unimicron、NYPCB 正面)
- 先前提及的約 40% 產能擴增,大部分要到 2H27 才到位;Intel 預期關鍵零組件採購承諾在未來數季大幅提高。
- Intel 優先確保載板產能並提升 EMIB-T 良率;複雜設計增加良率風險,可能降低有效產出,使 ABF 缺貨更嚴重,但進一步支撐價格。
- MS 認為 3037_欣興(市)、8046_南電(市) 營收與毛利率受惠。與 分析_ABF載板供需缺口與投資邏輯_260702 缺口論點方向一致;EMIB-T 良率議題見 分析_Intel_2Q26台廠read-through_20260724(Intel 官方稱達標,BofA 訪查稱仍需 98%+),本篇為 Intel 自述「提升良率中」,並未改變該爭議的判定。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| Intel 預期 2H26 PC 出貨 YoY -20% 以上,MS 估計約 -25% | fact(Intel 指引)/estimate(MS) | 報告_MS_美國CPU大廠3Q26法說影響_20261102 | 2026-11-02 | 高 |
| Intel 伺服器 CPU 出貨 2026、2027 年各成長 30%+;TAM 五年內 US$40bn → >US$200bn | fact(公司指引) | 同上 | 2026-11-02 | 高 |
| 約 40% ABF 載板擴產大部分於 2H27 到位 | analyst(Intel 說法轉述) | 同上 | 2026-11-02 | 中高 |
| 3Q26 全球 PC 出貨 62.7m,QoQ -9%/YoY -20%(IDC) | third_party | 同上 | 2026-11-02 | 高 |
驗證清單 / 追蹤點
| # | 追蹤項 | 為何重要 |
|---|---|---|
| 1 | Intel 晶圓/基板供給改善時點 | 決定伺服器 CPU 30%+ 成長有無上檔,及 ABF 缺貨時間長度 |
| 2 | 低階消費型 PC 品牌與 ODM 的 4Q26 出貨與毛利 | 驗證 MS「低階消費型更受傷」判斷 |
| 3 | EMIB-T 良率進展(1H27 前 98%+ 的 BofA 門檻) | 影響 ABF 有效產出與載板廠 capex |