基本資料
M31(M31 Technology Corporation,円星科技)為台灣半導體矽智財(Silicon IP)供應商,成立於 2011 年,2019 年掛牌上櫃,股票代號 6643。公司提供基礎 IP、記憶體編譯器、高速介面 IP 與類比 IP,服務先進與特殊製程節點,應用涵蓋雲端 AI、邊緣 AI、儲存、車用、IoT 與高效能運算。
- 主要產品:Foundation IP、SRAM compiler、SerDes、PCIe、USB、MIPI、UFS、DisplayPort、ADC / PLL / LDO 等功能與類比 IP。
- 應用場景:雲端 AI、邊緣 AI、高速介面、先進製程與特殊製程 IC 設計。
- 需求來源:先進節點 N5 / N4 / N3 / N2 與特殊節點專案累積,license 轉 royalty 的收入結構改善。
- 供應鏈位置:半導體設計服務與矽智財供應商,屬 IC 設計上游 IP 供應環節。
- 資料來源:報告_大和_M31_20260506;公司官網,2026-05-09 查閱。
2Q26 營收 4.22 億元(QoQ +6.9%、YoY -6.0%),受先進製程案件遞延影響低於中信投顧原估;單季轉虧為盈路上仍有壓力,2Q26 EPS -0.07 元(虧損幅度較 1Q26 收斂)。權利金占比提升至 17.8%(QoQ +4.7ppt),其中 16 奈米以下先進製程貢獻權利金收入 67.4%、年增近 400%。公司維持財務指引:2H26 營收目標達全年 60%(中信投顧,2026-08-13)。
3Q26 實績與 2027 指引(凱基法說摘要,2026-11-06,活動_M316643_凱基call_memo_20261106): - 3Q26 營收 QoQ +17.4%(以 2Q26 4.22 億推算約 4.95 億†),主因北美高價值授權案認列、首度取得埃米世代專案,惟仍低於市場預期;營業利益率轉正至 1.5%,EPS 0.35 元。管理層預期 2026 年營收成長(隱含 4Q26 營收 4.7 億元以上),目標全年 EPS 轉虧為盈(信心中)。 - 2027 年目標:授權金年增 10%、權利金年增 30% 以上,上下半年營收比重 45:55;研發費用年增率控制在 10%、研發人力維持約 400 人不大幅擴編,2nm 以下 IP 改採與客戶偕同研發模式控費;若客戶量產權利金順利推進,2027 年為營運轉折點。 - 授權金:2nm、A14 等先進製程持續有新開案,2027 年投資重點為高速傳輸 IP。權利金:北美 2nm 客戶已準備量產,最快 2027 年初貢獻;中國 22/28nm 平台專案最快 4Q27 量產、1H28 開始貢獻權利金(較中信 2026-08 所述「2027 年最快有權利金」更晚,沿革見時間軸)。 - 凱基評價:先進製程 IP 研發費用高昂且公司維持現有研發規模,仍保守看待營運前景(analyst)。
核心技術/競爭優勢
- 獨立矽智財供應商,提供基礎 IP 與高速介面 IP,製程覆蓋特殊節點至先進節點。
- 大和報告指出,公司累積多年 license 專案,涵蓋 N40 / 28 / 22 到 N5 / 4 / 3 / 2,後續可轉為 royalty 收入。
- AI 應用定位:雲端 AI 需求涉及 SRAM compiler 與 SerDes / PCIe / USB 等介面 IP;邊緣 AI 需求涉及 SRAM compiler、sensor 與 USB / MIPI / UFS / display port 等介面。
- 先進製程權利金結構轉強:中信投顧(2026-08-13)指出 16 奈米以下製程 2Q26 貢獻權利金收入 67.4%,年增近 400%、占權利金收入逾 30%;先進製程合約金額較高、客戶風險管控趨嚴,需通過更多驗收階段,導致授權金認列時間拉長(是近期營收遞延主因)。高階 SerDes IP(PCIe 6.0、112G SerDes)為 AI HPC 布局,預期 2027 年看到更好投入回報。
- 2nm 已完成 Tape-out(康和,2026-09-23):2Q26 License Fee 占營收 82.2%、Royalty 占 17.8%,其中 16nm 以下 Royalty YoY 近 +400%、占 Royalty 逾 30%,3nm 亦已開始貢獻;Fabless 占營收 81%(近五季高),其中 16nm 以下授權金占 Fabless 達 68.3%;2nm 客戶已完成 Tape-out,預計 4Q26~1Q27 進入量產並貢獻 Royalty(呼應中信投顧 2026-08-13 estimate,已由 fact 確認)。公司透過 Design Service 拓展北美 CSP、與台灣主要 ASIC 業者洽談 3nm 等新案;另與 5274_信驊(市) 深化伺服器 Interface 及 Customized IP 合作,既有合作涵蓋 BMC 及 Cupola 3D 相機,其中 Cupola360 已採用 MIPI D-PHY IP。
產品與應用
| 產品 / 服務 | 應用 | 說明 |
|---|---|---|
| Foundation IP | 各式 IC 設計 | 標準元件庫、I/O、memory compiler 等基礎 IP |
| Interface IP | AI / HPC / 儲存 / 邊緣裝置 | SerDes、PCIe、USB、MIPI、UFS、DisplayPort 等 |
| Analog IP | 電源與時脈 / 混合訊號 | ADC、PLL、LDO、PVT sensor 等 |
| Royalty | 客戶量產後收入 | 大和預期 royalty 於 2026 年營收占比提升至約 20% |
圖片 / 架構圖
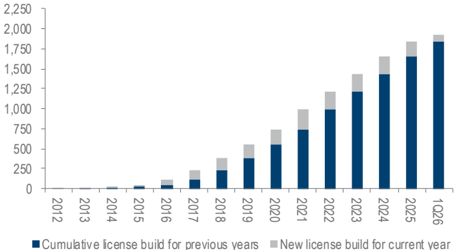
M31 license project build。來源:報告_大和_M31_20260506。
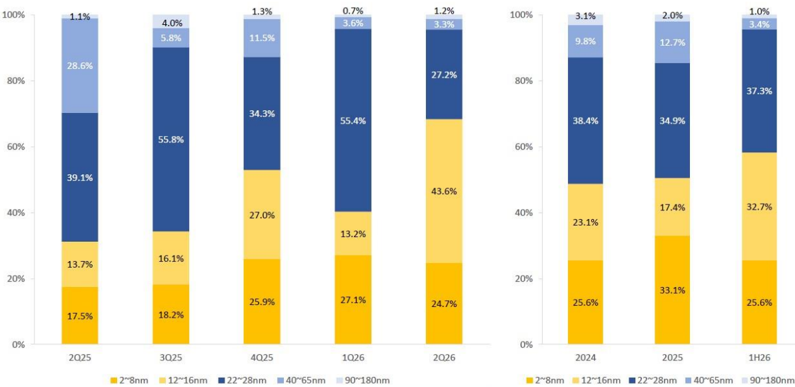
圖表四、Fabless 授權金製程節點比重堆疊長條圖:2~8nm 占比由 2Q25 的 17.5% 升至 2Q26 的 24.7%,22~28nm 占比同步由 39.1% 降至 27.2%,反映先進製程案件比重持續提升。來源:報告_CTBC_M31_20260813
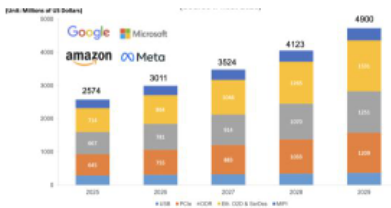
圖一、全球高階 Interface IP 市場規模預估(IPnest):2025 年 25.7 億美元增至 2029 年 49.0 億美元,CAGR 17.5%;按 Google/Microsoft/Amazon/Meta 四大 CSP 拆分 USB/PCIe/DDR/EN-D2D & SerDes/MIPI 品類支出。來源:報告_康和_M31_20260923
月營收(近 24 個月)
下次公布12/7(一)–12/10(四) 11月營收 預估:可能 12/7–12/10 公布(近 7 次有 7 次落在此區間;最常見:期限前 3 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 2.35 | — | +113.9% | 本站推算† |
| 2026-12 | 3.13 | — | +26.3% | 本站推算† |
| 2026-11 | 2.39 | — | +53.8% | 本站推算† |
| 2026-10 | 1.80 | +17.5% | +28.2% | |
| 2026-09 | 1.53 | -13.1% | +23.0% | |
| 2026-08 | 1.76 | +6.5% | +73.1% | |
| 2026-07 | 1.66 | +32.1% | +29.2% | |
| 2026-06 | 1.25 | -2.0% | -23.5% | |
| 2026-05 | 1.28 | -24.2% | -17.9% | |
| 2026-04 | 1.69 | +40.4% | +30.7% | |
| 2026-03 | 1.20 | -27.1% | -24.9% | |
| 2026-02 | 1.65 | +49.9% | +1.8% | |
| 2026-01 | 1.10 | -55.7% | -2.5% | |
| 2025-12 | 2.48 | +59.3% | +89.9% | |
| 2025-11 | 1.56 | +10.9% | +22.1% | |
| 2025-10 | 1.40 | +12.7% | +102.4% | |
| 2025-09 | 1.25 | +22.3% | -12.0% | |
| 2025-08 | 1.02 | -20.5% | -19.6% | |
| 2025-07 | 1.28 | -21.8% | +12.9% | |
| 2025-06 | 1.64 | +5.2% | +12.1% | |
| 2025-05 | 1.56 | +20.8% | +10.2% | |
| 2025-04 | 1.29 | -19.3% | -9.0% | |
| 2025-03 | 1.60 | -1.2% | +54.1% | |
| 2025-02 | 1.62 | +43.7% | +28.6% | |
| 2025-01 | 1.13 | -13.8% | +0.2% | |
| 2024-12 | 1.31 | +2.4% | -44.0% | |
| 2024-11 | 1.28 | +83.9% | -2.7% |
2026 年已公布累計 14.9 億元;全年推算 20.4 億元(YoY +14.7%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 年度 / 季度 | EPS(TWD) | 來源 | 類型 | 信心 |
|---|---|---|---|---|
| 2025 | 1.69 | 報告_大和_M31_20260506,2026-05-06 | fact | 中 |
| 2026Q1 | -1.18(中信投顧財報重編為 -1.17) | 報告_大和_M31_20260506,2026-05-06;報告_CTBC_M31_20260813,2026-08-13 | fact | 中 |
| 2026Q2 | -0.07(康和轉述為 -0.06,四捨五入差異) | 報告_CTBC_M31_20260813,2026-08-13;報告_康和_M31_20260923,2026-09-23 | fact | 中 |
| 2026Q3 | 0.35(營益率轉正 1.5%,營收 QoQ +17.4%) | 活動_M316643_凱基call_memo_20261106,2026-11-06 | fact | 中 |
2Q26:營收 4.22 億元(QoQ +6.9%/YoY -6.0%),受先進製程案件遞延影響低於中信原估;虧損幅度較 1Q26 收斂。
EPS 預估
| 年度 | 大和 EPS(TWD,報告日:2026-05-06) | 中信投顧 EPS(TWD,報告日:2026-08-13) | 康和 EPS(TWD,報告日:2026-09-23) | 備註 |
|---|---|---|---|---|
| 2026E/F | 10.401 | 5.65 | 5.83 | 康和與中信接近,大和明顯偏高,見下方衝突說明 |
| 2027E/F | 19.969 | 10.40 | 15.85 | 康和介於中信與大和之間 |
| 2028E | 25.219 | — | — | 僅大和揭露 2028F |
資訊衝突:三份報告 2026-27 EPS 預估差異大
- 報告_大和_M31_20260506(報告日:2026-05-06):2026E/2027E EPS 10.401/19.969,基於 45x 4-quarter forward PER 給予 TP TWD 750(自 600 上調)
- 報告_CTBC_M31_20260813(報告日:2026-08-13):2026F/2027F EPS 5.65/10.40,基於 2027 預估 EPS 50 倍 PER 給予 TP TWD 520(自前次 720 下修)
- 報告_康和_M31_20260923(報告日:2026-09-23,首次覆蓋):2026F/2027F EPS 5.83/15.85,基於 2027(F) EPS × 42 倍 PER 給予 TP TWD 666,評等「買進」
- 差異可能反映:(1) 三份報告發布時間跨逾 4 個月,中信與康和已納入 1Q26/2Q26 兩季實際虧損與案件遞延認列延後的最新資訊,大和發布時尚無實際季度數字可校準;(2) 三家對 2nm Royalty 放量斜率與 PER 評價倍數假設不同(大和 45x、中信 50x、康和 42x)。
- 狀態:康和(首次覆蓋,最新)與中信投顧估值相對接近,可作近期參考基準;大和估值明顯偏高、可能已過時,待新報告更新或使用者確認。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 中信投顧(2026-08-13) | 案件遞延使 2Q26 營收低於預期 → 但 16 奈米以下先進製程權利金占比與成長率均提升 → 2H26 案件簽約與量產陸續兌現,支撐全年指引不變 | 2H26 目標達成全年營收 60%;2H26 北美將與 IDM 及特殊製程代工廠展開新合作案;3Q26 將與中國主要晶圓廠簽定 28 奈米新平台專案;2 奈米客戶預計 4Q26-1Q27 開始量產貢獻權利金;中國 28 奈米新平台最快 2027 年開始有權利金收入;2027 年目標權利金占比提升至 20% 以上(2Q26 為 17.8%) | 2026F/2027F EPS 5.65/10.40;TP 由 TWD 720 下修至 TWD 520(基於 2027 預估 EPS 10.4 元 × 50 倍 PER),維持增加持股(Overweight) |
| 大和(2026-05-06) | license 專案累積轉 royalty → 2026 royalty 占比提升 | N40/28/22 到 N5/4/3/2 累積 license 專案;royalty 2026 年營收占比提升至約 20% | 2026E/2027E/2028E EPS 10.401/19.969/25.219;TP TWD 750(自 600 上調,45x 4-quarter forward PER) |
| 康和(2026-09-23,首次覆蓋) | AI/HPC 與 Chiplet 驅動高速介面 IP 需求 → PCIe Gen 6/7/112G SerDes/D2D 布局 → 2027 年 2/3nm 先進製程 Royalty 放量、占比突破 20% | 2026 年 EPS 5.83 元;2027 年 EPS 15.85 元;本益比給予 42 倍(× 2027(F) EPS) | TP TWD 666(42x × 2027(F) EPS 15.85),評等「買進」,潛在報酬 +36.0% |
目標價與評等
| 日期 | 機構 | 評等 | 目標價 | 說明 |
|---|---|---|---|---|
| 2026-08-13 | 中信投顧 | Overweight(維持) | TWD 520(自 720 下修) | 基於 2027 預估 EPS 10.4 元 × 50 倍 PER;前日收 TWD 456.50,潛在漲幅 13.9% |
| 2026-05-06 | 大和 | Buy (1) | TWD 750 | 由 TWD 600 上調,基於 45x 4-quarter PER target |
| 2026-09-23 | 康和 | 買進(首次覆蓋) | TWD 666 | 42x × 2027(F) EPS 15.85;收盤 NT$489.50,潛在報酬 +36.0% |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 16 奈米以下製程權利金占比 | 2Q26 已達 67.4%(權利金收入口徑),是否延續高成長支撐全年 60% 下半年營收目標 |
| 3Q26 中國晶圓廠 28 奈米新平台簽約 | 是否如期簽定,作為 2027 中國權利金收入起點 |
| 2 奈米客戶量產時程 | 4Q26-1Q27 是否如期開始量產貢獻權利金,為先進製程營收認列遞延問題的關鍵驗證點 |
| 2027 權利金年增 30% 以上 | 北美 2nm 客戶量產進度與權利金是否 2027 年初開始貢獻;研發費用年增是否守在 10% |
| 三家 EPS 預估收斂 | 大和/中信/康和 2026-27E EPS 差異大(大和明顯偏高),後續新報告是否向大和方向修正或維持中信/康和區間 |
風險與注意事項
- 季度營運波動:license project 認列時點可能導致單季營收與獲利低於預期;先進製程合約金額較高、驗收階段較多,授權金認列時間拉長,2Q26 已實際發生營收低於預期。
- Royalty ramp 不確定性:需等待客戶量產放大,短期仍受專案轉換節奏影響。
- 地緣政治、匯率、關稅與終端需求放緩可能延後 royalty ramp。
- 風險因子(中信投顧,2026-08-13):專案進程與製程平台導入進度不如預期。
- 券商估值分歧:大和(2026-05)明顯高於中信投顧(2026-08)與康和(2026-09,首次覆蓋)2026-27E EPS 預估,反映對案件遞延與 royalty ramp 節奏看法明顯不同,投資人須留意估值不確定性。
公司行事曆
- 10/13週二營收9月營收公布營收 1.53 億、年增 +23.0%、月增 -13.1%
- 11/05週四營收10月營收公布MOPS 公布於 11/5 15:57–16:56 間
- 11/06週五法說會永豐金證券線上法說會本公司受邀參加永豐金證券線上法說會,會中說明本公司概況。報名連結:https://www.surveycake.com/s/VA8VR
- 今天 2026-11-08
- 11/10週二法說會大和證券 DaiwaInvestmentConference2026本公司受邀參加大和證券舉辦之「DaiwaInvestmentConference2026」,會中說明本公司概況。
- 12/07週一營收11月營收(預估 12/7–12/10)可能 12/7–12/10 公布(近 7 次有 7 次落在此區間;最常見:期限前 3 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 2026Q1 | 淨損 TWD 49m,低於大和與市場預估 | fact | 中 | license 認列遞延、營收下滑造成營運槓桿不足 |
| 2026-04 | 單月營收 TWD 169m,MoM +40%、YoY +31% | fact | 中 | 管理層視為 2Q26 與 2H26 營收 run-rate 改善基礎 |
| 2026 | 目標 royalty revenue 年增並高於 license,營收占比約 20% | estimate | 中 | advanced-node N3-16 ramps 帶動 ASP accretion |
| 2026Q2 | 營收 4.22 億元(QoQ+6.9%/YoY-6.0%),受先進製程案件遞延影響低於預期;EPS -0.07(虧損收斂) | fact | 中 | 中信投顧(2026-08-13) |
| 2H26 | 北美將與 IDM 及特殊製程代工廠展開新合作案 | estimate | 中 | 中信投顧(2026-08-13) |
| 3Q26 | 將與中國主要晶圓廠簽定 28 奈米新平台專案 | estimate | 中 | 中信投顧(2026-08-13) |
| 2026Q3 | 2nm 客戶已完成 Tape-out(fact,確認先前 estimate) | fact | 高 | 康和(2026-09-23) |
| 4Q26-1Q27 | 2 奈米客戶預計開始量產,貢獻權利金收入 | estimate | 中 | 中信投顧(2026-08-13);康和(2026-09-23)同步確認時程 |
| 2027 | 北美 2nm 客戶量產權利金最快 2027 年初貢獻;2027 年授權金 +10%、權利金 +30% 以上 | estimate | 中 | 公司法說,凱基(2026-11-06) |
| 4Q27-1H28 | 中國 22/28nm 平台專案最快 4Q27 量產、1H28 貢獻權利金(沿革:中信 2026-08-13 為 2027 年最快) | estimate | 中 | 公司法說,凱基(2026-11-06) |
| 2027 | 高階 SerDes IP(PCIe 6.0、112G SerDes)投入 AI HPC 可看到更好投入回報,目標權利金占比提升至 20% 以上 | estimate | 中 | 中信投顧(2026-08-13) |
供應鏈位置
M31 位於半導體 IP 供應環節,協助 IC 設計公司與系統客戶縮短設計週期、降低製造成本。其 IP 可用於 cloud AI 與 edge AI 晶片,並隨先進節點與特殊節點專案量產轉為 royalty 收入。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 5274_信驊(市) | 客戶 / 合作夥伴 | 深化伺服器 Interface 及 Customized IP 合作,既有合作涵蓋 BMC 及 Cupola 3D 相機,Cupola360 已採用 MIPI D-PHY IP(康和,2026-09-23) |
| 2330_台積電(市) | 晶圓代工夥伴 | 公司產品覆蓋台積電先進與成熟製程節點(康和,2026-09-23) |
| 2303_聯電(市) | 晶圓代工夥伴 | 同上(康和,2026-09-23) |
來源
- 活動_M316643_凱基call_memo_20261106 — 凱基投顧(許芝瑄),2026-11-06;3Q26 營收 QoQ +17.4%、營益率 1.5%、EPS 0.35;2027 授權金 +10%/權利金 +30% 以上、研發費用年增 10%;北美 2nm 權利金最快 2027 年初、中國 22/28nm 4Q27 量產;保守看待
- 報告_康和_M31_20260923 — 康和,2026-09-23;首次覆蓋,買進,TP TWD 666(42x × 2027(F) EPS);2Q26 營運已明顯改善,2nm 已完成 Tape-out,預計 4Q26-1Q27 量產貢獻權利金;與信驊深化伺服器 Interface/Customized IP 合作
- 報告_大和_M31_20260506,2026-05-06;Buy TP TWD 750(自 600 上調),2026E/2027E/2028E EPS 10.401/19.969/25.219,license 專案累積轉 royalty
- 報告_CTBC_M31_20260813 — 中信投顧(黎光岱),2026-08-13;維持 Overweight,TP 由 TWD 720 下修至 TWD 520;2026F/2027F EPS 5.65/10.40(大幅低於大和估值);2Q26 營收受先進製程案件遞延影響低於預期、EPS -0.07;16 奈米以下製程權利金占比 67.4%、年增近 400%;2H26 目標達成全年營收 60%
- M31 Technology 官方公司介紹,2026-05-09 查閱