基本資料
矽格科技(Sigurd Microelectronics,6257.TW)為台灣半導體測試代工廠,主要定位在 CP(晶圓測試)與 FT(Final Test,封裝後最終測試)。在 AI / 光通訊 / CPO 題材中,矽格的投資映射不在封裝本身,而在晶圓級與封裝後測試需求放大。
使用者確認資訊(2026-05-28)
核心技術/競爭優勢
- CP / FT 測試定位明確:矽格偏晶圓測試與封裝後最終測試,與偏封裝的 3265_台星科(櫃) 做區隔。
- 光晶片 / Marvell 訂單切入:使用者確認矽格已接到 Marvell 單,並於 2026 年 5-6 月導入旺矽機台做光晶片,對應 CPO / SiPh / 光通訊 IC 測試需求。
- FT 需求彈性:Burn-in 後通常需再做一次 FT,若高可靠度產品提高 Burn-in 比例,FT 測試次數與測試時間會同步放大,對矽格這類 FT 產能具正面槓桿。
- 與旺矽設備鏈連動:旺矽在探針卡與 CPO / 光晶片相關測試設備具能見度;矽格進旺矽機台代表其光晶片測試能力進入驗證 / 量產準備階段。
- AI Connectivity / 矽光子測試產能:宏遠 2026-06-24 報告指出湖口二廠 2026H2 量產且新增產能已獲國外矽光子客戶包下,中興三廠預計 2026Q4 完工、2027Q1 量產。
- 矽光子客戶數擴大:CTBC 2026-07-20 報告指出矽格已有 3-5 個矽光子客戶,其中湖口二廠已由矽光子國際客戶包下 100% 產能;隨測試設備進機安裝,預期月營收維持 20 億元以上。
- 漲價動能:因產能不足、訂單暢旺,舊產品已漲價雙位數,記憶體測試漲價幅度最高(CTBC,2026-07-20)。公司 2026-10-06 再確認「目前有在漲價」,並反駁「測試是服務、漲價空間小」的看法:AI 時代良率差 1% 成本差很多,客戶已認知測試價值;記憶體約占營收 10.4%,不少客戶加價搶產能、利潤很好(活動_矽格6257_國泰call_memo_20261006)。
- 光通訊一站式 Insertion 1–3:晶圓先到 台星科 做封裝/Bumping,再回矽格做 Insertion 1(PIC wafer sorting)→ wafer-to-die → Insertion 2(光電測試)→ Insertion 3(Optical Engine die test),三段都能做。光測試服務涵蓋 EIC、PIC、Optical Engine、VCSEL、Micro LED、mmWave LEO;光測試價格「遠超過一般測試」(活動_矽格6257_國泰call_memo_20261006)。
- 自製測試平台(MAP):自行開發 SiPh 與 RF SoC 測試設備,涵蓋 5G/LEO mmWave RFIC、224Gbps SiPh TIA/Driver、SiPh PIC/OE;448Gbps SiPh TIA 研發中(逐字稿:224G TIA 測試研發中、未來將達 448G;珩石第二份筆記記「448G 已完成研發」與逐字稿不符,以逐字稿為準)。低軌衛星毫米波測試多年與2454_聯發科(市)合作開發(珩石研究筆記,2026-10-06)。矽光測試尚未標準化,自有平台可在客戶研發階段就客製化共同開發;EIC 測試機台已達三位數,且 EIC/PIC 機台共用性高(活動_矽格6257_國泰call_memo_20261006)。
- 與頎邦是合作非競爭(公司說法):頎邦 以 Bump 為主,部分共同客戶在頎邦做完 Bump 後到矽格測試(活動_矽格6257_國泰call_memo_20261006)。
- N2 旗艦手機晶片/LEO 晶片已量產:採用 N2 先進製程的旗艦手機應用處理器及相關晶片已開始交貨;低軌衛星(LEO)相關晶片亦已進入量產階段(群益,2026-10-07)。
- 自製設備比重拉高目標:自製 MAP 測試平台占新增設備比重將持續提升,長期目標朝 10% 靠攏,有助降低資本支出強度與未來折舊負擔,並提升整體毛利率與資產報酬率(群益,2026-10-07)。
- 稅負假設:因大幅採購高階製程設備,且智慧機械/5G 免稅上限調高,配合研發與未分配盈餘抵減,預計 2026 年可抵減所得稅約 1.5-2 億元,有效稅率約 18-19%(群益,2026-10-07)。
產品與應用
| 產品 / 服務 | 應用 | 投資觀察 |
|---|---|---|
| CP(晶圓測試) | wafer level electrical test、光晶片 / SiPh 前段測試 | 光晶片測試量是否放大 |
| FT(Final Test) | 封裝後功能 / 電性測試 | Burn-in 後重測帶動 FT loading |
| 光晶片測試 | Marvell / 光通訊 / CPO 相關晶片 | 2026 年 5-6 月旺矽機台導入進度 |
| 測試代工 | IC 設計公司 / IDM | 客戶 mix 與高階測試 ASP |
營收結構(2026 年 1–8 月,活動_矽格6257_國泰call_memo_20261006;絕對金額見宏遠 2026-10-07 報告圖表):合併營收 152.58 億元(2025 年同期 126.63 億元)。AI/CPU/GPU/ASIC/矽光子 36.08 億元(24%,2025 同期 25.26 億元/20%)、智慧手機 44.94 億元(30%)、網通物聯網 32.56 億元(21%)、消費電子/智慧家庭 29.36 億元(19%)、車用及醫療 9.64 億元(6%);另記憶體約占 10.4%(跨應用別口徑,約 15.9 億元,YoY +32%,群益/珩石筆記 2026-10-07 交叉驗證一致)。AI CPU/GPU ASIC(含矽光子)占比 2027 年目標逾 30%(珩石第二份筆記記 1–8 月該類營收為「37 億元、YoY +48%」,與國泰 36.08 億元、對 2025 同期 25.26 億元約 +43% 不符,待核對),光通訊營收 2027 年估倍數成長。4Q26 成長來源:AI CPU/GPU ASIC、矽光子、2 奈米高階手機晶片、低軌衛星、矽電容。
圖片 / 架構圖
flowchart LR
    A["[[MRVL.US(marvell)]]<br/>光通訊 / data infrastructure IC"] --> B["[[6257_矽格(市)]]<br/>CP / FT 測試代工"]
    C["[[6223_旺矽(櫃)]]<br/>光晶片 / CPO 相關測試機台"] --> B
    B --> D["光晶片測試<br/>2026/05-06 進機"]
    D --> E["FT loading / 高階測試能力驗證"]
圖說:使用者確認矽格接到 Marvell 單,並於 2026 年 5-6 月導入旺矽機台做光晶片;投資重點在 CP / FT 產能利用、光晶片測試良率與後續量產規模。
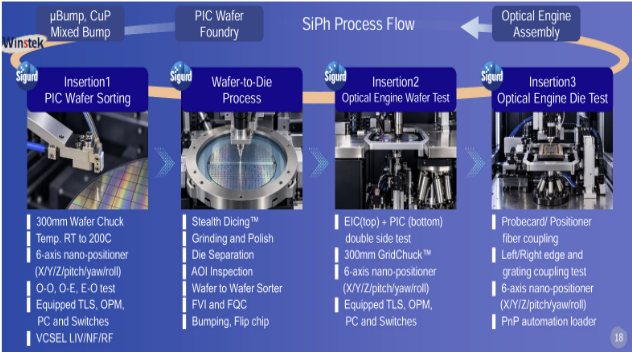
圖說:矽光子一站式服務流程(SiPh Process Flow)。由左至右:μBump/CuP Mixed Bump(台星科 Winstek)→ PIC Wafer Foundry → Optical Engine Assembly;矽格端依序執行 Insertion1(PIC Wafer Sorting)→ Wafer-to-Die Process(含 Stealth Dicing、研磨拋光、晶圓切割)→ Insertion2(Optical Engine Wafer Test,EIC/PIC 雙面測試)→ Insertion3(Optical Engine Die Test),對應「光通訊一站式 Insertion 1–3」文字敘述(宏遠,2026-10-07)。
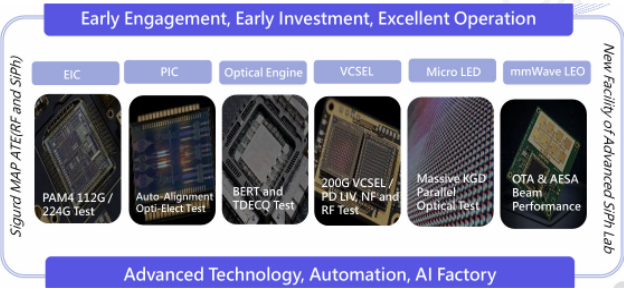
圖說:矽格 AI Connectivity 測試服務能力總覽,六張測試機台/晶片照片分別對應 EIC(PAM4 112G/224G Test)、PIC(Auto-Alignment Opti-Elect Test)、Optical Engine(BERT and TDECQ Test)、VCSEL(200G VCSEL/PD LIV, NF and RF Test)、Micro LED(Massive KGD Parallel Optical Test)、mmWave LEO(OTA & AESA Beam Performance),標示新設矽光子實驗室(宏遠,2026-10-07)。
月營收(近 24 個月)
下次公布12/3(四)–12/4(五) 11月營收 預估:可能 12/3–12/4 公布(近 6 次有 6 次落在此區間;最常見:每月第 4 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 21.2 | — | +15.9% | 本站推算† |
| 2026-12 | 21.1 | — | +16.7% | 本站推算† |
| 2026-11 | 20.8 | — | +19.3% | 本站推算† |
| 2026-10 | 21.0 | +0.6% | +21.8% | |
| 2026-09 | 20.9 | +1.0% | +26.3% | |
| 2026-08 | 20.7 | +2.7% | +28.6% | |
| 2026-07 | 20.1 | +2.8% | +26.6% | |
| 2026-06 | 19.6 | -0.9% | +21.0% | |
| 2026-05 | 19.8 | +1.6% | +23.7% | |
| 2026-04 | 19.5 | +4.7% | +24.5% | |
| 2026-03 | 18.6 | +15.4% | +16.7% | |
| 2026-02 | 16.1 | -11.9% | +8.4% | |
| 2026-01 | 18.3 | +1.3% | +13.5% | |
| 2025-12 | 18.0 | +3.5% | +11.9% | |
| 2025-11 | 17.4 | +1.0% | +7.0% | |
| 2025-10 | 17.2 | +4.2% | +2.6% | |
| 2025-09 | 16.5 | +2.8% | +4.5% | |
| 2025-08 | 16.1 | +1.1% | +6.5% | |
| 2025-07 | 15.9 | -1.7% | +6.4% | |
| 2025-06 | 16.2 | +1.3% | +8.7% | |
| 2025-05 | 16.0 | +2.2% | +2.5% | |
| 2025-04 | 15.6 | -1.8% | +4.1% | |
| 2025-03 | 15.9 | +7.2% | +8.9% | |
| 2025-02 | 14.8 | -7.8% | +12.7% | |
| 2025-01 | 16.1 | -0.1% | +16.2% | |
| 2024-12 | 16.1 | -0.9% | +19.6% | |
| 2024-11 | 16.3 | -3.1% | +23.9% |
2026 年已公布累計 194.5 億元;全年推算 236.3 億元(YoY +20.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 期間 | 營收 | QoQ | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 1M-5M26(累計) | NT$21.4億 | — | +40.4% | AI/ASIC/矽光子/HPC 佔比達 23%(YoY +4ppts),成長性優於消費電子/智慧家庭/IoT/車用/手機各應用別(CTBC,2026-07-20) |
| 1H26(累計) | NT$111.7億 | — | +18.1% | 受惠 AI/ASIC/矽光子/HPC 產品;AI/ASIC/CPO 營收佔比達 5% 以上(CTBC,2026-07-20) |
| 2Q26 | NT$58.8億 | +11.1% | +23.1% | 符合預期,達成率 100.1%;AI/ASIC/矽光子營收佔比達 5%(CTBC,2026-07-20) |
| 3Q26(單季) | NT$61.72 億 | +4.95% | +27.15% | 公司自結實際數字,與 1-9 月累計 173.46 億元相符(1H26 111.74 億 + 61.72 億);宏遠/群益 2026-10-07 報告引用(報告_宏遠_矽格6257_20261007、報告_群益_矽格6257_20261007) |
| 2026-09(累計 1-9 月) | 1-9 月 NT$173.46 億 | — | +21.2% | 7-9 月單月連三月突破 20 億元(總經理口述逾 21 億)創歷史新高,3Q26 與 9 月單月營收亦創高(聯合法說,活動_台星科3265_法說memo_20261006,2026-10-06;華南座談 memo 同步確認,活動_矽格6257_華南座談memo_20261006;珩石第二份筆記記 9 月單月 20.9 億元創單月新高,與「突破 20/21 億」口述不完全吻合) |
| 2026-08 | NT$20.69 億 | +2.7% | +28.6% | 累計 152.58 億(YoY +20.5%)(報告_CTBC_封測半導體設備8月營收評析_20260911,2026-09-11) |
EPS 記錄
| 年度 | EPS (元,調整後) | YoY | 備註 |
|---|---|---|---|
| 2022 | 6.64 | +8.82%†(稅後純益 YoY) | 實績 |
| 2023 | 3.80 | -42.72% | 實績 |
| 2024 | 5.73 | +59.55% | 實績 |
| 2025 | 6.11 | +6.59% | 實績 |
| 2Q26 | 2.55 | — | 營收 58.81 億元、毛利率 34.2%、營益率 25.6%、折舊 10.37 億元(2Q25 9.88 億元)(活動_矽格6257_國泰call_memo_20261006) |
| 1H26 | 4.65 | — | 營收 111.7 億元(YoY +18.1%)、折舊 20.29 億元(1H25 19.86 億元);所得稅投資抵減金額大,2H26 仍符合條件(活動_矽格6257_國泰call_memo_20261006);歸屬母公司淨利 22.25 億元(本期淨利 24.80 億元含非控制權益,珩石筆記 2026-10-06);2Q25 受關稅、匯率拖累為低基期 |
† 標示為稅後純益 YoY(報告未單獨揭露 EPS YoY,數字方向一致)。來源:CTBC,2026-07-20。
EPS 預估
| 年度 | 宏遠投顧 EPS(報告日:2026-10-07) | CTBC EPS(報告日:2026-07-20) | 群益 EPS(報告日:2026-10-07) | 備註 |
|---|---|---|---|---|
| 2026E | 10.56(前 10.42) | 9.21 | 10.09 | 宏遠對應營收 241.6 億元(毛利率 34.38%);群益對應營收 238.66 億元(毛利率 34.19%);CTBC 對應營收 239.78 億元 |
| 2027E | 15.43(前 15.03) | 13.41 | 13.80 | 宏遠對應營收 303.21 億元(毛利率 37.97%);群益對應營收 297.95 億元(毛利率 37.03%);CTBC 對應營收 314.58 億元 |
| 2028E | — | — | 16.36 | 群益首次揭露;對應營收 346.28 億元、毛利率 37.66% |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| CTBC(2026-07-20) | 漲價 + 新廠貢獻 → 產能利用率提升 → 營收/獲利成長 | 湖口二廠 7M26 量產、中興三廠 2027Q1 量產;2026 年資本支出 87.5 億元(YoY +73.2%),含湖口二廠 15.4 億元、測試設備 72.1 億元(已公告採購 22.8 億元);3Q26 毛利率因夏季電費、新廠折舊微幅季減至 32.2%;3Q-4Q26 折舊費用估 10.5-11 億元(1Q25-2Q26 為 10-10.5 億元) | 2026E EPS 9.21、2027E EPS 13.41;2026-27 年 AI/ASIC/矽光子/HPC 營收佔比達 25% |
| 公司說法(國泰 call memo,2026-10-06) | 長約鎖產能 → 新廠爬坡 → AI/光通訊占比提升 | 2026 年資本支出因 5 月追加 28.22 億元提高至 88 億元,另子公司矽格聯測 7 月追加 20 億元擴充美系 CPU/GPU 客戶測試產能,不排除近幾個月再上修(聯合法說逐字稿口述該筆為 21 億元,國泰 memo 記 20 億元,口徑待核對;華南座談 memo 2026-10-06 記全年資本支出為「80 億元(增加 48%)」,與群益/宏遠 2026-10-07 報告及聯合法說一致揭露的 88 億元不符,疑為筆誤,以 88 億元為準);湖口二廠 7 月量產、目前產能開約四成,80% 即視為滿載、滿載月貢獻 2–3 億元營收,2027 年開滿;中興三廠 7 層樓(5 層無塵室、每層約 100 台機台),滿載月營收約 4 億元,但設備交期長、滿載需時間;多數客戶簽一年以上產能保障協議(含專機預留) | AI CPU/GPU ASIC 占比 24% → 2027 目標 >30%;光通訊營收 2027 年倍數成長(活動_矽格6257_國泰call_memo_20261006) |
| 公司說法(珩石研究筆記,2026-10-06,同場第二份) | 長約鎖產能 → like-for-like 測試價值上升 → 調價;資本支出以設備下單時點編列 | 設備交期可長達一年(7M26 下單、7M27 交機),資本支出與營收落差至少半年至一年,目前編列的資本支出要到 2H27 才完全到位;資本支出控制在折舊可承受範圍、折舊無明顯變化、毛利率可續升;2026 年資本支出「只會上修」,不排除 4Q26 再上修;湖口二廠 2M26 以約 20 億元購入並整修(約 8,000 坪)、7M26 量產、2027 年全數開出且產能已全數被客戶預訂;中興三廠 2023 年動工、約 1 萬坪、規劃階段即導入全自動化 | 與國泰 call memo/逐字稿一致;湖口二廠購置金額約 20–21 億元口徑小差異 |
| 宏遠投顧(2026-10-07) | 2Q26 毛利率提升 → 3Q26 創高 → 全年獲利創高 | 2Q26 毛利率 34.2%(QoQ 升);3Q26 營收 61.72 億元創高(QoQ+4.95%、YoY+27.15%),毛利率估提升至 35.3%;2026 年稼動率維持高檔,湖口二廠/中興三廠陸續加入營運 | 2026E 營收 241.6 億元(YoY+23.35%)、毛利率 34.38%、EPS 10.56 元(前 10.42);2027E 營收 303.21 億元(YoY+25.5%)、毛利率 37.97%、EPS 15.43 元(前 15.03) |
| 群益投顧(2026-10-07) | 產能利用率提升+ASIC/矽光子組合優化 → 毛利率上行;折舊與稅率假設 | 3Q26 自結營收 61.72 億元(QoQ+4.95%);2Q26 產能利用率約 70-80%,單季折舊費用約 10.56 億元、營業費用率 8.6%;2026 年每季平均折舊費用約 11 億元(新機台大量增加在 2H26,2027 年折舊增長更明顯);測試產能吃緊,稼動率約 80%(含換線時間);預計 2026 年可抵減所得稅約 1.5-2 億元,有效稅率約 18-19% | 2026E 營收 238.66 億元(YoY+21.85%)、毛利率 34.19%、EPS 10.09 元;2027E 營收 297.95 億元、毛利率 37.03%、EPS 13.80 元;2028E 營收 346.28 億元、毛利率 37.66%、EPS 16.36 元 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 宏遠投顧 | 2026-06-24 | 買進 | 300 元 | 20x 2027E EPS | 報告_宏遠_矽格6257_20260624 |
| CTBC | 2026-07-20 | 買進(維持) | 335 元(前次目標價亦為 335 元) | 25x 2027E EPS | 報告_CTBC_矽格6257_20260720 |
| 宏遠投顧 | 2026-10-07 | 買進 | 355 元(前次 300 元) | 23x 2027E EPS | 報告_宏遠_矽格6257_20261007 |
| 群益投顧 | 2026-10-07 | Buy | 304 元(3 個月/12 個月目標價相同) | 未明確揭露倍數;目標價沿革持續上修(09/21 244.5→07/07 273.0→06/24 237.0→06/22 235.0→03/30 146.0「Trading buy」) | 報告_群益_矽格6257_20261007 |
觀察指標
- 2026 年 5-6 月旺矽機台進廠與光晶片測試進度。
- Marvell 單是否從驗證 / 小量轉為量產,帶動 CP / FT loading。
- Burn-in 比例提高後,FT 是否因 post-burn-in retest 需求暴增。
- 光晶片測試 ASP 是否高於一般邏輯 / mixed-signal 測試。
- 測試設備進機節奏(Tester 交期達 6 個月以上,TEL / Advantest / Teradyne / 鴻勁)是否如期支撐 3Q-4Q26 營收逐月提升。
- 湖口二廠產能利用率由 2026-10 約四成往 80%(滿載口徑)爬升的速度,以及 2026 年資本支出(88 億元)是否再上修。
- 光通訊營收 2027 年是否如公司所說倍數成長,AI CPU/GPU ASIC 占比是否突破 30%。
- 折舊費用是否隨 2026 年資本支出 87.5 億元(YoY +73.2%)落在預估 3Q-4Q26 10.5-11 億元區間。
公司行事曆
- 11/04週三營收10月營收公布MOPS 公布於 11/4 16:05–17:04 間
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/3–12/4)可能 12/3–12/4 公布(近 6 次有 6 次落在此區間;最常見:每月第 4 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-07 | 湖口二廠量產 | 產能 | ⭐⭐⭐ | 8,502 坪,新增產能已被國外重要客戶訂滿;2026-10 產能開約四成、2027 年開滿(活動_矽格6257_國泰call_memo_20261006;CTBC 2026-07-20 亦確認 7M26 量產) |
| 2026Q4 | 中興三廠完工 | 產能 | ⭐⭐ | 10,993 坪,無塵室裝修與機電安裝進行中(活動_矽格6257_國泰call_memo_20261006);聯合法說:2026Q4 完成外牆與內裝、2027Q1 起機電與無塵室裝修並期望 1Q27 提供量產服務,2027 初完成五層機械安裝(活動_台星科3265_法說memo_20261006) |
| 2027Q1 | 中興三廠量產 | 放量 | ⭐⭐⭐ | 7 層樓、5 層無塵室,滿載月營收約 4 億元;支撐 AI / ASIC / 矽光子測試需求 |
供應鏈位置
- 本業定位:CP / FT 測試代工。
- 客戶:MRVL.US(marvell)(使用者確認,光晶片測試單)。
- 設備 / 測試介面:6223_旺矽(櫃) 機台,2026 年 5-6 月導入做光晶片。
- 同業對照:3264_欣銓(櫃)(測試代工)、3265_台星科(櫃)(偏封裝)。
- 相關技術:技術_FT_SLT_Burn-in、技術_CPO、技術_探針卡與測試介面。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| MRVL.US(marvell) | 客戶 | 使用者確認矽格接到 Marvell 光晶片相關測試單 |
| 6223_旺矽(櫃) | 設備 / 測試介面 | 矽格 2026 年 5-6 月進旺矽機台做光晶片 |
| 3264_欣銓(櫃) | 同業 / 測試代工 | 兩者皆偏 CP / FT 測試代工 |
| 3265_台星科(櫃) | 同業 / 封裝鏈對照 | 台星科偏封裝,矽格偏 CP / FT;光通訊流程中晶圓先到台星科做封裝/Bumping,再回矽格做 Insertion 1–3 |
| 6147_頎邦(櫃) | 合作夥伴(公司說法) | 頎邦以 Bump 為主,部分共同客戶在頎邦做完 Bump 後到矽格測試 |
來源
- 使用者確認,2026-05-28:矽格接到 Marvell 單,2026 年 5-6 月進旺矽機台做光晶片;矽格偏 CP / FT。
- 報告_宏遠_矽格6257_20260624,宏遠投顧,2026-06-24;AI Connectivity 測試、湖口二廠 / 中興三廠、2026-2027E EPS 與 TP 300。
- 報告_CTBC_矽格6257_20260720,中國信託投顧(CTBC),2026-07-20;2H26 展望、漲價與新廠貢獻、矽光子客戶數、2026-2027E EPS 與 TP 335(維持)。
-
活動_矽格6257_國泰call_memo_20261006,國泰證期研究部,2026-10-06;1H26/2Q26 財務、湖口二廠四成產能與滿載產值、中興三廠規劃、資本支出 88 億元、Insertion 1–3 一站式光測試、自製 MAP 測試平台、2026 年 1–8 月營收結構、光通訊 2027 年倍數成長。
-
活動_台星科3265_法說memo_20261006,矽格暨台星科聯合法說逐字稿(AI 轉寫已校正),2026-10-06;1H26 毛利率 33%、負債比約 44%、現金逾 120 億、前 9 月營收 173.46 億(+21.2%)、AI/ASIC/矽光子占比 24%→2027 逾 30%、記憶體約 10% 年增 30% 且客戶加價保產能、湖口二廠/中興三廠進度、全球佈局(台灣 12 座、大陸 2 座、日本 1 座,客戶有需求考慮美國設廠)、多數客戶簽一年以上產能保障協定、測試價格已調漲。
- 報告_宏遠_矽格6257_20261007,宏遠投顧,2026-10-07;2Q26/3Q26 實績與展望、2026-27E EPS 上修至 10.56/15.43(前 10.42/15.03)、TP 上修至 355 元(前次 300)、矽光子一站式服務與 AI Connectivity 測試能力圖解、2026 年 1-8 月營收組合圓餅圖。
- 報告_群益_矽格6257_20261007,群益投顧,2026-10-07;Buy、TP 304 元、2026-28E EPS 10.09/13.80/16.36(首次揭露 2028E)、CAPEX 分年追加歷程(2025 年三波追加、2026 年再上修)、折舊與稅率假設、N2 旗艦手機晶片與 LEO 晶片已量產、Forward PE/PB Band 估值圖。
- 活動_矽格6257_華南座談memo_20261006,華南投顧,2026-10-06;2Q26 法說會摘要,1-9 月營收 173.5 億創歷史同期新高,AI/CPU/GPU/ASIC 占比 24%(2027 年目標 30%),資本支出數字與群益/宏遠/國泰 memo 略有出入(見財測假設表備註)。
- 活動_矽格6257_珩石法說筆記B_20261006,珩石研究筆記(同場第二份),2026-10-06;與另一份筆記及逐字稿交叉校正(校正紀錄見該檔);補中興三廠 2023 動工/全自動化、低軌衛星毫米波與聯發科合作、資本支出下單至交機時程、Insertion 1/2 分工(Insertion 1 為 PIC 單獨電性+光性測試、Insertion 2 為 EIC 與 PIC 疊合後光電混合測試)。
- 活動_矽格6257_珩石法說筆記_20261007,珩石資本(封測研究),2026-10-07;台星科暨矽格聯合法說筆記,含營收組合細分(記憶體 15.9 億元/10.4%/YoY+32%,與群益報告交叉驗證一致)、CAPEX 轉換率 Q&A、湖口二廠/中興三廠產能爬坡細節,內容與 AI 逐字稿交叉比對大致一致。