基本資料
信昌電(PDC)成立於 1990 年,是華新科體系的陶瓷材料與特殊被動元件廠,國內唯一能由上游初發原料(介電陶瓷粉末)向下垂直整合至被動晶片元件的廠商。2005 年與華新集團策略聯盟、2008 年合併弘電電子,產品線由介電瓷粉、陶瓷電容瓷片延伸到 MLCC、晶片電阻、二極體與線圈,為國內唯一可全數提供特殊電容/電感/電阻的被動元件供應商。1990 年成立起即不做小尺寸 MLCC,長期專注高壓、高功率、大尺寸、高可靠度市場。AI 伺服器供應鏈中,重點在高壓/大功率 MLCC(含 Stacked MLCC)、NP0 材料、陶瓷粉末與 RF 介質材料。主要競爭者:大毅(2478)、禾伸堂(3026)、Kyocera、Vishay、TDK、Murata。
生產基地以台灣為核心:桃園廠(陶瓷粉末與精密電阻)、楊梅廠(總部與 MLCC,其中楊梅一廠為主要 MLCC 生產基地,楊梅二廠今年投資 15 億元專攻高壓/低損耗、高溫穩定型 MLCC)、六甲新廠(已上樑,去年 Capex 12 億元投資粉末場,聚焦高階陶瓷粉材);中國東莞為銷售物流中心。資本額 17.2 億元,2026 年 7 月後減資至約 16.09 億元,員工約 759 人。品牌 PDC。信昌電成立於 1990 年、2002 年 4 月上櫃,隸屬華新麗華集團,母公司為華新科技,持股比例約 43.1%。(來源:報告_CTBC_信昌電6173_20260522;員工數與品牌來源 活動_信昌電6173_法說memo_20260910,2026-09-10;上櫃日期與母公司持股比例來源 報告_群益_信昌電6173_20260922,2026-09-22)
核心技術/競爭優勢
來源:報告_CTBC_信昌電6173_20260522(中信投顧法說/座談摘要,2026-05-22)
- Stacked MLCC(堆疊式)——台灣幾乎僅信昌電具量產能力:垂直堆疊省 PCB 空間、提升散熱與可靠度、降低板彎裂損;用於 BBU/PSU/AI Power 模組/機器人;單顆價格達一般同尺寸的 7~9 倍(依堆疊層數);GB200 單一系統用量數百顆以上。
- NP0 材料:高穩定低損耗,將電源轉換效率由 80~85% 提升至 90~95%;價格約一般產品 3 倍;製程能力接近日系大廠。
- 粉末粒徑技術路線:600nm → 250nm,往 200nm 邁進(粒徑越小,可靠度/電氣/高頻性能越佳);粉末與元件性能高度綁定(粉末、燒結、電氣、熱穩定、結構可靠度需同步調整),競爭門檻極高。
產品與應用
| 產品 | 應用 | 觀察重點 |
|---|---|---|
| 介電陶瓷粉末 | MLCC 上游材料 | 粉末純度、粒徑、批次穩定 |
| 特殊 MLCC | AI 伺服器、車用、5G | 高壓、大尺寸、高功率料號 |
| Chip-R / Inductor / MOV / NTC | 電源、保護、感測 | 垂直整合品類 |
六大高階應用(中信座談,2026-05-22,報告_CTBC_信昌電6173_20260522):AI Server(已切入 GB200/GB300/Rubin 平台)、電動車(48V/高壓化)、機器人(100V 級電源模組,已導入中國與歐美客戶設計案,工業/搬運型明年放量、人形中長期)、低軌衛星(Ground Station 與接收器電源模組)、5G 基地台、醫療航太(AS9100 認證)。
圖片 / 架構圖
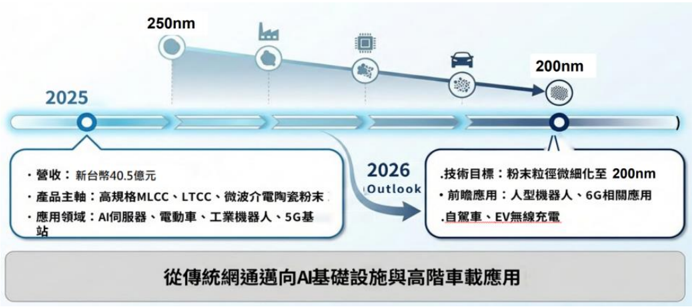
MLCC 材料開發 roadmap:粉末粒徑 250nm →(2026 目標)200nm;2025 營收 40.5 億元,產品主軸高規格 MLCC/LTCC/微波介電陶瓷粉末,應用 AI 伺服器/電動車/工業機器人/5G 基站;2026 前瞻應用人型機器人、6G、自駕車、EV 無線充電。來源:信昌電、中信投顧,2026-05-22。
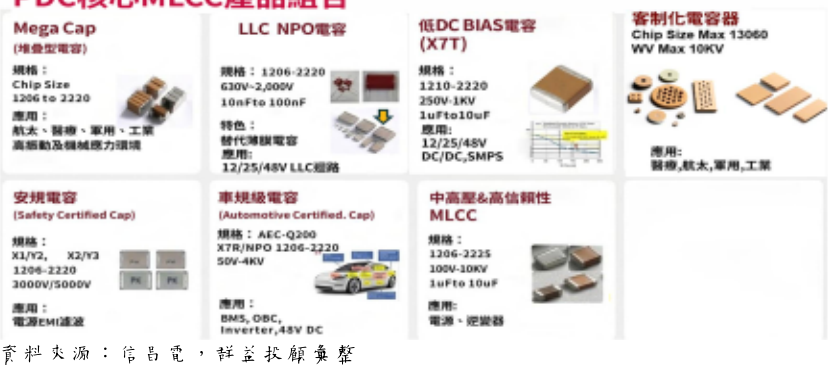
信昌電(PDC)核心 MLCC 產品組合:Mega Cap(堆疊型電容,Chip Size 1206-2220,WV Max 10KV,應用航太/醫療/軍工)、LLC NPO 電容(630V-2,000V,10nF-100nF)、低 DC BIAS 電容 X7T(1210-2220,250V-1KV,應用 12/25/48V LLC/SMPS)、客製化電容器、安規電容(X1/Y2、X2/Y3,3000V/5000V)、車規級電容(AEC-Q200,X7R/NPO,50V-4KV)、中高壓與高信賴性 MLCC(1206-2225,100V-10KV,應用電源/逆變器)。(來源:報告_群益_信昌電6173_20260922,2026-09-22)
月營收(近 24 個月)
下次公布12/7(一)–12/10(四) 11月營收 預估:可能 12/7–12/10 公布(近 7 次有 7 次落在此區間;最常見:每月第 5 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 5.63 | — | +63.5% | 本站推算† |
| 2026-12 | 5.33 | — | +69.9% | 本站推算† |
| 2026-11 | 5.42 | — | +70.8% | 本站推算† |
| 2026-10 | 5.38 | +2.2% | +71.5% | |
| 2026-09 | 5.27 | -4.5% | +54.8% | |
| 2026-08 | 5.52 | +2.7% | +54.3% | |
| 2026-07 | 5.37 | +6.6% | +47.9% | |
| 2026-06 | 5.04 | +9.9% | +29.1% | |
| 2026-05 | 4.58 | +9.4% | +25.6% | |
| 2026-04 | 4.19 | +13.0% | +20.4% | |
| 2026-03 | 3.71 | +22.3% | +12.7% | |
| 2026-02 | 3.03 | -11.9% | -2.4% | |
| 2026-01 | 3.44 | +9.8% | +14.2% | |
| 2025-12 | 3.14 | -1.1% | +5.6% | |
| 2025-11 | 3.17 | +1.0% | +4.5% | |
| 2025-10 | 3.14 | -7.7% | +3.7% | |
| 2025-09 | 3.40 | -4.8% | +6.5% | |
| 2025-08 | 3.58 | -1.6% | +8.9% | |
| 2025-07 | 3.63 | -6.9% | +11.2% | |
| 2025-06 | 3.90 | +7.0% | +21.9% | |
| 2025-05 | 3.65 | +4.8% | +11.0% | |
| 2025-04 | 3.48 | +5.8% | +9.2% | |
| 2025-03 | 3.29 | +5.9% | +6.6% | |
| 2025-02 | 3.11 | +3.1% | +25.3% | |
| 2025-01 | 3.02 | +1.5% | -3.9% | |
| 2024-12 | 2.97 | -2.1% | +13.5% | |
| 2024-11 | 3.03 | +0.2% | +3.4% |
2026 年已公布累計 45.5 億元;全年推算 56.3 億元(YoY +38.9%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 季度 | EPS (元) | 營收 | 毛利率 | 備註 |
|---|---|---|---|---|
| 2026Q1 | 1.19 | 10.18 億元 | 28.35%(QoQ +1.6ppts、YoY +6.1ppts,產品組合優化非漲價) | AI 訂單導入+高階佔比提升+工控回溫+費用控管。來源 報告_CTBC_信昌電6173_20260522 |
| 2026Q2 | 1.79 | 13.76 億元(QoQ +35.7%、YoY +25.2%) | 28.84%(QoQ +0.49ppt、YoY +5.24ppt) | 營益率 20.5%(估);淨利率 22.3%(QoQ +2.1pp,2Q25 為 3.6%,因去年業外受匯損拖累、今年匯率轉有利)。來源 報告_CTBC_信昌電6173_20260911/活動_信昌電6173_法說memo_20260910 |
| 2026H1 | 2.98 | 23.9 億元(YoY +16%) | 28.6%(1H25 為 23%,YoY +5.6pp) | 營業利益 5.13 億元(YoY 近 +60%);EPS YoY +217%(1H25 為 0.94 元)。來源 活動_信昌電6173_法說memo_20260910 |
2Q26 稅前淨利兩來源數字不一致
CTBC(2026-09-11)報告內文明載 2Q26「稅前淨利約 3.18 億元,季增 49%、年增約 598%」;使用者法說 memo(2026-09-10)則載「稅前淨利 3.84 億元 (QoQ +49%)」——兩者 QoQ 增幅同為 49%,但絕對金額相差約 0.66 億元。交叉檢查:memo 另揭露稅後淨利 3.06 億元、淨利率 22.3%(13.76 億 × 22.3% ≈ 3.07 億,內部一致),且以 1H26 EPS 2.98 元減 2Q26 EPS 1.79 元回推 1Q26 EPS 為 1.19 元,恰與既有頁面 1Q26 EPS 1.19 元(報告_CTBC_信昌電6173_20260522 記錄)完全吻合,內部一致性較高;CTBC 3.18 億元未見同等交叉驗算路徑,不排除為報告內數字誤植(如與 3.84 位數換位)。兩數並列保留,不強行收斂,待下一份財報或公告確認。
產品占比:1Q26=MLCC 64%、Powder 15%、Chip-resistor 17%、Inductor 2%、其他 2%;1H26=MLCC 約 68%(大尺寸電容為主力),電阻次之(CTBC 2026-09-11/使用者 memo 2026-09-10 一致)。 應用占比:1Q26=工業 52%、網通 25%、車用 14%、特殊 5%、消費 4%;7M26(最新)=工業 53%、網通 25%、車用 13%、消費 5%、特殊 5%(工業占比較四年前的約四成明顯提升)。工業占比自四年前約 40% 升至 53%,CTBC 報告原文表列「工業 5%」與其後續敘述「目前已提升至約 53%」互相矛盾,且使用者 memo 明確列示工業 53%,判斷 CTBC 表列「5%」為報告內數字誤植/擷取缺漏,本頁採 53%。(來源:報告_CTBC_信昌電6173_20260911/活動_信昌電6173_法說memo_20260910)
EPS 預估
| 年度 | 群益投顧 EPS(報告日:2026-09-22) | 備註 |
|---|---|---|
| 2026F | 6.96 | 以股本 17.12 億元計算 |
| 2027F | 12.93 | |
| 2028F | 20.15 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 群益投顧(2026-09-22) | 新世代 AI 伺服器 800V HVDC 架構 → 高階 MLCC 量價齊升 → 逐年財測 | 新世代 VR(Vera Rubin/Rubin Ultra)較 GB300 世代 MLCC 總產值增長 150% 以上;Mega Cap 單價為一般產品 6~8 倍以上;2026 年全年漲幅約 30%(上半年已漲 10~15%);楊梅二廠、六甲新廠預計 2Q27 完工、下半年放量 | 2026/2027/2028F 營收 57.69/94.72/130.64 億元(YoY +42.2%/+64.2%/+37.9%);EPS 6.96/12.93/20.15;毛利率 29.94%/35.20%/39.43% |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 群益投顧 | 2026-09-22 | Buy | NT$403(3 個月/12 個月目標價相同) | 以 2H27~1H28 稅後減資後稀釋 EPS 為計算基礎,給予 24x PER | 報告_群益_信昌電6173_20260922 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 信昌電官網稱其可自行製造介電陶瓷粉末,並垂直整合特殊電容、電阻、電感 | fact | PDC 官網 | 2026-05-24 查詢 | 高 |
| 報導稱 AI 與 800V HVDC 推升大尺寸 / 高功率 MLCC 需求,信昌電看好高階比重 | media_report | 東森財經 | 2026-05-23 | 中 |
| 架構圖將信昌電放在大功率 MLCC、HVDC 升級與台灣唯一自製介電瓷粉的 MLCC 廠 | observation | memo_台股被動元件架構圖觀察_20260524 | 2026-05-24 | 中 |
成長動能/催化劑
Mega CAP MLCC / HVDC 高壓大容值
- 定錨 2026 年中講座(2026-06-12)指出,信昌電(PDC)的 Mega CAP MLCC(1206 尺寸以上,堆疊製程)在 HVDC 800V 配電段高壓穩壓電路中有應用機會。
- HVDC power rack($56 萬 / 套)需要耐高壓大容值 MLCC,這恰是信昌電利基所在;傳統 AI 主板 MLCC 以日韓廠為主,但 HVDC 高壓段台廠仍有切入空間。
- 需求結構轉變(AI 改寫 MLCC 市場,中信座談,2026-05-22):傳統 NB 中 1206 以上大尺寸 MLCC 占比僅 2~3%;AI Server 已超過 10%,且 ASP 是小尺寸的 10 倍;高階規格供應商極少 → 結構性供給緊張。核心驅動是 SiC/GaN 第三代半導體普及 → 800V HVDC 架構興起,高電壓系統無法用小尺寸 MLCC,必須導入高壓大尺寸元件(信昌電最擅長市場);聚焦 PSU、Power Shelf、BBU、HVDC Power 等高壓高功率市場(非 Compute/Switch Tray 的小尺寸市場)。GB200 單櫃用約 3,000~4,000 顆大尺寸 MLCC(PSU 1206 以上約 1,400~1,800 顆、BBU 約 720~960 顆);下一代 Rubin + 800V HVDC 功率升至 400KW 級,單櫃大尺寸 MLCC 用量可能超過 1 萬顆。MLCC 正逐步取代部分鋁電解電容、鉭電容與薄膜電容(體積小、耐熱、壽命長、高頻特性佳)。(來源:報告_CTBC_信昌電6173_20260522)
新世代 VR 出貨與 GPU 世代 MLCC 規格演進(群益投顧,2026-09-22)
隨著 AI 伺服器自 GB300 世代向 Vera Rubin 與 Rubin Ultra 等新一代高壓(800V HVDC)與高功率架構演進,系統對高階 MLCC 需求呈現爆發性成長,預估 MLCC 總產值 VR200 較 GB300 增長 150% 以上;具備防板彎與高耐壓特性的 Mega Cap(單價為一般產品 6~8 倍以上)以及高穩定度的 NP0 產品出貨將顯著放量,毛利率顯著高於平均水準。
| 時間與 GPU 世代 | 功耗 (W) | 高階 MLCC 用料規格 | 單機使用數量 (pcs) |
|---|---|---|---|
| 2020 (A100) | 1600-2200W | ≥1206 NPO 10nF 630V | 800 ~ 1000 |
| 2022 (H100) | 3000-3200W | ≥1210 NPO 22nF 1000V | 1800 ~ 2000 |
| 2026 (GB300) | 5500-18000W | ≥1210 NPO 33nF 1000V | 3000 ~ 5000 |
| 2027 (Rubin Ultra) | >30KW(800V HVDC) | ≥1210 NPO 47nF 630V/33nF 1250V | >3000 ~ 5000 |
信昌電目前高階 MLCC 產能呈現滿載,公司表示 2H26 有望再度調漲售價,2026 年全年漲幅將達 30%(上半年已漲 10~15%)。展望 2027 年,隨新一代高壓高功率架構及下一世代 Feynman 演進,高階大尺寸被動元件需求持續爆發,公司規劃中的楊梅二廠與六甲新廠均預計於 2027 年第二季完工、下半年逐步放量;研究部預估供不應求狀況有望延續至 2028 年。(來源:報告_群益_信昌電6173_20260922,2026-09-22)
日電貿 channel check(2026-07-08)
- 通路商確認電源端高壓 MLCC「真的缺」:信昌電與禾伸堂為業界主力,大陸風華高科能力相當、也吃緊;村田三星有做但量小,未來 80-90% 不會回來做(主板料更賺)。
- 台灣客戶有選擇不會用大陸料,但大陸廠商會來買信昌、禾伸堂的東西——大陸用台灣料比例長期遠大於反向。
- 日電貿近年新增代理信昌電(客戶產線外移越南 / 泰國 / 墨西哥後,代理商跨境交貨有優勢)。
- 來源 活動_日電貿3090_call_memo_20260708,fact(通路第一手),信心:高。
AI Power/Mega Cap 放量與漲價效益(CTBC、使用者法說 memo,2026-09-10/11)
- AI Power 營收占比軌跡:由 2024 年約 2-3% 升至 2025 年 6%、2Q26 達 9.2%,2H26 預估拉升至 15-17%(Mega Cap 2H26 起大幅放量所致)、4Q26 約 16%,2027 年隨全年持續拉貨續增。機器人應用(諧波減速器、無刷馬達控制板用大尺寸高壓 MLCC)占比自 2024 年 1-1.2% 升至 2025 年近 3%,公司預期大規模需求於 2027-2028 年發酵,短期仍以 AI 為主要動能。
- Mega Cap 經濟性:以堆疊方式將多顆電容組成一顆,單價為一般產品 6-8 倍(一說 7-9 倍);不需擴產、僅增加堆疊加工即可放大 6-7 倍產值,是 2H26 營收與毛利的主要槓桿。需求自過去每年 220-300 萬顆跳升至每月 500-600 萬顆。GB300 整機約 390-400 萬美元、Vera Rubin 約 780 萬美元,MLCC 佔 BOM 比重近零,單顆電容燒毀損失遠大於用料價差,客戶因而接受高單價特殊品。
- NP0:用於 AI Server PSU 及綠能 AC/DC 轉換,目前供不應求,優先排產下約占月產能 10%,其餘客戶交期因此拉長至約 30 週。NP0 轉換效率達 95.8%,毛利率優於一般產品,與台灣同業相當;Mega Cap 因工藝較繁複,毛利率優於 NP0。
- 漲價:2026 年全年平均漲幅約 30%(1H26 僅 +10-20%,多由代理商主動要求),大尺寸特殊規格幾乎全面調漲;供不應求下部分客戶主動加價搶料,並陸續簽訂 1 年期 LTA 鎖定產能。公司對核心 AI 客戶不會大幅漲價,主要透過放量帶動獲利;設計導入(design-in)階段毛利率較高,不會在客戶啟動初期漲價。
- 需求節奏:拉貨動能自 3Q26 起升溫,4Q26 需求強勁,涵蓋 GB300 及 CSP 專案;依 Meta、Google 等專案設計,公司於設計導入後即成為主要供應商。在手訂單能見度約 12 個月。
- 客戶結構:全球約 90% AI Server PSU 集中於台灣,公司客戶基礎涵蓋台達、光寶等台灣電源大廠(新增 2308_台達電(市)、2301_光寶科(市) 至相關公司)。
- 競爭格局:大尺寸特殊 MLCC 供應商少,台灣目前主要由信昌電與「H 公司」兩家供應;國外同業為 Knowles、AVX、KEMET、TDK。日系廠商退出高壓大尺寸 X7/X8 市場,主因消費性與低壓小尺寸產能吃緊(非技術因素),部分轉做等級較高的 X7S;日系在台服務、交貨速度較慢,台灣電源廠多以信昌電為主。台系廠商一般不採用陸系高階 MLCC,陸系目前也未供應此區塊。
- 缺貨持續性:JPM(2026-05)報告指出,2018 年缺貨是各尺寸一般品全面缺貨,本次 AI 需求則集中於大尺寸、高壓、高階特殊 MLCC,因供應商少、技術及認證門檻高、新增產能需要時間,缺貨缺口有望延續約 3 年;陸系產能若加入可望緩解外溢效應,但大尺寸客戶集中台灣且重視品質,短期新增供給仍有限。
- 毛利率展望:公司整體毛利率目前不到 30%,總經理提及將可望超過 30%;新廠折舊預計自 2H27(量產後)開始提列,反映在製造成本;營業費用率盡量控制在目前約 7% 水準。
風險與注意事項
- 高壓 / 大尺寸 MLCC 不等於日韓頂層超微高容 MLCC,需分清產品層級。
- 新廠、AI 營收與客戶認證需用法說或公告追蹤。
- 公司對核心 AI 客戶刻意不大幅漲價、以放量帶動獲利,若客戶議價力上升可能限制毛利率上行速度。
- 2Q26 稅前淨利數字 CTBC(3.18 億元)與使用者 memo(3.84 億元)不一致,見「EPS 記錄」警示,待財報或公告核對。
- 陸系被動元件廠商產能若加入大尺寸高壓 MLCC 供應,可能提前緩解缺貨(JPM 觀點),惟目前大尺寸客戶集中台灣且重視品質,短期新增供給有限。
公司行事曆
- 11/06週五營收10月營收公布MOPS 公布於 11/6 16:00–16:58 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7–12/10)可能 12/7–12/10 公布(近 7 次有 7 次落在此區間;最常見:每月第 5 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-06-12 | HVDC 高壓大容值 MLCC 場景確認 | 催化劑 | ⭐⭐ | 定錨 2026 年中講座 |
| 2026-07 | 減資:資本額 17.2 → 16.09 億元 | 股本 | ⭐ | 中信座談 2026-05-22 |
| 2026 | 高階 MLCC 交期 8→16 週、稼動 80~90% | 供需 | ⭐⭐⭐ | 結構性緊缺;不排除漲價 |
| 2026-08-28 | 公告現金減資 6%,每股退還現金 0.6 元 | 股本 | ⭐⭐ | 減資金額約 1.03 億元,銷除股份 1,027.2 萬股(每千股減約 60 股);舊股 10/7~10/16 暫停交易,新股 10/19 換發上櫃;群益 2026-09-22 |
| 2026H2 | 2026 年全年平均漲幅約 30%(1H26 僅 +10-20%)落地 | 定價 | ⭐⭐⭐ | 大尺寸特殊規格幾乎全面調漲;CTBC/使用者 memo 2026-09-10/11 |
| 2026H2 | Mega Cap 大幅放量,AI Power 占比由 9.2% 拉升至 15-17% | 放量 | ⭐⭐⭐ | 免擴產、僅增堆疊加工即可放大產值;CTBC/使用者 memo 2026-09-10/11 |
| 3Q26 起 | GB300、Vera Rubin、CSP 專案拉貨升溫,4Q26 強勁 | 放量 | ⭐⭐⭐ | 在手訂單能見度約 12 個月;使用者 memo 2026-09-10 |
| 2027 起 | 機器人(工業/搬運型)訂單放量 | 放量 | ⭐⭐ | 已導入中國與歐美設計案;大規模需求預計 2027-2028 年發酵 |
| 2027-07 | 楊梅二廠、六甲高階粉末新廠投產 | 擴產 | ⭐⭐⭐ | 楊梅二廠:高壓低損耗、高溫穩定型 MLCC+AI Server 相關;六甲廠:高階粉材/LTCC/微波/高頻粉末,粒徑目標 200nm;CTBC 2026-09-11 摘要與使用者 memo 皆指向 7 月投產,惟 CTBC 內文另處對六甲廠寫「2027 年下半年量產」 |
| 2027 | 整體產能較 2026 年近乎倍增;NP0 產能 +60-70%、粉末產能 +50% | 擴產 | ⭐⭐⭐ | 楊梅一廠 2026 年已較 2025 年 +30% 以上;二廠今年 capex 約 15 億元、粉末廠去年約 12 億元 |
| 明後年 | 產能雙位數成長;每年 capex 15 億+ | 擴產 | ⭐⭐⭐ | 中信座談 2026-05-22 |
供應鏈位置
- 所屬供應鏈:供應鏈_AI伺服器被動元件
- 相關技術:技術_AI伺服器被動元件、技術_MLCC、技術_鋁電解電容
- HVDC 角色:定錨 2026 年中講座指出,Mega CAP MLCC(1206 尺寸以上,堆疊製程)可對應 HVDC 800V 配電段高壓穩壓電路。
- 應用位置:HVDC power rack($56 萬 / 套)需要耐高壓大容值 MLCC,台廠在 HVDC 高壓段仍有切入空間。
- 客戶集中度:全球約 90% AI Server PSU 集中於台灣,台達、光寶為主要電源大廠客戶(CTBC/使用者 memo 2026-09-10/11);大尺寸供電端 MLCC 用於 PSU/Power Rack,小尺寸運算端非公司市場。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2492_華新科(市) | 集團 | 華新科體系;2005 年華新集團策略聯盟 |
| 2478_大毅(市) | 同業競爭 | 中信座談列名主要競爭者 |
| 3026_禾伸堂(市) | 同業競爭 | 高壓/大尺寸 MLCC 同業;中信座談列名 |
| Kyocera / Vishay / TDK / Murata | 同業競爭 | 國際被動元件大廠;日系與「H 公司」有擴產動作但產業仍供需緊俏 |
| 風華高科(大陸) | 同業競爭 | 日電貿 2026-07-08:能力對標信昌電 / 禾伸堂,電源高壓 MLCC 也吃緊 |
| 3090_日電貿(市) | 代理通路 | 近年新增代理線,服務越南 / 泰國 / 墨西哥跨境交貨 |
| 2308_台達電(市) | 客戶 | 全球 AI Power/AI Server 電力市場主要電源廠,與光寶合計約占全球 90%(CTBC/使用者 memo 2026-09-10/11) |
| 2301_光寶科(市) | 客戶 | 同上,台灣電源大廠客戶基礎 |
來源
- PDC 官網
- 東森財經:信昌電 AI MLCC 報導
- memo_台股被動元件架構圖觀察_20260524
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;Mega CAP / HVDC 高壓 MLCC
- 報告_CTBC_信昌電6173_20260522 — 中信投顧座談摘要,2026-05-22;高壓 MLCC 結構性緊缺、Stacked MLCC/NP0 定價、GB200/Rubin 用量、六甲廠
- 活動_日電貿3090_call_memo_20260708 — 日電貿 call memo,2026-07-08;電源高壓 MLCC 真缺、代理關係
- 報告_CTBC_信昌電6173_20260911 — 中國信託投顧(鄭子凡),2026-09-11;法說/座談摘要,2Q26 財務、AI Power 占比、Mega Cap/NP0、漲價 30%、楊梅二廠/六甲粉末廠 2027 投產
- 活動_信昌電6173_法說memo_20260910 — 使用者 Notion 筆記(珩石資本,作者 Charles),2026-09-10;同場法說之公司自行整理紀錄,含完整 Q&A;與 CTBC 報告交叉比對,2Q26 稅前淨利數字不一致處見「EPS 記錄」警示
- 報告_群益_信昌電6173_20260922 — 群益投顧,2026-09-22;個股報告,Buy,TP NT$403(24x 2H27~1H28 稅後減資後稀釋 EPS);新世代 VR 出貨帶動 GPU 世代 MLCC 規格演進表;現金減資 6% 時程(10/7~10/16 暫停交易、10/19 上櫃);2026-2028F 財測