基本資料
創意電子(GUC)是台灣 ASIC 設計服務與 IP 供應商,承接雲端、AI、CPU 與安全晶片等客製化 IC 專案。其 AI ASIC 供應鏈位置與 2330_台積電(市) 先進製程高度連動,客戶組合涵蓋 Google、Microsoft、Meta、Alibaba T-head、Tesla 與 Amazon Lab126。
- 廠房與資金(內資電訪 memo,2026-10-29):公司向采鈺租借廠房放 SERVER,原租一年,因去年重大專案尚未告一段落而多租半年,之後搬往圖靈中心;因 ECB 送件中,3Q26 財報電訪時不給 4Q26 財測。
核心技術/競爭優勢
- ASIC 設計服務 + IP 雙引擎:可提供客製晶片設計服務,也能以 IP only 方式參與先進 CPU 專案。
- CSP 專案分散:Google Axion、Microsoft Maia / Cobalt、Meta MTIA v4 / v5 都是中期成長來源。MS(2026-11-02):Axion CPU 需求在 2027/2028 再有上修空間,供應鏈查核 Axion3 已 wafer-in、2027 年中 wafer-out,回應「時程遞延」疑慮;Microsoft Cobalt CPU 同現需求上行(Cobalt 200 2027 年 >1mn 顆、Cobalt 300 2028 年量產,可能採台積電 2nm 且為雙運算 die);Meta MTIA 600(Rivos 團隊主導)研判由創意取得,目標 1H27 tape-out、CoWoS 最快 2028 年;3Q26 另有新美系 AI 客戶(5nm+SoW)與最大 CPU 客戶拉貨(占 3Q26 營收 50–55%)。元大(2026-11-02):AI 擴及推論/代理型應用帶動 CPU 需求,CSP 由 turnkey 轉向 COT 分工,CPU 客戶涵蓋至少 2–3 家、2026 年 CSP N3 CPU 占營收 >5 成;2H27 美系車用 AI 專案、MSFT Maia 與其他 inference 專案為潛在動能,Google TPU、Meta 等效益落在 2029 年。來源:報告_MS_創意3443_20261102、memo_元大投顧_創意3443AgenticAICOT趨勢_20261102。
- 廣發電子通信月度會議(2026-10-15,珩石筆記轉述):創意 9 月營收 MoM +22.4%、YoY +97.8%,主要受 Google Axion 2 CPU 需求帶動;與北美四大 CSP 合作及高效能汽車晶片專案預期強化 2027 年布局;廣發稱 V10 Icefish 為聯發科搭配創意的 3D 堆疊方案、採台積電 A14(市場傳聞層級,待確認)。來源:活動_廣發電子通信月度總結_珩石筆記_王騏杰_20261016。
- 高盛管理層通話(Not Covered,2026-10-31):獲利關鍵在 NRE 轉量產,最大客戶 CPU 已量產使 turnkey 成主要成長動能(3Q26 turnkey 營收 QoQ +44%、占營收約 90%),毛利率仍守 20%+,因 NRE 里程碑認列毛利較高(NRE 按里程碑認列、各季毛利率隨專案階段波動);公司依晶圓與記憶體成本上漲調整報價,認為記憶體衝擊對客戶專案可控;競爭差異化為台積電核心夥伴地位與自有 3D 堆疊 IP;雲端與所有主要美系 CSP 合作 CPU/GPU 專案並供應 BMC 等伺服器案、持續爭取 AI 加速器;車用與美、中客戶處於 NRE 階段,其中兩案已規劃量產;產品 68% 為 7nm 以下。
- 先進封裝升級機會:Meta MTIA v4 導入 CoWoS,MTIA v5 走向 SoW,是創意電子下一個成長引擎。
- UCIe-A chiplet 互連設計能力(ECTC 2026 發表):與台積電合作在 8 層 CoWoS-R RDL(平台近期上限)整合 64-bit UCIe-A 介面(TSMC N3 test chip、45µm bump pitch),32 GT/s 實測眼寬 0.77UI、模擬 36 GT/s 0.74UI;採 STCO 流程(GSG 交錯傳輸線控串擾/skew + C4 側 IPD 去耦)。證明創意在高速 die-to-die 整合的設計服務能力,對 chiplet 化 ASIC 專案是加分項。來源:報告_SemiAnalysis_ECTC2026先進封裝_20260702
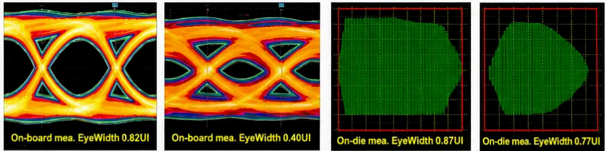
圖說:GUC UCIe-A 眼圖四張——on-board 實測 0.82UI/0.40UI、on-die 實測 0.87UI/0.77UI。來源:GUC, ECTC 2026 © SemiAnalysis
探索切入 TPU compute die 後端設計服務(MS 2026-08-10,早期訊號)
報告_MS_AI供應鏈_20260810 揭露創意電子於近期法人說明會上表示,有意為未來世代 TPU 提供 compute die 後端設計服務。目前 Google TPU 的 compute die 後端由聯發科(Base Die)與 Broadcom(Top Die)主導(見 2454_聯發科(市)),創意電子現有 Google 業務聚焦 Axion CPU 與安全晶片;本訊號屬管理層口頭表態、尚無具體專案或客戶確認,信心低,僅供觀察後續是否轉化為實質設計案。若 Google 未來將 TPU 轉為 COT 模式,此類「僅承接後端設計」角色即符合 COT 下設計服務商的典型定位,詳見 技術_COT(世芯-KY 亦被視為潛在受惠者,見 3661_世芯-KY(市))。
第二個獨立來源:2029 Icefish 可能由 MediaTek + 創意電子合作(永豐投顧論壇,程正樺,2026-09-16,低信心)
永豐投顧論壇引述講者觀點,稱 Google 2029 年規劃的 Icefish(詳見 供應鏈_GoogleTPU)可能由 MediaTek + 創意電子(GUC)合作,可能採 SoIC + EMIB-T 封裝,製程於 A14 或三星 2nm 間尚未決定。與上方 MS(2026-08-10)「創意電子表態有意承接未來世代 TPU compute die 後端設計服務」的早期訊號方向一致,但講者本人明確表示 2029 年的內容目前不確定性都還很高,「任何人說拿到都是唬爛的,因為連 Google 都還不知道」——本則列低信心,僅供觀察,不視為確定分工。完整版本衝突比對見 供應鏈_GoogleTPU。
- IP 與先進封裝能力展示(OCP 2026,GUC CTO Igor Elkanovich,2026-10-15,公司自述)(報告_OCP2026_創意_AI運算記憶體連接擴展_20261015):
- GLink(自有 D2D):2.5D 的 GLink-LL 速率 4–8 Gbps、0.05–0.10 pJ/bit、延遲 1–3ns、不需 CRC 與重送、BER <1E-30,對照 UCIe-S/UCIe-A 的 1.25/0.75 pJ/bit;3D 的 GLink-3D 1.0(N6/N5、9 Tbps/mm²、0.2 pJ/bit)、2.0(N2P、50 Tbps/mm²、0.03 pJ/bit)、2.1(N3P/N5、40 Tbps/mm²)皆稱 silicon proven 且已用於客戶 AI ASIC(客戶未點名);3.0(N2P、80 Tbps/mm²)執行中。主張 UCIe 多數場景不必遵循,比較見 技術_UCIe。簡報內另有 N2P 為設計挑戰的敘述,與「2.0 silicon proven」時序難以驗證。
- HBM:HBM4E 16 Gbps PHY/controller 稱 2026「已就緒」(支援 SoIC-X 底層 die face-up);HBM5 目標 24–32 Gbps、2029 量產、PHY 面積 14→8 mm²(-40%),32 Gbps 約 90W,與 Marvell 預測(最高 28 Gbps、2028 熱問題)並列,見 技術_HBM。
- DRAM on Compute:32 對 24 TB/s、30 對 200ns、0.5 對 2.5 pJ/bit,成本與成熟度仍偏 HBM,見 技術_DRAM-on-Logic。
- IVR:台積電 16nm 示範,1.8V 轉 0.5–1.0V、效率 85%/75%、3 W/mm²,將整合進 CoWoS-L 中介層,見 技術_IVR整合式電壓調節器。
- SoW:>40x reticle、64 顆 HBM4E、TDP 20kW/峰值 30kW,見 技術_SoW。
- CPO:TSMC COUPE(Scale Out 200G/PAM4、Scale Up 為 OCI-gen2 4λ×100G NRZ),GUC 負責測試流程四次 insertion;p10 GPU 托盤照片標示 Ayar Labs 與 wiwynn,為展示件,非訂單。確認既有的 COUPE 2026 年底 tape-out(UBS)與緯穎/Ayar Labs 共同展示。
產品與應用
| 客戶 | 晶片 / 平台 | 製程 | 重要性 / 備註 |
|---|---|---|---|
| Axion1 / Axion2 / Axion3 CPU | 5nm / 3nm | Axion 量超預期,來源估約 US$250mn 貢獻;MS(2026-11-02):Axion2 2026E 約 1.5mn 顆、2027E 4mn 顆+Axion3 0.5mn 顆(Axion3 ASP ~US$1,400,3nm 運算 die 由 1 顆增為 2 顆)、2028E Axion3 3mn 顆;Citi(2026-09-20)美國行銷回饋確認 Google CPU 業務在創意呈顯著成長,屬完全 COT 模式(Google 主導設計,創意僅承接後端服務) | |
| Security Chip | — | 安全晶片設計服務 | |
| Microsoft | Maia 100 / Maia 200 | 5nm / 3nm | AI 加速器產品線;Maia 200 持續出貨延伸至 2027E,Maia 300 已轉單至其他供應商(UBS,2026-09-22) |
| Microsoft | Maia 400 | — | 仍在競標階段,創意相對同業維持有競爭力位置(UBS,2026-09-22) |
| Microsoft | Cobalt 100 / 200 / 300 | 5nm / 3nm / Cobalt 300 可能 2nm | 雲端 CPU;MS(2026-11-02):Cobalt 200 2027E >1mn 顆(ASP ~US$700)、Cobalt 300 2028 年量產(研判雙運算 die,ASP ~US$1,800、約 500k 顆,皆為分析師假設) |
| Meta | MTIA v4 | CoWoS | 下一成長引擎,先進封裝導入 |
| Meta | MTIA v5 | SoW | 下一成長引擎,封裝架構升級 |
| Meta | 2nm ASIC 專案 | 2nm | Q2'26 取得(turnkey),預計 2028 年中起放量;2028 年前不預期顯著營收貢獻(UBS,2026-09-22) |
| Meta | MTIA 300/400/400+/450/500 | N3E/N3/N2 | 廣發香港(2026-08-24)列 Meta ASIC design service 皆由 Broadcom 主導;對創意是 CoWoS/SoW 與 IP/實體設計能力的可比參考,非已確認客戶案 |
| Alibaba T-head | Generation 1 | — | 客製 ASIC 專案 |
| Tesla | D2 / Dojo | 5nm | Dojo 下一代晶片 |
| Tesla | AI5 (HW 5.0) | 3nm | FSD 自駕晶片後端設計服務 |
| Tesla | AI6 (HW 6.0) | 2nm | FSD 自駕晶片後端設計服務;MS(2026-07-31)稱下一代美系車用客戶 AI 晶片設計案已確認(研判即 AI6),惟與 JPM 6/16 三星說法相反,詳見下方 [!warning] |
| Horizon Robotics | Journey 6P | 7nm | 自駕 AI 晶片(560 TOPS),車規 ASIC 設計服務 |
| Horizon Robotics | Starry 6P | 5nm | 艙駕融合整車智能晶片(650 TOPS),2026 發布 |
| Amazon Lab126 | Echo | 5nm | 消費裝置處理器 |
| 美系 AI 設計公司(未具名) | AI 加速器(SoW) | 5nm | 3Q26 新增貢獻、採台積電 SoW;MS(2026-11-02)估 2026E/27E/28E 約 US$100/480/1,000mn |
圖片 / 架構圖
flowchart LR
  Google[Google Axion / Security Chip] --> GUC[3443 創意電子\nASIC 設計服務 + IP]
  Microsoft[Microsoft Maia / Cobalt] --> GUC
  Meta[Meta MTIA v4 CoWoS / v5 SoW] --> GUC
  Tesla[Tesla D2 / Dojo / AI5 / AI6] --> GUC
  Horizon[Horizon Robotics] --> GUC
  Alibaba[Alibaba T-head Gen1] --> GUC
  Amazon[Amazon Echo] --> GUC
  GUC --> TSMC["[[2330_台積電(市)|2330 台積電]]<br/>先進製程 / 先進封裝"]
  GUC --> Chain[[供應鏈_AI_ASIC設計分工]]
圖說:創意電子在 AI ASIC 供應鏈中承接多家 CSP 與平台客戶,Meta MTIA 與 Microsoft Maia 是後續觀察重點。

圖說:Computex 實體展示照片,左側為 wiwynn 品牌展板,標示 GUC(晶片)、AyarLabs TeraPHY 光引擎(Optical Engine)與 SuperNova 外部光源(External Light Source)、SENKO 光纖連接器;右側為機櫃/機板實拍,可見 GUC 與 AyarLabs、wiwynn 標誌及多條黃色光纖線纜,畫面中未出現 Lightmatter 品牌或字樣。創意(GUC)於 Computex 與 AyarLabs、6669_緯穎(市)(Wiwynn) 共同展示 hyperscale AI workload 機櫃 CPO 方案,對應 MS 2026-06-24 報告的 CPO 長線題材。來源:Morgan Stanley/Wiwynn。
中信投顧 ASIC 產業簡報(2026-10-21):Tesla AI5/AI6 與 Google CPU 時程
報告_CTBC_ASIC產業近況_20261021(公司口徑轉述):Tesla AI5 tape-out 按進度,實際量產數尚難預估,AI6 已確定由創意拿下、NRE 按進度推進;AI5 除電動車外也用於 Optimus 機器人,放量視 Tesla 產線改建速度,量產營收貢獻預估 2027 年。Google Axion2 CPU 出貨仍有上修空間(台積電產能較半年前樂觀、TPU 需求強勁);創意已拿下 Google CPU 下一代案件,量產時間預估 2026 年底或 2027 年初。3Q26 營收 187.5 億元(QoQ +19.5%,優於中信預期 156.9 億及公司指引季增 low-teens)。競爭優勢:台積電持股約 35%,優先取得先進製程與 CoWoS 支援。 ⚠️ 時點差異:Google 下代 CPU 量產時間,華南投顧(2026-09-18)為 2H27、本簡報為 2026 年底/2027 年初;AI6 歸屬,JPM(2026-06-16)稱可能回到 Samsung、本簡報稱已拿下,與下方既有並列警示同屬口徑分歧。MS(2026-11-02)供應鏈查核另稱 Axion3 已 wafer-in、2027 年中 wafer-out(時程無遞延)。三口徑並列,待公司正式揭露。
2026-06-12 投資人會議與 2026-06-16 JPM 更新
創意電子近期成長主軸轉向 AI CPU + 車用 ASIC。公司投資人會議表示 2026 年全年營收成長有機會高於年初 guidance,下半年優於上半年;J.P. Morgan 則上修 2026/2027E 預估,認為 Google Axion CPU 需求受 agentic AI 推動,2026 年有機會達約 US$1bn 營收 run-rate,且下一代 CPU 目標 2027H2 量產。
2026-07-31 MS AlphaSignals:2H26 動能與 TSMC 晶圓分配
- Google 下一代 CPU tape-out 時程維持 2026 年底或 2027 年初,進度不變。
- 管理層對 2027 年 TSMC 晶圓支援表示樂觀,分配預計於未來兩個月內敲定。
- 2H26 出貨/營收動能可望優於 1H26;雲端營收維持約占總營收 80%,加密貨幣需求續降但由中國車用需求部分回補。
- 2027 年 CoWoS 最大新客戶身分未明,MS 研判可能與 Meta ASIC 專案或另一家歐洲 AI 新創有關(分析師推測,未經公司證實)。
- 創意亦表示其他先進封裝技術(研判即 Intel EMIB-T)無導入問題,可依客戶需求彈性支援。 來源:報告_MS_創意3443_20260731
車用 AI6 供應商歸屬:MS 最新法說解讀 vs JPM 6 月看法分歧
最新(MS,2026-07-31):GUC 管理層於 2Q26 法說確認「與下一代美系車用客戶 AI 晶片的設計案已確認」,MS 判斷即為 Tesla AI6;未提供明確時程,但管理層認為 AI6 tape-out 排程與 PPA(功耗/效能/面積)皆可望優於代工競爭者(暗指三星),對創意 AI6 份額是正面訊號。 舊看法(J.P. Morgan,2026-06-16):AI5 多數由創意參與、2027 年中量產,但 AI6 較可能回到 Samsung Foundry,AI6.5 仍在 TSMC、Samsung、Intel / TeraFab 多方評估。 兩份法人報告解讀方向相反(MS 稱設計案已確認、JPM 稱可能流向三星),均非公司正式公告的明確用語(MS 為管理層口頭確認的分析師轉述),保留並列,待正式證實或下季法說釐清。2026-06-12 投資人會議僅確認台灣隊 AI4/AI5 已 tape-out、2027H2 量產,下一代搭配方式尚未明朗。
2026-06-24 MS 升評 OW:新 CSP 專案 + CPO + 車用
Morgan Stanley(Charlie Chan)將創意電子由 Equal-weight 升評至 Overweight,目標價由 NT$4,888 上調 16% 至 NT$5,688。一個月前 MS 才因憂心 Google CPU 與 Tesla 專案份額流失而降評 EW,此次認為利空已被市場消化(降評後股價與大盤同步、分別 +3% / +5%),故升回 OW。三大上修動能:①新 US CSP 專案、②Arm CPU TAM 成長(Google Axion + Microsoft Cobalt)、③CPO 機會。
- 60k CoWoS booking 暗示新 CSP design win:AI 供應鏈追蹤顯示創意已向台積電預訂 2027 年 60k 片 CoWoS,遠超現有專案所需,研判對應新 CSP 設計案(Meta MTIA 及/或另一家 US CSP AI 加速器)。以每片 10-20 顆晶片估算,新增營收 US$500-600mn(2H27)、US$1.5-1.6bn(2028)。
- CPO 長線題材:創意整合 Lightmatter 的 Passage CPO 平台入 ASIC 設計;憑藉與台積電關係,未來可能合作 COUPE 技術或直接授權 IP/PDK 做光學設計;Computex 亦與 AyarLabs、6669_緯穎(市)(Wiwynn) 展示 CPO 方案。可望帶動更多 CSP 的 XPU / switch networking ASIC。詳見 技術_CPO。
- 中國車用 upside:Horizon Robotics(地平線)量優於預期,估 2027-28 生命週期約 2mn 顆、ASP ~US$500 → 2027 / 2028 各約 US$500mn 營收(呼應既有 Journey 6P / Starry 6P 車規案)。
變化偵測(rumor,信心低):傳 TSMC 擬售創意股權予聯發科
Digitimes(2026-06-24)報導 TSMC 可能考慮將其持有的創意電子股權出售給 2454_聯發科(市);TSMC 已否認,聯發科與創意均未評論。Citi 觀點:若成局,可組成更完整 AI ASIC 生態——聯發科提供架構/客戶關係/AI 系統整合/網通/記憶體優化,台積電提供先進製程與封裝,創意擔任 turnkey 執行(HBM 整合、chiplet 實作、實體設計、量產準備)。目前僅為傳聞且遭官方否認,列為低信心觀察。 來源 260624_3443_創意_認錯報告_ms_guc-UG、260624_2454_聯發科_citi_MTK。
2026 UBS 台灣論壇:FY26 guidance 大幅上修、ADAS 與 CPO 時程更新(UBS,2026-09-15)
創意電子出席 UBS 2026 Taiwan Summit(2026-09-14)。8 月營收 NT$5,840mn(MoM +1%、YoY +111%),QTD 達 UBSe/市場共識 3Q26 QoQ +15%/+11% 預估的 73%/75%。因台積電晶圓支援優於預期,公司已於 7 月底將 FY26 營收成長 guidance 由 YoY +36% 大幅上修至約 +100%(turnkey 成長逾 100%、NRE 成長 high teens %);2026 公司毛利率目標維持 20%+(儘管最大 CPU 客戶營收占比上升);OPEX 因新 Turing 中心與員工獎金預期成長 high teens % YoY,惟強勁營收成長仍可望帶動明顯營運槓桿。 - 頂級 CSP 的 CPU turnkey 專案仍是 2H26F 主要成長動能(該 CSP 大量自行設計使此案毛利較低),但已藉此深化客戶關係,拿下次世代 dual-die CPU 專案(content 與 ASP 更高,2026 年底起有初期營收、2027 年顯著貢獻)——與既有 MS(2026-08-24)Axion3「3nm compute die 由 1 顆增為 2 顆、ASP 較 Axion2 翻倍」的細節一致,UBS 首度以「dual-die」明確描述此設計特徵。 - 創意亦在追蹤與該頂級 CSP、及其他主要 CSP 的ASIC 加速器機會,但管理層認為 2028 年前不會有顯著 turnkey 營收。 - 中國客戶 ADAS turnkey 營收預計 2026 年底開始(時程與既有 Horizon Robotics Starry 6P「2026 發布」記錄一致,推測即同一案);美國 3nm ADAS 專案於 2H27F 起量,兩者毛利率皆高於目前 CPU 專案,惟美國客戶爬坡取決於台積電產能支援(3nm、2027H2 時程與既有 Tesla AI5「2027H2 量產」記錄相符,UBS 未具名客戶,推測為 Tesla AI5,信心中,待後續報告具名確認)。 - 另一家 CSP 的 CPU/ASIC 業務:管理層預期 2H26F 起貢獻,2027 年可能成為另一主要成長動能;創意目前為此客戶開發 Gen 3、並競標 Gen 4 專案(與既有 Microsoft Maia/Cobalt 客戶關係一致,推測即 Microsoft,惟 UBS 未具名)。 - CPO 仍屬早期,創意與夥伴計畫於 2026 年底在台積電 COUPE 平台上 tape out——較既有 2026-06-24 MS 記錄的「未來可能合作 COUPE 技術」更明確具體時程;此舉可望因創意在晶片設計的更深介入而提供長線毛利率支撐。 - 估值:重申 Buy,PT 由 NT$6,500 上修至 NT$6,700(50x 平均 2027-28E EPS,較歷史 15-62x 區間,支撐於 2025-30E 獲利 52% CAGR),較 MS(2026-08-24)NT$6,288 更高,成為本頁三家覆蓋券商中最高目標價;UBS EPS(diluted)2026E 58.01/2027E 108.09/2028E 159.66/2029E 206.05/2030E 225.08。重申 Google CPU 上行與多項車用專案放量為核心論點。
UBS 一週後再度大幅上修:Google CPU 出貨量上調、Meta 2nm ASIC 新案、TP 6,700→8,660(UBS,2026-09-22)
UBS(Jerry Su/Annie Chen)於 9/15 Taiwan Summit flash note 一週後發布正式更新報告,較上次更新大幅上修: - Google CPU 出貨量上調:2026E Axion 出貨 1.3mn 顆(原估略低)、2027E 大增至約 4mn 顆,帶動因素為 TPU 出貨量 2027E YoY +117%、CPU-to-TPU 配比上升、台積電晶圓分配優於預期;2027E Google CPU 貢獻總營收 67%。 - 營收成長大幅上修:2026E 營收成長由原估 +90% YoY 上修至 +94% YoY(NT$66,254mn);2027E 由原估 +84% YoY 大幅上修至 +146% YoY(NT$162,918mn,前估 NT$119,701mn)。OPM 2026E 13.2% → 2028E 13.9%。 - Microsoft Maia:Maia 300 專案已轉單至其他供應商(流失);Maia 200 出貨延伸至 2027E、下一代 Maia 400 仍在競標階段,創意維持相對同業有競爭力的位置。 - Meta 新增 2nm ASIC 專案:Q2'26 取得 turnkey 訂單,預計 2028 年中起放量;連同既有 CPU/ASIC 專案執行力,創意與頂級 CSP 洽談加速器機會空間擴大,但管理層口徑仍是 2028 年前無顯著營收貢獻。 - 車用貢獻量化:預估車用營收占比 2026E/2027E/2028E 分別為 2%/13%/18%,成長動能為中國 EV 客戶(2026 年底起)與美系 EV 大廠(2027H2 起,取決於台積電產能支援);車用專案毛利率高於現行 Google CPU 專案。 - EPS/TP 上修:2026/27/28E EPS 上修 0.4%/29%/22% 至 58.23/139.12/194.34(前 58.01/108.09/159.66);PT 由 NT$6,700 大幅上修至 NT$8,660(+29%),評價倍數由 50x 上調至 52x 平均 2027-28E EPS(歷史區間 17-84x),支撐於 2025-30E EPS CAGR 56%。股價過去三個月上漲 57%(同期 TAIEX +3%),現值約 55x 2027E EPS。 - 情境分析:Upside NT$12,000(76x 2027E PE,2027/28E 銷售成長 +170%/+40%)/Base NT$8,660(52x,+146%/+34%)/Downside NT$5,000(41x 2027E PE,+121%/+26%),Upside/Downside 比 1.7:1。 來源:報告_UBS_創意電子3443_20260922
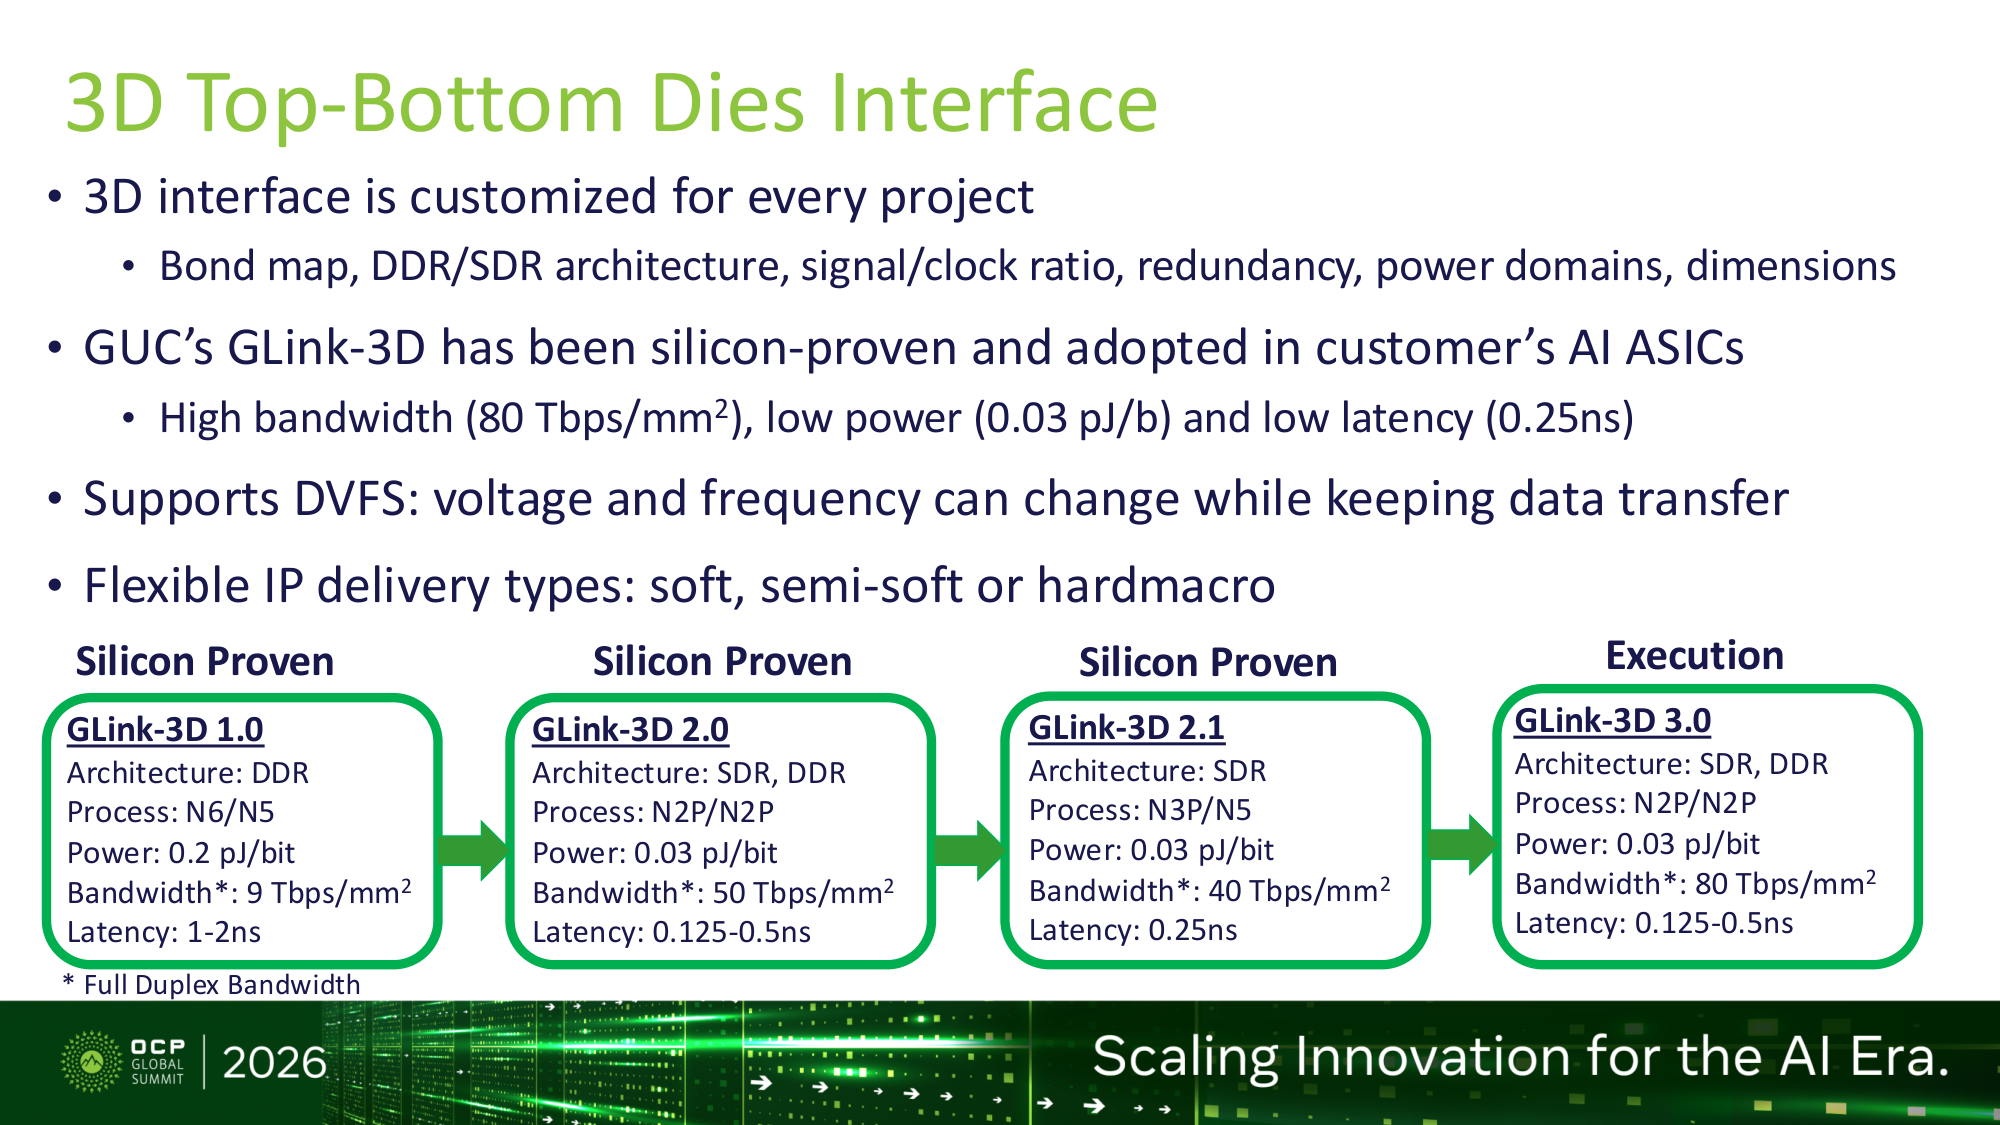
圖說(創意 OCP 2026 簡報 p5):GLink-3D 世代卡,1.0(DDR、N6/N5、0.2 pJ/bit、9 Tbps/mm²)、2.0(N2P/N2P、0.03 pJ/bit、50 Tbps/mm²)、2.1(SDR、N3P/N5、40 Tbps/mm²)皆標 Silicon Proven,3.0(N2P、80 Tbps/mm²)為執行中。
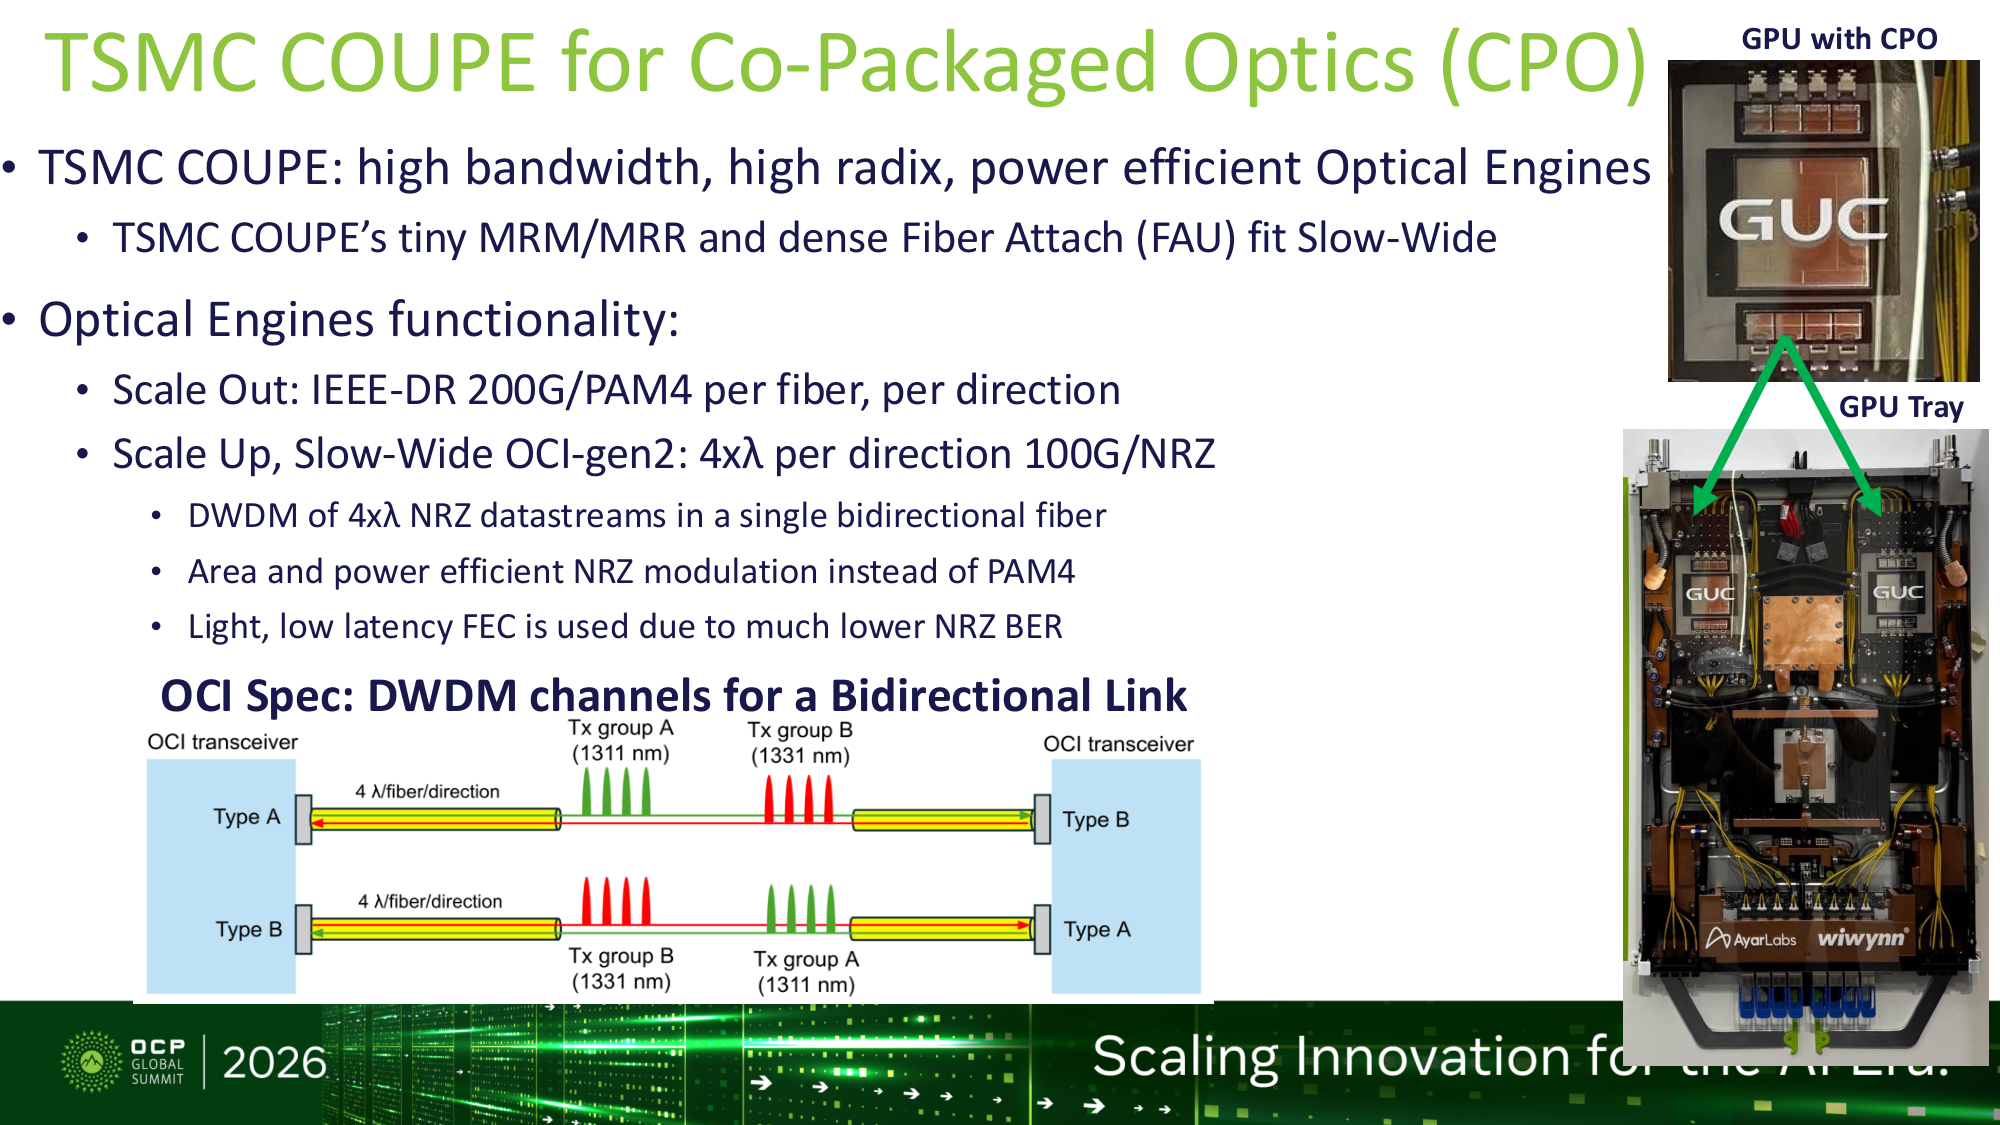
圖說(創意 OCP 2026 簡報 p10):TSMC COUPE CPO 光引擎說明與實物,Scale Out 為 IEEE-DR 200G/PAM4、Scale Up 為 OCI-gen2 4λ 100G NRZ 單纖雙向 DWDM;右側為 GPU 托盤實物照片(展示件)。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 12 次有 12 次落在此區間;最常見:每月 5 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 106.1 | — | +150.5% | 本站推算† |
| 2026-12 | 128.9 | — | +171.5% | 本站推算† |
| 2026-11 | 96.9 | — | +146.2% | 本站推算† |
| 2026-10 | 84.3 | +18.0% | +127.0% | |
| 2026-09 | 71.5 | +22.3% | +97.8% | |
| 2026-08 | 58.4 | +1.2% | +111.0% | |
| 2026-07 | 57.7 | +17.1% | +158.4% | |
| 2026-06 | 49.3 | +5.4% | +103.7% | |
| 2026-05 | 46.7 | +8.8% | +132.1% | |
| 2026-04 | 42.9 | +11.2% | +156.8% | |
| 2026-03 | 38.6 | +15.2% | +33.5% | |
| 2026-02 | 33.5 | -20.9% | +60.1% | |
| 2026-01 | 42.4 | -10.8% | +107.8% | |
| 2025-12 | 47.5 | +20.6% | +75.7% | |
| 2025-11 | 39.4 | +5.9% | +114.2% | |
| 2025-10 | 37.2 | +2.9% | +150.6% | |
| 2025-09 | 36.1 | +30.5% | +104.9% | |
| 2025-08 | 27.7 | +23.9% | +42.3% | |
| 2025-07 | 22.3 | -7.7% | -23.1% | |
| 2025-06 | 24.2 | +20.1% | -9.5% | |
| 2025-05 | 20.1 | +20.4% | -14.4% | |
| 2025-04 | 16.7 | -42.2% | -1.3% | |
| 2025-03 | 28.9 | +38.2% | +31.9% | |
| 2025-02 | 20.9 | +2.6% | +18.9% | |
| 2025-01 | 20.4 | -24.6% | +17.3% | |
| 2024-12 | 27.0 | +47.1% | +22.4% | |
| 2024-11 | 18.4 | +23.9% | -7.1% |
2026 年已公布累計 525.3 億元;全年推算 751.1 億元(YoY +120.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-10 | NT$8.4bn | +18% | +127% | 4Q26 開局強勁(Citi 2026-11-05)報告_Citi_創意3443_20261105 |
| 2026-09 | NT$7.1bn | +22% | +98% | 3Q26 收官(高盛 2026-10-31 管理層通話亦稱 9 月 MoM +22%、8 月 +1%,來自美系 CSP CPU 放量與晶圓產能陸續到位,並支撐 4Q26 與 2027 成長);turnkey 營收強於預期,大和推測為晶圓代工夥伴持續釋出額外產能、支應客戶 AI 專案強勁需求(Daiwa 2026-10-05) |
| 3Q26(季) | NT$18.8bn | +35%(QoQ) | +118% | 單季歷史新高;較大和與市場共識預估各高 19%;turnkey 營收 NT$16.7bn(占 89%),高於大和預估 22%(Daiwa 2026-10-05);MS(2026-11-02):營收 NT$18,755mn 高於 MS 預估 15,288 達 23%、共識 15,860,超預期來自最大 CPU 客戶拉貨前移(占 3Q26 營收 50–55%)與新美系 AI 客戶(5nm+SoW);元大(2026-11-02):製程占比 N3 由 51% 升至 55%、N5 由 5% 升至 12% |
3Q26 超預期後,大和認為 4Q26 QoQ 成長將被墊高的基期稀釋(3Q 含部分出貨拉進),但 AI 需求未變;4Q26 單季營收可對照國泰期貨(2026-09-24)上看 192 億元、大和 4Q26E 約 220 億元(共識約 200 億元);MS(2026-11-02)4Q26E 225.87 億元(QoQ +20.4%,中國大型車廠自 4Q26 起貢獻);元大(2026-11-02)預估 QoQ +1~2 成、2026 全年營收年增近 1 倍。
EPS 記錄
| 年度 | EPS (NT$) | YoY | 備註 |
|---|---|---|---|
| 2025A | 27.95 | +9.1% | MS Reported/ModelWare EPS;JPM Adj. EPS 28.13、UBS diluted EPS 28.15,三家口徑略有差異但數值相近,無實質衝突 |
| 3Q26 | 16.95 | +163.7% | 營收 NT$18,755mn(QoQ +35.0%/YoY +117.7%);EPS 優於 MS 預估 9.14(+85%)與共識 12.44(+36%);GM 20.6%(QoQ −0.96ppt/YoY −3.64ppt,產品組合)、OPM 13.6%、營業費用率 7.0%;元大亦記 16.95,MS 季表另列 16.85(小數口徑差,未影響結論);來源 報告_MS_創意3443_20261102、memo_元大投顧_創意3443AgenticAICOT趨勢_20261102(2026-11-02) |
| 2Q26 | 11.61 | +100.3% | UBS/MS/Daiwa 三家皆揭露同一實績;營收 NT$13,897mn(QoQ+21.4%/YoY+127.6%),優於 MS 預估 13,606/共識 12,713;EPS 優於 MS 預估 8.41/共識 10.21,但略低於 Daiwa 自身預估 11.50;GM 21.5%(QoQ -5.65~-5.7ppts,優於 MS 保守預估 19.1%,但低於 Daiwa 預估 25.1%——turnkey + NRE 後期出貨占比提高拉低毛利組合);OPM 12.1%。來源 報告_UBS_創意3443_20260730(2026-07-30)、報告_MS_創意3443_20260731、報告_Daiwa_創意3443_20260731(皆 2026-07-31) |
EPS 預估
| 年度 | J.P. Morgan EPS (NT$)(報告日:2026-06-16) | Morgan Stanley EPS (NT$)(報告日:2026-06-24) | UBS EPS,diluted (NT$)(報告日:2026-07-30) | UBS EPS,diluted (NT$)(報告日:2026-09-15) | UBS EPS,diluted (NT$)(報告日:2026-09-22) | 市場共識(UBS 引,2026-07-30) | 華南投顧 EPS(報告日:2026-09-18) | Morgan Stanley EPS(報告日:2026-11-02) | 元大投顧 EPS(報告日:2026-11-02) | Daiwa EPS(NT$,報告日:2026-11-04) | Citi EPS(NT$,報告日:2026-11-05) | 備註 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026E | 47.16 | 44.04 | 52.96 | 58.01(+9.5%) | 58.23(+0.4%) | 46.39 | 50.75 | 58.52(+17%) | 59.5(+9%) | 62.76(+7.6%) | 56.74(+7%,原 52.79) | UBS 9/22 近端變化小,主因近端 guidance 已於 9/15 反映 |
| 2027E | 98.01 | 124.37 | 104.14 | 108.09(+3.8%) | 139.12(+29%) | 94.24 | 120.08 | 162.81(+18%) | 142.1(+26%) | 115.66(+32.7%) | 129.83(+11%,原 117.10) | UBS 9/22 一週內再度大幅上修,反映 Google CPU 出貨量與占比大幅上調(2027E 貢獻 67% 營收),現超越 JPM/MS 估值 |
| 2028E | 145.31 | 189.50 | 155.25 | 159.66(+2.8%) | 194.34(+22%) | 164.31 | — | 314.17(+50%) | 208.4(+28%) | 173.01(+50.2%) | 307.12(+61%,原 190.38) | UBS 9/22 上修後已高於 MS 8/24(189.50)與市場共識,扭轉先前「UBS 2028E 最保守」格局 |
Daiwa(2026-11-04,3Q26 財報後):2026-28E EPS 上修 7.6%/32.7%/50.2% 至 62.76/115.66/173.01(共識口徑:2026E 高 11.6%、2027-28E 低 23.0%/36.9%,因 Daiwa 計入供應限制使成長趨緩);營收 NT$683.2/1,309.7/1,795.1 億,毛利率 21.8%/19.2%/20.2%。Citi(2026-11-05):2026-28E EPS 上修 7%/11%/61% 至 56.74/129.83/307.12;營收 NT$647.3/1,422.9/2,999.1 億(前 616.7/1,206.0/1,985.9),毛利率 21.4%/19.7%/21.1%(較前版下降 0.9/3.0/1.6ppt,turnkey 比重升);2028E EPS 307.12 與 MS(314.17)接近、遠高於 Daiwa(173.01)。
國泰期貨(2026-09-24):2026E EPS 48.01(YoY +70.67%)/2027E 105.91(YoY +120.60%),低於本表其餘四家估值(未提供目標價);累積營收 NT$36,954mn(YoY +103.84%),本益比 174.7x。4Q26 隨北美雲端客戶下一代 AI ASIC 及自研伺服器 CPU 擴大量產,單季營收看增至 192 億元新高;惟晶圓代工/封測 Turnkey 營收占比已升至 83%(因大量製造成本採外包),拉低毛利率,形成營收高速成長、獲利增幅相對落後的結構,與既有 MS(2026-08-24)turnkey 占比上升拖累毛利率的判斷方向一致。
UBS 一週兩度上修:9/15 台灣論壇後小幅上修,9/22 正式報告再度大幅上修
UBS(2026-09-15)於 2026 Taiwan Summit 後小幅上修 2026-28E EPS(+9.5%/+3.8%/+2.8%);一週後(2026-09-22)發布正式更新報告,因 Google CPU 出貨量預估大幅上調(2027E ~4mn 顆)與 Meta 2nm ASIC 新案,再度大幅上修 2027/28E EPS +29%/+22%,2028E(194.34)已由原本四份估值中最低反超至高於 MS(189.50)與市場共識(164.31),先前「UBS 對遠端獲利假設較保守」的觀察已不成立,詳見下方沿革。
J.P. Morgan(2026-06-16):Adj. EPS FY25A 28.13 / 26E 47.16 / 27E 98.01 / 28E 145.31(YoY +67.7% / +107.8% / +48.3%)。TP NT$4,400 = 35x 12-month forward P/E,隱含 12m forward EPS ≈ 125.7(約當 2027/2028E 混合),與 EPS 表交叉驗證一致。
Morgan Stanley(2026-06-24 升評報告):ModelWare EPS 26E 44.04 / 27E 124.37 / 28E 189.50;前估(EW 時期)26E 58.13 / 27E 100.85 / 28E 134.39 — 近端 2026E 下修、2027-28E 因新 US CSP 專案與車用大幅上修。MS 2027-28E 較 JPM 高 27% / 30%。2026-07-31 2Q26 財報後 AlphaSignals note(標題 Unchanged)維持同一組 EPS 預估與 OW 評等,未因單季 GM miss 下修。
UBS(Jerry Su,2026-07-30):diluted EPS FY23A 26.19 / 24A 25.77 / 25A 28.15 / 26E 52.96 / 27E 104.14 / 28E 155.25 / 29E 202.86 / 30E 222.63。營收預估 2026E NT$60,741mn/2027E NT$117,077mn/2028E NT$170,092mn;EBIT margin 13.1%/13.7%/14.1%(26-28E)。DPS 同步上修:2026E NT$20.00(前 2025 NT$16.00)。估值方法為 PE methodology,未揭露詳細推導鏈;下行風險:成熟製程業務復甦慢於預期、新專案案源不足、晶圓產能受限。
Morgan Stanley(2026-11-02)再上修:ModelWare EPS 2026E 58.52(前 49.97,+17%)/2027E 162.81(前 138.14,+18%)/2028E 314.17(前 209.53,+50%)。營收 2026E NT$66,686mn(前 63,487,+5%)/2027E NT$216,300mn(前 181,440,+19%)/2028E NT$381,686mn(前 264,915,+44%)。上修主因為 Google CPU(Axion2/Axion3)與 Microsoft Cobalt 需求、Meta MTIA 600、美系 AI 設計公司 SoW 案;2026 年營益率另因員工分紅政策改變而較穩。沿革:49.97/138.14/209.53(2026-08-24;原因為 2027 年台積電 3nm 晶圓分配增加、Meta/Microsoft 專案進展、2028 年潛在承接 TPU v10 的 3D IC 設計服務)→ 58.52/162.81/314.17(2026-11-02)。元大(2026-11-02)同步上修 2026/27/28E EPS 至 59.5/142.1/208.4(+9%/+26%/+28%),係上修 27/28 年 CPU 出貨量與 Maia 營收貢獻(CPU 占比 >4 成,Maia 2027/28 年占比約 18%/22%)。
上修 EPS 的同時毛利率走低——成長全部來自 turnkey 放量
MS(2026-11-02)模型中毛利率逐年下滑:2026E 21.4%(前 20.8%)→ 2027E 15.0%(前 15.6%)→ 2028E 15.4%(前 15.3%),原因是 turnkey 營收占比由 2026E 85.8% 升至 2027E 94.9%、2028E 96.7%(前版 85.1%/93.9%/95.3%);MS 並將終端成長率由 5.0% 降至 4.5% 反映毛利率稀釋。營益率 13.2%/11.8%/13.0%,費用率大幅稀釋(8.1%→3.2%→2.4%)。換言之獲利成長來自規模而非利潤率,毛利率執行風險是本案最需追蹤的變數(與 Daiwa 2026-07-31 對 GM 走弱的疑慮同向)。元大(2026-11-02)同樣假設 2027/28 毛利率較前降 1 個百分點、費用假設略降。
三家 2028E 分歧沿革:UBS 由最低反超為最高
UBS 2028E EPS 於 7/30~9/15 明顯低於 MS 與市場共識(155.25/159.66 vs MS 189.50、共識 164.31),推測係遠端假設較保守、模型更新落後 MS 60k CoWoS booking/Horizon Robotics 車用放量。9/22 UBS 正式報告已上修至 194.34,反超 MS 與共識,主因計入 Google CPU 出貨量大幅上調與 Meta 2nm ASIC 新案,詳見上方 EPS 預估表。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 內資電訪 memo(2026-10-29,3Q26 財報電訪後) | 定性初判:CSP 需求 → 營收;turnkey 占比提高下毛利率仍守 20% → 費用控管 → EPS 成長高於營收成長 | 3Q26 營收優於先前預期(CSP 需求好);毛利率優於先前預期 20%(營收占比 NRE:MP 由先前 1:4 轉變,memo 缺字待核對),仍撐住 20% 被評為「非常好」;營業費用率自 2Q 至 3Q 已降至個位數、之後續降;員工分紅全年會高於去年但不與 EPS 成長同比增加;先前 OPM 指引持平、3Q 已向上,「已做到結構性獲利成長」;4Q26 因 ECB(海外可轉債)送件期間不能給財測,CPU 需求持續正向 | 無數字預估;初判正向 |
| 華南投顧(2026-09-18,4Q26 投資季刊) | 北美 CPU 專案 → 2026-2027 成長動能 | 2Q26 CPU 營收占比高於 50%、生命週期逾 2 年;Google 下代 CPU 專案 2H27 量產、已取得微軟下代 CPU 專案;CPU:TPU 比由過往 1:4 提升至 1:2;參與 Google Axion CPU 第 2/3 代(搭配 TPU 8t/8i);2H26 晶圓產能取得順利並預訂 2027 年更多產能 | 2026F 營收 587.7 億元/GM 22.1%/EPS 50.75 元;2027F 營收 1,293.8 億元/GM 18.8%/EPS 120.08 元;TP NT$7,800(報告表列 2027 P/E 60x,TP÷EPS ≈ 65.0x†) |
| 大和(2026-10-05,9 月營收後更新) | 9 月營收 → 3Q26 營收實績高於預期(turnkey 超預期)→ 3Q26 獲利有上行風險;4Q26 模型暫不調整,財報後再檢視 | 3Q26E(營收實績前)營收 NT$15,748mn/GM 21.1%/OPM 12.6%/淨利 NT$1,713mn/EPS 12.78(共識 15,787/GM 20.7%/EPS 12.57);4Q26E 營收 NT$21,971mn(共識 19,991,+10%)/GM 22.3%(共識 20.4%)/OPM 15.4%(共識 13.1%)/淨利 NT$2,904mn(共識 2,301,+26%);3Q26 beat 歸因晶圓代工夥伴增加產能分配、部分出貨拉進 | 4Q26E EPS 21.67(共識 17.17,+26%);3Q26 淨利約 NT$1.7bn,大和認為對共識有上行風險;Buy (1)、TP NT$5,125(63x 4 季 forward PER;隱含 4 季 forward EPS ≈ 81.3†) |
| Morgan Stanley(2026-11-02) | Axion/Cobalt CPU 台數 × ASP → Google/Microsoft turnkey 營收;US CSP 占比上升 → 整體 GM 稀釋 | Axion2 2026E 1.5mn 顆(需求拉貨前移)、2027E 4mn 顆+Axion3 0.5mn 顆(ASP US$700/1,400)、2028E Axion3 3mn 顆;Cobalt 200 2027E >1mn 顆(ASP ~US$700)、Cobalt 300 2028E 約 0.5mn 顆(ASP ~US$1,800,雙 die 為分析師假設);CPU turnkey 毛利率約 10%;客戶別營收見下方拆解表;4Q26E 營收 QoQ +20%;GM 2026E 21.4%→2028E 15.4%;2025–28 營收 CAGR 120%;PT 基於 RIM(cost of equity 9.2%、intermediate growth 14.5%、terminal growth 4.5%) | 2026E/27E/28E EPS 58.52/162.81/314.17;營收 NT$66,686/216,300/381,686mn;TP NT$8,600(隱含 52x 2027E、27x 2028E) |
| 元大投顧(2026-11-02) | CPU 出貨量(占比 >4 成)+ Maia 營收(2027/28 年占比約 18%/22%)→ 營收;4Q26 turnkey 近 9 成 | 4Q26 營收 QoQ +1~2 成、2026 全年營收年增近 1 倍;毛利率持平至略降、費用持平至略增;2027/28 毛利率較前降 1 個百分點、費用假設略降;2026 NRE 年增近持平;美系車用 AI 專案 2H27 放量,Google TPU/Meta 效益落在 2029 年 | 2026E/27E/28E EPS 59.5/142.1/208.4(上修 9%/26%/28%);4Q26E EPS 18.61(QoQ +9.8%);TP NT$9,360(45x 2028E EPS 208) |
| 大和(2026-11-04,3Q26 財報後) | 主要 AI CPU 客戶拉貨前移+新 accelerator 專案初期爬坡+同客戶下代 CPU/accelerator+車用新 AI 客戶 → turnkey 營收 | 2027 年預計 6 個主要 AI 專案量產(4 CPU+2 accelerator,皆為美系 hyperscaler/系統廠、以 N3 為主);turnkey 營收 2026E/27E/28E NT$586.9/1,171.0/1,601.5 億(YoY +128%/+99.5%/+36.8%)、NRE NT$96.2/138.8/193.6 億;毛利率稀釋但營業費用率下降(8.0%→5.6%→5.3%)使營益率持穩 13.6–14.9%;4Q26E 營收 NT$242.2 億(QoQ +29%),2Q26–2Q27 EPS 三位數 YoY 成長後 2028 年趨緩至約 50% | 2026E/27E/28E EPS 62.76/115.66/173.01;Buy (1),TP NT$7,800(67x 4 季 forward PER,前 63x;2026-28E EPS CAGR 66%、PEG 觀點);進一步 rerating 取決於贏得更多 AI 專案與取得足夠供應鏈產能 |
| Citi(2026-11-05) | 主要 CSP(Google/Microsoft)agentic AI CPU 需求 → AI CPU 占營收逾 60%(2027);已取得下一代更先進製程、ASP 更高的 ARM CPU 專案;車用 ASIC(中國與美系客戶)進入量產 → 2028 年顯著上行 | 營收 2026E/27E/28E YoY +90%/+120%/+111%;營業費用率 8.3%→5.8%→5.3%(營運槓桿);毛利率 21.4%/19.7%/21.1%;10 月營收 NT$8.4bn(+18% MoM/+127% YoY);Bull:美系 CSP 專案需求更強、HPC NRE 優於預期;Bear:CSP 專案放緩、NRE 疲弱 | 2026E/27E/28E EPS 56.74/129.83/307.12;Buy/High Risk,TP NT$8,000(前 NT$6,880)=37x PER(前 45x,因總經不確定性降倍數)× 2027/28E EPS 平均,隱含 2027/28E PB 30x/14x |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Morgan Stanley | 2025-10-08 | — | NT$1,580 | Google Axion、Microsoft Maia、Meta MTIA 等 AI ASIC 成長 | 報告_MS_AI供應鏈ASIC_20251008 |
| J.P. Morgan | 2026-06-16 | Neutral | NT$4,400(前 NT$3,600) | 35x 12m forward P/E;上修 AI CPU 預期但毛利率受 CPU turnkey 模式壓抑 | JPMorgan Chase _ Co Research Division_GUC_ AI CPU expectations rise_ Tesla outlook mixed_ stay Neutral and raise PT to NT$4400_16_Jun_2026 2 |
| Morgan Stanley | 2026-06-24 | Overweight(升評,前 EW) | NT$5,688(前 NT$4,888) | 新 US CSP 專案 + Arm CPU TAM(Axion/Cobalt)+ CPO 重評價;降評利空已消化 | 260624_3443_創意_認錯報告_ms_guc-UG |
| UBS | 2026-07-30 | Buy | NT$6,500 | PE methodology;2Q26 EPS 11.61 優於上修後 UBSe 與共識,得益於營運槓桿 | 報告_UBS_創意3443_20260730 |
| Morgan Stanley | 2026-07-31 | Overweight(重申) | NT$5,688(重申不變) | 2Q26 財報後 AlphaSignals 財報反應,維持 6/24 升評時的評等與目標價不變 | 報告_MS_創意3443_20260731 |
| Daiwa | 2026-07-31 | Hold (3) | NT$4,525 | 4 季 forward PER 75x;股價自 5 月高點已回檔逾 30%,風險報酬轉佳,惟毛利率執行與晶圓分配為關鍵風險 | 報告_Daiwa_創意3443_20260731 |
| Morgan Stanley | 2026-08-24 | Overweight(重申) | NT$6,288(前 NT$5,688,+10%) | Residual income model;cost of equity 9.2%(beta 1.2、risk premium 6%、risk-free 2%)、intermediate growth 14.5%、terminal growth 5.0%(全部維持不變,PT 上修來自 2027-28 財測上修);隱含 45x 2027E EPS,低於 2013 年以來 NTM P/E 的 +1SD;bull NT$8,545/bear NT$3,870 | 260824_AI供應鏈_ms_google-asic-design-services |
| UBS | 2026-09-15 | Buy(重申) | NT$6,700(前 NT$6,500,+3.1%) | 50x 平均 2027-28E EPS(倍數不變,歷史區間 15-62x);支撐於 2025-30E 獲利 52% CAGR;FY26 營收成長 guidance 由 YoY +36% 大幅上修至約 +100% | 報告_UBS_創意電子3443_20260915 |
| UBS | 2026-09-22 | Buy(重申) | NT$8,660(前 NT$6,700,+29%) | 52x 平均 2027-28E EPS(前 50x,歷史區間 17-84x);支撐於 2025-30E EPS CAGR 56%;Google CPU 出貨量大幅上修+Meta 2nm ASIC 新案;Upside NT$12,000/Downside NT$5,000(1.7:1) | 報告_UBS_創意電子3443_20260922 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$7,800 | 2027F EPS 120.08 元;報告表列 2027 P/E 60x(區間 40-70x);TP÷2027F EPS ≈ 65.0x†;2026F/2027F 營收 587.7/1,293.8 億元、GM 22.1/18.8%、EPS 50.75/120.08 元 | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| Daiwa | 2026-10-05 | Buy (1)(2026-08-05 自 Hold 升評,沿革見表下註) | NT$5,125(前 NT$4,525,2026-07-31) | 63x 4 季 forward PER(前 75x);股價(NT$8,600,10-05)近期表現強,大和認為已大致反映 3Q26 營收超預期,建議僅在技術性拉回時布局;下行風險=晶圓代工支援減少、毛利率執行 | 報告_Daiwa_創意3443_20261005 |
| Morgan Stanley | 2026-11-02 | Overweight(重申) | NT$8,600(前 NT$6,288,+37%) | Residual income model;cost of equity 9.2%、intermediate growth 14.5% 不變,terminal growth 由 5.0% 降至 4.5%(毛利率稀釋);隱含 52x 2027E/27x 2028E EPS(約當 2013 年以來 NTM P/E +1SD,歷史平均 37x);bull NT$11,680(71x 2027E)/bear NT$5,300(32x);現價 NT$7,285、上行 18% | 報告_MS_創意3443_20261102 |
| 元大投顧 | 2026-11-02 | 買進(維持) | NT$9,360(本頁目前最高) | 目標本益比降至 45x 2028E EPS 208;近期 AI 族群受系統風險與籌碼面影響評價轉保守,惟看好 Agentic AI 與 COT 趨勢 | memo_元大投顧_創意3443AgenticAICOT趨勢_20261102 |
| Daiwa | 2026-11-04 | Buy (1)(重申) | NT$7,800(前 NT$5,125,+52%) | 4 季 forward PER 67x(前 63x),依 2026-28E EPS CAGR 66% 的 PEG 觀點;股價自 8/5 升評以來翻倍後回檔,Daiwa 認為回檔使價值重現;下行風險:供應限制與毛利率執行;2027-28E EPS 較共識低 23–37%(計入供應限制) | 報告_Daiwa_創意3443_20261104 |
| Citi | 2026-11-05 | Buy/High Risk(重申) | NT$8,000(前 NT$6,880) | 37x PER(前 45x)× 2027/28E EPS 平均,略高於近 3 年歷史平均 PER;報價 NT$6,405、預期報酬 24.9%(含息 25.5%);90 日短期觀點 Upside | 報告_Citi_創意3443_20261105 |
UBS TP 沿革:三度上修至 NT$8,660(2026-09-22)
UBS(2026-07-30)首見於本頁的目標價 NT$6,500 超越 MS(2026-06-24)NT$5,688,成為當時三家覆蓋券商中最高;2026-09-15(Taiwan Summit 後)上修至 NT$6,700(超越 MS 2026-08-24 的 NT$6,288);一週後 2026-09-22 正式報告再度大幅上修至 NT$8,660(+29%,評價倍數 50x→52x),主因 Google CPU 出貨量大幅上調(2027E ~4mn 顆)與 Meta 2nm ASIC 新案,當時為本頁最高目標價,明顯超越 MS(2026-08-24)NT$6,288;其後 MS 於 2026-11-02 上修至 NT$8,600、元大同日 NT$9,360 超越,現為本頁最高。
三家評等分歧:Daiwa Hold vs MS OW/UBS Buy(2026-07-31 同步收到 2Q26 財報反應;已過時:Daiwa 於 2026-08-05 升評 Buy (1)、2026-10-05 TP 上調至 NT$5,125,見 報告_Daiwa_創意3443_20261005,8/5 升評報告未入庫)
MS(2026-07-31 AlphaSignals)2Q26 財報後重申 OW、TP NT$5,688 不變;Daiwa(同日)則維持 Hold(3)、TP NT$4,525(75x 4Q fwd PER),為三家中最保守——Daiwa 認為 GM 21.5% 較自身預估 25.1% 低 3.6pp,反映產品組合走弱(turnkey + NRE 晚期出貨占比提高),對評價轉趨保守;UBS(2026-07-30)維持 Buy、TP NT$6,500(三家最高)。三份報告對同一份 2Q26 財報的解讀方向不同,保留並列,不判斷單一為準。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Gokul Hariharan: - 評等 Overweight,目標價 5,500.00;報告基準股價 5,630.00(2026-08-21 收盤),上行空間 -2% - 估值倍數:P/E 99.8 x(2026E)/46.5 x(2027E);P/B 42.3 x/25.9 x;ROE 49%/69% - EPS 估值:2026E 56.4、2027E 121.1(幣別同股價) - 英文名 GUC。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
財務 / 營收預估
| 來源 | 年度 / 季度 | 預估 | 變化 | 備註 |
|---|---|---|---|---|
| J.P. Morgan | 2026E 營收 | NT$57,339mn | 舊估 NT$54,642mn,上修 4.9% | Google Axion CPU 需求上修;估 3Q26 / 4Q26 營收皆 QoQ +20% 以上 |
| J.P. Morgan | 2027E 營收 | NT$129,198mn | 舊估 NT$111,481mn,上修 15.9% | 下一代 Google CPU 目標 2H27 量產,ASP 估 1.5x+ |
| Morgan Stanley | 2H27 / 2028 新 CSP 專案 | +US$500-600mn / +US$1.5-1.6bn | 上修 | 對應 60k CoWoS booking(Meta MTIA / 另一 US CSP),每片估 10-20 顆 |
| Morgan Stanley | 2027 / 2028 中國車用 | 各 ~US$500mn | 上修 | Horizon Robotics 生命週期約 2mn 顆、ASP ~US$500 |
| Daiwa | 3Q26E 營收 | QoQ +3%(約 TWD14.3bn) | 新增預估 | GM guidance 24.8%、Opex ratio 10%(2Q26 實績 GM 21.5%/Opex ratio 9.5%);來源 報告_Daiwa_創意3443_20260731,2026-07-31 |
| Morgan Stanley | 2026-28E 客戶別 turnkey 營收 | 見下方拆解表 | 新增 | MS 2026-08-24 客戶別模型,US CSP 專案 2026E 起貢獻逾五成營收 |
| UBS | 2026E/2027E 營收 | NT$66,254mn(+94.1% YoY)/NT$162,918mn(+146% YoY) | 舊估 +90%/+84% YoY,大幅上修 | Google CPU 出貨量上調(2026E 1.3mn 顆→2027E ~4mn 顆);2027E Google CPU 貢獻總營收 67%;來源 報告_UBS_創意電子3443_20260922,2026-09-22 |
| UBS | 車用營收占比 2026E/2027E/2028E | 2%/13%/18% | 新增 | 中國 EV 客戶 2026 年底起、美系 EV 大廠 2027H2 起(取決台積電產能);車用毛利率高於現行 CPU 專案 |
| Daiwa | 3Q26E/4Q26E 營收(9 月營收後) | 3Q26E NT$15,748mn(營收實績 NT$18.8bn,高 19%)/4Q26E NT$21,971mn | 4Q26E 較共識(NT$19,991mn)高 10% | 3Q26 beat 已墊高 4Q 基期;來源 報告_Daiwa_創意3443_20261005,2026-10-05 |
| Morgan Stanley | 2026E/2027E/2028E 營收 | NT$66,686/216,300/381,686mn | 舊估 63,487/181,440/264,915,+5%/+19%/+44% | 淨利 7,892/21,958/42,372mn;US CSP 專案 2027E 占營收逾 70%(turnkey US CSPs US$4,950mn);來源 報告_MS_創意3443_20261102,2026-11-02 |
MS 客戶別 turnkey 營收拆解(US$mn,MS 2026-11-02 estimate;前版 2026-08-24 見備註)
| 客戶 | 2025e | 2026e | 2027e | 2028e | 備註 |
|---|---|---|---|---|---|
| 150 | 1,050 | 3,500 | 4,200 | 最大客戶;主體為 Axion CPU(前版 950/2,800/3,500) | |
| Microsoft | 60 | 80 | 1,050 | 1,500 | Cobalt 200/300、Maia 200;2027 年 Cobalt 200+Maia 200 合計至少 US$1bn(前版 250/400) |
| Tesla | 0 | 0 | 400 | 1,800 | 2027 起認列(前版 800/1,800) |
| Meta | 0 | 0 | 0 | 1,500 | 新增;研判 MTIA 600 |
| 美系 AI 設計公司(SoW) | 0 | 100 | 480 | 1,000 | 新增;5nm+台積電 SoW,未具名 |
| Horizon Robotics | 0 | 20 | 250 | 750 | 中國車用(前版 500/500) |
| SanDisk | 0 | 20 | 250 | 250 | SSD 控制器 |
| 信驊 Aspeed | 105 | 121 | 139 | 150 | BMC |
| 旺宏 Macronix | 56 | 68 | 81 | 98 | — |
| Amazon Lab126 | 0 | 50 | 100 | 100 | 消費裝置 |
| 其他† | 460 | 291 | 250 | 352 | Korean AI start-up、SK Hynix、Suzhou Centec、DJI、Sony 與其他 turnkey 加總;2028 因四捨五入與原表差 1 |
| Turnkey 合計 | 831 | 1,800 | 6,500 | 11,700 | 另有 NRE 261/300/350/400(前版 turnkey 831/1,700/5,400/8,000) |
| 總營收 | 1,100 | 2,117 | 6,867 | 12,117 | YoY +41%/+92%/+224%/+76%(前版 1,100/2,017/5,767/8,417) |
- Google CPU 細節(MS 2026-11-02):Axion2 2026E 約 1.5mn 顆(需求拉貨前移,前版 1.2-1.3mn 顆)、ASP 約 US$700,貢獻略逾 US$1bn;2027E 近 US$3.5bn(Axion2 4mn+Axion3 500k 顆,Axion CPU 合計約 4.5mn 顆 Axion2 等效†,原文 OCR 為「45mn」),Axion3 因 3nm 運算 die 由 1 顆增為 2 顆,ASP 約 US$1,400、較 Axion2 翻倍;2028E Axion3 3mn 顆,低於 Axion2 年化 4mn 顆,同因 die 加倍。沿革:2026E 1.2-1.3mn 顆/US$900-1,000mn、2027E 近 US$2.8bn(Axion2 3mn+Axion3 500k)、2028E Axion3 2.5mn 顆(2026-08-24)→ 上述(2026-11-02)。Axion3 進度:供應鏈查核已 wafer-in、2027 年中 wafer-out,回應投資人對時程遞延的疑慮。
- CPU turnkey 毛利率僅約 10%(MS 2026-08-24 起,2026-11-02 維持):屬「Turnkey 2/3」專案,創意提供先進封裝設計支援(矽中介層、ABF 載板)但不擁有 ASIC 設計的光罩;Axion3 因晶片 ASP 更高、專案規模更大,毛利率預期略低於 Axion2。此為前述整體毛利率下滑的主因之一。
- Meta MTIA 600(MS 2026-11-02,estimate 中信心):MS 供應鏈查核認為創意可望取得由 Rivos 團隊主導的 Meta ASIC 專案之一,研判即 MTIA 600;目標 1H27 tape-out,CoWoS 出貨最快 2028 年(沿革:2027 年底或 1H28(2026-08-24)→ 2028 年(2026-11-02)),2028E 貢獻約 US$1.5bn。
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 13:58–14:57 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 12 次有 12 次落在此區間;最常見:每月 5 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 | Maia 200 量產 | 放量 | 中高 | 來源預估 2026e 約 80k 單位 |
| 2026 | GUC CoWoS 分配提升 | 產能 | 中 | 2026e 約 14k wafers,占全球約 1% |
| 2026H2 | Google Axion CPU 營收加速 | 放量 | ⭐⭐⭐ | JPM 估 3Q26 / 4Q26 公司總營收皆 QoQ +20% 以上;2026 年 Google CPU 有機會達約 US$1bn run-rate |
| 2027 | CPU 業務營收預估翻倍;CPU 占公司總營收比重 2026/27 達 30%/50% | 放量 | ⭐⭐⭐ | Citi 估算,反映 hyperscaler 客製 CPU 專案採用加速、雲端業者在 merchant GPU 之外多元化運算架構;來源 報告_Citi_台灣半導體財報季回顧_20260802,2026-08-02 |
| 2027 | Maia 300 延續 | 新案 | 中高 | 來源預估 2027e 約 500k 單位 |
| 2027H2 | 車用 AI4 / AI5 量產 | 放量 | ⭐⭐⭐ | 2026-06-12 投資人會議:台灣隊晶片已 tape-out,wafer-out performance 將決定訂單分配;美系車用客戶最快 2028 年成為最大客戶 |
| 2027H2 | 下一代 Google CPU 量產 | 放量 | ⭐⭐⭐ | JPM:下一代 CPU 維持台積電 3nm,設計複雜度提高、ASP 估 1.5x+ |
| 2027 年中 | Axion3 wafer-out(已 wafer-in) | 技術下線 | ⭐⭐⭐ | MS 2026-11-02 供應鏈查核,回應時程遞延疑慮;與中信「量產 2026 年底/2027 年初」、華南「2H27」口徑並列,見上方警示 |
| 2028 | Microsoft Cobalt 300 量產(可能採台積電 2nm、雙運算 die) | 放量 | ⭐⭐ | MS 2026-11-02 產業查核,estimate;2028E 約 500k 顆、ASP 約 US$1,800† |
| 1H27 | Meta MTIA 600 tape-out(Rivos 團隊主導) | 新案 | ⭐⭐⭐ | MS 2026-11-02 供應鏈查核,estimate 中信心;CoWoS 出貨預估 2028 年(前:2027 年底或 1H28,MS 2026-08-24) |
| 2027H2 | HBF / 記憶體相關案量產驗證 | 驗證 | ⭐⭐ | 投資人會議提及美系記憶體客戶 HBF 相關案進展,偏 2027H2,仍待客戶驗證與終端需求確認 |
| 2027 | 60k CoWoS booking 對應新 CSP 專案放量 | 放量 | ⭐⭐⭐ | MS 2026-06-24:研判 Meta MTIA / 另一 US CSP;增量營收 US$500-600mn(2H27)→ US$1.5-1.6bn(2028) |
| 2027-2028 | Horizon Robotics 中國車用晶片放量 | 放量 | ⭐⭐ | 生命週期約 2mn 顆、ASP ~US$500,2027/2028 各 ~US$500mn 營收 |
| 2027 | GUC CoWoS 分配擴大至 60k wafers | 產能 | ⭐⭐ | MS 2026-08-24 全球 CoWoS allocation 表;客戶歸屬仍以新 CSP/Meta 或另一 US CSP 推測處理 |
| 2026 年底 | 中國客戶 ADAS turnkey 營收開始貢獻 | 放量 | ⭐⭐ | UBS 2026-09-15,毛利率高於現有 CPU 專案;推測即既有 Horizon Robotics 案 |
| 2H27F | 美國 3nm ADAS 專案量產起量 | 放量 | ⭐⭐ | UBS 2026-09-15,爬坡取決於台積電產能支援;推測即 Tesla AI5(3nm、2027H2),信心中 |
| 2026 年底 | CPO 於台積電 COUPE 平台 tape out | 技術下線 | ⭐⭐ | UBS 2026-09-15,較既有 MS(2026-06-24)「可能合作 COUPE」記錄更明確時程 |
| 2028 前 | ASIC 加速器機會(頂級 CSP 與其他主要 CSP)不預期有顯著 turnkey 營收 | 觀察 | ⭐ | UBS 2026-09-15,管理層明確表態 |
| 2026Q2 | Meta 2nm ASIC 專案取得(turnkey) | 新案 | ⭐⭐⭐ | UBS 2026-09-22;創意於 Q2'26 取得,2028 年前不預期顯著營收貢獻 |
| 2028年中 | Meta 2nm ASIC 專案開始放量 | 放量 | ⭐⭐⭐ | UBS 2026-09-22 |
| 2027 | Google CPU 出貨量大增至約 4mn 顆 | 放量 | ⭐⭐⭐ | UBS 2026-09-22 上修(原估較低),TPU 出貨量同期 YoY +117%、CPU-to-TPU 配比上升;2027E 貢獻總營收 67% |
| 2026 | HBM4E 16 Gbps PHY/controller 就緒 | 技術就緒 | ⭐⭐ | 創意 OCP 2026 簡報(公司自述,2026-10) |
| 2029 | HBM5(24–32 Gbps)量產目標 | 技術路線 | ⭐ | 創意 OCP 2026 簡報(預測,2026-10);GLink-3D 3.0 執行中 |
| 2026Q4F | 單季營收上看 192 億元新高 | 放量 | ⭐⭐ | 國泰期貨(2026-09-24),北美雲端客戶下一代 AI ASIC 及自研伺服器 CPU 擴大量產帶動 |
供應鏈位置
- 所屬供應鏈:供應鏈_AI_ASIC設計分工
- 製造夥伴:2330_台積電(市),支援 5nm / 3nm 先進製程與 CoWoS / SoW 相關封裝需求。
- 同業比較:3661_世芯-KY(市) 的主軸是 AWS Trainium3;創意電子更偏 Google、Microsoft、Meta 多客戶組合。
- 相關技術:技術_COT
- 富邦(2026-10-19):至 2029 年主要 ASIC 專案分配已大致確定,富邦長期最看好創意,因其在 AI XPU/CPU/車用應用市占提升幅度最大(來源:報告_富邦_北京上海路演ASIC_20261019)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 製造 / 先進封裝夥伴 | 創意電子客製 ASIC 專案依賴先進製程與封裝平台 |
| 3661_世芯-KY(市) | 同業 | 同為台股 ASIC 設計服務商,客戶與專案組合不同 |
| 客戶 | Axion CPU 是 2026-2028 主要成長來源;下一代 CPU 仍可能由創意承接後端 logistics | |
| Tesla | 客戶 / 車用 ASIC | AI4/AI5 台灣隊已 tape-out、預計 2027H2 量產;AI6 / AI6.5 分配仍有來源口徑差異 |
| 2454_聯發科(市) | 潛在投資人(傳聞)/ AI ASIC 互補 | Digitimes 傳 TSMC 擬將創意股權售予聯發科(TSMC 否認);Citi 視兩者為 AI ASIC turnkey 生態互補 |
| 6669_緯穎(市) | CPO 合作 | Computex 共同展示 CPO 方案(與 AyarLabs、Lightmatter Passage 平台);OCP 2026 緯穎影片與創意簡報 p10 再度展示機櫃級 CPO(GUC 晶片、Ayar Labs 光學、COUPE),展示件非訂單 |
| Lightmatter | CPO 技術夥伴 | 整合 Passage CPO 平台入創意 ASIC 設計(未上市,光子運算) |
| AyarLabs | CPO 技術夥伴 | Computex 共同展示 CPO 方案(未上市,光 I/O) |
風險與注意事項
- CSP 自研策略與專案量產時程可能改變設計服務收入認列。
- MTIA v4 / v5 封裝路線與實際量產節奏仍需追蹤。
來源
- 報告_內資_創意3443_3Q26財報電訪memo_20261029 — 內資電訪 memo(分析師吳大任,來源券商不明),2026-10-29;3Q26 財報後初判正向、GM 優於預期、4Q26 因 ECB 送件不給財測、OPEX ratio 降至個位數;采鈺廠房租借
- 報告_Citi_創意3443_20261105 — Citi(Laura Chen),2026-11-05;Buy/High Risk、TP NT$8,000(前 6,880,37x);10 月營收 NT$8.4bn;2026-28E EPS 上修 7%/11%/61%
- 報告_Daiwa_創意3443_20261104 — 大和(Rick Hsu/Sam Weng),2026-11-04;Buy (1)、TP NT$7,800(前 5,125,67x);2027 年 6 個主要 AI 專案量產(4 CPU+2 accelerator);2026-28E EPS 上修 8–50%
- 報告_MS_創意3443_20261102 — Morgan Stanley(Charlie Chan),2026-11-02;OW、TP NT$6,288→8,600;Axion3 已 wafer-in/2027 年中 wafer-out、Cobalt 上行、3Q26 營收超預期 23%;2026-28E EPS 58.52/162.81/314.17
- memo_元大投顧_創意3443AgenticAICOT趨勢_20261102 — 元大投顧(陳娟娟),2026-11-02;買進、TP NT$9,360(45x 2028E EPS);3Q26 EPS 16.95、2026-28E EPS 59.5/142.1/208.4、CPU/COT 趨勢
- 報告_GS_創意3443_20261031 — 高盛,2026-10-31;管理層通話紀要(未覆蓋):CPU 量產使 turnkey 約 90%、GM 仍 20%+、3D 堆疊 IP、車用兩案規劃量產
- 報告_CTBC_ASIC產業近況_20261021 — 中信投顧 ASIC 產業簡報,2026-10-21;Tesla AI5/AI6、Google Axion CPU 下代案時程、3Q26 營收 187.5 億元
-
活動_廣發電子通信月度總結_珩石筆記_王騏杰_20261016 — 珩石筆記(王騏杰),2026-10-16(廣發電子通信月度會議 2026-10-15);創意 9 月營收、Axion 2 CPU 需求、V10 Icefish 合作傳聞
-
報告_富邦_北京上海路演ASIC_20261019 — 富邦投顧(董姵君),2026-10-19;北京/上海路演,ASIC 優於大盤,長期最看好創意(XPU/CPU/車用市占提升最多)
- 報告_OCP2026_創意_AI運算記憶體連接擴展_20261015 — 創意電子 OCP 2026 簡報,2026-10-15;GLink、HBM4E/HBM5、DRAM on Compute、IVR、SoW、COUPE 測試流程
- 報告_國泰_創意3443_20260924 — 國泰期貨,2026-09-24;ASIC 浪潮推升接單動能,2026E/2027E EPS 48.01/105.91;4Q26F 單季營收上看 192 億元新高,Turnkey 營收占比升至 83%
- 報告_Daiwa_創意3443_20261005 — Daiwa(Rick Hsu/Sam Weng),2026-10-05;9 月營收 NT$7.1bn(+22% MoM/+98% YoY)、3Q26 營收 NT$18.8bn(+35% QoQ/+118% YoY,歷史新高、高於預期 19%);turnkey 占 89%;Buy (1)、TP NT$5,125(63x 4 季 forward PER)
- 報告_Citi_台灣半導體美國行銷回饋_20260920 — Citi(Laura Chen/Jack Chen/Nicholas Lai),2026-09-20;美國行銷回饋,確認 Google CPU 業務在創意呈顯著成長,屬完全 COT 模式(創意僅承接後端服務);同份報告亦提及聯發科 TPU content 與 EMIB-T 執行風險
- 報告_UBS_創意電子3443_20260915 — UBS(Jerry Su/Annie Chen),2026-09-15;2026 Taiwan Summit,FY26 營收成長 guidance 由 YoY +36% 上修至約 +100%;次世代 dual-die CPU 專案、ADAS(中國 2026 年底/美國 3nm 2H27F)、CPO 於 COUPE 2026 年底 tape out;重申 Buy、TP 上修至 NT$6,700
- 報告_UBS_創意電子3443_20260922 — UBS(Jerry Su/Annie Chen),2026-09-22;正式更新報告,Google CPU 出貨量大幅上修(2027E ~4mn 顆,貢獻營收 67%)、Meta 2nm ASIC 新案(2028 年中放量)、Microsoft Maia 300 流失;2026-28E EPS 上修 0.4%/29%/22%;重申 Buy、TP 由 NT$6,700 上修至 NT$8,660(本頁最高)
- 報告_Citi_台灣半導體財報季回顧_20260802 — Citi Research,2026-08-02;台灣半導體財報季中場回顧。創意段:持續受惠 hyperscaler ASIC CPU 專案擴大,產業討論指向多年期設計 pipeline 日趨穩健;Citi 估 CPU 業務 2027 翻倍、營收貢獻 2026/27 達 30%/50%。跨公司比較見 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 供應鏈_AI_ASIC設計分工
- 報告_MS_AI供應鏈ASIC_20251008
- memo_創意_投資人會議_20260612 — 2026-06-12 投資人會議 memo;全年成長優於年初 guidance、下半年優於上半年、AI4/AI5 2027H2 量產、CPU / HBF / CPO 時程與客戶分配口徑
- JPMorgan Chase _ Co Research Division_GUC_ AI CPU expectations rise_ Tesla outlook mixed_ stay Neutral and raise PT to NT$4400_16_Jun_2026 2 — J.P. Morgan,2026-06-16;Neutral、TP NT$4,400;AI CPU / Google Axion 上修,Tesla AI5 2027 年中量產但 AI6 路線較不確定
- 260624_3443_創意_認錯報告_ms_guc-UG — Morgan Stanley,2026-06-24;升評 EW→OW、TP NT$4,888→NT$5,688;60k CoWoS booking 對應新 US CSP(Meta MTIA)、CPO(Lightmatter/AyarLabs/緯穎)、中國車用 Horizon Robotics
- 260624_2454_聯發科_citi_MTK — Citi,2026-06-24;MTK 潛在投資創意傳聞(TSMC 否認)、AI ASIC turnkey 生態互補觀點
- 報告_UBS_創意3443_20260730 — UBS,2026-07-30;Fast Take,2Q26 EPS 11.61 優於上修後 UBSe/共識;GM 21.5%(QoQ -5.7ppts,先進製程專案佔比提高);Buy,TP NT$6,500(本頁目前最高);GUC 隔日(2026-07-31)召開實體法說會
- 報告_MS_創意3443_20260731 — Morgan Stanley,2026-07-31;AlphaSignals 財報反應,OW/TP NT$5,688 不變;2Q26 營收/EPS 優於預估與共識;下一代 Tesla 車用 AI 晶片(研判 AI6)設計案已確認;Google CPU tape-out 2026 底/2027 初;TSMC 2027 晶圓分配樂觀
- 報告_Daiwa_創意3443_20260731 — Daiwa,2026-07-31;Hold(3)、TP NT$4,525(三家覆蓋券商中最保守);2Q26 營收優於 Daiwa 估但 GM 因產品組合走弱低於估;3Q26E 營收 QoQ+3%、GM guidance 24.8%
- 報告_MS_AI供應鏈_20260810 — Morgan Stanley,2026-08-10;管理層表態有意為未來世代 TPU 提供 compute die 後端設計服務(早期訊號)
- 260824_AI供應鏈_ms_google-asic-design-services — Morgan Stanley(Charlie Chan),2026-08-24;全球 CoWoS 分配表列 GUC 2026E 14k/2027E 60k,並列目標價歷史最新 TP 6,288(正文推導待補)
- 260824_ASIC展望_gfhk_asic-outlook-wrapup — 廣發香港 Jeff Pu,2026-08-24;Meta MTIA 300/400/400+/450/500 世代規格與出貨量路線,design service 口徑皆為 Broadcom,供創意 Meta 題材作對照
- 報告_永豐_AI產業趨勢簡報memo_20260916 — 永豐投顧論壇(騰旭投資程正樺),2026-09-16;2029 Icefish 可能由 MediaTek + 創意電子合作(低信心,第二個獨立來源呼應 MS 8/10 早期訊號)
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$7,800;北美 CPU 專案為 2026-2027 成長動能
相關頁面
- 分析_OCP2026總覽
- 供應鏈_AVGO台灣供應鏈
- 分析_OCP2026_AI機櫃平台與台灣ODM
- 分析_OCP2026_AI記憶體階層與客製晶片
- 技術_Chiplet
- 技術_UCIe
- 分析_半導體月營收與AI需求能見度_JPM_WSTS與Citi月報_20261012
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_華南4Q26產業展望_20260918
- 技術_NPO
- 時程_2026_AI_ASIC與高速介面
- 3189_景碩(市)
- 技術_SoIC
- 分析_記憶體去週期化與客製晶片轉型_Damnang_20260709
- 技術_DRAM-on-Logic
- 分析_光連記憶體池的物理天花板_SKhynix_Nature_20260822
- META.US(meta_platforms)
- 2360_致茂(市)
- 2449_京元電(市)
- 7769_鴻勁精密(市)
- 時程_2026_半導體測試介面
- 分析_先進封裝互連RDL與大面積
- 6683_雍智(櫃)
- 分析_ECTC2026先進封裝五大戰線_260706
- 分析_Nomura_AI循環是否見頂_九檔調升與台股映射_20260630
- 3035_智原(市)