基本資料
華通為台灣 PCB / HDI 大廠,低軌衛星是近年最重要的產品結構升級主軸之一。公開報導點名華通已切入 SpaceX Starlink 與 Amazon Project Kuiper 等衛星用板供應鏈,產品從傳統消費電子 PCB 轉向高頻高速、高可靠度的衛星板與 AI 伺服器相關高階 PCB。
華通長年為全球前十大 PCB 供應商,近兩年因資料中心廠商快速成長排名略降,目前全球約排第 8;HDI 領域華通目前仍為全球第一,惟現階段大部分 HDI 仍應用於消費端產品(廠長法說,2026-09-04)。
2Q26 公告營收結構:手機約 17%(YoY 下降)、PC 類 11%、資料中心(含光模組)約 10%、RF 與 MPC 約 24%、SMT 13%、衛星約 22%(今年總量大致持平,天上衛星因缺料略低於預期)、消費性電子約 4%(廠長法說,2026-09-04)。
圖片 / 架構圖

歐美低軌衛星 PCB 市場產值及預估:2020 年 51 百萬美元成長至 2028F 預估 1,690 百萬美元,反映華通切入之低軌衛星 PCB 市場規模擴張速度(富邦,2026-07-20)。

歐美低軌衛星發射數量及預估:2020 年 937 顆成長至 2028 預估 8,603 顆,為衛星板需求的上游驅動指標(富邦,2026-07-20)。
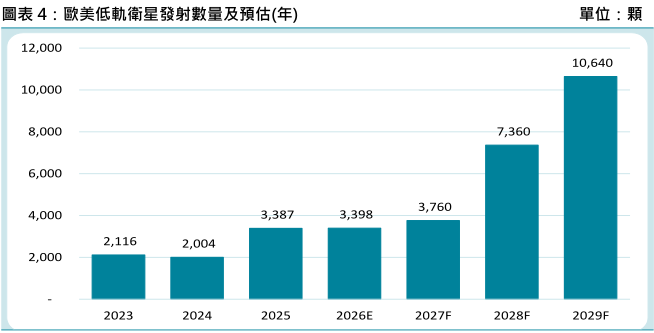
歐美低軌衛星發射數量及預估(更新版):2023 年 2,116 顆、2025 年 3,387 顆、2026E 3,398 顆、2027F 3,760 顆,2028F 7,360 顆、2029F 10,640 顆,反映 Starship 商用後發射量加速;為衛星板需求的上游驅動指標(富邦,2026-11-05)。
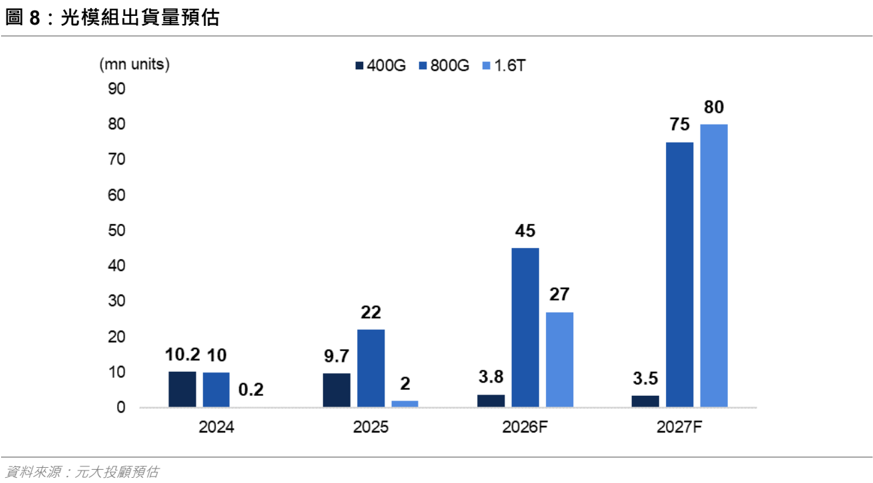
光模組出貨量預估:400G/800G/1.6T 光模組出貨量(百萬支),2024-2027F,800G 於 2026F/2027F 達 4,500/7,500 萬支,1.6T 達 2,700/8,000 萬支,為華通光模組 PCB 業務放量的上游驅動指標(元大,2026-07-21)。
月營收(近 24 個月)
下次公布12/3(四)–12/4(五) 11月營收 預估:可能 12/3–12/4 公布(近 8 次有 8 次落在此區間;最常見:每月第 4 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 81.0 | — | +9.4% | 本站推算† |
| 2026-12 | 87.5 | — | +21.1% | 本站推算† |
| 2026-11 | 87.1 | — | +29.0% | 本站推算† |
| 2026-10 | 87.8 | +1.9% | +24.7% | |
| 2026-09 | 86.2 | +22.9% | +15.0% | |
| 2026-08 | 70.1 | +0.8% | +6.9% | |
| 2026-07 | 69.6 | +0.6% | +16.0% | |
| 2026-06 | 69.2 | +2.3% | +21.0% | |
| 2026-05 | 67.6 | +7.1% | +13.0% | |
| 2026-04 | 63.2 | -9.0% | -2.9% | |
| 2026-03 | 69.4 | +33.5% | +11.1% | |
| 2026-02 | 52.0 | -29.8% | +0.0% | |
| 2026-01 | 74.0 | +2.4% | +40.2% | |
| 2025-12 | 72.3 | +7.1% | +13.1% | |
| 2025-11 | 67.5 | -4.2% | -0.8% | |
| 2025-10 | 70.4 | -6.0% | +6.0% | |
| 2025-09 | 74.9 | +14.2% | +15.9% | |
| 2025-08 | 65.6 | +9.4% | -6.3% | |
| 2025-07 | 60.0 | +4.9% | -10.8% | |
| 2025-06 | 57.2 | -4.4% | +7.4% | |
| 2025-05 | 59.8 | -8.0% | +4.9% | |
| 2025-04 | 65.0 | +4.0% | +11.0% | |
| 2025-03 | 62.5 | +20.1% | +14.4% | |
| 2025-02 | 52.0 | -1.5% | +20.6% | |
| 2025-01 | 52.8 | -17.4% | -8.7% | |
| 2024-12 | 63.9 | -6.0% | +10.1% | |
| 2024-11 | 68.0 | +2.4% | -2.9% |
2026 年已公布累計 709.1 億元;全年推算 883.7 億元(YoY +16.3%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-10 | NT$87.83 億 | +1.9% | +24.7% | 再創新高;十一長假干擾下仍續增;富邦推估 4Q26 單季營收 NT$256.24 億(QoQ+13.5%、YoY+21.9%),美系客戶拉貨高峰已過,但光模組料況改善、出貨提升支撐(報告_富邦_華通2313_20261105,2026-11-05) |
EPS 記錄
只放實績(A)。
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q1 | 1.26 | +14.5% | 富邦模型(2026-07-20) |
| 2026Q2 | 1.24 | +77.1% | 富邦(2026-11-05)季表所列 |
| 2026Q3 | 1.78 | -1.5% | 營收 NT$225.85 億(QoQ+13.0%、YoY+12.6%)、毛利率 21.3%(QoQ+2.8ppt)、營益率 12.4%、稅後淨利 NT$22.0 億(QoQ+48.8%、YoY+2.1%);較富邦原估 2.36 低 24.4%、較市場同業 2.30 低 22.5%:SMT 打件業務減少致營收低於預期、積極投入新品打樣使研發費用大增致費用率不減反增(報告_富邦_華通2313_20261105,2026-11-05,fact);3Q26 產品比重:手機 18%、PC 13%、網通/伺服器/光模塊 10%、消費性及其他 4%;軟板+軟硬結合板 25%、SMT 8%、LEO 22%(LEO 較前季 -5ppt) |
EPS 預估
| 年度 | 富邦 EPS(報告日:2026-07-20) | 元大 EPS(報告日:2026-07-21) | 備註 |
|---|---|---|---|
| 2026F | 7.90 | 6.81 | 原估 7.77,富邦上修 1.8%;元大較保守,光模組/衛星占比假設較低 |
| 2027F | 14.40 | 14.24 | 富邦原估 12.05,上修 19.5%;元大 14.24 與富邦接近,兩家均看好雙引擎放量 |
| 年度 | 富邦 EPS(報告日:2026-09-29) | 備註 |
|---|---|---|
| 2026F | 7.4(前 7.90,報告日 2026-07-20) | 小幅下修 |
| 2027F | 14.1(前 14.40) | 小幅下修;PE 16.0x(收盤 NT$226) |
| 年度 | 富邦 EPS(報告日:2026-11-05,新/舊) | 備註 |
|---|---|---|
| 2026F | 6.56 / 7.38(-11.2%) | 3Q26 EPS 低於預期、研發費用與 SMT 降低所致;營收 NT$877.5 億(原 894.5 億)、毛利率 20.1%;4Q26F EPS 2.36(QoQ+32.3%);較市場同業 7.27 低 10% |
| 2027F | 14.17 / 14.13(+0.3%) | 營收 NT$1,214.8 億(原 1,242.5 億)、毛利率 24.6%(原 23.3%);較市場同業 13.95 高 2%;2028F EPS 23.41 |
富邦 2027F EPS 沿革:12.05(2026-07-20 前版)→ 14.40(2026-07-20)→ 14.1(2026-09-29)→ 14.17(2026-11-05)。
| 年度 | 野村 EPS(報告日:2026-08-20) | 備註 |
|---|---|---|
| 2027F | 11.6 | 明顯低於富邦 14.40/元大 14.24;為野村 TP TWD345 的計算基礎(30x 2027F EPS);野村同時指出當時股價僅對應 18x 2027F EPS |
2027F EPS 三方分歧:野村 11.6 vs 富邦 14.40/元大 14.24
野村(2026-08-20)2027F EPS 估 11.6 元,較富邦(2026-07-20)與元大(2026-07-21)低約 19%。野村報告未拆解差異來源,但其論述重心在衛星 PCB 與 mSAP 光模組的產能與時程,對 AI 主機板 HDI 的貢獻明確放在 2H27-1H28 才轉重要,時點較另兩家保守。三方數字並列保留。
富邦模型季頻估值:2Q26F EPS 1.49 元(QoQ+22%)、3Q26F EPS 2.51 元(QoQ+68.9%,創單季新高),下半年營運呈季季高格局。元大模型季頻估值:2Q26F EPS 1.44 元(QoQ+14.3%)、3Q26F EPS 1.87 元(QoQ+29.7%)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 富邦(2026-07-20) | 2Q26 動能延續+產品組合優化 | 2Q26 毛利率估 19%;3Q26 營收 QoQ+20.5% 創單季新高,配合光模塊/資料中心出貨放量 | 2026F EPS 7.90(原 7.77,+1.8%);2027F EPS 14.40(原 12.05,+19.5%) |
| 富邦(2026-07-20) | mSAP 光模塊出貨量假設 | 800G/1.6T 光模塊出貨量 2026F 估 5,000 萬/2,300 萬顆,2027F 估 8,500 萬/5,700 萬顆,2027 年 YoY 成長 70%/148%;華通與臻鼎-KY 擴產最積極 | 華通蘆竹/大園/重慶三廠同步擴產,2026-07/2027-01/2027-12 單月產值估 6/10/30 億元 |
| 富邦(2026-07-20) | SOTP 估值(2027 年獲利預估) | 消費性及其它 49% 營收給 12x PE;低軌衛星 22% 營收給 30x PE;系統板 29% 營收給 20x PE | 目標價 NT$324(原 NT$344,-5.8%),對應 SOTP:消費性 41.19+低軌衛星 190.75+系統板 92.15 |
| 富邦(2026-11-05) | 兩大引擎貢獻拆分+SOTP | 2027 年光模塊營收貢獻 NT$245 億(+1,013.6%)、低軌衛星 NT$275 億(+47.4%);光模塊 NPO 16-18L 全採 mSAP、材料規格升至 M8;低軌衛星上空用板(天上板)比重由 35-40% 提至 50% 以上(Starship 順利商用後);資本支出 2026-2028 年每年逾 NT$200 億;董事會通過國內第四次 NT$120 億+第五次 NT$60 億無擔保可轉債,合計 NT$180 億,估稀釋 5-10%;4Q26 毛利率 21.8%(美系客戶正常季降價,被高毛利光模塊出貨抵銷) | 2026F 營收 NT$877.5 億、EPS 6.56;2027F 營收 NT$1,214.8 億(+38.4%)、EPS 14.17;2028F EPS 23.41 |
| 元大(2026-07-21) | 2Q26/3Q26 逐季成長 → 全年營收/毛利率 | 2Q26 營收季增 2.3%、3Q26 季增 18.2%(消費性新品、低軌衛星恢復出貨、光通訊放量);光模組營收占比 2026/2027 由 8%→18%;低軌衛星營收占比 2026/2027 為 21%/24%;資本支出 2026-2027 合計約 350 億元(台灣/重慶/泰國同步擴產) | 2026F 營收 889 億元、毛利率 19.5%、營業利益 103.6 億元(YoY+27.1%);2027F 營收 1,136.5 億元、毛利率 27%、營業利益 221.2 億元(YoY+113.4%);EPS 6.81/14.24 元 |
| 元大(2026-07-21,評價) | PER 評價:2027 年 EPS × 18 倍(歷史本益比區間 10-25 倍取中緣) | 現價 NT$199.0(2026-07-20 收盤)|產品組合改善支撐估值中樞 | 目標價 NT$256(隱含漲幅 28.6%) |
2027 營收指引 NT$1,100–1,200 億,光模組 PCB 為主軸
GS 與華通管理層會議紀要(GS 對華通標註 Not Covered,無評等與目標價;本報告的 Buy 評等給的是臻鼎、台光電與台燿):
- 營收指引前移:公司現行指引為 2027 年營收達 NT$1,100–1,200 億,以中點計隱含 2025-27 年 CAGR 23%,較先前「2028 年達 NT$1,000 億以上」的指引明顯提前。
- 光模組 PCB 是關鍵成長動能:2027 年目標 NT$250 億以上,較 2026 年指引成長 7 倍以上,且 1.6T 光模組 PCB 占比提升帶來更好的定價與毛利——公司明言 800G/1.6T 光模組 PCB 毛利率 40%+,對照公司 2Q26 整體毛利率僅 18.6%。
- 2026 光通訊業務約 NT$30 億(2025 年貢獻極為有限),由 800G 光模組 PCB 自 3Q26 起放量帶動,其中約 NT$20 億預計在 4Q26 認列。
- 低軌衛星(LEO)業務:2026 年約 NT$190 億(YoY 約 +30%,2025 約 NT$150 億),主要來自地面終端 PCB 的強勁需求,成長快於衛星端高階 PCB;2027 年目標 NT$250 億以上(YoY +30%+),高階衛星 PCB 貢獻提升,由次世代 LEO 衛星自 4Q26/1Q27 起放量帶動。
- 資本支出翻倍再翻倍:2026 與 2027 年 capex 均達 NT$200 億以上(2025 年約 NT$70 億)。2026 年 capex 一半投入光模組 PCB 產能、一半投入高階 PCB(主要支援 LEO)。
- 產能目標與供需缺口:目標 2027 年底光模組 PCB 產能達月營收約 NT$30 億(2Q26 光通訊相關月貢獻不到 NT$1 億;該目標約當公司 YTD 平均月營收的 45%)。即使如此擴產,公司預期 2027 年仍只能滿足客戶總需求的 60–70%。
- 關鍵 LEO 客戶要求 3–5 年內擴產 5 倍以上,三個驅動:(1) 次世代 LEO 衛星 PCB 面積用量增加 2 倍以上,4Q26/1Q27 起放量;(2) D2C 衛星 自 2H27 放量,PCB 面積用量再增 40–50%;(3) AI 衛星 自 2H27 放量,單顆 PCB 產值與 LEO 衛星相近,但年部署量達數萬顆(對照關鍵客戶 2025 年發射 3,000–4,000 顆 LEO 衛星)。
- 原物料:低階 CCL 供給受 E-glass 限制,但情況正在改善;高階 CCL 無供給問題,主要 CCL 供應商支援充足。成本上漲幾乎所有產品都能轉嫁,例外是供應關鍵手機客戶的 SLP 產品。
- 資料中心 PCB 的多重機會:關鍵 LEO 客戶的 AI 衛星高階 PCB、關鍵手機客戶的 AI 伺服器 PCB(4Q26 起放量)、中國客戶的交換器與 AI 伺服器 PCB、以及一個小型 ASIC 客戶的進行中專案。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 富邦 | 2026-07-20 | 買進(維持) | NT$324(原 NT$344,-5.8%) | SOTP:消費性 12x/低軌衛星 30x/系統板 20x(2027 年獲利預估) | 報告_富邦_華通2313_20260720 |
| 元大 | 2026-07-21 | 買進(研究員異動,新覆蓋) | NT$256 | 2027 年 EPS × 本益比 18 倍(歷史區間 10-25 倍取中緣) | 報告_元大_華通2313_20260721 |
| 野村(Nomura) | 2026-08-20 | Buy(重申) | NT$345 | 30x 2027F EPS TWD11.6;報告指出當時股價僅對應 18x 2027F EPS | 報告_Nomura_亞洲科技論壇takeaways_20260820 |
| 富邦 | 2026-10-01 | 買進(維持) | NT$320(前 NT$324,-1.2%) | 報告未揭露評價方法;TP÷2027F EPS 14.1 ≈ 22.7x†;收盤 NT$226.5(9/30);TP 維持 NT$320 | 報告_富邦_低軌衛星產業_20261001、報告_富邦_低軌衛星StarlinkV3_20260929 |
| 凱基證券 | 2026-10-12 | 增加持股 | NT$360 | PE 32.6x 2026F/16.8x 2027F;2026F EPS 7.72、2027F EPS 15.02(YoY +40.1%/+94.5%) | 報告_凱基_電子硬體產業PC需求_20261012 |
| 富邦 | 2026-11-05 | 買進(維持) | NT$237(前 NT$320,-26%) | SOTP(2027 年獲利):消費性及其他 12x(EPS 貢獻 2.9)、系統板 16x(5.9)、低軌衛星 20x(5.4),合計 236.6;目標 PE 16.7x(前 22.6x);估值倍數下調反映大盤與市場評價修正(前版低軌衛星 30x/系統板 20x);股價 NT$165.5、上檔 43% | 報告_富邦_華通2313_20261105 |
| 中信投顧 | 2026-10-27 | 未評等 | — | TPCA 事件報告,華通列相關個股「未評等」,整體「正面看待後續營運狀況」,未給目標價與 EPS | 報告_CTBC_TPCA2026產評_20261027 |
目標價分歧:富邦 NT$324 vs 元大 NT$256
兩份報告發布日僅差一天(2026-07-20/2026-07-21),目標價差距達 27%。富邦採 SOTP 分部估值(消費性 12x/低軌衛星 30x/系統板 20x),對低軌衛星給予較高倍數;元大採單一 PER 法(18x 2027E EPS,取歷史區間 10-25 倍中緣)。2027F EPS 兩家接近(14.40 vs 14.24),差異主要來自評價方法而非獲利預估本身,並列保留。
低軌衛星切入點
- 衛星用 PCB / HDI:對應星上通訊板、地面設備板與高可靠通訊系統。
- 客戶與產能:市場報導稱華通握有 SpaceX / Kuiper 雙訂單,泰國新廠主供低軌衛星板。
- 投資意義:低軌衛星壽命短、星座需要持續補星與汰換,衛星板有機會成為重複性耗材型成長曲線。
- 發射節奏觀察:SpaceX 星艦(Starship)第 13 次試飛因引擎異常延後,預計 2026-07-23(台北時間 7/24 上午)於美國德州重啟,首次搭載 20 顆第三代星鏈(Starlink V3)衛星升空;屬 SpaceX 自身排程、非華通生產保證,僅作為觀察低軌衛星星座部署節奏的參考指標(富邦,2026-07-20)。沿革:第 13 次試飛預計搭載 20 顆 V3(富邦 2026-07-20)→ 第 14 次試飛於 2026-09-28 完成,成功在軌道佈署 26 顆 V3、再次完成大氣層重返與水面濺落(富邦,2026-09-29)。
- V3 板規(富邦,2026-09-29):V3 相對 V2mini 板層數提升、面積增加、設計複雜度提高,CCL 由 M7 級升至 M7+~M8,估單顆 PCB 價值量約 V2mini 的 2 倍;未來手機直連衛星(DTC)通訊設計更複雜,PCB 產值可在 V3 基礎上再增 40-50%。富邦估華通衛星占營收 2025 年 20% → 2026F 22%,列為「太空板王」。
- 公司口徑最新展望(廠長法說,2026-09-04):明年(2027)低軌衛星與資料中心合計約佔總營收一半;天上衛星佔比將從過往 30% 提升至明年約 50%,後年更高,未來擴充重點集中於天上衛星,消費性電子維持約 4%;衛星與光模組兩大族群明年(2027)營業額各有望達約 250 億元。此為公司法說口徑的絕對金額與佔比展望,與元大(2026-07-21)模型估算之低軌衛星營收占比 21%/24%、光模組占比 8%/18%(2026F/2027F)為不同口徑(公司展望 vs 券商模型拆分),方向一致、非衝突,並列參考。
- 全球前五大低軌衛星業者今年上半年已部署超過 1,900 顆衛星、訂閱戶達 1,200 萬,其中九成以上屬最大業者;2030 年需求可期(廠長法說,2026-09-04)。
觀察指標
| 指標 | 重點 |
|---|---|
| 衛星板營收占比 | 是否由題材轉為營收主力 |
| 泰國廠產能 | 衛星板供應是否放大 |
| SpaceX / Kuiper 發射節奏 | 直接影響拉貨與客戶訂單 |
| 高階 PCB / AI 伺服器同步放量 | 是否形成 LEO + AI 雙引擎 |
成長動能/催化劑
- 雙引擎 2027 加速與 CB 擴產籌資(富邦,2026-11-05):富邦估 2027 年光模塊營收貢獻 NT$245 億、低軌衛星 NT$275 億;光模塊 NPO 16-18L 全採 mSAP、材料升 M8,低軌衛星天上板比重 35-40%→50% 以上;資本支出 2026-2028 年每年逾 NT$200 億,董事會同步通過國內第四次 NT$120 億+第五次 NT$60 億無擔保可轉債(合計 NT$180 億,估稀釋 5-10%)。風險:LEO/光模塊/系統板出貨延宕、CCL 缺料加劇。
- 凱基 TPCA 會後專題(2026-11-05,珩石王騏杰轉述,次級來源):凱基指華通光模組+衛星比重超過 50%、低軌占比較多,但做大尺寸 HDI 板經驗較少、目前聚焦小片較好賺的光模組;2027 年 1.6T 預估量翻倍以上;單顆衛星 PCB 用量由約 14 片增至近 40 片(約三倍,2026 年到 10 月約發射 2,000 多顆、去年 3,000 多顆,2027 年發射量看 V3 與 Starship 測試);華通 2028 年 EPS 至少再成長 50% 以上(口述 estimate,中信心)。
低軌衛星 HDI
| 觀察項目 | 重點 |
|---|---|
| SpaceX 供應地位 | 天上/地上 HDI 板主要供應商,2025 年低軌衛星營收比重約 20%,以天上板為主 |
| Starlink v3.0 升級 | HDI 升至 20 層、材料 M7 → M8,單顆衛星 PCB 面積與用量較前代翻倍,單顆衛星價值量估增 30%(estimate) |
| v3 產值倍增(野村 2026-08-20,最新) | 管理層向野村表示,v3 板面積與層數同步增加,單機產值(dollar content)為 v2 的 2 倍以上,並預期太空級 PCB 的成長自 2026 年底起加速。與前述「價值量估增 30%」的估算口徑不同(前者為券商 estimate,後者為公司說法),以公司口徑為最新狀態 |
| 生產基地(野村 2026-08-20) | 衛星用戶終端(user terminal)PCB 為今年航太業務主要成長動能(客戶正積極擴大訂閱用戶數);依客戶要求,這些板子在台灣或泰國生產 |
| 非中產能 | 台灣 + 中國 HDI 產線支撐量產,加速擴充泰國非中產能,以對應客戶去中化 + v3.0 放量需求 |
800G / 1.6T 光收發器 PCB
這讓華通的觀察不只限於低軌衛星 HDI,也可延伸到光通訊高速 PCB / mSAP 升級鏈;完整產業分析見 分析_AI光收發器PCB投資機會_20260611。
| 觀察項目 | 重點 |
|---|---|
| 被點名原因 | 800G / 1.6T 光收發器 PCB 產能擴張 |
| 技術要求 | 1.6T 對 14-16 層、M7+/M8 CCL、6-10 層 mSAP 的需求提高 |
| 投資判斷 | 需追蹤實際客戶認證、光收發器 PCB 營收占比與泰國 / 台中產能配置 |
| 出貨量預估 | 富邦估 2026F/2027F 800G 出貨 5,000 萬/8,500 萬顆、1.6T 出貨 2,300 萬/5,700 萬顆,2027 年 YoY 成長 70%/148%(富邦,2026-07-20) |
| 資本支出(野村 2026-08-20) | 2026E capex 估 TWD 200 億,2025 為 TWD 70 億;多數投向台灣與中國的 mSAP 產能,用於光模組——因 800G/1.6T 光模組 HDI 對 mSAP 的依賴度提高 |
| mSAP 專長與毛利(野村 2026-08-20) | 管理層指出,Apple iPhone 主機板供應商特別擅長 mSAP(華通為其中之一);若規模順利放大,光模組 mSAP HDI 的毛利率有機會成為華通所有產線中最高者 |
| AI 主機板 HDI(野村 2026-08-20) | 公司認同 HDI 在 AI 主機板的重要性將於 2H27-1H28 提升,目前正調整產能結構以卡位新機會 |
| 轉價能力(野村 2026-08-20) | 在持續的產能排擠與上游材料成本上升下,公司與客戶(尤其美系高階手機品牌)的價格協商出現變化,多數客戶同意調價以轉嫁成本 |
| 缺料狀態(最新,廠長法說,2026-09-04) | 光模組缺料相當嚴重,部分消費性大廠客戶亦缺料、重心移至 4Q,導致 3Q26 表現較緩;預計 4Q26 起台灣廠商產能逐步釋出、缺料緩解,2027 年持續改善。客戶亦積極驗證中國大陸玻纖布材料(缺料較輕微),華通已取得部分訂單。此為公司最新口徑,較 報告_福邦_PCB產業2026H2_202607(2026-07)產業層級「2027 年可望緩解」的判斷更明確給出 3Q26 轉弱、4Q26 起改善的時點 |
| 光模組月產能(廠長法說,2026-09-04) | 今年 4Q 起每季產能逐步擴大、接單量持續增加;預估今年 4Q 單月產能接近 10 億元,明年 4Q 單月產能將擴充至三倍;與客戶已有實質訂單,開發速度符合預期,服務對象多為全球前幾大光模組客戶(MSAP 產能取得門檻高) |
400G+ 光收發器全球出貨預測(簡報 MOPS 231320260818M001.pdf p12,來源:市場報告與華通內部資料)
| 年度 | 出貨量(百萬顆) |
|---|---|
| 2025 | 52 |
| 2026 | 96 |
| 2027F | 155 |
| 2028F | 178 |
400G+ 光收發器的 PCB 規格(同簡報 p12,來源 Prismark)
| 速率 | 層數 | 製程 | 材料等級 |
|---|---|---|---|
| 400G | 10–22L | 2–3 press HDI | M6 |
| 800G | 12–14L(其中 4–8L mSAP) | HDI or mSAP | M7/M7+ |
| 1.6T | 14–16L(其中 6–10L mSAP) | mSAP | M7+/M8 |
簡報載明:華通深耕高階光通訊模組所需的 mSAP 類載板技術已近十年,長期投入高精度線路、細線寬/線距、高層數 HDI 與高速材料製程。 - 光模組 PCB 同業比較(珩石週會簡報,2026-10-12):華通 2026 CAPEX 約 NT$200 億、多數投入 mSAP;4Q26 光模組月產能近 NT$10 億,2027 年 4Q 擴至三倍;2H26 良率可望接近 90%;主要客戶中際旭創、AAOI、Coherent。來源 報告_珩石_NPO與CPC技術延伸專題_20261012。 - 展場觀察(2026-10-21,台灣 PCB 展):低軌地面接收站板主要做兩種尺寸;現場展出 server 母板,僅 GPU 且尺寸小,作者研判為 B200/B300 用(作者推論,信心低);另展出加速器板,規格皆為 M8(observation,memo_TGV與板材_展場觀察_20261021)。
厚板 HDI/HLC、光模組與產能布局(TPCA 2026 展場)
- 定位與基地(公司口述):全球排名第 8、員工約 2 萬人,不做載板;產品涵蓋 HDI、any layer、軟板、軟硬結合板與組裝,HDI 為最強項(國泰,2026-10-21)。中信指出過去為全球 HDI 產值最大,今年可能被超越——AI 伺服器大量採用 HDI 帶動同業 HDI 產值提升(中信,2026-10-21)。三大基地:台灣蘆竹/大園(母廠逾 53 年,產品線最完整;大園主做光模組與消費性)、廣東惠州(逾 30 年,服務大陸資料中心、衛星、終端、汽車,含軟硬板)、重慶廠(具 mSAP 產能,服務光模組、網通、終端;國泰);泰國為海外擴產重心,目前以衛星為主、未來擴及資料中心(國泰)。
- 擴產(公司口述):擴產以台灣與泰國為主,預計 2028 年底前完成(國泰,2026-10-21)。大園新廠擴 mSAP(光模組)、觀音廠擴 HDI 與高層數板 HLC(AIDC 加速器、交換器);泰國二廠中信稱已蓋好、明年可投入量產,國泰稱一廠量產中、二廠準備裝機(生產 HDI 與 HLC),三廠為軟板廠(對應機器人等 AI 終端的 OOC/OOT 要求)。
- 厚板 HDI/HLC 技術(公司口述):HDI 為多次增層(build-up),HLC 為層數往上疊;sequential lamination 屬 HLC 概念,主要用於傳統伺服器與交換器,AI 加速卡同時用到多階 HDI 與 HLC(中信)。加速卡目前以 HLC+sequential 可做到 50 層、6mm,未來可能 60 層、8mm,走到 3.2T 或更複雜時達極限、逐步轉向 HDI;ASIC 客戶合作多於 GPU 客戶,後年 ASIC 需求可能超過 GPU(國泰)。HDI 現可做到 44 層 9 階,之後推進 56 層 10 階(中信);國泰稱厚板 HDI 目前做到 9 階、8 階 42 層難度較高,8 階已可量產但良率未達預期、希望一年內達標,需克服壓板平整度、電鍍銅均勻性與 handling 三大問題;厚板 HDI 產能至少缺到 2028 年,相同製程產能耗損為消費性產品的兩倍以上,單價高非常多。產能與材料都缺,一般終端產品利潤也因缺產變好。
- 光模組(公司口述):插拔式用 6 次壓合 HDI、800G 用 9 次壓合 any-layer,2028 年可做到 22 層搭配 mSAP 的 3.2T 產品(中信);現況 400G/800G/1.6T 均已量產,另展出 LPO、LRO;NPO 光引擎採 build-up,主流 12 層 any layer、開發至 18 層、能力可達 20 層;OCS 採 HDI 與 6.4T NPO、與主要光模組客戶合作、終端為大型 CSP;展出 40 層 800G 交換機主板(國泰)。公司將光通訊分為插拔、NPO、CPO 三路線:CPO 屬載板範疇、公司不做,OCS 屬 CPO 方案之一(中信)。4Q26 光模組明顯增量,明年隨新產能逐季開出,光模組規模有機會推動網通與資料中心營收超越衛星(中信);明年成長重點為光模組、衛星依客戶計畫(國泰)。
- 衛星(公司口述):衛星約占營收 2 成,客戶火箭升級、衛星同步換代 V3,明年衛星板營收有機會較今年倍增,天上板占衛星營收比重提升至 4 成以上、視火箭進度甚至過半(中信);國泰口徑為目前約四分之一、未來約三成、明年天上與地上約 4:6,天上產品接近資料中心中上等級、材料以 M7/M8 為主(尚未用 M9),毛利率高於地上產品,地面裝置比消費性高一級;2028 年起除取代既有衛星外尚有 Direct to Cell、衛星資料中心等應用。
- 其他產品線(公司口述):HDI 已做到 7 階軟硬結合板用於機器人;無人機、智慧手環、手機鏡頭、智慧眼鏡主板/連接板/光波導亦用軟硬板,預期 5 年後機器人相關產業大量使用 RF 板(中信)。手機為營收最大產品(主板、軟硬結合板、軟板),軟板資料中心應用開發中、量仍小(國泰)。非消費性(衛星與資料中心等)目前約占總營收 1/3,明年有機會過半(中信)。
- 材料(中信,2026-10-21):CCL 供應仍偏緊、漲價可能持續,但供應彈性逐步增加;更明顯的改善來自替代料源(含 CCL 與上游玻纖布、銅箔)陸續獲終端客戶採用,例如中國供應商材料更大程度由中國在地需求採用。
- TPCA 事件報告補充(中信投顧,2026-10-27;公司口述):非消費性產品約占總營收 1/3、2027 年有機會過半,產線配置由消費性轉向衛星與資料中心;網通與資料中心營收 2Q26、3Q26 皆約占集團 10%,預期 4Q26 光模組明顯增量,2027 年隨新產能逐季開出、網通與資料中心規模有機會超越衛星;CPO 屬載板範疇、公司未投入,認為仍有成本問題、過渡期替代方案競爭多;AI 加速卡現可做 44 層 9 階 HDI,後續推進 56 層 10 階(與 2026-10-21 中信 memo 一致,無新數字)(報告_CTBC_TPCA2026產評_20261027)。
- 同業對照(珩石 kevin 筆記,2026-10-23;observation,信心低中):認為華通將資源集中在低軌衛星、未能提供完善的 mSAP 對標方案,使4958_臻鼎科技(市)在光通訊 mSAP 享有定價權(活動_臻鼎4958_TPCA_珩石筆記_kevin_20261023)。
- AI 網通比重(國泰,2026-10-21):今年為個位數、明年約為今年數倍;交換機 HDI 比重目前不高,因層數無法無止境增加,HDI 比重將提升。
- 群益補充(2026-10-21 拜訪,報告_群益_TPCA2026Day2_20261022;公司口述):營運重點由消費型產品轉向 LEO 與光模組、未來打入 AI 伺服器;LEO 天上板市占較高、材料以 M7+ 為主、毛利率較佳,地面市占較低、成長依客戶計畫;2026 光模組出貨以 800G 為主,展出 400G/800G/1.6T/6.4T Optical Transceiver、LPO、LRO、Optical Engine,CCL 多為 M6+,群益預期光模組為 2027 營運成長關鍵;HLC 靠層數堆疊、隨傳輸速度要求將遇瓶頸,業界將轉以雷射鑽孔提高孔密度(HDI)解決;以尋找第二 CCL 供應商改善缺料;HDI 已可做到 9 階;泰國一廠先量產、二廠(HDI 與 HLC)2027 年量產、三廠擴軟板以因應客戶非中供應鏈選擇並布局機器人等軟板應用;台灣擴廠為大園新廠擴 mSAP、觀音新廠擴 HDI 與 HLC。與上列中信/國泰口述大致一致(二廠時點同 2027 年);群益未給華通評等與目標價。
口徑差異(並列,待核對):營收結構與天上板占比
中信(2026-10-21):網通與資料中心 2Q26、3Q26 各占集團營收 10%、衛星約 2 成、天上板占衛星營收 4 成以上(可能過半);國泰(2026-10-21):AI 網通今年個位數、衛星約四分之一→三成、明年天上:地上約 4:6;法說(活動_華通2313_法說memo_20260904,2026-09-04):天上衛星佔比由 30% 提升至明年約 50%、2Q26 衛星約 22%。分母(占衛星或占總營收)與「資料中心含光模組」口徑可能不同,實際定義待核對,三者並列保留。
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 14:57–16:00 間
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/3–12/4)可能 12/3–12/4 公布(近 8 次有 8 次落在此區間;最常見:每月第 4 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-07 | 蘆竹/大園/重慶三廠 mSAP 擴產,單月產值估 6 億元 | 擴產 | ⭐⭐ | 富邦,2026-07-20 |
| 3Q26末-4Q26 | Starlink V3 衛星新舊產品切換期量產及發射 | 量產 | ⭐⭐⭐ | 元大,2026-07-21 |
| 4Q26 | 光模組業務明顯放量 | 放量 | ⭐⭐ | 元大,2026-07-21 |
| 2027-01 | mSAP 擴產單月產值估 10 億元 | 擴產 | ⭐⭐ | 富邦,2026-07-20 |
| 2027 | Starlink 全面轉向 V3 規格 | 量產 | ⭐⭐ | 元大,2026-07-21 |
| 2027-12 | mSAP 擴產單月產值估 30 億元,光模塊出貨規模高峰 | 擴產 | ⭐⭐⭐ | 富邦,2026-07-20 |
| 2026 | 規劃興建泰國廠二期(過去擴產較謹慎) | 擴產 | ⭐⭐ | 華南 PCB 論壇,2026-07-29 |
| 2027 | 傳統光通訊模組 PCB 供應緊張可望緩解 | 產業供需 | ⭐⭐ | 福邦,2026-07;產業層級判斷,非公司單一數字 |
| 2027 | 泰國二廠量產;大園新廠(mSAP 光模組)與觀音廠(HDI/HLC)新產能逐季開出 | 擴產 | ⭐⭐ | 中信、國泰 TPCA memo,2026-10-21;整體擴產預計 2028 年底前完成 |
| 2028 | 光模組 22 層搭配 mSAP 的 3.2T 產品 | 技術路線 | ⭐⭐ | 中信 TPCA memo,2026-10-21 |
供應鏈位置
-
mSAP 進度(Aletheia 2026-10-04):高階交換器 mSAP 已通過認證,2H26 起量產,並持續擴充台灣與重慶的 mSAP 產能;800G/1.6T 交換器 mSAP 認證進行中。
-
所屬供應鏈:供應鏈_低軌衛星
- 並列 PCB:2367_燿華(市)、4958_臻鼎科技(市)
- SpaceX:為 SpaceX 天上/地上 HDI 板主要供應商,2025 年低軌衛星營收比重約 20%(以天上板為主)(元大,2026-06-10)。
- 光收發器 PCB:Morgan Stanley 2026-06-11 產業報告未正式覆蓋華通,但在 AI 光收發器 PCB 供應商段落點名 Compeq 正積極擴產,以支援 800G / 1.6T 光收發器 PCB ramp。
- 技術升級:Starlink v3.0 HDI 升至 20 層、材料 M7 → M8,單顆衛星 PCB 面積與用量較前代翻倍,單顆衛星價值量估增 30%(estimate,元大,2026-06-10);1.6T 光收發器 PCB 對 14-16 層、M7+/M8 CCL、6-10 層 mSAP 的需求提高(MS,2026-06-11)。
- 產能(最新狀態,廠長法說,2026-09-04):積極擴充泰國廠及重慶二廠(重慶二廠特別建置 MSAP 產能,預計 2026 年底前全面投滿);台灣大園廠與蘆竹廠持續設備擴充,並於大園及觀音租用多處廠房(租約 15 年以上,用於單層產能外移、場內空間擴充多層產能);近月已公告於觀音購置約 7,600 坪土地與廠房,未來擴充後可達約 14,000 坪,用於 High Layer Count HDI 相關投資;惠州廠亦有部分擴充,主要滿足大陸客戶資料中心、衛星及 Switch 需求。舊狀態(元大,2026-06-10):台灣 + 中國 HDI 產線支撐量產,加速擴充泰國非中產能(客戶去中化 + v3.0 放量需求)。
待確認:法說逐字稿「單字層/四字層」轉寫
活動_華通2313_法說memo_20260904 原文為「部分單字層產能外移,將場內空間用於擴充四字層產能」,「字層」明顯為 AI 轉寫錯誤。上文暫依語意記為「單層/多層」,實際層數口徑須回聽原始音檔確認,不可直接引用「單字層/四字層」字面數字。
- 800G 光模組 PCB 客戶:中際旭創(中)、AAOI(美)、Coherent(美)(fact,報告_福邦_PCB產業2026H2_202607,2026-07)。
- mSAP 供應鏈成員:800G mSAP 供應鏈含臻鼎/SCC(深南電路系)/欣興/方正科技/景旺電子/華通/WUS;1.6T mSAP 供應鏈則收斂為臻鼎、SCC、欣興、華通(fact,報告_福邦_PCB產業2026H2_202607,2026-07)。
- 產業展望:傳統光通訊模組 PCB 供應緊張狀況 2027 年可望緩解(產業層級判斷,報告_福邦_PCB產業2026H2_202607,2026-07)。
- 光模塊出貨規模:富邦估 mSAP 800G 光模塊出貨量 2026F/2027F 各 5,000 萬/8,500 萬顆、1.6T 出貨量 2026F/2027F 各 2,300 萬/5,700 萬顆,2027 年 YoY 成長分別達 70%/148%;mSAP 製程 PCB 缺口持續大,華通與臻鼎-KY 擴產最積極(estimate,富邦,2026-07-20)。
- 擴產進度:華通台灣蘆竹、大園及大陸重慶三廠同步進行 mSAP 擴產,富邦估 2026-07/2027-01/2027-12 單月產值分別達 6/10/30 億元(estimate,富邦,2026-07-20)。
- V3 衛星規格細節:V3 衛星板整體層數預計由過去 18 層以下提高至約 20 層以上,新增高精度背鑽製程;CCL 規格由現行 M7 升級至 M8 等級(或性能接近 M8 的高階 M7 材料);V3 單顆衛星下載/上傳傳輸能力預計可達 V2 的 10 倍以上,客戶可能以較少衛星數量提供更高整體網路容量(元大,2026-07-21)。
- 客戶發射節奏:美系最大衛星客戶 2027 年發射數有望維持 4,000 顆以上;V3 新舊產品切換期預計 2H26 進入,量產及發射時程落在 3Q26 中後段至 4Q26,2027 年起全面轉向 V3 規格(元大,2026-07-21)。
- 營收結構展望:華通低軌衛星/光模組營收占比 2026F/2027F 分別為 21%/24%(低軌衛星)與 8%/18%(光模組),為 2026-2027 年最主要成長動能(元大,2026-07-21)。
- 華南 PCB 論壇交叉確認(2026-07-29):華通為板廠中低軌衛星純度最高者,估 2026 年衛星營收佔比 20-25%(與元大 21% 一致);mSAP 過去主要 for 手機、現轉向 for 光模組;華通過去擴產較謹慎,今年規劃興建泰國廠二期。2026 台灣廠已於大園及觀音承租廠房去瓶頸、擴充產能;重慶二廠將剩餘約 40-50% 廠區空間投入 mSAP 產線,預計 2027 年中國/台灣 mSAP 產能配置達 1:1 以分散地緣政治風險;泰國廠除擴增低軌衛星板產能,也將投入 20 層以上高多層板配合 HDI 製程,因應高階伺服器與網通需求(元大,2026-07-21)。
來源
- memo_凱基TPCA會後專題_珩石筆記_王騏杰_20261105 — 珩石王騏杰轉述凱基研究部 TPCA 會後專題,2026-11-05;載板/PCB/CCL 推薦與供需判斷
- 報告_富邦_華通2313_20261105 — 富邦投顧,2026-11-05;3Q26 EPS 1.78 低於共識(研發費用大增)、買進 TP NT$237(前 320)、2026F/2027F EPS 6.56/14.17、光模塊與低軌衛星 2027 年各 NT$245 億/275 億、發行 NT$180 億可轉債
-
報告_群益_TPCA2026Day2_20261022 — 群益投顧(吳建弘),2026-10-22;TPCA Day2(10/21 拜訪景碩、欣興、華通、臻鼎-KY、金居;附 Day1 台光電、聯茂與欣興董事長演講 memo);CCL 漲價續至 2H27、M8.5 2027 吃緊;華通營運重心轉向 LEO/光模組、M7+ 天上板、第二 CCL 供應商、泰國二廠 2027 量產
-
活動_華通2313_中信投顧TPCA_call_memo_20261021 — 中信投顧,2026-10-21;TPCA 帶展;HDI 產值、衛星換代 V3 與天上板占比、三大基地與擴產、光模組 9 次壓合/22 層 mSAP、44 層 9 階→56 層 10 階 HDI、CCL 替代料源
- 活動_華通2313_國泰證期TPCA_call_memo_20261021 — 國泰證期研究部,2026-10-21;TPCA 2026;厚板 HDI 缺至 2028、HLC 50 層→HDI 轉換、NPO 12→20 層 any layer、衛星天上:地上約 4:6、擴產 2028 年底前完成
- 報告_CTBC_TPCA2026產評_20261027 — 中信投顧(王翊安),2026-10-27;TPCA 產評:非消費性占 1/3、2027 過半、網通與資料中心 2027 有機會超越衛星、44 層 9 階 HDI→56 層 10 階(未評等)
-
報告_珩石_NPO與CPC技術延伸專題_20261012 — 珩石週會簡報(Kevin/Niuniu),2026-10-12;光模組 PCB 同業比較:華通 mSAP 擴產、4Q27 月產能擴至三倍
-
報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 — Aletheia Capital,2026-10-04;高階交換器 mSAP 認證通過、2H26 量產- 報告_富邦_低軌衛星產業_20261001 — 富邦投顧,2026-10-01;買進 TP NT$320 維持,低軌占營收 2026F 22%、2027F 23%,EPS 7.4/14.1
- 報告_富邦_低軌衛星StarlinkV3_20260929 — 富邦投顧,2026-09-29;V3 單顆 PCB 價值量約 V2mini 的 2 倍、M7→M7+/M8,買進 TP NT$320(前 324)、EPS 7.4/14.1
- 報告_元大_光通訊產業_20260921 — 元大投顧,2026-09-21;光模組方面隨傳輸速率提高,對 PCB 需求更細線路、低損耗材料,展望 2026/2027 年隨 800G/1.6T 需求放量及 mSAP 產能開出,估光模組營收占比由 8% 升至 18%;2026F/2027F EPS 6.8/14.2(YoY +45.0%/+109.1%)
-
報告_GS_華通2313_20260907 — Goldman Sachs,2026-09-07(管理層會議,華通 Not Covered);2027 營收指引 NT$1,100–1,200 億、光模組 PCB 2027 NT$250 億+、LEO 客戶要求擴產 5 倍、2026/27 capex NT$200 億+
-
活動_華通2313_法說memo_20260904 — 法人說明會,2026-09-04;產品結構轉向低軌衛星/資料中心/光模組(明年合計約佔營收一半)、天上衛星佔比 30%→明年 50%、衛星與光模組明年各上看 250 億元、光模組 3Q26 缺料轉弱 4Q26 起緩解、4Q26 光模組單月產能近 10 億元明年 4Q 擴至三倍、觀音購地 7,600 坪擴至 14,000 坪、簡報 400G+ 光收發器出貨預測與 PCB 規格對照表
-
報告_Nomura_亞洲科技論壇takeaways_20260820 — Nomura(Anne Lee/Eric Chen),2026-08-20;Asia Tech Tour 會後紀要,重申 Buy/TP NT$345(30x 2027F EPS 11.6);業務重心自消費性電子→低軌衛星→再往資料中心延伸;v3 衛星板單機產值為 v2 的 2 倍以上、太空級 PCB 成長自 2026 年底加速;2026E capex TWD 200 億(2025 為 70 億),主要投向台灣與中國 mSAP 產能;AI 主機板 HDI 重要性落在 2H27-1H28
- 工商時報,2026-03,低軌衛星帶動華通、燿華受惠
- 聯合新聞網 / 理財周刊,2026,華通低軌衛星與 AI 伺服器雙引擎相關報導
- 報告_元大_LEO衛星產業_20260610,2026-06-10(元大投顧;SpaceX IPO 與台廠供應鏈)
- 報告_MS_光收發器PCB_20260611,2026-06-11(Morgan Stanley;點名華通擴產 800G / 1.6T 光收發器 PCB)
- 報告_福邦_PCB產業2026H2_202607,福邦投顧研究部,2026-07(800G 光模組 PCB 客戶中際旭創/AAOI/Coherent;800G/1.6T mSAP 供應鏈名單;2027 年供應可望緩解)
- 報告_富邦_華通2313_20260720,富邦投顧,2026-07-20(買進維持,TP NT$324←NT$344;2027F EPS 14.40←12.05;mSAP 800G/1.6T 光模塊出貨量預估;蘆竹/大園/重慶擴產節奏;SOTP 估值)
- 報告_元大_華通2313_20260721,元大投顧,2026-07-21(研究員異動新覆蓋,買進 TP NT$256;2026/2027F EPS 6.81/14.24;V3 衛星規格細節與發射節奏;光模組/低軌衛星營收占比 2026-2027F;台灣/重慶/泰國擴產計畫)
- 產業_華南PCB論壇_20260729,華南投顧,2026-07-29(衛星純度最高、2026 衛星佔比 20-25%、mSAP 手機轉光模組、泰國廠二期規劃)
- memo_TGV與板材_展場觀察_20261021 — 使用者展場走訪筆記,2026-10-21;低軌地面接收站兩種尺寸、server 母板與加速器 M8 展出