PDF 原檔:報告_凱基_電子硬體產業RadarMonthly_20261015_original.pdf
圖片清單(已驗證 2026-10-19)
≥40KB 的 21 張已逐張 Read;其餘 <40KB 圖依 trimmed 圖題對應,未逐張 Read。lib 不嵌月營收/出貨/財務圖。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_凱基_電子硬體產業RadarMonthly_20261015_001.png |
52KB | 真資料圖 | 圖1:ODM 與主機板&顯示卡兩條 9 月營收 YoY 折線(Dec-24 至 Sep-26,0-90%),ODM 末值約 57%、板卡約 38% |
報告_凱基_電子硬體產業RadarMonthly_20261015_002.png |
62KB | 真資料圖 | 圖2:散熱/電源/PCB&CCL/機構件/連接器五類 YoY 折線(Dec-24 至 Sep-26,0-120%),散熱線 2025 年較高、Sep-26 末段約 45% |
報告_凱基_電子硬體產業RadarMonthly_20261015_004.png |
68KB | 真資料圖 | 圖5:各公司 9 月營收 YoY 長條由高至低排序(川湖 196、台光電 169、技嘉 125、緯穎 100、緯創 87、和碩 87、廣達 77 … 可成 -34),以深藍/淺藍/綠區分伺服器/NB/手機相關 |
報告_凱基_電子硬體產業RadarMonthly_20261015_005.png |
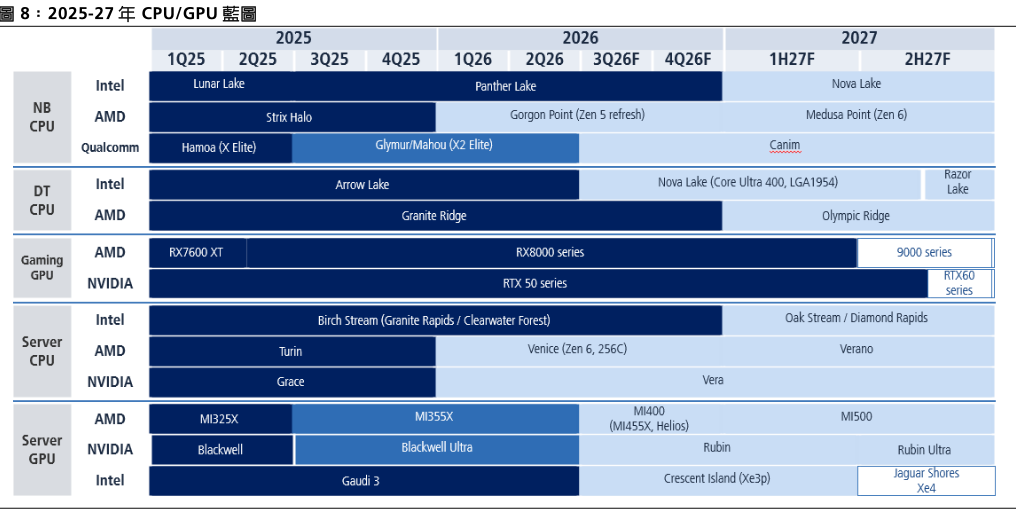
104KB | 真資料圖 | 圖8:2025-27 年 CPU/GPU 藍圖(1Q25-2H27F),分 NB CPU(Intel Lunar Lake→Panther Lake→Nova Lake;AMD Strix Halo→Gorgon Point→Medusa Point;Qualcomm Hamoa→Glymur/Mahou→Canim)、DT CPU、Gaming GPU(RX8000→9000;RTX 50→RTX60)、Server CPU(Intel Birch Stream→Oak Stream/Diamond Rapids;AMD Turin→Venice→Verano;NVIDIA Grace→Vera)、Server GPU(AMD MI325X→MI355X→MI400(MI455X, Helios)→MI500;NVIDIA Blackwell→Blackwell Ultra→Rubin→Rubin Ultra;Intel Gaudi 3→Crescent Island→Jaguar Shores) |
報告_凱基_電子硬體產業RadarMonthly_20261015_026.png |
42KB | 真資料圖 | 全球 PC(含 Chromebook)出貨量長條(1Q23-4Q26F,百萬台)疊年增率/季增率折線,末段 3Q26 與 4Q26F 年增率明顯下探約 -24%/-33% |
報告_凱基_電子硬體產業RadarMonthly_20261015_027.png |
45KB | 真資料圖 | 全球 PC 出貨年增率依地區折線(2022-3Q26):亞太(除日本)、EMEA、美國、日本、全球;日本 2025 年飆升後 3Q26 轉負約 -44% |
報告_凱基_電子硬體產業RadarMonthly_20261015_028.png |
47KB | 真資料圖 | 全球 PC 出貨年增率依品牌折線(1Q23-3Q26):聯想、HP、Dell、蘋果、華碩、宏碁、全球;蘋果 2Q26 約 +28% 後 3Q26 轉負 |
報告_凱基_電子硬體產業RadarMonthly_20261015_029.png |
67KB | 真資料圖 | 圖42:3Q26 僅華碩出貨季增,其他品牌多數季減雙位數;折線為各品牌出貨量季增率(1Q23-3Q26)含聯想、HP、Dell、蘋果、華碩、宏碁、全球 |
報告_凱基_電子硬體產業RadarMonthly_20261015_030.png |
59KB | 真資料圖 | 台灣前五大筆電 ODM 月出貨量長條(Jan-24 至 Sep-26,百萬台)疊年增率與月增率折線,Mar-26 月增率尖峰約 +95%,Sep-26 月增回升 |
報告_凱基_電子硬體產業RadarMonthly_20261015_031.png |
41KB | 真資料圖 | 同類圖(台灣前五大筆電 ODM 月出貨量長條+年增/月增折線,Jan-24 至 Sep-26),與 030 同形 |
報告_凱基_電子硬體產業RadarMonthly_20261015_035.png |
50KB | 真資料圖 | 全球伺服器出貨量長條(1Q23-2Q26,百萬台:2.7、2.8、2.8、3.0、2.9、3.0、3.0、3.2、2.9、2.9、3.1、3.6、3.5、3.7)疊年增率與季增率折線 |
報告_凱基_電子硬體產業RadarMonthly_20261015_037.png |
50KB | 真資料圖 | 主要伺服器品牌(Dell、HPE、Inspur、Lenovo、Supermicro)出貨量年增率折線(1Q23-2Q26);2Q26 Inspur 約 +54%、Lenovo 約 +46%,Dell/HPE 為負 |
報告_凱基_電子硬體產業RadarMonthly_20261015_039.png |
41KB | 真資料圖 | 依地區伺服器出貨量年增率折線(北美、大中華區、EMEA、亞太(不含中國)、總計;1Q23-2Q26);北美 2Q26 約 +53% 最高 |
報告_凱基_電子硬體產業RadarMonthly_20261015_040.png |
48KB | 真資料圖 | 圖59:各地區伺服器出貨量占比 100% 堆疊柱(大中華區、北美、EMEA、亞太不含中國、其他;1Q23-2Q26);2Q26 北美 43%、大中華 28%、EMEA 18%、亞太 7% |
報告_凱基_電子硬體產業RadarMonthly_20261015_073.png |
46KB | 真資料圖 | 全球 PC(含 Chromebook)出貨量長條與年增/季增折線(1Q23-4Q26F),與 026 同形 |
報告_凱基_電子硬體產業RadarMonthly_20261015_075.png |
44KB | 真資料圖 | 全球 PC 出貨年增率依地區折線(2Q22-3Q26),與 027 同形 |
報告_凱基_電子硬體產業RadarMonthly_20261015_076.png |
48KB | 真資料圖 | 全球 PC 出貨年增率依品牌折線(1Q23-3Q26),與 028 同形 |
報告_凱基_電子硬體產業RadarMonthly_20261015_081.png |
43KB | 真資料圖 | 全球筆電(含 Chromebook)出貨量長條(1Q23-2Q26,0-70 百萬台)疊年增率/季增率折線 |
報告_凱基_電子硬體產業RadarMonthly_20261015_082.png |
47KB | 真資料圖 | 全球筆電(含 Chromebook)出貨年增率依品牌折線(1Q23-2Q26):聯想、HP、Dell、蘋果、華碩、宏碁、全球;蘋果 2Q26 約 +29% |
報告_凱基_電子硬體產業RadarMonthly_20261015_084.png |
62KB | 真資料圖 | 台灣前五大筆電 ODM 月出貨量長條與年增/月增折線(Jan-24 至 Sep-26),與 030 同形 |
報告_凱基_電子硬體產業RadarMonthly_20261015_085.png |
43KB | 真資料圖 | 台灣前五大筆電 ODM 季出貨量長條(1Q23-4Q26F,約 22-35 百萬台)疊年增率與季增率折線,3Q26 與 4Q26F 年增約 -26%/-31% |
原始內容
KGI
焦點內容
- 9月與3Q26營收好壞參半,GB300 需求持續增溫,但AWS (美) T3伺服 器出貨遞延,抑制整體成長動能。
- 4Q26 AI伺服器營收可望維持強勁, 受惠於 VR 伺服器、MI455、T3 液冷 方案及TPU v8平台陸續放量;展望 1Q27,成長動能預期將進一步增 強,相關供應鏈可望持續受惠。
- 我們維持對2026-27年伺服器需求 的樂觀看法,預估 2026-27 年需求將 分別年增 21%及 25%。然而,我們 下修智慧型手機出貨量預估,預期 2026-27 年將分別年減 12%及 2%;同時也下調 PC 出貨預測,預估 同期將分別下降14%及12%。
凱基投顧
向子慧 886 2 2181 8726
angelah@kgi.com
余昀澄
886 2 2181 8013
alex.a.yu@kgi.com
重要免責聲明,詳見最終頁
Radar Monthly
電子硬體產業
多款新世代GPU與ASIC AI伺服器方案於4Q26開始放量出貨
重要訊息
本期 Radar Monthly - IT硬體產業聚焦於:(1) 9月及3Q26營收回顧;(2) ASIC AI更新;及 (3) 2026-27年伺服器與個人電腦等主要IT硬體產品需求更新。
評論及分析
GB/VR AI伺服器出貨進展如期,而Trainium 3(T3)供應鏈則進入調整階 段。IT硬體供應鏈多數廠商9月營收成長,主要成長動能為 AI與通用型伺服 器需求強勁,以及iPhone 18新機亮相,唯筆電需求依舊疲弱。AWS (美) Trainium 3 (T3) 供應鏈的零組件廠商出貨有所調整,因此多數公司9月及 3Q26營收月減、季減或持平,包括智邦 (2345 TT)、順達 (3211 TT)、金像電 (2368 TT) 、勤誠 (8210 TT)、邁科 (6831 TT)及川湖 (2059 TT)。 然而, AI 伺服器客戶及機種多元的廠商, 9 月及3Q26營收強勁成長,如奇鋐 (3017 TT)、富世達 (6805 TT ) 、台光電 (2383 TT)、貿聯-KY (3665 TT) 、欣興 (3037 TT)及臻鼎-KY (4958 TT) 。 PCB / CCL/載板族群 3Q26營收成長最強,優於 我們預期,受惠AI 伺服器機種規格升級。鴻海 (2317 TT)、緯穎 (6669 TT ) 及 和碩 (4938 TT)在AI及iPhone 18新機上市推升下,9月與3Q26營收強勁, 而多數 ODM 之 3Q26 營收優於預期,反應 GB300、ASIC 及通用伺服器營收 成長。
2H26筆電與PC銷售疲弱將持續,iPhone 18新機需求亦低於預期。3Q26 全球筆電、PC 出貨量年減 24%、季減 14%,台灣前五大 ODM 出貨量亦分 別年減 26%及季減 17%。由於記憶體、CPU 等零組件成本攀升,反映至裝 置售價而抑制需求,預估年減趨勢將延續至 4Q26,甚至持續至 1H27。前五 大ODM廠商預期 4Q26筆電出貨量將持續季減,且多數預期2026年筆電出 貨量將雙位數年減。考量記憶體價格持續上漲,加上伺服器需求強勁侵蝕零 組件供給,我們預估 4Q26 筆電與 PC 出貨量將雙位數季減與年減,且 2026 與2027年均將雙位數年減,表現較原預期更疲弱。智慧型手機方面,iPhone 18需求似乎不如市場預期,其訂單等待時間亦短於iPhone 17。雖然部分 iPhone換機需求轉向iPhone Duo,但2H26 iPhone整體出貨量仍將低於市場 預期。然而,鑑於高階機種需求具韌性,預期Apple (美) 的iPhone與MacBook 銷售在2026-27年此波下行期間仍將優於同業。
2027年AI與通用伺服器需求續強;手機與 PC需求持續年減。隨著CSP與 neocloud 持續擴大 AI 基礎建設與模型開發,以因應訓練、代理及推論型 AI 的強勁需求,加上 2026-27 年資本支出持續成長,我們預期 2H26-2027 年 AI與通用伺服器需求將維持強勁。預估GB300/VR200 NVL72機櫃出貨量將 由2026年約6.9萬櫃增至2027年約8萬櫃;加計約15萬櫃HGX,預期Nvidia (美) 仍將為AI伺服器晶片主要供應商,惟其2027年市占率將降至50%以下。 而2026-27年AWS與Google (美) 將主導ASIC設計,在平價、客製化推論 型AI需求帶動下,市占率擴大。雖AMD (美) 在AI伺服器處理器的市占率將 提升,但 2026-27 年仍低於 10%。因此,我們預估 AI 伺服器占整體伺服器 出貨比重將由2025年的19%、2026年的23%,提升至2027年約27%,
1
KGI
有利於台灣 AI 伺服器供應鏈產品價值。此外,因換機需求及推論型 AI 伺服 器需求成長,預估 2026 年及 2027 年全球通用伺服器出貨量將分別年增 15% 及 18%,反應成長動能仍將受限於記憶體與 CPU 等零組件短缺問題。在 2026/2027 年 AI 伺服器出貨量分別成長 49%及 46%預期下,我們預估整體 伺服器出貨量將分別增加 21%及 25%。然而,由於零組件成本拖累終端市 場需求,智慧型手機與PC 2026-27年出貨量將持續下滑 (圖11)。
投資建議
Vera Rubin (VR)、Trainium3 (T3) 及 TPU v8 AI 伺服器預計3Q-4Q26進入放 量階段。受惠之零組件供應商包括緯穎、緯創(3231 TT)、鴻海、奇鋐、富世 達、健策 (3653 TT)、台達電 (2308 TT)、金像電、台光電及欣興。
投資風險
CSP 資本支出放緩;零組件供應吃緊;AI 出貨遞延。
KGI
目次
| 頁數 | |
|---|---|
| 電子下游產業月營收回顧 | |
| 10月營收回顧 | 3 |
| 電子下游主要研究報告彙整 | |
| 近一個月電子下游主要研究報告彙整 | 7 |
| 主要市場關注焦點 | |
| 3Q26營收兩極: AI伺服器需求續強,消費需求更弱 | 11 |
| 2027年伺服器需求成長維持強勁 | 14 |
| PC需求惡化,2027年持續疲弱 | 23 |
| 投資評價表 | |
| 雲端 | 30 |
| 智慧型手機 | 30 |
| PC | 31 |
| 各次產業tracker | |
| 伺服器 | 32 |
| 智慧型手機 | 37 |
| PC | 40 |
KGI
九月營收回顧
ODM與品牌商營收年增
9 月 ODM 廠商營收延續成長態勢,營收年 增 57%,板卡廠營收則年增 38%。兩者營 收年增幅較強,主因AI伺服器出貨推動。
AI伺服器需求帶動PCB/CCL廠營收成長
PCB & CCL廠商9月營收年增逾60%,優 於其他產業,主要貢獻增幅為台光電年增 169%。而散熱、機構件營收年增幅分別為 45%及38%,也因AI伺服器需求所驅動。
xxxx PCB/CCL廠營收年增幅最優於其他產業
xxxxx. 強勁的AI伺服器需求帶動9月PCB & CCL 廠商營收年增 67%,表現優於其他產業。 AI 伺服器比重較高的公司營收年增幅較 高,其他公司成長幅度則相對溫和,不過仍 有年增 30%以上的成長,但電源廠商表現 則較一般,年增僅15%。
圖1:9月ODM營收年增57%,板卡廠則年增38%
資料來源:TEJ;凱基投顧
附註: ODM: 仁寶 (2324 TT), 鴻海 (2317 TT), 英業達 (2356 TT), 廣達(2382 TT), 緯創 (3231 TT), 緯穎 (6669 TT), 和碩 (4938 TT) 主機板&顯示卡品牌: 華碩 (2357 TT), 技嘉 (2376 TT), 微星 (2377 TT), 華擎 (3515 TT)
圖2:PCB & CCL、散熱9月營收年增幅度優於其他產業
資料來源:TEJ;凱基投顧
附註: 散熱: 奇鋐 (3017 TT), 雙鴻 (3324 TT), 建準 (2421 TT), 尼得科超眾 (6230 TT), 高力 (8996 TT), 健策 (3653 TT); 電源: 台達電 (2308 TT), 光寶科 (2301 TT), 群電 (6412 TT), 康舒 (6282 TT); PCB&CCL: 金像電 (2368 TT), 台光電 (2383 TT), 南電 (8046 TT), 聯茂 (6213 TT), 欣興 (3037 TT), 景碩 (3189 TT), 台郡 (6269 TT), 臻鼎-KY (4958 TT); 機構件: 可 成 (2474 TT), 勤誠 (8210 TT), 川湖 (2059 TT), 富世達 (6805 TT), 新日興 (3376 TT), 兆利 (3548 TT); 連接器: 嘉澤 (3533 TT), 凡甲 (3526 TT), 優群 (3217 TT), 貿聯-KY (3665 TT), 信邦 (3023 TT), 嘉基 (6715 TT)
圖3:PCB/CCL及ODM之9月營收強勁,年增分別達67%及57%,優於其他產業
資料來源:TEJ;凱基投顧
KGI
| 代號 | 公司 | 圖4:ODM受AI伺服器需求帶動,9月營收普遍維持年增 | 圖4:ODM受AI伺服器需求帶動,9月營收普遍維持年增 | ; | PCB/CCL廠商年增表現相對突出,電源與散熱族群則呈現個股分化 | 3Q26營收 | QoQ (%) | YoY | 與凱基 | 市場共識 (%) | 1Q-3Q26 營收 | YoY | YoY | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ODM | 2317 TT | 鴻海 | 9月營收MoM 1,158,633 | (%) 26 | YoY (%) 38 | 達成率(%) 41 | 3,026,912 | 20 | (%) 47 | 差異(%) 7 | 差異 7 | 7,672,340 | (%) 40 | (%) 40 |
| ODM | 2356 TT | 英業達 | 98,636 | 18 | 63 | 37 272,094 | 1 | 54 | 1 | 6 | 742,261 | 43 | 43 | |
| ODM | 2382 TT | 廣達 | 325,300 | (23) | 77 | 29 1,115,545 | 8 | 125 | (0) | 1 | 2,961,358 | 99 | 99 | |
| ODM | 3231 TT | 緯創 | 380,806 | (17) | 87 | 32 1,149,090 | 28 | 102 | (5) | 8 | 2,890,836 | 97 | 97 | |
| ODM | 4938 TT | 和碩 | 214,753 | 143 | 87 | 70 389,073 | 42 | 51 | 27 | 28 | 907,626 | 14 | 14 | |
| ODM | 6669 TT | 緯穎 | 172,620 | 20 | 100 | 46 434,618 | 56 | 63 | 16 | 21 | 989,278 | 50 | 50 | |
| ODM | 2324 TT | 仁寶* | 94,434 | 40 | 35 | 38 242,777 | 2 | 30 | N.A. | (3) | 682,376 | 20 | 20 | |
| 主機板& | 2357 TT | 華碩 | 97,243 | 2 | 18 | 33 | 276,330 | 7 | 38 | (5) | (2) | 742,432 | 39 | 39 |
| 顯示卡 | 2376 TT | 技嘉 | 63,099 | 33 | 125 | 42 | 154,713 | 7 | 94 | 3 | 10 | 403,985 | 63 | 63 |
| 顯示卡 | 2377 TT | 微星 | 19,910 | 13 | 2 | 37 56,946 | 14 | (1) | 6 | 3 | 163,116 | (5) | (5) | |
| 顯示卡 | 3515 TT | 華擎 | 6,518 | 71 | 27 | 44 | 16,948 | 68 | 45 | 16 | 12 | 40,423 | 18 | 18 |
| 散熱 | 3324 TT | 雙鴻 | 2,884 | (8) | 23 | 28 | 9,791 | 13 | 64 | (5) | (4) | 27,043 | 72 | 72 |
| 散熱 | 3017 TT | 奇鋐 | 21,018 | 8 | 45 | 36 | 59,089 | 20 | 52 | 0 | 3 | 157,248 | 71 | 71 |
| 散熱 | 6805 TT | 富世達 | 1,613 | 6 | 32 | 35 | 4,502 | 20 | 26 | (3) | (2) | 12,425 | 47 | 47 |
| 散熱 | 2421 TT | 建準 | 2,049 | 4 | 17 | 32 | 6,143 | 13 | 24 | (4) | 2 | 16,581 | 21 | 21 |
| 散熱 | 6230 TT | 尼得科超眾 | 786 | 4 | 3 | N.A. | 2,334 | (5) | 1 | N.A. | N.A. | 7,012 | 6 | 6 |
| 散熱 | 8996 TT | 高力 | 1,616 | 34 | 154 | 41 3,743 | 62 | 109 | (5) | 11 | 9,471 | 121 | 121 | |
| 電池 | 3653 TT 6781 TT | 健策 AES-KY | 3,054 1,760 | (5) 1 | 80 25 | 31 34 | 9,493 5,234 | 30 9 | 87 27 | (3) (0) | (3) 0 | 14,572 | 22,073 26 | 47 |
| 電池 | 6121 TT | 新普 | 6,047 | (10) | (21) | 29 | 19,906 | (5) | (2) | (4) | (10) | 59,292 | 2 | 2 |
| 電池 | 3211 TT | 順達 | 776 | (54) | (34) | 18 | 3,682 | 5 | 2 | N.A. | (13) | 10,517 | 14 | 14 |
| 零組件 | 2385 TT | 群光 | 6,214 | (5) | (25) | 27 | 19,793 | (12) | (20) | (12) | (15) | 65,052 | (10) | (10) |
| 零組件 | 4915 TT | 致伸 | 6,247 | 2 | 15 | 34 26 | 18,231 | 6 | 15 | (0) | 1 | 51,361 | 14 | 14 |
| 機構件 | 2059 TT | 川湖 | 4,464 | (31) | 196 | 17,338 831 | 60 | 297 | 0 | (1) | 33,618 | 168 | 168 | |
| 機構件 | 6584 TT | 南俊國際 | 271 2,476 | (3) 1 | 30 14 | 29 | (2) | 34 | (12) | (11) | 2,545 | 48 | 48 | |
| 機構件 | 8210 TT | 勤誠 | 1,028 | 2 | (34) | 33 | 7,395 | (5) | 31 | (2) | (15) | 22,323 | 46 | 46 |
| 機構件 | 2474 TT | 可成 | 850 | 3 | 32 | 3,088 | 15 | (36) | (4) | (20) | 9,543 (33) | 9,543 (33) | ||
| 機構件 | 3376 TT | 新日興 | 2 | 18 | 2,492 | (5) | (6) | (47) | (41) | 7,476 | (11) | (11) | ||
| 連接器 | 3548 TT 3533 TT | 兆利* | 619 | (4) | (12) | N.A. | 1,921 | (19) | (5) | N.A. | N.A. | 5,987 | (19) | (19) |
| 連接器 | 嘉澤 凡甲 | 3,357 443 | 5 6 | 16 | 33 34 | 9,924 | 4 4 | 18 | (1) (2) | (3) (2) | 3,575 | 28,820 18 | 28,820 18 | |
| 連接器 | 3526 TT 3217 TT | 優群* | 335 | 12 | 16 (17) | 28 | 1,263 975 | 3 | 31 (14) | N.A. | (18) | 2,870 | 27 (8) | 27 (8) |
| 連接器 | 3665 TT | 貿聯-KY | 9,332 | 5 | 39 | 34 | 27,854 | 20 | 50 | 2 | 2 | 71,999 | 40 | 40 |
| 連接器 | 3605 TT | 宏致 | 1,181 | 8 | 23 | 33 | 3,433 | 2 | 23 | (5) | (3) | 9,605 | 18 | 18 |
| 連接器 | 3023 TT | 信邦 | 3,349 | 2 | 26 | 35 | 9,797 | 9 | 29 | 4 | 3 | 27,108 | 16 | 16 |
| PCB & CCL | 6715 TT 2368 TT | 嘉基* 金像電 | 148 9,320 | (10) (10) | 41 55 | N.A. 31 | 467 29,718 | 14 22 | 52 70 | N.A. (2) | N.A. (3) | 73,310 | 1,388 68 | 13 |
| PCB & CCL | 2383 TT | 台光電 | 21,532 | 7 | 169 | 39 | 60,885 | 29 | 142 | 10 | 9 | 141,227 | 104 | 104 |
| PCB & CCL | 8046 TT | 南電 | 5,586 | 4 | 58 | 35 | 16,378 | 21 | 49 | 1 | 0 | 41,131 | 42 | 42 |
| PCB & CCL | 6213 TT | 聯茂 | 5,824 | 15 | 111 | 41 | 15,617 | 35 | 102 | 10 | 8 | 36,290 | 50 | 50 |
| PCB & CCL | 3037 TT | 欣興 景碩 | 18,651 | 5 | 65 44 | 38 | 52,650 | 23 | 55 | 8 | 6 | 132,986 | 38 | 38 |
| PCB & CCL | 3189 TT 6269 TT | 台郡 | 5,181 2,099 | 8 5 | (3) | 36 30 | 14,540 6,141 | 16 14 | 40 1 | 1 N.A. | 2 (11) | 38,141 | 34 | 34 |
| 電源 | 65,400 | 15 | 64,624 | 197,059 | 16,989 | 1 | 1 | |||||||
| 電源 | 4958 TT | 臻鼎-KY | 26,358 | 28 | 36 | 40 | 33 | 36 | (1) | 2 | 153,783 | 22 | 22 | |
| 2308 TT | 台達電 | 1 | 31 | 8 | 31 | (6) | (5) | 539,668 | 37 | 37 | ||||
| 2301 TT | 光寶科 | 18,848 | (4) | 22 | 31 | 57,446 | 9 | 28 | (6) | (4) | 153,557 | 26 | 26 | |
| PA | 6412 TT 3105 TT | 群電* 穩懋 | 2,413 2,030 | (2) 5 | (21) 30 | 27 44 | 7,414 5,859 | (12) 11 | (18) 31 | N.A. 26 | (17) (1) | 23,641 15,706 | (11) 33 | (11) 33 |
| PA | 2455 TT 8086 TT | 全新 宏捷科 | 449 422 | (5) 0 | 29 8 | 40 31 | 1,342 1,262 | 39 (3) | 47 13 | 21 (7) | 4 0 | 3,267 | 35 3,783 | 32 |
| 鏡頭 | 3008 TT | 大立光 | 5,779 | 15 | (7) | 32 | (11) | (14) | ||||||
| 鏡頭 | 3406 TT | 玉晶光* | 35 | 3 | 19,636 | |||||||||
| 15,668 | 15 | (13) | 44,877 | 2 | 2 | |||||||||
| 2,672 | (2) | 1 | 7,813 | 38 | 1 | N.A. | 10 | |||||||
| 面板 | 2409 TT 3481 TT | 友達 群創 | 23,404 19,995 | 1 7 | (4) 1 | 34 33 | 66,875 57,581 | (6) (10) | (4) (0) | (4) (4) | (4) (7) | 206,798 | 187,926 | (2) 11 |
| 網通 | 2345 TT | 智邦 | 40,399 | (1) | 66 9 | 35 34 | 120,744 | 26 | 66 | N.A. N.A. | 5 | 286,402 | 286,402 | 62 |
| 3596 TT | 智易 | 5,064 | 14,642 | 5 | 6 | (0) | 3 | 3 | ||||||
| 7 | 41,309 | 16 | 16 | |||||||||||
| 3704 TT 4906 TT | 合勤控 正文 | 3,221 1,643 | 23 (1) | 46 24 | N.A. N.A. | 7,753 4,845 | (11) 34 | 21 36 | N.A. N.A. | N.A. N.A. | 22,815 11,570 | (10) | (10) | |
| 5388 TT 6285 TT | 中磊 啟碁 | 6,807 16,079 | (3) 2 | 47 64 | 32 36 48,696 | 21,831 | 6 23 | 48 78 | N.A. N.A. | 2 8 | 54 41 | 54 41 | 54 41 |
圖5:伺服器業者9月營收成長顯著,而部分PC及手機供應鏈營收表現疲軟
註: 深藍色為伺服器相關公司,淺藍色則為PC NB相關公司,綠色是手機相關公司 資料來源:TEJ;凱基
圖6:外資過去一月/一季前二十大買賣超標的 - 近一個月增持欣興與景碩,但減持金像電、大立光與鴻海
| 買超 - 公司 | 買超 - 股票代號 | 金額 (百萬) | 賣超 - 公司 近1月 | 賣超 - 股票代號 | 賣超 - 金額 (百萬) |
|---|---|---|---|---|---|
| 1 欣興 | 3037 | 43,190 | 1 台積電 | 2330 | (87,802) |
| 2 日月光投控 | 3711 | 29,256 | 2 聯發科 | 2454 | (27,693) |
| 3 景碩 | 3189 | 27,527 | 3 金像電 | 2368 | (20,938) |
| 4 穩懋 | 3105 | 26,771 | 4 大立光 | 3008 | (20,627) |
| 5 南電 | 8046 | 20,658 | 5 聯亞 | 3081 | (17,863) |
| 6 南亞科 | 2408 | 16,148 | 6 鴻海 | 2317 | (17,291) |
| 7 中華電 | 2412 | 14,188 | 7 藥華藥 | 6446 | (15,815) |
| 8 旺矽 | 6223 | 11,613 | 8 環球晶 | 6488 | (12,765) |
| 9 臻鼎-KY | 4958 | 9,698 | 9 緯穎 | 6669 | (12,540) |
| 10 台光電 | 2383 | 8,904 | 10力旺 | 3529 | (11,956) |
| 11 矽格 | 6257 | 8,774 | 11國巨* | 2327 | (11,026) |
| 12 瑞昱 | 2379 | 8,757 | 12台達電 | 2308 | (9,996) |
| 13 致茂 | 2360 | 8,375 | 13聯鈞 | 3450 | (9,738) |
| 14 鈊象 | 3293 | 8,253 | 14玉晶光 | 3406 | (9,508) |
| 15 南茂 | 8150 | 8,037 | 15富喬 | 1815 | (9,367) |
| 16 世界 | 5347 | 8,032 | 16聯電 | 2303 | (8,677) |
| 17 台燿 | 6274 | 7,147 | 17威剛 | 3260 | (8,354) |
| 18 貿聯-KY | 3665 | 6,965 | 18雙鴻 | 3324 | (7,274) |
| 19 台塑 | 1301 | 6,524 | 19仁寶 | 2324 | (6,830) |
| 20 富世達 | 6805 | 6,411 | 20穎崴 | 6515 | (6,613) |
| 買超 | 近1季 - 買超 - 公司 | 近1季 - 買超 - 股票代號 | 近1季 - 金額 (百萬) | 近1季 - 公司 | 近1季 - 股票代號 賣超 | 近1季 - 金額 (百萬) |
|---|---|---|---|---|---|---|
| 1 | 欣興 | 3037 | 99,441 | 1 台積電 | 2330 | (304,977) |
| 2 | 南亞科 | 2408 | 69,123 | 2 台達電 | 2308 | (71,529) |
| 3 | 長榮 | 2603 | 38,295 | 3 南亞 | 1303 | (64,080) |
| 4 | 緯創 | 3231 | 33,410 | 4 國巨* | 2327 | (59,781) |
| 5 | 華碩 | 2357 | 33,141 | 5 大立光 | 3008 | (50,710) |
| 6 | 中華電 | 2412 | 29,917 | 6 緯穎 | 6669 | (43,223) |
| 7 | 台灣大 | 3045 | 26,631 | 7 金像電 | 2368 | (31,106) |
| 8 | 華邦電 | 2344 | 26,103 | 8 京元電子 | 2449 | (26,103) |
| 9 | 聯詠 | 3034 | 25,433 | 9 聯電 | 2303 | (25,584) |
| 10 | 穩懋 | 3105 | 24,093 | 10 環球晶 | 6488 | (25,149) |
| 11 | 日月光投控 | 3711 | 23,539 | 11 聯亞 | 3081 | (24,840) |
| 12 | 長榮航 | 2618 | 21,021 | 12 力旺 | 3529 | (22,994) |
| 13 | 陽明 | 2609 | 17,206 | 13 高力 | 8996 | (20,651) |
| 14 | 鈊象 | 3293 | 16,782 | 14 藥華藥 | 6446 | (20,246) |
| 15 | 景碩 | 3189 | 16,153 | 15 貿聯-KY | 3665 | (17,461) |
| 16 | 萬海 | 2615 | 16,062 | 16 南電 | 8046 | (16,682) |
| 17 | 兆豐金 | 2886 | 13,545 | 17 亞翔 | 6139 | (16,182) |
| 18 | 奇鋐 | 3017 | 13,445 | 18 智邦 | 2345 | (15,179) |
| 19 | 統一 | 1216 | 12,997 | 19 臻鼎-KY | 4958 | (13,885) |
| 20 | 台塑 | 1301 | 12,861 | 20 嘉澤 | 3533 | (12,696) |
註: 資料日期截至10/12
資料來源:TEJ;凱基投顧
圖7:投信過去一月/一季前二十大買賣超標的-近一個月增持台達電與金像電,但減持智邦、台燿與台光電
股票代號 金額 (百萬) 公司
| 近1月 | 近1月 - 公司 | 近1月 - 股票代號 買超 | 近1月 - 金額 (百萬) | 近1月 - 賣超 - 公司 | 近1月 - 賣超 - 股票代號 | 近1月 - 賣超 - 金額 (百萬) |
|---|---|---|---|---|---|---|
| 1 | 南亞 | 1303 | 11,008 | 1 智邦 | 2345 | (17,612) |
| 2 | 台達電 | 2308 | 10,368 | 2 台燿 | 6274 | (14,674) |
| 3 | 藥華藥 | 6446 | 9,906 | 3 台光電 | 2383 | (14,184) |
| 4 | 金像電 | 2368 | 9,133 | 4 旺矽 | 6223 | (13,653) |
| 5 | 南電 | 8046 | 7,224 | 5 緯穎 | 6669 | (13,548) |
| 6 | 力旺 | 3529 | 7,089 | 6 華邦電 | 2344 | (11,940) |
| 7 | 廣達 | 2382 | 6,865 | 7 穎崴 | 6515 | (11,619) |
| 8 | 台塑化 | 6505 | 6,313 | 8 日月光投控 | 3711 | (7,071) |
| 9 | 玉晶光 | 3406 | 6,163 | 9 欣銓 | 3264 | (6,581) |
| 10 | 景碩 | 3189 | 5,948 | 10貿聯-KY | 3665 | (5,938) |
| 11 | 國巨* | 2327 | 5,808 | 11致茂 | 2360 | (5,690) |
| 12 | 健策 | 3653 | 5,350 | 12華星光 | 4979 | (3,926) |
| 13 | 台積電 | 2330 | 5,096 | 13聯發科 | 2454 | (3,664) |
| 14 | 漢唐 | 2404 | 4,524 | 14信驊 | 5274 | (3,420) |
| 15 | 頎邦 | 6147 | 4,459 | 15富世達 | 6805 | (3,256) |
| 16 | 創意 | 3443 | 4,389 | 16光聖 | 6442 | (3,000) |
| 17 | 昇陽半導體 | 8028 | 3,849 | 17南亞科 | 2408 | (2,999) |
| 18 | 富喬 | 1815 | 3,725 | 18精測 | 6510 | (2,792) |
| 19 | 長榮 | 2603 | 3,704 | 19環球晶 | 6488 | (2,790) |
| 20 | 台新新光金 | 2887 | 3,529 | 20全新 | 2455 | (2,633) |
註: 資料日期截至10/12
資料來源:TEJ;凱基投顧
| 近1季 | 近1季 | 近1季 | 近1季 - 買超 | 近1季 - 買超 | 近1季 - 買超 | 近1季 - 買超 | 近1季 - 買超 |
|---|---|---|---|---|---|---|---|
| 1 | 公司 南亞 | 股票代號 1303 | 金額 (百萬) 55,671 | 1 | 公司 華邦電 | 股票代號 2344 賣超 | 金額 (百萬) (28,337) |
| 2 | 台積電 | 2330 | 38,788 | 2 | 智邦 | 2345 | (25,729) |
| 3 | 南電 | 8046 | 25,410 | 3 | 國巨* | 2327 | (22,635) |
| 4 | 奇鋐 | 3017 | 25,090 | 4 | 台燿 | 6274 | (22,388) |
| 5 | 健策 | 3653 | 20,337 | 5 | 穎崴 | 6515 | (21,940) |
| 6 | 聯亞 | 3081 | 18,237 | 6 | 旺矽 | 6223 | (20,298) |
| 7 | 大立光 | 3008 | 16,829 | 7 | 聯電 | 2303 | (19,288) |
| 8 | 台新新光金 | 2887 | 16,173 | 8 | 聯發科 | 2454 | (18,466) |
| 9 | 廣達 | 2382 | 14,645 | 9 | 日月光投控 | 3711 | (15,331) |
| 10 | 創意 | 3443 | 12,624 | 10 | 台光電 | 2383 | (13,926) |
| 11 | 玉晶光 | 3406 | 12,136 | 11 | 鈊象 | 3293 | (9,125) |
| 12 | 欣興 | 3037 | 12,082 | 12 | 群聯 | 8299 | (8,773) |
| 13 | 台達電 | 2308 | 11,362 | 13 | 世芯-KY | 3661 | (7,415) |
| 14 | 力旺 | 3529 | 11,327 | 14 | 環球晶 | 6488 | (6,098) |
| 15 | 信驊 | 5274 | 10,946 | 15 | 勤誠 | 8210 | (5,915) |
| 16 | 景碩 | 3189 | 10,797 | 16 | 金居 | 8358 | (5,236) |
| 17 | 藥華藥 | 6446 | 9,879 | 17 | 矽力*-KY | 6415 | (5,132) |
| 18 | 富世達 | 6805 | 9,815 | 18 | 欣銓 | 3264 | (4,288) |
| 19 | 川湖 | 2059 | 9,638 | 19 | 嘉澤 | 3533 | (4,047) |
| 20 | 穩懋 | 3105 | 9,148 | 20宜鼎 | 5289 | (3,939) |
KGI
資料來源:公司資料;凱基預估
| 日期 | 近一個月電子硬體主要研究報告彙整 - 公司 | 近一個月電子硬體主要研究報告彙整 - 代碼 | 近一個月電子硬體主要研究報告彙整 - 評等 | 近一個月電子硬體主要研究報告彙整 - 目標價 (當地貨幣) | 報告連結 |
|---|---|---|---|---|---|
| 9/21 | 奇鋐 | 3017 | 增加持股 | 4,340 | 奇鋐 (3017 TT): 水冷板價格較佳將推升2H26、2027年獲利率與每股盈餘 |
| 9/29 | 勤誠 | 8210 | 持有 | 950 | 勤誠 (8210 TT): 短期營收與獲利表現疲弱 |
| 9/30 | 緯創 | 3231 | 增加持股 | 308 | 緯創 (3231 TT): 2027年AI需求展望亮眼 |
| 9/30 | 電子硬體產業 | 電子硬體產業: TPU v8放量出貨,推升2027年 AI成長動能 | |||
| 9/30 | 美國衛星產業 | 美國衛星產業: 近況更新: SpaceX與Rocket Lab皆加速測試下一代火箭並 提升成本優勢 | |||
| 10/7 | 健策 | 3653 | 增加持股 | 10,000 | 健策 (3653 TT): 規格升級挹注,2027-28 年獲利展望更亮眼 |
| 10/7 | 電子硬體產業 | 電子硬體產業: 2027年伺服器需求成長維持強勁 | |||
| 10/11 | 緯穎 | 6669 | 增加持股 | 3,000 | 緯穎 (6669 TT): 客製化 AI ASIC 持續驅動 2027 年獲利強勁成長 |
| 10/12 | 電子硬體產業 | 電子硬體產業: PC需求惡化,2027年持續疲弱 |
資料來源:凱基
KGI
9 月及 3Q26 營收表現分歧:AI 伺服器需求強勁,但消 費性IT需求疲弱
3Q26營收表現分歧,AI強勁,消費性產品疲弱
- 3Q26 AI 伺服器需求持續成長,但 AWS Trainium3 (T3) 供應鏈相關零 組件廠商因供應鏈調整, 9 月營收表現普遍不如預期,我們認為屬短期 現象。iPhone 新機相關出貨墊高 9 月營收,但助益可能短暫。同時, NB 需求疲弱,我們預期 4Q26 無旺季效應,出貨將持續季減及年減。 因此我們將全球 2H26-2027 年 PC 與智慧型手機出貨預估下修,同時 上調同期伺服器出貨預估。
- 9 月 ODM 營收月增與月減互見。鴻海月增 26%、年增 38% 至 1.16 兆 元,為歷年單月新高;緯穎月增 20%、年增 100%。廣達(2382 TT)與 緯創則因 8 月基期較高及客戶拉貨時程因素,9 月分別月減 23% 與 17%,年增仍達 77% 與 87%。
- 前五大 ODM 9 月筆電出貨 966 萬台,月增 32%(季底拉貨)。然而, 3Q26 出貨 2,519 萬台,季減 17%、年減 26%。其中廣達 960 萬台(季 減 17%)、仁寶(2324 TT) 490 萬台(季減 21%)、英業達(2356 TT) 490 萬台(季減 9%)、緯創 450 萬台(季減 18%)、和碩129 萬台(季減 29%)。主因記憶體等零組件價格上揚壓抑需求,且部分需求提前於 1H26出貨。廣達、緯創與仁寶皆維持 2026 年 NB 出貨年減雙位數的 指引,英業達因商用機種因素,2026 年 NB 出貨量預期將年減高個位 數。而 4Q26 出貨量,緯創預估季減雙位數,英業達預期季減高個位數。 我們認為 NB 需求不佳將持續一段時間。
- 伺服器 ODM 3Q26 營收多數優於或符合預期。緯穎營收季增 56%、年 增 63%,優於預期 16%,受通用型伺服器需求較強及 9 月 ASIC 伺服 器成長帶動; 9 月 ASIC AI 伺服器營收占 9 月營收逾 50%,我們推估 9 月 T3 機櫃出貨逾 3,000 個機櫃。鴻海 3Q26 營收季增 20%、年增 47%,優於預期 7%,並超越公司指引的季增 5-14%,主要受 AI 伺服 器及 iPhone 新機銷售帶動。廣達季增 8%、年增 125%,大致符合預 期。緯創季增 28%、年增 102%,反映 GB 機櫃出貨約 4,800 櫃,季 增逾 20%,但略低於我們預期。和碩季增 42%,AI 伺服器出貨優於市 場預期 27%,主因 GB300 機櫃大幅放量,另有 iPhone 銷售成長貢獻。 我們預估 3Q26 前三大 ODM 的 GB 機櫃合計出貨達 1.8-2.0 萬櫃,季 增逾 15%,顯示 GB300 需求持續,且供應鏈狀況改善。儘管預估 VR 出 貨少於 5,000 櫃,4Q26 GB/VR 出貨上升趨勢不變。
- 我們預估 3Q26 前三大 ODM 的 GB 機櫃合計出貨達 1.8-2.0 萬櫃,季 增逾 15%,顯示 GB300 需求持續,且供應鏈狀況改善。儘管預估 VR 出 貨少於 5,000 櫃,4Q26 GB/VR 出貨上升趨勢不變。
- AWS T3 零組件供應鏈高佔比的零組件廠 9 月營收表現不佳。順達、川 湖、金像電、光寶科(2301 TT)、南俊(6584 TT)月減 3-54%,智邦月減 1%,勤誠與 AES-KY (6781 TT) 9 月則月增 1%,而台光電 (月增7%) 與
KGI
奇鋐 (月增8%) 之9月營收相對亮眼,主因AI伺服器客戶與機種較為 分散。
- 就3Q26營收而言,勤誠、金像電、光寶科與南俊營收分別低於預期 2%、2%、6% 與 12%,奇鋐符合預期 (季增20%),台光電優於預期 (季 增29%)。我們認為 T3零組件供應鏈調整為短期現象,4Q26預期將可 恢復營收季增。
- 至於 AWS T3 主要組裝廠緯穎,9 月在組裝出貨較為順暢下營收明顯增 加,營收月增 20%、年增 100%,優於預期,帶動 3Q26 營收達季增 56%,較我們預估高 16%。此強勁表現不僅來自 ASIC AI 伺服器,通 用型伺服器營收優於預期亦是動能。
- 預期 4Q26 AWS供應鏈營收將恢復季增,主因T3 Max (液冷) 自 4Q26 起系統組裝開始小量出貨。另外,AI 供應鏈之 4Q26 動能更加多元,將 帶動整體供應鏈營收達年度高峰,動能除AWS T3外,亦將有VR進入 系統組裝量產階段,以及AMD MI455 Helios機櫃與Google TPU v8機 櫃於季底小量出貨。雖VR200、MI455、TPU v8對4Q26營收貢獻預期 不大,但可望將延續至1Q27,推升營收季增持續。
- iPhone 新機拉貨墊高 9 月營收,但榮景短暫。鴻海消費智能 9 月月增 逾 15%,但年增僅約持平,主因新機僅 Pro 系列且售價上揚壓抑出貨。 大立光(3008 TT) 9 月月增 15%、年減 7%,和碩亦受惠iPhone 18新 機拉貨動能加上 AI 伺服器大量出貨,9 月營收月增 143%,年增 87%。 我們預期新iPhone 18拉貨將集中於 9-10 月,之後動能將消退。
- 板卡廠 3Q26 營收全面季增,AI 伺服器出貨強勁的華擎 (3515 TT) 最 強,華碩 (2357 TT)最弱。 華擎季增68%、優於預期 16%,微星(2377 TT)季增 14%、優於預期 6%,技嘉季增(2376 TT) 7%、優於預期 3%, 三家都受惠於伺服器出貨強勁。華碩同樣季增 7%,但低於預期 5%, 是板卡廠中唯一不如預期者,主因PC疲弱使傳統旺季效應減弱。
- 散熱族群 3Q26 營收季增 13-30%,健策與高力 (8996 TT) 最強,雙鴻 (3324 TT) 最弱。健策季增 30%、年增 87%,高力季增 62%、年增 109%,奇鋐與富世達各季增 20%,雙鴻僅季增 13%,因泰國淹水導 致出貨遞延。奇鋐、富世達與高力 9 月月增相對強勁,而奇鋐、富世達 3Q26 營收大致符合預期,主因 AI 液冷散熱產品帶動營收上揚。
- 機構件廠表現分歧,川湖最強,南俊最弱。川湖 3Q26 營收季增 60%、 年增 297%。雖 9 月營收月減 31%,但仍年增 196%,主因 7-8 月基 期偏高、HGX/ASIC 需求強勁,以及季初急單。勤誠季減 5%、南俊季 減 2%,分別低於預期 2% 與 12%,反映 T3 供應鏈調整與部分通用伺 服器缺料的影響。至於可成 (2474 TT) 季增 15%,仍低於預期 4%、年 減 36%,反映筆電需求疲弱,儘管 AI 相關結構件營收持續大幅成長。
- 電源廠 3Q26 營收季增 7-9%成長溫和,但年增 28-31%,成長強勁。 台達電與光寶科 9 月營收成長放緩,反映 T3 供應鏈調整及泰國淹水造 成出貨受阻。AI 伺服器電源需求仍是主要動能。
- PCB/CCL/載板、線材、連接器廠中,以 PCB/CCL/載板之 3Q26 營收成 長動能最強,普遍優於預期,連接器則落後。PCB/CCL/載板廠皆強勁季
KGI
增 16-35%:聯茂 (6213 TT) 35%、臻鼎-KY 33%、台光電 29%、欣 興 23%、金像電 22%、南電 (8046 TT) 21%、景碩 (3189 TT, NT$979, 增加持股) 16%,皆是受惠規格升級帶動之價量成長,在 AI 伺服器需求 強勁與供給吃緊下,載板相關公司尤其可望受惠 ASP 上升趨勢。而貿 聯-KY 季增 20%、嘉澤 (3533 TT) 季增 4%、宏致 (3605 TT) 季增 2%, 營運受零組件配貨受限影響。
- 整體而言,3Q26 營收季增逾 30% 之公司包括華擎 (68%)、川湖 (60%)、緯穎 (56%)、和碩 (42%)、全新(2455 TT) (39%)、聯茂 (35%) 及臻鼎-KY (33%),主要受惠於 AI 伺服器需求強勁。
- 從年增率來看,3Q26 營收年增逾 100% 之公司包括川湖 (297%)、台 光電 (142%)、廣達 (125%)、緯創 (102%) 及聯茂 (102%);年增 50%-100% 者包括技嘉 (94%)、健策 (87%)、金像電 (70%)、雙鴻 (64%)、緯穎 (63%)、欣興 (55%)、英業達 (54%)、奇鋐 (52%)、和碩 (51%) 及貿聯-KY (50%)。年增 20%-50% 之公司則包括南電 (49%)、 全新 (47%)、鴻海 (47%)、華擎 (45%)、景碩 (40%)、華碩 (38%)、臻 鼎-KY (36%)、南俊 (34%)、穩懋(3105 TT) (31%)、勤誠 (31%)、仁寶 (30%)、光寶科 (28%)、AES-KY (27%)、富世達 (26%) 及宏致 (23%); 多數公司亦受惠於伺服器相關業務擴張。
- 1-3Q26 營收成長表現較強的公司包括川湖 (168%)、台光電 (104%)、 廣達 (99%)、緯創 (97%)、雙鴻 (72%)、奇鋐 (71%)、金像電 (68%) 及智邦 (62%),皆受惠於快速增長的 AI 伺服器需求。
圖 9: 3Q26筆電ODM出貨量年減26%、季減17%,低於我們預估;我們預估4Q26 ODM出貨量季減12%
| 筆電出貨量 (百萬台) 股票代號 公司 | 筆電出貨量 (百萬台) 股票代號 公司 | Jul-26 | Aug-26 | Sep-26 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | 4Q26F | 2024 | 2025 | 1-3Q26 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2324 TT | 仁寶 | 1.8 | 1.4 | 1.7 | 7.0 | 7.1 | 7.1 | 6.8 | 5.9 | 6.2 | 4.9 | 4.6 | 32.3 | 24.1 | 17.0 | 21.6 | 17.9 |
| 2356 TT | 英業達 | 1.6 | 1.5 | 1.8 | 5.0 | 5.6 | 5.4 | 5.3 | 5.4 | 5.4 | 4.9 | 4.5 | 20.0 | 21.3 | 15.7 | 20.2 | 18.1 |
| 2382 TT | 廣達 | 2.8 | 2.6 | 4.2 | 10.8 | 12.1 | 12.7 | 10.9 | 10.0 | 11.5 | 9.6 | 8.2 | 45.9 | 46.5 | 31.1 | 39.3 | 34.5 |
| 3231 TT | 緯創 | 1.6 | 1.4 | 1.5 | 4.9 | 5.9 | 6.4 | 6.9 | 6.1 | 5.5 | 4.5 | 3.9 | 20.2 | 24.1 | 16.1 | 20.0 | 16.2 |
| 4938 TT | 和碩 | 0.4 | 0.4 | 0.5 | 1.9 | 2.4 | 2.4 | 2.4 | 1.8 | 1.8 | 1.3 | 1.1 | 8.0 | 9.1 | 4.9 | 6.0 | 5.1 |
| 前五大筆電代工廠 | 前五大筆電代工廠 | 8.2 | 7.3 | 9.7 | 29.6 | 33.1 | 34.0 | 32.3 | 29.2 | 30.4 | 25.2 | 22.3 | 126.4 | 129.0 | 84.8 | 107.1 | 91.9 |
| 年增率 (%) | 年增率 (%) | ||||||||||||||||
| 2324 TT | 仁寶 | (21.7) | (39.1) | (32.0) | (6.7) | (18.4) | (14.5) | (12.8) | (15.7) | (12.7) | (31.0) | (32.4) | (4.7) | (13.3) | (19.8) | (10.4) | (17.0) |
| 2356 TT | 英業達 | (5.9) | (16.7) | (5.3) | 11.1 | 14.3 | 3.8 | (1.9) | 8.0 | (3.6) | (9.3) | (16.0) | 7.0 | 6.5 | (1.9) | (5.4) | (10.0) |
| 2382 TT | 廣達 | (30.0) | (36.6) | (8.7) | 2.9 | 3.4 | 0.8 | (1.8) | (7.4) | (5.0) | (24.4) | (24.8) | (2.1) | 1.3 | (12.6) | (15.5) | (12.2) |
| 3231 TT | 緯創 | (20.0) | (36.4) | (31.8) | 6.5 | 15.7 | 23.1 | 30.2 | 24.5 | (6.8) | (29.7) | (43.5) | 5.8 | 19.3 | (6.4) | (17.0) | (19.0) |
| 4938 TT | 和碩 | (46.7) | (48.5) | (44.2) | 22.3 | 18.5 | (3.0) | 23.6 | (5.0) | (24.2) | (46.5) | (53.7) | (0.3) | 13.8 | (26.8) | (33.9) | (15.0) |
| 前五大筆電代工廠 | 前五大筆電代工廠 | (23.7) | (34.7) | (19.7) | 3.3 | 2.1 | 0.7 | 2.4 | (1.3) | (8.1) | (25.9) | (31.1) | (0.2) | 2.1 | (12.3) | (17.0) | (14.2) |
| 季增率 (%) | 季增率 (%) | ||||||||||||||||
| 2324 TT | 仁寶 | (10.3) | 1.4 | 0.0 | (4.2) | (13.2) | 5.1 | (21.0) | (6.1) | ||||||||
| 2356 TT | 英業達 | (7.4) | 12.0 | (3.6) | (1.9) | 1.9 | 0.0 | (9.3) | (9.2) | ||||||||
| 2382 TT | 廣達 | (2.7) | 12.0 | 5.0 | (14.2) | (8.3) | 15.0 | (16.5) | (14.6) | ||||||||
| 3231 TT | 緯創 | (7.5) | 20.4 | 8.5 | 7.8 | (11.6) | (9.8) | (18.2) | (13.3) | ||||||||
| 4938 TT | 和碩 | (2.8) | 25.3 | 1.1 | 0.4 | (25.3) | 0.0 | (28.6) | (13.2) | ||||||||
| 前五大筆電代工廠 | 前五大筆電代工廠 | (6.2) | 11.8 | 2.8 | (5.0) | (9.6) | 4.1 | (17.2) | (11.6) | ||||||||
| 月增率 (%) | 月增率 (%) | ||||||||||||||||
| 2324 TT | 仁寶 | (25.0) | (22.2) | 21.4 | |||||||||||||
| 2356 TT | 英業達 | (33.3) | (6.3) | 20.0 | |||||||||||||
| 2382 TT | 廣達 | (37.8) | (7.1) | 61.5 | |||||||||||||
| 3231 TT | 緯創 | (20.0) | (12.5) | 7.1 | |||||||||||||
| 4938 TT | 和碩 | (38.5) | 6.3 | 8.2 | |||||||||||||
| 前五大筆電代工廠 | 前五大筆電代工廠 | (31.4) | (10.7) | 31.9 |
資料來源:公司資料;凱基預估
KGI
圖 10:2026 年伺服器需求可望維持強勁,智慧型手機與 PC 出貨 量則將面臨雙位數下滑
圖 11:伺服器出貨 2026-27 年持續成長,優於 PC 與智慧型手機 之需求年減
| 出貨量 (百萬) | 2025 | 1H26 | 2026F | 2027F |
|---|---|---|---|---|
| PC | 271.2 | 128.2 | 232.1 | 204.9 |
| 智慧型手機 | 1,246.8 | 563.9 | 1,099.3 | 1,077.3 |
| iPhone | 236.9 | 113.4 | 234.4 | 226.0 |
| Android | 1,009.9 | 450.5 | 864.9 | 851.3 |
| 伺服器 | 12.5 | 7.2 | 15.2 | 19.0 |
| 通用伺服器 | 10.2 | 5.6 | 11.7 | 13.8 |
| AI伺服器 | 2.4 | 1.6 | 3.5 | 5.2 |
| 年增率 (%) | 2025 | 1H26 | 2026F | 2027F |
| PC | 10 | 1 | (14) | (12) |
| 智慧型手機 | 2 | (6) | (12) | (2) |
| iPhone | 5 | 12 | (1) | (4) |
| Android | 1 | (10) | (14) | (2) |
| 伺服器 | 4 | 22 | 21 | 25 |
| 通用伺服器 | (11) | 15 | 15 | 18 |
| AI伺服器 | 233 | 56 | 49 | 46 |
資料來源:Gartner;凱基
資料來源:Gartner ;凱基
圖12:iPhone 18 Pro系列於主要市場的預購天數相較iPhone 17 Pro系列稍短
| 美國 | 中國 | 日本 | 英國 | 德國 | 法國 | |
|---|---|---|---|---|---|---|
| iPhone 18 Pro | 11 | 11 | 11 | 11 | 11 | 11 |
| iPhone 18 Pro Max | 25 | 18 | 18 | 18 | 18 | 18 |
| iPhone 17 | 0 | 18 | 25 | 18 | 18 | 18 |
| iPhone Air | 0 | 0 | 9 | 0 | 0 | 9 |
| iPhone 17 Pro | 18 | 18 | 18 | 18 | 18 | 18 |
| iPhone 17 Pro Max | 25 | 25 | 25 | 25 | 25 | 25 |
資料來源:公司資料;凱基
KGI
2027年伺服器需求成長維持強勁
1H26 AI伺服器需求優於預期。全球伺服器出貨成長於 2Q26 加速至年增 26%,高於 1Q26 的年增 18%,主要受惠2Q26通用型伺服器及 AI 伺服器 出貨量均達年增 20-30% (圖13)。不過,根據 Gartner資料,2Q26 AI伺服 器出貨量較前季下滑,我們認為新舊機種世代轉換應為其一主因。2Q26 通用 型伺服器營收年增 150%,對比 AI 伺服器營收年增 70%,主因為零組件大幅 漲價,尤其是記憶體價格上升所帶動 (圖14)。1H26 AI伺服器占全球伺服器 總出貨量22%、佔營收69%,對比1H25之18%及72% (圖15-16)。AI伺 服器出貨優於我們原先預期,而通用型伺服器出貨則低於預期,主因記憶體、 CPU 及硬碟等關鍵零組件供應持續吃緊。在零組件成本上升帶動下,1H26 伺服器綜合 ASP 年增 52%至 4.32 萬美元。其中,通用型伺服器 ASP 年增 78% 至約1.7萬美元,AI伺服器ASP則年增14%至13.3萬美元 (圖17-19)。受 惠 CSP 對 AI 伺服器及通用型伺服器的強勁需求,自建 ODM 直供模式出貨占 比由1H25的31%提升至1H26的42%,營收占比亦由48%提升至52% (圖 20-24)。由於多數AI伺服器需求來自美國CSP,美國於 1H26 的伺服器出貨 成長最為強勁,2Q26 年增率由 1Q26 的 35%進一步加速至 53%,帶動 1H26 整體年增 44%。因此,美國已成為全球最大的伺服器市場,全球市占率達 41%,高於中國的 28%、歐洲/中東/非洲地區 (EMEA) 的 18%,以及亞 太地區的 8%。品牌廠方面,Lenovo (中)、Inspur (中) 及 Dell (美) 為1H26 全球前三大伺服器品牌,出貨量分別年增 34%、14% 及 6%,市占率則分別 達 7.2%、8% 及 10% (圖38)。1H26 全球伺服器市場受惠於出貨量成長及 ASP 提升,表現強勁。我們預期此趨勢將延續至 2H26-2027 年,主要受 AI 伺服器ASP持續攀升及零組件成本上漲帶動。
AI 與通用型伺服器需求於 2H26-2027 年維持強勁,但零組件供應仍為潛在 限制。隨著 CSP 持續擴建 AI 基礎設施並加大模型開發投資,以因應訓練、代 理式 AI及推論型AI的強勁需求,且2026-27年資本支出持續成長,我們預 期 AI 伺服器與通用型伺服器需求將於 2H26-2027 年維持強勁成長,其中 CSP 與Neocloud業者將是最主要的需求來源 (圖25-28)。市場也預期,超大規模雲 端業者(hyperscalers)的 AI伺服器資本支出水準,將從 2025 年到 2030 年預 估成長至三倍以上。AI 伺服器方面,隨著新一代 AI 晶片陸續量產,將進一步 帶動 2H26-2027 年出貨量成長。我們將 AI 伺服器出貨量預估上調至 2026 年 的350萬台 (年增49%) 及2027年的520萬台 (年增46%),對比1H26的 170萬台 (年增56%),主要反映需求強勁,以及組裝良率與生產效率持續改 善(圖 35-36)。此預估主要建立於 AI 晶片供給持續擴張的基礎上。我們預估 2027年Nvidia、AMD、AWS Trainium與Google TPU的供貨量將分別達900 萬顆、168 萬顆、306 萬顆及 910 萬顆,高於 2026 年的 850 萬顆、86 萬顆、 240萬顆及400萬顆。預期GB/VR NVL72機櫃出貨量將於2026年達約6.9 萬櫃,2027 年增至 8 萬櫃,另 HGX 平台出貨約 15 萬櫃。Nvidia 將持續為 AI伺服器晶片的主要供應商,但明年市占率可能下滑至50%以下(圖 31-32)。 另一方面,我們認為 AWS 與 Google 將受惠於市場對平價、客製化推論型 AI 解決方案的需求,於2026-27年主導ASIC AI市場,且市占率持續提升 (圖 30-32)。而 AMD 雖在 AI 伺服器處理器市場的市占率預期持續提升,但我們 認為其市占率於 2026-2027 年仍將低於 10%。因此,我們預估 AI 伺服器占 全球伺服器總出貨量比重將由 2025 年的 19%、2026 年的 23%,進一步提
KGI
升至2027年的約27%,持續推升台灣AI伺服器供應鏈成長動能。鴻海 、 廣達及緯創將於2026-27年持續為Nvidia GB/VR平台的主要ODM廠商。 此外,隨著平台由 GB300 升級至 VR200,液冷散熱、電源供應、均熱片/lid 以及 PCB/CCL 等關鍵零組件規格與內含價值可望進一步提升,各次產業龍 頭廠商將持續成為AI的主要受惠者。
ASIC伺服器將成為2027年主要成長動能。 預期自2H26起,隨著新一代 ASIC晶片陸續推出,包括AWS的Trainium 3及Google的TPU v8,ASIC伺 服器出貨將明顯擴張。為滿足客製化推論 AI 需求,晶片出貨成長預計於 2027 年進一步加速。此外,Meta 自研 ASIC 晶片 MTIA 的量產明年亦將加速,雖 然目前出貨規模仍相對較小。根據我們預估,2027 年 Trainium 晶片出貨量 將年增26%至306 萬顆,TPU出貨量則可望大幅成長126%至910萬顆。在 此趨勢下,相關零組件供應商將是主要受惠族群,尤其是液冷散熱、電源與 AEC、電源供應器、CCL/PCB/載板,以及交換器與 OCS 業者。具體受惠 業者包括奇鋐、台達電、智邦、貿聯-KY、台光電、金像電、欣興、緯穎及鴻 海。
2027 年通用型伺服器需求將維持強勁,儘管零組件供應緊張仍是潛在風險。
代理型 AI (agentic AI)的興起,將推升 CPU 需求,因為這類系統需要對自主任務 進行協調與調度(orchestration)。基於代理式 AI 與推論型AI需求持續成長, 以及CSP資本支出展望與對 CPU 廠商下單動能強勁,我們預期2027年通用 型伺服器出貨成長仍將維持強勁,且有望優於 2026 年。目前仍有多項零組 件短缺影響出貨,但預期CPU 產能將擴張,預期記憶體供應商將優先配置產 能給伺服器市場。我們預估2027年全球伺服器CPU供給將成長逾 20%,主 因 AMD (美) 新一代Venice CPU需求強勁,以及 Intel (美) Oak Stream CPU 開始量產出貨所帶動。預期通用型伺服器出貨量將受惠換機需求及推論型 AI 伺服器需求成長,於 2026-27 年分別成長 15% 與 18%。加上 AI 伺服器出 貨量於2026-27年分別年增 49% 與 46%,我們將全球伺服器總出貨量預估 上調至 2026 年 1,520 萬台 (年增 21%) 及 2027 年 1,900 萬台 (年增 25%) (圖 35)。相關受惠業者包括嘉澤、健策、信驊、川湖、南俊國際、緯穎及英 業達。
KGI
圖 13:全球伺服器出貨量成長於 2Q26 加速至年增 26%,1H26 年增22%
圖14:1H26全球伺服器營收成長加速至年增86%
資料來源:Gartner;凱基
資料來源:Gartner ;凱基
圖 15:AI 伺服器出貨占比由 1H25 的 17.5%擴大至 1H26 的 22.3%
圖 16:AI伺服器ASP遠高於通用型伺服器,1H26營收貢獻達 78%
資料來源:Gartner;凱基
資料來源:Gartner ;凱基
圖 17:全球伺服器ASP由1Q24的1.4萬美元大幅提升至2Q26 的4.7萬美元,成長逾三倍
圖 18:AI 伺服器綜合 ASP 由 1Q25 的 11.1 萬美元上升至 2Q26 的17萬美元
資料來源:Gartner;凱基
資料來源:Gartner;凱基
圖 19:受零組件成本上升影響,通用型伺服器 ASP 由 1Q25 的 9,300美元提高至2Q26接近2萬美元
圖 20:自建/ODM 伺服器出貨量及占比持續提升,1H26 占比達
42%
資料來源:Gartner;凱基
資料來源:Gartner;凱基
圖 21:1H26 自建/ODM 伺服器營收及占比持續提升,占比達 52%
圖22:自建/ODM伺服器營收成長持續領先出貨量成長
自建/ODM營收,百萬美元 (左軸);自建/ODM營收占比,百分比 (右軸) 自建/ODM出貨量與營收年增率,百分比
千
資料來源:Gartner;凱基
圖 23:1H26自建/ODM伺服器出貨市占率持續提升至1H26之 42%
資料來源:Gartner;凱基
圖24:自建/ODM伺服器營收占比提升至1H26之52%
資料來源:Gartner;凱基
圖25:市場共識持續上修美國前五大CSP 2026-27年資本支出預 估至2026年年增93%,2027年成長逾30%
資料來源:Gartner;凱基
圖26:美國前五大CSP 2026-27年資本支出預估持續大幅成長
資料來源:公司資料;Bloomberg;凱基
資料來源:公司資料;Bloomberg;凱基
KGI
圖27:美國前五大CSP 2026年資本支出預估上修至年增79%
| 資本支出(百萬美元) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 2023 | 2024 實際數 | 2025 | 市場共識預估 - 2026F | 市場共識預估 - 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Meta (Facebook) | 13,692 | 17,012 | 19,374 | 22,137 | 19,840 | 31,100 | 40,872 | 49,693 | 27,266 | 37,256 | 72,215 | 139,339 | 198,279 |
| Amazon | 25,019 | 32,183 | 35,095 | 39,522 | 44,203 | 49,800 | 58,547 | 64,826 | 48,133 | 82,999 | 131,819 | 220,000 | 267,080 |
| Microsoft | 21,400 | 24,200 | 34,900 | 37,500 | 31,900 | 41,000 | 45,260 | 46,479 | 35,202 | 55,552 | 118,000 | 158,380 | 207,796 |
| 17,197 | 22,446 | 23,953 | 27,851 | 35,674 | 44,924 | 55,645 | 65,318 | 32,251 | 52,535 | 91,447 | 201,797 | 309,448 | |
| Oracle | 5,862 | 9,080 | 8,502 | 12,033 | 18,635 | 16,493 | 28,499 | 20,241 | 6,935 | 10,745 | 35,477 | 84,801 | 96,359 |
| 美系CSP業者合計 | 83,170 | 104,921 | 121,824 | 139,043 | 150,252 | 183,317 | 228,823 | 246,557 | 149,787 | 239,087 | 448,958 | 804,317 | 1,078,963 |
| 年增率 (%) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 2023 | 2024 | 2025 | 2026F | 2027F |
| Meta (Facebook) | 113.9 | 108.1 | 134.6 | 53.5 | 44.9 | 82.8 | 111.0 | 124.5 | (13.3) | 36.6 | 93.8 | 93.0 | 42.3 |
| Amazon | 67.6 | 82.7 | 55.2 | 42.0 | 76.7 | 54.7 | 66.8 | 64.0 | (17.5) | 72.4 | 58.8 | 66.9 | 21.4 |
| Microsoft | 95.4 | 74.4 | 133.9 | 137.3 | 49.1 | 69.4 | 29.7 | 23.9 | 42.1 | 57.8 | 112.4 | 34.2 | 31.2 |
| 43.2 | 70.2 | 83.4 | 95.1 | 107.4 | 100.1 | 132.3 | 134.5 | 2.4 | 62.9 | 74.1 | 120.7 | 53.3 | |
| Oracle | 250.2 | 224.5 | 269.2 | 203.1 | 217.9 | 81.6 | 235.2 | 68.2 | 3.8 | 54.9 | 230.2 | 139.0 | 13.6 |
| 美系CSP業者合計 | 80.9 | 88.5 | 99.2 | 82.2 | 80.7 | 74.7 | 87.8 | 77.3 | 2.6 | 59.6 | 87.8 | 79.2 | 34.1 |
| 季增率 (%) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 2023 | 2024 | 2025 | 2026F | 2027F |
| Meta (Facebook) | (5.1) | 24.2 | 13.9 | 14.3 | (10.4) | 56.8 | 31.4 | 21.6 | |||||
| Amazon | (10.1) | 28.6 | 9.0 | 12.6 | 11.8 | 12.7 | 17.6 | 10.7 | |||||
| Microsoft | 35.4 | 13.1 | 44.2 | 7.4 | (14.9) | 28.5 | 10.4 | 2.7 | |||||
| 20.5 | 30.5 | 6.7 | 16.3 | 28.1 | 25.9 | 23.9 | 17.4 | ||||||
| Oracle | 47.7 | 54.9 | (6.4) | 41.5 | 54.9 | (11.5) | 72.8 | (29.0) | |||||
| 美系CSP業者合計 | 9.0 | 26.2 | 16.1 | 14.1 | 8.1 | 22.0 | 24.8 | 7.8 |
資料來源:公司資料;Bloomberg;凱基
| 圖 28:市場預估CSP 2026 年資本支出將年增 92.7% | 圖 28:市場預估CSP 2026 年資本支出將年增 92.7% | 圖 28:市場預估CSP 2026 年資本支出將年增 92.7% | 圖 28:市場預估CSP 2026 年資本支出將年增 92.7% | 圖 28:市場預估CSP 2026 年資本支出將年增 92.7% | 圖 28:市場預估CSP 2026 年資本支出將年增 92.7% | 圖 28:市場預估CSP 2026 年資本支出將年增 92.7% | 圖 28:市場預估CSP 2026 年資本支出將年增 92.7% |
| Capex, US$mn | 2021 | 2022 | 2023 | 2024 | 2025 | 2026F | 2027F |
| Meta | 18,567 | 31,431 | 27,266 | 37,256 | 69,691 | 139,339 | 198,279 |
| Amazon | 55,396 | 58,321 | 48,133 | 82,999 | 131,819 | 221,567 | 281,335 |
| Microsoft | 23,216 | 24,768 | 35,202 | 55,552 | 83,094 | 158,380 | 207,796 |
| 24,640 | 31,485 | 32,251 | 52,535 | 91,447 | 201,797 | 309,448 | |
| Oracle | 3,118 | 6,678 | 6,935 | 12,194 | 39,877 | 84,801 | 96,359 |
| Baidu | 1,689 | 1,586 | 1,580 | 1,130 | 1,680 | 3,521 | 3,518 |
| Alibaba | 8,311 | 5,014 | 4,477 | 10,540 | 16,869 | 26,103 | 25,754 |
| Tencent | 4,808 | 4,611 | 3,017 | 8,740 | 12,177 | 25,006 | 25,906 |
| Hyperscale subtotal | 139,745 | 163,894 | 158,861 | 260,946 | 446,654 | 860,514 | 1,148,397 |
| Apple | 10,388 | 11,692 | 9,564 | 10,074 | 12,133 | 11,325 | 13,510 |
| IBM | 2,062 | 1,346 | 1,245 | 1,128 | 1,617 | 1,587 | 1,646 |
| Coreweave | N.A. | 72 | 2,943 | 8,702 | 10,309 | 35,659 | 47,787 |
| Nebius | 606 | 750 | 1,073 | 808 | 4,066 | 23,857 | 30,854 |
| Dell | 2,796 | 3,003 | 2,756 | 2,665 | 2,646 | 4,415 | 4,850 |
| Salesforce | 717 | 798 | 736 | 656 | 648 | 683 | 739 |
| Netflix | 525 | 408 | 349 | 440 | 688 | 771 | 788 |
| Enterprise subtotal | 17,094 | 18,069 | 18,666 | 24,472 | 32,107 | 78,297 | 100,174 |
| Total | 156,838 | 181,962 | 177,527 | 285,419 | 478,761 | 938,811 | 1,248,571 |
| YoY growth, percent | 2021 | 2022 | 2023 | 2024 | 2025 | 2026F | 2027F |
| Meta | 22.8 | 69.3 | (13.3) | 36.6 | 87.1 | 99.9 | 42.3 |
| Amazon | 58.1 | 5.3 | (17.5) | 72.4 | 58.8 | 68.1 | 27.0 |
| Microsoft | 32.0 | 6.7 | 42.1 | 57.8 | 49.6 | 90.6 | 31.2 |
| 10.6 | 27.8 | 2.4 | 62.9 | 74.1 | 120.7 | 53.3 | |
| Oracle | 70.1 | 114.2 | 3.8 | 75.8 | 227.0 | 112.7 | 13.6 |
| Baidu | 129.1 | (6.1) | (0.4) | (28.5) | 48.7 | 109.5 | (0.1) |
| Alibaba | 30.3 | (39.7) | (10.7) | 135.4 | 60.0 | 54.7 | (1.3) |
| Tencent | (15.9) | (4.1) | (34.6) | 189.7 | 39.3 | 105.4 | 3.6 |
| Hyperscale subtotal | 33.5 | 17.3 | (3.1) | 64.3 | 71.2 | 92.7 | 33.5 |
| Apple | 19.4 | 12.6 | (18.2) | 5.3 | 20.4 | (6.7) | 19.3 |
| IBM | (21.2) | (34.7) | (7.5) | (9.4) | 43.4 | (1.8) | 3.7 |
| Coreweave | N.M. | N.M. | 3,964.9 | 195.7 | 18.5 | 245.9 | 34.0 |
| Nebius | 77.7 | 23.7 | 43.2 | (24.8) | 403.5 | 486.8 | 29.3 |
| Dell | 34.3 | 7.4 | (8.2) | (3.3) | (0.7) | 66.9 | 9.8 |
| Salesforce | 1.0 | 11.3 | (7.8) | (10.9) | (1.2) | 5.4 | 8.3 |
| Netflix | (22.3) | (14.5) | 26.1 | 2.2 | |||
| Enterprise subtotal | 5.4 14.3 | 5.7 | 3.3 | 31.1 | 56.6 31.2 | 12.1 143.9 | 27.9 |
| Total | 31.1 | 16.0 | (2.4) | 60.8 | 67.7 | 96.1 | 33.0 |
資料來源:公司資料;Bloomberg;凱基
KGI
圖 29:ASIC 晶片出貨量2027 年將迎來強勁成長
圖 30:TPU 2027 年將成為主流架構
| Chip shipments (k units) | Chip shipments (k units) | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|
| ASIC | 2,099 | 2,527 | 4,020 | 9,104 | |
| AWS | 1,225 | 1,875 | 2,428 | 3,060 | |
| Meta | 0 | 180 | 540 | 936 | |
| Microsoft | 60 | 60 | 140 | 140 | |
| GPU | NVIDIA | 3,838 | 5,310 | 8,535 | 9,006 |
| AMD | 490 | 927 | 864 | 1,680 |
| YoY(%) | 2024 | 2025 | 2026F | 2027F | |
|---|---|---|---|---|---|
| ASIC | 20 | 59 | 126 | ||
| AWS | 53 | 29 | 26 | ||
| Meta | N.A. | 200 | 73 | ||
| Microsoft | 0 | 133 | 0 | ||
| GPU | NVIDIA | 38 | 61 | 6 | |
| AMD | 89 | (7) | 94 |
資料來源:凱基預估
圖 31:ASIC於 2027 年將超越 GPU,成為最大 AI 加速器市場
資料來源:凱基預估
圖 32:ASIC 滲透率提升,重塑 AI 加速器市場版圖
資料來源:Gartner;凱基預估
圖 33:2H26 GB300 與 VR200 AI伺服器出貨量將持續成長
資料來源:Gartner;凱基預估
圖 34:2025 年GB300/ VR200出貨量接近7萬櫃,2026 年出貨 量7.5-8.5萬櫃
資料來源:公司資料;凱基預估
資料來源:公司資料;凱基預估
| 圖 35:2026-27年伺服器出貨成長預估分別修正至 21%與25% - 出貨量 (百萬) | 圖 35:2026-27年伺服器出貨成長預估分別修正至 21%與25% - 2024 | 圖 35:2026-27年伺服器出貨成長預估分別修正至 21%與25% - 2025 | 圖 35:2026-27年伺服器出貨成長預估分別修正至 21%與25% - 2026F | 圖 35:2026-27年伺服器出貨成長預估分別修正至 21%與25% - 2027F |
|---|---|---|---|---|
| 伺服器 | 12.1 | 12.5 | 15.2 | 19.0 |
| 通用伺服器 | 11.4 | 10.2 | 11.7 | 13.8 |
| AI伺服器 | 0.7 | 2.4 | 3.5 | 5.2 |
| 年增率 (%) | 2024 | 2025 | 2026F | 2027F |
| 伺服器 | 6.5 | 3.8 | 21.5 | 24.5 |
| 通用伺服器 | 2.4 | (10.6) | 15.0 | 18.0 |
| AI伺服器 | 186.3 | 233.0 | 49.2 | 46.0 |
資料來源:公司資料;凱基預估
圖 36:AI加速器需求帶動 AI伺服器出貨量一路成長至 2027年
| 晶片出貨量 (百萬顆) - 2025 | 晶片出貨量 (百萬顆) - 2026F | 晶片出貨量 (百萬顆) - 2027F | 年增率 (%) - 2026F | 年增率 (%) - 2027F | |
|---|---|---|---|---|---|
| GPU | 6,253 | 9,399 | 10,686 | 50 | 14 |
| Nvidia | 5,310 | 8,535 | 9,006 | 61 | 6 |
| AMD | 927 | 864 | 1,680 | (7) | 94 |
| Others | 16 | - | - | - | - |
| Total ASIC | 4,642 | 7,273 | 14,280 | 57 | 96 |
| 2,527 | 4,020 | 9,104 | 59 | 126 | |
| AWS | 1,875 | 2,428 | 3,060 | 29 | 26 |
| Other ASIC (Meta, Microsoft) | 240 | 825 | 2,116 | 244 | 156 |
| AI 加速器 | 10,895 | 16,672 | 24,966 | 53 | 50 |
| 櫃數 (仟櫃) - 2025 | 櫃數 (仟櫃) - 2026F | 櫃數 (仟櫃) - 2027F | 年增率 (%) - 2026F | 年增率 (%) - 2027F | |
|---|---|---|---|---|---|
| GPU | 228 | 244 | 256 | 7 | 5 |
| Nvidia | 203 | 219 | 230 | 8 | 5 |
| NVL72 (GB/VR) | 25 | 69 | 80 | 176 | 16 |
| HGX | 178 | 150 | 150 | (16) | - |
| AMD | 25 | 25 | 26 | 0 | 4 |
| MI355 | 25 | 25 | 20 | - | (20) |
| Helios | - | 0 | 6 | - | 5,900 |
| ASIC | 113 | 150 | 282 | 33 | 88 |
| 79 | 100 | 200 | 27 | 100 | |
| AWS | 30 | 44 | 72 | 46 | 64 |
| Other ASIC (Meta, Microsoft) | 4 | 6 | 10 | 50 | 67 |
| 每櫃伺服器 (台) - 2025 | 每櫃伺服器 (台) - 2026F | 每櫃伺服器 (台) - 2027F | ||
|---|---|---|---|---|
| GPU | ||||
| Nvidia NVL72 (GB/VR) | 18 | 18 | 18 | |
| Nvidia | 4 | 4 | 4 | HGX |
| AMD | 8 | 8 | 8 | MI355 |
| AMD MI455 (Helios) | 18 | 18 | 18 | |
| ASIC | ||||
| 8 | 8 | 8 | ||
| AWS | 16 | 16 | 16 | (air-cooled) |
| AWS | 18 | 18 | 18 | (liquid-cooled) |
| 伺服器出貨量 (百萬台) - 2025 | 伺服器出貨量 (百萬台) - 2026F | 伺服器出貨量 (百萬台) - 2027F | 年增率 (%) - 2026F | 年增率 (%) - 2027F | |
|---|---|---|---|---|---|
| GPU | 1.4 | 2.0 | 2.3 | 50 | 13 |
| Nvidia | 1.2 | 1.8 | 2.0 | 59 | 11 |
| NVL72 (GB/VR) | 0.5 | 1.2 | 1.4 | 176 | 16 |
| HGX | 0.7 | 0.6 | 0.6 | (16) | - |
| AMD | 0.2 | 0.2 | 0.3 | 1 | 33 |
| MI355 | 0.2 | 0.2 | 0.2 | - | (20) |
| Helios | - | 0.0 | 0.1 | - | 5,900 |
| ASIC | 1.1 | 1.6 | 2.9 | 36 | 85 |
| 0.6 | 0.8 | 1.6 | 27 | 100 | |
| AWS | 0.5 | 0.7 | 1.2 | 46 | 69 |
| Other ASIC (Meta, Microsoft) | 0.0 | 0.0 | 0.1 | 50 | 67 |
| AI 伺服器 | 2.4 | 3.5 | 5.2 | 49 | 46 |
| 通用伺服器 | 10.2 | 11.7 | 13.8 | 15 | 18 |
| 伺服器總數 | 12.5 | 15.2 | 19.0 | 21 | 25 |
資料來源:凱基預估
| 公司 | 代碼 | 圖37:具備多元產品布局 | 圖37:具備多元產品布局 - TPU領域 | 公司 | 代碼 | |
|---|---|---|---|---|---|---|
| 領域 代工廠 | 鴻海 | (GPU 2317 TT | 與廣泛客戶基礎之公司受惠最深 散熱 | 奇鋐 | 3017 TT | |
| 領域 代工廠 | 廣達 | 2382 TT | 雙鴻 | 3324 TT | ||
| 領域 代工廠 | 英業達 | 2356 TT | 富世達 | 6805 TT | ||
| 領域 代工廠 | 緯創 | 3231 TT | 健策 | 3653 TT | ||
| 領域 代工廠 | 緯穎 | 6669 TT | PCB/CCL/載板 | 金像電 | 2368 TT | |
| 領域 代工廠 | 天弘科技 | CLS US | 台光電 | 2383 TT | ||
| 領域 代工廠 | 緯創力 | FLEX US | 台燿 | 6274 TT | ||
| 領域 代工廠 | 捷普科技 | JBL US | 欣興 | 3037 TT | ||
| 電源 | 台達電 | 2308 TT | 機構件 | 川湖 | 2059 TT | |
| 電源 | 光寶科 | 2301 TT | 勤誠 | 8210 TT | ||
| AEC/power whip /busbar | 貿聯-KY | 3665 TT | 奇鋐 | 3017 TT | ||
| AEC/power whip /busbar | Credo | CRDO US | 南俊 | 6584 TT | ||
| BBU | AES-KY | 6781 TT | 網通 | 智邦 | 2345 TT | |
| BBU | 順達 | 3211 TT | 光聖 | 3211 TT | ||
| BBU | 聯亞 | 3081 TT |
資料來源:凱基預估
| 廠商 | 圖 38:全球伺服器品牌出貨概況 - 1Q23 | 2Q23 | 3Q23 | 4Q23 | 1Q24 | 2Q24 | 3Q24 | 4Q24 | 1Q25 | 2Q25 伺服器出貨量 (千台) | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 2023 | 2024 | 2025 | 1H26 | |||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Dell EMC | 366 | 362 | 343 | 366 | 332 | 365 | 363 | 381 | 357 | 344 | 341 | 404 | 425 | 317 | 1,437 | 1,441 | 1,445 | 742 | |||
| HPE | 252 | 238 | 209 | 212 | 231 | 235 | 216 | 210 | 192 | 194 | 195 | 212 | 180 | 184 | 911 | 892 | 793 | 364 | |||
| Inspur Electronics | 212 | 285 | 333 | 275 | 319 | 329 | 354 | 340 | 309 | 201 | 246 | 325 | 269 | 309 | 1,105 | 1,342 | 1,081 | 578 | |||
| Lenovo | 187 | 171 | 184 | 186 | 200 | 212 | 208 | 212 | 190 | 197 | 224 | 276 | 231 | 288 | 728 | 831 | 887 | 518 | |||
| Supermicro | 151 | 120 | 116 | 161 | 147 | 127 | 147 | 141 | 131 | 147 | 134 | 187 | 117 | 119 | 548 | 561 | 600 | 236 | |||
| xFusion Digital Technologies | 90 | 114 | 105 | 135 | 120 | 142 | 144 | 159 | 133 | 182 | 175 | 106 | 85 | 100 | 444 | 565 | 597 | 185 | |||
| H3C | 73 | 90 | 79 | 96 | 99 | 113 | 79 | 101 | 90 | 132 | 138 | 99 | 149 | 119 | 339 | 391 | 459 | 268 | |||
| PowerLeader | 47 | 54 | 57 | 65 | 46 | 60 | 63 | 75 | 48 | 62 | 67 | 69 | 46 | 48 | 222 | 244 | 246 | 94 | |||
| ZTE | 44 | 102 | 77 | 77 | 69 | 80 | 76 | 94 | 87 | 90 | 118 | 84 | 70 | 106 | 300 | 319 | 378 | 176 | |||
| Huawei | 19 | 22 | 25 | 32 | 29 | 32 | 35 | 39 | 31 | 36 | 40 | 49 | 38 | 44 | 98 | 133 | 156 | 82 | |||
| 其他 | 1,238 | 1,270 | 1,301 | 1,411 | 1,262 | 1,291 | 1,348 | 1,464 | 1,368 | 1,354 | 1,401 | 1,778 | 1,843 | 2,082 | 5,220 | 5,366 | 5,902 | 3,924 | |||
| 合計 | 2,679 | 2,828 | 2,830 | 3,017 | 2,852 | 2,986 | 3,032 | 3,215 | 2,936 | 2,940 | 3,079 | 3,589 | 3,453 | 3,715 | 11,353 | 12,086 | 12,544 | 7,168 | |||
| 年增率 (%) | |||||||||||||||||||||
| Dell EMC | (32.6) | (26.9) | (34.8) | (24.2) | (9.3) | 0.9 | 5.8 | 3.8 | 7.7 | (5.9) | (6.2) | 6.1 | 19.2 | (7.8) | (29.8) | 0.2 | 0.3 | 6.0 | |||
| HPE | (16.0) | (11.6) | (39.3) | (44.2) | (8.3) | (1.1) | 3.3 | (1.0) | (16.7) | (17.5) | (9.8) | 0.9 | (6.4) | (5.3) | (29.6) | (2.1) | (11.1) | (5.9) | |||
| Inspur Electronics | (38.2) | (16.2) | (4.2) | (18.5) | 50.4 | 15.6 | 6.1 | 23.8 | (3.3) | (38.9) | (30.3) | (4.5) | (12.7) | 53.6 | (19.2) | 21.5 | (19.4) | 13.5 | |||
| Lenovo | 48.8 | (13.2) | (22.1) | (13.8) | 6.7 | 23.9 | 13.1 | 13.7 | (4.7) | (7.1) | 7.8 | 30.2 | 21.2 | 46.2 | (6.0) | 14.1 | 6.7 | 33.9 | |||
| Supermicro | (12.1) | (42.3) | (48.7) | (25.7) | (2.5) | 6.0 | 26.0 | (12.8) | (10.7) | 15.8 | (8.6) | 33.3 | (10.5) | (19.2) | (33.4) | 2.4 | 6.9 | (15.1) | |||
| xFusion Digital Technologies | (25.0) | (15.8) | (24.9) | (6.4) | 33.8 | 24.3 | 37.8 | 17.6 | 10.5 | 28.3 | 21.5 | (33.1) | (36.0) | (45.3) | (17.7) | 27.4 | 5.6 | (41.4) | |||
| H3C | (16.8) | (17.3) | (14.2) | (27.4) | 34.4 | 25.0 | (0.3) | 5.1 | (9.2) | 17.6 | 74.9 | (1.7) | 65.9 | (10.2) | (19.7) | 15.5 | 17.5 | 20.5 | |||
| PowerLeader | (22.6) | (10.6) | (8.2) | (13.3) | (1.6) | 11.5 | 10.7 | 15.6 | 3.3 | 4.7 | 6.9 | (8.4) | (3.7) | (22.4) | (13.6) | 9.7 | 1.0 | (14.3) | |||
| ZTE | N.A. | N.A. | N.A. | N.A. | 55.2 | (21.4) | (1.9) | 23.3 | 26.8 | 12.3 | 54.7 | (11.5) | (19.5) | 18.2 | N.A. | 6.3 | 18.5 | (0.3) | |||
| Huawei | 139.9 | 124.8 | 94.1 | 63.7 | 51.5 | 44.3 | 41.4 | 18.8 | 10.2 | 14.8 | 13.8 | 25.6 | 21.2 | 21.3 | 95.2 | 36.5 | 16.7 | 21.3 | |||
| 其他 | (18.9) | (17.3) | (3.9) | (18.1) | 1.9 | 1.7 | 3.6 | 3.8 | 8.4 | 4.9 | 3.9 | 21.5 | 34.7 | 53.7 | (15.0) | 2.8 | 10.0 | 44.1 | |||
| 合計 | (19.0) | (16.5) | (16.3) | (19.6) | 6.5 | 5.6 | 7.2 | 6.6 | 2.9 | (1.5) | 1.5 | 11.6 | 17.6 | 26.3 | (17.9) | 6.5 | 3.8 | 22.0 | |||
| 季增率 (%) | |||||||||||||||||||||
| Dell EMC | (24.4) | (1.0) | (5.2) | 6.8 | (9.5) | 10.2 | (0.5) | 4.8 | (6.2) | (3.7) | (0.8) | 18.5 | 5.4 | (25.5) | |||||||
| HPE | (33.9) | (5.4) | (12.1) | 1.4 | 8.8 | 2.0 | (8.1) | (2.8) | (8.4) | 0.9 | 0.5 | 8.7 | (15.1) | 2.1 | |||||||
| Inspur Electronics | (37.1) | 34.4 | 17.0 | (17.5) | 16.1 | 3.3 | 7.3 | (3.8) | (9.3) | (34.8) | 22.5 | 31.8 | (17.1) | 14.7 | |||||||
| Lenovo | (13.4) | (8.7) | 7.6 | 1.4 | 7.2 | 6.0 | (1.9) | 1.9 | (10.2) | 3.4 | 13.8 | 23.2 | (16.4) | 24.7 | |||||||
| Supermicro | (30.5) | (20.3) | (3.0) | 38.3 | (8.9) | (13.3) | 15.3 | (4.2) | (6.8) | 12.5 | (9.0) | 39.7 | (37.4) | 1.5 | |||||||
| xFusion Digital Technologies | (37.6) | 26.9 | (8.3) | 28.7 | (10.7) | 17.9 | 1.7 | 9.8 | (16.1) | 37.0 | (3.7) | (39.6) | (19.7) | 16.9 | |||||||
| H3C | (44.5) | 22.9 | (12.1) | 21.1 | 2.8 | 14.2 | (29.9) | 27.7 | (11.2) | 47.9 | 4.3 | (28.3) | 50.0 | (19.9) | |||||||
| PowerLeader | (37.8) | 14.3 | 6.0 | 15.0 | (29.3) | 29.4 | 5.2 | 20.2 | (36.9) | 31.1 | 7.5 | 3.0 | (33.7) | 5.6 | |||||||
| ZTE | N.A. | 130.4 | (23.8) | (1.2) | (10.5) | 16.6 | (4.9) | 24.2 | (8.0) | 3.3 | 31.0 | (29.0) | (16.2) | 51.7 | |||||||
| Huawei | (5.0) | 15.9 | 12.4 | 32.3 | (12.1) | 10.3 | 10.2 | 11.2 | (18.5) | 14.9 | 9.2 | 22.8 | (21.3) | 14.9 | |||||||
| 其他 | (28.1) | 2.6 | 2.4 | 8.5 | (10.5) | 2.3 | 4.4 | 8.6 | (6.5) | (1.0) | 3.4 | 27.0 | 3.6 | 13.0 | |||||||
| 合計 | (28.6) | 5.6 | 0.1 | 6.6 | (5.4) | 4.7 | 1.5 | 6.0 | (8.7) | 0.1 | 4.7 | 16.6 | (3.8) | 7.6 | |||||||
| 全球市佔率 (%) | |||||||||||||||||||||
| Dell EMC | 13.6 | 12.8 | 12.1 | 12.1 | 11.6 | 12.2 | 12.0 | 11.8 | 12.2 | 11.7 | 11.1 | 11.3 | 12.3 | 8.5 | 12.7 | 11.9 | 11.5 | 10.4 | |||
| HPE | 9.4 | 8.4 | 7.4 | 7.0 | 8.1 | 7.9 | 7.1 | 6.5 | 6.5 | 6.6 | 6.3 | 5.9 | 5.2 | 4.9 | 8.0 | 7.4 | 6.3 | 5.1 | |||
| Inspur Electronics | 7.9 | 10.1 | 11.8 | 9.1 | 11.2 | 11.0 | 11.7 | 10.6 | 10.5 | 6.8 | 8.0 | 9.1 | 7.8 | 8.3 | 9.7 11.1 | 8.6 | 8.1 | ||||
| Lenovo | 7.0 | 6.0 | 6.5 | 6.2 | 6.9 | 6.6 | 6.5 | 7.3 | 7.7 | ||||||||||||
| 7.0 | 7.1 | 6.7 | 7.7 | 6.7 | 6.4 6.9 | 7.1 | 7.2 | ||||||||||||||
| Supermicro xFusion Digital Technologies | 5.6 3.4 | 4.2 4.0 | 4.1 3.7 | 5.3 | 5.1 | 4.3 | 4.8 4.8 | 4.4 4.9 | 4.5 | 5.0 | 4.4 | 5.2 | 3.4 | 3.2 2.7 | 4.8 3.9 | 4.7 | 4.8 4.8 | 4.6 | 3.3 2.6 | ||
| H3C | 2.7 | 2.8 | 4.5 | 4.2 | 4.8 | 3.1 | 4.5 | 6.2 | 5.7 | 3.0 | 2.5 | 3.0 | 3.7 | 3.7 | |||||||
| PowerLeader | 1.7 | 3.2 1.9 | 2.0 | 3.2 2.2 | 3.5 | 3.8 | 2.6 2.1 | 2.3 | 3.1 1.6 | 4.5 4.5 2.1 | 2.8 | 4.3 | 3.2 1.3 | 3.2 2.0 2.0 | 2.0 | 1.3 | |||||
| Huawei | 0.7 | 0.8 | 0.9 | 1.1 | 1.6 1.0 | 2.0 1.1 | 1.1 | 1.2 | 1.1 1.2 | 2.2 1.3 | 1.9 1.4 | 1.3 | 1.1 1.2 | 0.9 46.0 | 1.1 | 1.2 | 1.1 54.7 | ||||
| 其他 | 46.2 | 44.9 | 46.0 | 46.8 | 44.3 | 43.2 | 44.4 100.0 | 45.5 100.0 | 46.6 100.0 | 46.1 | 45.5 | 49.6 | 53.4 | 56.0 100.0 | 44.4 | 47.0 100.0 | 100.0 | ||||
| 合計 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 100.0 |
資料來源:Gartner;凱基
KGI
PC需求惡化,2027年持續疲弱
3Q26 PC出貨不如預期。根據Gartner統計,3Q26全球PC出貨量年減24%、 季減 14%至 5,540 萬台,較我們原估低 8%。華碩 PC 出貨量季增 7%,符合 公司展望,優於同業因電競 PC 比重較高,而此類客戶價格敏感度較低。然而, 其餘品牌出貨量均明顯季減。其中,Apple (美) 出貨量季減23%,降幅最大, 因消費者趕在6月MacBook價格調漲15-20%前,於1H26提前購買。HP (美) 因消費比重較高,PC出貨量季減20%;Dell (美)也因消費者提前購買而使出 貨量季減 19%。主要筆電ODM出貨亦受到拖累,其中仁寶 (2324 TT, NT$36.6, 未評等) 3Q26 筆電出貨量季減21%、緯創季減18%、廣達季減17%。整體 而言,台灣前五大筆電ODM 出貨量合計季減17%。區域別來看,3Q26 亞 太地區 (不含日本) PC出貨量僅季減 4%,優於其他地區,但歐非中東季減 17%、北美季減22%。1Q-3Q26全球 PC出貨量年減8%,其中亞太地區 (不 含日本) 僅年減 1%,美國年減5%,優於其他區域。1-3Q26各品牌中,Apple 出貨量年增12%,優於同業,主因消費者於1H26提前購買。
4Q26 PC出貨量季減,下修2026 年PC需求預估。隨DRAM與NAND價格 3Q25以來持續上漲,目前其成本占PC BOM比重已超過40%,較1Q25的 15-20%大幅提升。1H26 Windows PC零售價年增超過30%,考量記憶體及 CPU等零組件成本持續攀升,我們預期3Q-4Q26 PC價格再季增5-10%,進 一步抑制 PC 需求。同時,我們觀察到 PC 品牌因消費需求疲弱,2H26 削減 PC零組件 (如 IC) 訂單。多數台灣筆電ODM預期4Q26筆電出貨量持續季減, 我們預估 4Q26 前五大筆電 ODM 筆電出貨量季減 12%。反映消費需求低於 預期,我們下修 4Q26 全球 PC 出貨量預估至季減 12%、年減 33%,下修 2026 年全球PC出貨量至2.32億台,年減14%。
2027 年 PC 需求仍疲軟。由於 1Q-4Q27 記憶體價格可能維持每季個位數漲 幅,PC 品牌為維持獲利能力,恐將持續調漲 PC 售價,或降低新機規格。此 外,2027 年 ODM 筆電新開案數至少年減 10-20%,PC 品牌可能延長既有機 種銷售週期。綜上,我們保守看待2027年PC需求,預期1Q-2Q27全球 PC 季度出貨量大致與 4Q26 持平,隱含年減幅 28%。我們認為 PC 需求於 3Q-4Q27 才可望逐季復甦,因低基期及新機上市使旺季出貨量逐步回升。我 們下修2027年全球PC需求預估至2.05億台,年減12%。
圖39:3Q26全球PC (含Chromebook) 出貨量年減24%、季減 14%,低於我們預估
圖40:3Q26 美國、亞太地區 (不含日本) 出貨量年減15-17%, 表現優於其他地區
資料來源:Gartner;凱基
圖41:3Q26蘋果、華碩、宏碁年減幅度小於其他品牌
資料來源:Gartner;凱基
資料來源:Gartner;凱基
圖43:九月台灣前五大筆電ODM出貨量年減20%,但月增32% 圖 44:因1H26已被提前拉貨,3Q26筆電ODM出貨量年減 26%、季減17%
資料來源:Gartner;凱基
資料來源:公司資料;凱基
圖45:3Q26筆電ODM出貨量年減26%、季減17%,低於我們預估;我們預估4Q26 ODM出貨量季減12%
| 筆電出貨量 (百萬台) 股票代號 | 公司 | Jul-26 | Aug-26 | Sep-26 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | 4Q26F | 2024 | 2025 | 1-3Q26 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2324 TT | 仁寶 | 1.8 | 1.4 | 1.7 | 7.0 | 7.1 | 7.1 | 6.8 | 5.9 | 6.2 | 4.9 | 4.6 | 32.3 | 24.1 | 17.0 | 21.6 | 17.9 |
| 2356 TT | 英業達 | 1.6 | 1.5 | 1.8 | 5.0 | 5.6 | 5.4 | 5.3 | 5.4 | 5.4 | 4.9 | 4.5 | 20.0 | 21.3 | 15.7 | 20.2 | 18.1 |
| 2382 TT | 廣達 | 2.8 | 2.6 | 4.2 | 10.8 | 12.1 | 12.7 | 10.9 | 10.0 | 11.5 | 9.6 | 8.2 | 45.9 | 46.5 | 31.1 | 39.3 | 34.5 |
| 3231 TT | 緯創 | 1.6 | 1.4 | 1.5 | 4.9 | 5.9 | 6.4 | 6.9 | 6.1 | 5.5 | 4.5 | 3.9 | 20.2 | 24.1 | 16.1 | 20.0 | 16.2 |
| 4938 TT | 和碩 | 0.4 | 0.4 | 0.5 | 1.9 | 2.4 | 2.4 | 2.4 | 1.8 | 1.8 | 1.3 | 1.1 | 8.0 | 9.1 | 4.9 | 6.0 | 5.1 |
| 前五大筆電代工廠 | 前五大筆電代工廠 | 8.2 | 7.3 | 9.7 | 29.6 | 33.1 | 34.0 | 32.3 | 29.2 | 30.4 | 25.2 | 22.3 | 126.4 | 129.0 | 84.8 | 107.1 | 91.9 |
| 年增率 (%) | 年增率 (%) | ||||||||||||||||
| 2324 TT | 仁寶 | (21.7) | (39.1) | (32.0) | (6.7) | (18.4) | (14.5) | (12.8) | (15.7) | (12.7) | (31.0) | (32.4) | (4.7) | (13.3) | (19.8) | (10.4) | (17.0) |
| 2356 TT | 英業達 | (5.9) | (16.7) | (5.3) | 11.1 | 14.3 | 3.8 | (1.9) | 8.0 | (3.6) | (9.3) | (16.0) | 7.0 | 6.5 | (1.9) | (5.4) | (10.0) |
| 2382 TT | 廣達 | (30.0) | (36.6) | (8.7) | 2.9 | 3.4 | 0.8 | (1.8) | (7.4) | (5.0) | (24.4) | (24.8) | (2.1) | 1.3 | (12.6) | (15.5) | (12.2) |
| 3231 TT | 緯創 | (20.0) | (36.4) | (31.8) | 6.5 | 15.7 | 23.1 | 30.2 | 24.5 | (6.8) | (29.7) | (43.5) | 5.8 | 19.3 | (6.4) | (17.0) | (19.0) |
| 4938 TT | 和碩 | (46.7) | (48.5) | (44.2) | 22.3 | 18.5 | (3.0) | 23.6 | (5.0) | (24.2) | (46.5) | (53.7) | (0.3) | 13.8 | (26.8) | (33.9) | (15.0) |
| 前五大筆電代工廠 | 前五大筆電代工廠 | (23.7) | (34.7) | (19.7) | 3.3 | 2.1 | 0.7 | 2.4 | (1.3) | (8.1) | (25.9) | (31.1) | (0.2) | 2.1 | (12.3) | (17.0) | (14.2) |
| 季增率 (%) | 季增率 (%) | ||||||||||||||||
| 2324 TT | 仁寶 | (10.3) | 1.4 | 0.0 | (4.2) | (13.2) | 5.1 | (21.0) | (6.1) | ||||||||
| 2356 TT | 英業達 | (7.4) | 12.0 | (3.6) | (1.9) | 1.9 | 0.0 | (9.3) | (9.2) | ||||||||
| 2382 TT | 廣達 | (2.7) | 12.0 | 5.0 | (14.2) | (8.3) | 15.0 | (16.5) | (14.6) | ||||||||
| 3231 TT | 緯創 | (7.5) | 20.4 | 8.5 | 7.8 | (11.6) | (9.8) | (18.2) | (13.3) | ||||||||
| 4938 TT | 和碩 | (2.8) | 25.3 | 1.1 | 0.4 | (25.3) | 0.0 | (28.6) | (13.2) | ||||||||
| 前五大筆電代工廠 | 前五大筆電代工廠 | (6.2) | 11.8 | 2.8 | (5.0) | (9.6) | 4.1 | (17.2) | (11.6) | ||||||||
| 月增率 (%) | 月增率 (%) | ||||||||||||||||
| 2324 TT | 仁寶 | (25.0) | (22.2) | 21.4 | |||||||||||||
| 2356 TT | 英業達 | (33.3) | (6.3) | 20.0 | |||||||||||||
| 2382 TT | 廣達 | (37.8) | (7.1) | 61.5 | |||||||||||||
| 3231 TT | 緯創 | (20.0) | (12.5) | 7.1 | |||||||||||||
| 4938 TT | 和碩 | (38.5) | 6.3 | 8.2 | |||||||||||||
| 前五大筆電代工廠 | 前五大筆電代工廠 | (31.4) | (10.7) | 31.9 |
資料來源:公司資料;;凱基預估
圖46: 我們下修2026年全球PC出貨量至年減14%,預估 2027年年減12%
圖47:因提前拉貨,2H26 PC出貨量將小於上半年,預計2027 年才有望恢復過往季節性
資料來源:Gartner;凱基預估
圖48:全球各品牌PC (含Chromebook) 出貨量
| 廠商 | PC (含Chromebook出貨量) - 1Q23 | 2Q23 | 3Q23 | 4Q23 | 1Q24 | 2Q24 | 3Q24 | 4Q24 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | 2022 | 2023 | 2024 | 2025 | 1-3Q26 | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Lenovo | 13.0 | 14.3 | 16.2 | 16.3 | 13.9 | 15.0 | 16.6 | 17.0 | 14.8 | 17.0 | 19.3 | 19.4 | 16.5 | 16.7 | 15.0 | 69.0 | 59.8 | 62.5 | 70.5 | 48.2 | ||
| HP Inc. | 11.9 | 13.5 | 13.5 | 14.0 | 12.1 | 13.7 | 13.6 | 13.7 | 12.8 | 14.3 | 15.0 | 15.4 | 12.1 | 13.0 | 10.4 | 55.4 | 52.9 | 53.0 | 57.5 | 35.5 | ||
| Dell | 9.5 | 10.4 | 10.3 | 10.0 | 9.4 | 10.1 | 9.9 | 10.0 | 9.6 | 9.8 | 10.2 | 11.8 | 10.3 | 9.3 | 7.6 | 50.0 | 40.2 | 39.4 | 41.4 | 27.3 | ||
| Apple | 5.2 | 4.8 | 5.5 | 6.0 | 5.5 | 5.0 | 5.6 | 6.3 | 5.9 | 5.9 | 6.3 | 6.3 | 6.9 | 7.6 | 5.8 | 26.8 | 21.5 | 22.5 | 24.4 | 20.4 | ||
| Asus | 3.8 | 3.9 | 5.1 | 4.3 | 3.4 | 4.1 | 5.1 | 4.7 | 3.8 | 4.5 | 5.4 | 4.9 | 4.2 | 4.4 | 4.7 | 20.7 | 17.2 | 17.4 | 18.5 | 13.3 | ||
| Acer Group | 3.5 | 4.0 | 4.4 | 4.0 | 3.8 | 4.4 | 4.6 | 4.1 | 3.9 | 4.6 | 4.4 | 4.2 | 4.0 | 4.2 | 3.9 | 18.7 | 15.9 | 16.9 | 17.0 | 12.1 | ||
| Top-6 | 47.1 | 50.9 | 55.0 | 54.6 | 48.1 | 52.4 | 55.4 | 55.9 | 50.8 | 56.1 | 60.5 | 62.0 | 54.1 | 55.3 | 47.3 | 240.6 | 207.5 | 211.8 | 229.3 | 156.7 | ||
| 其他 | 8.3 | 8.7 | 8.8 | 9.0 | 8.5 | 8.7 | 9.2 | 9.5 | 9.6 | 9.9 | 11.9 | 10.5 | 9.7 | 9.0 | 8.0 | 43.6 | 34.8 | 35.8 | 41.9 | 26.8 | ||
| 總計 | 55.3 | 59.6 | 63.8 | 63.5 | 56.6 | 61.0 | 64.6 | 65.4 | 60.4 | 66.0 | 72.4 | 72.4 | 63.8 | 64.3 | 55.4 | 284.2 | 242.3 | 247.6 | 271.2 | 183.5 | ||
| 年增率 (%) | ||||||||||||||||||||||
| Lenovo | (29.2) | (20.7) | (4.2) | 3.6 | 7.1 | 4.4 | 2.9 | 4.5 | 6.2 | 13.6 | 16.1 | 14.2 | 11.7 | (1.6) | (22.4) | (17.3) | (13.4) | 4.6 | 12.8 | (5.6) | ||
| HP Inc. | (24.7) | (0.8) | 6.4 | 5.6 | 0.9 | 1.7 | 0.2 | (1.7) | 5.9 | 4.4 | 10.6 | 12.3 | (4.9) | (9.0) | (30.9) | (25.4) | (4.4) | 0.2 | 8.4 | (15.6) | ||
| Dell | (30.9) | (21.8) | (14.2) | (8.3) | (1.3) | (2.4) | (3.9) | (0.1) | 2.0 | (3.0) | 2.5 | 18.2 | 7.6 | (5.1) | (25.4) | (16.0) | (19.5) | (2.0) | 4.9 | (8.0) | ||
| Apple | (28.4) | (9.1) | (33.9) | 1.3 | 5.8 | 4.2 | 2.6 | 5.4 | 7.0 | 17.9 | 12.0 | (0.3) | 16.9 | 28.3 | (7.1) | (0.4) | (19.7) | 4.5 | 8.6 | 12.3 | ||
| Asus | (31.7) | (17.4) | (6.8) | (10.9) | (10.8) | 6.5 | (0.7) | 8.9 | 11.6 | 8.7 | 5.4 | 2.8 | 10.8 | (2.3) | (13.0) | (4.5) | (16.9) | 1.1 | 6.7 | (2.9) | ||
| Acer Group | (36.3) | (21.7) | (2.4) | 11.1 | 7.3 | 11.2 | 4.4 | 3.6 | 1.9 | 3.5 | (5.0) | 0.8 | 3.9 | (7.9) | (11.2) | (22.9) | (15.1) | 6.5 | 0.2 | (5.5) | ||
| Top-6 | (29.2) | (15.3) | (8.1) | 0.7 | 2.2 | 3.0 | 0.7 | 2.4 | 5.4 | 7.1 | 9.2 | 10.9 | 6.7 | (1.5) | (21.8) | (17.0) | (13.8) | 2.1 | 8.3 | (6.4) | ||
| 其他 | (32.6) | (24.2) | (17.5) | (1.7) | 2.3 | (0.4) | 4.1 | 6.2 | 13.8 | 14.4 | 29.0 | 9.8 | 0.8 | (8.7) | (32.3) | (15.7) | (20.2) | 3.1 | 16.8 | (14.7) | ||
| 總計 | (29.7) | (16.7) | (9.6) | 0.3 | 2.3 | 2.5 | 1.2 | 3.0 | 6.7 | 8.2 | 12.0 | 10.7 | 5.7 | (2.6) | (23.5) | (16.8) | (14.7) | 2.2 | 9.5 | (7.7) | ||
| 季增率 (%) | ||||||||||||||||||||||
| Lenovo | (17.2) | 10.2 | 12.9 | 0.6 | (14.4) | 7.3 | 11.3 | 2.1 | (13.0) | 14.8 | 13.8 | 0.5 | (15.0) | 1.2 | (10.3) | |||||||
| HP Inc. | (9.6) | 12.7 | 0.5 | 3.2 | (13.7) | 13.6 | (1.0) | 1.2 | (7.0) | 12.0 | 5.0 | 2.8 | (21.3) 7.2 | (20.3) | ||||||||
| Dell | (12.3) | 8.9 | (0.7) | (3.3) | (5.6) | 7.7 | (2.2) | 0.5 | (3.6) | 2.3 | 3.4 | 15.9 | (12.3) | (9.7) | (18.8) | |||||||
| Apple | (11.5) | (8.0) | 13.3 | 9.9 | (7.6) | (9.4) | 11.5 | 12.9 | (6.2) | (0.1) | 6.0 | 0.5 | 9.9 | 9.7 | (23.3) | |||||||
| Asus | (21.5) | 1.5 | 32.6 | (15.6) | (21.4) | 21.2 | 23.6 | (7.5) | (19.4) | 18.0 | 19.8 | (9.7) | (13.2) | 4.1 | 6.7 | |||||||
| Acer Group | (1.8) | 13.2 | 10.0 | (9.1) | (5.2) | 17.3 | 3.3 | (9.8) | (6.7) | 19.2 | (5.2) | (4.3) | (3.9) | 5.6 | (8.5) | |||||||
| Top-6 | (13.1) | 8.1 | 8.1 | (0.8) | (11.8) | 8.8 | 5.8 | 0.8 | (9.2) | 10.6 | 7.8 | 2.4 | (12.6) | 2.1 | (14.4) | |||||||
| 其他 | (9.4) | 5.1 | 1.7 | 1.6 | (5.7) | 2.3 | 6.3 | 3.6 | 1.1 | 2.8 | 19.8 | (11.7) | (7.3) | (6.9) | (11.1) | |||||||
| 總計 | (12.6) | 7.6 | 7.2 | (0.5) | (10.9) | 7.8 | 5.9 | 1.2 | (7.7) | 9.3 | 9.6 | 0.1 | (11.8) | 0.7 | (13.9) | |||||||
| 全球市佔率 (%) | ||||||||||||||||||||||
| Lenovo | 23.5 | 24.1 | 25.3 | 25.6 | 24.6 | 24.5 | 25.8 | 26.0 | 24.5 | 25.7 | 26.7 | 26.8 | 25.9 | 26.0 | 27.1 | 24.3 | 24.7 | 25.3 | 26.0 | 26.3 | ||
| HP Inc. | 21.6 | 22.6 | 21.2 | 22.0 | 21.3 | 22.4 | 21.0 | 21.0 | 21.1 | 21.7 | 20.7 | 21.3 | 19.0 | 20.2 | 18.7 | 19.5 | 21.8 | 21.4 | 21.2 | 19.3 | ||
| Dell | 17.2 | 17.5 | 16.2 | 15.7 | 16.6 | 16.6 | 15.4 | 15.2 | 15.9 | 14.9 | 14.1 | 16.3 | 16.2 | 14.5 | 13.7 | 17.6 | 16.6 | 15.9 | 15.3 | 14.9 | ||
| Apple | 9.5 | 8.1 | 8.6 | 9.5 | 9.8 | 8.2 | 8.7 | 9.7 | 9.8 | 9.0 | 8.7 | 8.7 | 10.9 | 11.8 | 10.5 | 9.4 | 9.1 | 9.0 | 8.9 11.1 | |||
| Asus | 6.9 | 6.5 | 8.0 | 6.8 | 6.0 | 6.8 | 7.2 | 6.3 | 6.8 | 7.4 | 6.7 | 6.6 | 6.8 | 8.4 | 7.1 | 7.3 7.0 | 6.8 | 7.2 | ||||
| Acer Group | 6.4 | 6.7 | 6.9 | 6.3 | 6.7 | 7.3 | 7.9 7.1 | 6.3 | 6.4 | 7.0 | 6.0 | 5.8 | 6.3 | 6.3 | 6.6 | 6.8 | 6.6 6.6 | 7.0 | 6.6 | |||
| Top-6 | 85.1 | 85.4 | 86.2 | 85.9 | 85.0 | 85.8 | 85.8 | 84.0 | 85.0 | 83.6 | 85.4 85.5 | 84.8 | 85.9 85.5 | 84.7 85.6 | 85.5 | 84.6 | 85.4 | |||||
| 其他 | 14.9 14.5 | 14.6 | 13.8 | 14.1 | 15.0 | 14.2 | 14.2 | 14.6 | 16.0 | 15.0 | 16.4 | 15.2 | 14.1 | 14.5 | 15.3 14.4 | 14.5 | 15.4 | 14.6 | ||||
| 總計 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 100.0 100.0 | 100.0 | 100.0 | 100.0 100.0 |
資料來源:Gartner;凱基
資料來源:Gartner;凱基預估
KGI
投資評價表
圖49:同業評價比較 - 雲端
| 公司 | 代碼 | 相關業務 | 市值 (美金 百萬元) | 股價 (當地貨幣) 評等 | 目標價 (元 ) | 每股盈餘 (當地貨幣) - 2026F | 每股盈餘 (當地貨幣) - 2027F | 每股盈餘 年增率 (%) - 2026F | 每股盈餘 年增率 (%) - 2027F | PE (x) - 2026F2027F | PE (x) | PB (x) - 2026F | PB (x) - 2027F | ROE (%) - 2026F | ROE (%) - 2027F | 現金 殖利率(%) - 20252026F | 現金 殖利率(%) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 鴻海精密 | 2317 TT | ODM | 106,983 | 239.5增加持股 | 330.0 | 18.67 | 22.64 | 37.2 | 21.3 | 12.8 | 10.6 | 1.8 | 1.6 | 14.2 | 16.1 | 3.0 | 4.2 |
| 英業達 | 2356 TT | ODM | 6,558 | 57.6 持有 | 65.0 | 3.51 | 4.45 | 44.6 | 27.0 | 16.4 | 12.9 | 2.6 | 2.5 | 16.2 | 19.8 | 3.5 | 4.9 |
| 技嘉 | 2376 TT | ODM | 7,377 | 347.0增加持股 | 515.0 | 37.36 | 39.07 | 105.3 | 4.6 | 9.3 | 8.9 | 3.4 | 3.0 | 39.5 | 36.3 | 3.5 | 7.1 |
| 廣達 | 2382 TT | ODM | 41,257 | 316.5增加持股 | 500.0 | 27.06 | 31.75 | 39.1 | 17.3 | 11.7 | 10.0 | 4.6 | 4.2 | 41.1 | 44.2 | 4.9 | 6.8 |
| 緯創 | 3231 TT | ODM | 19,158 | 176.0增加持股 | 308.0 | 19.96 | 31.06 | 120.7 | 55.6 | 8.8 | 5.7 | 2.6 | 2.1 | 31.6 | 40.0 | 3.1 | 6.7 |
| 緯穎 | 6669 TT | ODM | 33,803 | 1,905.0增加持股 | 3,000.0 | 139.76 | 223.38 | (49.2) | 59.8 | 13.6 | 8.5 | 6.7 | 4.9 | 54.6 | 66.2 | 7.6 | 4.0 |
| 貿聯-KY | 3665 TT | 連接器 | 12,762 | 2,015.0增加持股 | 3,080.0 | 71.74 | 127.11 | 54.0 | 77.2 | 28.1 | 15.9 | 5.9 | 4.5 | 24.5 | 32.1 | 0.8 | 1.1 |
| 嘉澤 | 3533 TT | 連接器 / 插槽 | 6,482 | 1,815.0增加持股 | 2,710.0 | 82.37 | 123.18 | 17.4 | 49.5 | 22.0 | 14.7 | 4.7 | 4.1 | 22.7 | 29.7 | 1.9 | 2.3 |
| 凡甲科技 | 3526 TT | 連接器 | 570 | 268.5增加持股 | 380.0 | 20.73 | 28.17 | 22.2 | 35.8 | 12.9 | 9.5 | 4.2 | 4.2 | 32.3 | 43.7 | 6.3 | 7.6 |
| 優群* | 3217 TT | 連接器 | 363 | 127.0 未評等 | N.A. | 12.95 | 14.07 | 2.0 | 8.7 | 9.8 | 9.0 | 2.3 | 2.0 | 28.9 | 31.4 | 7.9 | 7.9 |
| 譜瑞-KY | 4966 TT | PCIe | 1,348 | 538.0 持有 | 515.0 | 30.38 | 32.22 | (12.0) | 6.1 | 17.7 | 16.7 | 1.9 | 1.8 | 10.5 | 10.7 | 3.3 | 3.1 |
| 新普 | 6121 TT | 電池 | 2,151 | 366.5增加持股 | 460.0 | 33.76 | 36.99 | 10.3 | 9.6 | 10.9 | 9.9 | 1.7 | 1.6 | 15.9 | 16.6 | 5.9 | 6.5 |
| AES-KY | 6781 TT | 電池 | 2,510 | 926.0增加持股 | 1,555.0 | 51.38 | 73.01 | 34.5 | 42.1 | 18.0 | 12.7 | 4.2 | 3.6 | 24.5 | 30.3 | 2.1 | 2.8 |
| 智邦 | 2345 TT | 交換器 | 34,724 | 1,950.0增加持股 | 3,100.0 | 85.78 | 124.87 | 82.0 | 45.6 | 22.7 | 15.6 | 9.8 | 6.5 | 56.7 | 50.2 | 0.8 | 1.4 |
| 川湖 | 2059 TT | 滑軌 | 29,396 | 9,720.0增加持股 | 15,000.0 | 336.97 | 500.02 | 226.4 | 48.4 | 28.8 | 19.4 | 20.9 | 13.6 | 88.8 | 84.7 | 0.5 | 1.8 |
| 金像電 | 2368 TT | PCB | 19,748 | 1,190.0增加持股 | 2,000.0 | 41.49 | 71.44 | 112.9 | 72.2 | 28.7 | 16.7 | 11.0 | 7.6 | 48.5 | 54.8 | 0.8 | 1.9 |
| 欣興電子 | 3037 TT | PCB | 55,993 | 1,075.0增加持股 | 1,175.0 | 16.10 | 32.71 | 267.5 | 103.1 | 66.8 | 32.9 | 13.1 | 10.0 | 22.6 | 35.8 | 0.2 | 0.7 |
| 台光電子 | 2383 TT | CCL | 58,221 | 5,120.0增加持股 | 7,625.0 | 108.84 | 190.64 | 161.2 | 75.2 | 47.0 | 26.9 | 25.1 | 15.5 | 63.1 | 71.4 | 0.5 | 1.3 |
| 勤誠興業 | 8210 TT | 機殼 | 3,321 | 833.0 持有 | 950.0 | 41.75 | 52.76 | 43.7 | 26.4 | 20.0 | 15.8 | 7.7 | 6.2 | 42.7 | 43.4 | 1.7 | 2.5 |
| 台達電 | 2308 TT | 電源 | 134,366 | 1,630.0增加持股 | 2,505.0 | 40.57 | 66.29 | 75.3 | 63.4 | 40.2 | 24.6 | 12.0 | 9.0 | 33.9 | 41.7 | 0.7 | 1.2 |
| 光寶科技 | 2301 TT | 電源 | 19,698 | 268.0增加持股 | 295.0 | 10.38 | 14.06 | 56.3 | 35.4 | 25.8 | 19.1 | 5.6 | 5.4 | 23.7 | 28.8 | 1.9 | 2.8 |
| 建準 | 2421 TT | 散熱模組 | 1,493 | 164.0增加持股 | 190.0 | 10.68 | 13.75 | 34.5 | 28.8 | 15.4 | 11.9 | 4.6 | 4.1 | 32.4 | 38.0 | 0.0 | 4.8 |
| 雙鴻 | 3324 TT | 散熱模組 | 4,165 | 1,410.0增加持股 | 1,410.0 | 55.69 | 81.55 | 97.1 | 46.4 | 25.3 | 17.3 | 9.3 | 7.1 | 41.2 | 46.9 | 0.9 | 1.7 1.5 |
| 奇鋐 | 3017 TT | 散熱模組 | 38,443 | 3,085.0增加持股 | 4,340.0 | 107.68 | 173.61 | 119.0 | 61.2 | 28.7 | 17.8 | 17.9 | 11.4 | 74.5 | 77.3 | 0.7 | |
| 健策 | 3653 TT | 散熱模組 | 31,603 | 10,000.0 | 68.78 | 196.23 | 87.2 | 185.3 | 98.4 | 34.5 | 37.0 | 26.0 | 40.6 | 88.5 | 0.3 | 0.6 | |
| 6,765.0增加持股 |
標*號為Bloomberg市場預估
註: 美股公司財務數字基於財年;資料日期截至10/15
資料來源:Bloomberg;凱基預估
圖50:同業評價比較 - 手機
| 公司 | 代碼 | 相關業務 | 市值 (美金 百萬元) | 股價 (當地貨幣) 評等 | 目標價 (元 ) | 每股盈餘 (當地貨幣) - 2026F | 每股盈餘 (當地貨幣) - 2027F | 每股盈餘 年增率 (%) - 2026F | 每股盈餘 年增率 (%) - 2027F | PE (x) - 2026F2027F | PE (x) | PB (x) - 2026F | PB (x) - 2027F | ROE (%) - 2026F | ROE (%) - 2027F | 現金 殖利率(%) - 20252026F | 現金 殖利率(%) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 鴻海精密 | 2317 TT | ODM | 106,983 | 239.5增加持股 | 330 | 18.67 | 22.64 | 37.2 | 21.3 | 12.8 | 10.6 | 1.8 | 1.6 | 14.2 | 16.1 | 3.0 | 4.2 |
| 和碩 | 4938 TT | ODM | 8,330 ˇ | 增加持股 | 100 | 5.39 | 7.43 | 0.0 | 37.7 | 18.2 | 13.2 | 1.2 | 1.2 | 6.9 | 9.2 | 4.1 | 3.6 |
| 鴻準* | 2354 TT | 機殼 | 2,788 | 62.1 未評等 | N.A. | N.M. | N.M. | N.A. | N.A. | N.A. | N.A. | N.A. | N.A. | N.M. | N.M. | 2.4 | N.A. |
| 美律* | 2439 TT | 聲學 | 638 | 80.9 未評等 | N.A. | 4.98 | 6.20 | (7.1) | 24.4 | 16.2 | 13.1 | 1.2 | 1.1 | 6.7 | 8.1 | 4.9 | 5.0 |
| 富世達 | 6805 TT | 軸承 | 4,601 | 2,115.0增加持股 | 2,685 | 63.66 | 103.26 | 105.3 | 62.2 | 33.2 | 20.5 | 15.1 | 10.8 | 52.0 | 61.3 | 0.6 | 1.4 |
| 新日興 | 3376 TT | 軸承 | 1,097 | 176.5增加持股 | 272 | 6.42 | 13.58 | 66.0 | 15.4 | 15.4 | 15.4 | 15.4 | 15.4 | 7.3 | 15.0 | 0.7 | 2.9 |
| 兆利* | 3548 TT | 軸承 | 27,417 | 71.3 未評等 | N.A. | N.M. | N.M. | N.A. | N.A. | N.A. | N.A. | N.A. | N.A. | N.M. | N.M. | 1.4 | N.A. |
| 大立光 | 3008 TT | 鏡頭 | 3,989 | 6,605.0 未評等 | N.A. | 163.98 | 184.77 | 2.9 | 12.7 | 40.3 | 35.7 | 4.3 | 4.1 | 11.0 | 11.6 | 1.2 | 1.3 |
| 玉晶光* | 3406 TT | 鏡頭 | 4,165 | 1,115.0 未評等 | N.A. | 38.62 | 42.98 | 17.6 | 11.3 | 28.9 | 25.9 | 4.3 | 3.8 | 15.7 | 16.3 | 1.5 | 1.6 |
| 雙鴻 | 3324 TT | 散熱模組 | 4,165 | 1,410.0增加持股 | 1,410 | 55.69 | 81.55 | 97.1 | 46.4 | 25.3 | 17.3 | 9.3 | 7.1 | 41.2 | 46.9 | 0.9 | 1.7 |
| 奇鋐 | 3017 TT | 散熱模組 | 38,443 | 3,085.0增加持股 | 4,340 | 107.68 | 173.61 | 119.0 | 61.2 | 28.7 | 17.8 | 17.9 | 11.4 | 74.5 | 77.3 | 0.7 | 1.5 |
| 聯發科 | 2454 TT | IC設計 | 212,136 | 4,165.0增加持股 | 6,600 | 71.34 | 123.26 | 7.8 | 72.8 | 58.4 | 33.8 | 17.1 | 14.6 | 28.7 | 46.3 | 1.3 | 1.6 |
| 穩懋 | 3105 TT | PA | 6,754 | 502.0 未評等 | N.A. | 7.33 | 10.26 | 83.2 | 40.1 | 68.5 | 48.9 | 5.0 | 4.7 | 7.6 | 10.1 | 0.4 | 0.6 |
| 全新 | 2455 TT | PA | 2,869 | 483.5 未評等 | N.A. | 5.15 | N.A. | 59.4 | N.A. | 94.0 | N.A. | 23.6 | N.A. | 26.7 | N.A. | 0.6 | 0.9 |
| 宏捷科 | 8086 TT | PA | 811 | 130.0 未評等 | N.A. | 5.15 | 5.89 | 53.4 | 14.2 | 25.2 | 22.1 | 2.9 | 2.6 | 12.5 | 12.6 | 1.3 | 1.9 |
| 華通 | 2313 TT | PCB | 8,927 | 228.0增加持股 | 360 | 7.72 | 15.02 | 40.1 | 94.5 | 29.5 | 15.2 | 5.3 | 4.2 | 18.6 | 30.9 | 1.2 | 1.7 |
| 台光電 | 2383 TT | CCL | 58,221 | 5,120.0增加持股 | 7,625 | 108.84 | 190.64 | 161.2 | 75.2 | 47.0 | 26.9 | 25.1 | 15.5 | 63.1 | 71.4 | 0.5 | 1.3 |
| 景碩 | 3189 TT | 載板 | 16,370 | 979.0增加持股 | 935 | 10.92 | 25.93 | 211.5 | 137.5 | 89.6 | 37.8 | 10.8 | 9.0 | 15.6 | 30.0 | 0.2 | 0.6 |
| 欣興 | 3037 TT | 載板 | 55,993 | 1,075.0增加持股 | 1,175 | 16.10 | 32.71 | 267.5 | 103.1 | 66.8 | 32.9 | 13.1 | 10.0 | 22.6 | 35.8 | 0.2 | 0.7 |
| 臻鼎-KY | 4958 TT | FPCB | 18,406 | 519.0增加持股 | 685 | 15.61 | 26.33 | 126.0 | 68.6 | 33.2 | 19.7 | 3.4 | 3.1 | 12.1 | 17.0 | 0.7 | 1.5 |
| AAPL US | 品牌 | 5,005,220 | 343.0 持有 | 288 | 8.82 | 9.59 | 17.8 | 8.7 | 38.9 | 35.8 | 48.2 | 35.1 | 143.6 | 164.6 | 0.3 | 0.3 | |
| 蘋果 | 688036 | CH品牌 | 2.5 | 2.3 | 16.2 | 17.3 | 1.7 | 2.9 | |||||||||
| 傳音控股* | 1810 HK | 8,547 | 48.2 未評等 | N.A. | 2.70 | 3.74 | 19.4 | 38.4 | 17.9 | 12.9 | 0.0 | ||||||
| 小米集團* | 品牌 | 89,045 | 27.0 未評等 | N.A. | 1.00 | 1.29 | (38.5) | 29.6 | 27.1 | 20.9 | 2.4 | 2.2 | 8.9 | 10.2 | 0.0 |
標*號為Bloomberg市場預估
註: 美股公司財務數字基於財年;資料日期截至10/15
資料來源:Bloomberg;凱基預估
KGI
圖51:同業評價比較 - PC
| 公司 | 代碼 | 相關業務 | 市值 (美金 百萬元) | (當地貨幣) 評等 | 目標價 (元 ) | 每股盈餘 (當地貨幣) - 2026F | 每股盈餘 (當地貨幣) - 2027F | 每股盈餘 年增率 (%) - 2026F | 每股盈餘 年增率 (%) - 2027F | PE (x) - 2026F2027F | PE (x) | PB (x) - 2026F | PB (x) - 2027F | ROE (%) - 2026F | ROE (%) - 2027F | 現金 殖利率(%) - 20252026F | 現金 殖利率(%) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 華碩 | 2357 TT | 品牌 | 22,982 | 975.0增加持股 | 1,130.0 | 78.70 | 82.62 | 31.2 | 5.0 | 12.4 | 11.8 | 2.6 | 2.5 | 21.3 | 1.3 | 4.3 | 0.5 |
| 宏碁* | 2353 TT | 品牌 | 3,066 | 31.7 未評等 | N.A. | 1.72 | 2.14 | 36.3 | 24.6 | 18.5 | 14.8 | 1.2 | 1.1 | 6.5 | 6.6 | 4.1 | 4.3 |
| 微星 | 2377 TT | 品牌 | 4,236 | 158.0 持有 | 93.0 | 15.03 | 14.18 | 120.9 | (5.6) | 10.5 | 11.1 | 2.2 | 2.1 | 22.3 | 19.4 | 2.7 | 5.9 |
| 技嘉 | 2376 TT | 品牌 | 7,377 | 347.0增加持股 | 535.0 | 37.36 | 39.07 | 105.3 | 4.6 | 9.3 | 8.9 | 3.4 | 3.0 | 39.5 | 36.3 | 3.5 | 7.1 |
| 華擎 | 3515 TT | 品牌 | 868 | 221.5增加持股 | 290.0 | 19.44 | 22.01 | 27.2 | 13.3 | 11.4 | 10.1 | 2.1 | 2.0 | 19.2 | 20.1 | 5.0 | 5.3 |
| 英業達 | 2356 TT | ODM | 6,558 | 57.6 持有 | 65.0 | 3.51 | 4.45 | 44.6 | 27.0 | 16.4 | 12.9 | 2.6 | 2.5 | 16.2 | 19.8 | 3.5 | 4.9 |
| 廣達 | 2382 TT | ODM | 41,257 | 316.5增加持股 | 500.0 | 27.06 | 31.75 | 39.1 | 17.3 | 11.7 | 10.0 | 4.6 | 4.2 | 41.1 | 44.2 | 4.9 | 6.8 |
| 緯創 | 3231 TT | ODM | 19,158 | 176.0增加持股 | 308.0 | 19.96 | 31.06 | 120.7 | 55.6 | 8.8 | 5.7 | 2.6 | 2.1 | 31.6 | 40.0 | 3.1 | 6.7 |
| 鴻海精密 | 2317 TT | ODM | 106,983 | 239.5增加持股 | 330.0 | 18.67 | 22.64 | 37.2 | 21.3 | 12.8 | 10.6 | 1.8 | 1.6 | 14.2 | 16.1 | 3.0 | 4.2 |
| 和碩 | 4938 TT | ODM | 8,330 | 98.1增加持股 | 100.0 | 5.39 | 7.43 | 0.0 | 37.7 | 18.2 | 13.2 | 1.2 | 1.2 | 6.9 | 9.2 | 4.1 | 3.6 |
| 仁寶電腦* | 2324 TT | ODM | 5,035 | 36.0 未評等 | N.A. | 2.20 | 2.89 | 59.5 | 31.1 | 16.4 | 12.5 | 1.2 | 1.1 | 6.9 | 8.9 | 3.1 | 3.9 |
| 群光 | 2385 TT | 周邊 | 2,564 | 105.5 持有 | 106.0 | 8.16 | 9.58 | (9.9) | 17.4 | 12.9 | 11.0 | 1.7 | 1.7 | 13.3 | 15.2 | 6.8 | 6.2 |
| 致伸 | 4915 TT | 周邊 | 949 | 63.4 持有 | 66.0 | 5.00 | 6.00 | (12.4) | 19.9 | 12.7 | 10.6 | 1.4 | 1.4 | 11.1 | 13.0 | 7.2 | 6.3 |
| 新普 | 6121 TT | 電池 | 2,151 | 366.5增加持股 | 460.0 | 33.76 | 36.99 | 10.3 | 9.6 | 10.9 | 9.9 | 1.7 | 1.6 | 15.9 | 16.6 | 5.9 | 6.5 |
| 新日興 | 3376 TT | 樞軸 | 1,097 | 176.5增加持股 | 272.0 | 6.42 | 13.58 | 295.1 | 111.5 | 27.5 | 13.0 | 2.0 | 1.9 | 7.3 | 15.0 | 0.7 | 2.9 |
| 建準 | 2421 TT | 散熱模組 | 1,493 | 164.0增加持股 | 190.0 | 10.68 | 13.75 | 34.5 | 28.8 | 15.4 | 11.9 | 4.6 | 4.1 | 32.4 | 38.0 | 0.0 | 4.8 |
| 雙鴻 | 3324 TT | 散熱模組 | 4,165 | 1,410.0增加持股 | 1,410.0 | 55.69 | 81.55 | 97.1 | 46.4 | 25.3 | 17.3 | 9.3 | 7.1 | 41.2 | 46.9 | 0.9 | 1.7 |
| 嘉澤 | 3533 TT | 連接器 / 插槽 | 6,482 | 1,815.0增加持股 | 2,710.0 | 82.37 | 123.18 | 17.4 | 49.5 | 22.0 | 14.7 | 4.7 | 4.1 | 22.7 | 29.7 | 1.9 | 2.3 |
| 凡甲科技 | 3526 TT | 連接器 | 570 | 268.5增加持股 | 380.0 | 20.73 | 28.17 | 22.2 | 35.8 | 12.9 | 9.5 | 4.2 | 4.2 | 32.3 | 43.7 | 6.3 | 7.6 |
| 宏致 | 3605 TT | 連接器 | 973 | 175.0受法規限制 | N.A. | 5.47 | 7.51 | 25.6 | 37.3 | 32.0 | 23.3 | 3.3 | 3.0 | 10.9 | 13.6 | 1.0 | 0.9 |
| 優群* | 3217 TT | 連接器 | 363 | 127.0 未評等 | N.A. | 12.95 | 14.07 | 2.0 | 8.7 | 9.8 | 9.0 | 2.3 | 2.0 | 28.9 | 31.4 | 7.9 | 7.9 |
| 金像電 | 2368 TT | PCB | 19,748 | 1,190.0增加持股 | 2,000.0 | 41.49 | 71.44 | 112.9 | 72.2 | 28.7 | 16.7 | 11.0 | 7.6 | 48.5 | 54.8 | 0.8 | 1.9 |
| 華通 | 2313 TT | PCB | 8,927 | 228.0增加持股 | 360.0 | 7.72 | 15.02 | 40.1 | 94.5 | 29.5 | 15.2 | 5.3 | 4.2 | 18.6 | 30.9 | 1.2 | 1.7 |
| 台光電子 | 2383 TT | CCL | 58,221 | 5,120.0增加持股 | 7,625.0 | 108.84 | 190.64 | 161.2 | 75.2 | 47.0 | 26.9 | 25.1 | 15.5 | 63.1 | 71.4 | 0.5 | 1.3 |
| 景碩 | 3189 TT | Substrate | 16,370 | 979.0 持有 | 935.0 | 10.92 | 25.93 | 211.5 | 137.5 | 89.6 | 37.8 | 10.8 | 9.0 | 15.6 | 30.0 | 0.2 | 0.6 |
| 欣興電子 | 3037 TT | Substrate | 55,993 | 1,075.0增加持股 | 1,175.0 | 16.10 | 32.71 | 267.5 | 103.1 | 66.8 | 32.9 | 13.1 | 10.0 | 22.6 | 35.8 | 0.2 | 0.7 |
| 臻鼎-KY | 4958 TT | FPCB | 18,406 | 519.0 持有 | 685.0 | 15.61 | 26.33 | 126.0 | 68.6 | 33.2 | 19.7 | 3.4 | 3.1 | 12.1 | 17.0 | 0.7 | 1.5 |
| 可成 | 2474 TT | 機殼 | 3,334 | 195.0 持有 | 205.0 | 10.34 | 12.04 | (8.7) | 16.5 | 18.9 | 16.2 | 0.8 | 0.7 | 3.8 | 4.1 | 5.9 | 4.8 |
| 戴爾 | Dell US | 品牌 | 322,948 | 507.9增加持股 | 600.0 | 9.47 | 25.87 | 7.8 | 173.1 | 53.6 | 19.6 | (227.5) | N.M. | 0.4 | 0.4 | ||
| 惠普 | HPQ US | 品牌 | 27,469 | 持有 | 3.16 | 21.5 | 124.1 | N.M. | 3.9 | ||||||||
| 聯想 | 992 HK | 品牌 | 42,540 | 30.5 26.0 持有 | 32.0 N.A. | 3.25 2.05 | 3.21 | 57.1 | (2.6) 56.3 | 9.4 12.7 | 9.6 8.1 | 383.9 6.0 | 27.8 4.1 | N.M. 24.3 | N.A. 25.0 | 3.8 2.3 | 3.1 |
資料來源:Bloomberg;凱基預估
伺服器 tracker
圖52:伺服器產業摘要
圖53:2Q26全球伺服器出貨量年增26.4%
- 2Q26全球伺服器出貨量年增26.4%,市場需求持續轉向高單 價、AI 伺服器。前三大伺服器出貨品牌中,Dell 市佔率第一、其 次為Inspur (浪潮),HPE則排名第三。2Q26僅Inspur及 Lenovo 出貨量年增。
- 2Q26北美伺服器出貨量年增53%,主因Hyperscaler對AI伺服 器的強勁投資。
- 2025年全球伺服器出貨量年增4%至1,254萬台,包括AI伺服 器 237 萬台,年增 41%。凱基預期 2026 年全球伺服器年增上 看24%,主因通用與AI伺服器皆強勁成長。
資料來源:凱基
圖54:2Q26白牌 (自建) ODM伺服器出貨量年增79%,相較 品牌伺服器的年增4%
圖55:2Q26白牌ODM伺服器出貨量已佔整體市場的40%
圖56:2Q26主要伺服器品牌廠中,Inspur出貨量年增最高
資料來源:Gartner;凱基
圖 57:近 3 年美系伺服器品牌市佔率逐步下滑,因中系品牌與 白牌伺服器出貨量增長超越產業平均
圖58:2Q26北美出貨量顯著優於其他地區
資料來源:Gartner;凱基
KGI
伺服器 tracker
圖60:伺服器產業摘要
- 伺服器市場仍以x86 CPU為主流,2Q26佔比約82%,自1Q25 以來ARM架構的CPU明顯擴大市佔率。
- 預期ARM架構CPU市佔率將隨GB200/GB300伺服器放量及 ASIC伺服器出貨量成長而持續提升。
- AMD持續侵蝕Intel在x86伺服器CPU的市佔率,2Q26出貨佔 比為34% (相較去年同期27%),銷售佔比則為45%(41%)。
- 2025-26年美系CSP業者的雲端營收將持續以雙位數百分比成 長,使台灣主要伺服器ODM受惠。
資料來源:凱基
圖62:2Q26 AMD在伺服器CPU出貨占比佔上揚至34%
資料來源:Mercury;凱基
資料來源:Mercury;凱基
圖64:預估2026-27年主要CSP業者雲端營收年增20%以上 圖65:CSP業者雲端營收可望維持高速成長
資料來源:Bloomberg;凱基
圖66:2Q26 廣達對亞馬遜的訂單依賴度季增
資料來源:Bloomberg;凱基
圖67:2Q26 微軟對緯穎的訂單比重上升
| 出貨比重(%) | 英業達 | 緯穎 | 緯創 | 鴻海 | 廣達 | 神達 |
|---|---|---|---|---|---|---|
| HP | 16 | 15 | 13 | |||
| Dell | 20 | 45 | 16 | |||
| 浪潮 | 34 | |||||
| Lenovo | 1 | |||||
| 19 | 8 | 19 | ||||
| Meta | 72 | 23 | ||||
| Microsoft | 12 | 19 | 25 | 9 | ||
| Amazon | 29 | 9 | 21 | 49 | 29 | |
| Super Micro | 17 | |||||
| Others | 4 | 23 | 17 | 1 | 38 | |
| Total | 100 | 100 | 100 | 100 | 100 | 100 |
| 出貨比重(%) | 英業達 | 緯穎 | 緯創 | 鴻海 | 廣達 | 神達 | 其他 | 總計 |
|---|---|---|---|---|---|---|---|---|
| HPE | 43 | 25 | 31 | 2 | 100 | |||
| Dell | 29 | 40 | 20 | 11 | 100 | |||
| 浪潮 | 38 | 62 | 100 | |||||
| Lenovo | 2 | 3 | 96 | 100 | ||||
| 37 | 13 | 50 | 100 | |||||
| Meta | 69 | 32 | 100 | |||||
| Microsoft | 18 | 28 | 34 | 19 | 100 | |||
| Amazon | 22 | 6 | 14 | 49 | 8 | 100 | ||
| Super Micro | 26 | 74 | 100 |
資料來源:Digitimes;凱基
資料來源:Digitimes;凱基
伺服器tracker
圖68:伺服器產業摘要
圖69:2026年伺服器出貨量持續增長,預期年增24%
- 凱基預期2026年伺服器出貨量年增24%,係基於2026年通用 型伺服器的出貨量年增 20%,且同期 AI 伺服器出貨持續大幅年 增60%的預估。
- 2025年自建伺服器出貨量增幅優於整體伺服器市場,預估趨勢 將延續至 2026 年,係因 AI 需求強勁,主要由 CSP 業者資本支 出大幅擴張帶動。
- 受惠於高單價AI伺服器滲透率提高,2025年伺服器平均售價飆 升至3.1萬美元 (對比CSP廠商的5.3萬美元),並將在2026年 持續上升。
資料來源:凱基
圖 70:AI 伺服器擴大帶動自建/白牌伺服器出貨量高於整體平 均
資料來源:Gartner;凱基預估
圖 71:AI 伺服器帶動自建/白牌伺服器均價跳升,1H26 年單價 達5.4萬美元
資料來源:Gartner;凱基預估
圖72:AI帶動Nvidia資料中心營收大幅躍升
千
資料來源:Gartner;凱基
圖73:預期2026-27年AMD與 Nvidia伺服器營收高速成長
資料來源:Bloomberg;凱基
圖74:預期2026年主要CSP廠商資本支出將擴大
資料來源:Bloomberg;凱基
圖75:2026年美國前五大CSP廠商資本支出預估年增79%
資料來源:Bloomberg;凱基
資料來源:Bloomberg;凱基
AI 伺服器 tracker
圖76:AI伺服器產業摘要
- 隨CoWoS產能擴充,凱基預估將支撐2026-27年Nvidia GPU 與CSP業者ASIC AI晶片出貨量成長
- AI伺服器出貨量成長幅度將高於通用型伺服器,預估2026-27 年AI伺服器出貨比重迅速增加
- 前五大CSP廠商為AI伺服器主要購買者,2026年約佔GB/VR 出貨量70%以上。
- AI伺服器散熱設計功率 (TDP) 提高,2026-27年將大幅推升液冷 滲透率。
資料來源:凱基
圖78:CoWoS產能擴充支應AI伺服器需求提高
圖77:2026-27年Nvidia GPU與CSP業者ASIC AI晶片 (訓 練與推論) 出貨量皆將成長
| 晶片出貨量(千顆) | 晶片出貨量(千顆) | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|
| ASIC | 2,099 | 2,527 | 4,020 | 9,104 | |
| AWS | 1,225 | 1,600 | 2,428 | 3,060 | |
| Meta | 300 | 350 | 209 | 400 | |
| Microsoft | 60 | 60 | 100 | 600 | |
| GPU | NVIDIA | 3,838 | 5,310 | 8,535 | 8,626 |
| AMD | 490 | 927 | 1,152 | 1,680 |
| YoY(%) | 2024 | 2025 2026F | 2027F |
|---|---|---|---|
| ASIC | 20 59 | 126 | |
| AWS | 31 52 | 26 | |
| Meta | 17 (40) | 91 | |
| Microsoft | 0 67 | 500 | |
| GPU | NVIDIA | 38 61 | 1 |
| AMD | 89 24 | 46 |
資料來源:凱基預估
圖79:AI伺服器出貨占比預估於2027F提升至27%
資料來源:凱基預估
圖 80:預期 2027 年 AI 伺服器佔整體 AI 伺服器市場價值 42%、 整體出貨量31%
資料來源:Gartner;凱基預估
圖 81:GPU 散熱設計功耗(TDP)增長,將逐步帶動液冷散熱之 需求
資料來源:Gartner;凱基預估
資料來源:公司資料;凱基
圖82:Dell與Oracle是2025年整體 GB主要需求者,佔48% 圖83:預估2026年Dell、Oracle與微軟佔VR/GB需求60% 以上
資料來源:凱基預估
KGI
智慧型手機 tracker
圖84:智慧型手機產業摘要
圖85:2Q26全球智慧型手機出貨量年減8%
- 2Q26全球智慧型手機出貨量年減8%、季減8%至2.7億支, 符合凱基預期。
- 2Q26 iPhone出貨量年增17%至5,492萬支,成長優於產業平 均,大致符合凱基預估,成長動能主要來自iPhone 17驅動的換 機需求。
- 1Q26全球摺疊智慧型手機出貨量年增25%;其中,榮耀 (中) 和OPPO (中)摺疊智慧型手機出貨年增率最高,分別年增44%與 35%。
料來源:凱基
圖 86:2Q26 高階智慧型手機佔比 56%,受記憶體成本提升影 響,供應商策略傾向販售利潤率更高的高階機種
資料來源:Gartner;凱基
圖87:2Q26 iPhone出貨量年增17%,符合凱基預估
資料來源:Gartner;凱基預估
圖88:2Q26 蘋果憑藉不漲價的策略,帶動手機市佔率年增
資料來源:Gartner;凱基預估
圖89:2026年6月中國智慧型手機出貨量年減16%
資料來源:Gartner;凱基預估
圖90:摺疊智慧型手機出貨量自1Q23起持續年增
資料來源:CAICT;凱基
圖91:華為與三星摺疊手機比重較同業高
資料來源:Gartner;凱基
資料來源:Gartner;凱基
KGI
智慧型手機tracker
圖92:智慧型手機產業摘要
- 凱基預期2026年全球智慧型手機出貨量將年減12%,係因記 憶體價格攀升將負向影響較格敏感度較高之主流與低階機種需 求。
- 預估2026年安卓手機出貨衰退較多,尤其中系品牌 (年減雙位 數),iPhone則因記憶體成本提高使售價提升,出貨量年減1%
- 全球摺疊智慧型手機出貨量2025-27年快速成長,幅度高於智 慧型手機產業,2027年摺疊手機滲透率達5%
資料來源:凱基
圖 93:預估 2026 年全球智慧型手機出貨年減 12%,2027 年 減2%
資料來源:Gartner;凱基預估
圖 94:預估 Apple 與 Samsung 於 2026 年的出貨量年增表現 將優於同業
圖95:預估Apple與Samsung於2026年市占率將提升
圖 96:iPhone 主要市場包含北美洲、中國與歐洲,比重較平 衡
資料來源:Gartner;凱基預估
圖97:預估2026年iPhone出貨量年減1%,表現將優於同業
資料來源:Gartner;凱基預估
資料來源:Gartner;凱基預估
圖 98:全球摺疊智慧型手機出貨量有望於 2025-27 年快速成 長,幅度高於智慧型手機產業
圖99:摺疊智慧型手機滲透率逐漸攀升,預估2027年達5%
資料來源:Gartner;凱基預估
資料來源:Gartner;凱基預估
KGI
PC tracker
圖100:PC 產業摘要
- 3Q26 全球PC出貨量季減14%、年減24%,主因來自記憶體 價格高昂始終端價格上漲降低消費者購買意願。
- 3Q26全球地區PC皆呈現年減,尤其日本市場衰退幅度最大, 年減44%。
- 3Q26僅華碩PC出貨量季增7%,優於同業因電競PC比重較高
- 我們下修4Q26全球PC出貨量預估至季減12%、年減33%, 下修2026年全球PC出貨量至2.32億台,年減14%。
資料來源:凱基
圖102:2Q26 筆電(不含Chromebook)出貨量年減2%、桌機 年減3%
圖101:3Q26全球PC (含Chromebook) 出貨量年減24%、 季減14%,低於我們預估
圖103:3Q26 美國、亞太地區 (不含日本) 出貨量年減 15-17%,表現優於其他地區
資料來源:Gartner;凱基預估
圖104:3Q26蘋果、華碩、宏碁年減幅度小於其他品牌
資料來源:Gartner;凱基
圖 105:我們下修 2026 年全球 PC 出貨量至年減 14%,預估 2027年年減12%
資料來源:Gartner;凱基
圖106:預期2026年消費PC需求將持續弱於商務PC
資料來源:Gartner;凱基預估
圖107:預期2026年全球商務PC出貨比重將攀升至68%
資料來源:Gartner;凱基預估
資料來源:Gartner;凱基預估
KGI
筆電tracker
圖108:筆電產業摘要
圖109:筆電(不含Chromebook)2Q26占比達66%
- 2Q26全球筆電(含Chromebook)出貨量季增1%、年減6%,對 比台灣前 5大ODM 1Q26筆電出貨量年減11%。
- 蘋果(美) 2Q26 筆電出貨量成長性優於同業。
- 台灣前五大ODM 8月筆電出貨量月減34%、年減11%。
- 凱基預期記憶體價格激增將不利於2026年筆電需求,其中預估 商務筆電出貨量將年減6%、消費性PC將年減20%。
- AI筆電將成為另一項筆電需求催化劑, 2026年滲透率成長至 30-35%。
資料來源:凱基
資料來源:Gartner;凱基
圖 110:2Q26 筆電(含 Chromebook)出貨量季增 1%、年減 2%
圖111:2Q26蘋果(美) 筆電出貨量超前同業
圖112:同業中Dell商務筆電出貨比重最高
資料來源:Gartner;凱基
圖 113:九月台灣前五大筆電 ODM 出貨量年減 20%,但月增 32%
資料來源:Gartner;凱基
圖 114:因 1H26 已被提前拉貨,3Q26 筆電 ODM 出貨量年減 26%、季減17%
圖115:2025年AI 筆電(TOPS > 40) 滲透率達24%、預期2027 年AI 筆電滲透率成長至100%
資料來源:公司資料;凱基
資料來源:IDC;Bloomberg;凱基
KGI