定義
資料中心的物理空間依功能分為兩大區域:
| 區域 | 英文 | 內容 | 代表設備 |
|---|---|---|---|
| 灰區 | Gray Space | 電力、冷卻、安全等基礎設施區 | 中壓變壓器、UPS、PDU、配電盤、CDU、冷卻塔 |
| 白區 | White Space | 存放 IT 設備的核心計算區 | 伺服器機架、交換機、儲存設備、AI GPU 機架 |
這兩個概念是資料中心規劃與電源供應投資分析的基礎框架,也是判斷不同廠商在價值鏈定位的關鍵座標。
圖解
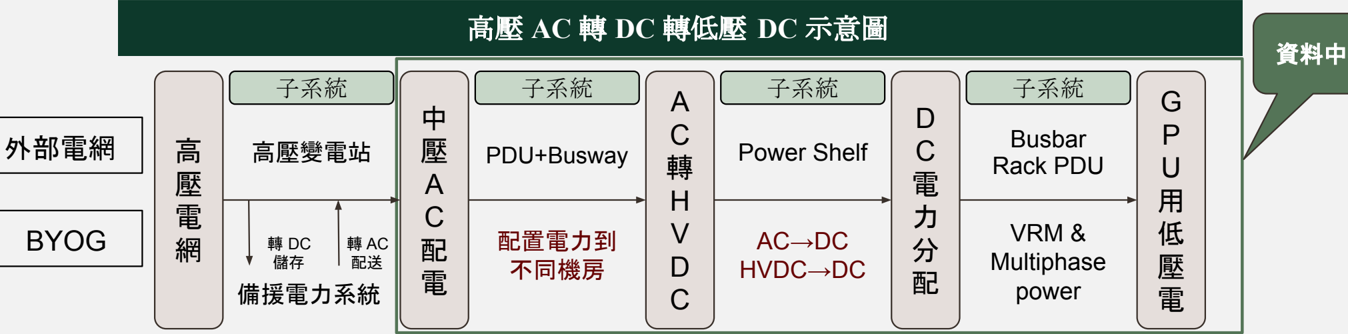
圖說:高壓 AC 至 GPU 核心的完整電力轉換路徑架構圖,從外部電網 → 高壓變電站 → 中壓 AC 配電 → PDU+Busway → AC 轉 HVDC Power Shelf → DC 電力分配 → Busbar → GPU,清楚展示灰區(前段 AC 基礎設施)與白區(後段 DC IT 設備)的分界。
技術原理
電力從電網到晶片的轉換路徑
flowchart LR
    GRID["外部電網\n中壓 AC\n22.8kV / 33kV"] --> TRSF["灰區\n中壓變壓器 / SST\n降至低壓 AC"]
    TRSF --> UPS["灰區\nUPS / BBU\n備援電力"]
    UPS --> PDU["灰區\nPDU + Busway\n配電"]
    PDU --> SHELF["白區(邊界)\nAC-DC Power Shelf\n→ 48V / 800VDC"]
    SHELF --> IBC["白區(IT Rack)\nIBC 中間匯流排\n800V → 50V → 12V"]
    IBC --> VRM["白區(Serverboard)\nVRM 多相位供電\n→ <1V GPU/ASIC 核心"]
灰區與白區的廠商定位
| 區域 | 典型廠商 | 競爭定位 |
|---|---|---|
| 灰區(重電巨頭) | Schneider Electric、Eaton(ETN)、ABB、Vertiv | 變壓器、UPS、MV Switchgear、大型 CDU;基礎設施整合商 |
| 白區(電源廠) | 2308_台達電(市)、2301_光寶科(市)、Flex Power | AC-DC PSU、Power Shelf、BBU、DC-DC 模組;IT 機架電源 |
HVDC 演進下的「AC-DC 轉換左移」
HVDC 架構升級帶來灰區與白區邊界的重組:
| 階段 | 電力架構 | AC-DC 轉換位置 | 灰區角色 |
|---|---|---|---|
| Phase 1(過渡) | Sidecar 電源櫃鄰近 IT 機架 | Sidecar 內(仍靠近白區) | 傳統基礎設施維持 |
| Phase 2(in-row) | 電源機架獨立出來,in-row 供電 | IT Rack 外的電源排 | 灰區部分設備更新 |
| Phase 3(Hall-level) | Centralized Rectifier 移至灰區;480VAC → 800VDC 集中完成 | 灰區基礎設施層 | 灰區完成 AC-DC 轉換,白區只剩 DC 設備 |
| Phase 4(SST) | SST 固態變壓器直接把 MVAC 轉 800VDC | 灰區 MV 層 | 省去 LV 降壓階段,效率達 98%+ |
Google 的 LVDC Native 路線(MV AC→LV DC SST+儲能+DC busway,一級轉換取代三級)內部估計對比現行 AC:樓板密度提升 20–30%、省 9,000 安裝工時、晶片到電網效率 >1%;演進為標準 AC→LVDC sidecar 混合過渡→LVDC Native,Mt Diablo ±400V DC→LVDC(0–800V)→SST 三段 DC 路線(報告_OCP2026_Google_晶片到電網協同設計_20261015、報告_OCP2026_Google_主題演講_智慧基礎設施_20261015,2026-10;Google 自述,實際部署時點未提)。
Phase 1 & 2 最大受惠在白區 AC-DC Power Shelf 廠(台達電、光寶科):電源機架單價 $400,000–500,000,比傳統等量 AC PSU(~$40,000)貴約 10 倍,白區廠商獲得主要增量。
灰區 vs 白區競爭滲透
電源價值鏈從灰區到白區拉長後,兩側廠商互相滲透:
- 灰區巨頭(如 Schneider)往白區滲透:收購 Motivair(液冷 CDU),提供電力+液冷整合方案(2.5 MW CDU 已上市)。
- 白區電源廠(如台達電)往灰區延伸:開發 SST 固態變壓器,以 Grid-to-Chip 完整解決方案爭取更高 ASP。
- Hyperscaler 偏好整合商:客戶希望電力故障時責任歸屬清晰,「電源+液冷 Total Solution」廠商受到優先青睞。
灰區 BOM 演進(800V Power Rack vs 800V Infra)
| 模組 | Power Rack(過渡) | Hall-level Infra(成熟) | 變化 |
|---|---|---|---|
| AC-PDU | 有 | 無 | 消失 |
| AC-DC Rectifier | 在 Rack 內 | 左移至灰區集中 | 位置改變 |
| HVDC Busbar | 有 | 有 | 升級 |
| Central UPS | 在灰區 | 無(BBU 分散取代) | 消失 |
| 800VDC Busway + SSCB + SST | 無 | 有 | 新增 |
設施規格基線與超密度設計
- Open DC v0.7(Google、Meta、NVIDIA、AMD,草案):定 2027/2028+ 最低共通標準。Peak IT 密度 125 kW/ft(2027)→350 kW/ft(2028+);blended 12→25 kW/ft;叢集 12 MW(2027 下限)→24 MW(2028+ 偏好);單機櫃上限 8,000 lbs、Peak IT(ML 機櫃+sidecar)15,000 lbs;熱通道 54 吋、冷通道 82 吋、機櫃高 100 吋;ML 機櫃 pod 液冷 335 kW/ft;液冷最大流速 3 m/s,快速接頭目前最大 2 吋,2 吋管約帶 365 kW(1 lpm/kW、ΔT15°C)。2026-11 起月會,v1.0 未給日期,v1.0 將與 LVDC、冷卻工作流結合(報告_OCP2026_Google_AMD_Meta_開放資料中心架構_20261015,2026-10)。
- NVIDIA 配置範例(Open DC 簡報):4 列 12.5 MW 區塊,每列最多 4 MW 冷卻;4 條 5000A busway(含 800VDC 轉換);列 TAP box 支援 415/480V AC 與 125A/250A DC;Google 配置為列可支援至 800 kW 的 IT 機櫃。
- Bechtolsheim 超密度設計(單一來源自行估算):28.8 MW 於約 2,700 sqft=10 kW/sqft(不含變壓器與 BBU),含電力配送有效密度約 5 kW/sqft;32 個 pod 約 GW 級、總面積約 170,000 sqft(約 4 英畝);稱建材與人力可降為十分之一,粗估省約 US$4bn/GW;關鍵元件 SST 9.6 MW(34.5 kV→800 VDC、98.7%)等「尚未全部量產」,無年份(video_OCP2026_Arista_Bechtolsheim_GW級資料中心_20261015,2026-10,字幕)。
- 密度基準不同不可直接比:Open DC 以每呎列長(kW/ft)、Bechtolsheim 以面積(kW/sqft),方向一致但基準不同。
- Meta 帳篷式資料中心(單一來源):Prometheus(Ohio)1 GW+ 由 30+ 棟結構組成,部分為帳篷式廠房(Sprung Structures 供應,每棟長度至少兩個足球場,抗一級颶風,數月完工、3–5 個月上線),只配「最小可行」電力與冷卻,屬灰區極簡化路線;Hyperion(Louisiana)5 GW、約 4,000 英畝(報告_OCP2026_Meta_主題演講_GW級AI基礎設施_20261015,2026-10)。
- 設施端 800V:NVIDIA 稱 Visionbay.ai 在建首座 800 VDC AI 工廠(16 MW 部署單元,端排集中 AC→800VDC、800V 匯流排架空、機櫃端 125 A tap can,設計建置中);和碩稱設施端最快 2027 年中可部署(字幕,見 技術_L10至L13交付層級)。
技術瓶頸 / 風險
- DC 安全保護複雜度:800V DC 無自然過零點,斷電困難,需專用 DC Breaker(SSCB);監管、保險框架尚未完整標準化。
- 行業標準碎片化:NVIDIA Kyber 採 800V Monopolar;OCP ORV3 採 ±400V Bipolar,兩大標準並存,影響設備互配。
- SST 初期溢價:初期 SST 部署成本約 $1.0–1.5 M/MW,比被取代設備($0.75 M/MW)貴 33–100%,規模量產前回收期偏長。
相關技術
- 技術_HVDC
- 技術_固態變壓器SST
- 供應鏈_AI資料中心電力
- 技術_L10至L13交付層級(L13=設施層)
關鍵廠商
| 區域 | 廠商 | 角色 |
|---|---|---|
| 灰區整合商 | Schneider Electric、Eaton、ABB、Vertiv | 中壓保護、BBU/BESS、DC 基礎設施整合 |
| 白區電源(台) | 2308_台達電(市) | Power Shelf、BBU、SST 開發;Phase 1&2 主受惠 |
| 白區電源(台) | 2301_光寶科(市) | AC-DC PSU;Power Shelf 供應商 |
來源
- 電源產業簡報(2026-07-03)報告_電源供應與管理產業_20260703