基本資料
凌嘉科技(LINCOTEC,1999 年成立,總部台中科學園區)為台灣半導體後段先進封裝乾式製程設備廠,以「真空濺鍍(Sputter)」與「電漿蝕刻(Plasma Etch)」為兩大核心技術。主要營收來源為 EMI 電磁屏蔽濺鍍設備(過往約佔營收 9 成),應用於系統級封裝(SiP),終端進入智慧型手機、穿戴裝置與 5G 基礎設施。近期成長動能來自扇出型面板級封裝(FOPLP,700mm×700mm 大尺寸整線方案)與先進載板「濕轉乾」設備(以乾式電漿取代傳統濕式化學,鎖定 AI/HPC 高密度細線路載板良率瓶頸)。
定位為「半導體先進封裝乾式製程專家」,以與客戶共同開發(JDP,Joint Development Program)模式切入 FOPLP 與高階 IC 載板供應鏈:打樣測試分析 → 客戶驗證 → 成為標準規格 → 轉換成設備訂單 → 延伸售服/耗材/代工收入,藉此提高客戶轉換成本並累積量產製程資料。2026-06-15 以參考價 130 元正式登錄興櫃。
截至 2026-06-30,公司全球員工 190 人以上,據點含台中科學園區總部、雲林廠、昆山辦公室,另於馬來西亞柔佛設新廠、預計 2027 年第二季量產(來源:活動_凌嘉科技3644_凱基論壇memo_20260912,凱基投顧論壇,2026-09-12)。
上市別
興櫃(2026-06-15 登錄掛牌),股票代號 3644。後續若轉上市/上櫃需同步更新檔名、title、H1 與全 vault wikilink。
2026-10-12 私訪(董事長室特助)更新要點(來源:活動_凌嘉科技3644_私訪memo_20261012):公司以「三根支柱」定位——第一支柱 SiP EMI(2026 年 1 月至 9 月營收 90% 以上來自此產品)、第二支柱 Fan-out PLP 700×700(2026 年年初出貨約 6 台,預計 4Q26 認列)、第三支柱先進載板濕轉乾(預計 2028–2029 年發酵);公司稱 2028 年第二支柱將超過第一支柱。2024 年以每股 120 元增資募 1 萬張(超額認購約 1.9 萬張,當時未公開發行),2026-06-10 掛牌興櫃(與前述 06-15 登錄日期並存,待核對),預計年底送件、待明年 3 月財報後申請上市,並規劃增資約 10%。據點:中科總部(台積電 P15 廠旁,可支撐年營收約 30–50 億)、雲林廠(二、三樓空置,投入設備後可再增約 50% 產能;台灣兩廠合計約 70–120 億)、馬來西亞柔佛廠(去年買地、今年蓋廠、明年落成,分兩期,第一期產能為台灣兩廠 1.5 倍,至少支撐 150–200 億)。
來源:agy web 搜尋(2026-06-24,彙整鉅亨網、工商時報、聯合新聞網、Goodinfo、凌嘉科技官網)。
核心技術/競爭優勢
- 乾式製程雙核心:真空濺鍍(Sputter)+ 電漿蝕刻(Plasma Etch),切入半導體後段封裝設備。
- CORONA(EMI 濺鍍設備):公司第一支柱、目前最成熟主力產品,主打立體五面與曲面共形濺鍍,強調高均勻度、低溫、高附著力與高緻密度;應用含手機與智慧穿戴、IoT 家電與車用晶片、5G/6G 基礎設施、低軌衛星接收模組、晶片散熱。既有法說筆記指出 CORONA 約占營收 8–9 成,2026-10-12 私訪更新為 2026 年 1 月至上週公告營收 90% 以上與此產品有關(活動_凌嘉科技3644_私訪memo_20261012),為主要現金流來源;曾獲日月光 2020 年傑出戰略合作夥伴、環旭電子傑出供應商肯定。(來源:活動_凌嘉科技3644_凱基論壇memo_20260912,2026-09-12)
- 第一支柱 SiP EMI 的競爭位置與 TAM(公司自統計,2026-10-12):2010–2012 年進入、為第一家以濺鍍設備做 SiP EMI 鍍膜者;美系客戶直接認證廠商中,台灣、中國、東南亞僅凌嘉一家;日本兩家(TEL 與另一家)久未更新機種、韓國兩家過去只守三星/海力士/Amkor,被形容為「銀行靜止戶」。公司自統計 EMI 設備 TAM 前十年約 10–15 億元(平均約 11 億)、近兩年擴增至約 21–25 億,凌嘉市佔約六成半到七成。滲透率仍有空間:手機部分,蘋果最新機種約五成晶片有 EMI 鍍膜、三星約兩成、陸系品牌約一成到一成半;穿戴只有蘋果導入,蘋果穿戴市佔降至三成多。新客戶方面,日本鎧俠(285A.JP(kioxia),早期買 TEL 機台、TEL 該機種已幾乎停產)、Murata、TDK 今年主動接洽;Amkor 亦開始接觸其他設備商。最大題材為 5G+/6G:頻率升至 100GHz 後波長剩 1/5 以下、現行不鏽鋼/銅/不鏽鋼三層膜穿透增加,需鍍更厚或加鍍吸收材料,設備產能打折至剩約 1/3 甚至更低,加上手機與自駕車直連衛星,公司估 TAM 可由約 21 億放大到五、六十億甚至近 100 億(均為公司口徑,屬 thesis)。(來源:活動_凌嘉科技3644_私訪memo_20261012,2026-10-12)
- 華南投顧法說摘要交叉校正(活動_凌嘉科技3644_華南投顧call_memo_20261030,2026-10-30):公司稱 SiP EMI 全球市佔約 65%;全球通過 Apple 認證設備商共 6 家(日本 2、韓國 2、美國 1、台灣/中國/東南亞僅凌嘉),中國手機供應鏈幾乎只認證凌嘉;日韓美對手因市場小已停止開發新機種,凌嘉有機會補上過去未切入的約 30% 日韓美市場;2026 年 Amkor 正式下單,補齊全球前五大 OSAT。滲透率:手機約 30%、手錶約 60%、耳機 70%~80%、車用 5% 以下;5G+(20~50GHz)/6G(100GHz 以上)使鍍膜需加厚 2~4 倍,公司估 TAM 放大 4 至 9 倍,並稱此題材與 AI 無關。2026 年透過 EMS 廠承接 WMCM、SoIC 的 EMI 鍍膜(終端為美系客戶,不經台積電認證、公司亦未直接與台積電交易),報價多報雙位數以上。客戶高度分散,無單一客戶長期占營收三成以上。
- FOPLP 整線解決方案(第二支柱、2026 年成長重點):MUSCA(FOPLP 種子層濺鍍)+ PISCES(FOPLP 電漿蝕刻與清潔),加真空烤箱、自動化與整線串接,鎖定最大尺寸 700×700mm² 大尺寸 FOPLP。市場依規格分三層:Core FOPLP(PMIC、RF IC、消費型 SoC,偏量產)、HD FOPLP(消費型 CPU/GPU、Memory,偏小量生產)、UHD FOPLP(AI HPC,目前以 NPI 與策略合作開發為主)。公司稱 2026 年為大尺寸 FOPLP 設備元年,2026–2027 年陸續完成客戶驗證並出貨;驗證能否轉化為正式訂單與量產設備仍是最重要觀察點。(來源:同上)
- 2026-10-12 私訪更新(最新狀態):首家客戶為美系低軌衛星業者,年初出貨約 6 台設備、客戶已陸續簽收,預計 4Q26 正式認列;產品為 antenna chip(僅兩層 RDL),一個地面接收器需 600–800 顆,客戶前年來談時預估三年內需凌嘉保留四到五條線產能。公司預估首家客戶成長將趨緩(尚未談到手機直連),希望 4Q26、最晚 1Q27 看到首家客戶 repeat order 與新客戶新訂單。新客戶鎖定 PMIC 廠(AI Power Rail 內的高階 PMIC,需 Fan-out 取得最低阻抗與最高轉換效率,現有 Fan-out WLP 與 embedded substrate 兩種做法皆產能有限且貴),PMIC 層數多為六層、是 antenna 的 2–3 倍,每層種子層(鈦約 0.1 µm、銅約 0.3–0.6 µm)厚度相近,故設備需求與單筆訂單金額皆為 2–3 倍以上。公司預估 2028 年第二支柱營收與獲利將超過第一支柱。全球僅兩家設備商做 700×700 濺鍍與電漿蝕刻(凌嘉與新加坡 Solution 廠合作;另一家為 2002 年自凌嘉分出的公司,較早做但做不好)。市場三族群:Core Fan-out(已進入 High Volume Mass Production)、High Density Fan-out(例如 6239_力成(市),今年接 AMD、Broadcom 兩案、尚未真正量產;力成設備偏好 Cluster,凌嘉 in-line,待 300×300 Cluster 平台成熟擴至 510×510/600 後看 Second Source 機會)、Ultra High Density(HPC/CoPoS,仍開發中)。設備需求 = 顆數大小 × RDL 層數 × 總量,公司不在意客戶最終封裝報價。(來源:活動_凌嘉科技3644_私訪memo_20261012)
- 華南投顧法說摘要補充(活動_凌嘉科技3644_華南投顧call_memo_20261030,2026-10-30):700×700 設備 1 月出貨美國通訊衛星客戶德州廠、4 月到貨、約 6 個月驗證,第一條線已正式簽驗收、4Q26 起認列;一條線共 6 台、金額約等同 6 台 EMI 設備;repeat order 毛利率可再提升 5 個百分點以上,預估 2~3 年內獲利貢獻追上 EMI,目標每年貢獻半個股本以上獲利。PMIC 目標客戶含英飛凌、TI、NXP、瑞薩、ST、MPS、onsemi、ADI,PMIC RDL 約 4~6 層、衛星天線晶片約 2 層,訂單金額 2~3 倍;310×310 競爭激烈(濺鍍有應材、Evatec,蝕刻有 Lam、TEL、應材),營收時程未知。
- CoPoS(310×310):公司稱從未說過 2030 年前有貢獻;預期台積電第一、二、三波量產選外商(濺鍍 AMAT 等、蝕刻 Lam/TEL,直接從 CoWoS 轉用),新平台預計 2027 年推出、花 3–5 年驗證,營收放 2030 年以後,並可延伸至 TGV。策略為先靠 700×700 量產賺錢再持續投資(技術_CoPoS)。
- 先進載板「濕轉乾」(第三支柱):以「電漿蝕刻+真空濺鍍種子層」取代部分濕式製程,回應 AI 伺服器載板線寬/線距微縮、盲孔更小更深更多、層數增加良率要求提高三大趨勢,及化學銅附著力不足、藥液難入盲孔、高耗水高污染等濕製程瓶頸;目標應用含 CoWoS、CoPoS、高效能運算載板及嵌入式晶片載板。公司預估乾式製程潛在 TAM 約 5.14 億美元(為產業替代市場估算,非凌嘉可直接取得營收),預期 2028–2029 年設備逐步交付量產客戶。(來源:同上)
- 2026-10-12 私訪補充:公司稱第三支柱 TAM 遠大於前兩支柱。種子層由化鍍轉向凌嘉濺鍍(同為鈦銅)、蝕刻由化學蝕刻(雷射後盲孔、通孔、embedded substrate 整面減薄)轉向電漿蝕刻。論點為載板趨向「半導體化」:層數由現行 30 幾層走向 40、60 層,單層良率 0.9 的 20 次方約 0.1,需拉到 95% 以上;Ibiden、Shinko 約兩年前已導入乾製程(目標單層良率 98–99%,4062.JP(ibiden))。國內載板廠 2017–2018 年曾與景碩、欣興打樣(孔約 10µ、線寬線距約 8/8),2026 年仍未導入(過去無需求、現為賣方市場),換製程須從客戶下一代產品開始,預計 2028–2029 年;另一重要客戶的濕轉乾專案設備總需求量達四位數(為柔佛廠最主要原因)。(3189_景碩(市)、3037_欣興(市);來源:活動_凌嘉科技3644_私訪memo_20261012)
- 華南投顧法說摘要補充(活動_凌嘉科技3644_華南投顧call_memo_20261030,2026-10-30):濕製程單層良率天花板約 90%,堆疊 5 層良率約 0.9 的五次方;20、24、30、34 層以上板子幾乎每層需一條產線;目前已有小量出貨、預計 2028 年左右放量,公司視為 2028~2029 年最具爆發力題材,重要客戶要求備妥四位數機台產能。
- 自製散熱陶瓷基板:自研散熱陶瓷基板材料與模組,服務工業雷射、光通訊、醫療等領域;此塊併入下述「代工事業單位」,2023 年營收高峰逾 1 億,之後因單一客戶董事長過世、客戶母公司收掉產品,2024 至 1H26 幾乎無營收(來源:活動_凌嘉科技3644_私訪memo_20261012,2026-10-12)。
- 低溫與 E-Chuck 技術壁壘(公司說法,2026-10-12):TEL 早期鍍膜溫度約 240 度、凌嘉第一代約 180 度、第二代 120 度,現控制在 80 度以下(終端客戶要求兩年後降到 80 度以下);關鍵為自行設計的方形 E-Chuck 散熱模組(外面無方形公版,客戶維修只能找凌嘉;台灣同業意德士為代理、天虹據聞外購,皆為公司口徑,7556_意德士(櫃)、6937_天虹(市))。製程參數不申請專利、設備才申請;壁壘在看不見的流體、電場、磁場、熱四個物理量的模擬加經驗(boundary condition)。曾被自凌嘉分出的公司 100% copy 外觀(shower head 尺寸孔徑)但分區與時序控制 copy 不來、最後被客戶退機。E-Chuck 售後商機:每台約半年維護一次、每次約 50–100 萬,使用兩三年需換新(外面售價約 300–500 萬),公司估若裝機鋪到 1,000 台,光 E-Chuck 年營收可超過 10 億(公司稱「很美好的想像」)。
- 商業模式與產品線(2026-10-12):3+1 產品線為 CORONA(EMI)、MUSCA(PVD)、PISCES(電漿蝕刻)、+1 高真空烤箱與自動化;CORONA ASP 約 150–250 萬美金;EMI 為少一台補一台,Fan-out PLP 與先進材料為少一條線建一條線,一條線至少 5–6 台,約等於 CORONA 營收的 5–6 倍。JDP 由終端客戶主導,量產後依序為設備、耗材、售服,每一兩年迭代一次(產能 2 倍、成本約 +10%、售價可調升 50–60%),故以 50% 毛利為基本款;直接客戶為代工廠且每年變動,目前無單一客戶佔營收超過 20%、今年預計有一家超過;Fan-out PLP 案出貨前即收到近九成款項(過往為交機後三個月才付)。凌嘉不靠台積電(有供應但非主力),CoPoS 不會缺席。
RDL 重佈線層製程能力(官網 2026-07-26 擷取)
官網把「先進封裝重佈線層製程」列為六大應用之一,自述掌握 RDL 的關鍵乾式能力,並自有智慧財產權、可與客戶共同進行製程開發與實驗驗證:
| 能力 | 對應 RDL 步驟 | 說明 |
|---|---|---|
| Desmear(除膠渣) | 雷射開孔後、金屬化前 | 以乾式電漿取代濕式過錳酸鉀,ABF 高 SiO₂ 填料下仍能清淨孔底孔壁 |
| Descum(去殘膠) | 顯影後、電鍍前 | 去除開口區殘留光阻膜,避免鍍不上/短路 |
| Ti etching(Ti/TiW 蝕刻) | 電鍍後種子層去除 | 乾式異向蝕刻取代濕式,解 sub-2µm 細線底切(undercut) |
| Ti/Cu Seed layer 濺鍍 | 種子層沉積 | PVD 阻障+導電打底,Low Rc、高附著力與再現性 |
官網列出的技術訴求:高功率高密度電漿(蝕刻率與均勻性)、低製程溫度(避免傷害待鍍物)、異質材料選擇性蝕刻、優異非等向蝕刻(適合微小孔/溝槽/細線路)、多件關鍵製程專利(提高鍍膜均勻度與產能)、自有實驗室可做物性/成分測試與打樣。
RDL 應用分層(官網口徑):依線寬間距 L/S 分為 (1) 晶圓廠超細線路、(2) 先進封裝廠細線路、(3) 先進載板廠細線路;前者用光罩曝顯蝕刻做超細線路但設備成本高(多見於晶圓廠),後兩者用雷射光刻+清潔+濺鍍種子層+電鍍增厚+蝕刻去種子層——凌嘉主場在後兩者。ESG 政策下,這條路線正從濕式往乾式(電漿清潔、電漿去種子層)轉,訴求低材料消耗、低污染、簡化後處理。
圖片 / 架構圖
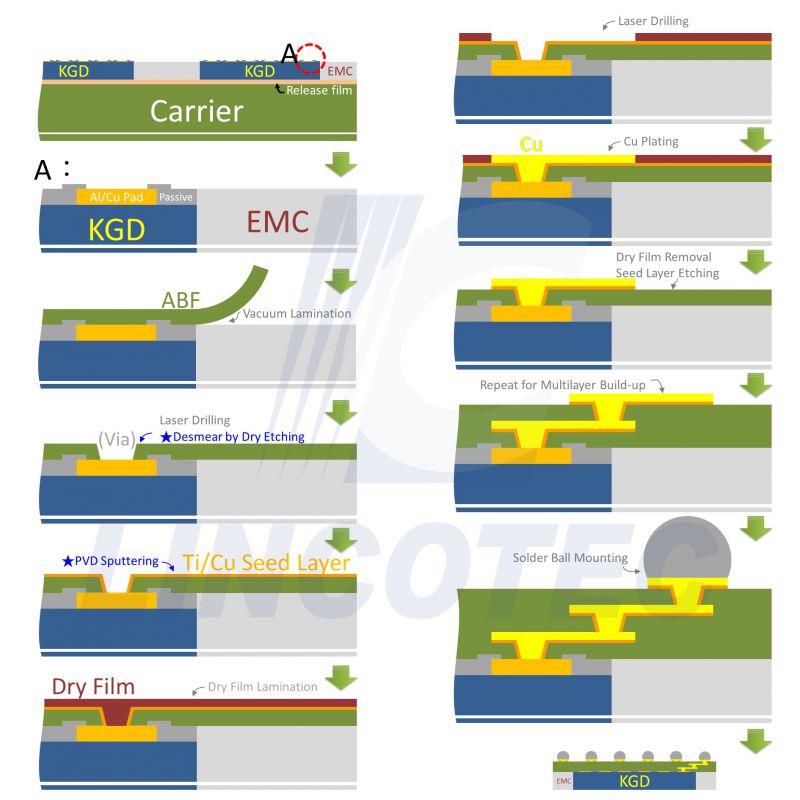
圖說:凌嘉官網 Die-First/Face-up(ABF 介電)RDL 流程剖面圖。圖中兩處★藍字標記即凌嘉設備切入點——Desmear by Dry Etching(雷射開孔後)與 PVD Sputtering Ti/Cu Seed Layer;後續 Dry Film Removal / Seed Layer Etching 亦為其 Ti etching 訴求段。© 凌嘉科技官網。
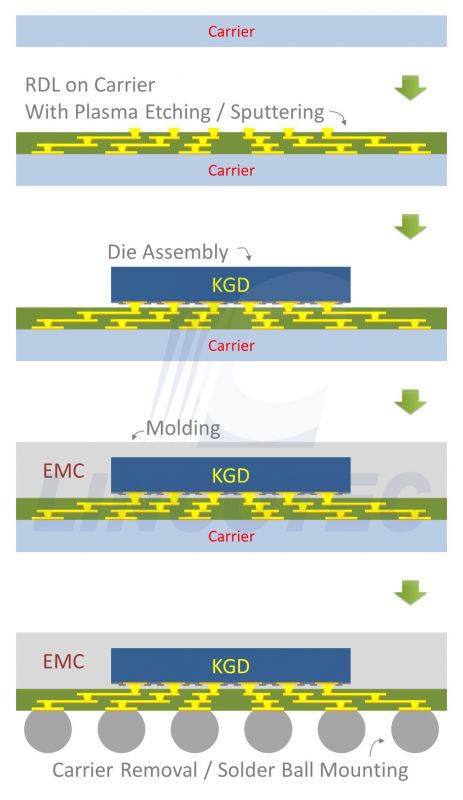
圖說:凌嘉官網 Die-Last 流程剖面圖四步——Carrier → RDL on Carrier With Plasma Etching / Sputtering(凌嘉兩大核心技術直接標在此步)→ Die Assembly → Molding → Carrier Removal / Solder Ball Mounting。Die-Last 先做完 RDL 再貼 KGD,可避免 KGD 因製程良率損失。© 凌嘉科技官網。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| CORONA(EMI 電磁屏蔽濺鍍設備) | SiP 系統級封裝電磁屏蔽(手機與穿戴、IoT 家電與車用晶片、5G/6G 基礎設施、低軌衛星接收模組、晶片散熱) | 3711_日月光投控(市)(含矽品、環旭電子 USI) |
| MUSCA(FOPLP 種子層濺鍍)+ PISCES(FOPLP 電漿蝕刻與清潔) | 扇出型面板級封裝(700×700mm 整線)、低軌衛星板;依規格分 Core/HD/UHD FOPLP | 美系低軌衛星大廠(已認證;memo 以 Starlink 訂戶數推算需求,客戶疑為 SPCX.US(spacex),供應鏈_低軌衛星);高階 PMIC 廠為新客戶(驗證中) |
| 先進載板「濕轉乾」電漿設備 | AI/HPC 高階 IC 載板細線路製程(CoWoS、CoPoS、嵌入式晶片載板) | 高階載板/封測客戶(待核對) |
| RDL 製程設備組(Plasma Desmear/Descum、Ti etching、Ti/Cu seed 濺鍍)+打樣服務 | 先進封裝廠/先進載板廠細線路 RDL(技術_RDL、技術_Desmear與Descum) | 官網未具名;提供 JDP 製程開發與實驗室測試 |
| 散熱陶瓷基板與模組 | 工業雷射、光通訊、醫療 | — |
月營收追蹤
2026-10-12 私訪口述,未逐月核對公告數字;2025 年「月均約 7 千萬」與全年 9.56 億(月均約 8 千萬)略有出入,以正式公告為準。
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2024 全年 | 約 10 點多億 | — | — | 公司口述(活動_凌嘉科技3644_私訪memo_20261012,2026-10-12) |
| 2025 全年 | 約 9 點多億(月均約 0.7 億) | — | — | 2025H1 約 3 億(月均 5,000 萬)、2H 約 6 億多(月均 1 億) |
| 2026-01~04 | 月均約 0.7 億 | — | — | 同上 |
| 2026-05 | 約 1.3~1.4 億 | — | — | 私訪口述約 1.4 億、華南投顧法說摘要約 1.3 億(活動_凌嘉科技3644_華南投顧call_memo_20261030,2026-10-30),口述差異待公告核對 |
| 2026-06 | ≥2 億 | — | — | 「6 月起就不回頭」;成長主要來自第一支柱(EMI),第二支柱尚未反映(同上) |
| 2026-07 | ≥2 億 | — | — | 同上 |
| 2026-08 | ≥2 億 | — | — | 同上 |
| 2026-09 | ≥2 億 | — | — | 華南投顧法說摘要:6 至 9 月月營收穩定在 2 億元以上,約為 2025 下半年至 2026 上半年(約 1 億)的倍增;約 90% 仍來自 EMI,Fan-out PLP 尚未計入 |
EPS 記錄
財務數字來源為 agy web 搜尋彙整,未經正式財報逐筆核對,標「待核對」。
| 期間 | 營收 | 毛利率 | 稅後淨利 | EPS (元) | 備註 |
|---|---|---|---|---|---|
| 2025 全年 | 9.56 億元 | 47.79% | 1.61 億元 | 1.94 | 待核對 |
| 2026 前 4 月 | 3.14 億元 | — | 4,231 萬元 | 0.51 | 累計,待核對 |
| 2026 1Q | — | 48.3% | — | — | 華南投顧法說摘要(活動_凌嘉科技3644_華南投顧call_memo_20261030,2026-10-30) |
| 2026 2Q | — | 約 53% | — | — | 同上;公司稱 3Q26 毛利率可望創歷史新高(主因 WMCM/SoIC 相關 EMI 設備升級),尚未公告 |
| 2026H1 | 6.60 億元(YoY +118%) | 51%(去年同期 47%) | 1.53 億元 | 1.84 | 營業利益 1.45 億元(YoY +443%);營業費用率由 38% 降至 29%(營業槓桿);研發費用率約 13.66%。來源:活動_凌嘉科技3644_凱基論壇memo_20260912,2026-09-12 |
財務結構補充:股本約 8.33 億元;實際負債比約 31%(財報 40% 以上因合約負債墊高十幾個百分點,合約負債為訂單領先指標);帳上現金水位約 10 億元;1H26 營業活動淨現金流入 7.1 億元(華南投顧法說摘要,2026-10-30)。雲林土庫廠投資約 12~13 億元、2025 年落成起折舊,拉低毛利率 5~7 個百分點、每年 EPS 約 1~1.5 元。
2025 年財務結構:負債比約 31.69%、流動比率 219.02%、利息保障倍數 22.23 倍,財務槓桿相對穩健(來源同上)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(私訪,2026-10-12) | 月營收 × 稅後淨利率(營運槓桿) | 損益兩平月營收 5,000–6,000 萬;營業費用 2025 年近 1.6 億、2026 年近 2 億(為三年後營收布局、預期今年為高點) | 稅後淨利率:月營收 1 億接近 25%;2 億參考 3Q26 財報,最基礎目標 30%;3 億有機會 35%(接近四成);4 億以上基本盤 40% 起跳 |
| 公司 guidance(私訪,2026-10-12) | 設備毛利率(設備+售服+耗材) | 2025 全年約 47.9%、1Q26 約 48 點多、1H26 平均 50.5%(推算 2Q26 約 53%);過去最高站上 55%,後來下滑是代工事業單位拖累 | 設備毛利率 50% 為 JDP 迭代定價下的基本款 |
| 公司 guidance(私訪,2026-10-12) | 代工事業單位轉虧為平 | 月營收約 1,500 萬可損益兩平;2025 年該單位使毛利率掉 5–7%、費用增近 5%、EPS 少約 1–1.5 元 | 達成後公告毛利率至少多 5%、全年 EPS 至少多 1–1.5 元 |
| 公司 guidance(私訪,2026-10-12) | 支柱貢獻順序 | 第二支柱(Fan-out PLP)2028 年營收與獲利超過第一支柱;PMIC 單筆金額為 antenna 的 2–3 倍以上 | 3Q26 是否創高「不能公開講」,待 11 月財報公告 |
| 公司 guidance(華南投顧法說,2026-10-30) | 支柱獲利貢獻(以股本計) | EMI 2027~2028 年約半個股本、維持穩定或微幅成長(長期盼單靠 EMI 超過一個股本);700×700 每年半個股本以上;濕轉乾斜率比前兩支柱更陡 | 代工部門若轉損益兩平,公告毛利率有機會達六字頭;馬來西亞柔佛廠第一期規劃產值約 200~300 億元(私訪口述為至少支撐 150–200 億,口徑待核對) |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 合約負債(3Q26 財報,11 月公告) | 6 月約 9.1 億;7–9 月各認列約 2 億但公司稱 9 月合約負債仍創新高、與 6 月差不多或更高,為領先指標;第一支柱動能看可延續至明年上半年甚至第三季(公司口徑) |
| 3Q26 稅後淨利率 | 月營收 2 億對應最基礎目標 30%;3Q26 是否創高公司稱「不能公開講」 |
| Fan-out PLP 認列與 repeat order | 4Q26 認列約 6 台;4Q26~1Q27 首家客戶 repeat order、PMIC 新客戶訂單 |
| 代工事業單位損益兩平 | 月營收約 1,500 萬;達成後毛利率 +5%、全年 EPS +1~1.5 元 |
| 第一支柱 base | 11 月第三季財報可推估明年 EMI base(AI 相關性低、下行風險低,公司口徑) |
| 上市進度 | 年底送件,待明年 3 月財報後申請;增資約 10% |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 代號 3644,2026-06-15 登錄興櫃(參考價 130 元) | public_info | agy web 搜尋(鉅亨網/櫃買中心) | 2026-06-24 | 中高(待核對) |
| EMI 屏蔽濺鍍設備過往約佔營收 9 成 | analyst | agy web 搜尋 | 2026-06-24 | 中(待核對) |
| 700×700mm FOPLP 設備獲美系低軌衛星大廠認證、2026H1 起出貨 | analyst | agy web 搜尋(工商時報) | 2026-06-24 | 中(待核對) |
| 2025 全年營收 9.56 億、EPS 1.94、毛利率 47.79% | estimate | agy web 搜尋(聯合新聞網) | 2026-06-24 | 中(待核對) |
| 具 RDL 製程 Desmear/Descum/Ti etching/seed layer 濺鍍開發經驗,並有自主智慧財產權與合格高精密實驗室 | fact | 公司官網 web_凌嘉RDL製程_官網_20260726 | 2026-07-26 | 高(公司自述,能力面非訂單面) |
| RDL 主場在「先進封裝廠/先進載板廠細線路」而非晶圓廠超細線路 | fact | 公司官網 web_凌嘉RDL製程_官網_20260726 | 2026-07-26 | 高(官網分層口徑) |
| 2026H1 營收 6.60 億元(YoY +118%)、毛利率 51%、EPS 1.84 元,營業槓桿顯現(費用率 38%→29%) | fact | 活動_凌嘉科技3644_凱基論壇memo_20260912 | 2026-09-12 | 高(使用者法說筆記) |
| 先進載板「濕轉乾」乾式製程潛在 TAM 約 5.14 億美元(產業替代市場估算,非凌嘉可直接取得營收) | estimate | 活動_凌嘉科技3644_凱基論壇memo_20260912 | 2026-09-12 | 中(公司自估) |
| 馬來西亞柔佛廠預計 2027 年第二季量產 | guidance | 活動_凌嘉科技3644_凱基論壇memo_20260912 | 2026-09-12 | 高(使用者法說筆記) |
| 2026 年 1 月至 9 月營收 90% 以上來自 SiP EMI(第一支柱);6–8 月月營收皆 ≥2 億 | fact | 活動_凌嘉科技3644_私訪memo_20261012 | 2026-10-12 | 高(公司口述,未逐月核對) |
| Fan-out PLP 約 6 台年初出貨、預計 4Q26 認列;2028 年第二支柱營收/獲利超過第一支柱 | guidance | 活動_凌嘉科技3644_私訪memo_20261012 | 2026-10-12 | 高(公司說法;2028 年為預期) |
| 全球僅兩家設備商做 700×700 濺鍍與電漿蝕刻;EMI 美系客戶直接認證廠中台灣/中國/東南亞僅凌嘉 | fact | 活動_凌嘉科技3644_私訪memo_20261012 | 2026-10-12 | 中(公司自述競爭態勢) |
| EMI 設備 TAM 前十年約 10–15 億、近兩年約 21–25 億,凌嘉市佔約六成半至七成 | estimate | 活動_凌嘉科技3644_私訪memo_20261012 | 2026-10-12 | 中(公司自行統計,無研究機構數據) |
| 柔佛廠第一期產能為台灣兩廠 1.5 倍、至少支撐 150–200 億;資本支出近乎付清(雲林 12 億多已付、柔佛約 8 億已付近 5 億) | guidance | 活動_凌嘉科技3644_私訪memo_20261012 | 2026-10-12 | 高 |
| 現金維持 10 億以上;1H26 營運淨現金流約 7 億;負債比約 31% | fact | 活動_凌嘉科技3644_私訪memo_20261012 | 2026-10-12 | 高(公司口述) |
風險與注意事項
- 本頁全部數字為 web 搜尋彙整,尚未經正式財報/公開說明書核對,須以後續公告為準。
- 興櫃流動性低、股價波動大(首日盤中漲幅一度超過 184%)。
- 營收高度集中於 EMI 屏蔽設備(2026 年 1 月至 9 月逾 90%);FOPLP/載板新品放量為主要成長假設,能見度待驗證。
- 2026-10-12 私訪內容屬非公開資訊(特助口述,含 3Q26 領先指標、客戶與訂單細節),對外發布前須確認;多項 TAM、2028 年支柱超越、淨利率階梯為公司口徑 thesis,非財報數字。
- 沿革:登錄興櫃日期網搜為 2026-06-15、私訪口述為 6/10 掛牌(待核對);柔佛廠由「2026-02 動土」改述為「去年買地、今年蓋廠、明年落成」(互不矛盾,以 2027 落成/量產為準);FOPLP「2026H1 首批出貨」更新為年初出貨、4Q26 才認列(出貨與認列時點不同)。
公司行事曆
- 11/06週五法說會凱基證券 法說會,說明本公司未來經營策略及願景本公司受邀參加凱基證券主辦之法人說明會,說明本公司未來經營策略及願景
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 3 次有 3 次落在此區間;最常見:每月第 6 個工作天,信心中)
- 12/08週二營收11月營收(預估 12/8–12/9)可能 12/8–12/9 公布(近 3 次有 3 次落在此區間;最常見:每月第 6 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-02 | 馬來西亞新廠動土 | 產能 | ⭐⭐ | 就近服務東南亞封測大廠 |
| 2026H1(年初出貨)→ 4Q26(認列) | FOPLP 設備(700×700mm)首批約 6 台出貨予美系低軌衛星大廠,4Q26 正式認列 | 放量 | ⭐⭐⭐ | 獲美系低軌衛星大廠認證;出貨與認列時點不同(來源:活動_凌嘉科技3644_私訪memo_20261012,2026-10-12) |
| 4Q26~1Q27 | 首家客戶 repeat order、新客戶(PMIC 廠)新訂單(公司期待) | 放量 | ⭐⭐⭐ | 能否落地為 Fan-out PLP 動能延續關鍵;來源同上 |
| 2026-06-15 | 登錄興櫃(參考價 130 元) | 上市 | ⭐⭐⭐ | 首日盤中最高觸 370 元(待核對) |
| 2027Q2(目標);2027 落成 | 馬來西亞柔佛廠量產(分兩期,第一期為台灣兩廠 1.5 倍、至少支撐 150–200 億) | 產能 | ⭐⭐⭐ | 主因為某重要客戶濕轉乾專案設備需求四位數、另有美國客戶要求「台灣+1」;來源:活動_凌嘉科技3644_凱基論壇memo_20260912、活動_凌嘉科技3644_私訪memo_20261012 |
| 2027 | 310×310 CoPoS 新平台推出(Cluster,可擴至 510×510/600,延伸 TGV) | 技術下線 | ⭐⭐ | 驗證 3–5 年,營收 2030 年以後;來源:活動_凌嘉科技3644_私訪memo_20261012 |
| 2027~2028 | PMIC 廠大尺寸 Fan-out PLP 驗證過關後採用 | 驗證 | ⭐⭐⭐ | 公司預估 2028 年第二支柱超過第一支柱;來源同上 |
| 2028–2029(預期) | 先進載板「濕轉乾」設備逐步交付量產客戶(國內載板廠自下一代產品開始換製程) | 放量 | ⭐⭐⭐ | 對應 CoWoS/CoPoS/高效能運算載板;來源同上、活動_凌嘉科技3644_私訪memo_20261012 |
| 2030 後 | CoPoS(310×310)營收貢獻 | 放量 | ⭐⭐ | 公司稱若提早即「美夢成真」;來源:活動_凌嘉科技3644_私訪memo_20261012 |
供應鏈位置
- 所屬供應鏈:供應鏈_低軌衛星(FOPLP 設備獲低軌衛星大廠認證)
- 客戶鏈:透過日月光/矽品/環旭電子封測代工,EMI 屏蔽設備間接打入美系手機龍頭(Apple,待核對)
- 設備競爭者(公司口徑,2026-10-12):EMI 領域日本 TEL 與另一家、韓國兩家已趨靜止;前段濺鍍/蝕刻國際大廠為 AMAT.US(applied_materials)(濺鍍)、LRCX.US(lam_research)/TEL(蝕刻),預期台積電 CoPoS 前期選外商;中國同業主要賣給封測廠、韓國凌嘉不太賣。
- 同業/替代:3131_弘塑(櫃) 等先進封裝(含 FOPLP/面板級封裝)製程設備廠
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3711_日月光投控(市) | 客戶 / 封測夥伴 | 含矽品、環旭電子 USI;EMI 屏蔽設備主要客戶,2020 傑出戰略夥伴 |
| SPCX.US(spacex) | 客戶(推定) | FOPLP/antenna chip 美系低軌衛星客戶;私訪未具名,以 Starlink 訂戶數推算需求,信心中 |
| 3189_景碩(市)、3037_欣興(市) | 載板潛在客戶 | 2017–2018 打樣,預計 2028–2029 年下一代產品導入濕轉乾 |
| 6239_力成(市) | FOPLP 潛在客戶 / Second Source | HD Fan-out;設備需 Cluster,待 300×300 平台成熟 |
| 4062.JP(ibiden) | 趨勢參照 | Ibiden、Shinko 約兩年前導入乾製程 |
| 285A.JP(kioxia)、AMKR.US(amkor) | EMI 新客戶 / 接觸中 | 鎧俠因 TEL 機種停產回頭找凌嘉;Amkor 開始接觸其他設備商 |
| AMAT.US(applied_materials)、LRCX.US(lam_research) | 競爭(前段設備) | 預期 CoPoS 前期由其供應 |
| 7556_意德士(櫃)、6937_天虹(市) | 同業(E-Chuck/濺鍍) | 公司稱意德士代理外購、天虹據聞外購;凌嘉自設計 |
| 3131_弘塑(櫃) | 同業 / 替代 | 先進封裝製程設備同業(弘塑為濕製程;凌嘉走乾式製程) |
來源
- 活動_凌嘉科技3644_華南投顧call_memo_20261030 — 華南投顧,2026-10-30 法說會摘要;EMI 市佔與 Apple 認證、Fan-out PLP 驗收與 4Q26 認列、2Q26 毛利率約 53%、營收 6 至 9 月月均逾 2 億、柔佛廠與上市規劃
- agy web 搜尋(2026-06-24):鉅亨網(興櫃登錄報導)、工商時報(面板級封裝設備鏈)、聯合新聞網(營運與技術)、Goodinfo(3644 基本資料)、凌嘉科技官網 lincotec.com
- web_凌嘉RDL製程_官網_20260726,2026-07-26 擷取(官網「先進封裝重佈線層製程」頁:RDL 應用分層、Desmear/Descum/Ti etching/seed 濺鍍能力、十項技術訴求、Die-First/Die-Last 流程圖)
- 活動_凌嘉科技3644_私訪memo_20261012 — 私訪(董事長室特助),2026-10-12;三支柱最新狀態、EMI 競爭與 TAM、Fan-out PLP 客戶(低軌衛星/PMIC)、濕轉乾時程、財務階梯與毛利率、代工單位、柔佛廠與資本支出、E-Chuck 壁壘
- 活動_凌嘉科技3644_凱基論壇memo_20260912 — 凱基投顧論壇,2026-09-12;CORONA/MUSCA/PISCES 產品線、FOPLP 三層市場分級、濕轉乾 TAM 估算、JDP 商業模式、2026H1 財務表現、柔佛廠量產時程