基本資料
宏致電子(ACES Electronics Co., Ltd.,股票代號 3605.TW/3605 TT)成立於 1996 年,2009-03-26 於台灣證券交易所掛牌上市(agy 查證,來源:Goodinfo、鉅亨網),為台灣連接器製造商。主要產品:連接器(板對板、線對板、高速/高頻連接器,含 MCIO 等)、連接線組(高速傳輸線、RF 連接線)、精密金屬沖壓件(金屬結構件與屏蔽罩),應用涵蓋電腦周邊/消費性電子、網通、工業、AI 伺服器、汽車電子。
2025 年營收占比:電腦周邊與消費性電子 49%、工業 23%、網通 13%、AI 10%、汽車 5%(凱基 2026-07-07 報告)。生產據點:中國廠占 80% 產能、台灣約 10%、東南亞 10%;近年因應網通客戶要求,逐步將東莞與昆山廠產能轉移至越南。
2Q26 起受惠亞馬遜(Amazon)與 Meta 等客戶的 ASIC AI 伺服器開始拉貨 MCIO 等高速連接器,AI 產品營收占比快速提升,帶動產品組合轉佳與獲利彈升。
2Q26 公司自陳實績(台新證券法說,2026-09-17):營收 33.5 億元,季增約 19%,為近兩年最佳季度營收;毛利率 25.6%(季增約 1ppt);費用率 18.3%(季減約 1.1ppt,為近三年最低);營業淨利率 7.3%(季增 2.1ppt,為近兩年最佳季度)。AI 佔比:2024 年 4% → 2025 年 10% → 2Q26 已達 20%,公司目標年底單季 AI 佔比達 30%。算力與電力兩產品線並列成長引擎,2027 年後將共同支撐公司成長。
公司沿革(中信投顧法說/座談摘要,2026-07-24):宏致 2009 年上市時百分之百專注筆電內部微小型連接器,2011 年將較高階、微小的筆電產品線移回台灣生產;2015 年併購龍翰,取得筆電線束連接線業務(低毛利但維持市佔),龍翰位於菲律賓、具近 40 年歷史的工廠長期為施耐德生產不斷電系統,高壓高電流產品製造經驗成為宏致 2022 年切入 Bloom Energy 市場的基礎;2017 年切入歐洲汽車客戶(Tier 2 等級連接器);2019 年以金屬沖壓件切入網通市場(華碩主機板、技嘉、微星 Wi-Fi 路由器等亞洲客戶);2021 年併購美商創世紀(Genesis),取得美國在地銷售與研發團隊,成功打入美國伺服器市場。AI 伺服器營收占比歷程:2024 年 4%、2025 年 10%(4Q25 達 12%)、攀升至 2Q26 的 20%,公司預期下半年表現將比上半年成長一倍以上。
併購路徑與股權結構(CLSA 首次覆蓋,2026-10-06):2015 年併購 MEC IMEX(取得線束組裝能力與菲律賓廠、切入工業;與上段中信所述 2015 年併購龍翰時點與菲律賓廠一致,疑為同一標的,待核對)、2017 年併購 CPC(歐洲車用連接器與越南廠)、2019 年併購 Kuang Ying(金屬沖壓、台灣電信客戶)、2021 年併購美商 Genesis(高速互連,取得美國 CSP/雲端客戶關係)、2025 年桃園第二研發總部啟用(聚焦雲端連接器與高速線)。股權結構相對穩定:前十大股東合計約 30.2%(董事長袁萬廷 5.28%、董事長家族投資公司 Keyan 3.98%),董監合計 9.05%,外資持股約 22%(2026-08)。CLSA 預估 AI 相關營收(資料傳輸+電力)占比由 2024 年 4% 升至 2027 年 48%(伺服器 20%+Bloom 電源線 28%)。
3Q26 實績與 4Q26 展望(凱基,2026-11-06):3Q26 營收 34.3 億元(QoQ +3%、YoY +23%),低於凱基原預估 6%,主因 ASIC 客戶新舊產品轉換使 MCIO 拉貨放緩、電腦與網通出貨季減;毛利率 26.1%(QoQ +0.5ppt、YoY 持平),AI 營收占比自 2Q26 20% 升至 26%,但其餘業務毛利率衰退抵消組合改善;EPS 1.42 元(QoQ +16%、YoY -3%)。4Q26:ASIC 客戶 MCIO 拉貨預期 11-12 月回溫,出貨量持平於 850 萬顆、占營收約 13%;高速連接線占比翻倍至 6%;電源線隨 Bloom Energy 需求升溫占比季增 2ppts 至 12%;AI 產品占比季增 5ppts 至 31%;電腦與消費性進入淡季,營收預估季減約 4% 至 32.8 億元、毛利率 24.9%(-1.2ppts)、EPS 1.01 元(QoQ -29%);公司已對 2028 年釋出初步展望(memo_凱基投顧_宏致3605AI產品三箭齊發_20261106,analyst,信心中高)。
核心技術/競爭優勢
- MCIO 高速連接器:應用於 ASIC AI 伺服器,2Q26 受惠 Amazon、Meta 等客戶 ASIC 拉貨放量,AI 產品營收季增約 70% 至 6.7 億元;1H26 MCIO 已出貨約 700-800 萬顆,其中 ASIC 占比約 50%。華南投顧法人座談(2026-07-17)補充:ASP 約 2 美元,ASIC 單櫃用量約 30 顆;今年出貨目標約 3,500 萬顆(上半年約 1,300 萬顆),2027 年若滿產能推估上看 5,000 萬顆;7 月底月產能 4KK(400 萬),2026 年底擴至 5KK(500 萬),對應 2027 年出貨。因已進入量產、攤提成本下降,受原物料影響相對較小(NB 業務受黃金、銅影響較大,上半年 NB 毛利率下降約 3 個百分點)。凱基 Takeaway(2026-07-17)補充:過去 GB 伺服器僅供應小板高速連接器,單櫃用量 10-20 顆;ASIC 則同時取得主板與小板供貨份額,單櫃用量可達 30 顆,客戶對品質要求極高、一旦認證後不易更換供應商。台新證券法說(2026-09-17)補充:CSP ASIC 機種放量後單機用量由平均 10 顆提升至 25-30 顆,過去僅供應周邊小板、現已進入主板供貨,BOM 價值倍增;MCIO 為主要用量與產值溝通指標。2026 年主流規格仍為 PCIe Gen 5,ASIC 機種開始搭配 Gen 6;2027 年 Gen 6 將成為主要規格,價值平均提升約 10-15%。CLSA(2026-10-06)補充:2024Q3 通過 ODM 對 Nvidia GB200 網卡/加速卡高速連接器的認證,2025 年伺服器占營收 10%;ASIC 平台由原本僅 MCIO 擴增 Multi-Track、板對板、E1/E3 連接器,預期 2H26 ASIC 客戶貢獻放大、伺服器營收 HoH +64%;連接器出貨量預估 1H26 約 1,500 萬顆、2H26 約 2,500 萬顆、2027 年 5,000 萬顆,月產能 2026-07 為 400 萬顆、年底 500 萬顆(2026 全年 4,000 萬顆,較華南座談 3,500 萬顆口徑偏高,差異待核對)。Gen 6 升級:連接器 ASP 較 Gen 5 約高 15%(台新口徑 10-15%);Gen 6 與 Gen 5 腳位向下相容,宏致既有認證可同時供應 Gen 5 與 Gen 6、免重新送樣,其他同業升級 Gen 6 須重走完整認證;CSP 已認證的 Gen 6 供應商僅 3-4 家(Amphenol、TE、宏致,嘉澤後續加入)。
- 高速連接線:應用於 ASIC 伺服器內部高速傳輸,因客製化需求認證期較連接器更長,但單價為 MCIO 的 5 倍,3Q26 開始放量。華南投顧法人座談(2026-07-17)補充:2Q26 仍處試產階段,營收占比僅 1%;3Q26、4Q26 隨客戶量產機種出貨逐季增加,全年營收占比預估約 3%(ASP 20-30 美元),明年營收翻倍、保守估占全年營收 6%,2028 年上看 10% 以上。凱基 Takeaway(2026-07-17)補充:隨量產規模擴大與良率提升,毛利率可望由當前 20% 逐步提升至 30% 以上水準。台新證券法說(2026-09-17)補充口徑:公司自陳高速傳輸線出貨起始年份原文出現「2024 年第二季」與「第二季起導入(2026)」兩種說法,[數字存疑],待與公司核對。沿革:CLSA(2026-10-06)佐證 2026 年說法——宏致 Gen 6 PCIe 線材經兩家 CSP 認證、2026 年 4 月起開始出貨機櫃內線材(先前僅供應連接器,AWS 與 Meta 已知悉其投入高速線、歷經約兩年認證),故起始年份以 2026-04 為準;毛利率約 20%、隨規模與良率提升上看 30%;產線 2025 年 2 條→2H26 8 條;CLSA 預估高速線營收 2026 年 NT$2.68 億→2027 年 NT$7.93 億→2028 年 NT$9.82 億(對照凱基「2H26 營收貢獻約 23 億元」疑為 2.3 億元之誤,[數字存疑])。
- 電源連接線:因應終端客戶導入 SOFC(固態氧化物燃料電池)架構解決 AI 電力不足需求,切入 Bloom Energy(美)供應鏈,3Q26 開始放量。華南投顧法人座談(2026-07-17)補充:產品線聚焦電力系統配電與供電,特色為高功率與高電壓,目前高功率可達約 800V,下半年將提升至 2000V,耐溫需達 1000 度以上(多用於戶外及機內環境);2000V 每套產品單價約 10 萬美元。終端客戶為 Bloom Energy,惟主要出貨對象為 高力 與 康舒 等系統整合廠。2Q26 電源線營收占比 4%,下半年預估較上半年成長 150%;今年電源線營收預計接近 10 億元(1H26 為 2.5 億元)。凱基 Takeaway(2026-07-17)補充:菲律賓廠正配合 Bloom Energy 需求進行擴建,以支應 2026 至 2028 年的長期訂單;2027 年電源線營收貢獻可望較 2026 年再成長 50% 以上。台新證券法說(2026-09-17)進一步揭露:Bloom Energy 為電力基礎建設產品線唯一客戶。Energy Box 拆為兩大組成——(1) 高溫反應模組:供應耐高溫線材,主要交貨台灣、其次印度,少量供韓國、越南;(2) PCS 電力管理系統:主要出貨美國,其次台灣,少量供韓國;兩者最終送至代號 V1 的組裝廠(位於美國)整合為 Energy Box。導入 V1 的料號至今已達 596 個,顯示高度客製化。V1 對供應商今年要求提供 1.5GW 電力(分布於各季),下半年因品牌要求供貨量將增加;2027 年 V1 對外設定的供電目標為 3.5GW 以上,要求所有供應商共同配合。目前訂單已延續至明年六月,部分客戶下訂至明年八月;上半年電源出貨金額約 2 億元,下半年出貨金額可望較上半年顯著提升(原文「突破 10%」金額與百分比口徑混用,[口徑注意],待核對)。
- Bloom 電源線產品與份額(CLSA,2026-10-06):宏致與 Bloom 共同開發 SOFC 高壓電源線約六年(實質貢獻自 2026 年起),為開發期關鍵供應商,量產期為 Bloom 電源線組件三家供應商之一,約占三分之一(CLSA 估至少 30%)。產品分三類:(1) PCS 線材(裝於 PCS 內,供應 康舒(AcBel)電力轉換系統);(2) Hot box 線材(連接 hot box 內各燃料電池,需耐高溫;hot box 由 高力(Kaori)與 MTAR 供應);(3) 外部 DLO 高壓電纜(燃料電池堆疊間、功率模組、微電網間傳輸高壓直流電,2027 年起出貨)。2026 年僅出貨 PCS 與 hot box 線材;每套(內線+外線)價值約 US$80-100k。CLSA 預估 Bloom 電源線營收 2026 年 NT$10.8 億→2027 年 NT$58.2 億(內線 NT$51.1 億+外線 NT$7.1 億)→2028 年 NT$92.3 億,占集團營收 8%→28%→35%,毛利率約 20%。CLSA 認為 800V DC 架構下 Bloom 可直接輸出原生 DC 至機櫃,DC 輸出線纜將成為 Bloom 系統一部分,且內部線束須升級為高壓規格,使 DLO 成為宏致新增含量機會。菲律賓廠旁已租用新廠房,電源線新產能預定 4Q26 開出。
- 垂直整合優勢(CLSA,2026-10-06):宏致擁有工研院技轉的拉線技術,從拉線到組裝自行生產,為少數同時具備連接器+線材垂直整合能力的台廠;CSP 傾向找能整合高速連接器與高速線、交付組裝成品的供應商,Gen 5 認證供應商本已分散,Gen 6「連接器加線材」門檻成為宏致設計導入切入點。同業中貿聯、良維偏線材,嘉澤、凡甲、優群、佳必琪偏連接器,皆無同等自製線材整合。
- CSP 客戶結構:AWS 與 Meta 為主要 CSP 客戶,其中 AWS 市占率約三成;Google 與 Microsoft 為下一階段開發目標(華南投顧法人座談 2026-07-17)。
- AEC/DAC 光電互連:目前銷售外部線為 DAC 400G、800G 的 OSFP 或 QSFP-DD,出貨量尚小;下半年將推進 1.6T DAC 供客戶做承認測試。AEC(主動電纜)晶片夥伴原規劃與 MaxLinear 合作,惟 MaxLinear 目前該領域非其發展主力(仍以光學產品為主),現階段 AEC 晶片供應改為兩家:台灣廠商 達發 與美商 Marvell(華南投顧法人座談 2026-07-17)。
- 機器人連接器(新業務線):公司機器人業務以中國市場為主,客戶為宇樹科技與優必選(皆為中國廠商,vault 無對應頁),主要以線束產品切入,台灣尚無競爭對手;連接器部分與傳統連接器差異不大(圓形連接器或線對線連接器),公司均可提供相關產品(華南投顧法人座談 2026-07-17)。
- 產品組合優化:AI 產品毛利率達 40% 以上,占比自 1Q26 的 14% 提升至 2Q26 的 20%,推升整體毛利率
- 競爭格局:高速連接器市場過去長期由 Amphenol(美,未建頁)壟斷,台廠合計市佔率目前少於 50%,主要包括 鴻海、嘉澤、宏致;AI 客戶希望宏致供應能力可達 1/3 以上份額,主因 Amphenol 交期較長,客戶盼宏致加快提升產能(凱基 Takeaway,2026-07-17)。連接器屬標準品、不需因客戶機種更換重新設計,可跨機種使用;高速線本體則屬高度客製化,需隨各機種進行開發與量產(凱基 Takeaway,2026-07-17)。中信投顧法說座談(2026-07-24)補充:機內高速線市場大部分仍由 Amphenol 主導、宏致積極追趕;機外高速線目前台灣以 貿聯 市佔最大。因應 Amphenol 調漲,宏致第二季亦針對用量大及特定產品向客戶漲價。CLSA(2026-10-06)補充:高速連接器主要對手為 Amphenol、TE、Molex,Amphenol 領先約 1-2 個世代技術,宏致優勢在品質獲客戶認可、交期彈性大、擴產配合與爬坡快;線材端對手為貿聯、良維;本土連接器同業為嘉澤、凡甲、優群、佳必琪;外資同業含 Amphenol、TE、FIT。
- 產品單價與毛利率結構(中信投顧法說座談,2026-07-24):AI 伺服器整體平均毛利達四成以上;高速連接器平均單價約個位數美金,毛利率達 3 成以上;機內高速線單價約 20-30 美元(每機台用量約 10 條),毛利率約 2 成以上;高功率電源線依規格而定,成套單價近十萬美元,毛利率達 2 成以上。2Q26 整體毛利率受高速線剛開始放量、傳統銅殼產品受銅價上漲影響,但高速連接器因產能開出攤提成本、較不受影響,展望毛利率將逐季向上。
- 新業務拓展:中國大陸華南地區機器人客戶多,主要以特殊加工線束切入;無人機客戶(如大疆,中國,未建頁)因解析度要求高,線材 Pitch 需縮小至 0.3mm 以下;無人割草機為 2027 年發展重點,因應國外戶外使用習慣,強化電池電源連接器與線材防水防雨設計(中信投顧法說座談,2026-07-24)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| MCIO 高速連接器 | ASIC AI 伺服器內部高速傳輸,ASP 約 2 美元;GB 伺服器單櫃用量 10-20 顆(僅小板),ASIC 單櫃用量可達 30 顆(主板+小板) | Amazon(ASIC)、Meta(ASIC)、Nvidia |
| 高速連接線 | ASIC 伺服器內部高速傳輸(單價為 MCIO 5 倍,ASP 20-30 美元,客製化認證期較長) | ASIC AI 伺服器系統廠 |
| 電源連接線 | SOFC(固態氧化物燃料電池)電力架構,因應 AI 資料中心電力不足;下半年電壓自 800V 升至 2000V,每套 2000V 產品約 10 萬美元 | 終端客戶 Bloom Energy(美);主要出貨對象 高力、康舒 |
| DAC/AEC 光電連接線 | DAC 400G/800G(OSFP/QSFP-DD,出貨量尚小),下半年推進 1.6T DAC 客戶承認;AEC 晶片夥伴 達發、Marvell | ASIC/GPU AI 伺服器系統廠 |
| 機器人連接器(新業務) | 線束為主,連接器與傳統連接器差異不大(圓形/線對線) | 宇樹科技、優必選(中國,未建頁) |
| 無人割草機連接器(新業務) | 防水防雨電池電源連接器與線材,因應國外戶外使用習慣;2027 年發展重點 | 未揭露(中信投顧法說座談,2026-07-24) |
| 電腦周邊 / 消費性電子連接器 | 傳統消費性電子產品 | 既有客戶(營收占比逐年下滑,2026F 38%、2027F 32%) |
| 工業 / 網通 / 汽車連接器 | 工業控制、網通設備、車用電子 | 既有客戶群 |
凱基 2026-07-07 報告產品線營收比重預估(圖3):2026F 電腦周邊/消費性電子 38%、AI 22%、工業 21%、網通 15%、汽車 4%;2027F 電腦周邊/消費性電子 32%、AI 32%、工業 18%、網通 14%、汽車 4%。AI 產品線占比自 2025 年 10% 快速攀升,2027 年起與電腦周邊/消費性電子並列公司最大營收來源。
華南投顧法人座談(2026-07-17)季度產品組合:1Q26 工業 23%、網通 16%、AI 14%、汽車 5%、NB 42%;2Q26 工業 21%、網通 15%、AI 20%、汽車 4%、NB 40%。2H26 展望:工業受惠施耐德不斷電系統需求及無人機/攝影鏡頭需求恢復,優於上半年;網通受美國需求提升帶動,下半年預估較上半年成長 10%(亞洲網通如華碩、技嘉受記憶體 IC 影響較大);汽車下半年估持平;NB 預估成長 0-5%(視客戶供應鏈掌握狀況,或達 10%);AI Server 下半年預估成長超過一倍。
凱基 Takeaway(2026-07-17)2Q26 產品組合:電腦周邊/消費性電子 40%、工業 21%、AI 20%、網通 15%、汽車 4%(1Q26 為 42%/23%/14%/16%/5%)。2H26 展望:工業(無人機、自動割草機緩步恢復拉貨,營收可望達 10% 成長);網通(美國需求旺盛,2H26 可望較 1H26 成長 10% 以上;亞洲受記憶體短缺影響較大);電腦周邊(1H26 受限客戶端記憶體與 IC 零組件缺乏、拉貨不穩定,全年預期個位數百分比成長)。市場共識預估 2027 年營收年增 15% 至 158.7 億元、毛利率年增 1.2ppts 至 28.4%、營益率年增 1.1ppts 至 9.2%、EPS 年增 30% 至 7.37 元。
CLSA(2026-10-06)2Q26 產品組合與平均毛利率:
| 產品別 | 2Q26 營收占比 | 平均毛利率 | 應用 |
|---|---|---|---|
| 消費性與 NB | 40% | 20-25% | 智慧型手機、筆電 |
| 工業 | 21% | 15% | UPS、IPC |
| 伺服器 | 16% | 35-40% | MCIO、Multi-Track、板對板、E1/E3 連接器 |
| 網通 | 15% | 30-35% | 機上盒、WiFi 路由器與裝置 |
| Bloom 高壓電纜 | 4% | 20% | PCS 線材、hot box 線材、DLO 高壓電纜 |
| 車用 | 4% | 15% | ADAS、智慧座艙、V2X |
CLSA 預估各產品線營收(NT$m):工業 2,732→3,104→3,456(2026-28);網通 1,885→2,150→2,665;伺服器 2,319→4,025→5,353(2025 年 1,118);Bloom 電源線 1,076→5,819→9,229;車用 540→544→560;NB 與消費性 4,680→4,888→5,470(2025 年 5,321;2026 年 -12%,2027 年 Windows 12 換機潮帶動回升)。車用部分公司預期 2027 年持平(資源集中於 AI 業務);工業以施耐德 UPS 電源線為穩定基底,另自 1Q26 起出貨電源機櫃(power rack)高壓電源線、2Q26 進入量產爬坡。
圖片 / 架構圖
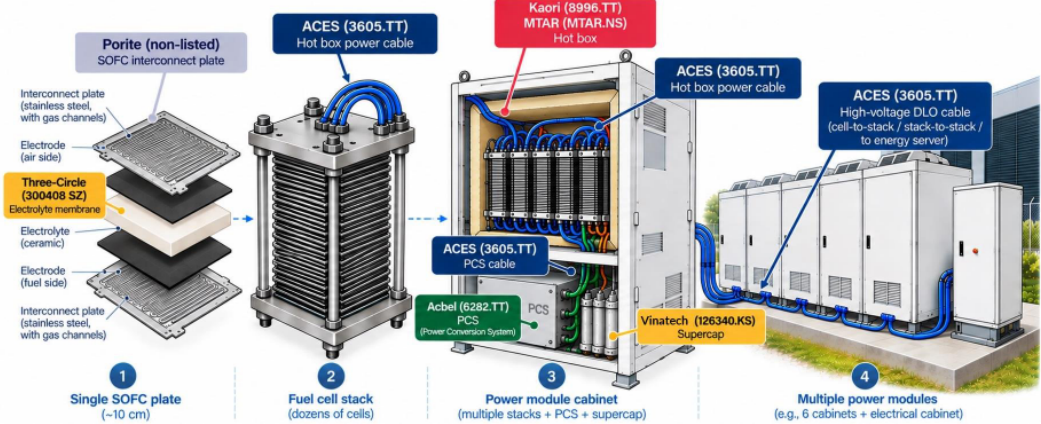
圖:Bloom SOFC 供應鏈示意——單一 SOFC 電池片(互連板、電極、電解質膜)→燃料電池堆→功率模組機櫃(含 PCS、超級電容)→多組功率模組;標示宏致(3605)提供 hot box 電源線、PCS 線材與電池堆間/至能源伺服器的高壓 DLO 線材,康舒(Acbel)為 PCS、Kaori/MTAR 為 hot box、Vinatech 為超級電容。© CLSA/SinoPac,2026-10-06。
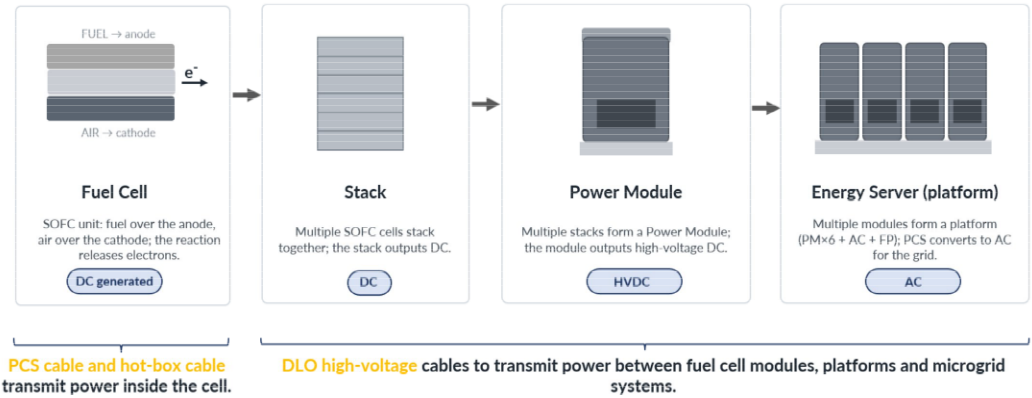
圖:Bloom 燃料電池到能源伺服器的階段架構(燃料電池→電池堆→功率模組→能源伺服器),標示 PCS 線材與 hot box 線材負責電池內部傳輸、DLO 高壓電纜負責模組、平台與微電網間傳輸。© CLSA/SinoPac,2026-10-06。
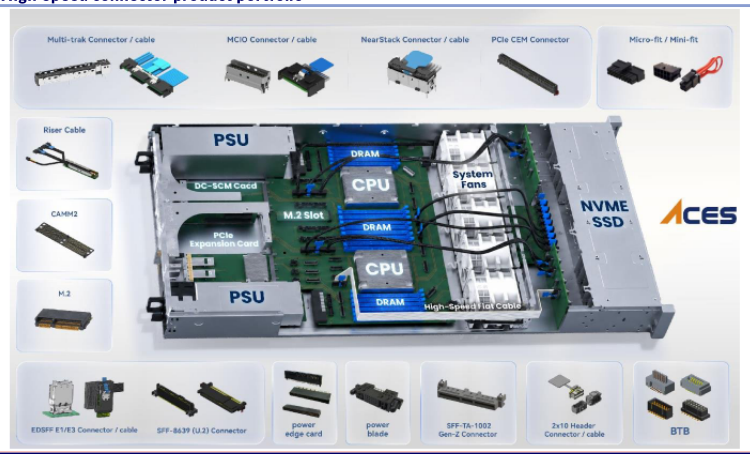
圖:宏致高速連接器產品組合——Multi-trak、MCIO、NearStack、PCIe CEM 連接器/線材,Micro-fit/Mini-fit,Riser 線、CAMM2、M.2、E1/E3、SFF-8639、Gen-Z、板對板等,標示於伺服器內部位置。© ACES,引自 CLSA,2026-10-06。
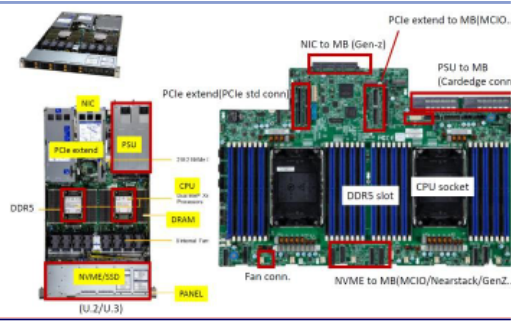
圖:1U 伺服器與主板上高速連接器位置標註(PCIe extend、NIC to MB、NVMe to MB 之 MCIO 等、PSU to MB 之 Cardedge、風扇連接器)。© ACES,引自 CLSA,2026-10-06。
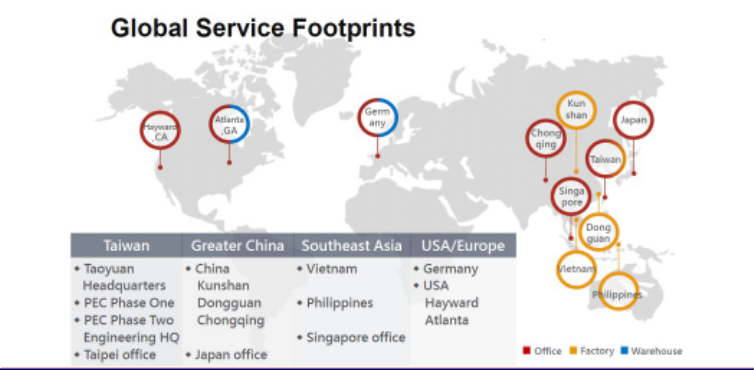
圖:宏致全球據點——台灣(桃園總部、PEC 一廠與二廠研發總部、台北辦公室)、大中華(昆山、東莞、重慶、日本辦公室)、東南亞(越南、菲律賓、新加坡辦公室)、美國(海沃、亞特蘭大)與德國。© ACES,引自 CLSA,2026-10-06。
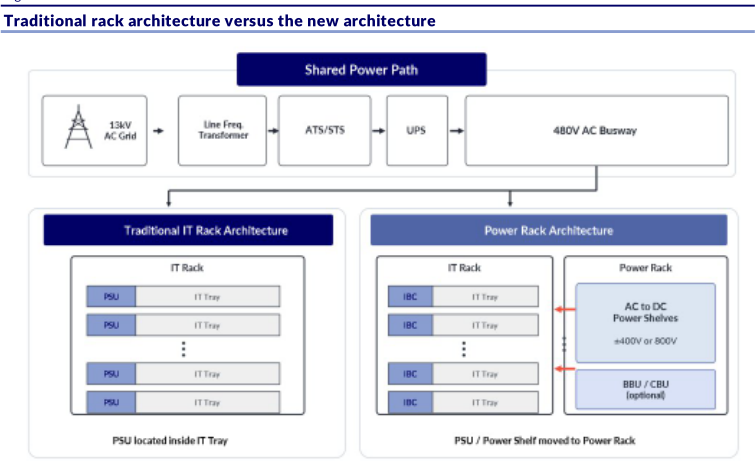
圖:傳統 IT 機櫃(PSU 位於 IT 托盤內)與電源機櫃架構(PSU/電源櫃移至電源機櫃,機櫃含 AC-DC 電源櫃、可選 BBU/CBU)比較,為宏致高壓電源線在電源機櫃的應用背景。© CLSA/SinoPac,引自 TI,2026-10-06。
主要客戶與訂單地區
| 客戶 | 應用·關係 | 訂單地區 |
|---|---|---|
| NVDA.US(nvidia) | 高速連接器/連接線需求方,2H26 MCIO 出貨量可望較 1H26 成長 40-50% | 未揭露 |
| Amazon(ASIC 客戶,未建頁) | MCIO 等高速連接器供應 AWS ASIC AI 伺服器,2Q26 起拉貨放量;AWS 為主要 CSP 客戶,市占率約三成 | 未揭露 |
| Meta(ASIC 客戶,未建頁) | MCIO 等高速連接器供應 Meta ASIC AI 伺服器,2Q26 起拉貨放量;主要 CSP 客戶之一 | 未揭露 |
| Bloom Energy(美) | 電源連接線終端客戶,切入 SOFC 供應鏈,3Q26 開始放量,因應 AI 資料中心電力不足需求 | 美國 |
| 8996_高力(市)、6282_康舒(市) | 電源連接線實際出貨對象(系統整合廠,Bloom Energy 為終端客戶);CLSA(2026-10-06):高力(Kaori)與 MTAR 供應 hot box,宏致 hot box 線材為其關鍵零件,PCS 線材則出貨予康舒(AcBel) | 未揭露 |
| Schneider Electric(施耐德,未建頁) | 菲律賓廠服務逾 20 年(早期近乎專供),產品由傳統電源線擴及 UPS、AI 資料中心電源機櫃;1Q26 起出貨電源機櫃高壓電源線、2Q26 進入量產爬坡(CLSA 2026-10-06) | 菲律賓廠出貨 |
| 6526_達發(市)、MRVL.US(marvell) | AEC(主動電纜)晶片夥伴,供應 AEC 晶片 | 台灣(達發)、美國(Marvell) |
| Google、Microsoft(未建頁) | 下一階段 CSP 開發目標客戶,客戶期望市佔份額達三成以上(華南投顧法人座談 2026-07-17;中信投顧法說座談 2026-07-24) | 未揭露 |
| 大疆(DJI,中國,未建頁) | 無人機客戶,解析度要求高,線材 Pitch 需縮小至 0.3mm 以下 | 中國 |
Amazon、Meta、Google、Microsoft、宇樹科技、優必選、大疆、施耐德 目前 vault 內無對應公司頁,故以純文字標註,未列入
related_companies;如後續需要追蹤可另建 Unlisted 頁。
月營收(近 24 個月)
下次公布12/7(一)–12/8(二) 11月營收 預估:可能 12/7–12/8 公布(近 8 次有 8 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 11.8 | — | +11.7% | 本站推算† |
| 2026-12 | 11.0 | — | +20.8% | 本站推算† |
| 2026-11 | 11.2 | — | +21.0% | 本站推算† |
| 2026-10 | 10.4 | -12.0% | +19.0% | |
| 2026-09 | 11.8 | +7.7% | +22.6% | |
| 2026-08 | 11.0 | -4.9% | +17.2% | |
| 2026-07 | 11.5 | +3.3% | +29.8% | |
| 2026-06 | 11.2 | +0.8% | +29.8% | |
| 2026-05 | 11.1 | -1.4% | +15.3% | |
| 2026-04 | 11.2 | +14.5% | +16.5% | |
| 2026-03 | 9.82 | +25.6% | +3.4% | |
| 2026-02 | 7.81 | -26.2% | +7.2% | |
| 2026-01 | 10.6 | +16.2% | +17.8% | |
| 2025-12 | 9.11 | -1.2% | +0.0% | |
| 2025-11 | 9.23 | +5.6% | -0.3% | |
| 2025-10 | 8.74 | -9.3% | +3.0% | |
| 2025-09 | 9.63 | +2.9% | +4.0% | |
| 2025-08 | 9.36 | +5.2% | +6.1% | |
| 2025-07 | 8.89 | +3.3% | +0.9% | |
| 2025-06 | 8.61 | -10.4% | +7.1% | |
| 2025-05 | 9.61 | -0.5% | +17.6% | |
| 2025-04 | 9.65 | +1.6% | +15.8% | |
| 2025-03 | 9.50 | +30.3% | +35.9% | |
| 2025-02 | 7.29 | -18.8% | +37.6% | |
| 2025-01 | 8.98 | -1.4% | +25.7% | |
| 2024-12 | 9.11 | -1.6% | +29.2% | |
| 2024-11 | 9.25 | +9.0% | +23.2% |
2026 年已公布累計 106.4 億元;全年推算 128.6 億元(YoY +18.4%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
只放實績(A);來源:凱基 2026-07-07 報告。
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2025Q1 | 1.37 | ||
| 2025Q2 | 0.67 | ||
| 2025Q3 | 1.47 | ||
| 2025Q4 | 0.84 | ||
| 2026Q1 | 0.67 | 已實現(A),凱基 2026-07-07 報告標記;華南投顧法人座談(2026-07-17)口徑一致,並補充:1Q26 營收 28.2 億元(季增 4.2%、年增 9.5%),毛利率 24.6%(季減 2.1ppts、年減 0.1ppts) | |
| 2026Q2 | 1.22 | +81% | 已實現(A),CLSA 2026-10-06 季損益表(營收 NT$3,350m、淨利 NT$201m、毛利率 25.6%、營益率 7.3%);低於凱基 2026-07-07 預估 1.31 |
| 2026Q3 | 1.42 | -3% | 已實現(A),QoQ +16%;營收 34.3 億元、毛利率 26.1%;低於凱基 2026-07-07 預估 1.83 與 CLSA 預估 1.53(memo_凱基投顧_宏致3605AI產品三箭齊發_20261106,凱基,2026-11-06) |
2Q26 實績(公司法人座談自陳,尚無正式 EPS 數字):營收 33.5 億元(季增 18.7%、年增 20.2%),毛利率 25.0%——略低於凱基(2026-07-07)預估的 26.0%(華南投顧法人座談 2026-07-17)。沿革:台新證券法說(2026-09-17)以公司財務副總口徑重申 2Q26 營收 33.5 億元(季增約 19%)、毛利率 25.6%(季增約 1ppt)、費用率 18.3%(近三年最低)、營業淨利率 7.3%(季增 2.1ppt,近兩年最佳),毛利率數字較華南投顧引用的 25.0% 略高,以公司自陳最新口徑為準。沿革:CLSA(2026-10-06)季損益表已列 2Q26 EPS 1.22 元(淨利 NT$201m),毛利率 25.6%、營益率 7.3%,與台新口徑一致;年度實績 2024A EPS 2.40 元(淨利 NT$344m)、2025A 4.35 元(淨利 NT$661m)。
EPS 預估
| 年度 | 凱基 EPS(報告日:2026-11-06) | 凱基 EPS(報告日:2026-07-07) | CLSA EPS(報告日:2026-10-06) | 市場共識 EPS(凱基 Takeaway 引用,2026-07-17) | 備註 |
|---|---|---|---|---|---|
| 2026E | 4.32(原 5.47,-21%;YoY -1%) | 5.47 | 5.07 | — | 凱基較前估持平,YoY +25.6%;CLSA YoY +16.6%,為共識的 104% |
| 2027E | 6.98(原 7.51,-7%;YoY +62%) | 7.51 | 11.19 | 7.37(YoY +30%) | 凱基自估 YoY +37.3%;CLSA YoY +120.5%,為共識的 148%,差異主要來自 Bloom 電源線假設(見「財測假設」);市場共識另估 2027 年營收 158.7 億元(YoY +15%)、毛利率 28.4%(+1.2ppts)、營益率 9.2%(+1.1ppts) |
| 2028E | 9.87(新增;YoY +41%) | — | 14.93 | — | CLSA YoY +33.4%;2026-28 EPS CAGR 72% |
| 季度 | 凱基 EPS(報告日:2026-11-06) | 凱基 EPS(報告日:2026-07-07) | CLSA EPS(報告日:2026-10-06) | 備註 |
|---|---|---|---|---|
| 2Q26 | —(實績 1.22) | 1.31(YoY +96%、QoQ +96%;上修 6.2%,原估 1.23) | 1.22(實績 A) | 實績低於凱基預估 |
| 3Q26F | 1.42(實績 A,低於前估 1.83) | 1.83(YoY +39%、QoQ +24%;下修 8.1%,原估 1.99) | 1.53(YoY +4%、QoQ +26%) | |
| 4Q26F | 1.01(QoQ -29%;前估 1.66) | 1.66 | 1.66(YoY +103%) | 兩家一致 |
| 1Q27F | — | 1.32 | 2.27(YoY +241%) | |
| 2Q27F | — | 1.76 | 2.55(YoY +110%) | |
| 3Q27F | — | 2.31 | 3.13(YoY +105%) | |
| 4Q27F | — | 2.12 | 3.23(YoY +95%) |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 凱基(2026-07-07) | 2Q26 ASIC 客戶 MCIO 放量模型:Amazon、Meta 等客戶 ASIC AI 伺服器開始拉貨 MCIO,AI 產品營收季增約 70% 至 6.7 億元;AI 產品毛利率 40%+,占比 1Q26 14% → 2Q26 20% | 1H26 MCIO 已出貨約 700-800 萬顆,ASIC 占比約 50% | 2Q26 毛利率季增 1.4ppts 至 26.0%;EPS 年增 96%、季增 96% 至 1.31 元 |
| 凱基(2026-07-07) | 3Q26 展望:(1) Nvidia 與 ASIC 客戶 MCIO 拉貨量 2H26 較 1H26 成長 40-50%;(2) 高速連接線 3Q26 開始放量(單價為 MCIO 5 倍,客製化認證期較長);(3) 電源連接線因應 AI 電力不足需求切入 Bloom Energy SOFC 供應鏈,3Q26 開始放量 | 高速連接線 2H26 營收貢獻約 23 億元(占比約 4%);電源連接線 2H26 營收貢獻 3-4 億元(占比約 5%) | 3Q26 營收年增 30%、季增 8% 至 36.3 億元;毛利率年增 1.1ppts、季增 1.3ppts 至 27.3%;EPS 年增 39%、季增 24% 至 1.83 元 |
| 凱基(2026-07-07) | 2027 年展望:Nvidia 與 ASIC 客戶對高速連接器與連接線需求年增 40-50%,宏致連接線供貨占比提升 | AI 營收年增 65% 至 49 億元、占比 32%,為主要營運動能;AI 升溫需求抵銷消費性電子下滑影響 | 2026 年 EPS 預估維持 5.47 元不變;2027 年 EPS 年增 37% 至 7.51 元 |
| 公司 guidance(2026-07-17 華南投顧法人座談) | 2H26 各產品線動能:工業(施耐德不斷電系統+無人機/攝影鏡頭需求恢復)、網通(美國需求提升)優於上半年;AI Server 翻倍成長,細分為高速連接器(7 月量產起量)、高速連接線(3Q26 起逐季放量)、電源連接線(下半年較上半年成長 150%) | 網通下半年較上半年成長 10%;汽車持平;NB 成長 0-5%;高速連接器全年出貨目標 3,500 萬顆(上半年 1,300 萬顆),2027 年滿產能上看 5,000 萬顆;電源線全年營收預計近 10 億元(1H26 為 2.5 億元) | 2Q26 營收 33.5 億元(QoQ+18.7%、YoY+20.2%),毛利率 25.0%(略低於凱基預估 26.0%) |
| 公司 guidance(2026-09-17 台新證券法說) | 算力+電力雙引擎模型:CSP ASIC 機種放量帶動 MCIO 單機用量倍增、Gen 6 升級提升單價;Bloom Energy V1 供電目標倍增帶動電源連接線放量 | MCIO 單機用量 10 顆→25-30 顆;2027 年 PCIe Gen 6 成主要規格,價值提升 10-15%;V1 對供應商今年要求 1.5GW、2027 年目標 3.5GW+;訂單已排至明年 6-8 月 | 2Q26 營收 33.5 億元(QoQ+19%)、毛利率 25.6%(QoQ+1ppt)、營業淨利率 7.3%(QoQ+2.1ppt);目標年底單季 AI 佔比達 30%(2Q26 為 20%) |
| CLSA(2026-10-06) | Bloom 電源線:Bloom 年產能 2GW(2026)→4GW/6GW(2027/28,CLSA 通路查證)× 宏致份額至少 30%(三家供應商之一)× 每套 US$80-100k → 電源線營收;伺服器:ASIC 單櫃用量 10-20→約 30 顆、Gen 6 ASP +15%、高速線放量 → 伺服器營收;產品組合升級 → 毛利率與營益率 | 電源線營收 NT$10.8→58.2→92.3 億(2026-28,占比 8%/28%/35%)、毛利率約 20%;伺服器營收 +107%/+74%/+33%,伺服器毛利率 37.9%→42.2%→42.1%;高速線營收 NT$2.68→7.93→9.82 億;網通 +34%/+14%/+24%、工業 +9%/+14%/+11%、NB 與消費性 -12%/+4%/+12%、車用持平;匯率與銅價列為風險 | 營收 NT$132.0→205.3→267.3 億(YoY +22%/+56%/+30%);整體毛利率 24.9%→26.0%→26.1%、營益率 7.4%→11.0%→11.4%;淨利 NT$8.3→19.6→26.2 億;EPS 5.07→11.19→14.93 元 |
| CLSA(2026-10-06) | 資本支出與現金流:高速線/連接器/電源線擴產,2026 年資本支出 NT$10.75 億(占營收 8.1%)、2027 年 NT$8.55 億(4.2%);折舊占營收約 3%(2027) | 稅率約 19-21%;配息率預期約 35%;2026 年自由現金流轉正 | ROE 10%→21%→23%(2026-28);2027 年 FCF 約 NT$2.64 億;淨負債比 -0.1%→-1.1%→4.1% |
| 凱基(2026-11-06) | 3Q26 低於預期(ASIC 新舊產品轉換使 MCIO 拉貨放緩、電腦網通季減)+部分 AI 產品獲利性低於原預期、電腦營收展望較弱 → 下修 2026-27 EPS;公司釋出 2028 初步展望 → 新增 2028 預估;PE 法 18x 2027F-2028F EPS | 4Q26 MCIO 出貨持平 850 萬顆(占營收約 13%)、高速連接線占比 6%、電源線占比 12%(Bloom Energy)、AI 合計 31%;營收季減約 4% 至 32.8 億元;毛利率 24.9%(電源線近平均、連接線低於平均、其他產品線規模衰退) | 2026/2027/2028F EPS 4.32/6.98/9.87(原 5.47/7.51/—);TP NT$151(原 NT$120)、增加持股 |
CLSA 2Q26 後季度預估(NT$m):3Q26 營收 3,396/4Q26 3,631;1Q27 4,307/2Q27 4,733/3Q27 5,567/4Q27 5,924,營益率由 3Q26 8.2% 升至 3Q27 11.5%。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 凱基 | 2026-07-07 | 增加持股(維持) | NT$120(NT$82 → NT$120,+46.3%) | 16x 2027F EPS | 報告_凱基_宏致3605_20260707 |
| 凱基 | 2026-11-06 | 增加持股(維持) | NT$151(自 NT$120 上調,+25.8%) | 18x 2027F-2028F EPS(原 16x 2027F);AI 產品三箭齊發(MCIO、高速連接線、電源線)於連接器產業居領先;估值基期延伸至 2028 | memo_凱基投顧_宏致3605AI產品三箭齊發_20261106 |
| CLSA(永豐金證券分析師團隊) | 2026-10-06 | Outperform(首次覆蓋) | NT$270(當日收盤 NT$172,潛在漲幅 +57%) | 20x 2H27-1H28 滾動 EPS(NT$13.5);對照台灣 AI 資料中心連接器/線材同業(貿聯、嘉澤、佳必琪)2027SP 平均 PE 20.4x,宏致 2027 EPS 成長 121% 高於同業平均 52%、ROE 21-24% 位於同業區間低端;AI 營收占比由 2024 年 4% 升至 2027 年 48%,預期結構性重評 | 報告_CLSA_宏致3605_20261006 |
2027 預估與目標價分歧(凱基 vs CLSA)
凱基(2026-07-07):2027E EPS 7.51 元、TP NT$120(16x 2027F);CLSA(2026-10-06):2027E EPS 11.19 元(為共識 148%)、TP NT$270(20x 2H27-1H28)。差異主因為 Bloom 電源線假設:CLSA 預估 2027 年電源線營收 NT$58.2 億(占 28%,YoY +441%),凱基同期僅預估電源線營收較 2026 年再成長 50% 以上;另 CLSA 伺服器毛利率假設 42.2%。兩份為同期不同模型假設,並列保留,待 3Q26 法說與 Bloom 產能進度驗證。 沿革:凱基(2026-11-06)3Q26 實績後 2026/2027E EPS 下修為 4.32/6.98 元,4Q26E 1.01 元亦遠低於 CLSA 4Q26 1.66 與 2026E 5.07;凱基同時將 TP 上調為 NT$151(18x 2027F-2028F EPS,含新增 2028F 9.87),與 CLSA(2027E 11.19、2028E 14.93)的差距仍大,並列保留。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 宏致 2Q26 受惠 Amazon、Meta 等 ASIC 客戶拉貨 MCIO 放量,AI 產品營收季增約 70% 至 6.7 億元 | estimate | 報告_凱基_宏致3605_20260707 | 2026-07-07 | 高 |
| 1H26 MCIO 已出貨約 700-800 萬顆,其中 ASIC 占比約 50% | fact(凱基預估口徑) | 報告_凱基_宏致3605_20260707 | 2026-07-07 | 中高 |
| 宏致電源連接線切入 Bloom Energy(美)SOFC 供應鏈,3Q26 開始放量 | estimate | 報告_凱基_宏致3605_20260707 | 2026-07-07 | 中(未具名訂單金額,待核對) |
| 凱基預估宏致 2027 年 AI 營收占比達 32%,年增 65% 至 49 億元 | estimate | 報告_凱基_宏致3605_20260707 | 2026-07-07 | 中高 |
| 凱基將宏致目標價由 NT$82 上調至 NT$120(+46.3%),評等維持增加持股 | estimate | 報告_凱基_宏致3605_20260707 | 2026-07-07 | 高 |
| AEC 晶片夥伴由原規劃 MaxLinear 改為達發(台灣)與 Marvell(美)兩家 | fact(公司法人座談口述) | 活動_宏致3605_華南座談memo_20260717 | 2026-07-17 | 高 |
| AWS 為主要 CSP 客戶,市占率約三成;Google、Microsoft 為下一階段開發目標 | fact(公司法人座談口述) | 活動_宏致3605_華南座談memo_20260717 | 2026-07-17 | 高 |
| 電源連接線終端客戶為 Bloom Energy,主要出貨對象為高力與康舒 | fact(公司法人座談口述) | 活動_宏致3605_華南座談memo_20260717 | 2026-07-17 | 高 |
| 高速連接器今年出貨目標約 3,500 萬顆,2027 年滿產能推估上看 5,000 萬顆 | estimate(公司法人座談口述) | 活動_宏致3605_華南座談memo_20260717 | 2026-07-17 | 中高 |
| 機器人業務以中國市場為主,客戶為宇樹科技與優必選,主要以線束切入 | fact(公司法人座談口述) | 活動_宏致3605_華南座談memo_20260717 | 2026-07-17 | 高 |
| 高速連接器市場長期由 Amphenol 壟斷,台廠合計市佔率不足 50%(鴻海、嘉澤、宏致);AI 客戶盼宏致供應達 1/3 以上份額 | analyst | 報告_凱基_宏致3605Takeaway_20260717 | 2026-07-17 | 中高 |
| GB 伺服器單櫃 MCIO 用量 10-20 顆(僅小板),ASIC 單櫃用量可達 30 顆(主板+小板) | analyst | 報告_凱基_宏致3605Takeaway_20260717 | 2026-07-17 | 中高 |
| 菲律賓廠擴建配合 Bloom Energy 2026-2028 年長期訂單需求 | analyst | 報告_凱基_宏致3605Takeaway_20260717 | 2026-07-17 | 中(未具體擴產規模,待核對) |
| 市場共識預估宏致 2027 年營收 158.7 億元(YoY+15%)、EPS 7.37 元(YoY+30%) | estimate(市場共識,非凱基自估) | 報告_凱基_宏致3605Takeaway_20260717 | 2026-07-17 | 中 |
| 2Q26 營收 33.5 億元(QoQ+19%,近兩年最佳)、毛利率 25.6%、費用率 18.3%(近三年最低)、營業淨利率 7.3%(QoQ+2.1ppt,近兩年最佳) | fact(公司法人座談口述) | 活動_宏致3605_台新證券法說memo_20260917 | 2026-09-17 | 高 |
| Bloom Energy 為電力基礎建設產品線唯一客戶;Energy Box 分高溫反應模組(線材)與 PCS 電力管理系統兩部分,送至美國組裝廠 V1 整合,已導入 596 個料號 | fact(公司法人座談口述) | 活動_宏致3605_台新證券法說memo_20260917 | 2026-09-17 | 高 |
| V1 對供應商今年要求提供 1.5GW 電力,2027 年對外供電目標 3.5GW 以上;訂單已排至明年六月,部分客戶至八月 | fact(公司法人座談口述) | 活動_宏致3605_台新證券法說memo_20260917 | 2026-09-17 | 高 |
| CSP ASIC 機種放量後單機高速連接器用量由平均 10 顆提升至 25-30 顆,過去僅供小板、現已進入主板供貨 | fact(公司法人座談口述) | 活動_宏致3605_台新證券法說memo_20260917 | 2026-09-17 | 高 |
| 2027 年 PCIe Gen 6 將成 ASIC 機種主要規格,價值平均提升約 10-15% | fact(公司法人座談口述) | 活動_宏致3605_台新證券法說memo_20260917 | 2026-09-17 | 中高(規格滲透節奏待驗證) |
| 公司目標年底單季 AI 佔比達 30%(2Q26 為 20%) | estimate(公司自估) | 活動_宏致3605_台新證券法說memo_20260917 | 2026-09-17 | 中高 |
| 宏致為 Bloom 電源線組件三家供應商之一、約占三分之一(至少 30%),與 Bloom 共同開發 SOFC 高壓線約六年 | analyst | 報告_CLSA_宏致3605_20261006 | 2026-10-06 | 中高 |
| Gen 6 PCIe 線材經兩家 CSP 認證,2026-04 起出貨、毛利率約 20%(上看 30%);AWS 與 Meta 已知悉宏致投入高速線 | analyst | 報告_CLSA_宏致3605_20261006 | 2026-10-06 | 中高 |
| Gen 6 連接器 ASP 較 Gen 5 高約 15%;CSP 認證 Gen 6 供應商僅 3-4 家(Amphenol、TE、宏致,嘉澤後加入),宏致既有認證向下相容免重新送樣 | analyst | 報告_CLSA_宏致3605_20261006 | 2026-10-06 | 中 |
| CLSA 預估 2027 年 Bloom 電源線營收 NT$58.2 億(占 28%)、2027E EPS 11.19 元(為共識 148%)、2026-28 EPS CAGR 72% | estimate | 報告_CLSA_宏致3605_20261006 | 2026-10-06 | 中(假設高度集中於 Bloom 放量) |
| 宏致具工研院技轉拉線技術、自拉線到組裝垂直整合,為少數同時具連接器+線材能力的台廠 | analyst | 報告_CLSA_宏致3605_20261006 | 2026-10-06 | 中高 |
投資風險
雲端應用出貨量不如預期;中國同業殺價競爭;原料成本上漲(凱基 2026-07-07)。
CLSA(2026-10-06)四項營運風險:(1) 銅價波動——線材成本受銅價影響大,電源線每季與客戶重新議價、傳導有遞延,銅價劇烈變動時單季毛利率會波動;(2) ODM 拉貨遞延——機櫃組裝位於 AI 伺服器供應鏈末端,零組件短缺或組裝良率問題會使高速連接器訂單遞延;(3) Bloom 放量不如預期——電源線占 2027/28 營收 28%/35%,為最大變數(供給端:新廠裝修、設備、人力;需求端:資料中心客戶遇併網、天然氣供應、融資、許可與排放規範、燃料電池稅務誘因變動),且 Bloom 隨量增可能再認證第二家線材供應商,壓縮宏致份額與 ASP;(4) NB 長期疲弱——NB 與消費性仍為最大產品線(2026 年占 35%)。另列新台幣升值與銅價上漲壓縮毛利率。
公司行事曆
- 10/13週二營收9月營收公布營收 11.81 億、年增 +22.7%、月增 +7.7%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 16:55–17:54 間
- 今天 2026-11-08
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 8 次有 8 次落在此區間;最常見:期限前 2 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2Q26 | ASIC 客戶(Amazon、Meta)MCIO 放量,AI 產品營收季增約 70% 至 6.7 億元 | 放量 | ⭐⭐⭐ | 來源 報告_凱基_宏致3605_20260707 |
| 1H26 | MCIO 已出貨約 700-800 萬顆,ASIC 占比約 50% | 出貨數據 | ⭐⭐ | |
| 2H26 | Nvidia 與 ASIC 客戶 MCIO 拉貨量較 1H26 成長 40-50% | 放量 | ⭐⭐⭐ | |
| 3Q26 | 高速連接線開始放量,單價為 MCIO 5 倍,2H26 營收貢獻約 23 億元(占比約 4%) | 放量 / 新產品 | ⭐⭐⭐ | 客製化需求使部分型號認證期較連接器更長 |
| 3Q26 | 電源連接線開始放量,切入 Bloom Energy(美)SOFC 供應鏈,2H26 營收貢獻 3-4 億元(占比約 5%) | 新客戶 / 放量 | ⭐⭐⭐ | 因應終端客戶導入 SOFC 架構解決 AI 電力不足需求 |
| 2026-07 | 高速連接器月產能自 7 月底 4KK(400 萬)擴至 2026 年底 5KK(500 萬),對應 2027 年出貨 | 擴產 | ⭐⭐ | 華南投顧法人座談(2026-07-17) |
| 2H26 | 電源連接線電壓規格自 800V 升級至 2000V,每套約 10 萬美元;下半年營收較上半年成長 150% | 規格升級 / 放量 | ⭐⭐⭐ | 終端客戶 Bloom Energy,主要出貨對象高力、康舒;華南投顧法人座談(2026-07-17) |
| 2H26 | 1.6T DAC 供客戶做承認測試 | 新產品驗證 | ⭐⭐ | 現行銷售為 400G/800G OSFP/QSFP-DD,量尚小;華南投顧法人座談(2026-07-17) |
| 2026-2028 | 菲律賓廠擴建,配合 Bloom Energy 電源連接線長期訂單需求 | 擴產 | ⭐⭐ | 凱基 Takeaway(2026-07-17) |
| 2027 | 無人割草機防水防雨連接器與線材為發展重點 | 新業務 | ⭐⭐ | 中信投顧法說座談(2026-07-24):因應國外戶外使用習慣 |
| 2H26 | AI 伺服器營收占比預期較上半年成長一倍以上(自 2Q26 的 20%) | 展望 | ⭐⭐⭐ | 中信投顧法說座談(2026-07-24) |
| 2026 年底 | 公司目標單季 AI 佔比達 30%(2Q26 為 20%) | 展望 / 目標 | ⭐⭐⭐ | 台新證券法說(2026-09-17) |
| 2027 | PCIe Gen 6 成為 ASIC 機種主要規格,價值平均提升約 10-15% | 規格升級 | ⭐⭐⭐ | 台新證券法說(2026-09-17);2026 年主流仍為 Gen 5,ASIC 機種開始搭配 Gen 6 |
| 2027 | Bloom Energy V1 對外供電目標由今年 1.5GW 倍增至 3.5GW 以上,要求供應商共同配合 | 放量 / 擴產 | ⭐⭐⭐ | 台新證券法說(2026-09-17);訂單已排至明年 6 月,部分客戶至 8 月 |
| 2026-04 | Gen 6 PCIe 機櫃內高速線(兩家 CSP 認證)開始出貨,毛利率約 20% | 新產品 | ⭐⭐⭐ | CLSA 2026-10-06;規模與良率提升後毛利率上看 30% |
| 2H26 | 高速線產線由 2 條擴至 8 條 | 擴產 | ⭐⭐ | CLSA 2026-10-06 |
| 4Q26 | 菲律賓廠旁新租廠房,電源線新產能開出 | 擴產 | ⭐⭐⭐ | CLSA 2026-10-06;對應 Bloom 年產能 2GW→4GW/6GW(2027/28) |
| 2026 年底 | 連接器月產能由 2026-07 的 400 萬顆擴至 500 萬顆 | 擴產 | ⭐⭐ | CLSA 2026-10-06,與華南座談口徑一致 |
| 2027 | 外部 DLO 高壓電纜開始出貨,預估單年貢獻 NT$7.07 億;Bloom 電源線全年預估 NT$58.2 億(占營收 28%) | 新產品 / 放量 | ⭐⭐⭐ | CLSA 2026-10-06 |
| 2027 | 連接器出貨目標 5,000 萬顆(2H26 約 2,500 萬顆、1H26 約 1,500 萬顆) | 放量 | ⭐⭐ | CLSA 2026-10-06 引公司 |
→ 跨公司比較詳見 時程_2026_AI_ASIC與高速介面
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| NVDA.US(nvidia) | 客戶 / 下游 | MCIO 等高速連接器與連接線需求方,2H26 出貨量預期較 1H26 成長 40-50% |
| 6526_達發(市) | AEC 晶片夥伴 | AEC(主動電纜)晶片供應商之一,與 Marvell 並列(華南投顧法人座談 2026-07-17) |
| MRVL.US(marvell) | AEC 晶片夥伴 | AEC 晶片供應商之一,原 MaxLinear 合作規劃已改由達發、Marvell 供應(華南投顧法人座談 2026-07-17) |
| 8996_高力(市) | 電源連接線出貨對象 | 電源連接線實際出貨對象(系統整合廠),終端客戶為 Bloom Energy(華南投顧法人座談 2026-07-17) |
| 6282_康舒(市) | 電源連接線出貨對象 | 電源連接線實際出貨對象(系統整合廠),終端客戶為 Bloom Energy(華南投顧法人座談 2026-07-17) |
| 2317_鴻海(市) | 同業 / 競爭 | 高速連接器同業,台廠合計市佔率不足 50%(Amphenol 為全球龍頭)(凱基 Takeaway,2026-07-17) |
| 3533_嘉澤(市) | 同業 / 競爭 | 高速連接器同業,台廠合計市佔率不足 50%(Amphenol 為全球龍頭)(凱基 Takeaway,2026-07-17) |
| 3665_貿聯-KY(市) | 同業 / 競爭(機外高速線) | 機外高速線市場目前台灣以貿聯市佔最大;宏致機內高速線正積極追趕 Amphenol(中信投顧法說座談,2026-07-24) |
| BE.US(bloom_energy) | 客戶(終端) | SOFC 電源線終端客戶;宏致為其電源線三家供應商之一(CLSA 2026-10-06) |
| 6290_良維(櫃) | 同業 / 競爭(線材) | CLSA 列為線材同業(2026-10-06) |
| 3526_凡甲(櫃) | 同業 / 競爭(連接器) | CLSA 列為本土連接器同業,未具自製線材整合(2026-10-06) |
| 3217_優群(櫃) | 同業 / 競爭(連接器) | CLSA 列為本土連接器同業(2026-10-06) |
| 6197_佳必琪(市) | 同業 / 競爭(連接器) | CLSA 列為本土連接器同業,納入目標 PE 參照組(2026-10-06) |
來源
- memo_凱基投顧_宏致3605AI產品三箭齊發_20261106 — 凱基投顧(張燾),2026-11-06;3Q26 EPS 1.42 低於預期(營收 34.3 億元、毛利率 26.1%、AI 占比 26%);4Q26 EPS 1.01(MCIO 持平 850 萬顆、電源線/高速線占比提升);2026/27/28F EPS 4.32/6.98/9.87;增加持股,TP NT$151(18x 2027F-2028F EPS)
- 報告_凱基_宏致3605_20260707 — 凱基,2026-07-07;評等增加持股(維持),TP NT$82 → NT$120,2026/2027F EPS NT$5.47 / 7.51;2Q26 ASIC 客戶 MCIO 放量、3Q26 高速連接線與電源連接線放量、2027 AI 營收占比 32%
- 活動_宏致3605_華南座談memo_20260717 — 華南投顧法人座談摘要,2026-07-17;2Q26 實績營收 33.5 億元(QoQ+18.7%、YoY+20.2%)、毛利率 25.0%;2H26 各產品線展望;高速連接器/連接線/電源連接線出貨量、ASP、產能細節;AEC 晶片夥伴(達發、Marvell);CSP 客戶結構(AWS 市占三成);機器人業務(宇樹、優必選,中國市場)
- 報告_凱基_宏致3605Takeaway_20260717 — 凱基投顧 Takeaway,2026-07-17;GB vs ASIC 連接器單櫃用量比較;Amphenol 競爭格局與台廠市佔(鴻海/嘉澤/宏致);高速連接線毛利率 20%→30%+ 路徑;電源線菲律賓廠擴建;市場共識 2027 EPS 7.37 元
- 報告_CTBC_宏致3605_20260724 — 中信投顧(許哲豪),法說/座談摘要,2026-07-24;公司沿革(2015 併購龍翰、2019 切入網通、2021 併購創世紀);AI 伺服器營收占比歷程(2024:4%→2025:10%(4Q25:12%)→2Q26:20%);產品單價與毛利率結構;機外高速線貿聯市佔最大;新業務線(無人割草機、大疆無人機);無正式目標價/評等
- 活動_宏致3605_台新證券法說memo_20260917 — 台新證券法說會,2026-09-17;2Q26 官方實績(營收 33.5 億元、毛利率 25.6%、費用率 18.3%、營業淨利率 7.3%);AI 佔比 20%、年底目標 30%;MCIO 單機用量倍增、Gen 6 規格節奏;Bloom Energy V1 組裝廠細節(Energy Box 拆解、596 料號、1.5GW→3.5GW 供電目標)
- 報告_CLSA_宏致3605_20261006 — CLSA(永豐金證券分析師團隊),2026-10-06;首次覆蓋 Outperform,TP NT$270(20x 2H27-1H28 EPS);Bloom 電源線為 2027 年主要獲利動能、ASIC 與 Gen 6 高速連接器/線材為第二引擎;2026/27/28 EPS 5.07/11.19/14.93 元