基本資料
欣銓科技(Ardentec,3264.TWO)為台灣半導體測試代工廠,主要提供晶圓測試、最終測試與 IC 測試服務。公司位於封測供應鏈的測試環節,客戶涵蓋 IC 設計公司與 IDM;在本次測試鏈比較中,欣銓與 6257_矽格(市) 都偏測試代工,3265_台星科(櫃) 則較偏封裝。
與本次 ingest 的直接關係是欣銓為7873_瑞峰半導體(興)最大股東,元大投顧報告揭露欣銓直接持有瑞峰 24.99% 股權,並列為瑞峰既有客戶之一。
核心技術/競爭優勢
| 能力 | 說明 | Claim |
|---|---|---|
| 晶圓測試 / 最終測試 | 半導體測試代工核心服務 | fact;公開資訊,待報告補強 |
| FT / Burn-in 後重測承接能力 | 高可靠度產品 Burn-in 後需再做 FT | 產業邏輯;詳見 技術_FT_SLT_Burn-in |
| Logic / mixed-signal 測試 | 服務邏輯與混合訊號 IC | fact;公開資訊,待報告補強 |
| CIS / RF / 車用測試 | 對應影像感測、射頻與車用 IC 測試需求 | fact;公開資訊,待報告補強 |
| 集團封測布局 | 透過持股瑞峰延伸至晶圓級封裝 / CPO 封裝 | fact;元大,2026-05-25 |
| 先進測試(ASIC / 矽光子) | 龍潭廠主攻 CP 測試,由晶圓廠下單服務終端 ASIC 客戶;積極擴充 ASIC、矽光子先進測試產能 | fact;中信,2026-06-30 |
| 通訊測試外溢承接 | 台灣通訊客戶手機 AP 外的 RF、PMIC 訂單外溢至子公司全智 | fact;中信,2026-06-30 |
產品與應用
| 產品 / 服務 | 應用 | 備註 |
|---|---|---|
| 晶圓測試 | Logic、mixed-signal、CIS、RF、車用 IC | 財務數字待報告 |
| 最終測試(FT) | 封裝後 IC 測試;Burn-in 後通常需再 FT | Burn-in 導入率提高會放大 FT loading |
| 集團晶圓級封裝連結 | WLP、RDL、CPO / IVR 封裝 | 透過7873_瑞峰半導體(興)持股與業務關係 |
圖片 / 架構圖
flowchart LR
    A["[[3264_欣銓(櫃)]]<br/>半導體測試代工<br/>晶圓測試 / 最終測試"] -->|持股 24.99% / 集團控制| B["[[7873_瑞峰半導體(興)]]<br/>晶圓級封裝<br/>WLP / RDL / CPO / IVR"]
    B --> C["[[技術_CPO]] / [[技術_IVR整合式電壓調節器]]<br/>中長期成長動能"]
圖說:3264_欣銓(櫃)位於測試代工環節,透過7873_瑞峰半導體(興)延伸至晶圓級封裝與 CPO / IVR 封裝題材。
月營收(近 24 個月)
下次公布12/4(五)–12/7(一) 11月營收 預估:可能 12/4–12/7 公布(近 7 次有 7 次落在此區間;最常見:每月第 4 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 18.8 | — | +44.8% | 本站推算† |
| 2026-12 | 18.8 | — | +44.2% | 本站推算† |
| 2026-11 | 18.0 | — | +45.9% | 本站推算† |
| 2026-10 | 18.6 | +4.6% | +47.9% | |
| 2026-09 | 17.8 | -1.0% | +46.9% | |
| 2026-08 | 17.9 | +1.6% | +46.6% | |
| 2026-07 | 17.7 | +13.8% | +52.3% | |
| 2026-06 | 15.5 | +2.2% | +36.5% | |
| 2026-05 | 15.2 | +3.7% | +33.0% | |
| 2026-04 | 14.6 | +3.0% | +27.8% | |
| 2026-03 | 14.2 | +12.7% | +27.0% | |
| 2026-02 | 12.6 | -3.0% | +22.5% | |
| 2026-01 | 13.0 | -0.5% | +22.3% | |
| 2025-12 | 13.1 | +5.7% | +23.3% | |
| 2025-11 | 12.4 | -1.6% | +20.5% | |
| 2025-10 | 12.6 | +3.9% | +17.3% | |
| 2025-09 | 12.1 | -1.3% | +12.9% | |
| 2025-08 | 12.2 | +5.5% | +8.0% | |
| 2025-07 | 11.6 | +2.1% | -0.4% | |
| 2025-06 | 11.4 | -0.4% | +3.8% | |
| 2025-05 | 11.4 | -0.3% | -0.0% | |
| 2025-04 | 11.5 | +2.4% | +7.0% | |
| 2025-03 | 11.2 | +8.7% | -0.7% | |
| 2025-02 | 10.3 | -3.2% | -3.5% | |
| 2025-01 | 10.6 | +0.4% | -0.9% | |
| 2024-12 | 10.6 | +3.3% | -0.6% | |
| 2024-11 | 10.3 | -4.2% | -13.6% |
2026 年已公布累計 157.1 億元;全年推算 194.0 億元(YoY +38.3%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$17.94 億 | +1.6% | +46.6% | 累計 120.78 億(YoY +33.9%)(報告_CTBC_封測半導體設備8月營收評析_20260911,2026-09-11) |
EPS 記錄
| 季度 / 年度 | 營收 | QoQ / YoY | 毛利率 | 營益率 | EPS(元) | 備註 |
|---|---|---|---|---|---|---|
| 3Q26 | 53.4 億元 | +17.7% / +48.5% | 45.4%(QoQ +5.2ppts、YoY +9.7ppts) | 34.8%(QoQ +4.4ppts、YoY +10.5ppts) | 3.10 | 淨利 14.7 億元(QoQ +27.5%、YoY +78.1%)、淨利率 27.6%;龍潭廠 7 月量產、整體稼動率接近 80%(QoQ 約 +4–5ppts)為主因;與大和預覽(營收 53.37 億、GM 45.1%、EPS 3.04)及中信 09-18 估(營收 54.32 億、GM 45.0%、EPS 3.12)大致相符;Daiwa 3Q26 比較表:EPS 優於 Daiwa 預估 3.04 達 2.1%、優於 Bloomberg 共識 2.89 達 7.3%,營業利益優於共識 5.1%,毛利率優於 Daiwa/共識 0.3/1.7ppt,EPS 差異主要來自股本稀釋時點而非營運(Daiwa,2026-10-27)。前三季營收 138.5 億元(YoY +35.4%)、毛利率 41.7%、營益率 31.3%、淨利 35.5 億元(YoY +78.4%)、EPS 7.49。來源:法說會 2026-10-23(活動_欣銓3264_3Q26法說memo_20261023,2026-10-23) |
| 2Q26 | 45.34 億元 | +13.8% / +32.4% | 40.2%(QoQ +1.8ppts、YoY +3.9ppts) | 30.4%(QoQ +2.9ppts) | 2.44 | 首度突破 40% 毛利率的測試廠;稼動率 75%(QoQ +5ppts)為主要動能,產品組合與部分低毛利產品漲價為次;當季無台幣升值影響;優於中信原估(營收 44.61 億、GM 38.6%、EPS 2.11)。EPS 沿革:中信 07-27 報告圖表八記 2.36、內文記 2.44(2026-07-27)→ 公司法說回推 2.44、Daiwa 3Q26 比較表 3Q26 EPS 3.10(QoQ +27.0%)回推 2.44、淨利 QoQ +27.5% 對應 11.56 億(2026-10-27)。來源:法說會 2026-07-24 + 報告_CTBC_欣銓3264_20260727、報告_Daiwa_欣銓3264_3Q26_20261027 |
| 2025A | 140.28 億元 | — / +7.1% | 36.3% | — | 5.79 | 中信投顧整理(稅後純益 28.40 億、ROE 15.1%) |
EPS 預估
| 年度 | 中信 EPS(報告日:2026-07-27) | 前次估(2026-06-30) | 調幅 | 營收(百萬) | 毛利率 | 營益率 |
|---|---|---|---|---|---|---|
| 2026F | 9.77 | 8.61 | +13.5% | 19,098(前 18,280) | 40.2%(前 38.4%) | 29.7%(前 27.6%) |
| 2027F | 14.01 | 11.83 | +18.5% | 26,412(前 24,495) | 42.2%(前 39.5%) | 31.7%(前 28.9%) |
逐年預估細項(最新:2026-10-16)
| 年度 | 大和 EPS(10-16,新) | 大和 EPS(前次 09-09) | 中信 EPS(2026-07-27) | 大和 vs 市場共識 | 營收(百萬) | 毛利率 | 營益率 | ROE |
|---|---|---|---|---|---|---|---|---|
| 2026E | 10.40 | 10.50 | 9.77 | +2.5% | 19,361(前 19,503,-0.7%;YoY +38.0%) | 42.2% | 32.3% | 21.3% |
| 2027E | 15.77 | 14.81 | 14.01 | +6.8% | 27,081(前 26,817,+1.0%;YoY +39.9%) | 46.6%(前 44.5%) | 37.4%(前 35.3%) | 25.8% |
| 2028E | 20.92 | 19.57 | — | +26.1% | 35,046(前 34,392;YoY +29.4%) | 47.2% | 38.1% | 28.9% |
沿革:2026E EPS 10.50(09-09)→ 10.40(10-16,-0.9%);2027E 14.81 → 15.77(+6.5%);2028E 19.57 → 20.92(+6.9%)。大和 10-16 上修 2027-28E EPS 7% 以反映網通需求優於預期,2026E 微降 1%。大和 2027-28E EPS 較 Bloomberg 共識高 7-26%(2027E +6.8%、2028E +26.1%),歸因於較積極的稼動率與毛利率假設。
季度預估(大和 2026-10-16,單位百萬元)
| 1Q26A | 2Q26A | 3Q26E | 4Q26E | 1Q27E | 2Q27E | 3Q27E | 4Q27E | |
|---|---|---|---|---|---|---|---|---|
| 營收 | 3,983 | 4,534 | 5,337 | 5,508 | 5,773 | 6,497 | 7,197 | 7,615 |
| 毛利率 | 38.4% | 40.2% | 45.1% | 44.0% | 44.8% | 46.7% | 47.8% | 46.9% |
| 營益率 | 27.5% | 30.4% | 35.5% | 34.4% | 35.4% | 37.3% | 38.6% | 37.7% |
| EPS | 1.95 | 2.44 | 3.04 | 2.98 | 3.19 | 3.79 | 4.33 | 4.46 |
3Q26 預覽(大和 2026-10-16):3Q26 營收 53.37 億元(QoQ +17.7%/YoY +48.5%),較市場共識高 0.8%、較大和前次預估低 1.4%;毛利率 45.1%(QoQ +4.9pp)、營益率 35.5%(QoQ +5.1pp),分別高於共識 1.3pp/1.9pp;營業利益 18.92 億(YoY +116.5%)、稅後淨利 15.05 億、EPS 3.04 元(共識 2.90,高 4.7%)。對照中信 09-18 估 3Q26 營收 54.32 億、GM 45.0%、EPS 3.12,兩家方向一致。
中信投顧上修(2026-09-18,最新覆蓋)
| 年度 | 中信 EPS(09-18) | 前次估(07-27) | 調幅 | 市場共識 | 差異 | 營收(百萬) | 毛利率 |
|---|---|---|---|---|---|---|---|
| 2026F | 10.64 | 9.77 | +8.9% | 9.93 | +7.2% | 19,520(前 19,100,+2.2%) | 42.3%(前 40.2%) |
| 2027F | 19.61 | 14.01 | +40.0% | 13.47 | +45.6% | 33,870(前 26,417,+28.2%) | 45.4%(前 42.2%) |
2027F EPS 由 14.01 大幅上修至 19.61(已高於大和 2026-10-16 的 2027E 15.77,略低於其 2028E 20.92),主因 2Q-4Q27 龍潭廠每季完工一層無塵室帶動營收結構性放大;2025-27 年營收 CAGR 上修至 55.4%(前次由 39% 估),2H26 至 2027 年毛利率展望維持 44-46%。來源:報告_中信_欣銓3264_20260918(中信投顧,李柏賢,2026-09-18)。
季度預估(大和 2026-09-09,單位百萬元)
| 1Q26A | 2Q26A | 3Q26E | 4Q26E | 1Q27E | 2Q27E | 3Q27E | 4Q27E | |
|---|---|---|---|---|---|---|---|---|
| 營收 | 3,983 | 4,534 | 5,415 | 5,571 | 5,697 | 6,430 | 7,135 | 7,554 |
| 毛利率 | 38.4% | 40.2% | 45.2% | 44.0% | 42.5% | 44.5% | 45.6% | 45.1% |
| 營益率 | 27.5% | 30.4% | 35.6% | 34.4% | 33.1% | 35.1% | 36.4% | 35.9% |
| EPS | 1.95 | 2.44 | 3.09 | 3.02 | 2.95 | 3.54 | 4.08 | 4.24 |
3Q26 展望(最新:中信 2026-09-18):龍潭廠一樓已於 7M26 開始量產,3Q26 平均月產值達 1.5-2 億元(機台滿載可達 3 億元)、稼動率 90-95%,帶動 3Q26 毛利率上修至 45.0%(QoQ +4.8ppts、YoY +9.3ppts),優於前次預估 40.8%、也優於市場共識 42.4%;營收 54.32 億元(優於市場共識 4.2%)、EPS 3.12 元。中信估 ASIC 訂單毛利率有望達 56% 以上,可呼應晶圓廠客戶長期毛利率展望。
舊估(中信 2026-07-27):營收 50.99 億元、毛利率 40.8%、EPS 2.58 元 → 新估(中信 2026-09-18):營收 54.32 億元、毛利率 45.0%、EPS 3.12 元。
4Q26 展望(中信 2026-09-18):受 CSP ASIC 新品迭代(預計 10M26)與消費性淡季影響,稼動率降至 75-80%,營收微幅季增 2.6% 至 55.7 億元、毛利率季減 0.7ppts 至 44.3%、EPS 3.13 元。子公司全智(消費性訂單)同步面臨淡季。
1Q27 展望(中信 2026-09-18):龍潭廠一樓月貢獻可達 2.5-3 億元、營收佔比達 13%,可抵銷淡季影響,預估營收 58.9 億元(QoQ +5.6%)、毛利率 44.1%、EPS 3.30 元。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 中信投顧(2026-07-27) | 2Q26 實績超預期 → 上修稼動率與產品組合假設 → 全年上修;再以 2027F EPS × 目標本益比回推目標價 | 2Q26 稼動率 75%;晶圓廠客戶(CSP ASIC)營收占比自 1H26 的 1.2% 大幅提升(3Q26 起為關鍵觀察點);2026-27 年資本支出 50 / 70 億元,2025-27 CAGR 39%(設備 75%、廠務工程 25%),折舊費用佔比反而由 2024 年約 27% 降至 2027F 約 15% | 2026F/2027F EPS 上修至 9.77 / 14.01;目標價 = 2027F EPS 14.01 × 25x = NT$350 |
| 大和證券(2026-10-27 維持;沿革:2026-09-09 首次覆蓋 → 2026-10-16 預覽 → 2026-10-27 3Q26 結果) | 龍潭一季一層的部署節奏 → 樓層產能 × 溢價時薪 → 稼動率拉升攤平固定成本 → 毛利率擴張;網通(1.6T)需求外溢與 CPO 測試帶動;再以 2027E EPS × 25x 回推目標價 | 測試機台數 2026E 1,988 台 → 2027E 2,244 → 2028E 2,523;稼動率 2025 63% → 2026E 74% → 2027E 80% → 2028E 83%(09-09 為 75%/79%/82%);綜合時薪(TWD) 2025 1,343 → 2026E 1,493 → 2027E 1,731 → 2028E 1,904;固定成本佔 COGS 40–45%;營業費用率維持 9–10%;capex 2026E 約 145 億、2027E 約 185 億、2028E 約 71 億;股利配發率 2026E 60%/2027E 50%/2028E 55%;4Q26-1Q27 季節性淡季被網通動能抵銷,AI 營收(含 AI connectivity)占比 1Q27E 預期 逾 40%;網通專案多為客戶寄機模式、營收占比上升有利整體毛利率;2026-10-27 結果後維持 TP 與評等,EPS 預估表未載新值:4Q26 營收 QoQ +3%(公司指引持平至小幅成長)、毛利率 44.0%(QoQ -1.4ppt;公司指引略降,主因人力成本與折舊上升);2027 需求來自 tier-1 晶圓代工客戶晶圓針測外包與美系網通客戶 AI 網通,並與美系領導廠商洽談多項 CPO 專案(Daiwa,2026-10-27) | 2026E/27E/28E EPS 10.40/15.77/20.92;目標價 = 2027E EPS × 25x = NT$395(前次 340,4 季 forward EPS × 25x) |
| 公司法說(2026-10-23) | 3Q26 實績+4Q26/1Q27/2027 口頭展望(非正式財測) | 4Q26 營收個位數成長、1Q27 可能持平,2Q27 起龍潭每季至少一層量產;4Q26/1Q27 毛利率維持 40% 以上但低於 3Q26(提前招募與機台進場、折舊上升);2027 全年毛利率優於 2026,長期 AI ASIC 毛利率目標 45%;4Q26 稼動率不低於 3Q26;2027 資本支出高於 2026、明年至少三層樓量產、一層樓 capex 約 40 億元;負債比控制在 60% 以下;現金股利發放率 2026/2027 可能下降(活動_欣銓3264_3Q26法說memo_20261023) | 無數字財測;對照中信 09-18 估 4Q26 營收 +2.6%、毛利率 44.3%,公司口徑 4Q26 毛利率偏保守(低於 3Q26 的 45.4%,具體未給)、1Q27 營收持平低於中信估 +5.6% |
| 中信投顧(2026-06-30) | 4M-5M26 累計營收優於原估 → 上修全年營收展望 | 4M-5M26 累計營收 29.8 億元(YoY +30.4%);2Q26 機台稼動率約 75%(QoQ +5ppts,集團滿載水準 85-90% 仍有提升空間);毛利率維持 38% 以上 | 2026 年營收展望上修至年增 30.3%、182.8 億元 |
| 中信投顧(2026-09-18,最新) | 2Q26 實績超預期 → 龍潭一樓 7M26 量產、稼動率 90-95% → 3Q26-1Q27 毛利率與營收逐季上修 → 2Q-4Q27 每季完工一層無塵室帶動 2027 年結構性放量 → 以 2027F EPS × 目標本益比回推目標價 | 3Q26 龍潭月產值 1.5-2 億元(機台滿載 3 億元)、稼動率 90-95%;ASIC 訂單毛利率估 56% 以上;4Q26 受 CSP ASIC 新品迭代(10M26)與消費性淡季,稼動率降至 75-80%;1Q27 龍潭一樓月貢獻 2.5-3 億元、營收佔比 13%;9M26 公告採購龍潭二樓設備 Advantest 6.1 億元+Accretech 5.6 億元,交期 6-8 個月,2Q27 二樓量產;龍潭 2-4 樓依 2Q-4Q27 每季一層無塵室量產;2025-27 年營收 CAGR 55.4%、2H26-2027 毛利率 44-46% | 2026F/2027F EPS 上修至 10.64/19.61;目標價 = 2027F EPS 19.61 × 20x = NT$400 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 中信投顧 (CTBC) | 2026-09-18 | 買進(維持) | NT$400(前次 350) | 20x 2027F EPS 19.61;前日收盤 244.5 元,潛在漲幅 +63.6% | 報告_中信_欣銓3264_20260918 |
| 大和證券 (Daiwa) | 2026-10-27 | Buy (1)(維持;首次覆蓋 2026-09-09) | NT$395(維持;10-16 由 340 上調,+16.2%) | 2027E EPS 15.77 × 25x(倍數不變,仍為 OSAT/測試同業溢價,大和以穩定的高速 AI 連網需求與龍潭爬坡支撐);2026-10-27 股價 248 元;3Q26 EPS 3.10 優於預期、評價基礎不變,下檔風險:擴產延遲。沿革:10-15 股價 268 元、潛在漲幅 +47.4%(Daiwa,2026-10-16);09-09 首次覆蓋 TP 340(4 季 forward EPS × 25x、股價 233 元、upside +45.9%、PEG 約 0.52x) | 報告_Daiwa_欣銓3264_3Q26_20261027、報告_Daiwa_欣銓3264_3Q26預覽_20261016、報告_Daiwa_欣銓3264首次覆蓋_20260909 |
| 中信投顧 (CTBC) | 2026-07-27 | 買進(維持) | NT$350(前次 300) | 25x 2027F EPS 14.01;前日收盤 209.5 元,潛在漲幅 +67.0% | 報告_CTBC_欣銓3264_20260727 |
| 中信投顧 (CTBC) | 2026-06-30 | Buy(維持,前次 235) | TWD 300 | 25x 2027F EPS 11.83 | 2026-06-30 620668641570455655_欣銓(3264,B;買進)-CTBC260630 |
- 目標本益比由 25x(07-27、06-30)降至 20x(09-18),惟目標價仍因 2027F EPS 大幅上修(14.01 → 19.61)而由 350 上修至 400;風險因子(中信 09-18):通訊外溢訂單不如預期、矽光子及 ASIC 專案進度不如預期。
在手訂單與擴產
- 龍潭廠(ASIC 測試主基地):共 7 層樓無塵室,7M26 已開始量產的是 1 樓,3Q26 平均月產值 1.5-2 億元(機台滿載可達 3 億元)、稼動率 90-95%。依中信供應鏈訪查,該訂單為 CSP 客戶 ASIC 運算晶片的 CP 測試;設備多數已由欣銓自購——1 樓:TEL Prober 10.7 億、Accretech Prober 6.2 億、Advantest Tester 46.1 億(另 6/30 報告列廠務工程 12.7 億);9M26 重訊公告 2 樓設備採購:Advantest 6.1 億元、Accretech 5.6 億元,測試設備交期達 6-8 個月,2Q27 二樓開始量產。單一樓層機台數量估 80-90 台;欣銓自購設備對應 ROE rate、報價與單月產值貢獻較高。
- 舊看法(中信 2026-06-30/07-27):2-3 樓已發包、4-7 樓規劃中,預計 2027 年量產 2-4 樓、2028 年量產 5-7 樓 → 新看法(中信 2026-09-18):龍潭廠 2-4 樓將依 2Q-4Q27「每季一層無塵室」進度量產,主要訂單來源仍為晶圓廠外包 CP 訂單;5-7 樓仍規劃於 2028 年量產。
- 公司法說(2026-10-23):龍潭 ASIC 專案 3Q26 月貢獻約 1–1.8 億元(公司不給確切數字)、稼動率至少 80% 以上;4Q26 與 1Q27 無新無塵室量產,2Q27 起每季至少一層樓新增量產、2027 年至少三層樓;一層樓 capex 約 40 億元,2027 年資本支出必高於 2026 年(活動_欣銓3264_3Q26法說memo_20261023)。與中信 3Q26 月產值 1.5-2 億元估計相比,公司口徑下緣較低(舊估(2026-09-18)→公司口述(2026-10-23))。
- 大和(2026-10-16):2、3 樓無塵室預計 2026 年底前完工,2 樓產能最快 1Q27 末開始貢獻(中信口徑為 2Q27 二樓量產,約差一季,並列保留)。
- 晶圓廠客戶占比是關鍵觀察點:1H26 晶圓廠客戶累計營收占比僅 1.2%(YoY -0.8ppts);3Q26 法說揭露前三季 Foundry 客戶占比已達 5.4%(龍潭廠 7 月量產帶動),Fabless 逾五成、IDM(車用工控)42.1%;測試別晶圓測試 73.2%、成品測試 26.1%(活動_欣銓3264_3Q26法說memo_20261023,2026-10-23)。
- 全智(100% 子公司)湖口廠:一期面積超過 3,500 坪、可提供 3,000 坪產線空間,3Q26 開始量產矽光子測試訂單,矽光子產能空間有望提升 200%;公司法說(2026-10-23):4Q26 可開出 20–25% 產能服務美系通訊客戶,預期 2027 年滿載、滿載月營收約 1.5 億元(推估);同業因廠房先備妥而搶走全智不少訂單,湖口廠已被大客戶包下,公司積極找新廠房(購買、租賃皆可)但尚未成功(活動_欣銓3264_3Q26法說memo_20261023);已與既有矽光子客戶談妥 2027 年一期廠展望,二期產能積極規劃中(細節待日後法說公告)。
- 新加坡二廠:共 6 層樓,與美系矽光子客戶綁定產能規劃(2024 年啟用,6,428 坪)。
- 財務結構(3Q26 末,活動_欣銓3264_3Q26法說memo_20261023):總資產 485.6 億元、固定資產 308.9 億元(占 64%)、現金與長期定存 74.8 億元(9 月下旬子公司出售欣銓股票增加 29.2 億元)、負債 242 億元(負債比 50%,2027 年將上升但控制在 60% 以下);前三季資本支出現金流出 102.7 億元、自由現金流 -51.2 億元,借款餘額增至 61.4 億元(借款現金流入);現金股利發放率 2026/2027 可能下降(過去曾達 9 成)。
- 資本支出:2026F / 2027F 分別 50 億 / 70 億元,2025-27 CAGR 39%;結構為設備 75%、廠務工程 25%,折舊費用佔比可控(2027F 降至約 15%)。
- 4/29 公告積極尋覓桃園/新竹/苗栗合適土地及廠房。
集團廠區(中信 2026-07-27 整理)
| 公司 | 廠區 | 啟用年份 | 面積 |
|---|---|---|---|
| 欣銓 | 開源廠(新竹) | 1999 | 8,800 坪 |
| 欣銓 | 鼎興一廠(新竹) | 2001 | 7,600 坪 |
| 欣銓 | 鼎興二廠(新竹) | 2021 | 9,517 坪 |
| 欣銓 | 高昇廠(新竹) | 2010 | 3,900 坪 |
| 欣銓 | 寶慶廠(湖口) | 2014 | 5,134 坪 |
| 欣銓 | 龍潭廠(桃園) | 2025 | 14,644 坪(1-7 樓) |
| 欣銓 | 新加坡一廠 | 2006 | 2,300 坪 |
| 欣銓 | 新加坡二廠 | 2024 | 6,428 坪(6 層樓) |
| 欣銓 | 韓國廠(平澤) | 2011 | 3,020 坪 |
| 欣銓 | 南京廠 | 2018 | 8,400 坪 |
| 全智 | 竹科廠 FAC1/2、FAC3、研新廠 | — | — |
| 全智 | 湖口廠 | 2026 | P1:3,500 坪;P2 規劃中 |
| 7873_瑞峰半導體(興) | 湖口廠 | 2016 | — |
| 瑞峰 + Fabrinet | 泰國 Pattaya 廠 | — | — |
投資觀察
大和證券首次覆蓋(2026-09-09)的論點結構,補足本頁原本偏重擴產進度、缺乏「為什麼毛利率會漲」的部分。
一、龍潭的價值不在坪數,在時薪
先進 ASIC 晶圓測試的計時費率接近傳統測試的兩倍(95–100% 溢價)。龍潭每層樓滿載月營收約 NT$1.5 億(季 4.5 億以上),每新增一層樓推升整體營收 8–10%;每層最多容納 100 台高階 ATE(中信口徑為單層 80–90 台,兩者略有出入)。7 月營收 MoM +15% 已被大和視為一樓放量的驗證。
融資結構值得注意:一樓 capex 由欣銓自籌以加速認證,後續樓層正轉向「客戶寄機(customer-consigned tester)」模式——降低資產負債表風險,同時綁定客戶的晶圓配額。大和判斷這批機台是為美系 hyperscaler 的 ASIC roadmap 量身配置。
二、真正被低估的是「同業外溢」這條線
這是大和與中信著墨差異最大的地方。邏輯鏈:
- 一線 OSAT(大和點名 京元電)把先進測試機台大幅調度去做 merchant AI GPU
- 手機 AP、RF、網通 IC 設計商(大和點名 聯發科)因此面臨嚴重產能排擠
- 這些被擠出的 CP/FT 訂單流向欣銓
- 欣銓承接它們的是已完全折舊的成熟測試線——增額營收幾乎不帶折舊負擔
成熟與通訊線稼動率因此從谷底的 低於 65% 回升至 80% 以上。而測試業固定成本佔 COGS 40–45%,歷史經驗是整體稼動率一旦越過 65% 的固定成本吸收門檻,增額營收幾乎直接落到獲利(變動成本只剩電力與耗材)。
網通(1.6T 採用加速)需求在 4Q26–1Q27 淡季仍強,使外溢與稼動率韌性延續至 1Q27E(大和 2026-10-16 由原預期的季節性疲弱上修;網通專案多為客戶寄機模式,占比上升有利毛利率)。
同時,欣銓把工程人力、無塵室與機台優先配置給高毛利的先進 CP,自己造成成熟製程測試的內部產能緊縮,反而把定價權拿回手上,得以對落後節點測試服務調漲。
三、測試時間膨脹讓機台需求脫鉤於晶片數量
先進節點 ASIC 對散熱與訊號完整性極度敏感,單片晶圓測試時間較標準邏輯 IC 拉長 2–3 倍。這使 ATE 機台需求不再跟著矽晶片出貨量走,而是跟著「累計測試機時」走,也把龍潭先進機台的理論稼動率天花板錨定在 90% 以上。
四、純測試代工相對整合型 OSAT 的三個結構優勢
| 優勢 | 內容 |
|---|---|
| 輕資產、低營運資金 | 整合型 OSAT 要承擔 ABF 載板、金線、載具等材料存貨與跌價風險;純測試幾乎零直接材料存貨 |
| 機台彈性與外溢承接 | 標準高階 ATE 只要換 load board 與探針卡就能在手機 AP、車用 MCU、ASIC 之間轉換,不像封裝線需要大幅換線 |
| IP 中立性 | 北美 hyperscaler 自研晶片刻意避免被整合型供應鏈綁定與 IP 衝突;多層樓模組化廠房提供實體隔離,可為不同客戶建專屬且 IP 安全的測試區 |
大和特別指出,AWS Trainium/Inferentia、Meta MTIA、Microsoft Maia 各自的探針卡架構、熱對接需求與測試韌體協定差異極大,龍潭的多層樓結構正好提供各客戶所需的實體隔離。
五、估值:相對同業仍有折價
以 2027E EPS 計,欣銓本益比 14.9x,對比京元電 18.7x、日月光 26.4x。大和認為歷史 10–25x 的壓縮區間反映的是過去的車用/工業循環曝險,隨著產品組合轉向 AI ASIC,重評價「遠未完成」。目前僅 4 家券商覆蓋,大和認為市場忽略了這檔的結構性轉折。
Bloomberg 共識已將 2026–27E EPS 上修 30–45%。
六、CPO:現在不是營收,是卡位
大和估 CPO 相關測試 2026–27 年占總營收低於 5%,但集團已建立完整電光(E/O)測試流程:欣銓提供晶圓級測試自動化、全智貢獻高頻 RF/混合訊號/光收發驗證 IP、瑞峰提供光學探針站與精密電光測試治具、Fabrinet 承接後段 CPO 光引擎組裝。目前 EIC/PIC CPO 測試產能 超過 150 套、Micro-LED 測試區 超過 50 套擴充中。
引用注意:大和這份報告的「Company profile」欄位誤植
報告第 5 頁的 Company profile 段落實際描述的是景碩(Kinsus)——「founded in 2000 as a subsidiary of Asustek… BGA substrates」,與欣銓(1999 年成立於新竹湖口、純測試代工)完全無關,顯為大和套版錯誤。引用此報告時勿採用該段。
產業背景:測試產能展望(廠務供應鏈訪查)
中信投顧 2026-07-27 依其廠務工程供應鏈訪查,指出本輪 AI 需求展望不同於過往消費性產品景氣循環:
- 2330_台積電(市):先進製程晶圓廠與先進封裝廠展望已排到 2031-32 年。
- 3711_日月光投控(市):先進封測廠展望已排到 2028-29 年,台灣地區預計建置 40 座以上先進封測廠,甚至有後續海外計畫。
- 2449_京元電(市):台灣後段先進測試廠展望已達 2028 年,並宣布美國建廠計畫。
- 欣銓 2Q26 毛利率 40.2% 已逼近 Covid-19 期間的歷史高峰區間 40-44%。
公司行事曆
- 10/13週二營收9月營收公布營收 17.76 億、年增 +46.9%、月增 -1.0%
- 10/23週五法說會法說會相關訊息(颱風順延說明,請詳見其他應敘明事項)自辦本公司擬舉行115年第三季線上法人說明會,說明本公司115年第三季營運成果。有意參加之投資人可透過網路連結至本公司網站之投資人專區參加線上法人說明會。網址:https://www.ardentec.com/?m=58,如欲提問之投資人請撥打以下電話號碼參加會議。電話法人說明會撥打號碼+886233961191電話接
- 11/06週五營收10月營收公布MOPS 公布於 11/6 16:58–17:59 間
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/4–12/7)可能 12/4–12/7 公布(近 7 次有 7 次落在此區間;最常見:每月第 4 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 |
|---|---|---|---|
| 7M26 | 龍潭廠一樓無塵室最快開始營收貢獻(CP 測試) | 放量 | ⭐⭐⭐ |
| 3Q26 | ASIC 訂單開始貢獻營收;國際通訊客戶新品發表 | 放量 | ⭐⭐⭐ |
| 2H26 | 營收優於 1H26,2H26 營收 YoY +33.1% | 結構性 | ⭐⭐ |
| 2027-2028 | 龍潭廠每年各完工 3 層無塵室,持續擴充 ASIC/矽光子測試產能 | 擴產 | ⭐⭐ |
| 7M26 | 龍潭廠 1 樓已開始量產(CSP 客戶 ASIC 運算晶片 CP 測試) | 放量 | ⭐⭐⭐ |
| 3Q26 | 全智湖口一期廠(3,000 坪產線)開始量產矽光子測試訂單,矽光子產能空間 +200% | 擴產 | ⭐⭐⭐ |
| 10M26 | CSP ASIC 新品迭代,4Q26 龍潭一樓稼動率降至 75-80% | 產品迭代 | ⭐⭐ |
| 1Q27 | 龍潭廠一樓月貢獻升至 2.5-3 億元、營收佔比 13%,抵銷淡季影響 | 放量 | ⭐⭐⭐ |
| 2026 年底 | 龍潭廠 2、3 樓無塵室完工;2 樓產能最快 1Q27 末開始貢獻 | 擴產 | ⭐⭐⭐ |
| 2Q-4Q27 | 龍潭廠 2-4 樓依每季完工一層無塵室量產(2Q27 二樓開始量產);全智湖口一期 2027 年展望已與客戶談妥 | 擴產 | ⭐⭐⭐ |
| 4Q26 | 全智湖口廠開出 20–25% 產能;預期 2027 年滿載(滿載月營收約 1.5 億元推估) | 擴產 | ⭐⭐ |
| 2028 | 龍潭廠 5-7 樓量產 | 擴產 | ⭐⭐ |
→ 跨公司比較詳見 時程_2026_先進封裝產能
矽光子集團布局
來源:報告_CTBC_欣銓3264_20260727(中信投顧,2026-07-27,資料來源含瑞峰)
- 欣銓透過轉投資提供矽光子封測全方位服務:全智(持股 100%)、7873_瑞峰半導體(興)(持股 25%),並與 Fabrinet(FN.US) 策略合作;欣銓為 SEMI 矽光子聯盟成員之一。
- 全智:2024 年建置光電整合測試實驗室,可做 EIC / PIC 的 CP 測試、CoW 晶圓級測試,並布局 Micro-LED 產線;湖口一期 3Q26 量產;CPO 測試已通過資格並與美系一線客戶開始爬坡(insertion 1,大和 2026-10-16)。
- 瑞峰:2024 年已建置 EIC / PIC 12 吋晶圓整合封裝產線;2025 年 NPI 案件超過 30 個、2026 年 New Design-in 客戶超過 10 個;與大股東 Fabrinet、策略夥伴全智共同布局 Bumping(含混金 Bumping)、EIC/PIC 測試、光電整合晶圓級測試、晶圓級 3D TSV Reveal、矽光子組裝服務,未來將與 Fabrinet 於泰國 Pattaya 廠擴增矽光子產線。
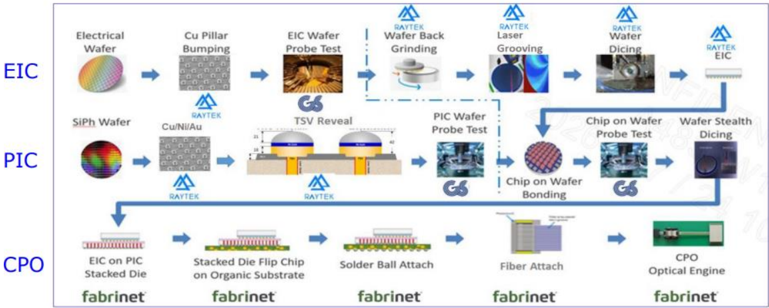
圖說:欣銓集團矽光子製程分工圖,三列並行。EIC 列:Electrical Wafer → Cu Pillar Bumping → EIC Wafer Probe Test → Wafer Back Grinding → Laser Grooving → Wafer Dicing;PIC 列:SiPh Wafer → Cu/Ni/Au → TSV Reveal → PIC Wafer Probe Test → Chip on Wafer Bonding → Chip on Wafer Probe Test → Wafer Stealth Dicing——這兩列的工站多數標示 RAYTEK(瑞峰)與全智;CPO 列:EIC on PIC Stacked Die → Stacked Die Flip Chip on Organic Substrate → Solder Ball Attach → Fiber Attach → CPO Optical Engine,五個工站全部標示 fabrinet。可見集團分工是欣銓/瑞峰/全智吃前段晶圓級測試與封裝、Fabrinet 吃後段 CPO 光引擎組裝(中信投顧,2026-07-27)。
供應鏈位置
- 所屬供應鏈:供應鏈_半導體製程設備、供應鏈_CPO_D-FAU
- 本業定位:晶圓測試 / 最終測試代工。
- 測試流程定位:CP / FT 為主,Burn-in 後 post-burn-in FT 需求提高時受惠;詳見 技術_FT_SLT_Burn-in。
- 集團延伸:透過7873_瑞峰半導體(興)參與晶圓級封裝、矽光子封裝與 Power / IVR 元件封裝。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 7873_瑞峰半導體(興) | 子公司 / 轉投資 | 欣銓直接持股 24.99%,為最大股東 |
| 6515_穎崴(市) | 測試介面供應鏈同業觀察 | 同屬半導體測試相關投資主題,但位置不同 |
| 6257_矽格(市) | 同業 / 測試代工 | 兩者皆偏 CP / FT 測試代工 |
| 3265_台星科(櫃) | 封裝鏈對照 | 台星科偏封裝,欣銓偏測試 |
風險與注意事項
- 產能擴充遞延:龍潭一季一層的節奏是所有預估的基礎,設備交期或無塵室工程落後會直接打掉營收預估。
- 第二供應商的定價壓力:欣銓的角色是 tier-1 fabless 的 dual-source 備援,議價地位本質上弱於第一供應商(大和列為三大風險之一)。
- 車用與工業復甦緩慢:成熟線的基本盤仍繫於此;若外溢訂單不如預期,稼動率回升論點會鬆動。
- 資產負債表轉緊:大和估 2027E 淨負債/權益比升至 105.5%、流動比率降至 0.9x,capex 高峰期財務結構明顯轉弱;公司選擇銀行借款而非 ECB/CB 以避免稀釋,代價是槓桿。
- 4Q26 營收僅個位數成長、1Q27 持平,4Q26/1Q27 毛利率低於 3Q26 的 45.4%(提前招募、折舊上升);同業因廠房先備妥搶單、公司廠房取得尚無進展(公司法說,2026-10-23)。
來源
- 2026-06-30 620668641570455655_欣銓(3264,B;買進)-CTBC260630,中信投顧,2026-06-30(維持 Buy、TP 上修 235→300;龍潭廠 ASIC 測試 3Q26 放量、capex CAGR 38%、2026 營收上修至 182.8 億)
- 報告_CTBC_欣銓3264_20260727,中信投顧(李柏賢),2026-07-27(維持買進、TP 上修 300→350;2Q26 GM 40.2% 首破 40%、EPS 2.44(圖表八欄位記 2.36,已由 Daiwa 2026-10-27 比較表回推修正為 2.44);2026F/2027F EPS 上修 13.5%/18.5% 至 9.77/14.01;龍潭廠 1 樓 7M26 量產 CSP ASIC CP 測試、設備採購明細與單層 80-90 台;全智湖口一期 3Q26 量產、產能 +200%;集團廠區表與矽光子分工圖)
- 活動_欣銓3264_3Q26法說memo_20261023 — 欣銓 3Q26 法人說明會(財務長藍政明),2026-10-23;3Q26 營收 53.4 億、毛利率 45.4%、EPS 3.10;4Q26 個位數成長、1Q27 持平;龍潭 2Q27 起每季一層、2027 至少三層;全智湖口 4Q26 開 20–25%;負債比控制 60% 以下
- 報告_Daiwa_欣銓3264_3Q26_20261027 — 大和證券(Leon Chen/Mike Liu),2026-10-27;3Q26 結果快評,Buy (1)、TP NT$395(25x 2027E EPS)維持;EPS 3.10 優於 Daiwa 3.04/共識 2.89,毛利率 45.4%(稼動率約 80%);4Q26 營收持平至小幅成長、毛利率略降
- 報告_Daiwa_欣銓3264_3Q26預覽_20261016 — 大和證券(Leon Chen/Stacy Lin),2026-10-16;3Q26 預覽,維持 Buy (1)、TP NT$340 → NT$395(25x 2027E EPS 15.77);網通動能逆季節性至 1Q27E、AI 營收占比 1Q27E 逾 40%;2026E/27E/28E EPS 10.40/15.77/20.92
- 報告_Daiwa_欣銓3264首次覆蓋_20260909 — 大和證券(Leon Chen/Stacy Lin),2026-09-09;首次覆蓋 Buy(1)、TP NT$340;龍潭時薪溢價 95–100%、同業外溢回填全折舊機台、毛利率 36.3%→45.0%(2028E)。
- 報告_CTBC_封測半導體設備8月營收評析_20260911 — 中信投顧,2026-09-11;8 月營收 17.94 億(YoY +46.6%),維持買進、目標價 350。
- 報告_中信_欣銓3264_20260918 — 中信投顧(李柏賢),2026-09-18;維持買進、TP 350→400(20x 2027F EPS);2Q26 GM 40.2% 為首家破 40% 測試廠;龍潭一樓 7M26 量產、3Q26 GM 上修至 45%、ASIC 訂單毛利率估 56%+;4Q26 稼動率降至 75-80%;9M26 公告龍潭二樓設備採購(Advantest 6.1 億、Accretech 5.6 億)、2Q27 量產;龍潭 2-4 樓 2Q-4Q27 每季一層量產;2026F/2027F EPS 大幅上修至 10.64/19.61(前 9.77/14.01)。
- 報告_元大_半導體封裝產業_20260525