PDF 原檔:報告_珩石_NPO與CPC技術延伸專題_20261012_original.pdf
珩石資本 Notion「每週工作內容」頁底「報告順序/珩石週會簡報」之 Kevin、Niuniu 週會簡報(使用者同事研究,channel check 級);使用者 2026-10-13 提供 Drive 連結。大綱:01 CCL downgrade/02 NPO CPC Trend/03 NPO CPC 目前 CSP 解方/04 個股推薦(臻鼎-KY 4958)。Canva 匯出圖多為數字卡,關鍵數字已逐張轉寫於下表。
圖片清單(已驗證 2026-10-13)
2026-10-13 製作縮圖總表逐張核對 55 張(含 <40KB 數字卡);分類:真資料圖/裝飾·logo·banner/文字卡。
| 檔名 | 分類 | 親眼所見內容 |
|---|---|---|
_001 |
真資料圖 | Pluggable Optics 示意:Switch ASIC→Substrate→Host PCB 銅走線(Copper Trace)→QSFP Connector→Transceiver Module→Fiber |
_002 |
真資料圖 | Samtec Flyover 線纜實拍:主機板上藍色雙軸線纜跨接 ASIC 旁連接器(Panel/Mid-board/Backplane Assemblies 說明框) |
_003 |
真資料圖 | Co-Packaged Optics (CPO) on Substrate 示意:Switch ASIC 與 Optical Engine 同在 ASIC Substrate,Engine Substrate、FAU、Fiber、Connector、Remote Laser Source |
_004 |
真資料圖 | CPO 交換器實拍俯視:中央 ASIC 四周環繞光引擎與黃色光纖 |
_005 |
真資料圖 | Near-Packaged Optics (NPO) 示意:Switch ASIC 旁 High-performance Substrate,Optical Engine 以 NPO Connector(Socketed)插接,Remote Laser Source |
_006 |
真資料圖 | NPO 交換器實拍俯視:中央 ASIC 四周插槽式光引擎模組 |
_007 |
真資料圖 | 「Two Ways to Feed Light into an Optical Engine」:A 外部雷射 ELSFP(today's CPO default,laser chip ≈400mW)vs B 內建雷射 ILS(TeraHop Diablo-1/Open CPX,6.4T NPO with internal laser,laser power 70–100mW class) |
_008 |
真資料圖 | Arista 100T NPO 交換器拆殼實拍:粉紅色冷板覆蓋 NPO 與 ASIC,光纖束走線 |
_009 |
真資料圖 | 3/12 同日發表三大光學聯盟成員:OCI MSA(AMD、Broadcom、NVIDIA、Meta、Microsoft、OpenAI)、Open CPX MSA(Ciena、Coherent、Marvell、Molex、Samtec、TeraHop)、XPO MSA(Arista、TeraHop、Genuine Optics、Lightmatter) |
_010 |
真資料圖 | CPC 連接器側視:Si-FlyHD、30mm length、No routing x-talk、L2 Exit Via、OSFP1600 前面板,標 Model Boundary |
_011–_013 |
真資料圖 | Twinax 線纜三型剖面:Conventional/Tightly Coupled/Single Extrusion |
_014 |
真資料圖 | Twinax 材料結構標註:Drain Wire、Conductor、Drainless、Secondary Insulation、Insulation、Jacket |
_015 |
真資料圖 | 「Implication: CPC Interfaces Require Co-Design」:CPC pad/CPC channel(PKG model)/BGA ball/NPC connector 路徑與 TP0–TP5 測試點表(May 2026,oif2025.465) |
_016 |
真資料圖 | AWS Trainium4 NL144×8 拓撲:Rack1–8,每顆 GPU 經背板連本櫃 36 顆交換晶片、經 NPO 連其餘 7 櫃 |
_017 |
真資料圖 | 「8 Oberon Rack Rubin Ultra NVL576 CPO (576 Logical GPUs)」拓撲 |
_018 |
真資料圖 | 華為 Atlas 950 LRS/HRS 拓撲:32 LRS、64 NPU/Rack,per LRS 8×400G Out |
_019 |
文字卡 | 「SiPh based NPO(矽光子)」標題列配光纖小圖 |
_020 |
真資料圖 | XPU substrate with VCSEL optical engines(Host PCB 上環繞 XPU 的多顆 VCSEL 光引擎) |
_021 |
真資料圖 | AUO「Expertise of Optical Integration」:Mass Transfer & RDL Packaging/Micro LED CPO Module Design,下附 µLED 點亮實拍 |
_022 |
真資料圖 | Figure 9「The 3.2T VCSEL NPO engine concept」:19mm×19mm |
_023 |
文字卡 | 「個股推薦 臻鼎-KY 4958」標題卡 |
_024 |
真資料圖 | 臻鼎月營收(億元)與月均價 2025/10–2026/09:9 月約 261 億、年增約 36%;股價月均由約 150 元升至 6 月近 570 元、9 月約 490 元 |
_025 |
真資料圖 | 臻鼎季度毛利率/營益率/稅後淨利率 23Q4–26Q2:2Q26 毛利率約 23.2% |
_026–_028 |
裝飾·logo·banner | FPC 軟板、HDI 板邊、多層板素材照(ipcb 浮水印),非數據 |
_029、_030 |
文字卡 | 產品分類卡:OPTICS 光模塊 PCB(800G、1.6T、NPO)/SUB IC 載板(BT、ABF) |
_031 |
文字卡 | 「30% 明年 AI 板塊占比目標」 |
_032 |
真資料圖 | 800G 以上光模組需求(億隻,高盛上修):2027E 1.44(上修 39%)、2028E 1.71(上修 36%) |
_033 |
文字卡 | 「> US$700 2027 年 1.6T 模組單價」 |
_034 |
文字卡 | 「5,000 萬支+ 中國市場需求,中雙位數成長」 |
_035 |
真資料圖 | CPO Switch 出貨量預估(萬台):2026E 1.0、2027E 9.2、2028E 13.1 |
_036 |
文字卡 | Scale-up/Scale-across:光連接滲透至機櫃內部與 XPU 互連,單一 Cluster 用量提高 |
_037 |
文字卡 | 「18 層以上 PCB >80%」 |
_038 |
文字卡 | AI Server HDI 規格:34 層 HDI、4+N+4 疊構、4× 壓合次數 |
_039–_047 |
真資料圖 | mSAP 流程九步示意:01 薄銅基板→02 雷射前處理→03 雷射直接盲孔→04 去除膠渣→05 化學沉銅→06 影像轉移(LDI)→07 鍍銅填孔→08 光阻剝除→09 閃蝕 |
_048 |
文字卡 | 1.6T 板:約 14 層、M8 等級材料、mSAP、ASP 1× |
_049 |
文字卡 | NPO 板:約 12 層、線寬/線距約 15μm、mSAP、ASP 約 3× |
_050 |
文字卡 | 量產良率:光模塊 PCB >90%、接收端 ~98%、Transceiver >90% |
_051 |
真資料圖 | 臻鼎光通營收(億元):2025 年 9、2026E 100+、2027E 200+ |
_052 |
文字卡 | 「30–40% 公司 2–3 年內高階光模組 PCB 市占目標」 |
_053 |
文字卡 | 「5% → 25% MS 估 1.6T PCB 份額(2025→2028)」 |
_054 |
真資料圖 | 2027E 毛利率拆解:2026 模型 23.5% → 2027E 29.2% |
_055 |
裝飾·logo·banner | 結尾「乾蝦大家」蝦子插圖 |
原始內容
NPO CPC 技術延伸專題
研究員 : NIUNIU KEVIN
報告大綱 NPO CPC TREND 02
- PCB & CCL downgrade 01
- NPO CPC 目前CSP解⽅ 03
- 04
個股推薦
CCL downgrade 01
產業概況
產業概況
成長動能
財務模型
結論
CCL Downgrade
CCL Downgrade 小作⽂ (艦⻑說法)
CPO 對 PCB 供應鏈的影響:
i 目前主機板為了跑 224G SerDes 高頻訊號,必須使用 M8、M9 等級的超低損耗 CCL。但如果訊號在主晶片端直接轉換為光訊 號送出,主機板上只剩下 PCIe Gen 5(32Gbps)等低速控制訊號,CCL 等級降至 M4 即可滿足需求。
ii 未來當 SerDes 推進至 448G 時,走銅線在 PCB 上傳輸距離可能連 5 到 10 公分都跑不到,勢必得全面改走光(CPO/CPC), 隱含傳統靠主機板 CCL 規格升級帶動 ASP 的邏輯將面臨結構性改變。
成⻑動能
財務模型
結論
產業概況
產業概況
成長動能
財務模型
結論
CCL Downgrade 合理性分析
CPO vs. Pluggable 架構複習
傳統插拔式光模組 (Pluggable Optics)
財務模型
結論
傳統光模組走線路徑
Switch ASIC → 長距離 PCB 銅⾛線 → OSFP 光模組 → 光纖
Switch ASIC 整理光電轉換 → 長距離 PCB 銅走線 → 光模組 DSP進行訊號 新整理跟調節 → 訊號送回OE元件 → 經由 Fiber 傳送到連結的對象 → 將光訊號送回還原電訊號
電訊號在到達光收發模組內的光引擎 OE 之前 :
需要經由銅線走線(copper trace) 或跨接纜線(flyover cable) 傳輸一段相當⻑的距離(15 ⾄ 30 公分)
成⻑動能
CCL Downgrade 合理性分析
FLYOVER CABLE 介紹
讓高速訊號提早離開 PCB(電路板),改⽤低損耗(Low-Loss)、低時滯(Ultra-Low-Skew)的雙軸線纜(Twinax Cable)跨越較⻑距離,直接 連到⽬標元件(如前⾯板 I/O、背板或其他 ASIC),藉此「⾶越(Flyover)」傳統在 PCB 上的⻑距離⾛線。
產業概況
產業概況
成長動能
財務模型
結論
CCL Downgrade 合理性分析
CPO vs. Pluggable 架構複習
財務模型
結論
CPO傳輸路徑
Switch ASIC → ASIC Substrate → Engine Substrate & EIC → PIC → FAU → Fiber → Connector
(Switch ASIC)
Switch ASIC 產生⾼速電訊號。
(ASIC Substrate)
電訊號經由微凸塊(micro-bumps)向下進入 ASIC Substrate。透過基板內的超短電路走線跨接導向光引擎 側。
光引擎載板(Engine Substrate)與 EIC
訊號由 ASIC Substrate 向上進入 Engine Substrate。進 入 EIC 進行訊號調節與調變放⼤。
光晶片(PIC)
EIC 驅動上層的 PIC(Photonic IC / 矽光子晶片)。 PIC 接收外部連續光,並利用調節後的電訊號進⾏光調 變,完成電轉光。
光纖陣列(FAU)耦合至光纖(Fiber)
調變後的光訊號由 FAU(Fiber Array Unit / 光纖陣列單 元) 耦合引導至 光纖(Fiber)。
面板連接器(Connector)輸出
光訊號透過光纖穿過 Connector,直接向外傳輸至外部 光網絡。
成⻑動能
產業概況
產業概況
成長動能
財務模型
結論
CCL Downgrade 總結
CCL Downgrade 是必然但依一切取決於時間刻度,和在哪裡做降規
SerDes 依舊在升級,電訊號依舊要納入考量,因此不會 降規到M4的等級
雖然 CPO 讓訊號在主機板上跑的距離變短了,但 AI 伺 服器的 SerDes 傳輸速率從 112G 邁向 224G 甚至 448G。在如此高頻、高速的狀態下,即便只有短短幾公 分的距離,為了確保訊號完整性(Signal Integrity)與極 致的散熱要求,系統對材料的電性要求依然嚴苛,主機 板仍須沿用 M8 甚至 M10 等級的高階材料,不可能降級 至 M4。
散熱環境與功耗的考量
CPO 將高耗能的交換晶片與對溫度極度敏感的光引擎 「封裝在⼀起」,這導致該區域的發熱量⾼度集中,散熱 環境極其惡劣。
高熱穩定性 (Tg/Td 需求):M8/M9 材料不僅電學表現 好,其物理特性也極佳。它們具備極⾼的玻璃轉換溫度 (Tg)與熱裂解溫度(Td),能夠在⾼溫下維持板材不變 形、不爆板,維持 CPO 系統的⻑期運作壽命與可靠度。
成⻑動能
財務模型
結論
目前經由中系廠商channel check做事實確認 :
- CPO DEMO are all M8 - M9 CCL Material
- 但在整體傳輸架構上,根據前面邏輯合理推估,確實會做 降規,但不會是M4,預估會是M6、M7的材料
- 另外在整體架構,降規的也不是板內的材料,只會是最底 部主板做降規Only
(以上MEMO再請各位聽講者自⽤)
產業概況
產業概況
成長動能
財務模型
結論
CCL Downgrade 合理性分析
CCL 散熱 Tg Td規格比較
網狀結構越緊密→分子鏈越難移動→Tg 越⾼(更難軟化)。 網狀結構越緊密→受熱時體積越被束縛→Z 軸 CTE 越低(膨脹越小)。 網狀結構越緊密 →化學鍵結越強韌 →Td 越高(更難因⾼溫熱能⽽斷裂碳化)
| 材料等級 | 代表材料 (參考) | Tg 玻璃轉換溫度(越高越 耐高溫) | Td 熱裂解溫度(越高越不 易碳化) | Z軸 CTE 熱膨脹係數(越 低越好,防爆板) | 熱導率 (Tc)(W/m·K, 數值越大散熱越好) |
|---|---|---|---|---|---|
| M4 (中損耗) | Megtron 4 / TU-862 ~ 170 - | 176°C | ~ 360°C | 40 - 50 ppm/°C | 0.4 - 0.6 |
| M6 (極低損耗) | Megtron 6 / IT-968 | ~ 185 - 200°C | ~ 380 - 410°C | 35 - 45 ppm/°C | 0.6 - 0.8 |
| M7 (超低損耗) | Megtron 7 / TU-933 | ~ 200°C | ~ 400°C | ~ 30 - 40 ppm/°C | 0.7 - 0.8 |
| M8 (極致低損耗) | Megtron 8 / EM-892K | ~ 220°C | ~ 410°C | < 30 ppm/°C | 0.8 - 0.9 |
| M9 | > 220°C (部分達250°C) | > 410°C | 極低 (趨近封裝載板等級) | 部分特規版可 > 1.0 |
成⻑動能
財務模型
結論
產業概況
產業概況
成長動能
財務模型
結論
CCL Downgrade 合理性分析
CCL Df規格比較
| CCL 等級 | 業界標準分類 | 典型 Df 值 (@10GHz) | 對應傳輸速率 | 核心技術差異與特徵 |
|---|---|---|---|---|
| M4 | Mid Loss (中損耗) | 0.010 ~ 0.015 | 25G / 50G SerDes | 使用改良型環氧樹脂 (Epoxy)。 銅箔:標準 RTF (反轉銅箔)。 |
| M6 | Low Loss (低損耗) | 0.005 ~ 0.010 | 56G PAM4 / 112G SerDes | 改用碳氫化合物或低損耗樹脂系統,大幅降低極 化損耗。 銅箔:開始導入 HVLP (極低輪廓) 平滑銅箔,減 少表面散射。 |
| M7 | Very Low Loss (極低損耗) | 0.002 ~ 0.005 | 112G SerDes / 400G 網路 | 高含量 PPO/PPE 樹脂搭配低 Dk 玻璃纖維。 加工難度激增(填料更硬,鑽頭易磨損)。 |
| M8 | Ultra Low Loss (超低損耗) | 0.0013 ~ 0.002 | 112G / 224G SerDes | 傳輸損耗比 M7 再降約 30%。 採用超低粗糙度銅箔與特殊處理的低損耗玻璃 布。 |
| M9 | Extreme Low Loss (極端低損耗) | < 0.0012 | 224G SerDes 及以上 | 採用「反轉樹脂比例」(碳氫化合物大於 PPO) 以 追求極致電性。 銅箔:搭配最頂級的 HVLP4/HVLP5 銅箔 (表面粗 糙度 <0.6μm)。 |
成⻑動能
財務模型
結論
NPO CPC Trend 02
產業概況
成⻑動能
財務模型
結論
產業概況
成長動能
財務模型
結論
CPO演進
供應鏈瓶頸
結論
結論 : 近期 CPO 方案仍未明朗,依舊以NPO 、CPC 為主軸
根據目前幾次光通訊⼤展,深圳以及歐洲展後結論,⽬前參展產品皆以NPO為主軸
Copper is not finished
立訊(Luxshare)448G CPC 技術:直接將 連接器移至封裝上,並藉由正交背板 (orthogonal backplane)省去中板 (midplane)結構
效能與成本效益:銅纜長度大約維持在 50 公分左右,無需負擔昂貴的長距 PCB 走線 成本,並能在單一電氣 Scale-up 網域內容 納更多 XPU。
Optics beside the ASIC
獨立插槽與外部雷射:Luxshare 與 Trilight 均採用插槽式(socketed) 3.2T 光引擎,並將雷射光源外置(pull the laser outside)。
獨立升級彈性:模組高度主要由散熱方 式(水冷或氣冷)決定;光引擎具備獨 立的更新換代週期,不必隨整張主板一 同更換。
Thermal decides serviceability
- 散熱比 高:散熱設計與光學元件 本身同等關鍵;水冷或氣冷會形成 兩種不同的模組高度,例如銳捷 (Ruijie)的 102.4T 系統便需要 4U 空間。
- 維護與驗證難度:導熱介面材料 (TIM)與對準(alignment)機制 息息相關,散熱片的組裝方式直接 決定了抽取與 新驗證 NPO 光引 擎的難易度。
產業概況
成⻑動能
財務模型
結論
產業概況
成長動能
財務模型
結論
NPO比較表 : HUAWEI 在演講上針對NPO CPO做逐項比較打分
| 可維修性 | NPO | 插槽連接、故障OE可直接更換 |
|---|---|---|
| 良率 | NPO | CPO 良率 = OE x ASIC ,其中一個壞掉整個module直接報廢 |
| 生態系 | NPO | 開放介面 、 供應商眾多 |
| 封裝成熟度 | NPO | 多數已在可插拔驗證過 |
| 功耗 | CPO | 毫米級走線、每 bit 更省 |
| 密度 | CPO | NPO 走的路徑還是在公分的單位,占用面積較大 |
NPO 說明
CPO/NPO 發展初期,NPO 將會帶動光學引擎的大部分出貨量
NPO feature
將光引擎從前面板移開, 並放置在 ASIC 封裝旁, 且並未放在 ASIC 的基板 上
透過插槽式的 NPO 連接器 進行插接配合;其高速通 道透過高效能基板傳輸約 150mm,而非透過一般的 主機板,該通道僅用來傳 輸低速訊號與供電
CPO and NPO TAM Build-Up (Install Base Convention)
semianalysis
NPO Scale-Out 3.2T Equiv OEs
NPO Scale-Up 3.2T Equiv OEs
NPO 3.2T Equiv OEs
CPO Scale-Out 3.2T Equiv OEs
CPO Scale-Up 3.2T Equiv OEs
CPO 3.2T Equiv OEs
Total 3.2T Equivalent Optical Engines - CPO + NPO
| Units | 2026 | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|
| Units | 0 | 484,704 | 1,341,360 | 1,347,581 | 366,638 |
| Units | 399,000 | 1,312,500 | 13,430,552 40,585,385 | 24,841,385 | |
| Units | 399,000 | 1,797,204 | 14,771,912 41,932,966 | 25,208,024 | |
| Units | 11,847 | 1,407,865 | 4,776,733 | 6,362,874 | 9,081,450 |
| Units | 0 | 0 | 2,731,308 | 15,182,183 | 46,810,600 |
| Units | 11,847 | 1,407,865 | 7,508,040 | 21,545,057 | 55,892,050 |
| Units | 410,847 | 3,205,069 | 22,279,953 63,478,023 | 81,100,074 |
產業概況
產業概況
成長動能
財務模型
結論
成⻑動能
財務模型
結論
產業概況
成⻑動能
產業概況
成長動能
財務模型
結論
NPO : 3.2T NPO Optical Engine
- Internal Laser Source (ILS) Version
- – Laser: Integrated
- – Power consumption: 56W max, 48W typ.
- – Case temperature: 15-70 °C
- External Laser Source (ELS) Version
- – Laser: External pluggable module;
- – Power consumption: 48W max, 41W typ.
- – Case temperature: 15-85 °C
- Form Factor
- – Compliant to OIF CPO Framework IA.
財務模型
結論
產業概況
產業概況
成長動能
財務模型
結論
NPO : ILS 內置雷射光源
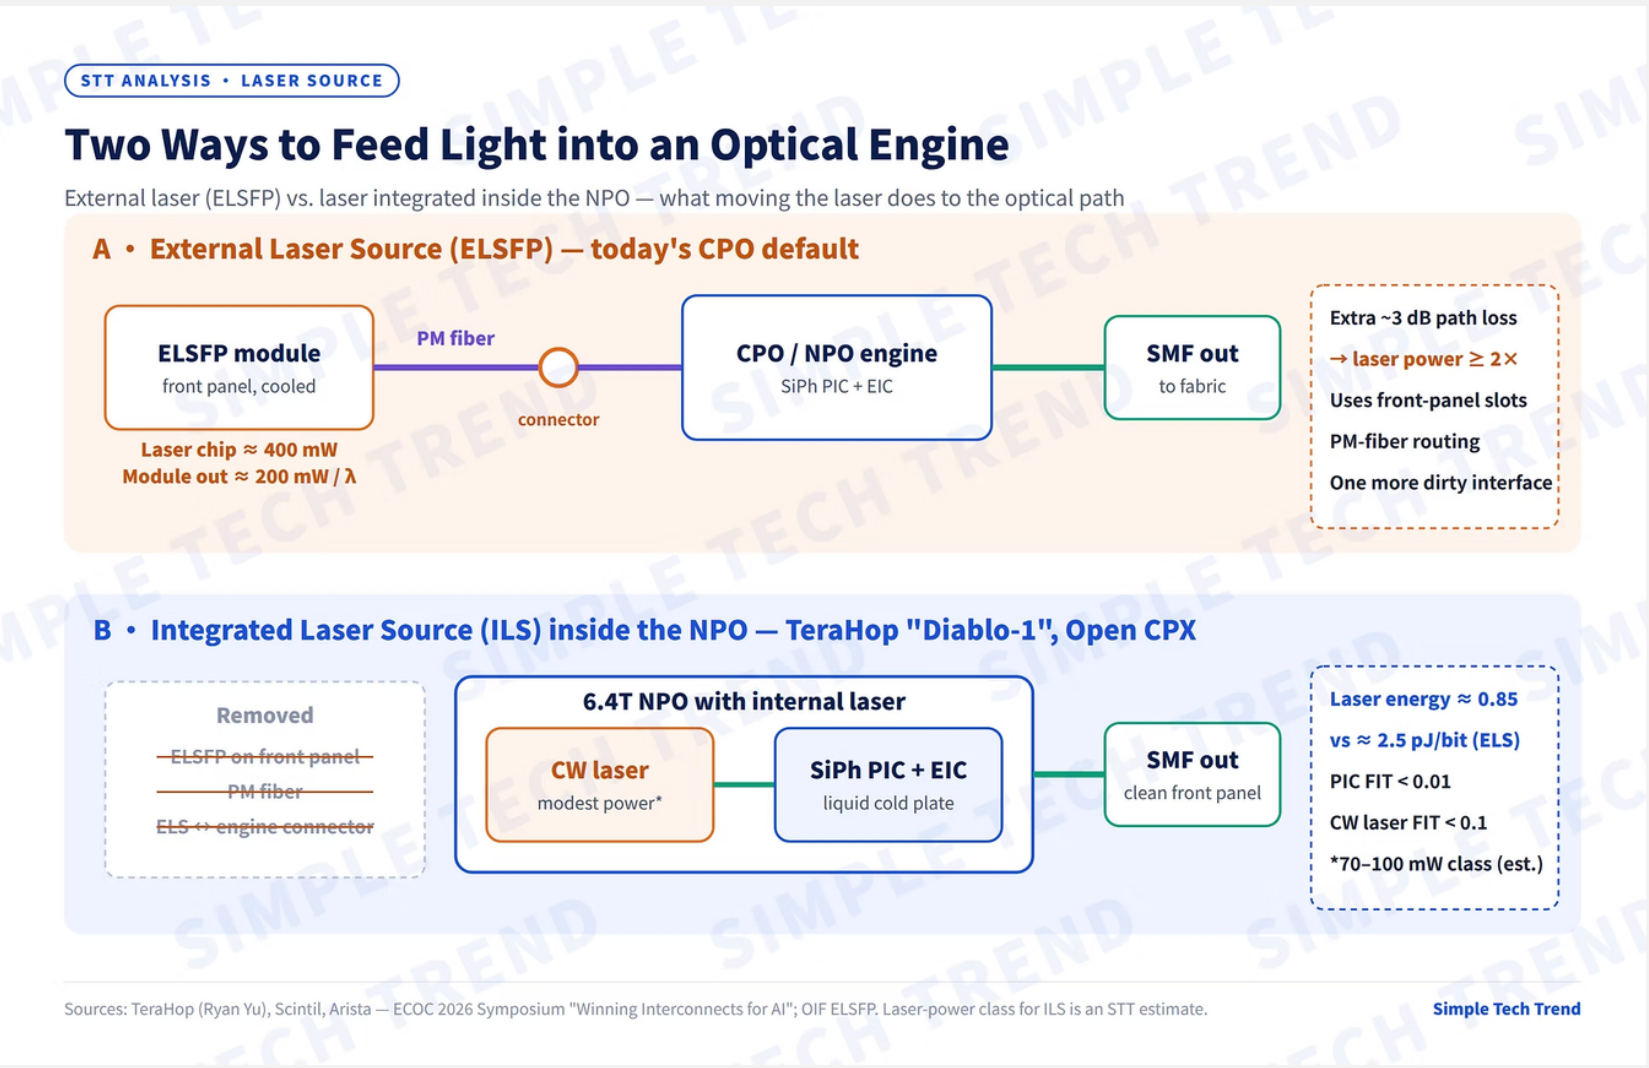
財務模型
結論
內置雷射 (ILS)
- →省去 PM 光纖與連接器(消除 3 dB 損耗)
- →所需光功率減半以上(400mW to 70~100mW)
- →電光轉換放大,電功耗降 66% (2.5 →0.85 pJ/bit)
- →總發熱源大量減少 +專屬液冷壓制溫度 =散熱負擔與熱阻大幅下降
成⻑動能
產業概況
成⻑動能
財務模型
結論
產業概況
成長動能
財務模型
結論
NPO : Arista 100T TeraHop 的 Open CPX 6.4T NPO 模組
NPO switch feature
TeraHop 的 Open CPX 6.4T 模組內 部採用了 200G/ per lane 的電氣訊 號架構(通常配置為 32 條 200 Gbps 通道,單顆模組頻寬達到 6.4 Tbps)
整合式內建雷射(Integrated Lasers with Low FIT)+ 免除外置 雷射模組(No ELSFPs)
整合式光纖尾纖(Integrated Fiber Pigtail)+ 純單模光纖(SMF)整 齊線束+無額外保偏光纖負擔
專屬水冷散熱冷板(Dedicated Liquid-Cooling Cold-plate for NPOs):針對中央功耗密集的核心 晶片與 NPO 光引擎區域,配備專屬 的水冷散熱冷板與冷卻液管路,以 因應 100T 等級的高熱流密度
- NPO with integrated lasers with low FIT
- Late-stage assembly of fully tested NPOs
- Integrated fiber pigtail, eliminating failure-prone optical interface
- Dedicated Liquid-Cooling Coldplate for NPOs
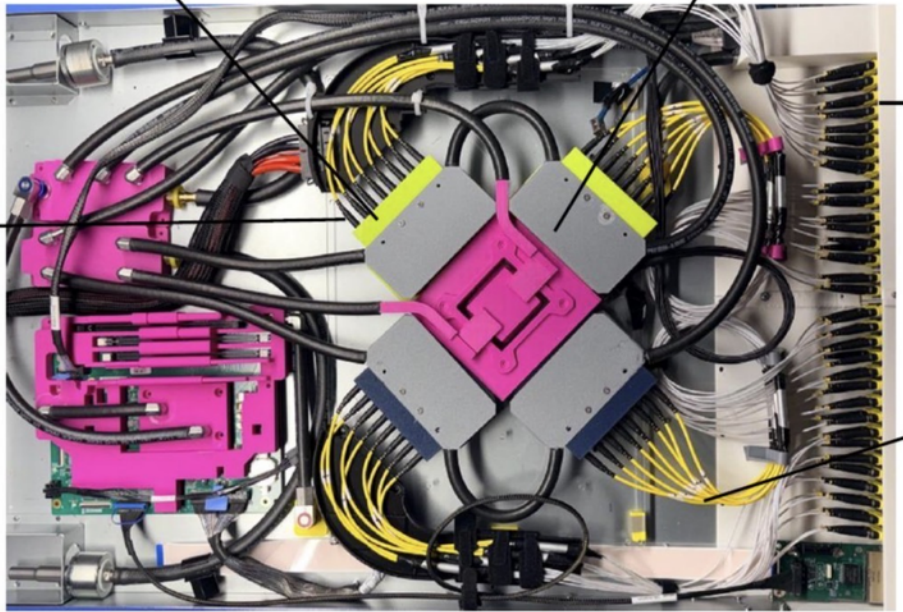
Industry 1st NPO based 100T switch Design-Concept by Arista, with Open CPX 6.4T NPO from TeraHop
- Clean Front Panel with optical l/Os
- No ELSFPs taking up large front panel space
- Clean SMF fiber bundles to the front panel
- No extra PM fiber from ELSFPs
產業概況
產業概況
成長動能
財務模型
結論
MSA 組織協議的起源和目標
MSA是光通訊供應鏈制定光收發模組(Optical Transceiver)的尺寸、引腳定義、電氣特性與通訊介面規範的聯盟。目前兩大 MSA 皆利用 CPC 克服高速訊號在傳統 PCB 板上的嚴 物理衰減問題,減少對 CPO 方案的依賴。
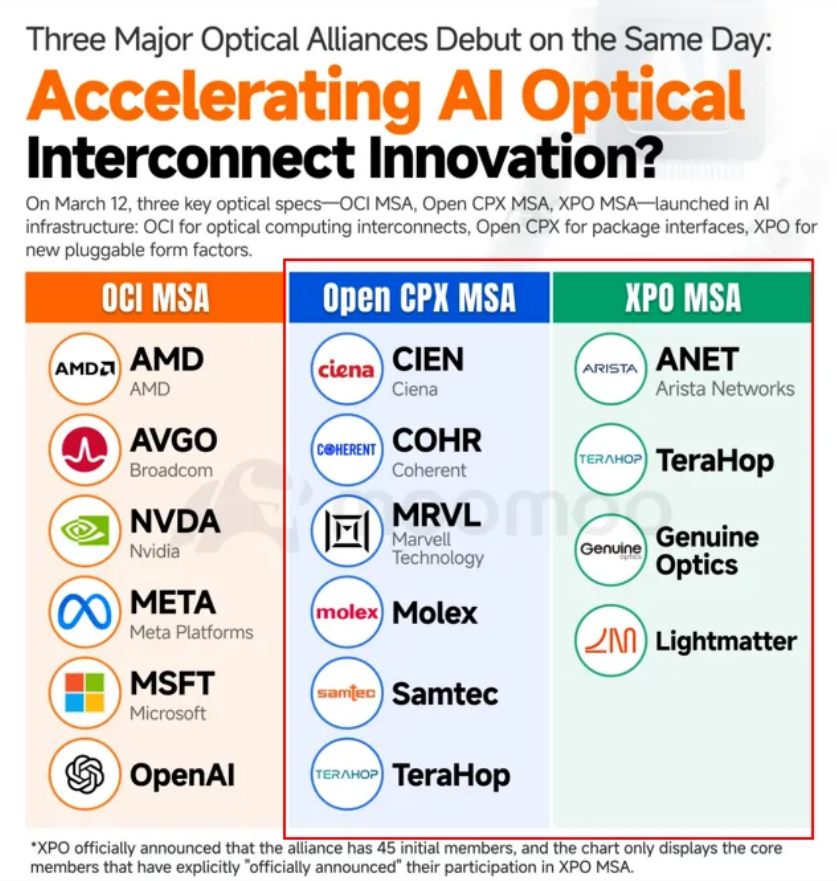
Open CPX MSA (Open Package Interfaces - 開放封裝介⾯)
專注於封裝介面的標準化。這更有可能涉及晶片組件級別的互聯,例如共 封裝光學(CPO - Co-Packaged Optics)技術,定義光學引擎如何物理地與 ASIC(專用集成電路)封裝在⼀起,以及其介⾯規範。
XPO MSA (New Pluggable Form Factors - 新型可插拔外形規格)
致力於定義新的可插拔光學模組的外形規格(Form Factors)。可插拔模組 是目前數據中心光學互聯的主流形式(如 QSFP, QSFP-DD, OSFP)。這個 MSA 的目標可能是定義更小、更省電或支援更高速率(如 1.6T, 3.2T)的新型可 插拔規格。
成⻑動能
財務模型
結論
CPC 說明
CPC feature
- 直接將CPC高速連接 器移至封裝上 (package substrate)
- 大幅降低通道插損 (Insertion Loss)與 節省功耗
- 搭配正交背板 (Orthogonal Backplane)與免中 板(Cable Midplaneless)設計
產業概況
產業概況
成長動能
財務模型
結論
成⻑動能
財務模型
結論
Co-Packaged Copper Cable to Front Panel Module
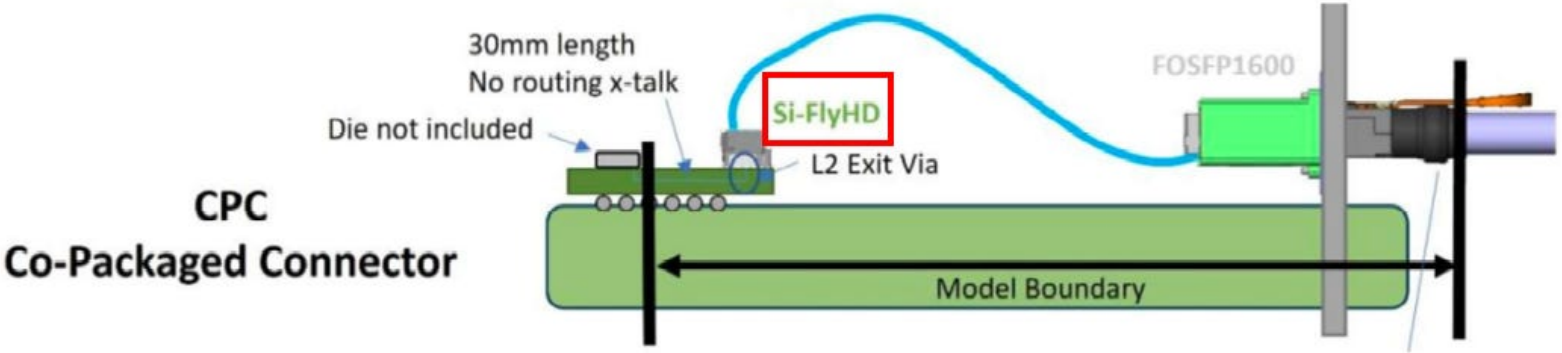
Co-packaged copper connector and cable supports 400G-PAM4
©2026 IEEE International Solid-State Circuits Conference ISSCC 2026 - Forum F2.1: Data Centre Interconnect
CPC 依舊採用成熟的純銅電氣訊號,沒有複雜的光電轉換與光纖耦合微米級對準問 題,組裝難度、良率與總體成本(TCO)顯著優於早期 CPO。
產業概況
產業概況
成長動能
財務模型
結論
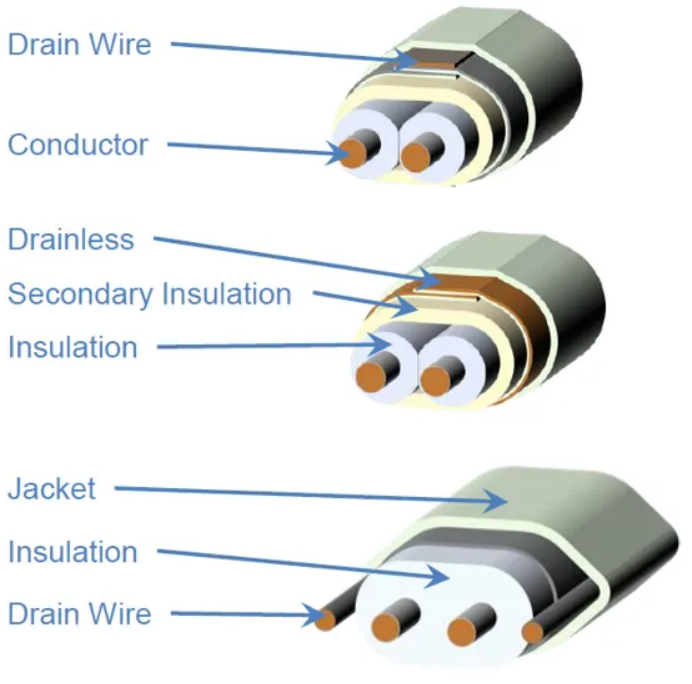
CPC 說明 : TWINAX cable
Twinax cable feature
- 傳統雙軸 (Conventional Twinax): 具備最簡單的設計與製造流程,但 在超高頻傳輸下,其內部結構的均 勻度較難維持最佳狀態
- 獨立絕緣緊密耦合 (Tightly Coupled with discrete insulation): 同樣具備低損耗、優良模式轉換與 低歪斜特性,且能良好控制製造變 異,並實現較小的線纜外徑 (Small OD)。此類高度對稱與緊密的設 計,確保了差分對訊號在傳輸介質 中的均勻性。
- 單一擠出成型 (Single Extrusion): 能夠提供低損耗 (Low loss)、改善 模式轉換 (Mode conversion) 並降 低訊號歪斜 (Skew),但其製造變異 (Manufacturing variation) 較難以 控制。
成⻑動能
財務模型
結論
Twinax Design for Signal Integrity – Design Types
- Conventional Twinax Conventional Twinax
- Simplest design and manufacturing process Simplest design and manufacturing process
- Tightly Coupled with discrete insulation Tightly Coupled with discrete insulation
- Low loss, mode conversion and skew ■ Low loss, mode conversion and skew
- Small OD Small OD
- Well controlled manufacturing variation Well controlled manufacturing variation
- Single Extrusion Single Extrusion
- Low loss, mode conversion and skew Low loss, mode conversion and skew
- Difficult to control manufacturing variation ■ Difficult to control manufacturing variation
Conventional Twinax
Tightly Coupled
Single Extrusion
產業概況
產業概況
成長動能
財務模型
結論
CPC 說明 : TWINAX cable
Twinax cable feature
導體 (Conductors): 主要採用鍍銀銅 (Silver Plated Copper)
絕緣層 (Insulation): 包含主絕緣與次絕緣結構。 材料的介電常數 (DK) 與介電損耗 (DF) 會直接決 定線纜的實體尺寸與高頻插入損耗表現也需具備良 好的耐高溫特性
遮蔽層 (Shield): 採用鋁 (Aluminum) 或銅 (Copper) 材質,用以包覆內部結構,阻絕外部電 磁干擾並防⽌內部訊號輻射外洩。
外被 / 護套 (Jacket): 最外層通常採用螺旋纏繞膠 帶 (Helically applied tape) 構成,其主要目的是維 持線纜彎折或佈線時的結構穩定,確保訊號完整性 的一致性與⻑期的物理可靠度。
成⻑動能
財務模型
結論
Twinax Design for Signal Integrity - Materials
- Conductors
- Silver Plated Copper
- AWG size based on trade off between loss & size
- Insulation
- DK & DF effect size and insertion loss
- High temperature capability
- Primary vs secondary
- Shield
- ■Aluminum or copper
- Drain wires or drainless
- Jacket
- ■Normally helically applied tape for SI consistency and reliability
產業概況
成⻑動能
產業概況
成長動能
財務模型
結論
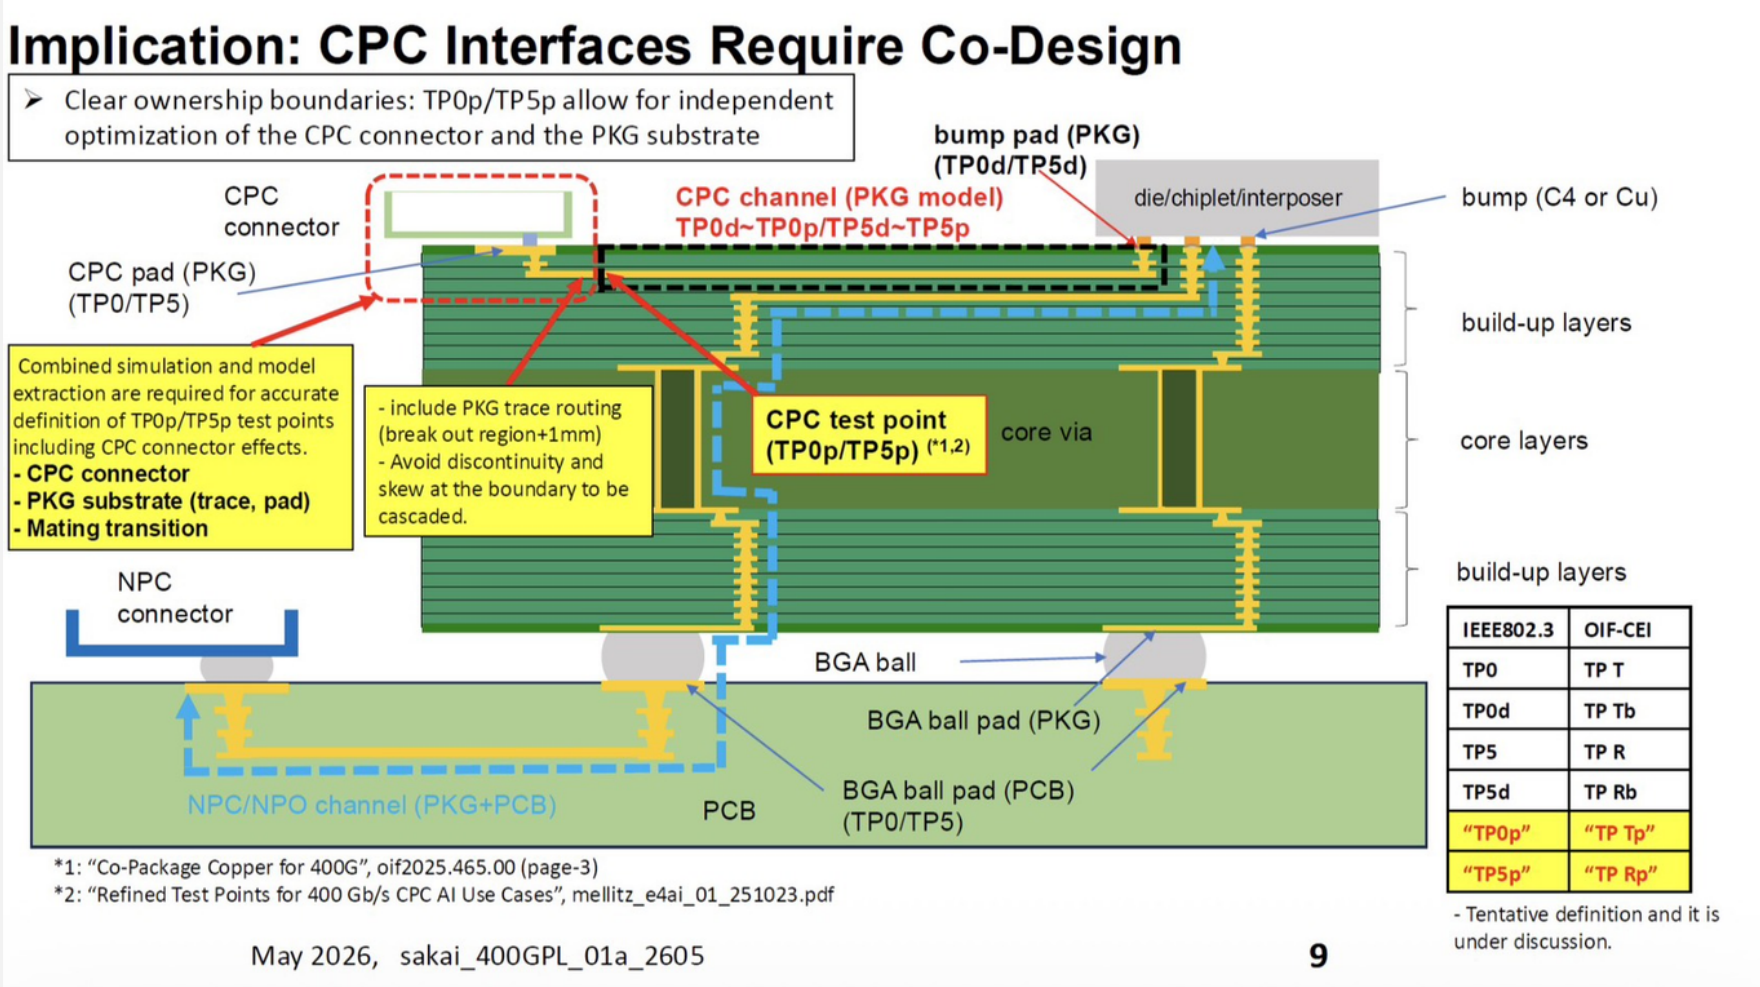
CPC : CPC Interfaces Require Co-Design
為了讓商業供應鏈分工運作,CPC架構需要多方協調做設計,從TX → RX → CPC 發送端封裝 →CPC 接收端封裝
CPC 傳輸路徑 點
傳統近封裝路徑(NPC/NPO channel):
傳輸路徑: 晶片(Die) to 凸塊(Bump) to 封裝頂層增層(Build-up layers)to 穿 過封裝核心貫孔(Core via)to 底層增層 to BGA 錫球(BGA ball)to PCB 印刷電路 板走線 to NPC 連接器。
共封裝銅線路徑(CPC channel)
傳輸路徑: 晶片(Die)to 凸塊(Bump) to 封裝頂層增層走線(Build-up layers) to 直接抵達封裝上的 CPC 焊盤(CPC pad)與連接器(CPC connector)。
財務模型
結論
NPO CPC 目前CSP解⽅ 03
產業概況
成⻑動能
產業概況
成長動能
財務模型
結論
NPO : Amazon(AWS Trainium4)
TR4 switch feature
機櫃與網路架構:
- 採用 NL144 x 8架構,單機櫃配置 144 顆 Trainium4 GPU(36 個運算托盤,每盤 4 顆 GPU)。
- 機櫃內走銅纜:單機櫃內透過銅背板將 144 顆 GPU 連接至本機櫃的 36 顆交換晶片(分 布在 9 個交換托盤)。
- 跨機櫃走 NPO:每顆 GPU 透過 NPO 光引擎直連其餘 7 個機櫃的遠端交換機,組成超大 型 Scale-up 運算叢集。
連接器與供應鏈配置:
- 連接器:採用 Samtec 的「Si-Fly CPX」插槽式(Socketed)連接器,規格達 224 Gbps、128 對差分訊號(DP),同時相容銅纜飛線與 NPO 模組,保留後續切換彈性。
- UALink 供應鏈:Astera Labs 為核心主導者,捆綁打包 I/O Chiplet、UALink Switch 與 NPO 解決方案(預計 2027 下半年貢獻營收)。
- NVLink 供應鏈:Astera Labs 提供含 Gearbox 的 I/O Chiplet;Marvell 提供 NPO 模組 與 NVLink Switch(Marvell 將 Celestial AI 技術導向 CXL/PFMA 記憶體擴展,在 Trainium4 上主要採用 MRM/MZM 光學技術)。
財務模型
結論
產業概況
成⻑動能
財務模型
結論
產業概況
成長動能
財務模型
結論
NPO : Nvidia(Rubin Ultra NVL576 備案方案)
Nvidia 目前⾯臨 TSMC COUPE 封裝良率偏低與光纖對準(Fiber Attach)⽣產瓶頸,正將 NPO 視為 要風險備案
NVL 576 feature
- 原 CPO 計畫困境:Vera Rubin Ultra NVL576(8 機櫃 Oberon 架構、576 顆邏輯 GPU)原計畫採用 CPO,但生產風險極高。
NPO 備案規格:
- 正在研發以 200G 或 400G PAM4 結合 DWDM(密集波分複用) 的 NPO 方案,作為 CPO 無法如期量產時的替代品。
- 交換端以 QM5 NVLink Switch 為核心(單顆交換晶片外掛 3 顆 3.2T 光引擎)。每個 4 晶片運算托盤擁有 108.8 Tbit/s 頻寬,其中 76.8 Tbit/s 走銅背板負責機櫃內互 連,32.0 Tbit/s 透過 10 顆 3.2T 光引擎直連其餘 7 個機櫃。
產業概況
成⻑動能
財務模型
結論
產業概況
成長動能
財務模型
結論
NPO : 華為 Huawei(Atlas 950 / Ascend 950)
華為在 Atlas 950 SuperPod 中採取了與 Amazon 不同的混合路徑,維持晶片端純銅、僅在交換端導入 NPO
Scale-up 叢集拓撲:
- 採用 Multi-stage Dragonfly 架構,整套 Scale-up 叢集達 8,192 顆 NPU。
- 包含 8 個 UB-Mesh-Pod(各 1,024 顆 NPU),由 High-Radix Switch(HRS)互連;每個 Pod 由 16 個機櫃以 4D FullMesh 連接。
晶片端堅持全銅纜架構:
- 每顆 Ascend 950 NPU 擁有 18 個 400G 連接埠(7.2 Tbit/s 頻寬),NPU 端完全不掛光模組:
- 7 個埠走飛線銅纜連接同托盤其他 NPU。
- 7 個埠走背板連接機櫃內其他托盤 NPU(組成 2D Mesh)。
- 4 個埠走背板上行至 LRS 交換機層。
NPO 導入位置:LRS 交換層:
- NPO 僅部署在 LRS(Lower-Radix Switch)至 LRS 的交換機層級。
- 單機櫃配備 72 顆 7.2T LRS 交換晶片(分為 4 個 Plane,每 Plane 含 10 顆 L1 與 8 顆 L2 交換機)。
- L1 交換機透過銅纜接收 NPU 下行,透過 NPO 與 L2 交換機及同 Plane 交換機全網狀互連;L2 則全數透過 NPO 跨機櫃互連。
產業概況
成⻑動能
產業概況
成長動能
財務模型
結論
NPO TYPE : SiPH / VCSEL / uLED
| 比較項目 | SiPh based NPO(矽光子) | VCSEL based NPO | uLED based NPO(Micro-LED) |
|---|---|---|---|
| Substrate + PCB | Substrate + PCB | Substrate + PCB | 訊號路徑(Switch 至 OE) |
| 位於 PCB 上,可插拔(On PCB, Pluggable) | 位於 PCB 上,可插拔 / 焊接(On PCB, Pluggable / Soldered) | 位於 PCB 上,可插拔 / 焊接(On PCB, Pluggable / Soldered) | 光引擎(OE)位置 |
| 線性(Linear) | 線性或重定時(Linear (or Retimed)) | 線性直驅(Linear (Direct Drive)) | 訊號調理方式(Signal Conditioning) |
| PCB 走線約 5 cm(~5 cm over PCB Trace) | PCB 走線約 5 cm(~5 cm over PCB Trace) | PCB 走線約 5 cm(~5 cm over PCB Trace) | 電氣通道長度 |
| ~6 pJ/bit | ~3-5 pJ/bit | ~1-2 pJ/bit | 能效表現(OE + ELS) |
| 否(No) | 否(No) | 否(No) | 熱插拔(Hot Swappable) |
| 可維護(Possible) | 可維護(Possible) | 可維護(Possible) | 維護性(Serviceability) |
| 2025-2026 | 2026-2028 | 2026-2028 | 預期部署時程 |
| 第三方可插拔光模組製造商 (Third-Party Pluggable | 不適用(N/A) | 不適用(N/A) | ELSFP 供應商 |
| Marvell、Huawei、Innolight、 Accerlink | Coherent、Lumentum、 Broadcom | Avicena、Brillink、PlayNitride (錼創)、Ennostar(富采) | 主要廠商(Main player) |
財務模型
結論
VCSEL based NPO
uLED based NPO
由消費電子 PCB 龍頭,邁向 AI 伺服器、光通訊與先進載板平台
公司簡介:鴻海集團旗下 PCB/IC 載板廠
上市日期
2011.12.26
董事長
沈慶芳
- 01 全球 PCB 營收排名長期居前
- 02 台灣載板五大廠之⼀
主要子公司
鵬鼎控股 深圳上市;手機軟板∕硬板主⼒
先豐通訊 高多層板
禮鼎半導體 IC 載板;推進港股 IPO
股數
約 11.3 億股
所屬集團
鴻海集團
公司定位:全球 PCB 龍頭,一站式產品平台
過去以手機、電腦客戶為主,⽬前積極切入 AI Server、⾼速光通訊與⾼階載板
FPC軟板
薄、柔軟、可彎折
手機、AI 眼鏡
生產基地
高密度互連板 HDI
線路密集、微小孔洞多
高多層板 HLC
大型的硬板、複雜線路與 多層數
手機、AI Server
伺服器、網通
中國 淮安、深圳
台灣 ⾼雄
泰國 八真府
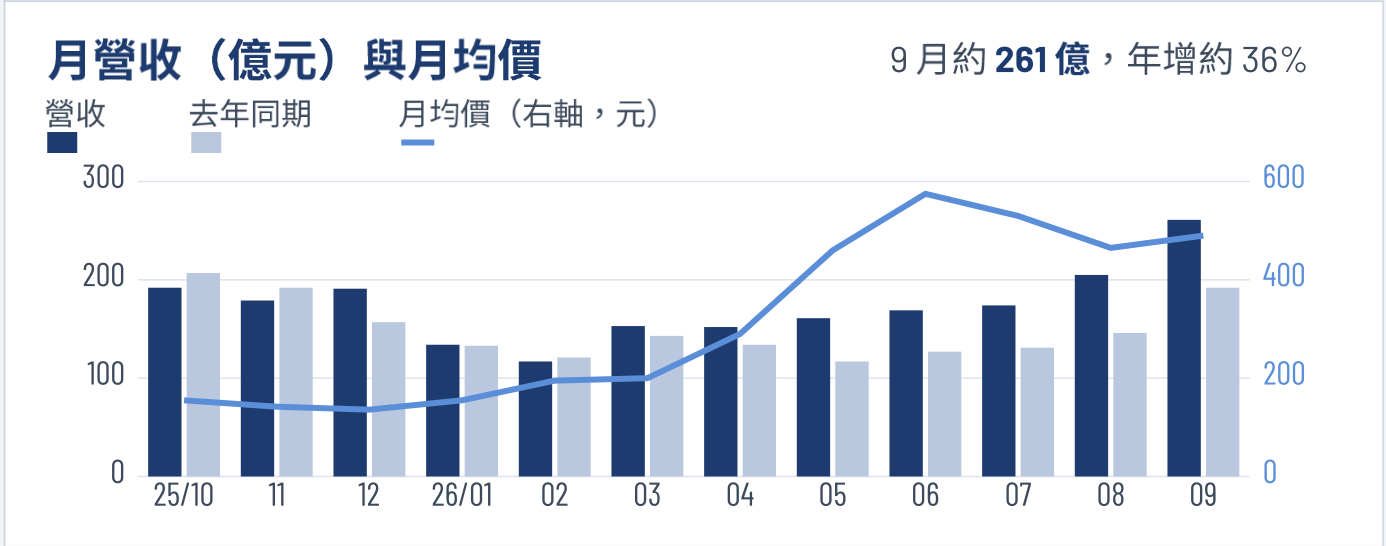
營收結構:AI 三大板塊占比升⾄ 21.6%
2026 H1 產品應用別營收比
53.6%
24.8% 21.6%
- 行動通訊
電腦消費
- 伺服器/光模塊∕載板
消費電子仍是規模、現金流與技術基礎的基本盤,預期維持低至中個位數成長,新 世代規格帶動 ASP 改善。
目標價
88% → 78%
消費電子占比(去年 → 今年 H1)
+113%
AI 三大板塊 H1 年增率
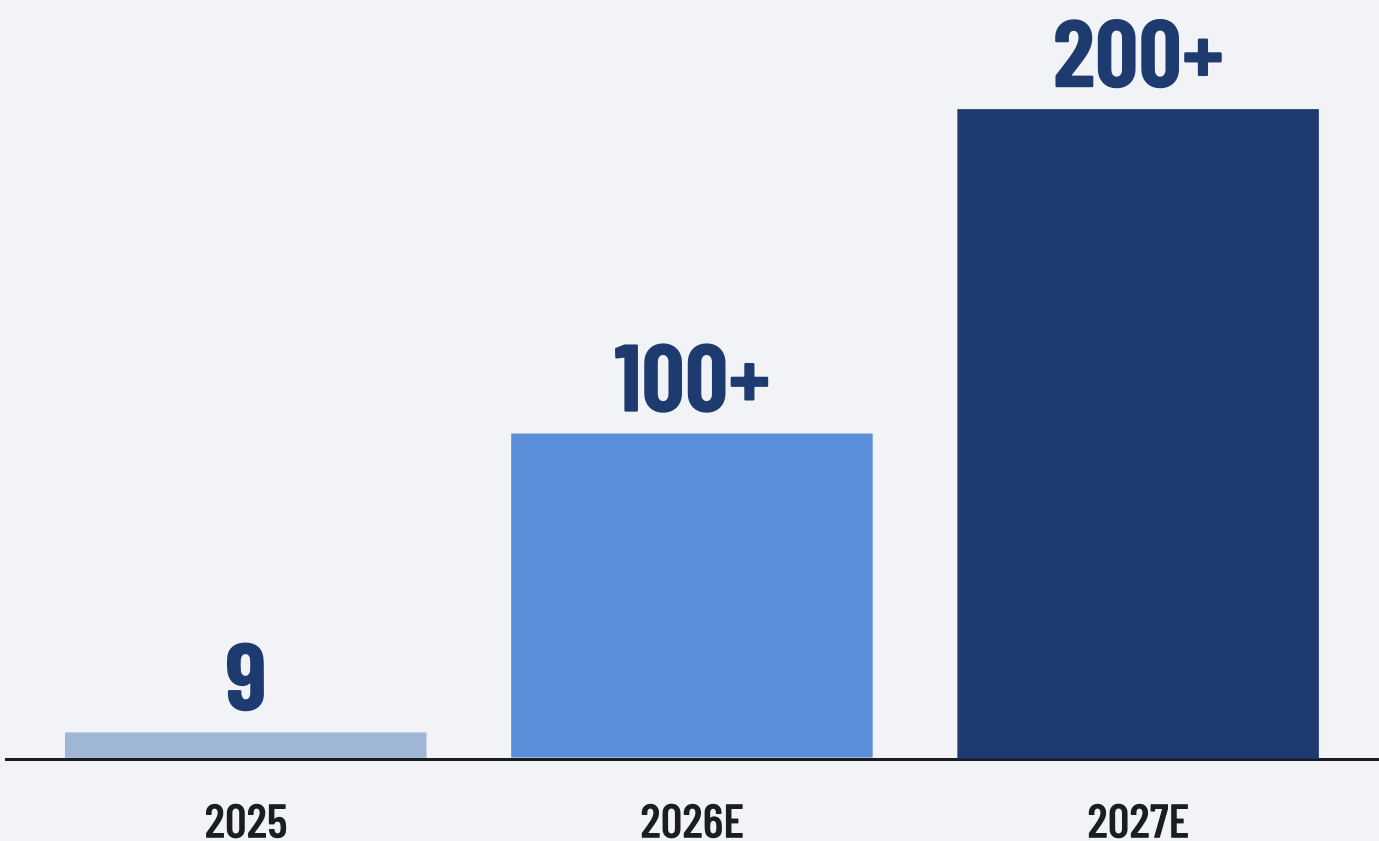
成長引擎:光模塊、AI Server、ABF 皆呈倍數成⻑
| 項目 | 去年基期/現況 | 今年展望 | 後續趨勢 |
|---|---|---|---|
| 約 9 億元 | 約 100 億元,逾 10 倍 | 明年有望翻倍,1.6T 超越 800G | 光模塊 PCB |
| 約 60 億元 | 約 2-3 倍成長 | 隨客戶平台與高階 HDI 放量 | AI Server HDI |
| Q1 達損益兩平 | 約 2-3 倍 | 一廠年底滿載、⼆廠明年放量 | ABF 載板 |
| BT+ABF | 年增 80% 以上 | 國際大客戶占比提升 | 載板整體 |
| 最大營收來源 | 低至中個位數 | ASP 與產品組合改善 | 消費電子 |
HDI 不只用於 AI Server:去年消費性產品 HDI 營收已約 300 億元,成⻑應以應⽤別⽽非產品別理解。
毛利率:⾼⽑利產品放量,維持季增、年增趨勢
四項主要改善來源
40-50%
高階光模塊 PCB
目前⽑利率最佳產品線
40%+
高階 AI Server PCB
部分產品仍在認證與擴產
損益兩平
ABF 載板
- 一廠年底滿載,⼆廠明年放量
ASP ↑
消費電子
規格升級帶動基本盤獲利
消費電子⽬前仍占營收 70% 以上,⾼⽑利 AI 產品放量需要時間,整體⽑利率短期不會直接跳升⾄光模塊或 AI Server ⽔準。
光模組需求:高盛上修 800G 以上出貨預測
AI Cluster 擴大,光連接由 Scale-out 延伸⾄ Scale-up∕Scale-across
800G 以上光模組需求(億隻)
2027E
2028E
<10%
2027 年 800G 價格年跌幅
CPO Switch:出貨預估三年成長逾⼗倍
CPO Switch 出貨量預估(萬台)
Scale-out
GPU/ASIC 數量增加,帶動交換器與伺服器間光連接
PCB 市場:AI 基礎設施推升高階產品需求
AI 伺服器、高速交換器與光通訊設備持續提⾼ PCB 規格要求
HDI
+29.4%
多層板 MLB
+19.3%
封裝載板
+18.2%
AI 資料中心需要更⾼密度、更⾼層數與 Low-Dk 材料;載板歷經兩年修正後 返成⻑,多家載板廠營收成⻑ 20-30%。
臻鼎應⽤動能:光模塊、AI 伺服器、終端升級
01
光模塊
1.6T 及後續世代須採 mSAP,全球供給 缺口⼤
訂單以 1.6T 為主,客戶已預訂 2027 年 產能
目標 2027 年成為全球最大高階光模塊 PCB 供應商
02
AI 伺服器
GPU 與 ASIC 客戶之 iHDI、HLC 產品陸 續轉量產
與客戶共同開發未來 2-3 個世代平台 目標後續份額持續提升
03
手機與 AI 眼鏡
2026 年新機規格升級,軟硬板單機價 值同步提升
AI 眼鏡硬板導入 mSAP,技術門檻提⾼
AI 眼鏡營收 2026/27 年保持快速成⻑
HDI:AI 伺服器技術主軸為高階 HDI
Semicon Taiwan 展示規格;實際量產規格跟隨客戶 roadmap
| 01 | 雷射鑽孔、細線路與多次壓合,提高電路密度並縮短⾼速訊號路徑 |
|---|---|
| 02 | 相較以機械背鑽為主的 HLC,製程難度與毛利率通常更⾼ |
| 03 | 已參與 GPU、Google TPU v8 及其他 ASIC 平台;NV 載板驗證進行中 |
| 04 | 核心優勢:手機 HDI 大量生產經驗,轉移至大尺寸、高層數、高速傳輸 板 |
mSAP 流程
介電層基材 薄銅/無電解銅 黑氧化層 乾膜光阻 電鍍銅
→
→
→
→
產業動能
mSAP:五道製程決定細線路品質與良率
減成法在 40-45μm 以下難度快速增加;mSAP 可穩定製作 30μm 以下線路
01 超薄底銅附著力不⾜
於約 2μm 超薄銅箔基板加 工
底銅太薄易在後續工序脫 落
南亞(1303)
三井金屬(JP)
德福科技(CN)
02 光阻與顯影
乾膜光阻+LDI 雷射直接成 像
決定線寬精度(L/S)與邊 緣粗糙度
長興材料 (1717)
昭和電工(JP)
旭化成(JP)
03 電鍍加銅
於未蓋光阻區電鍍沉積銅 層
控制電流密度(ASD),決 定厚度均勻性
凌嘉科技(3644)
阿托科技(US)
04
剝膜
化學藥水去除乾膜光阻
避免殘留或損傷銅線壁
聯策科技(6658)
敘豐企業(3485)
05 閃蝕
快速咬除 2μm 底銅,隔離 線路
過蝕削弱線路,欠蝕造成 微短路
JCU(JP) 阿托科技(US)
製程比較:減成法、mSAP 與 SAP
| 維度 | 減成法 | mSAP | SAP |
|---|---|---|---|
| > 35/35μm | 15/15 - 30/30μm | < 10/10μm | 線寬/線距 |
| 側蝕嚴 ,呈梯形 | 側蝕小,接近矩形 | 幾乎無側蝕 | 線路截面 |
| 成本最低,標準無塵室 | 需 LDI、超薄銅與黃光無塵室 | 半導體等級無塵室 | CAPEX 與環境 |
| 多層通孔板、標準 AI Server 主板、車⽤ | SLP、高階 HDI、光模組板 | 高階ABF、BT 載板 | 代表產品 |
| 健鼎、⾦像電、華通 | 臻鼎、欣興、景碩、南電 | 臻鼎、欣興、景碩、南電 | 代表公司 |
光模組 PCB:NPO 板 ASP 約為 1.6T 的 3 倍
聚焦 800G 與 1.6T,不做 400G;價差來自細線路與類載板結構,⽽非層數
NPO、XPO 與 CPO:NPO 進度最快
NPO
今年底小量出貨
主要客戶為北美大型 CSP,認證與客戶 高度綁定
明年市占仍小,尚未提供營收占比
CPO 不代表 PCB 降規
Gen5→Gen6/Gen7 需更低 Dk∕Df;難度轉移⾄封裝附近的 I/O 密度與細線路
XPO
已見客戶需求
規格須配合下一代 Rack 架構,量產仍 需時間
未來可能對應 12.8T 架構
Pluggable 不會消失
- 二、三線客戶考量成本與維修仍⼤量採⽤;影響為成⻑趨緩⽽非歸零
CPO
Sample/共同開發
光學引擎移至 Switch ASIC 封裝附近
2027 年營收展望未納入 CPO
載板與前 技術:由 PCB 延伸至封裝與電源整合
量產中
ABF/BT 載板
ABF 最大 150×150mm body size
稼動率:BT >90%、ABF >80%
ABF 漲價:H1 3-5%、H2 5-8%
2027 年 ABF 可能供不應求,占載板營收將超 越 BT
開發中
PCB 上 RDL/CoWoP
以 mSAP 在 PCB 直接製作 佈線層
減少部分 ABF 載板,降低厚度與成本
突破載板尺寸限制,⽀援⼤⾯積 GPU+HBM
要求接近載板等級的平坦度與缺陷率
前
VPD 垂直供電
電感、電容嵌入 PCB 背面
縮短 GPU/ASIC 供電路徑、降低損耗
可能切入 NVIDIA Feynman 世代並結合 CoWoP
尚未進入明確量產階段
光模組 PCB 比較:臻鼎擴產⼒道最積極
| 公司 | 產能與 CAPEX | 良率 | 主要客戶 |
|---|---|---|---|
| 臻鼎 4958 | 2026 年 CAPEX NT$800 億以上,65% 投入 Server/光通; 只做 800G、1.6T、3.2T | 1.6T mSAP 80%+;泰國廠 90%+ | 中際旭創;NPO 以北美 CSP 為主 |
| 欣興 3037 CAPEX 85% 投 ABF;山鶯廠年底產能 山廠;擔憂 CPO 取代,擴產謹慎 | +50%,2027 Tier-1,約 90% | 啟用龜 中際旭創、Coherent、Mellanox | |
| 2313 2026 年 CAPEX 約 NT$200 億,多數投入 mSAP;4Q 光模組 月產能近 NT$10 億,明年 4Q 擴⾄三倍 | 2H26 可望接近 90% | 華通 中際旭創、AAOI、Coherent |
市占目標:2-3 年內⾼階光模組 PCB 市占 30-40%
臻鼎光通營收(NT$ 億元)
產能布局:2030 年底廠房擴增至 57 座
CAPEX 創新高,超過⼀半投入Sever/光通;新增產能多與客戶 LTA 連結
淮安 HA/HB∕HC 年底完成 6 座⾼階 PCB 新廠;HD 園區預計明年 3Q 導入⽣產
深圳 第三園區規劃 3 座 SmartFab;新第二園區規劃 4 座 ABF 載板廠
泰國 PA01 今年 7 月損益兩平;PA02/03/06/08 今年 4Q 試產、明年上半年小量 產
高雄 與泰國共同承接國際客戶需求及區域化布局
28 → 57
既有廠房 → 2030 年底(13 座建設中、16 座規劃 中)
6-7 座 每年新廠開出
70-80 億 單廠年產值
營收模型:2027E 營收 2,905 億元,年增 29.1%
單位:NT$ 億元
| 區塊 | 2026E | 2027E | 年增率 | 新增營收 |
|---|---|---|---|---|
| 消費/其他(不含載板) | 1,690 | 1,825.2 | 8.0% | 135.2 |
| 光模組 PCB | 110 | 260 | 136.4% | 150 |
| 伺服器 PCB(不含載板) | 180 | 350 | 94.4% | 170 |
| ABF 載板 | 145 | 310 | 113.8% | 165 |
| BT/其他載板 | 125 | 160 | 28.0% | 35 |
| 合計 | 2,250 | 2,905.2 | 29.1% | 655.2 |
48
目標價:2027E EPS 25.68 元 × 28 倍 ≈ 718 元
2027E 毛利率拆解
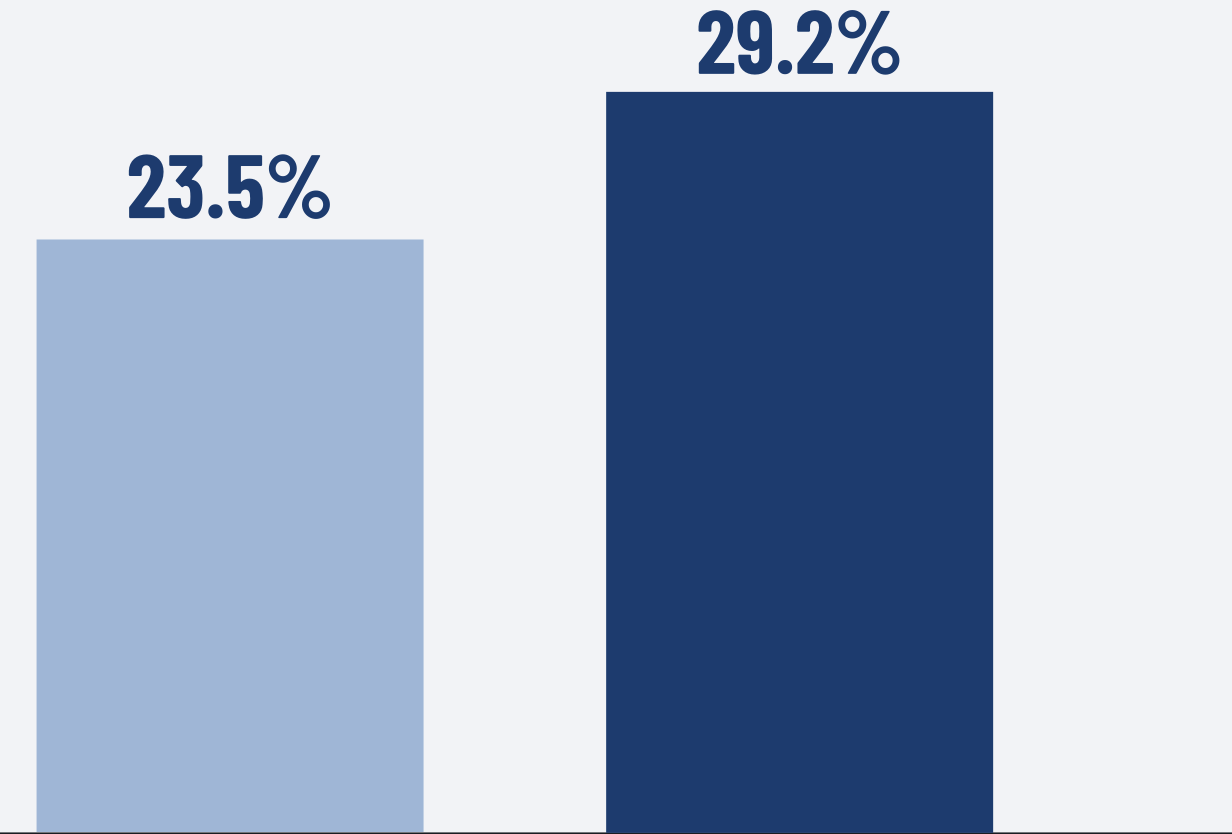
2026 模型
+分部毛利率提升
| 2027E 營收 | 2,905 億 |
|---|---|
| 整體毛利率 | 29.2% |
| EPS | 25.68 元 |
| 本益比 | 28× |
| 目標價 | 718 元 |
分部毛利率為公司預估值;既有業務毛利率若未改善,獲利將明顯低於估 計。
結論:AI 三大板塊放量,2027 年為驗證關鍵
光模組、AI Server HDI 與 ABF 載板同步進入倍數成長期,產能與良率為後續觀察 點
成長動能明確
光模組營收由 9 億躍升逾 100 億,AI Server 與 ABF 皆 2-3 倍成長;三大板 塊明年占比目標 30%
技術平台完整
HDI、mSAP 與 ABF 能力兼具,可同時 延伸至 NPO、CoWoP 與 VPD 等板級封 裝題材
觀察風險
消費電子仍占營收七成以上;718 元模 型依賴既有業務毛利率改善;CPO 導 入節奏與新廠良率爬坡