分析時點 2026-06-20|最後更新 2026-06-23 → 2026-10-02
問題背景
三份報告(Aletheia、JPM、MS,皆 2026-06-12)同時指向一個跨廠商的結構性邏輯:Murata 將產能移轉至資料中心 MLCC,可能從通用型 MLCC 市場移除等同台灣兩大廠全年銷售額的供給量。這是現有國巨頁面「日韓轉向頂層 AI / 車用,台廠承接中段」邏輯的重大強化,驅動 MS 在 4 天內從 PT NT$1,010 跳升至 NT$1,355。
查詢結果
關鍵發現
1. Murata 資料中心 MLCC 成長預期大幅上調:30% → 80% CAGR
- 根據 Rippling Effect of Capacity Shift Will be Large(Aletheia,2026-06-12):Murata 將其 FY25-30 資料中心 MLCC 成長預期由 30% 上調至 80% CAGR,驅動因素包括:
- CSP 支出超出預期(GPT-5 等新訓練週期)
- Vera Rubin MLCC 用量約為 Grace Blackwell 的 2 倍(每 GPU 從約 6,000 顆升至 13,000+ 顆)
- TPU 訓練 MLCC 需求首次大規模浮現
- Aletheia 認為 80% CAGR 仍偏保守(鑒於 PSU 與半導體廠商已指引 100%+ 成長)。
- 截至 2026 年 3 月,Murata 與 Taiyo Yuden 的月度 MLCC 訂單量達歷史高峰;Murata FY26 訂單量已達 FY25 產量的 170%。
2. 資料中心 MLCC 耗用產能約為通用型 10 倍
- 資料中心高容值 MLCC(X6S、X7R 規格)良率僅約 70%(vs 通用型 95%+),意味著同樣的名目產能,實際有效產出大幅縮水。
- 大尺寸(如 1005-47µF)、高電壓與嚴苛規格(緊密介電層堆疊防止電容漂移)是技術瓶頸。
- Murata 和 Taiyo Yuden 近期持續強調內製材料與自研設備的重要性。
3. 10-20% 產能移轉等同移除台廠全年銷售量的供給
- 根據 Rippling Effect of Capacity Shift Will be Large(Aletheia):Murata 年度 MLCC 銷售約 JPY1 兆,10-20% 移轉相當於從通用型市場移除 JPY100-200bn 供給。
- 此金額約等於台灣兩大 MLCC 廠(國巨 + 華新科)FY25 MLCC 銷售額總和(約 JPY200bn)。
- 這是「第二階效應」(second-order effects),即使 Murata 不正式漲價,通用型 MLCC 的現貨價格與交期也將被動收緊。
4. Murata 定價策略矛盾與最終可能被迫漲價
- Murata 目前以維持長期客戶關係為由,抵制漲價(Taiyo Yuden 基本上跟隨 Murata 定價)。
- 但若產業普遍漲價,Murata 維持低價將引發超額訂單(甚至已有拒絕接單案例),進一步惡化供給缺口。
- 通路商佔 Murata 銷售不到 10%,但相對台廠比例仍顯著,低價差也會創造套利機會。
- Aletheia:Murata 最終可能被迫重估定價策略——類似 2017-18 週期的演進。
5. JPM 長期 S&D 模型:2027-28E 進入結構性短缺
根據 20260612_JPM_Asian MLCC Industry(JPM,2026-06-12):
| 年度 | MLCC 供需差(bn 顆) | S&D(%) |
|---|---|---|
| 2025E | +465 | +10% |
| 2026E | +252 | +5% |
| 2027E | -315 | -5% |
| 2028E | -395 | -6% |
預期 2025-28E 產業 TAM CAGR 24%,ASP 成長幅度類似 2016-18 週期(高-50%),2028E 產業 OPM 達 38%(vs 2018 的 36%)。
6. MS 6 月 12 日目標價跳升 34%:NT$1,010 → NT$1,355
根據 2327 國巨(Yageo)|20260612|MS(MS,2026-06-12): - 新版 2027E EPS NT$30.71(前版 NT$23.59,上修 +30%) - 新版 2028E EPS NT$42.85(前版 NT$31.87,上修 +34%) - 目標價 NT$1,355(32x 2028E P/E,PEG 0.8x)
7. 5 月月銷確認邏輯持續
根據 260617_ms_yageo(MS,2026-06-17):5 月淨利 NT$32.8 億(YoY +113%),淨利率 21.7%(vs 1Q 21.0%),改善驅動力為定價改善與稼動率提升,MS 維持 OW 與 PT NT$1,355。
投資重點 memo
| 重點 | 投資含義 | 相關標的 | 信心 |
|---|---|---|---|
| Murata 10-20% 產能移轉 → 通用型 MLCC 供給真空 | 台廠(國巨、華新科)受惠現貨漲價 + 稼動率上升 | 2327_國巨(市)、2492_華新科(市) | 中(Murata 尚未正式宣布) |
| 資料中心 MLCC 需求 CAGR 升至 80% | 日韓大廠高階 MLCC 供給持續不足,台廠中段窗口期延長 | 2327_國巨(市) | 中高 |
| 國巨高壓 MLCC(NP0)最大市占 → Vera Rubin HVDC 800V | 高壓 MLCC 每 rack 需求增 60-100%,國巨市占目標恢復 70% | 2327_國巨(市) | 中 |
| JPM S&D 模型:2027E 轉短缺,ASP 高-50% 成長預期 | 多年 ASP 上行週期,類似 2016-18 | 2327_國巨(市)、2492_華新科(市) | 中 |
| Murata 被迫漲價(基準情境未含) | 若觸發,Aletheia 估 Murata/Taiyo Yuden OP CAGR 50/90% | 日韓廠(scope guard:不建頁) | 低(尚未發生) |
Insight 結論
| 結論 | 投資含義 | 信心 |
|---|---|---|
| Murata 產能移轉是本輪 MLCC 漲價週期的加速劑,而非起因 | 台廠通用型 MLCC 稼動率與 ASP 上行早於預期 | 中 |
| 國巨受惠最廣:高壓 MLCC 龍頭 + 通用型 MLCC 受惠 + 鉭質電容漲價 + 電阻電感 AI mix 提升 | 多線並進,EPS 上修空間大 | 中高 |
| 日韓廠 Murata/Taiyo Yuden 定價最終仍受制於市場壓力 | 若漲價,亞洲 ASP 可能進一步向上,台廠跟進空間更大 | 低(待觀察) |
| TDK-太陽誘電 MOU(2026-09-29)將「高階產能擠壓中低階」訊號擴大至日系二、三線廠 | 供給真空論點驗證範圍由 Murata 單一廠商擴大至整個日系高階 MLCC 陣營,中長期邏輯更穩固 | 中高 |
| MS 國巨 TP 連續下修(1,515→1,465→1,050)屬估值倍數壓縮,非供給真空論點被推翻 | 國巨股價/TP 回落需與產業基本面論點分開判讀;3Q26 實際 ASP/稼動率為下一步驗證關鍵 | 中 |
數據彙整
| 項目 | 數值 | 來源 | 日期 |
|---|---|---|---|
| 資料中心 MLCC 需求 CAGR(Murata 最新預期) | 80%(前估 30%) | Aletheia | 2026-06-12 |
| Murata 考慮移轉比例 | 10-20%(偏向 20%) | Aletheia | 2026-06-12 |
| 移轉等值供給量(JPY) | JPY100-200bn | Aletheia | 2026-06-12 |
| 對比:國巨 + 華新科 FY25 MLCC 銷售 | 約 JPY200bn | Aletheia | 2026-06-12 |
| 國巨目前 MLCC 稼動率 | 約 75% | Aletheia | 2026-06-12 |
| 國巨 B/B ratio | 1.3x | Aletheia | 2026-06-12 |
| 國巨 4Q26E 稼動率(Aletheia 預估) | 90%+ | Aletheia | 2026-06-12 |
| AI 伺服器 MLCC 用量(Vera Rubin NVL72) | 13,194 顆/GPU,>900,000/rack | Aletheia | 2026-06-12 |
| 資料中心 MLCC 容量耗用倍數 vs 通用型 | 約 10x | Aletheia | 2026-06-12 |
| 高階 AI MLCC 良率(X6S/X7R) | 約 70%(vs 通用型 95%+) | Aletheia | 2026-06-12 |
| MS 新版 2027E 國巨 EPS | NT$30.71(前 NT$23.59,+30%) | MS | 2026-06-12 |
| MS 目標價 | NT$1,355(前 NT$1,010,+34%) | MS | 2026-06-12 |
| JPM S&D 預測:2027E 供需差 | -315bn 顆(-5%,短缺) | JPM | 2026-06-12 |
| JPM 2025-28E 產業 TAM CAGR | 24% | JPM | 2026-06-12 |
| 國巨 5 月淨利 | NT$32.8 億(YoY +113%) | MS | 2026-06-17 |
| 國巨 5 月淨利率 | 21.7%(vs 1Q 21.0%) | MS | 2026-06-17 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| Murata 考慮移轉 10-20% 產能至資料中心 MLCC | estimate | Rippling Effect of Capacity Shift Will be Large | 2026-06-12 | 中 |
| 移轉量等值 JPY100-200bn,約等於國巨+華新科 FY25 MLCC 銷售總和 | estimate | Rippling Effect of Capacity Shift Will be Large | 2026-06-12 | 中 |
| Murata 資料中心 MLCC 需求 CAGR 由 30% 上調至 80% | fact | Rippling Effect of Capacity Shift Will be Large | 2026-06-12 | 高 |
| 國巨 B/B ratio 1.3x,4Q26 稼動率可達 90%+ | estimate | Rippling Effect of Capacity Shift Will be Large | 2026-06-12 | 中 |
| JPM S&D 模型:MLCC 2027E 轉為 5% 短缺 | estimate | 20260612_JPM_Asian MLCC Industry | 2026-06-12 | 中 |
| MS 2027E 國巨 EPS NT$30.71,目標價 NT$1,355 | estimate | 2327 國巨(Yageo)|20260612|MS | 2026-06-12 | 高 |
| TDK/太陽誘電簽署 MOU,探討先進 MLCC/電感聯盟(製造/採購合作、METI 潛在補助、未來可能資本合作) | fact | 報告_MS_國巨2327_20260929 | 2026-09-29 | 高 |
| MS 估 2027 年 47µF+ 高容 MLCC 需求逾 400 億顆(vs 2025 約 40 億顆),排擠中低階產能;去規格化與改用鉭聚合物電容皆非可行替代方案 | estimate | 報告_MS_國巨2327_20260929 | 2026-09-29 | 高 |
| MS 國巨 TP 自 NT$1,465 下修至 NT$1,050(-28%),EPS 2026-28E 下修 2-7%;定性為估值倍數壓縮與成本假設微調,非需求轉弱 | estimate | 報告_MS_MLCC產業_20260915 | 2026-09-15 | 高 |
結論/投資觀點
Murata 將頂層 AI 產能移轉所創造的通用型 MLCC 供給真空,加上資料中心 MLCC 需求 CAGR 由 30% 升至 80%,正在形成多年結構性漲價週期。國巨作為高壓 MLCC 龍頭(市占 65-70%)、通用型 MLCC 受惠者、KEMET 鉭質電容資產持有者,以及全球電阻量市占 40% 廠商,受惠最為多元。三大機構(MS、JPM、Aletheia)在同一週內共同上調評估,具有強烈的方向一致性。 更新(2026-10-02):TDK-太陽誘電 MOU(MS,2026-09-29)將驗證範圍由 Murata 單一廠商擴大至整個日系高階 MLCC 陣營,中長期供給真空邏輯未被推翻、反而更穩固;惟 MS 同期將國巨 TP 自高點 1,515 連兩次下修至 1,050(估值倍數壓縮,非需求轉弱),股價/估值面回落需與產業基本面論點分開判讀。 信心水準:中高(核心邏輯持續被多機構獨立驗證,不確定性在於資本聯盟與漲價是否正式落地、以及國巨估值能否隨 3Q26 實績回升)
待確認事項
- [ ] Murata 是否正式宣布 10-20% 產能移轉時程
- [x] 國巨 2Q26 財報確認淨利率是否繼續上行 → 2Q26 法說(2026-07-29)確認 EPS NT$4.59(QoQ+18%/YoY+88%),淨利率續升,方向確認
- [ ] TDK-太陽誘電資本聯盟是否成真、METI 補助規模、村田是否跟進反制(MS,2026-09-29)
- [ ] 華新科稼動率與 B/B ratio 更新(頁面已存在,本次未修改)
- [ ] 2026H2 Vera Rubin 量產節奏是否符合 Aletheia 的 >900,000 MLCC/rack 預測
- [ ] 3Q26 國巨實際 ASP/稼動率數字,驗證 MS 估值倍數壓縮(而非需求轉弱)判斷是否成立
2026-06-22 MS 報告佐證更新
Morgan Stanley 的三星電機超級週期報告(260622_三星電機_ms_MLCC-super-cycle,2026-06-22)與國巨報告(260622_2327_國巨_ms_Yageo,2026-06-22)進一步強化此論點:
Murata 供給狀況(MS 2026-06-22 確認) - Murata AI 伺服器訂單持續在 ~2 倍產能水位;稼動率 90-95%,AI/DC MLCC 加速成長 - Murata 訂單量截至 2026 年 3 月達 FY25 產量的 170%(與 Aletheia 2026-06-12 一致) - Murata 仍不打算漲價(維持長期客戶關係邏輯),但 MS 確認供給持續無法滿足需求
國巨定價力上修(MS 2026-06-22 量化) - 2H26 直接客戶報價上漲 30-40%(前估 10-20%,上修幅度顯著) - MLCC ASP CY26 +30%(前估 +10%)、CY27 +67%(前估 +61%) - 此漲幅反映通用型 MLCC 供給缺口已超出原預期,與 Murata 產能移轉的「供給真空」邏輯一致
2026E 全球 MLCC 市場觀察(MS 2026-06-22) - 通路商報告自 1Q26 以來現貨漲幅 200-300%(vs 2017 高峰 10 倍) - 合約報價 2Q26 漲 20-30% QoQ;部分廠商已停止接受低價訂單 - 庫存保持低位:通路商 ~1.5 個月、下游客戶 < 1 個月 - 高階產品交期 > 20 週;通路商開始談判類 LTA 長期供貨協議
論點強化評估(2026-06-23 更新)
MS 2026-06-22 雙報告聯合發布(國巨 + 三星電機)進一步佐證 Murata 產能移轉論點。國巨定價力上修幅度(2H26 漲 30-40% vs 前估 10-20%)比 Aletheia 2026-06-12 估計更強;相信通用型 MLCC 供給真空效應已提前且強化兌現。信心水準:中高(核心邏輯持續被多機構強化)。
2026-09-29 TDK-太陽誘電 MOU:驗證訊號擴大至日系第二/三線廠
根據 報告_MS_國巨2327_20260929(MS,2026-09-29):TDK 與太陽誘電(兩者皆由 Shoji Sato 覆蓋)簽署 MOU,探討先進 MLCC/電感聯盟,範圍涵蓋製造/採購合作、日本經濟安保法下的 METI 潛在補助,以及未來可能的資本合作。
MS 解讀:此 MOU 是「高容 MLCC 緊俏」論點的獨立驗證,而非 Murata 本身的移轉
- MS 估計 2027 年 47µF+ 高容值 MLCC 需求逾 400 億顆(vs 2025 年約 40 億顆,約 10 倍),排擠中低階產能。
- MS 明確排除兩條替代解方:① 去規格化(改用 ≤22µF 多顆替代)非可行方案——高密度 GPU/加速器板卡沒有空間容納更多顆低容值 MLCC;② 改用鉭聚合物電容亦非解方——鉭供應同樣吃緊,只是把短缺從一種料號換成另一種。
- MS 認為唯一務實的產業反應,是把中低階 MLCC 產能挪移至高容生產,結構性收緊中低階供給、支撐廣泛定價權——與 Aletheia(2026-06-12)「Murata 產能移轉創造供給真空」的核心機制完全一致,差別是這次訊號來自 TDK/太陽誘電(日系二、三線廠),顯示整個日系高階 MLCC 陣營(村田+三星電機+TDK+太陽誘電)都朝同一方向移動,驗證範圍比原始 thesis(僅 Murata)更廣。
- 觀察重點:資本聯盟是否成真、METI 補助規模(決定高階成本曲線扭曲程度)、村田是否跟進反制、聯盟是否延伸至中階產品。
同篇報告對「國巨個股」轉趨保守,需與「產業」論點分開看
MS 本次報告維持國巨 OW 評等與 TP NT$1,050 不變(2028E EPS 由回推值 43.75† 轉為官方揭露 43.41,差異 -0.8%,財測與評等實質持平)。但須注意:MS 已於 2026-09-15(報告_MS_MLCC產業_20260915)將國巨 TP 自 NT$1,465 大幅下修至 NT$1,050(-28%,EPS 2026-28E 同步下修 2-7%),為 MS 本輪覆蓋第二次下修(首次 07-22:1,515→1,465)。MS 將此定性為估值倍數壓縮(隱含 33x 2027E/24x 2028E PE,前次 43x/31x)與成本假設微調,非需求轉弱——2Q26 現貨漲價被 MS 判定為一次性庫存回補而非結構性缺口,但 47µF+ 高容排擠效應預期 2026 年底至 2027 年初更明顯浮現。簡言之:MS 對「MLCC 產業結構性緊俏+台廠承接中低階窗口期」這條中長期邏輯更樂觀(本次 TDK-太陽誘電 MOU 即為佐證),但對「國巨股票短期應給多少估值倍數」轉趨保守,兩者可同時成立,不構成 thesis 反證。
國巨股價同期大幅回落,與供給真空論點方向看似背離,需拆解
國巨股價自高點已回落約 50%(MS 09-15 report 語)、報告日(09-29)收盤 NT$548,遠低於 6 月下旬 MS 上修 TP 至 1,515 時期的高點。若僅看股價與 TP 下修,容易誤讀為 Murata/TDK 產能移轉論點減弱。實際上:①財測並未下修營收或 AI mix 成長率(2026/27E EPS 僅微調 2%/6%),下修主因是目標本益比倍數從 43x/31x 壓至 33x/24x,反映被動元件族群整體估值去槓桿(與日韓同業同步回落);②TDK-太陽誘電 MOU(09-29)與 Murata CFO 談話(09-14,「防守低階市占優先序下降」)兩項新訊號都指向供給真空持續存在甚至擴大,並非被推翻。股價/估值面的回落屬於市場情緒與倍數重估,需與產業基本面論點分開判讀。
圖表
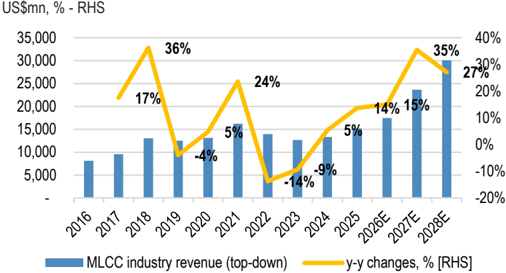
圖說:JPM MLCC 產業營收與年增率趨勢;AI 伺服器帶動 2026-28E 加速,2027-28E 供需轉為短缺驅動 ASP 大幅上行。(來源:20260612_JPM_Asian MLCC Industry,2026-06-12)
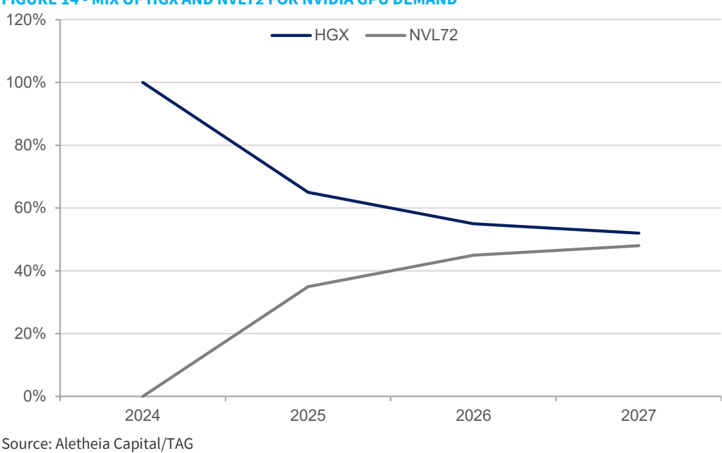
圖說:Figure 14「MIX OF HGX AND NVL72 FOR NVIDIA GPU DEMAND」折線圖,橫軸 2024-2027 年,HGX 佔比(深藍線)由 100% 降至約 52%、NVL72 佔比(灰線)由 0% 升至約 48%,顯示 NVIDIA GPU 出貨結構由 HGX 轉向 rack-scale NVL72。Vera Rubin NVL72 每 GPU MLCC 用量 13,194 顆、每 rack 總量超過 90 萬顆之數字見上方「關鍵數據」表(出自報告正文,非本圖所示內容)。(來源:Rippling Effect of Capacity Shift Will be Large,2026-06-12)
來源引用
- Rippling Effect of Capacity Shift Will be Large — Aletheia Capital,2026-06-12;Murata 產能移轉與供給真空分析,國巨高壓 MLCC 受惠
- 20260612_JPM_Asian MLCC Industry — J.P. Morgan,2026-06-12;亞洲 MLCC 長期 S&D 模型,多年牛市觀點
- 2327 國巨(Yageo)|20260612|MS — Morgan Stanley,2026-06-12;目標價 NT$1,355,Cloud AI 二次衝擊廣義 MLCC
- 260617_ms_yageo — Morgan Stanley,2026-06-17;5 月初步淨利確認漲價邏輯持續
- 報告_MS_國巨2327_20260929 — Morgan Stanley,2026-09-29;TDK-太陽誘電 MOU,驗證高容 MLCC 緊俏與中低階排擠效應擴大至日系二、三線廠;OW/TP NT$1,050 維持不變
- 報告_MS_MLCC產業_20260915 — Morgan Stanley,2026-09-15;全球 MLCC 產業報告,47µF+ 高容排擠效應量化;國巨 TP 1,465→1,050(估值倍數壓縮,非需求轉弱)
- 2327_國巨(市)
- 供應鏈_AI伺服器被動元件
- 技術_MLCC