問題背景
根據媒體報導,美國川普政府正草擬禁止進口中國製資料中心零組件的行政命令,聯邦通訊委員會(FCC)研擬措施限制中國製光模組進口美國。GS 於 2026-08-11 發布主題報告,整理投資人對此政策風險的三大爭論焦點,並重申對「中國光通訊覆蓋」名單的正面看法。GS 明確表態「對最終結果不持立場(take no view on any outcome)」,本篇是投資人論辯的整理,非政策預測。
查詢結果
關鍵發現
- 爭論一:既有龍頭為何持續拿單? GS 認為 CSP 難以在快速技術遷移、強勁 AI 需求、原材料供給緊繃的環境下分散供應鏈;光模組規格持續在速度(1.6T/2.4T/3.2T)、形態(pluggable/LPO/NPO/CPO)、材料(SiPh/EML/鈮酸鋰)、光纖類型多軸並進演化,SKU 數量與範圍要求強大 R&D 能力,強化既有龍頭優勢。全球前 10 大光模組供應商中 7 家為中國廠商,2025 年市占續增。
- 爭論二:產能與成本效率。既有龍頭除 R&D 外,在產能承諾、自動化生產與製造效率上同樣領先,形成快速部署+具競爭力價格的組合。1.6T 以上規格升級因模組尺寸未放大但需更多光纖/雷射,同步增加設計與製造難度,中小廠商追趕製造效率所需時間更長。
- 爭論三:產地分散。供應鏈已將部分產能分散至東南亞(泰國、越南等)以降低地緣政治/總體不確定性衝擊。Eoptolink 泰國二期產能已於 2026E 擴產,一期已滿載。
- 市場規模數據:全球光模組 TAM 由 2025 年 US$34.2bn 估上修至 2026E US$50.9bn、2027E US$72.6bn;1.6T 占比 2025 年 11% → 2027E 38%;矽光子(SiPh)滲透率 2025 年 28% → 2027E 56%。
- GS 覆蓋名單與評等:Buy — FOCI、RoboTechnik、Landmark、Eoptolink、VPEC 五家,GS 統稱「中國光通訊覆蓋(China optical coverage)」。五家裡有三家是台股掛牌(代號對照見下表,依 GS 自家 報告_GS_AI光網路_20260417 明列的 ticker 核對):
| GS 名稱 | 公司 | 掛牌 |
|---|---|---|
| FOCI | 3363_上詮(櫃) | 3363.TWO 台股 |
| Landmark | 3081_聯亞光電(櫃) | 3081.TWO 台股 |
| VPEC | 2455_全新(市) | 2455.TW 台股 |
| RoboTechnik | 罗博特科(CPO 封裝設備) | 300757.SZ 中國 |
| Eoptolink | 新易盛 | 300502.SZ 中國 |
[!warning] 「China optical coverage」是覆蓋團隊標籤,不是產地或中資判定 名單中三家為台股掛牌、產能主要在台灣,若把此標籤讀成「中國製造」或「中資企業」,會直接誤判政策曝險方向。GS 此處指的是其大中華區光通訊分析團隊的覆蓋範圍。本報告未逐家拆解產地占比,個別曝險仍須另查。
投資重點 memo
| 重點 | 投資含義 | 相關標的 | 信心 |
|---|---|---|---|
| 政策風險存在但 GS 不預測結果 | 短期不確定性,但 GS 基本面觀點(技術遷移+產能+效率優勢)未變 | Eoptolink、Innolight 等中國光模組廠 | 中(政策本身高度不確定) |
| 產地分散趨勢已在進行 | 東南亞(泰國/越南)產能布局提前降低政策風險曝險,若禁令成真受衝擊程度可能小於直覺預期 | Eoptolink 泰國產能 | 中高 |
| GS 覆蓋名單三家台股(上詮/聯亞/全新)易被誤讀為政策受害者 | 若政策鎖定「中國製造」,三家產能在台灣的台廠反而可能是轉單受惠方而非受害方;台股讀者不應因 GS 的「China coverage」標籤反向解讀 | 3363_上詮(櫃)、3081_聯亞光電(櫃)、2455_全新(市) | 中(分類已核實,個別產地占比本報告未揭露) |
| AI server rack TAM 高速成長 | AI server racks (NVL72) 2025-28E CAGR 118%,遠高於一般伺服器 18%,光模組/CPO/NPO 需求隨之放大 | 技術_CPO、技術_NPO、供應鏈全體 | 高(與庫內既有 CPO/NPO 頁多方交叉驗證方向一致) |
Insight 結論
| 結論 | 投資含義 | 信心 |
|---|---|---|
| GS 對光通訊產業基本面(技術遷移速度、產能與效率、R&D 門檻)仍看多,政策風險為疊加變數而非推翻論點 | 中國光模組龍頭與其供應鏈夥伴短期股價可能因政策新聞波動,但 GS 未因此調整評等 | 中 |
| GS「中國光通訊覆蓋」名單中三家為台股(上詮/聯亞/全新),標籤指的是大中華覆蓋範圍而非產地 | 台股讀者若照字面解讀,會把三家台廠誤判為政策受害者;實際方向須看各自產地占比,本報告未揭露 | 中(分類已用 GS 自家 ticker 核實) |
| AI server rack/光模組 TAM 上修趨勢與庫內既有 CPO/NPO 供應鏈判讀方向一致 | 支持既有 技術_CPO、技術_NPO 頁的中長期看多結論,未發現新矛盾 | 高 |
數據彙整
| 項目 | 數值 | 來源 | 日期 |
|---|---|---|---|
| 全球光模組 TAM 2026E/2027E | US$50.9bn/US$72.6bn | 報告_GS_光通訊_20260811 | 2026-08-11 |
| 1.6T 占比 2025→2027E | 11%→38%(金額基準) | 報告_GS_光通訊_20260811 | 2026-08-11 |
| SiPh 滲透率 2025→2027E | 28%→56% | 報告_GS_光通訊_20260811 | 2026-08-11 |
| AI server racks (NVL72) 出貨 2025→2028E | 19k→148k(NV racks),AMD racks 2026E起 5k→15k | 報告_GS_光通訊_20260811(Exhibit 3) | 2026-08-11 |
| Global server value TAM CAGR 2025-28E | 一般伺服器 18%/AI server racks(NVL72) 118%/AI servers(8-GPU) 26% | 報告_GS_光通訊_20260811(Exhibit 4) | 2026-08-11 |
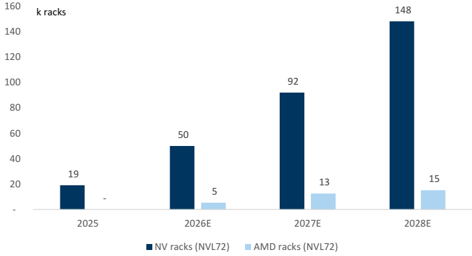
圖說:GS 估 NVIDIA NVL72 機櫃全球出貨(k racks)2025-2028E:19→50→92→148;AMD NVL72 機櫃 2026E 起 5→13→15(Exhibit 3)。
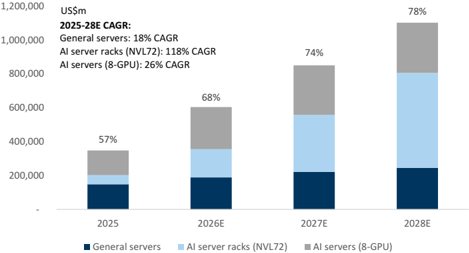
圖說:Global server value TAM(US$mn)2025-2028E 依一般伺服器/AI server racks (NVL72)/AI servers (8-GPU) 分層堆疊,標示 2025-28E CAGR:一般伺服器 18%、AI server racks(NVL72) 118%、AI servers(8-GPU) 26%(Exhibit 4)。
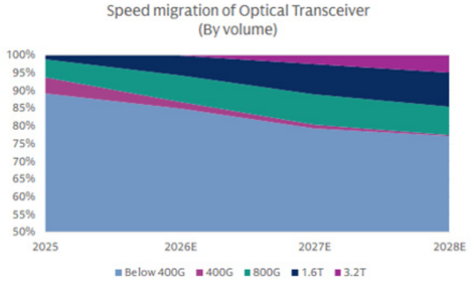
圖說:光收發器出貨量按速度別演進,Below 400G/400G/800G/1.6T/3.2T 占比 2025-2028E(Exhibit 1)。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 美國擬立法限制中國製光模組進口 | public_info(媒體報導轉述) | 報告_GS_光通訊_20260811 | 2026-08-11 | 中(政策仍在草擬階段,未定案) |
| GS 對中國光通訊覆蓋名單維持 Buy | analyst | 報告_GS_光通訊_20260811 | 2026-08-11 | 高(GS 官方評等立場) |
| GS「中國光通訊覆蓋」名單 5 家中,上詮(3363.TWO)/聯亞(3081.TWO)/全新(2455.TW) 為台股掛牌 | fact | 報告_GS_光通訊_20260811;ticker 依 報告_GS_AI光網路_20260417 核對 | 2026-08-11 | 高(GS 自家報告明列代號) |
| 三家台廠實際產地占比與政策曝險方向 | thesis | 本頁推論,非報告揭露 | 2026-08-11 | 低(待確認) |
結論/投資觀點
本篇是政策風險的投資人論辯整理,非明確判決。GS 基本面看多邏輯(技術遷移+產能+效率)未變,但政策若定案將是短期股價波動來源。對台股讀者最值得留意的是:GS 的「中國光通訊覆蓋」名單裡有三家台股(上詮、聯亞光電、全新),那是大中華覆蓋團隊的分類標籤,不是產地或中資判定;照字面解讀會把三家台廠誤判成政策受害者,但若政策鎖定「中國製造」,產能在台灣的部分反而可能是轉單受惠方。 信心水準:中(分類已核實,三家個別產地占比待確認)
待確認事項
- [ ] 查證上詮/聯亞光電/全新三家實際產能/產地分布(台灣 vs 其他地區占比),以判斷政策若定案後的曝險方向(新線索:群益 2026-09-30 提及上詮「中山廠」剛啟動量產且人民幣升值壓抑毛利率,可能有中國產能,所在地與占比待核對,見 3363_上詮(櫃))
- [ ] 追蹤 FCC / 白宮行政命令草案的具體文字(「中國製造」vs「中資企業」定義差異,影響範圍完全不同)
- [x] 比對其他券商:MS 2026-10-01 已出同主題報告(見上方「MS 交叉驗證」);Citi 尚無
- [ ] 觀察 Eoptolink 等中國廠泰國/越南產能占比提升速度,作為政策風險對沖能力的先行指標
MS 交叉驗證:管制焦點落在 3.2T、65% 美國 BOM 豁免(2026-10-01)
補上上方待確認事項「比對其他券商」。MS 策略團隊赴華府與電信、FCC 與出口管制法律團隊會談後的判斷,來源為 報告_MS_FCC光模組管制3.2T_20261001,屬傳聞與政策討論層級(尚未成文),信心中。
| 面向 | MS 判斷(2026-10-01) | 與 GS 觀點的關係 |
|---|---|---|
| 機制 | FCC Covered List 是較可能的近期工具 | GS 僅轉述媒體「FCC 研擬限制」,MS 補上具體機制 |
| 時點與世代 | 3.2T 為最可能被限制的世代,最快 10 月就可能有動作;業界被要求證明可信的美國或友岸製造計畫,初期 3.2T 預計 2028 年起放量、2029 年較廣泛採用 | 800G/1.6T 既有基礎不受直接衝擊,與 GS「龍頭仍持續拿單」並不矛盾 |
| 豁免 | 中國組裝的模組仍可進口,只要美國內容占 BOM 65% 以上(DSP 加雷射可逼近) | 回應 GS 爭論三:限制「產地」與「美國含量」是兩種定義,影響範圍完全不同 |
| 受惠方 | 雷射須由美系供應商提供,利多 LITE/COHR 雷射定價與份額;Marvell DSP 為另一美國含量來源;中際旭創、新易盛仍可在模組端存活,但替代為中國雷射的彈性下降 | 與 GS 的 Buy 名單(含新易盛)並不衝突,風險集中在中國雷射廠 |
| 美系產能 | AAOI 年底年化約 1,200 萬顆,Innolight+Eoptolink 約 1 億顆(逾 8 倍);美系模組組裝毛利僅中 30 至低 40%,LITE 稱組裝不是有吸引力的生意 | 支持「CSP 難以快速分散供應鏈」的 GS 爭論一 |
| 外溢 | 中國若報復可能收緊 InP 基板出口;非中國採購可擴大受惠面至 JX 金屬(InP 基板)、住友電工(CWLD)、古河電工(DFB) | 新增 GS 未涵蓋的上游風險與受惠名單 |
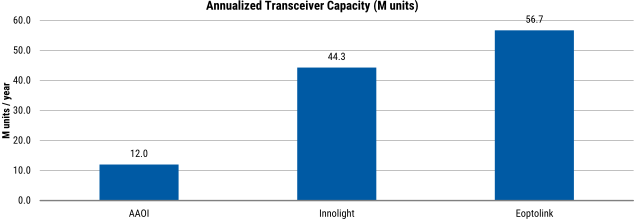
圖說:光收發模組年化產能(百萬顆/年):AAOI 12.0、Innolight 44.3、Eoptolink 56.7;AAOI 為 4Q26 產能年化,Innolight、Eoptolink 為 1H26 年化(MS Exhibit 1,2026-10-01)。
對台股的含義(仍待驗證)
MS 未討論台廠。若豁免條件看「美國內容占 BOM」而非「產地」,上詮、聯亞光電、全新這類台灣元件廠不是受管制對象;但 FAU 與 InP 外延片是否被計入美國含量、是否成為 BOM 替代來源,報告均未涉及,維持待確認。
來源引用
- 報告_GS_光通訊_20260811
- 報告_MS_FCC光模組管制3.2T_20261001 — Morgan Stanley,2026-10-01;FCC 3.2T 管制與 65% 美國 BOM 豁免