問題背景
瑞峰(7873)現在靠利基記憶體 RDL 與 BIS 白名單賺錢,市場給的倍數(2026-11-04 約 45 倍 2026E EPS)押的是矽光子。這頁回答三件事:瑞峰在 GF→Fabrinet 這條矽光子鏈上到底做哪幾道工序;這條鏈的量有多大;瑞峰能分到多少。
結論
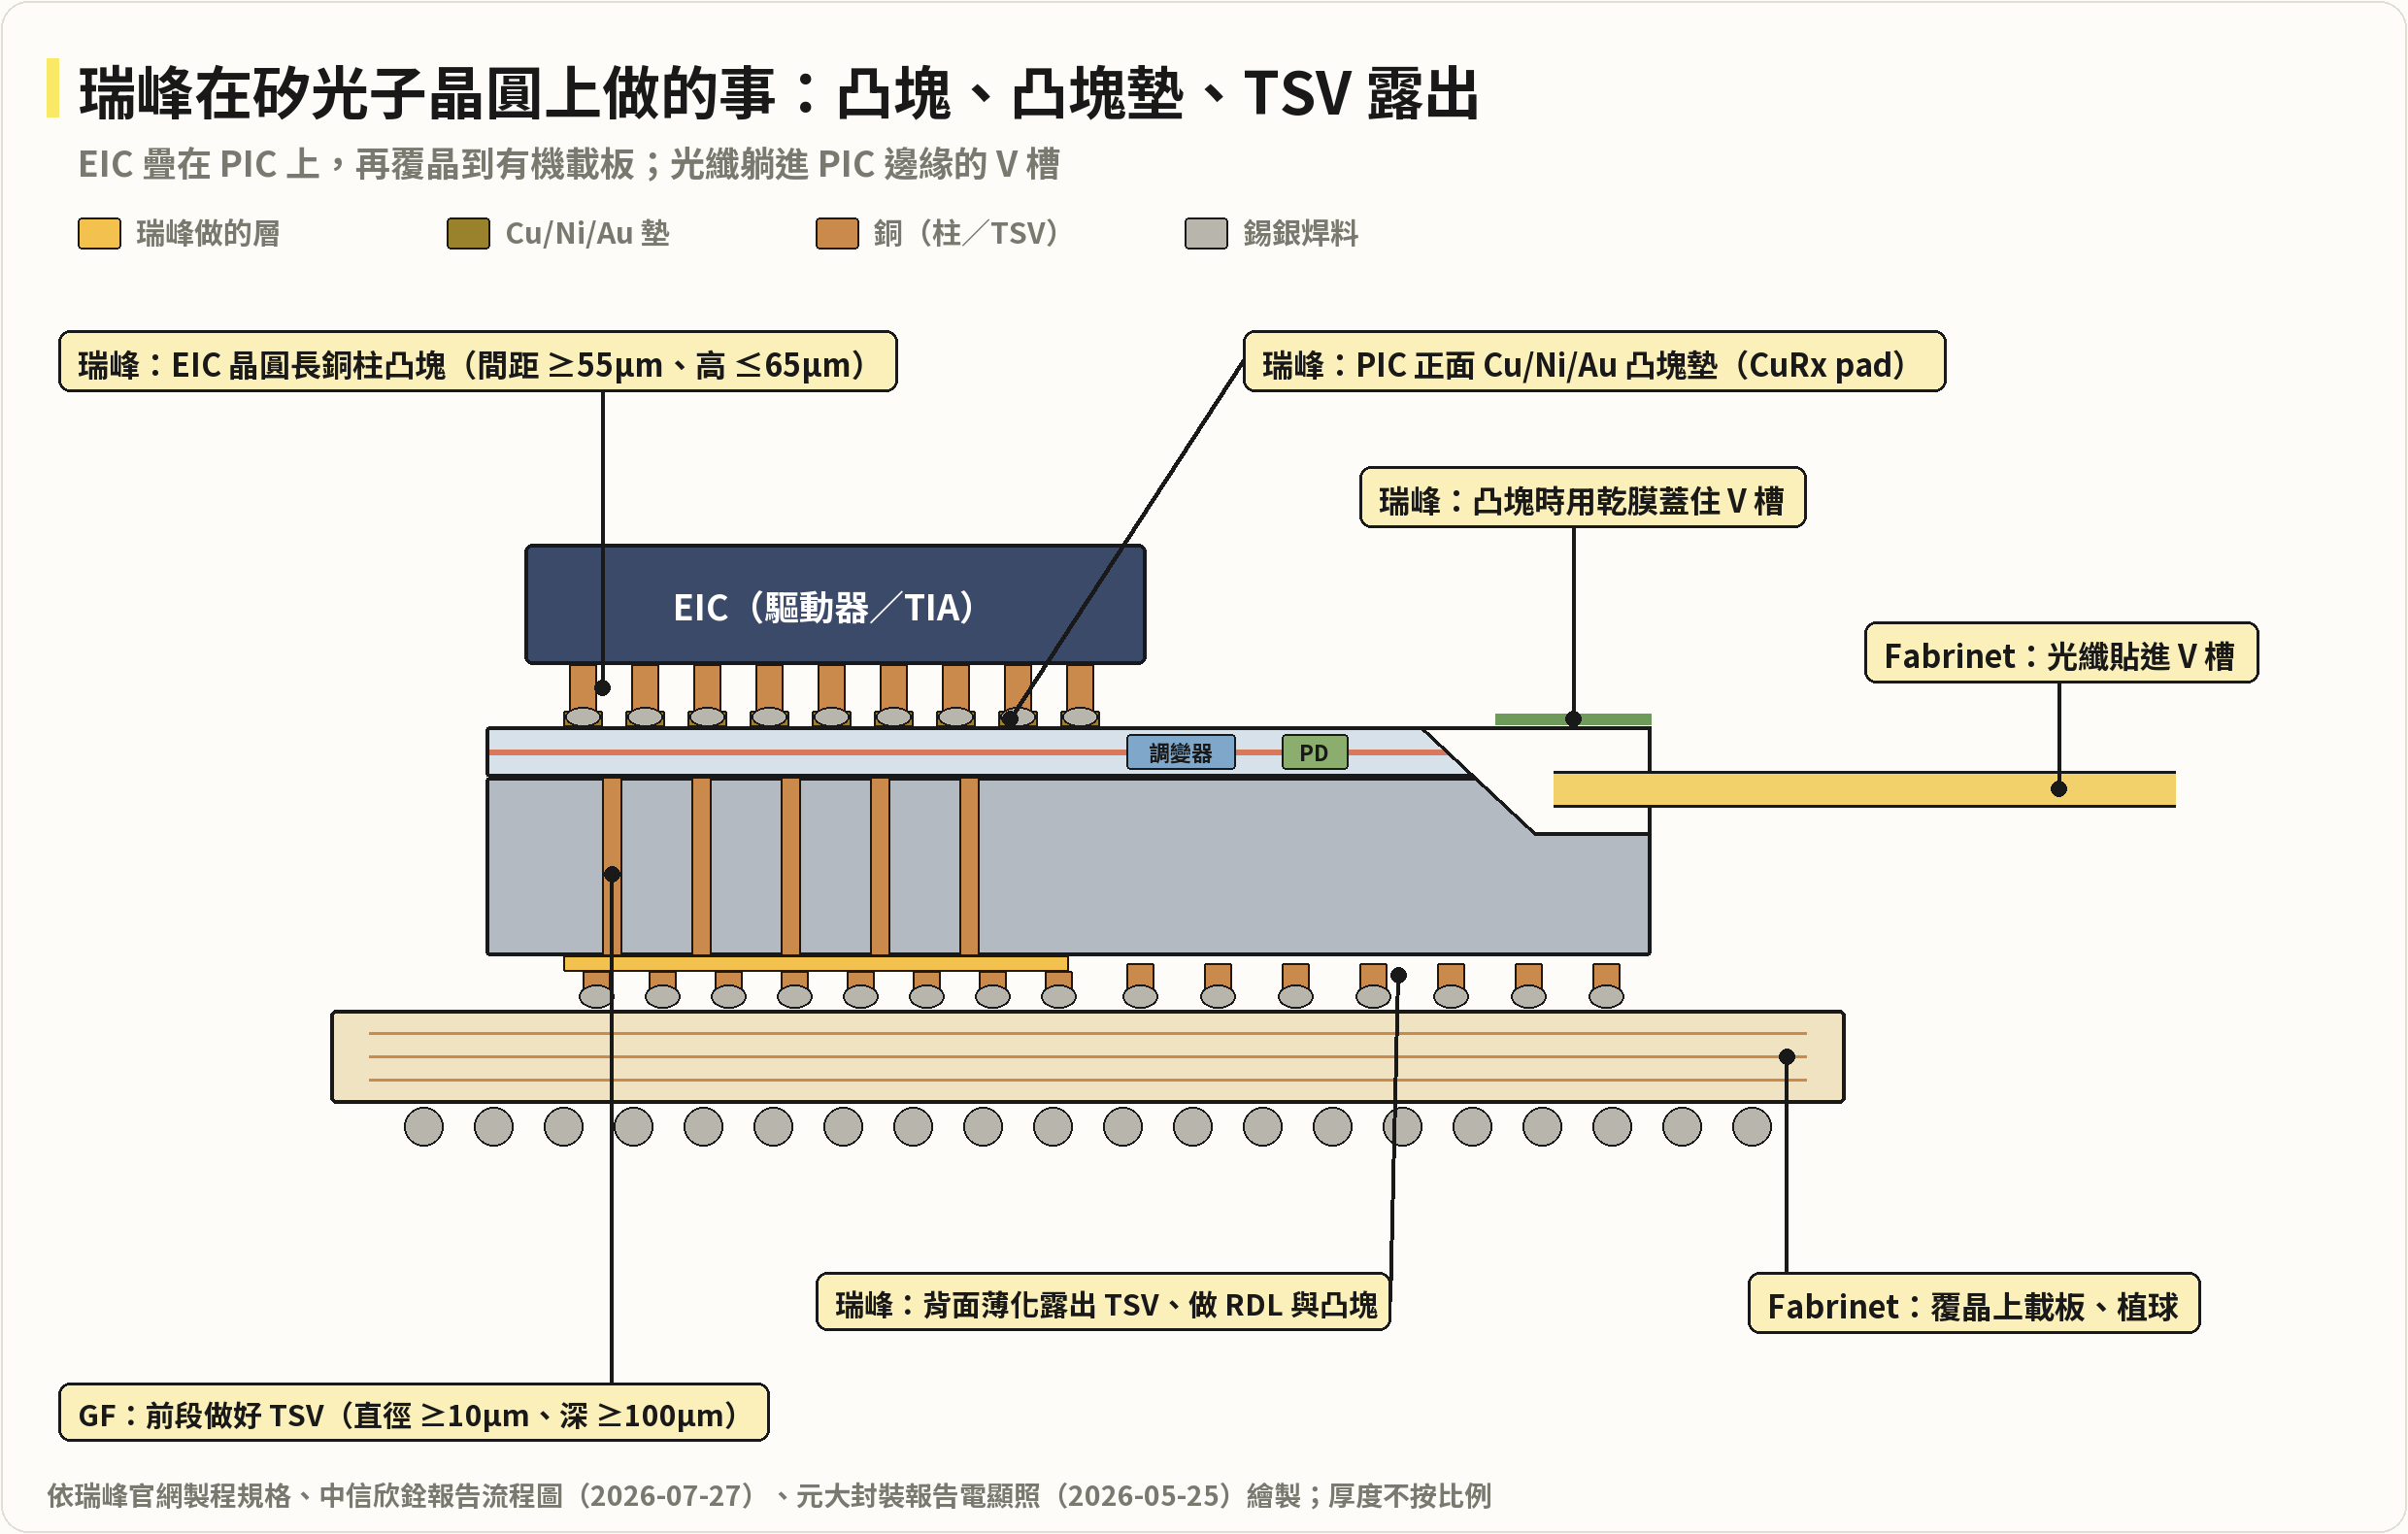
- 瑞峰在矽光子鏈上是「晶圓凸塊站」:EIC 晶圓長銅柱凸塊並研磨、開槽、切割;PIC 晶圓做 Cu/Ni/Au 凸塊墊、凸塊時用乾膜保護光纖 V 槽、背面做 TSV Reveal。堆疊、覆晶、植球、光纖貼合歸 Fabrinet(中信欣銓流程圖,2026-07-27)。
- 收入跟著 GF 矽光子晶圓片數走,不是光模組或 CPO 顆數。用 GF 營收目標反推:2026 約 8 萬片、2028 約 17 萬片 12 吋(每片 5,000 美元假設)。
- 基準情境(2028 年經瑞峰 25%、每片 2.3 萬元)矽光子凸塊營收約 9.8 億元,接近 2025 全年營收 10.53 億;低情境 3.4 億、高情境 19 億。
- 矽光子晶圓凸塊 TAM:2026 約 0.9 億美元(28 億元)→ 2032 約 8 億美元(260 億元),用 GF 揭露的矽光子晶圓 SAM(7 億→65 億美元)× 凸塊價值占比約 12.5% 推得。
五條業務線與 TAM(2026-11-04)
| 業務線 |
現況占比 |
主力時點 |
TAM |
備註 |
| ① 利基記憶體 RDL/凸塊(12 吋) |
約 40%(2025,元大) |
現在 |
約 7–8.5 億元(瑞峰營收 ÷ 市佔 50–60% 反推) |
市佔目標 70–80%;DDR5 2027、補丁科客製 DRAM |
| ② BIS 白名單先進邏輯凸塊 |
逾 20%(公司,2026 年中) |
2026 |
無公開數字 |
毛利率高於平均;法規驅動 |
| ③ 6/8 吋功率、車用、RF、生物晶片 |
其餘約三成多(推估) |
現在 |
無公開數字 |
6 吋台灣僅 2 家;能見度至 2027 年底 |
| ④ IVR 多層厚銅 RDL |
樣品/小量 |
2027 |
Ferric 2030 約 5 億美元;瑞峰約 5–13 億元(假設加工占 3–8%) |
研判客戶 Ferric,2026-11-02 被 onsemi 收購 |
| ⑤ 矽光子 |
個位數 |
2028 |
凸塊 TAM 28 億→260 億元(2026→2032);瑞峰 2028 基準 9.8 億元 |
見下方 |
- 公司未正式揭露營收結構;占比為券商片段拼湊,拜訪時優先補齊。
- 美系 IDM 認證(2025)屬功率元件,非 IVR(元大原文)。
- Ferric 為瑞峰客戶的證據只有中信報告 IVR 圖表來源標「瑞峰、Ferric」;網路搜尋未找到原文證實(agy 摘要曾聲稱有,開原文查無)。
投資重點 memo
- Fabrinet 把瑞峰的凸塊線搬進自家廠區是最重要的事件。泰國子公司 2026-08-14 董事會通過、上限 10 億元,2027-01 成立、2027Q3 裝機、2028Q1 試產;Fabrinet 出廠房與客戶,瑞峰只出機台。這把「經瑞峰比例」從客戶選擇變成同園區預設流程。
- 可插拔模組先受惠,不必等 CPO。GF 已打進前四大可插拔光模組廠中的三家(TrendForce 2026-05-07),矽光子晶圓在可插拔就需要凸塊/凸塊墊;CPO 只是加碼。
- NVIDIA 主線不經過瑞峰。Quantum-X/Spectrum-X Photonics 的光引擎在台積電 COUPE 內部堆疊;瑞峰的可服務市場是 GF/Tower 等非台積電矽光子晶圓。
- 估值已反映基準情境:以中信 30% 營收 CAGR,2028 年營收約 23–26 億元,基準情境矽光子約占四成;落到低情境時成長明顯放緩。
Insight
- 反直覺之處:市場習慣用 CPO 光引擎顆數估矽光子受惠股,但 2027 年各家光引擎預估從 85 萬顆(GS)到 4,000 萬顆(通路訪查)差 50 倍,沒有參考價值。凸塊站按片計價,GF 晶圓營收目標反而是最穩的錨,而且 GF 每季法說都會更新。
- 交叉驗證:需求端(GS 2027 年矽光子模組約 9,700 萬顆 ÷ 每片約 350 顆良品 ≈ 28 萬片)與供給端(GF 12 萬+Tower 26 萬 ≈ 38 萬片)落在同一量級,每片 5,000 美元的假設可用。
- 瑞峰自己的平均單價約每片 6,200 元(9 月營收 ÷ 2.75 萬片 × 85% 稼動);矽光子取 3–4.5 倍是因為 12 吋、含金、V 槽保護、部分 TSV Reveal。
- IVR 的收購兩面:onsemi 通路可能讓 Ferric 放量更快,但 onsemi 有 East Fishkill 12 吋廠與 EPP 平台,厚銅 RDL 可能內製。
- 反證條件:① GF 將凸塊內製或移到美國本土 OSAT(CHIPS 法案 3 億美元補助意向含先進封裝);② 南茂、頎邦 2027 年起以 8/12 吋金凸塊大量切入,壓低每片價格;③ 泰國廠延後;④ GF 矽光子營收 2026 年未達 4 億美元。
依據
| 數字 |
內容 |
來源 |
| GF 矽光子營收 |
2024 約 1 億 → 2025 約 2 億 → 2026 目標 4 億 → 2028 年底 run-rate 逾 10 億 → 2030 約 20 億美元 |
UBS 2026-06-24(公司目標);TrendForce 2026-05-07 |
| 矽光子晶圓 SAM |
2026 約 7 億 → 2032 約 65 億美元 |
GF 2025-11 簡報,UBS 轉引 |
| Tower 矽光子營收 |
2025 2.28 億 → 2027 約 13 億美元 |
UBS 2026-06-24 |
| TSMC PIC 平均產能 |
2026/27/28 年 0.5/8/20 千片/月,每片 648 die |
MS 2026-10-08 |
| 2027 光模組 |
800G 4,405 萬(矽光子 60%)、1.6T 5,353 萬(80%)、3.2T 2,816 萬(100%) |
GS,永豐轉引 2026-09-21 |
| 瑞峰矽光子規格 |
凸塊間距 ≥55µm、高 ≤65µm;TSV 直徑 ≥10µm、深 ≥100µm |
瑞峰官網,2026-11-04 |
| 瑞峰矽光子進度 |
2024 已出貨、營收仟萬以上;2025 年 NPI 逾 30 案;2026 年新 design-in 逾 10 家 |
元大 2026-05-25;中信 2026-07-27;大和 2026-09-09 |
| 瑞峰產能 |
月產能 2.5–3 萬片(12 吋占 50–60%)→ 2027 年 3.5–4 萬片 |
中信 2026-07-13 |
| CPO/NPO 市場 |
2025 約 1 億 → 2030 逾 390 億美元(TrendForce);Yole 2030 年 81 億美元 |
經濟日報 2026-06-30;元大 |
情境表(2028 年)
| 情境 |
GF 晶圓 |
經瑞峰比例 |
每片加工費 |
矽光子凸塊營收 |
| 低 |
17 萬片 |
10% |
2.0 萬元 |
約 3.4 億元 |
| 基準 |
17 萬片 |
25% |
2.3 萬元 |
約 9.8 億元 |
| 高 |
17 萬片 |
40% |
2.8 萬元 |
約 19 億元 |
晶圓單價敏感度(基準情境):3,000 美元 → 約 16 億元;7,000 美元 → 約 7 億元。
驗證清單
| 追蹤指標 |
為什麼重要 |
| GF 每季矽光子營收、SCALE 客戶數 |
片數估算的起點;2026 年能否兌現 4 億美元 |
| 瑞峰月營收 YoY 是否維持 40% 以上 |
驗證漲價與擴產,10 月起能否守住 1.4 億元 |
| 泰國子公司 2027-01 成立、2027Q3 裝機 |
經瑞峰比例能否往 25–40% 走 |
| Fabrinet 是否開始揭露 CPO/矽光子營收 |
下游光引擎從樣品轉量產 |
| 瑞峰 TSV Reveal 自有線量產、12 吋 AuSn 量產 |
每片加工費能否往高情境走 |
| 南茂、頎邦 1H27 矽光子試產進度 |
競爭與價格壓力 |
| 上櫃送件(目標 2027-09 掛牌) |
揭露矽光子營收占比的機會 |
信心水準與假設
- 信心:中。工序分工(中信流程圖、元大電顯照、官網規格)與 GF 營收目標是高信心;晶圓單價 5,000 美元、經瑞峰比例 10–40%、每片加工費 2.0–2.8 萬元都是本庫假設,沒有公司或券商揭露。
- 2026E EPS 約 2.8 元為自估(4Q 月營收持平 9 月、2H 營益率 26%、稅率 0、股數 1.5 億股)。
相關