定義
具身智慧(Embodied AI)指讓 AI 模型透過機器人本體在實體環境中感知、決策並執行動作;人形機器人是其最受關注的載體。依國金證券(2026-10-11 行業周報)的產業分層,可拆為「本體」「數據與模型」「核心零部件」三個環節。
圖解
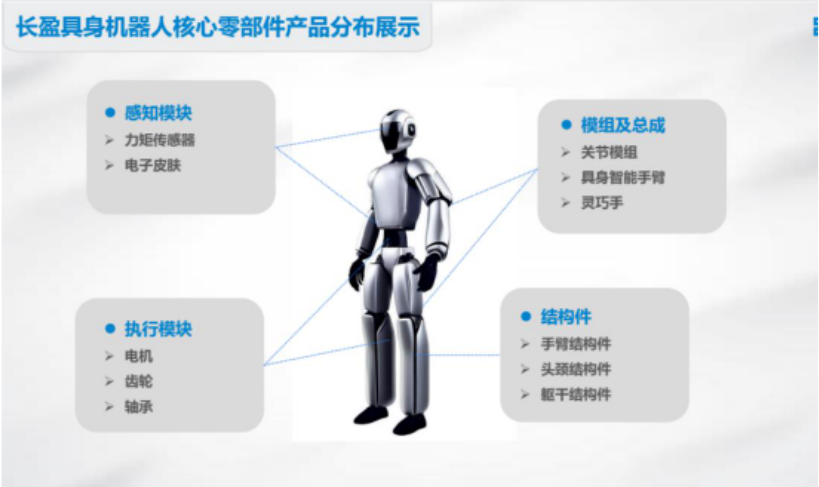
圖說:長盈具身機器人核心零部件分布——感知模組(力矩傳感器、電子皮膚)、模組及總成(關節模組、具身智能手臂、靈巧手)、執行模組(電機、齒輪、軸承)、結構件(手臂/頭頸/軀幹結構件)。來源:國金證券,2026-10-11(引自長盈精密)。
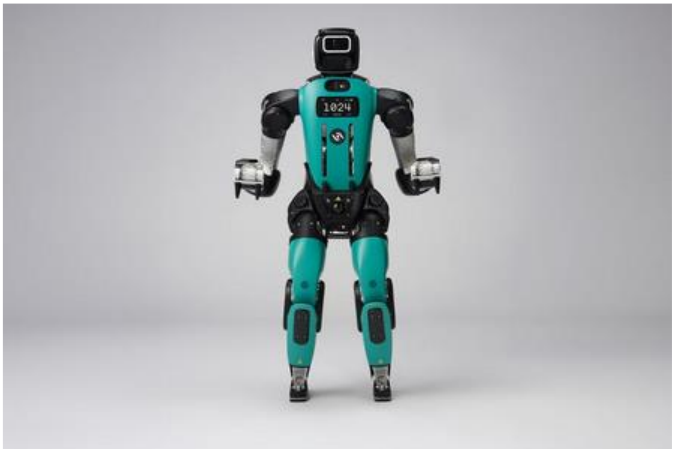
圖說:Agility Digit 5 人形機器人產品照。來源:國金證券,2026-10-11(引自 Agility)。
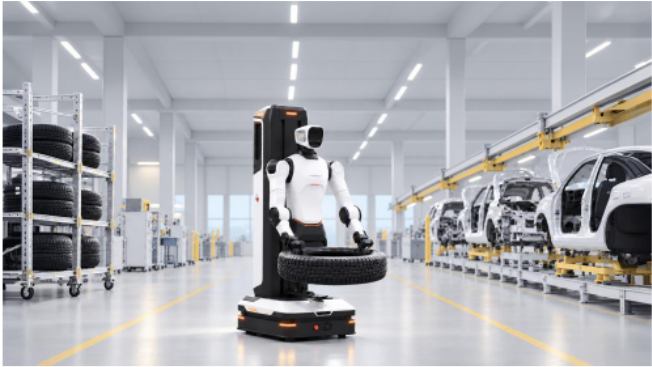
圖說:智元精靈 G2 Max 工業搬運應用示意圖——白色人形上身立於黑色高立柱與橙邊全向底盤,雙臂抱持輪胎,左側為輪胎貨架、右側為汽車車身組裝線,對應拆碼垛、物料轉運與產線供料場景。來源:國金證券,2026-11-01(引自智元)。
產業結構(國金,2026-10-11)
| 環節 | 內容 | 本週代表事件 |
|---|---|---|
| 本體 | 人形機器人整機:Tesla Optimus、Figure、Agility、優必選、宇樹、智元等 | Agility Digit 5 獲逾 3 億美元多年期訂單、預計 26Q4 經 SPAC 以 AGLT 上市;NVIDIA 洽談向 Figure 追加約 10 億美元(投前估值約 380 億美元);優必選與一汽-大眾合作物流場景 |
| 數據與模型 | 跨本體基礎模型、世界模型、數據採集與訓練場 | 全國具身智能訓練場已建成啟用逾 70 家、在建規劃 40 餘家;本溯智能(X-VLA 路線)、靈生科技(RUDA)融資 |
| 核心零部件 | 靈巧手傳動件、旋轉執行器、絲槓、減速器、觸覺與力覺傳感器、結構件 | 長盈精密 2026 年 1-8 月交付逾 110 萬件人形機器人精密零組件,Q3、Q4 訂單增速較上半年更快 |
技術與產業原理
- 模型路線:主流為「預訓練 VLA 基模+後訓練部署」;本溯智能主張「動作原生」In-Context 路線,把主要模型容量用於動作生成,目標在未見場景只憑少量示範於數分鐘內現場適應。其引用的 X-VLA 跨具身模型以不足 1,000 小時預訓練資料在多項第三方評測領先(國金轉述,待核對原評測)。
- 數據飛輪:國金認為行業卡點在數據與算法,全球本體將進入數據飛輪競賽;頭部數據平台累計交付 150 萬小時人類視頻數據。
- 應用場景(2026 年):文娛商演、科研教育、數據採集、導覽導購為主,工業製造(汽車工廠巡檢、搬運、質檢)與物流在驗證。
- 租賃價格下行:國慶假期近 30 家企業數千台機器人於文旅、零售實景上崗,租賃日租金由萬元級降至千元以下,國金解讀為行業由表演經濟轉向真實生產力。
關鍵數據(2026-10,國金引述)
| 項目 | 數據 | 來源 |
|---|---|---|
| 26H1 全球人形機器人出貨 | 近 2.5 萬台(YoY +432.1%),中國市場逾 1.9 萬台、占 77.9%;IDC 預測 2030 年全球出貨將破 75 萬台 | IDC,2026-10-08 |
| 26H1 全球人形機器人收入 | 5.4 億美元,已超 2025 全年;收入前五均為中國廠商 | 沙利文,2026-10-05 |
| 優必選 2025 | 全尺寸人形機器人銷量 1,079 台、收入 8.2 億人民幣,居全球第一(公司披露) | 國金轉述 |
| 2030 年全球出貨預測 | JPMorgan 工業團隊估 2025E 1.8 萬台→2026E 6.0 萬台→2027E 22 萬台→2030E 約 175 萬台(2025-30E CAGR 約 150%);中國 2025 年占全球逾 80%、2030E 約 50%(2030E 中國 90 萬、中國以外 85 萬台);2027 年起供應鏈成熟後加速商業化 | JPMorgan,2026-10-26 |
| Tesla Optimus | 產線爬坡,工廠產能提升至周產數百台;新連續自動化產線建成後預期升至周產約 1,000 台;長期目標有稱提高至周產 2 萬台(原文表述不一) | 國金,2026-10-11 |
2030 年全球出貨預測分歧
IDC(國金轉引,2026-10-08)預測 2030 年全球出貨破 75 萬台;JPMorgan(2026-10-26)工業團隊預測約 175 萬台,相差約 2.3 倍。另 Morgan Stanley(經和椿白皮書引述)預期 2030 年達 44.6 萬台,再低約 40%。三者為不同機構的預測,口徑(是否含研究教育用途、整機定義)未揭露,並列不裁定。
出貨統計口徑差異
國金引用 IDC(2026-10-08):26H1 全球出貨近 2.5 萬台、YoY +432.1%、中國逾 1.9 萬台(占 77.9%);時程_2026_人形機器人 引永豐投顧轉述 SAG 統計:2026H1 全球約 1.91 萬台、YoY +272%、97% 來自中國廠商。兩者為不同調研機構,口徑與全球基數不同(IDC 的 1.9 萬台為中國市場值),並列保留、不自行裁定。
機器人分類、市場規模與導入成熟度(和椿白皮書,2026-09-17)
來源:報告_和椿_機器人產業白皮書_20260917(和椿科技公司白皮書,彙整 IFR、TEJ、SAG、IDC 等第三方資料;為公司整理,非獨立研究,數字待原始來源核對)
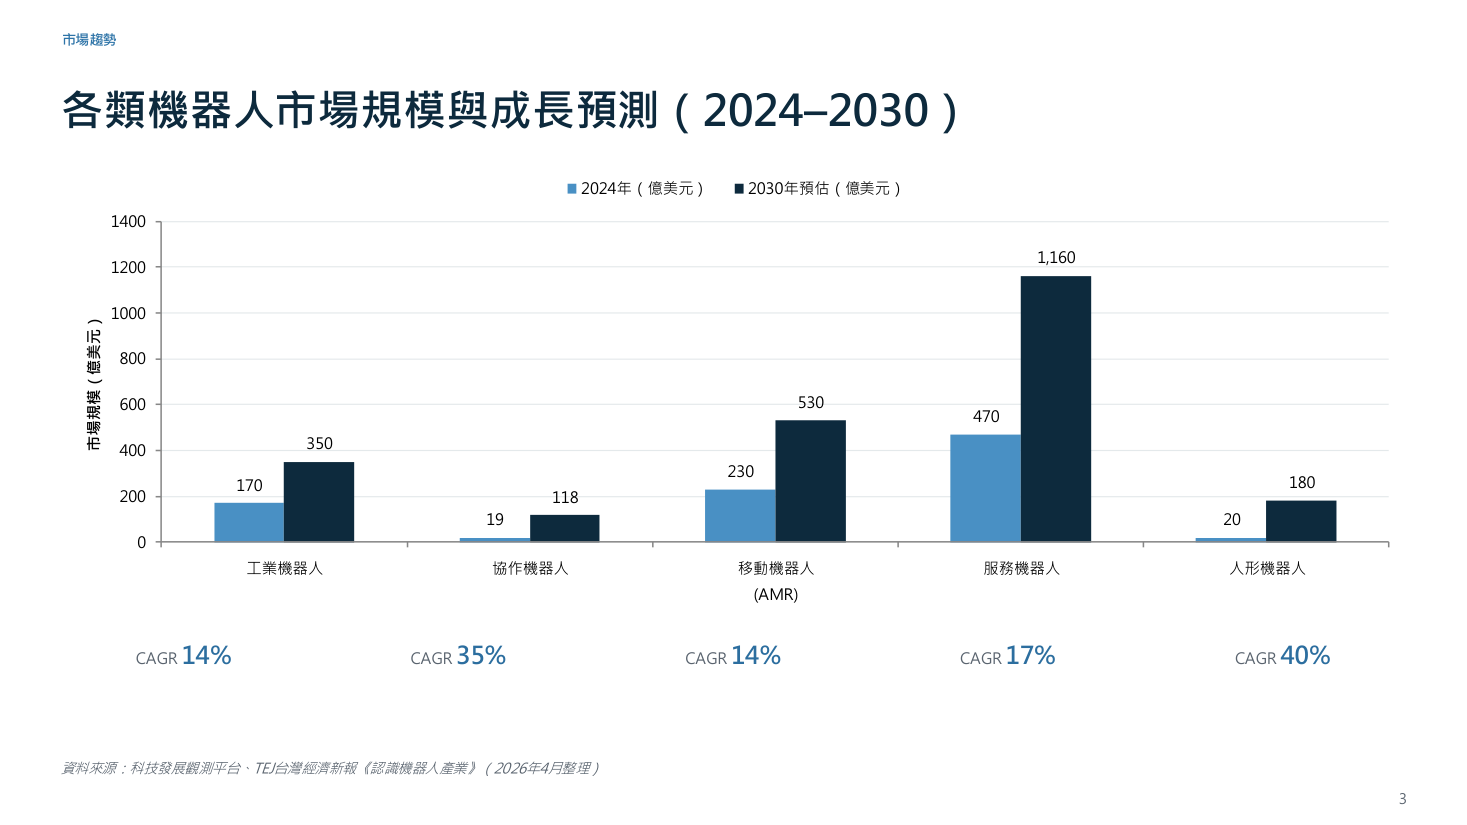
圖說:各類機器人 2024 年與 2030 年預估市場規模長條圖(億美元)——工業 170→350、協作 19→118、移動 AMR 230→530、服務 470→1,160、人形 20→180;圖上標示 CAGR 為 14%/35%/14%/17%/40%。來源:和椿白皮書引科技發展觀測平台、TEJ(2026-04 整理)。與本頁人形機器人出貨預測相比,此為市場規模(金額)口徑。
圖上 CAGR 與起訖值回算略有差異(工業約 13%、AMR 約 15%、服務約 16%、人形約 44%,皆為 2024→2030 六年複合),圖上標示值以來源為準,此處僅提示。
| 類別 | 角色定位(和椿) | 成熟度判斷(和椿) |
|---|---|---|
| 工業手臂 | 固定區域高速精準重複動作(焊接、加工、搬運) | 成熟商用 |
| 協作手臂 | 較易重新部署、風險評估後可與人共享空間(鎖附、上下料、檢測);2024 全球安裝 64,542 台(+12%、占工業機器人安裝量 11.9%) | 條件式成熟,效益依賴流程、治具與系統串接 |
| AMR | 自主導航運送物料(線邊補料、跨站搬運);全球市場 2026 約 34 億→2035 約 170 億美元(CAGR 19.5%);邊緣運算晶片(如 NVIDIA Jetson)成本下降壓低部署成本 | 條件式成熟 |
| 人形機器人 | 在人類環境與工具下作業(撿料、取箱搬運等),操作仍在驗證 | 早期驗證:以資料採集、模型訓練與特定任務測試為主 |
注意:協作手臂屬工業機器人的一種,AMR 也可能被歸入專業服務機器人,各研究機構市場分類不可直接加總(白皮書自註)。
全球工業機器人背景(IFR《World Robotics 2025》,經和椿轉載):2024 年新安裝 54.2 萬台(連續 4 年逾 50 萬台)、運行總量 466.4 萬台(+9%)、亞洲占新安裝 74%;電子業首度超越汽車業成為最大應用領域;中國占全球安裝 54%、中國品牌市占首次超越外商達 57%;日本機器人密度每萬名員工 399 台。2024 全球專業服務機器人銷量近 20 萬台(+9%),運輸與物流類 10.29 萬台(+14%)為成長最快應用。
人形機器人落地與預測(和椿彙整,2026 年 9 月前資料):2026 上半年出貨約 1.91 萬台(+272%),其中真正投入生產環境創造工業價值者不到 15%;2025 年全球出貨中國廠商占逾 80%。VLA 模型資料缺口高達 99.9%,進入真實場景(光線變化、物體位置不定、人員干擾)易失效。2026 全年出貨預測分歧:SAG 約 6 萬台、蓋世汽車研究院上看 10 萬台、中國工信部目標整機產量突破 10 萬台、Morgan Stanley 上調至 5 萬台並預期 2030 年達 44.6 萬台(CAGR 106%)。和椿判斷人形機器人現階段更接近「數據採集與場景驗證載體」,而非可立即取代人力的量產方案。
企業導入框架(和椿): - 三大導入瓶頸(引 McKinsey、Gartner、Deloitte,白皮書未載明樣本):自動化孤島(多品牌機器人/PLC/MES 互不相通)逾 70%、驗證陷阱(單點 PoC 難複製)逾 60%、隱形成本(預算多花在軟體客製、通訊協定對接與系統整合而非硬體)逾 60%。 - 導入判斷五問(任務重複可標準化、物件治具輸入穩定、節拍品質人力成本可量測、異常有限且可定義、上下游願意配合改造):4–5 項清楚進 PoC、2–3 項先改善流程、0–1 項暫不採購。 - ROI=(人力重配置+增產+品質損失降低+安全與停機損失降低)−(設備折舊或租賃+整合與治具+軟體授權+維護+停線與教育訓練);驗收 KPI 至少含產出、品質、可用率、人工介入時間與異常恢復時間;效益若主要來自「未來可能的人力短缺」應另做保守、中性、積極三情境。 - 導入路徑五階段:任務盤點→方案與邊界→PoC 驗證→驗收上線→複製維運。 - 趨勢(和椿):AI 機器人市場 2023 年 123 億→2033 年 1,468 億美元(CAGR 28.12%,單一來源);中小企業傾向以 RaaS 降低前期資本支出並搭配 AI 預測性維護;工業 5.0 強調人機協作而非全面無人化。
和椿科技自身定位:自述提供協作手臂、AMR 與人形機器人解決方案,分功能型(智慧製造:協作手臂、搬運機器人;智慧物流:堆棧、工業搬運機器人;智慧服務:遞送、清潔機器人)與人形兩線,並以數據採集、場域應用資料庫、各產業落地交付三項支撐模型訓練(公司自述)。庫內暫無和椿公司頁。
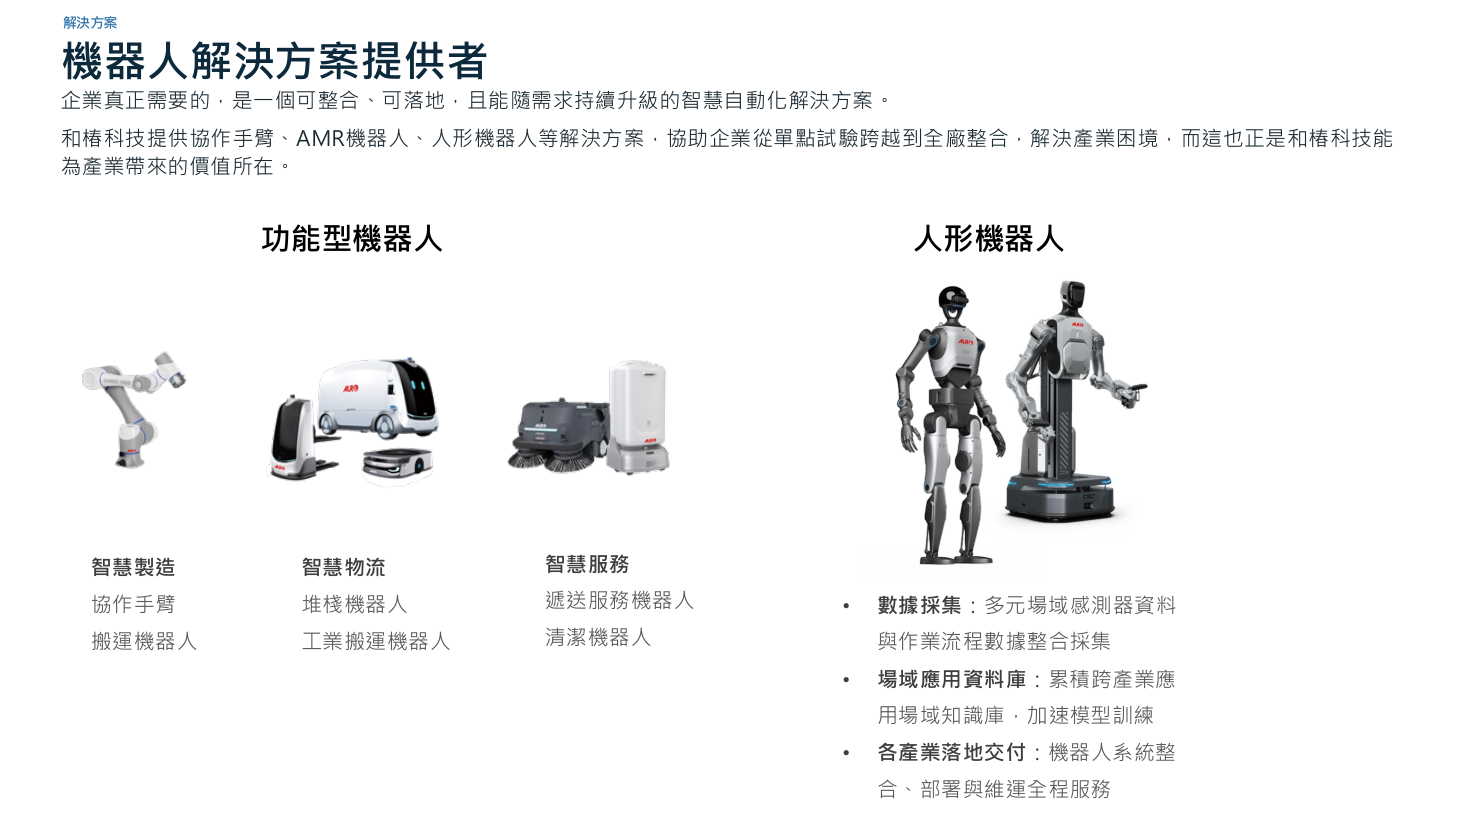
圖說:和椿機器人解決方案產品架構圖——功能型機器人分智慧製造(協作手臂、搬運機器人)、智慧物流(堆棧機器人、工業搬運機器人)、智慧服務(遞送服務機器人、清潔機器人),另列人形機器人;右側列數據採集、場域應用資料庫、各產業落地交付。來源:和椿科技白皮書 p15。
政策
2026-10-09 新華社受權發布《中共中央 國務院關於發展新質生產力的意見》:第八條「前瞻布局未來產業」明確推動具身智慧等未來產業發展、建立投入增長與風險分擔機制;第十條「全面實施『人工智能+』行動」提出加快推進人形機器人等新一代智能終端場景應用。國金認為政策定調由地方試點升至國家層面。
產業與產品動態
(國金週報,2026-10-26~10-30)
來源:報告_國金_機器人Genie4與智元G2Max_20261101(簡體中文原文)。國金行業景氣判斷「加速向上」,評級買入(維持)。
政策:上海《新一代智能製造行動方案》(2026-10-27)目標 2028 年培育 500 家先進級智能工廠、AI 製造應用場景逾 2,000 個、工業機器人密度 600 台/萬人、推動 8,000 台人形機器人進工廠,並布局工業語料、模型測試與裝備驗證能力;天津津南麗港具身智能機器人中試基地成立(四足機器人特色,含場景展示、生產加工、實景實訓、檢驗檢測、數據服務);廈門 AI 產業細則對公共研發服務平台按年度研發投入最高補助 30%、每家累計最高 2,000 萬元;工信部與財政部就固定式多關節工業機器人等首批五項政府採購本國產品標準徵求意見(公示至 2026-11-13)。國金解讀政策重心由開放場景延伸到工程驗證與採購規則。
本體:
| 主體 | 進展(日期) | 備註 |
|---|---|---|
| 智元 精靈 G2 Max | 2026-10-26 發布、10-29 創新日展出;7 自由度力控雙臂,單臂額定 20 公斤、雙臂額定 40 公斤、雙臂峰值 50 公斤,重複定位 ±0.5 毫米,作業高度 0.1–2.5 米,雙電池熱插拔;官方稱已進入食品、日化快消與電商企業搬運場景 | 國金認為商業化價值取決於節拍穩定、故障恢復與客戶擴點,非單次動作展示 |
| Agility Robotics × GXO | 2026-10-26 擴大 RaaS 合作,計畫 2027 年初將 Digit 4 部署至北卡羅來納州 Statesville 與田納西州 Lebanon 兩站,Digit 5 具商業供貨條件後升級;既有 Flowery Branch 站累計搬運周轉箱逾 10 萬個,Digit 全部商業運營累計運行逾 6.5 萬小時,經 Agility Arc 接入現場自動化 | 同客戶多站點複製為可追蹤的商業化路徑(公司披露,國金轉述) |
| 小鵬 IRON | 2026-10-28 機器人專用固態電池小批量量產下線,整機仍在 SOP 前;報導稱 2026 年底規模量產高階人形、2027 年起進門店承擔導購講解 | 國金轉述集團副總裁說法與媒體報導 |
| 艾圖(杰克科技) | 2026-10-28 艾妮縫製機器人與成套產線「產線王」;披露同等產能用工由 40 人降至 12 人、面料節省約 5%,已進晨風集團、盛泰集團工廠 | 公司發布資料,待客戶端驗證 |
| FFR(法拉第未來機器人業務) | 預估 10 月銷量及發貨逾 300 台、累計逾 1,100 台,2026 全年約 2,000 台,稱單機毛利為正 | 公司指引,國金轉述 |
| 宇樹科技 × 紅杉中國 | 2026-10-28 共同成立「杉宇·創計劃」投資具身智能早期項目 | — |
| 費莫一 Sagi | 2026-10-28 首款產品,露營/辦公/社區協作長程移動與操作 | — |
數據與模型:Google DeepMind Genie 4(2026-10-27,研究預覽,見 GOOGL.US(alphabet))強化即時世界互動、原生音訊與多步驟事件模擬,並與 Gemini 結合以 Apptronik Apollo 下棋示例展示任務拆解;國金指長期一致性、空間精度與複雜物理互動仍是後續重點。騰訊混元 Hy-Nomas(80 億參數擴散骨幹、多輪文字指令與連續鏡頭控制)公開技術報告並與 Genie 4 示例對比;智元發布 Genie Master、GO-3 Preview(計畫年底開源)與 MEgo 觸覺數採手套(最高 1,000 Hz 採樣);拓元智慧 E0.5 把未來三維幾何預測與動作學習結合,RoboTwin 2.0 乾淨/隨機設置成功率 89.90%/50.09%,真機平均成功率提升約 15 與 7 個百分點。數據端:行元智能 Chorus 以統一中間表示將人類示範適配 16 種機器人本體(官方稱平均可用數據轉化率約 85%、一小時初篩示範形成約 13.6 小時跨本體軌跡);河南具身智能產業發展公司啟動第一視角(Ego)數採供應商入庫採購,服務期 2 年、擇優不少於 3 家。以上多為公司官方披露,國金認為世界模型提供環境擴展、真實數據補充交互經驗,需以真機遷移效果、可靠性與成本連接。
核心零部件:小米披露 21 自由度、26 電機混合驅動、1,500 點全掌觸覺的仿生手(設計依據為汽車工廠 1,827 個作業 SOP 的數據採集與驗證);銀輪股份稱具身智能熱管理產品量產、已配套國內頭部機器人廠商;優必選旗下新鋒龍二指夾爪與仿生面部舵機已量產,計畫 2027 年量產高功率密度舵機、靈巧手與仿生靈巧臂;均勝電子展示三維力觸覺傳感器、柔性觸覺皮膚與 TeleHand Pro;模感科技完成億元級天使+輪融資(鼎暉投資、綠洲資本領投)。
國金觀點:2026 年為人形機器人 0 到 1 的關鍵年,國產頭部本體與 Tesla 等海外出貨有望由數千台跨入數萬台,應用以文娛商演、科研教育、數據採集、導覽導購為主;卡點在數據與算法,全球本體進入數據飛輪競賽。投資五大方向與 2026-10-11 版相同(Tesla 鏈、技術迭代、海外其他供應鏈、國內本體與垂類、長期格局標的),本週重申、無新增。
國金的投資主軸(陸股為主,庫內多無頁)
特斯拉鏈收斂(拓普集團、三花智控)、技術迭代(諧波磁場電機、GaN、靈巧手、PEEK 材料、高端軸承)、海外其他供應鏈(蘋果、谷歌、OpenAI、Figure,關注銀輪股份與電子鏈)、國內本體與垂類(宇樹、智元、樂聚、銀河通用)、長期格局標的(綠的諧波、奧比中光)。此為國金觀點,非庫內台股追蹤名單;台灣供應鏈環節見 時程_2026_人形機器人 與 分析_機器人工具機個股地圖_20260524。
瓶頸 / 風險
- 量產與訂單交付不如預期(由小批試製過渡到規模量產)。
- 商業化場景仍以文旅、零售、清潔、物流試點為主,穩定性與人工替代效率待驗證。
- 數據品質與模型泛化能力;核心零部件(靈巧手、關節模組、減速器、傳感器)研發與量產一致性。
- 減速器等環節擴產加速,價格下降若快於成本優化將壓縮獲利;海外融資(如 Agility SPAC)仍有落地不確定性。
- 外部限制:美國 FCC 已宣布禁止進口新的外國製人形機器人(見 時程_2026_人形機器人)。
關鍵廠商(庫內有頁者)
| 環節 | 廠商 | 角色 |
|---|---|---|
| 本體 | TSLA.US(tesla) | Optimus 產線爬坡 |
| 算力與投資 | NVDA.US(nvidia) | 洽談追加投資 Figure 約 10 億美元 |
| 台灣傳動/致動 | 4540_全球傳動(市)、2049_上銀(市)、1597_直得(市) | 見時程頁 |
| 台灣機器人零組件(JPMorgan,2026-10-26) | 2049_上銀(市)(諧波減速機、行星滾柱螺桿、關節模組,與關聯公司 4576_大銀微系統(市) 伺服馬達)、2464_盟立(市)(諧波減速機與關節模組,供 Optimus V3)、4583_台灣精銳(市)(行星減速機,供 Amazon 倉儲機器人與七軸機器人)、4540_全球傳動(市)(微型滾珠螺桿,供陸廠靈巧手)、1597_直得(市)(線軌與關節模組)、7750_新代(市)(控制器、聯達機械手臂) | 零組件與模組端受惠;多數仍屬開發或小量出貨階段 |
相關技術
來源
- 報告_和椿_機器人產業白皮書_20260917 — 和椿科技公司白皮書,2026-09-17;機器人分類與市場規模、人形落地比例與出貨預測分歧、企業導入框架與 ROI
- 報告_JPM_台灣工業自動化_Initiation_20261026 — J.P. Morgan,2026-10-26;全球人形機器人出貨預測(2030E 約 175 萬台)、中國工業機器人出貨預測、台灣機器人供應鏈名單
- 報告_國金_機器人產業具身智慧_20261011 — 國金證券(陳傳紅),2026-10-11;具身智能寫入新質生產力頂層文件、海外巨頭入局、行業周報
- 報告_國金_機器人Genie4與智元G2Max_20261101 — 國金證券(陳傳紅),2026-11-01;智元 G2 Max、GXO 擴大 Digit 部署、Genie 4 世界模型、上海 8,000 台進廠目標、零部件量產進展