基本資料
大銀微系統屬上銀集團相關精密運動控制公司,定位偏精密運動與控制元件。臺灣證券交易所個股資料列示其主要經營業務包含精密運動及控制元件、微米與奈米級定位系統之研發製造與銷售。產品分定位平台(占營收約 51%)與元件(約 48-49%)兩大類,定位平台再細分供半導體設備廠(AMAT.US(applied_materials)、2330_台積電(市))與電子製造設備(PCB、面板)客戶。
1H26 營收 YoY 成長約 47-48%;公司管理層預估下半年營收 QoQ 每季約 5-10%,主因產能瓶頸在人力而非場域(無塵室已為 AMAT、CoWoS、CoPoS、CPO 等高階客戶劃分獨立專區,互不混線)。來源:活動_大銀微系統4576_QA_memo_20260723,公司 QA 場,2026-07-23。
1H26 營收結構: - 產業別:半導體 62%、自動化 22%、PCB & 面板 11%、工具機 4%、其他 2% - 地區別:亞洲 46%、台灣 19%、中國 19%、美洲 9%、歐洲 8%
產品線與地區營收(統一投顧,2026-10-07,不同切分維度,與上方產業別/地區別口徑並存): - 1H26 產品線占比:精密運動及控制元件 47%、微米與奈米級控制系統 52%、其他 1% - 2025 年地區占比:台灣 19%、亞洲(不含台灣)60%、歐洲 13%、美洲 7%、其他 1%
核心技術/競爭優勢
- 精密定位平台受惠半導體設備精度提高不可逆趨勢,擺脫工具機景氣循環,具備長期成長動能,成長來源有三:(1) 先進封裝 CoWoS/FOPLP/CoPoS、(2) 探針卡製造與測試、(3) CPO/矽光子。
- 先進封裝:封裝製程朝更多晶粒整合、更細接合間距、更大封裝尺寸發展,精密定位平台由「傳統搬送功能」升級為「結合多軸對準、翹曲補償、Z 軸力控與高速檢測的關鍵次系統」,單機價值隨先進封裝複雜度同步提升;應用涵蓋 Die Bonding/Flip-Chip、Die-to-Wafer/Hybrid Bonding、Chiplet/Logic Die/HBM 放置、晶圓與面板 AOI 等。
- 探針卡:探針數量與密度提高,帶動組裝、檢測與校正設備精度要求提升,製程由人工組裝、抽樣檢查轉向自動植針、全區 AOI、3D 量測與接觸校正,擴大精密定位平台在探針卡製程中的使用量。
- CPO/矽光子:CPO 由單通道研發走向多通道量產,精密定位平台由幾何定位升級為「主動搜尋最佳光耦合位置的光機電次系統」,須整合六軸精密定位、光功率回授、多通道尋光、點膠與固化偏移補償,軟體演算法與整機整合價值隨之提高。
- 馬達與驅動器與工具機景氣高度連動:JMTBA(日本工具機協會)公布之「日本工具機訂單金額」為產業最重要觀察指標;此波上升週期自 4Q25 起啟動,拉貨動能逐季提升,交期由去年底 1 個月延長至現在 2-3 個月;THK、上銀均表示此波需求來自 AI 與半導體。
- 市場供不應求、具備漲價空間:精密定位平台為逐筆議價,同業亦表達訂單供不應求、產能擴充不順;公司 4 月已宣布馬達與驅動器漲價,效益自 3Q26 起浮現。
來源:報告_統一_大銀微系統4576_20261007(統一投顧,2026-10-07,初次報告)
- TPCA Show 2026 展品(華南投顧,2026-10-20):(1) N2 奈米定位補償系統,遇翹曲晶圓可自動補償檢測光源對焦問題、提升 wafer 利用率;(2) 晶圓檢測載台採底部中空設計,晶圓可兩面同時檢測,免除頂面檢測完需翻面再檢;(3) LMSA-Z 線性馬達解決方案具高動態響應與低安裝高度,搭配高精度線性馬達平台降低高速加工誤差、提升微孔加工品質與設備長期穩定性(observation,報告_華南_TPCA2026展場Memo_20261020;展品,未揭露客戶與訂單)
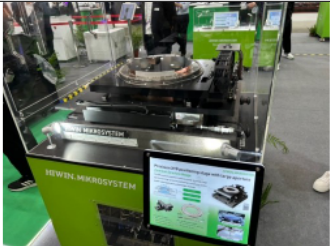
圖說:TPCA Show 2026 展場,HIWIN MIKROSYSTEM 標示的圓形載台展品與旁側產品介紹螢幕(來源:報告_華南_TPCA2026展場Memo_20261020,華南投顧,2026-10-20;展場低解析照片,展品細節以報告文字為準)。
產品與應用
| 產品線 | 內容 | 應用 |
|---|---|---|
| 精密運動及控制元件 | 運動控制器、驅動器、線性馬達、直驅馬達、真空馬達、力矩馬達、伺服馬達、線性致動器、位置量測系統 | 工具機零組件;與工具機景氣連動 |
| 微米與奈米級控制系統(精密定位平台) | 單軸/雙軸/多維度定位平台、龍門架構定位平台、橋式架構定位平台、空氣軸承定位平台、多軸定位平台、客製化定位平台 | 半導體設備零組件(先進封裝、探針卡、CPO/矽光子) |
資料來源:報告_統一_大銀微系統4576_20261007(統一投顧,2026-10-07,表一/圖三/圖七)
圖片 / 架構圖
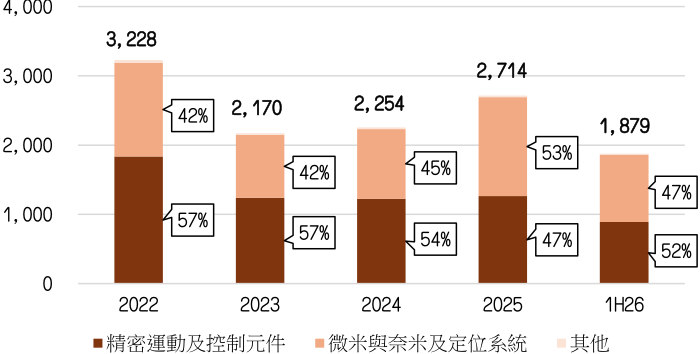
圖說:產品營收走勢堆疊柱狀圖(2022–1H26),精密運動及控制元件/微米與奈米及定位系統/其他三類營收與占比;微米與奈米及定位系統(精密定位平台)占比自 2022 年 42% 升至 1H26 的 47%。來源:報告_統一_大銀微系統4576_20261007(統一投顧,2026-10-07)。
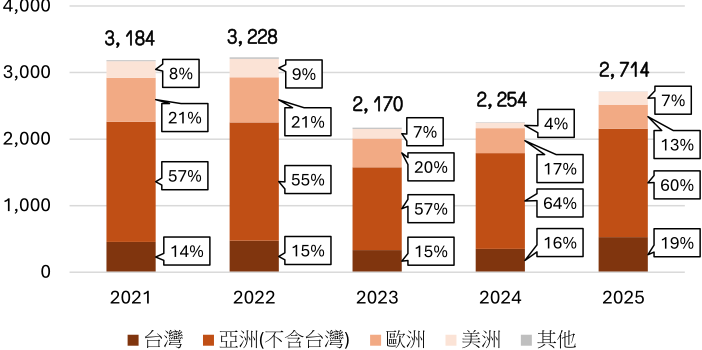
圖說:地區營收走勢堆疊柱狀圖(2021–2025),台灣/亞洲(不含台灣)/歐洲/美洲/其他五區營收與占比;亞洲(不含台灣)占比自 2021 年 57% 微降至 2025 年 60%(區間內一度降至 54-64%)。來源:報告_統一_大銀微系統4576_20261007(統一投顧,2026-10-07)。
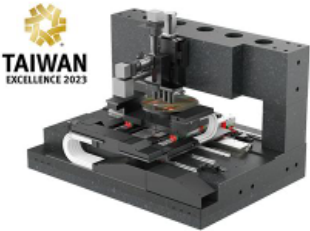
圖說:線性馬達定位平台產品實拍照(花崗岩基座精密定位平台),獲 Taiwan Excellence 2023 標章。來源:報告_統一_大銀微系統4576_20261007(統一投顧,2026-10-07)。
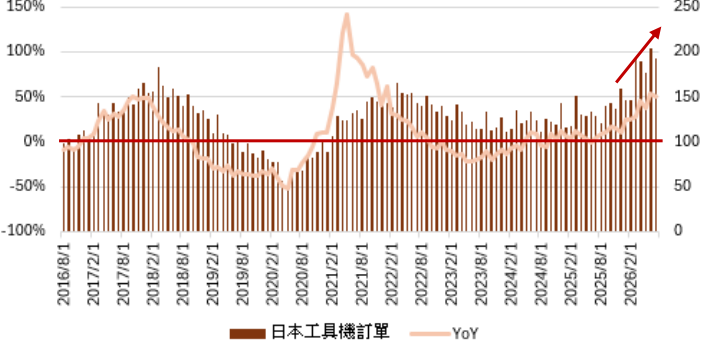
圖說:日本工具機訂單及 YoY 走勢圖(2016/8–2026),JMTBA 公布之日本工具機訂單金額為產業最重要觀察指標;近期段落急升,對應 4Q25 起的新一波上升週期。來源:報告_統一_大銀微系統4576_20261007(統一投顧,2026-10-07)。
flowchart LR
  Control[精密運動控制] --> HIWINM[4576 大銀微系統]
  HIWINM --> Position[微米 / 奈米定位系統]
  HIWINM --> Automation[自動化設備]
  Automation --> Robot[機器人 / 精密製造]
月營收(近 24 個月)
下次公布12/4(五)–12/7(一) 11月營收 預估:可能 12/4–12/7 公布(近 12 次有 11 次落在此區間;最常見:每月第 4 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 4.23 | — | +52.1% | 本站推算† |
| 2026-12 | 5.01 | — | +79.3% | 本站推算† |
| 2026-11 | 4.21 | — | +80.8% | 本站推算† |
| 2026-10 | 4.10 | -4.0% | +68.7% | |
| 2026-09 | 4.27 | +0.1% | +74.7% | |
| 2026-08 | 4.27 | +16.4% | +98.0% | |
| 2026-07 | 3.67 | +6.6% | +60.1% | |
| 2026-06 | 3.44 | +2.6% | +62.5% | |
| 2026-05 | 3.35 | -1.9% | +48.0% | |
| 2026-04 | 3.42 | +6.4% | +40.3% | |
| 2026-03 | 3.21 | +26.0% | +49.5% | |
| 2026-02 | 2.55 | -8.3% | +22.0% | |
| 2026-01 | 2.78 | -0.4% | +70.2% | |
| 2025-12 | 2.79 | +20.0% | +18.4% | |
| 2025-11 | 2.33 | -4.3% | +16.3% | |
| 2025-10 | 2.43 | -0.6% | +33.0% | |
| 2025-09 | 2.45 | +13.4% | +12.7% | |
| 2025-08 | 2.16 | -5.9% | +4.0% | |
| 2025-07 | 2.29 | +8.3% | +31.6% | |
| 2025-06 | 2.12 | -7.0% | +10.3% | |
| 2025-05 | 2.28 | -6.2% | +17.1% | |
| 2025-04 | 2.43 | +12.9% | +23.6% | |
| 2025-03 | 2.15 | +3.0% | +13.3% | |
| 2025-02 | 2.09 | +27.4% | +64.6% | |
| 2025-01 | 1.64 | -30.6% | +19.4% | |
| 2024-12 | 2.36 | +17.9% | +63.2% | |
| 2024-11 | 2.00 | +9.4% | -4.8% |
2026 年已公布累計 35.1 億元;全年推算 44.3 億元(YoY +63.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 期間 | EPS (元)(實績) | YoY | 備註 |
|---|---|---|---|
| 2024 (A) | 0.51 | — | 營收 NT$2,253m,GM 31.0%,OPM 2.3%,ROE 1.6% |
| 2025 (A) | 2.01 | — | 營收 NT$2,714m,GM 36.5%,OPM 12.0%,ROE 6.1% |
| 2026Q1 (A) | 0.96 | — | 營收 NT$855m,GM 39.0%,OPM 16.7% |
| 2026Q2 (A) | 0.96 | — | 營收 NT$1,023m,GM 37.1%,OPM 17.9%;1H26 合計營收 18.8 億元 YoY+47.9%、GM 37.97%、EPS 1.92 元 YoY+191.6% |
資料來源:報告_統一_大銀微系統4576_20261007(統一投顧,2026-10-07)
EPS 預估
| 年度 | 華南投顧 EPS(報告日:2026-09-18) | 統一投顧 EPS(報告日:2026-10-07,初次報告) | 備註 |
|---|---|---|---|
| 2026F | 5.75 | 5.32 | 華南估營收 43.4 億元、GM 38.41%;統一估營收 43.61 億元、GM 38.6%、OPM 19.4% |
| 2027F | 9.24 | 8.12 | 華南估營收 58.5 億元、GM 39.29%;統一估營收 56.76 億元、GM 39.2%、OPM 22.0% |
兩家 2027F EPS 差異約 12%
華南投顧(9.24)與統一投顧(8.12)同為買進評等,差異主要來自精密定位平台擴產節奏假設:統一投顧因 2Q26 實際擴產僅達公司宣布目標(30%)的 22%,保守將 3Q26/1Q27 兩次擴產同樣以 22% 估算,拉低 2027 年營收成長假設;兩家皆未提及與對方數字矛盾,屬預估方法差異非資訊衝突。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(2026-07-23 QA) | 產能滿載推算月營收上限 | 現況月產出(人力滿載、非場域滿載)約 1.8-2 億元;30% 人力補齊後 full run 月產能可達約 2.5-3 億元 | 全年營收 run-rate 約 30-36 億元†(人力滿載情境,非直接揭露) |
| 公司 guidance(2026-07-23 QA) | 產能與營收近似等比例 | 高階新產能(AMAT、CoWoS、CoPoS、CPO 專區)不混線,各自獨立運作 | 產能 +30% ≈ 營收 +30%(管理層估) |
| 公司 guidance(2026-07-23 QA) | 全年毛利率展望 | 2Q26 GM 較 1Q26 下滑 2-3 個百分點,反映匯損與原物料成本;3Q26 起漲價挹注回升至 1Q26 水準 | FY26 全年 GM 預估約 38% |
| 公司 guidance(2026-07-23 QA) | 費用與稅率假設 | 費用看絕對值:去年單季約 1-1.7 億元,今年抓約 2 億元(折舊增加+獎金提列);稅率 15-16% | 用於全年獲利模型 |
| 公司 guidance(2026-07-23 QA) | 分部毛利率 | 定位平台 GM 基準約 45%;元件 GM 約 20-25%;美國 PCB 客戶毛利率佳,帶動電子製造設備毛利率貼近半導體平台 | 顯示定位平台為毛利主力,元件毛利率明顯較低 |
| 華南投顧(2026-09-18,4Q26 投資季刊) | CPO 整機測試系統量產+矽光子檢測驗證 | 公司預計 12 月量產 30 套 CPO 四模組整機測試系統,因整合光學模組使 ASP 成倍數成長,預估貢獻 7-8% 營收並推升全年毛利率;矽光子檢測與六軸光耦合對位技術正於客戶端驗證,高階定位平台控制解析度自 2nm 向 1.6nm 突破;高階技術訂單能見度已達 2027 年 | 2026F 營收 43.4 億元/GM 38.41%/EPS 5.75 元;2027F 營收 58.5 億元/GM 39.29%/EPS 9.24 元;TP NT$270(報告表列 2027 P/E 29x,TP÷EPS ≈ 29.2x†) |
| 統一投顧(2026-10-07,初次報告) | 精密定位平台 BB ratio/半導體 CapEx 確立 → 逐季成長;JMTBA 工具機訂單指標 → 馬達驅動器景氣回升 | 精密定位平台 2026/27 年營收成長假設 +56.5%/+30.0% YoY(公司宣布 2Q26/3Q26/1Q27 各擴產 30%,惟 2Q26 實際僅擴出 22%,疑缺工缺料(光學尺),研究部保守將後兩次擴產同樣以 22% 估);馬達與驅動器 2026/27 年營收成長假設 +66.1%/+30.9% YoY(工具機景氣自 4Q25 起回升,交期由 1 個月延長至 2-3 個月,馬達驅動器委外 SMT/DIP 代工較不具產能問題);精密定位平台逐筆議價、供不應求具漲價空間,預估 2026/27 毛利率 38.58%/39.15%;估值:馬達與驅動器參考上銀給 35x PE(工具機上升循環);精密定位平台參考台股半導體設備商 PE 區間 25-45x,考量成長動能強勁且毛利率高於公司平均,給 35x | 2026F 營收 43.61 億元/GM 38.6%/OPM 19.4%/EPS 5.32;2027F 營收 56.76 億元/GM 39.2%/OPM 22.0%/EPS 8.12;TP NT$285(35x 2027F EPS) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$270 | 2027F EPS 9.24 元;報告表列 2027 P/E 29x(區間 20-35x);TP÷2027F EPS ≈ 29.2x†;2026F/2027F 營收 43.4/58.5 億元、GM 38.41/39.29%、EPS 5.75/9.24 元 | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| 統一投顧 | 2026-10-07 | 買進(初次評等) | NT$285 | 35x 2027F EPS 8.12 元;馬達驅動器參考上銀 35x(工具機上升循環)、精密定位平台參考半導體設備商 25-45x PE 區間 | 報告_統一_大銀微系統4576_20261007 |
投資觀察
| 觀察點 | 說明 |
|---|---|
| 主題定位 | 精密定位、運動控制、自動化設備零組件 |
| 與機器人關係 | 可歸在自動化 / 機器人運動控制供應鏈,但需追蹤實際機器人客戶與出貨 |
| 與工具機關係 | 受工具機與精密設備景氣循環影響 |
| CPO 設備出貨 | 2Q26 起出貨 CPO OE test / SLT 測試用定位平台檢測設備,一套四模組,2Q26 出貨 7-8 套,下半年在手訂單 20 套,受限產能目前僅能月產約 4 套;CoPoS 需求仍不明朗,公司已保留場域但尚無法確定轉量產時點 |
| 2Q26 EPS 展望 | 管理層表示 2Q26 EPS 不佳主因匯損(以色列幣兌美元)與毛利率下滑,非本業惡化 |
| 法說佐證 | 交易所公司資料 + 上銀族群地圖 + 2026-07-23 公司 QA 場 memo |
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 12:56–13:58 間
- 今天 2026-11-08
- 11/11週三法說會線上法說會本公司受邀參加由臺灣指數公司與寬量國際舉辦之線上法說會「璞玉藏金、優息引路:發掘台灣中堅企業的百業冠軍」,說明本公司之營運概況、財務及業務相關資訊。
- 12/04週五營收11月營收(預估 12/4–12/7)可能 12/4–12/7 公布(近 12 次有 11 次落在此區間;最常見:每月第 4 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026Q3 | 人力擴編目標達成(第一階段 30%,需新增約 50 人) | 產能 | ⭐⭐ | 目標三季底完成,任務艱難(大台中地區缺工) |
| 2026 年底 | 再增約 100 人;full run 下月產能上看 2.5-3 億元 | 產能 | ⭐⭐⭐ | 受限於大台中地區人力搶奪,屬管理層期待值 |
| 2Q26 | CPO OE test / SLT 測試定位平台開始出貨(7-8 套) | 放量 | ⭐⭐⭐ | 每套四模組;目前月產能約 4 套為瓶頸 |
| 2H26 | CPO 定位平台在手訂單 20 套 | 訂單 | ⭐⭐⭐ | 客戶期待更多但受限產能無法擠出 |
| 3Q26 | 產品調漲幅度回升,帶動 GM 回到 1Q26 水準 | 漲價 | ⭐⭐ | 2Q26 GM 因匯損+原物料成本下滑 2-3pp |
| 3Q26 | 中國廠定位平台開始放量部分機型 | 放量 | ⭐⭐ | — |
| 至 1Q27 | 台積電相關設備場能見度已看到 1Q27 | 訂單能見度 | ⭐⭐ | AMAT forecast 較年初預期平均每月上修 30% |
| 2026-12 | 量產 30 套 CPO 四模組整機測試系統(整合光學模組,ASP 成倍數) | 產品量產 | ⭐⭐⭐ | 華南投顧 4Q26 投資季刊(2026-09-18);預估貢獻 7-8% 營收;矽光子檢測與六軸光耦合對位仍在客戶端驗證 |
| 4Q25 起 | 工具機新一波景氣上升循環起點,拉貨動能逐季提升,交期由 1 個月延長至 2-3 個月 | 景氣循環 | ⭐⭐⭐ | 統一投顧(2026-10-07);上一次上升週期為 2021-22 塞港式補庫存,2H25 才再次迎來新週期 |
| 2026-04 | 宣布馬達與驅動器漲價,效益自 3Q26 起浮現 | 漲價 | ⭐⭐⭐ | 統一投顧(2026-10-07) |
| 1H26 | 營收 18.8 億元 YoY+47.9%,毛利率 37.97%(年增 1.10pp),EPS 1.92 元 YoY+191.6% | 財報 | ⭐⭐⭐ | 統一投顧(2026-10-07) |
| 3Q26 | 統一估營收 12.2 億元 QoQ+19.3%/YoY+77.2%,毛利率估 39.24%(季增 2.14pp),EPS 估 1.68 元 QoQ+75.1%/YoY+178.5% | 財報展望 | ⭐⭐⭐ | 統一投顧(2026-10-07) |
| 截至 2026 年 9 月 | 累計營收 YoY+58.1%,BB ratio 維持 1.3 高峰,產能持續滿載 | 訂單動能 | ⭐⭐⭐ | 統一投顧(2026-10-07) |
| 2Q26/3Q26/1Q27 | 公司宣布各季擴產 30%;惟 2Q26 實際僅擴出 22%,疑缺工缺料(光學尺),研究部後兩次比照 22% 估 | 擴產 | ⭐⭐⭐ | 統一投顧(2026-10-07) |
來源:活動_大銀微系統4576_QA_memo_20260723,2026-07-23,公司 QA 場,fact 高信心(使用者確認發言)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2049_上銀(市) | 集團母公司 | 定位平台客戶占比整個上銀集團約 25% |
| AMAT.US(applied_materials) | 客戶 | 定位平台營收占比長年維持 30-35%;forecast 持續上修,能見度看到 1Q27 |
| 2330_台積電(市) | 客戶 | 設備相關營收占比 15-20%(其中約 1/3 直接出給台積電,含定位平台+台積電指定光學模組,約占 5%);能見度約六個月 |
來源
- 臺灣證券交易所個股資料
- 分析_機器人工具機個股地圖_20260524
- 活動_大銀微系統4576_QA_memo_20260723 — 公司 QA 場 memo,2026-07-23;1H26 營收結構、訂單能見度、CPO/CoPoS 定位平台出貨、毛利率與費用假設
- 報告_華南_TPCA2026展場Memo_20261020 — 華南投顧,2026-10-20;TPCA 展場 memo:N2 補償系統、雙面檢測載台、LMSA-Z 線性馬達
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$270;12 月量產 30 套 CPO 整機測試系統
- 報告_統一_大銀微系統4576_20261007 — 統一投顧(藍焌朋),2026-10-07;初次報告,買進,TP NT$285(35x 2027F EPS);精密定位平台三大成長動能(先進封裝/探針卡/CPO)、JMTBA 工具機訂單指標、2Q26 實際擴產僅 22%(低於宣布的 30%);EPS 2026F/2027F 5.32/8.12