基本資料
牧德科技(1998 年成立)為 PCB / 載板 / 先進封裝相關 AOI 與光學檢測設備廠,玉山投顧稱其為全球唯一光學檢測設備一條龍供應商(2D/3D 量測、線路檢查、外觀瑕疵檢查三大核心技術)。金像電 簡報在 PCB 製程供應鏈中,將牧德列於內層檢驗、外層檢驗 / 外觀檢查與成型量測等站點。2023 年 3711_日月光投控(市) 旗下日月光半導體以每股 161.50 元取得私募普通股,持股約 23.1% 成為第一大股東(長期策略投資),牧德因此進入日月光 VIPack 生態系;2024 年在日月光集團引領下與光學檢測廠 鏵友益 合作,共同佈局半導體封裝及先進封裝 AOI 設備。2025 年為「雙軌四線」元年:雙軌=PCB+半導體封裝,四線=PCB AOI、四線電測(PCB 4W ATE)、Packaged IC AOI、Wafer AOI。2026 年約 70% 營收來自 AI 相關需求(半導體封裝+PCB 光模組/算力板/伺服器板),公司預估 2027 年 AI 相關產品營收占比將達 80-90%(業務部估算 >85%,再納入整合服務費用等調整後估 80-90%);已連續 24 個月營收 YoY 成長、2026 年內已連續 10 個月 MoM 成長並連續 6 個月創單月淨營收新高,公司定位目前仍處於雙軌四線發展的初步成長階段(董事長汪光夏,活動_牧德3563_法說memo_20260930,2026-09-30 法說會)。
核心技術/競爭優勢
- PCB AOI 檢測:內層 / 外層線路檢查,用於抓短路、斷路、殘銅、缺口等缺陷。
- 量測 / 外觀檢查:後段成型與出貨前外觀檢查,協助控制尺寸與表面缺陷。
-
先進封裝延伸:既有資料顯示牧德也被列入 PLP / 先進封裝外觀檢查與 AOI 供應鏈觀察。
-
TPCA 2026 展場:大尺寸載板檢查與製程中檢測(國泰 TPCA memo,2026-10-21):
- 大尺寸檢查機:因應 ABF 載板(主流為 技術_FCBGA)尺寸放大,特色為 AI 加全外觀檢查、可上翹曲的機制並搭配自動化;過去小尺寸以 Tray 盤上下料,大尺寸 ABF 有翹曲問題且 Tray 盤易刮傷,改為直接搭配機台全檢。預計 2027 年開始出貨。
- 大尺寸定義:過去單顆約 180 mm,現在 180 mm 以上至約 300–350 mm,規格仍在做最後定義。
- IPQC AVI:製程中檢測設備,載板越來越貴需在製程中抽檢以發現藥水或損壞問題;一次性雙面檢查、不需翻板,載板應用上僅牧德有此技術(雙面檢查為牧德 AOI 早期強項);主攻較新客戶,預計 2027 年出貨。
- 光模組檢查設備:針對鏡面刮傷等缺陷,結合全自動上下料;目前台灣約兩家客戶使用。
- 解析度:因有載板應用可達 2.5–5 µm,過去 PCB 檢測約 10–20 µm,可滿足板廠擴產的整合性需求。
產品與應用
| 產品 / 服務 | 應用 | 備註 |
|---|---|---|
| PCB AOI | 內層 / 外層線路檢驗 | 金像電簡報列為內外層檢驗設備 |
| 外觀 / 量測設備 | 成型、出貨前檢查 | 與 Keyence 等量測設備相鄰 |
| 先進封裝 AOI | PLP / CoWoS / FOPLP 相鄰檢測 | 待更多報告補財務貢獻 |
| 光模組硬板檢測設備 | AR/光通訊光模組硬板 mSAP 外觀檢查 | 高階新增動能,4Q26 開始出貨 |
| 半導體/封測設備 | Wafer AVI、Package AVI 六面檢、Auto OM | 外觀檢查機在手 >20 台;已上市 3 款,另 2 款研發中:i7(優越型設備,估 2026Q4 末送客戶 Beta Site 測試)、MLPRP(估 2027Q1 推出,適用 PCB 基板 5.5 微米以下高階 AI 市場與 Fan-Out PLP 30×30/60×60 兩種等級)(董事長,2026-09-30 法說會) |
| IC 載板檢測設備 | 高階 IC 載板光學檢測 | 取得龍頭客戶 2027 正式訂單 |
| 大尺寸 ABF 載板 AI 全外觀檢查機 | 180 mm 以上至約 300–350 mm 大尺寸載板全檢,含翹曲機制與自動化上下料 | 預計 2027 年開始出貨(國泰 TPCA memo,2026-10-21) |
| IPQC AVI | 載板製程中抽檢,一次性雙面檢查免翻板 | 主攻較新客戶,預計 2027 年出貨(國泰 TPCA memo,2026-10-21) |
| PCB 全系列產品 | 雙軌四線之 PCB 兩線(AOI/電測) | 2026 年已有 13 款產品銷售、1 款研發中(估年底完成),估 2027 年擴增至 18 款 PCB 相關產品(董事長,2026-09-30 法說會);宏遠(2026-10-01)寫為 5 款研發中、年底完成並於 2027 投入銷售(均與 AI 相關),13+5=18 與 2027 年 18 款一致,研發中款數兩說並列 |
圖片 / 架構圖
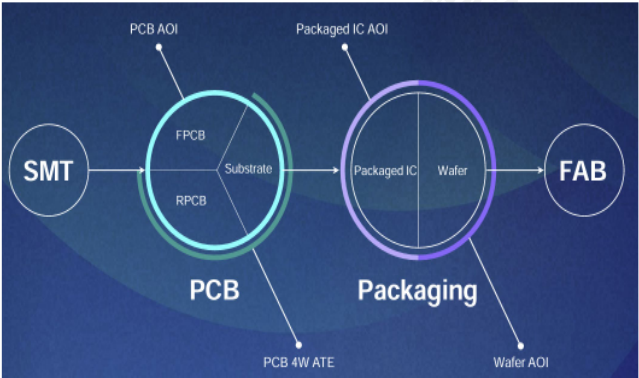
圖說:牧德「雙軌四線」策略圖(牧德資料,宏遠投顧 2026-10-01 引用):SMT → PCB → Packaging → FAB 流程,PCB 軌含 FPCB/RPCB/Substrate 與 PCB AOI、PCB 4W ATE 兩線,封裝軌含 Packaged IC/Wafer 與 Packaged IC AOI、Wafer AOI 兩線。
主要客戶與訂單地區
| 客戶 | 應用·關係 | 備註 |
|---|---|---|
| 4958_臻鼎科技(市) | 高階 PCB 設備客戶 | 全球前幾大 PCB 廠 |
| 東山精密、深南、勝宏、景旺 | 高階 PCB 設備客戶 | 高階 mSAP/光模組硬板檢測,市占約 80–90% |
| 3711_日月光投控(市) | 封測外觀檢查機客戶 | 六面檢等;其他封測客戶陸續導入 |
| IC 載板龍頭客戶 | IC 載板光學檢測(2027 訂單) | 台灣唯一指定合作 |
| 半導體客戶(區域分布) | 台灣市場 31%、非三星與零售市場 31%、中國大陸市場 11.5% | 三大塊合計約 73.5%,其餘未揭露;公司針對每個關鍵客戶制定特殊策略(董事長,2026-09-30 法說會) |
PCB 客戶已由過往多達約 100 個濃縮至約 10 個關鍵客戶(多為 AI 相關客戶),中低階客戶亦有所調整(董事長,2026-09-30 法說會)。
產能規劃
- 台灣產能利用率約 80–90%;中國大陸產能因尚未完全開出,目前約 50%。
- 昆山新廠(三層樓、已完成建築,正裝修)預計 2026 年底完工,可支撐約 100 億元營收規模;若仍不足,竹科總部四、五樓亦準備擴建,約可再增加 30 億元產能,兩者合計可支撐約 130 億元營收規模,估足以因應 2027-2028 年需求(董事長,活動_牧德3563_法說memo_20260930,2026-09-30 法說會;較 2026-07-02 玉山投顧估算的「昆山二期+竹科三廠滿載產值約 60 億元」大幅上修,反映需求成長超出年初規劃)。
- 竹科總部:10 月起裝修科學園區新大樓,四樓業務部門遷入原物流倉庫改建空間;四樓原址併入三、五樓成為研發區,一、二樓維持生產基地,竹科生產基地同步擴增(董事長,2026-09-30 法說會)。
- 昆山與台灣機加工供應鏈獨立運作;中國大陸機加工供應鏈成本約為台灣的 50%,其他市購件成本差異約 20%(董事長,2026-09-30 法說會)。
- 玉山報告(2026-07-02):2026 年 8 月崑山總部新增生產空間(量產型 PCB 設備)、9 月竹科三廠、10 月曼谷一廠(東協關稅豁免+曼谷政府免稅九年);泰國廠時程相對較晚。
- 最大瓶頸已非接單能力,而是供應鏈應變與交付速度(備料、關鍵零組件、客製化採購與生產調度);因應交期延長,公司已將庫存天數提高 1.5 倍(例如 6 個月交期備貨 9 個月)(董事長,2026-09-30 法說會)。
資訊衝突:2027 年產能口徑(100 億 vs 130 億)
- 國泰 TPCA memo(2026-10-21):2027 年竹科一廠、竹科二廠與崑山廠三個廠區同時開出,另有鏵友益廠區作為備用方案,四個廠區可滿足 100 億元營收需求(至少備妥 100 億元產能);泰國廠房已購置(地緣風險考量,可經東協轉運,但泰國供應鏈不完整、生產較辛苦)。
- 活動_牧德3563_法說memo_20260930(2026-09-30):崑山新廠約 100 億元,加竹科四、五樓擴建約 30 億元,合計約 130 億元。
- 兩者廠區拆法與口徑不同(四廠區含備用 vs 崑山新廠+竹科擴建),暫並列不裁定;memo 的「鏵友益廠區」是否即 6877_鏵友益(櫃) 的廠房待核對。供應鏈專案小組每週一、三、五追蹤供應商(記憶體、IPC 等)產能(國泰 TPCA memo,2026-10-21)。
月營收(近 24 個月)
下次公布12/2(三)–12/3(四) 11月營收 預估:可能 12/2–12/3 公布(近 12 次有 11 次落在此區間;最常見:期限前 5 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 4.71 | — | +96.3% | 本站推算† |
| 2026-12 | 4.58 | — | +100.3% | 本站推算† |
| 2026-11 | 4.53 | — | +98.3% | 本站推算† |
| 2026-10 | 4.03 | +8.2% | +95.6% | |
| 2026-09 | 3.73 | +3.2% | +63.2% | |
| 2026-08 | 3.61 | +0.4% | +35.7% | |
| 2026-07 | 3.60 | +1.3% | +31.8% | |
| 2026-06 | 3.55 | +1.7% | +15.6% | |
| 2026-05 | 3.49 | +1.7% | +5.1% | |
| 2026-04 | 3.43 | +1.4% | +3.7% | |
| 2026-03 | 3.39 | +18.7% | +11.1% | |
| 2026-02 | 2.85 | +18.8% | +4.9% | |
| 2026-01 | 2.40 | +5.0% | +11.5% | |
| 2025-12 | 2.29 | +0.1% | +7.0% | |
| 2025-11 | 2.28 | +10.7% | +9.2% | |
| 2025-10 | 2.06 | -9.7% | +12.2% | |
| 2025-09 | 2.28 | -14.2% | +77.2% | |
| 2025-08 | 2.66 | -2.4% | +149.9% | |
| 2025-07 | 2.73 | -11.2% | +145.8% | |
| 2025-06 | 3.07 | -7.5% | +191.7% | |
| 2025-05 | 3.32 | +0.3% | +215.8% | |
| 2025-04 | 3.31 | +8.6% | +219.5% | |
| 2025-03 | 3.05 | +12.1% | +226.2% | |
| 2025-02 | 2.72 | +26.2% | +196.4% | |
| 2025-01 | 2.15 | +0.8% | +167.8% | |
| 2024-12 | 2.14 | +2.1% | +199.9% | |
| 2024-11 | 2.09 | +13.8% | +184.0% |
2026 年已公布累計 34.1 億元;全年推算 43.2 億元(YoY +35.3%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 1-5月26累計 | 15.56 億元 | — | +7% | 各月營收均年增(元大投顧 蘇子錚 Call Memo,2026/06/30 法說會,活動_牧德法說_20260630) |
| 1-8月26累計 | 26.311 億元 | — | — | 公司預測今年全年營收將超越(內部)目標,具體數字未揭露;連續 6 個月創單月淨營收新高(董事長,2026-09-30 法說會) |
EPS 記錄
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q2 | 5.19 | — | 營收 10.47 億(QoQ +21%)、毛利率 60.4%、營業費用 2.24 億、稅後淨利 3.36 億(宏遠投顧,2026-10-01) |
| 2026Q1 | 4.61 | -3% | 營收 8.63 億(QoQ +30%、YoY +9%,AI 需求挹注)、毛利率 60.6%(QoQ +0.7ppt、YoY -3.7ppt,年減主因半導體設備比重低、料件成本上漲、保固準備增加)、營業費用 1.89 億(QoQ -5%、YoY -4%)、歸母淨利 2.95 億(QoQ +23%、YoY -3%) |
| 年度 | EPS (元) | 備註 |
|---|---|---|
| 2024 | 5.02 | 營收 15.32 億(-13.0%) |
| 2025 | 15.80 | 營收 31.91 億(+108.3%),盈餘 +225% |
EPS 預估
| 年度 | 玉山投顧 EPS(報告日:2026-07-02) | 宏遠投顧 EPS(報告日:2026-10-01) | 備註 |
|---|---|---|---|
| 2026E | 25.56 | 22.71 | 玉山:營收 45.77 億(+43.4%)、毛利率 61.98%;宏遠:營收 42.67 億(+33.68%)、毛利率 62.09%、稅後淨利 14.53 億(+43.74%) |
| 2027E | 40.38 | 44.61 | 玉山:營收 65.85 億(+43.9%)、毛利率 65.65%、半導體營收占比 12%→16%;宏遠:營收 74.41 億(+74.4%)、毛利率 65.6%、稅後淨利 28.54 億(+96.41%)、半導體占比 20~30% |
宏遠 2026E EPS 低於玉山(22.71 vs 25.56,差約 11%)、2027E 高於玉山(44.61 vs 40.38,高約 10%),反映宏遠對 2027 年半導體、載板放量更樂觀;宏遠表列 2026E 稅後純益 1,459 百萬元與內文 14.53 億元略有差異,以內文為準。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 元大投顧 Call Memo(2026-06-30 法說會,活動_牧德法說_20260630) | 訂單能見度/報價調升 → 2H26 展望 | 設備交期由過去 10–12 週拉長至約 6 個月;整體報價調升 8–15%,實際成交價提升 5–8%(反映材料漲價+設備獨特性/技術門檻/市占領先);PCB 設備毛利率約 55–65%(目標維持 60% 以上)、半導體設備毛利率約 60–70%(消費性 PCB 檢測設備毛利率低於 60% 會考慮是否接單);合約負債 1Q26 約 2.5 億元(客戶出貨前支付 20–30% 訂金,將隨營收與訂單成長增加);目標產品組合 PCB/載板/封測約 60%/20%/20%(強調維持獲利能力而非追求營收規模) | 2H26 營收年增幅將較 1H26 更顯著;訂單能見度已延伸至 1H27,並開始布局 2027 訂單 |
| 公司 guidance(2026-09-30 法說會,活動_牧德3563_法說memo_20260930) | 雙軌四線產品逐步放量(多數 2025-26 年推出產品尚未大量進客戶端)→ AI 相關占比擴大 → 2027 產品組合毛利率回饋提升 | 2026 年 AI 相關營收占比約 70%,估 2027 年達 80-90%;2027 年產品組合毛利率回饋估可達 65%(未提供精確全年毛利率預估,但與玉山投顧 2027E 毛利率 65.65% 量級一致);半導體/載板類訂單年限最長達 3 年(保密合約);訂單交貨期由過去 3-5 個月延長至近 1 年 | 未提供具體 2027 營收/EPS 數字;管理層對 2027 年展望「能見度清晰、態度樂觀」,半導體與載板成長力道最強,MSAP/光模組次強(微幅成長),消費性市場為唯一下滑區塊 |
| 宏遠投顧(2026-10-01) | AI 擴廠需求 → 雙軌四線接單 → 2027 半導體/載板放量;產品組合優化 → 毛利率提升 | 2026 年 AI 相關營收占比 70%、2027 年 80~90%;半導體營收占比 10~15%→2027 年 20~30%;消費性 PCB 產品占比 10~15% 將下滑;3Q26 營收 11.30 億(QoQ+7.9%)、毛利率 63.8%、EPS 6.21、4Q26 EPS 6.71;2027 毛利率 65.6%、營益率 46.6%、費用率約 19%;半導體訂單能見度優於去年同期、載板與半導體訂單能見度逾 1 年;參考 2015~2018 年上一波擴產潮,認為 2026 年僅為成長初期 | 2026E 營收 42.67 億/EPS 22.71;2027E 營收 74.41 億/EPS 44.61;TP NT$1,070(24x 2027E EPS) |
| 國泰 TPCA memo(2026-10-21,活動_牧德3563_國泰證期TPCA_call_memo_20261021) | 管理層展場口述:載板訂單能見度 → 2027 三廠區開出 → 營收爬坡 | 2026 年營收可望創歷史新高;與全球龍頭載板客戶訂單有機會看到五年(現在至 2032 年)且為獨家簽約;2027 年成長動能:①IC 載板與半導體先進封裝約占公司利潤 20–25%(利潤口徑,非營收占比)、②mSAP 與光模組(鵬鼎、景旺、勝宏等一線大廠擴產,市場約 90% 採用牧德)、③AI Server 成長較穩定;2027 年三個廠區同時開出、至少備妥 100 億元營收產能,營收動能 2027 年 1 月明顯爬坡;瓶頸已由訂單轉為供應鏈(記憶體、IPC 等) | 未提供 EPS/營收數字 |
資訊衝突:載板訂單年限(2032 vs 最長 3 年)
- 國泰 TPCA memo(2026-10-21):與全球龍頭載板客戶訂單有機會看到五年(至 2032 年),且為獨家簽約。
- 活動_牧德3563_法說memo_20260930(2026-09-30):半導體/載板類訂單年限最長達 3 年(保密合約)。
- 兩者相隔三週、皆屬管理層口述,可能為「已簽約年限」與「合作期望」之差,暫並列不裁定,待法說或公告核對。
⚠️ 變化提案(規則 #14):產能規劃大幅上修
董事長於 2026-09-30 法說會揭露崑山新廠+竹科擴建合計可支撐約 130 億元營收規模,較 2026-07-02 玉山投顧報告估算的「昆山二期+竹科三廠滿載產值約 60 億元」上修逾一倍,反映雙軌四線產品放量速度快於年初規劃。建議後續財測/目標價更新時一併檢視玉山投顧 2026-07-02 估值模型(TP NT$960)是否需同步調整產能/營收天花板假設。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 玉山投顧 | 2026-07-02 | 增加持股(維持) | NT$960 | 24x 2027E EPS(PCB 檢測同業 18–24x、半導體檢測同業 25–35x 之間) | 報告_玉山_3563牧德_20260702 |
| 宏遠投顧 | 2026-10-01 | 買進 | NT$1,070 | 24x 2027E EPS;參考價 NT$807.0(2026-09-30 收盤,隱含 18.09x 2027E EPS) | 報告_宏遠_牧德3563_20261001 |
在手訂單
待正式財報核對;來源為 2026/06/30 法說會管理層說法。
| 產品 | 在手訂單 / 能見度 | 備註 |
|---|---|---|
| 封測外觀檢查機 | 在手訂單 >20 台 | 遠高於 2024 年實際接單台數;客戶不限日月光 |
| 光模組硬板檢測設備 | 可見訂單能見度 >20 億元 | 數家客戶、第一期訂單,4Q26 開始出貨,未來仍有更大訂單機會 |
| IC 載板檢測設備 | 龍頭客戶 2027 正式訂單 | 台灣為該客戶光學檢測唯一指定合作公司 |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 崑山新廠產能開出進度 | 是否如期 2026 年底完工並支撐 100 億元營收規模,竹科四、五樓擴建是否啟動 |
| PCB 關鍵客戶集中度 | 約 10 個關鍵客戶的訂單波動對營收穩定性的影響 |
| i7/MLPRP 新產品驗證進度 | Beta Site 測試與客戶認證是否如期於 2026Q4/2027Q1 完成,作為半導體封裝業務放量前哨 |
| 供應鏈交期與庫存策略 | 交期是否持續由 3-5 個月延長;庫存天數提高 1.5 倍策略是否足以緩衝 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 高階 PCB(mSAP/光模組硬板)檢測設備市占約 80–90% | fact | 活動_牧德法說_20260630 | 2026-06-30 | 中高 |
| 光模組硬板檢測設備可見訂單能見度 >20 億元,4Q26 出貨 | fact | 活動_牧德法說_20260630 | 2026-06-30 | 中高 |
| 取得 IC 載板龍頭客戶 2027 正式訂單,台灣唯一指定光學檢測合作 | fact | 活動_牧德法說_20260630 | 2026-06-30 | 中高 |
| 光模組 mSAP 設備線路約 12um(vs 一般消費 PCB 1.8–2 mil ≈ 50um),高精度形成競爭壁壘 | fact | 活動_牧德法說_20260630 | 2026-06-30 | 中高 |
| 訂單能見度延伸至 1H27,2H26 營收年增幅將優於 1H26 | analyst | 活動_牧德法說_20260630 | 2026-06-30 | 中 |
| 2026 年 AI 相關營收占比約 70%,2027 年估達 80-90% | fact | 活動_牧德3563_法說memo_20260930 | 2026-09-30 | 中高 |
| 崑山新廠+竹科擴建合計可支撐約 130 億元營收規模(2026 年底前後) | fact | 活動_牧德3563_法說memo_20260930 | 2026-09-30 | 中高 |
| 2027 年產品組合毛利率回饋估可達 65% | thesis | 活動_牧德3563_法說memo_20260930 | 2026-09-30 | 中(管理層未提供精確數字,惟與玉山投顧 2027E 毛利率 65.65% 估值量級一致) |
| 光模組 mSAP 擴產市場約 90% 採用牧德(鵬鼎、景旺、勝宏等一線大廠) | fact | 活動_牧德3563_國泰證期TPCA_call_memo_20261021 | 2026-10-21 | 中(管理層口述,與法說 80–90% 一致) |
| PCB 客戶已濃縮至約 10 個關鍵客戶(原約 100 個) | fact | 活動_牧德3563_法說memo_20260930 | 2026-09-30 | 中高 |
公司行事曆
- 10/29週四除息除息 1 元現金股利每股 1 元
- 11/03週二營收10月營收公布MOPS 公布於 11/3 16:24–17:22 間
- 今天 2026-11-08
- 12/03週四營收11月營收(預估 12/2–12/3)可能 12/2–12/3 公布(近 12 次有 11 次落在此區間;最常見:期限前 5 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 3Q26 起 | 半導體拉貨逐步明顯拉高 | 放量 | ⭐⭐⭐ | 半導體出貨動能 |
| 4Q26 | 光模組硬板檢測設備開始出貨 | 放量 | ⭐⭐⭐ | 可見訂單 >20 億元 |
| 4Q26 | 六面檢大尺寸產品出貨客戶端認證 | 驗證 | ⭐⭐ | 小尺寸已通過認證 |
| 2026-08~10 | 崑山二期(8月)、竹科三廠(9月)、曼谷一廠(10月)陸續投產 | 產能 | ⭐⭐⭐ | 滿載產值 60 億元+(舊估,見下方 2026 年底列最新上修) |
| 2026 年底 | 崑山新廠完工,可支撐 100 億元營收規模;不足則竹科四、五樓擴建再增 30 億元 | 產能 | ⭐⭐⭐ | 合計約 130 億元,較舊估 60 億元大幅上修(董事長,2026-09-30 法說會) |
| 2026Q4 | Package AVI 大尺寸送樣認證;Auto OM 年底有望接單 | 驗證 | ⭐⭐ | 宏遠投顧,2026-10-01 |
| 2027Q1 | FOPLP 檢測產品送客戶端測試(六面檢設備年底測試) | 驗證 | ⭐⭐ | 宏遠投顧,2026-10-01 |
| 2026Q4 末 | 半導體封裝新設備 i7(優越型)送客戶 Beta Site 測試 | 驗證 | ⭐⭐ | 董事長,2026-09-30 法說會 |
| 2027Q1 | 半導體封裝新產品 MLPRP 推出 | 新產品 | ⭐⭐ | 適用 PCB 基板 5.5 微米以下高階 AI 市場與 Fan-Out PLP 30×30/60×60(董事長,2026-09-30 法說會) |
| 2027 | 研議推動第二品牌/平台,因應非獨家市場價格競爭 | 新策略 | ⭐⭐ | 董事長,2026-09-30 法說會;現有百大 PCB 客戶貢獻相對較少且產能無法完全滿足需求 |
| 2027 | 大尺寸 ABF 載板 AI 全外觀檢查機、IPQC AVI 開始出貨 | 新產品出貨 | ⭐⭐ | 國泰 TPCA memo,2026-10-21 |
| 2027 | 竹科一廠、竹科二廠、崑山廠三個廠區同時開出(鏵友益廠區備用) | 產能 | ⭐⭐⭐ | 國泰 TPCA memo,2026-10-21;與法說 130 億口徑差異見上方衝突框 |
| 2027 | IC 載板龍頭正式訂單、半導體出貨續增 | 放量 | ⭐⭐⭐ | 訂單能見度延伸至 1H27 |
供應鏈位置
- 所屬環節:PCB 光學檢測 / AOI / 量測設備。
- 下游:PCB 板廠、IC 載板廠、先進封裝廠。
- 所屬供應鏈:供應鏈_半導體製程設備。
- 對應技術:技術_PCB製程。
來源
- 活動_牧德法說_20260630 — 元大投顧 蘇子錚 Call Memo,2026/06/30 法說會
- 金像電 — 使用者簡報,2026-06-26
- 報告_華南投顧_設備產業近況_20260512
- 報告_玉山_3563牧德_20260702 — 玉山投顧,2026-07-02(TP 960、EPS 預估、板廠擴產 40%+、三廠投產時程)
- 活動_牧德3563_法說memo_20260930 — AI 法說逐字稿,2026-09-30(台新證券主辦);董事長汪光夏/財務長蘇怡汎/執行長陳復生說明:2026 年 AI 營收占比約 70%、2027 估 80-90%;崑山新廠+竹科擴建產能上修至約 130 億元;2027 產品組合毛利率回饋估 65%;PCB 客戶濃縮至約 10 個;i7/MLPRP 新產品時程;合約負債逾 2 億元
- 活動_牧德3563_國泰證期TPCA_call_memo_20261021 — 國泰證期研究部,2026-10-21;TPCA 2026 展場:大尺寸 ABF 載板 AI 全檢機與 IPQC AVI(2027 出貨)、2026 營收創高、載板訂單至 2032 年、2027 三廠區 100 億元產能、1 月起營收爬坡、供應鏈瓶頸
- 報告_宏遠_牧德3563_20261001 — 宏遠投顧(翁浩軒),2026-10-01;買進、TP NT$1,070(24x 2027E EPS);2026E/2027E EPS 22.71/44.61;AI 營收占比 2026 年 70%→2027 年 80~90%、半導體占比 10~15%→20~30%、PCB 13 款在售+5 款研發、2Q26 EPS 5.19、3Q26F EPS 6.21