定義
SOFC(Solid Oxide Fuel Cell,固態氧化物燃料電池)是一種高溫陶瓷電化學能源轉換裝置,透過固態氧化物電解質直接將天然氣 / 氫氣 / 合成燃料轉換為電力與熱能,發電效率可達 60% 以上(含熱回收可達 85%+)。隨著 AI 資料中心電力需求爆發、電網建置時程拉長與綠電需求上升,SOFC 成為 AI 資料中心 on-site 發電的關鍵替代方案。Bloom Energy 是全球領先的 SOFC 系統廠商,台廠 8996_高力(市) 是其主要 Hot box(熱導模組)供應商;高力 2025-28 年 SOFC 營收 CAGR 預估達 100%。
圖解
flowchart LR
    A[天然氣 / 氫氣] --> B[SOFC 堆疊]
    B --> C[電化學反應<br/>固態氧化物電解質]
    C --> D[電力輸出 60%+ 效率]
    C --> E[高溫熱能<br/>可熱回收]
    B --> F[Hot box 熱導模組<br/>高力供應]
    F --> G[Bloom Energy 系統整合]
    G --> H[Oracle 資料中心<br/>2.8GW 出貨目標]
    G --> I[其他 Hyperscaler<br/>on-site 發電]
圖說:SOFC 將燃料直接電化學轉換為電力,Hot box 是核心熱導模組;Bloom Energy 整合成系統部署於 Oracle 等 AI 資料中心客戶。
技術原理
- 電化學機制:固態氧化物電解質(典型為釔穩定氧化鋯,YSZ)在 700-1000°C 高溫下傳導氧離子,燃料在陽極氧化、氧氣在陰極還原,產生電子流。
- 燃料彈性:可使用天然氣、氫氣、生物氣體、合成燃料;對燃料純度要求較低。
- 發電效率:純發電效率 50-60%;含熱回收(CHP)總效率可達 85%+。
- Hot box 功能:包覆 SOFC 堆疊的高溫絕熱與熱導模組,是系統壽命、效率與可靠度關鍵;製造門檻包括高溫陶瓷材料、精密焊接、長壽命密封。
- AI 資料中心應用優勢:
- 快速部署:相對於電網擴容或新建天然氣電廠,SOFC 可在 12-18 個月內部署
- 低排放:相對燃煤 / 燃氣電廠排放顯著降低,符合 ESG / 綠電需求
- 可調度:On-site 發電免去電網依賴與輸電損耗
- 可擴充:模組化堆疊,依資料中心需求逐步擴容
資料中心電力架構角度(Morgan Stanley,2026-10-06)
MS 整合電源方案報告(報告_MS_整合電源方案IPS_20261006)把燃料電池放在「電力受限下的彈性與韌性」框架:全球資料中心電力缺口 MS 估 2026 年 5GW、至 2029 年累計 72GW,燃料電池與其他替代能源可補一部分,並透過主動微電網管理提升效率。
- 燃料電池類型:SOFC(固態氧化物,定置型發電與資料中心首選)、PEMFC(質子交換膜,運輸與備援主力)、MCFC(熔融碳酸鹽,大型分散式發電)、PAFC(磷酸,商用熱電聯產)、DMFC(直接甲醇,可攜式)。
- 優勢:發電效率逾 60%、回收廢熱的熱電聯產總效率可逾 80%(傳統燃氣發電約 35-45%);SOFC 燃料彈性(氫、天然氣、生質氣、氨衍生氫);低直接碳排;電網獨立與能源安全;結構簡單、運轉安靜、維護需求較低;功率可由瓦級擴至多 MW。
- 限制:系統成本高、氫基礎設施不足、耐久度與壽命(商用需數萬小時)、氫安全法規與認證、技術路線分散缺乏標準。
- 資料中心意涵:燃料電池由「柴油發電機備援」轉向潛在的主電源(BYOG),使電網容量受限地區也能部署算力;長期可成為整合再生能源、儲能、氫儲存與智慧能源管理的資料中心微電網核心;燃料電池天然輸出 DC,與 HVDC 配電趨勢契合,可減少發電端到 IT 設備之間的轉換級數(見 技術_HVDC)。
- 台達電:2024 年初與 Ceres Power(CRW.GB)簽 SOFC 技術授權,MS 認為此舉把台達電業務由「電力輸配」延伸到「電力來源」,並與其 SST/HVDC 電源機櫃形成從來源到輸配的完整方案(見 2308_台達電(市))。
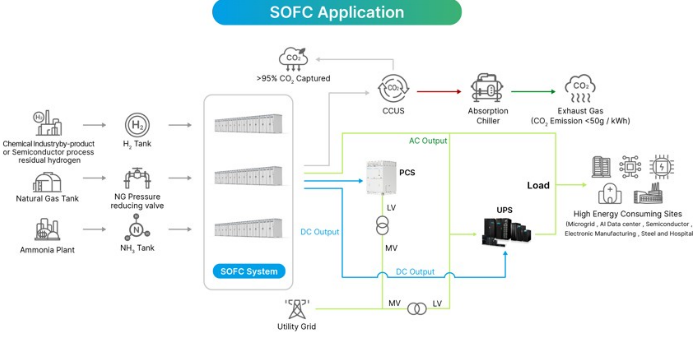
圖說:台達 SOFC Application 系統圖:氫氣、天然氣、氨氣供給 SOFC 系統,DC 輸出經 PCS、UPS 與市電併接,供資料中心、半導體、鋼鐵與醫院等高耗能場域,附 CCUS 碳捕捉與吸收式冷卻機。(Delta,經 MS 引用 2026-10-06)
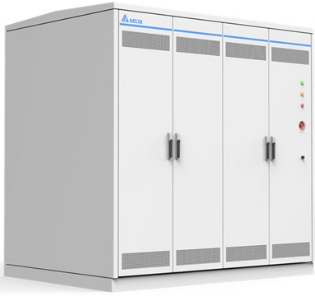
圖說:台達電標示的白色四門 SOFC 機櫃外觀。(Delta,經 MS 引用 2026-10-06)
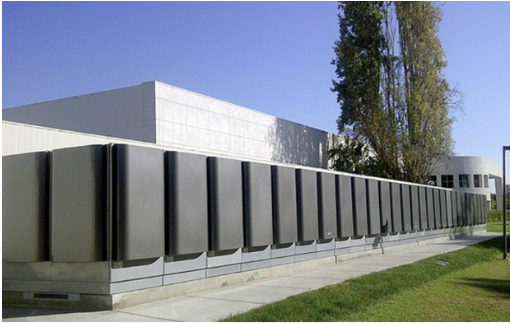
圖說:Bloom Energy 燃料電池機組外觀:成排深灰色機殼沿建築排列。(Bloom Energy,經 MS 引用 2026-10-06)
關鍵廠商與供應鏈
| 環節 | 廠商 | 角色 |
|---|---|---|
| 系統整合與品牌 | Bloom Energy(美) | 全球 SOFC 系統龍頭;與 Oracle 簽署最高 2.8GW 出貨合作 |
| Hot box 熱導模組 | 8996_高力(市) | Bloom Energy 主要 Hot box 供應商;對其供貨比重 30-40% → 50% |
| 金屬連接板(Interconnect/雙極板) | 台灣保來得(未)(台,未上市) | Bloom Energy 長期供應商;Interconnect 產能 2027E 2,000 萬片、2028E 3,000 萬片。Bloom 於連接體環節已引入三家供應商形成充分競爭 |
| 電解質隔膜片 | 三環集團(中)、先導(中) | 2025 年交付約 2,700 萬片 / 1,000 萬片;BE 正評估引入第三家 |
| 電源轉換(PCS) | 6282_康舒(市) | 供應 Bloom Energy |
| 電池堆(金屬支撐路線) | 2308_台達電(市) | 技轉 Ceres Power SteelCell,觀音廠目標 2028 投產;2026-10-29 法說:2027 量產、首條線約 100 多 MW 活動_台達電2308_3Q26法說memo_20261029 |
| 終端用戶 | Oracle | AI 資料中心採用 SOFC 為 on-site 電力;60 億美元在手訂單(推估 2GW 建置容量) |
| 其他終端 | 美系 Hyperscaler、Microsoft、Equinix | AI 資料中心 on-site 發電市場擴大 |
台灣在 SOFC 供應鏈的實際位置
台廠集中在金屬、熱與電源端,電解質隔膜片這一格是空的。
| 台廠 | 環節 | 狀態 |
|---|---|---|
| 台灣保來得(未) | 金屬連接板 Interconnect | 大規模量產,Bloom Energy 長期供應商;2005 投入能源、2009 起做 SOFC 零件 |
| 8996_高力(市) | Hot box 熱反應盒 | 大規模量產,Bloom 主要供應商 |
| 6282_康舒(市) | 電源轉換模組 PCS | 量產供應 Bloom |
| 2308_台達電(市) | 電池堆(金屬支撐) | 技轉 Ceres Power,觀音廠 2028 投產;2026-10-29 法說:2027 量產、首條線約 100 多 MW、海外 2–3 家大型客戶接觸 活動_台達電2308_3Q26法說memo_20261029 |
| 6127_九豪(櫃) | 電池堆技術 | 2016-07-20 技轉核研所 SOFC 電池堆技術,之後未見商業化跡象 |
為何台灣沒有人做隔膜片:隔膜片本質是 MLCC 的流延(tape casting)製程,三環集團的優勢正是把 MLCC 流延工藝移植過來、良率做到 90% 以上。台灣有全球最強的 MLCC 廠(國巨、華新科),製程能力對得上,但無人進入——原因與中國的風華高科、江海不進入相同:市場規模太小。2025 年兩家供應商總交付金額不到人民幣 10 億元,2026 年即使翻倍也僅 20–30 億元,三家分完每家數億至近十億,對 MLCC 大廠不值得開產線。
唯一的窗口:BE 正評估引入第三家隔膜片供應商(目的為壓價與保供)。製程能力上台廠並非進不去,是划不划算的問題。九豪 6127 為台灣製程最接近者(本業精密陶瓷基板、具流延與燒結能力,且已持有核研所 SOFC 電池堆授權),但十年未見動作。
台灣本土需求:政府推動定置型燃料電池,每 kW 補助 5–7 萬元、四年總預算 74 億元、預估帶動約 120MW,此為保來得、高力、康舒的本土訂單來源,與 Bloom 的美國需求為兩條獨立成長線。
高力/保來得的共同風險:對應的是 Bloom 實際出貨量,不是產能銘牌
Bloom 產能規劃為 5GW,但依 FY26 營收指引反推的隱含年出貨量僅約 1.0–1.6GW(視 ASP 假設,見 8996_高力(市) 的敏感度分析)。Hot box 與金屬連接板的需求量對應實際出貨,故 Bloom 的產能數字對台廠訂單的指示性有限。
生產鏈與良率(研究_AI資料中心現地發電與許可時程_專家會議_20260901,2026-09-01 專家會議)
以下為大陸供應鏈觀察角度的產業專家訪談內容,非台廠 vault 頁面對應公司,僅作技術與市場背景參考;引用前須向來源確認(出處機構與日期未標示)。
生產流程:隔膜片(電解質)→ 網版印刷陽極+燒結 → 網版印刷陰極+燒結 → 單電池 → 與連接體多層組合成 1kW 電堆 → 5 套 65kW 模組組成 325kW 系統。單電池良率約 85%;電堆(密封+還原燒結)良率約 70-80%;隔膜片到最終系統的總良率約 50-60%,即 1GW 隔膜片最多產出約 600MW 成品。
技術路線比較:
| 路線 | 代表廠商 | 工作溫度 | 生命週期效率 | 平均壽命 | 原材料極限成本 | 生產難度 |
|---|---|---|---|---|---|---|
| 電解質支撐 | Bloom Energy | ~850°C | ~50% 出頭(初始 65%,末期 46%) | 約 5 年(20+ 年迭代數據支撐) | US$600-800/kW | 最低 |
| 陽極支撐 | 大陸多數廠商(三環集團等) | ~600°C 出頭 | ~50%(初始 67-68%,衰減率為電解質支撐 2 倍) | 三環產品已運行 2 萬+ 小時,壽命待觀察 | US$400/kW | 較高(單電池電解質層僅約 50 微米,升溫控制敏感) |
| 金屬支撐 | 潍柴動力、Ceres Power | 400-500°C | 53-54%(Ceres 實驗室數據) | Ceres 宣稱實驗室 4 萬小時,缺實際專案數據 | US$200-300/kW(最低) | 最高(金屬支撐體需打孔近 2 萬個,良率偏低) |
上游隔膜片市場格局:2025 年三環集團交付約 2,700 萬片、先導約 1,000 萬片(約 1:2.7);預估 2026 年三環 6,000-8,000 萬片、先導近 3,000 萬片,差距縮小。隔膜片單價由 2024 年 30 元出頭人民幣,降至 2026 年市場均價 24-25 元人民幣(先導報價曾低至 25 元)。BE 正評估引入第三家隔膜片供應商以強化議價與供應穩定。
市場份額與成本:SOFC 系統市場高度集中,Bloom Energy 2025 年市占估計 80%,2026 年估進一步提升至 90%;其餘廠商(含大陸與歐洲廠商)合計爭奪剩餘不到 10%。BE 設備銷售價約 US$3,000/kW;不計儲能情況下 LCOE 約 11-12 美分/度,與新建 9H 級燃氣渦輪機(LCOE 約 10 美分/度)大致相當,但相較已運轉的老舊燃氣電廠(上網電價 4-7 美分/度)不具成本優勢,需壓低至 US$1,000-2,000/kW 才可能競爭。與卡特彼勒等微型燃機(比 SOFC 便宜約 US$1,000/kW)相比仍有價差;2030 年為關鍵時間點,若屆時無法壓低成本,一旦燃氣渦輪機產能回升、交付壓力緩解,SOFC 的相對優勢將不再明顯。
一手(Bloom Energy)與第三方(專家會議)口徑對照
Bloom Energy 自身 FY26Q2 財報電話會議(2026-07-28)首度提供一手管理層口徑,可與上方第三方專家會議觀察對照:
- 產能:CEO K.R. Sridhar 表示自 2026 年初起以完全相同規格(copy-exact)持續擴增美國產能、在承諾訂單前先行擴充,工廠投資回收期僅數月,「產能目前不會成為限制因素」。Q&A 中對 Mizuho 提問(2GW 之後擴產成本是否會如同業出現 capex 通膨)回應:Bloom 產能擴張的資本模式類比半導體/消費電子產業(設備量增、單位成本下降),非傳統重工業電廠的資本模式,故只要需求持續即會繼續加碼產能;未提供 2GW 之後的具體擴產目標數字或每 GW 資本支出金額。活動_BloomEnergy_FY26Q2財報電話會議_20260728(CEO – 00:53:33/00:53:45)
- FY26 財測:全年營收指引上修至 US$3.9-4.2bn(YoY +100%)、non-GAAP 營業利益 US$800-900mn(~21% 營益率)、non-GAAP 稀釋 EPS US$2.55-2.85;全場未揭露具體 GW 交付量或 ASP。
- 供應鏈韌性:每項關鍵原料在多國有多家合格供應商,二十年供應商關係積累;對鈧(scandium)供應「不依賴中國」,對 25GW 部署有可見性(已發布部落格並提交 8-K)。
- 市占:資料中心現地電力市占 90% 以上;不到九個月成為 AI 資料中心現地電力標準。
一手與第三方口徑落差(2026-07-28 BE 法說 vs 2026-09-01 專家會議)
| 議題 | Bloom 自述(一手,2026-07-28) | 專家會議(第三方,出處待補,2026-09-01) |
|---|---|---|
| 產能 | 「產能目前不會成為限制因素」(CEO) | 電堆燒結良率約 70%、隔膜片到系統總良率僅 50-60%,是產能爬坡不及指引的核心瓶頸 |
| 2026 交付 | 全年營收指引 US$3.9-4.2bn,全場未揭露 GW 出貨量 | 交付指引 2.5GW,實際更可能落在 1.7-1.8GW |
| 中國依賴 | 「不依賴中國」——但此句僅回答原料鈧(scandium)供應,未回答零組件(隔膜片)供應商 | 上游電解質隔膜片主要供應商為三環集團與先導,兩家皆為中國廠商 |
| 市占 | 90% 以上(2026-07-28) | 2025 年估 80%、2026 年估 90% |
第三列的區別是本次最重要的發現:BE CEO 於 00:41:19 原文明確限定 "sufficient scandium... not dependent on China",只回答了原料鈧的供應獨立性,並未回答零組件供應鏈(隔膜片)的地緣依賴。專家會議指出隔膜片供應商三環集團/先導皆為中國廠商——兩者討論的是不同層級(原料 vs 上游零組件),不構成對同一句話的直接反駁,但代表 BE 的「不依賴中國」不能被泛化理解為涵蓋整條供應鏈,引用時須註明適用範圍僅限鈧原料。
來源:活動_BloomEnergy_FY26Q2財報電話會議_20260728(一手);研究_AI資料中心現地發電與許可時程_專家會議_20260901(第三方,出處機構與日期未標示,待補)。
技術瓶頸 / 風險
- 高溫材料壽命:SOFC 在 700-1000°C 高溫長期運轉,陶瓷電解質、密封、互連材料的熱循環壽命是核心挑戰;Hot box 模組壽命直接影響系統 LCOE。
- 燃料供應與成本:天然氣價格波動影響 LCOE;綠氫尚未大規模供應且成本仍高。
- 競爭技術:固態高分子燃料電池(PEMFC)在低溫應用占優;微型核反應堆(SMR)為長期競爭方案。
- 政策與監管:美國 IRA / ITC 補助、各州 RPS 標準、碳交易政策變動會直接影響 SOFC 部署經濟性。
- 客戶集中:高力 SOFC 業務高度依賴 Bloom Energy;Bloom Energy 客戶集中於 Oracle 等少數 Hyperscaler。
- 電堆燒結良率瓶頸(研究_AI資料中心現地發電與許可時程_專家會議_20260901):電堆生產由密封燒結(防天然氣洩漏)與還原燒結(活化陽極)兩道工序組成,良率約 70%(不佳時降至 70% 出頭),且高度依賴人工經驗與燒結爐特性(同爐電堆連坐效應),目前難以完全自動化;隔膜片到最終系統的總良率僅約 50-60%,是 BE 產能爬坡不及預期指引的核心內部瓶頸(而非上游隔膜片供應不足)。
- 冷啟動與功率響應限制:作為獨立電源時冷啟動需 20-30 分鐘,孤島運行需搭配超級電容/儲能因應瞬時負載變化;詳見 分析_資料中心現地發電與許可時程_專家會議_20260901。
- 交付指引屢次不及:2026 年交付指引由年初 2GW 上修至 2.5GW,但依供應鏈實際隔膜片交付量與電堆良率回推,2026 全年交付更可能落在 1.7-1.8GW;市場對 2027 年 3-4GW(甚至傳出 5GW)的指引持保留態度,供應商上游隔膜片擴產計畫的積極度尚未匹配此目標。
投資觀察點
- Bloom Energy 新合作宣布:凱基認為 SOFC 客戶未來數季仍有望宣布更多合作案,加速產能擴張
- Oracle 與其他 Hyperscaler 的 on-site 電力建置進度
- Hot box 產能擴張節奏:高力規劃 2H27 擴 3x、2028 擴 6-7x;可能再加速
- 燃料電池其他應用延伸:固定式發電、車用、海運等
技術演進時程
| 時間 | 事件 | 意義 | 來源 |
|---|---|---|---|
| 2025 底 | Bloom Energy 系統在手訂單達 60 億美元(推估 2GW 建置容量) | 起步 | 報告_凱基_高力8996_20260508 |
| 2025-2028 | 高力 SOFC 營收 CAGR 預估 100% | 放量 | 報告_凱基_高力8996_20260508 |
| 2027 | 美系 SOFC 客戶建置 1.2GW(總目標 2.8GW) | 量產 | 報告_凱基_高力8996_20260508 |
| 2H27 | 高力 Hot box 產能擴張至現有 3 倍 | 擴產 | 報告_凱基_高力8996_20260508 |
| 2028 | 高力 Hot box 再擴至 6-7 倍(評估再加速) | 擴產 | 報告_凱基_高力8996_20260508 |
| 2027 | 台達電 SOFC 首條量產線(約 100 多 MW,已架設)量產,初期供台電與南部案場測試及海外客戶 POC,擴產設備採購 6–10 個月,無營收目標 | 量產起步 | 活動_台達電2308_3Q26法說memo_20261029(台達電 3Q26 法說,2026-10-29) |
應用場景
- AI 資料中心 on-site 發電
- 醫院 / 校園 / 大型工業設施分散式電力
- 微電網與韌性電力備援
- 未來車用 / 海運(低排放動力源)
相關技術
- 技術_液冷:AI 資料中心電力與散熱並列雙主題
- 燃料電池其他類型(PEMFC、PAFC、MCFC)
供應鏈
- 屬於 供應鏈_AI資料中心電力 核心環節
- 系統整合:Bloom Energy
- Hot box:8996_高力(市)
- 終端:Oracle 等 AI 資料中心
- 所屬環節:#環節/能源系統
來源
- 活動_台達電2308_3Q26法說memo_20261029 — 台達電 3Q26 法說(2026-10-29);SOFC 2027 量產、首條線約 100 多 MW、設備採購 6–10 個月
- 報告_MS_整合電源方案IPS_20261006 — Morgan Stanley,2026-10-06;燃料電池類型與優缺點、資料中心由備援走向主電源、與 HVDC 契合、台達電 Ceres 授權
- 報告_凱基_高力8996_20260508
- 研究_AI資料中心現地發電與許可時程_專家會議_20260901 — 專家電話會議紀要(來源機構與日期未標示,待補);SOFC 生產鏈良率、技術路線比較(電解質/陽極/金屬支撐)、上游隔膜片供應商格局(三環/先導)、市場份額、成本經濟性、交付指引與實際落差
- 活動_BloomEnergy_FY26Q2財報電話會議_20260728 — Bloom Energy FY26Q2 財報電話會議逐字稿(一手管理層口徑),2026-07-28;產能、財測、鈧供應聲明、市占,與第三方專家會議口徑對照見上方 warning callout