基本資料
Bloom Energy 是美國固態氧化物燃料電池(SOFC)系統廠商,主力產品為 on-site(現地)發電系統,近年成長動能高度集中於 AI 資料中心現地電力應用:客戶不必等待電網擴容或新建燃氣電廠,Bloom 系統可在數月內完成部署(對 Oracle 資料中心有 55 天交付實績)。FY26Q2(2026-07-28 公布)營收首度單季突破 10 億美元,達 US$1,065mn(YoY +166%),公司同步將 FY26 全年營收指引上修至 US$3.9–4.2bn(中點約為 2025 年約 US$2bn 營收的 100% 成長)。台廠 8996_高力(市) 為其主要 Hot box(熱導模組)供應商,對 BE 供貨比重規劃由 30-40% 提升至 50%。融資端由 Brookfield 主導的專案融資夥伴關係於 2026-06 由 US$5bn 擴大至 US$25bn。資料來源:活動_BloomEnergy_FY26Q2財報電話會議_20260728。
最新(FY26Q3,永豐 2026-10-23 點評):FY26Q3 營收 US$1,236mn(YoY +138%,優於市場預期 1,050 與永豐預期 1,080);產品營收 US$1,073mn(YoY +179%);公司將 FY26 全年營收指引再上修至 US$4.4–4.6bn(前次 3.9–4.2bn),non-GAAP EPS 指引自 2.85 上修至 3.4 美元。營業現金流轉負(-US$27mn,提前備庫存與應收增加)、Q3 資本支出 US$154mn 擴 Fremont 往 5GW,單季自由現金流 -US$181mn(YTD 仍 +US$41mn)。燃料電池 TAM 自表後(BTM)擴展至表前(FTM,公用事業納入配電網資產)。見 報告_永豐_BloomEnergy_3Q26財報_20261023。
交易結構
每筆 Bloom 交易先與最終客戶(實際用電方)簽約,形式為 capex 直購,或不擁有設備的電力/產能合約(PPA、產能協議、依裝置容量計價的設備租賃)。多數終端客戶選擇分期付款,此時由融資方(如 Brookfield)向 Bloom 購買能源服務、擁有設備並依合約交付終端客戶。故公司揭露的「客戶」一詞可能指融資方(出現在營收與集中度揭露)或實際用電的終端客戶。
核心技術/競爭優勢
- SOFC 現地發電:免除電網擴容與新建燃氣電廠的長交期,訂單確認後可依客戶現場準備時程於數月內出貨。
- 模組可互換:Master service agreement 架構下,同規格設備可跨案場調度;設備已在卡車上時仍可視需要改派其他案場。
- Copy-exact 產能擴張:以完全相同規格持續擴增美國製造產能、在承諾訂單前先行擴充,工廠投資回收期僅數月;管理層稱「產能目前不會成為限制因素」(2026-07-28)。
- 供應鏈韌性:每項關鍵原料皆有多國多家合格供應商,二十年供應商關係積累;對鈧(scandium)供應「不依賴中國」(僅限原料層級,見下方風險段說明適用範圍)。
- 市場地位:資料中心現地電力市占 90% 以上;不到九個月內成為 AI 資料中心現地電力標準(相較商工市場過去花費近十年)。
- 營運槓桿:FY26Q2 營收 YoY +166%,營業費用僅 YoY +48%,管理層稱此為結構性槓桿、非單季效應。
- SOFC 效率與燃料彈性:電氣效率最高約 60%,若回收廢熱做熱電聯產,綜合效率可達約 90%;可用天然氣、沼氣、氫氣或混合氣為燃料。
- 模組化建置速度:數百 kW 到數十 MW 皆可彈性擴充,單套電池模組建置約 90 天;Skid-mounted(滑橇式模組化)方案把現場安裝時間縮短約一個數量級,近乎貨到即插即用。
- 以超級電容取代 BESS:SOFC 作基載,搭配超級電容吸收 AI 伺服器毫秒級功率突波,因此不需要電池儲能提供備援,架構較傳統 BESS 備援簡化。
- 原生直流電契合資料中心供電趨勢:SOFC 原生輸出直流電,符合資料中心由 415V AC 轉向 800V DC 供電的趨勢。
產品與應用
| 產品 / 服務 | 應用 | 主要客戶 / 下游 |
|---|---|---|
| SOFC 現地發電系統 | AI 資料中心 on-site power | 美系 Hyperscaler、十多家 neocloud、AI 實驗室、colo 業者 |
| C&I(商業與工業)on-site power | 醫院、工廠、電信、大學校園、零售店 | 傳統商工客戶(近十年建立之既有市場) |
產能與交付能力
- 永豐稱 Bloom 目前已具備 5GW 年產能,較先前的 2GW 大幅上調,並可隨客戶綠地開發速度動態擴產。
- 「Bloom Way」生產理念:製造、擴產與技術創新放在同一廠區,捨棄傳統電力業耗時一年的大規模擴產,改為依需求曲線每季連續增加數百 MW。
- 先前產能卡在 2GW 的原因是勞動力短缺、組裝人力不足;透過自動化,目標在維持相同員工數下產出增加 10 倍,組裝人員轉為自動化設備技術人員。
- Fremont 往 5GW 擴產與自動化(永豐,2026-10-23):Q3 資本支出攀升至 US$154mn;公司導入自動化,讓原本 600 人的產線在產能由 100MW 提升到 1GW 時仍維持既有產線、不增人力,因此擴產下仍能控制資本支出。
- 管理層口徑:成長取決於客戶建設資料中心的速度,而非訂單不足,亦未受產能瓶頸限制。
產能基期口徑與台廠供應鏈的落差
永豐稱先前產能為 2GW,但 報告_群益_高力8996_20260707 稱 Bloom 2025 年產能僅 1GW,兩者不一致,引用前需擇一。另以系統 ASP 反推隱含出貨量時不押單一數字:以指引中點 US$4.05bn 計,ASP US$2,500/kW → 約 1.62GW、US$3,000/kW → 約 1.35GW、US$3,500/kW → 約 1.16GW、US$4,000/kW → 約 1.01GW;即使取最寬鬆的 US$2,500/kW,隱含出貨量仍僅約 5GW 產能的三分之一,故結論不依賴特定 ASP 假設。且營收含安裝、服務與售電,非全屬設備,實際設備出貨對應的 GW 只會更低。因此對 hot box 供應商 8996_高力(市) 而言,決定訂單的是實際出貨量而非產能銘牌。(ASP 為分析估算,BE 從未揭露 GW 出貨量或 ASP,見 活動_BloomEnergy_FY26Q2財報電話會議_20260728。)
EPS 記錄
| 季度 | 營收(US$mn) | non-GAAP EPS | GAAP EPS | 備註 |
|---|---|---|---|---|
| FY26Q2 | 1,065(YoY +166%、QoQ +42%) | 0.78 | 0.62 | 首個單季破 10 億美元;產品營收 935(占比近 90%) |
| FY26Q3 | 1,236(YoY +138%) | (待財報/法說核對) | 0.78(永豐;預期 0.61) | 產品營收 1,073(YoY +179%)、產品毛利率 37.9%(預期 37.3%)、服務毛利率 17.8%(預期 18%,連續六季雙位數)、OPM 18.2%(預期 17%);營業費用 YoY +33.3%;營業現金流 -27、資本支出 154、自由現金流 -181(US$mn)。來源:報告_永豐_BloomEnergy_3Q26財報_20261023 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 永豐投顧 | 2026-10-23 | Buy(維持) | US$408(自 450 下調) | 18x PSR × FY2027 RPS US$22.5 | 報告_永豐_BloomEnergy_3Q26財報_20261023 |
沿革:永豐 2026-07-06 目標價 US$450(22x PSR × RPS 20.4)→ 2026-10-23 US$408(18x × 22.5);RPS 上修但評價倍數自 22x 降至 18x(報告未說明降倍數原因)。報告_永豐_BloomEnergy_20260706
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(2026-07-28 法說,本次上修) | 兩層算法:(1)訂單積壓依客戶現場準備日程轉換營收(2)年內新訂單依近期速度預訂與轉換 | 全年毛利率維持約 34%(non-GAAP);營運費用增速遠低於營收增速 | FY26 營收 US$3.9–4.2bn(YoY +100%);non-GAAP 營業利益 US$800–900mn(中點約 21% 營益率);non-GAAP 稀釋 EPS US$2.55–2.85 |
| 公司 guidance(FY26Q3 財報,2026-10;永豐轉述,日期以公司公告為準) | — | — | FY26 營收 US$4.4–4.6bn(自 3.9–4.2bn 上修);non-GAAP EPS 自 2.85 上修至 3.4 美元(營業利益指引未見於來源) |
| 公司 guidance(年初原始指引,日期未標示,本次為上修對照基準) | — | — | non-GAAP 營業利益 US$425–450mn(中點約 14% 營益率),本次上修至 US$800–900mn |
券商預估(非公司指引)——永豐投顧 2026-10-23
下表為永豐投顧研究部整理預估,非 Bloom Energy 公司財測,與上方公司 guidance 為不同口徑,引用時需區分。
| 會計年度 | 營收(US$mn) | YoY | 毛利率 | 營益率 | 稅後淨利(US$mn) | GAAP EPS(US$) |
|---|---|---|---|---|---|---|
| 2026F | 4,646 | +129.5% | 33.2% | 17.9% | 862 | 2.73 |
| 2027F | 7,201 | +55.0% | 35.3% | 21.5% | 1,239 | 3.87 |
| 2028F | 10,709 | +48.7% | 37.4% | 24.9% | 2,134 | 6.67 |
| 2029F | 15,513 | +44.9% | 39.4% | 26.9% | 3,343 | 10.45 |
| 2030F | 23,283 | +50.1% | 39.5% | 27.6% | 5,149 | 16.09 |
季度(永豐,US$mn):1Q26 751(YoY +130.4%)、2Q26 1,065(+165.5%)、3Q26 1,236(+138.1%)、4Q26F 1,594(+104.9%);4Q26F 毛利率 34.1%、營益率 22.0%、GAAP EPS 1.11。來源:報告_永豐_BloomEnergy_3Q26財報_20261023。
沿革(永豐 2026-07-06 → 2026-10-23):2026F 營收 3,926→4,646、GAAP EPS 2.01→2.73;2027F 6,521→7,201、EPS 3.39→3.87;2028F 10,099→10,709、EPS 6.25→6.67;2029F 15,913→15,513、EPS 12.40→10.45(下修);2030F 營收 23,283 不變、毛利率 44.2%→39.5%、EPS 19.09→16.09(下修)。2029–2030F 下修幅度主要來自毛利率假設調降。舊版見 報告_永豐_BloomEnergy_20260706。
自由現金流指引已撤回
Evercore ISI 於 Q&A 追問「為何上調營收指引卻同時撤回 FCF 指引」,CFO Simon Edwards 說明:公司過去在法說會附帶非正式的補充指標(supplemental metrics,非正式指引),現已改為僅對齊正式指引,故不再單獨提供全年自由現金流指引。CFO 同時強調營業利益轉現金流的轉換率高:年初營運利益財測中點 US$450mn(含 CFOA US$200mn)已上修至 US$675mn,本次法說再上修至中點 US$850mn,較原財測增加約 US$175mn,且預期增量 100% 轉換為 CFOA,故可以「US$375mn 以上」作為 CFOA 新基準參考(仍非正式指引數字)。活動_BloomEnergy_FY26Q2財報電話會議_20260728(CFO – 00:42:43/00:43:21)。
融資夥伴關係
非五個財務 canonical 區段之一,因融資結構是 BE 商業模式核心(決定訂單能否轉換為出貨),獨立成節。
| 融資方 | 承諾規模 | 沿革 | 備註 |
|---|---|---|---|
| Brookfield | US$25bn | 2025 秋成立 US$5bn → 2026-06 擴大 5 倍至 US$25bn | 主要融資夥伴,購買 Bloom 能源服務後交付終端客戶 |
| Industrial Development Funding(IDF)+ Oaktree/MUFG Bank/Morgan Stanley | US$2.6bn(累計承諾) | 2026Q2 提升 | IDF/NEVI 交易為本季重要營收貢獻(NEVI 背景待查證,vault 無對應頁面) |
需求側:美國電網容量缺口
最新(永豐,2026-10-23,信心:中):永豐將 2026–2030 年新增 AIDC 容量需求上修至 100GW,有效併網供給 33GW,供需缺口由 30GW 擴大至 85GW;其中 50GW 由燃氣渦輪機(CCGT)與中小型複合式柴油發電機填補,其餘約 30GW 預計由太陽能/風力加儲能與 SOFC 填補。因風光無法提供穩定基載,燃料電池 TAM 龐大:BE 既有規劃 5GW 產能無法滿足約 25GW 潛在市場。永豐並看好 BTM(大型資料中心轉向 100% 孤島發電機率上升,RBP 拍賣容量無法負荷新增 AIDC 需求)。以下 7 月版(SemiAnalysis 轉述)保留為背景,缺口口徑已被取代(舊:2030 年總容量 108GW→130GW、缺口 30GW)。
沿革:2026-07-06 缺口 30GW → 2026-10-23 缺口 85GW(口徑改為「新增需求 vs 有效併網供給」,兩版不可直接相加比較)。
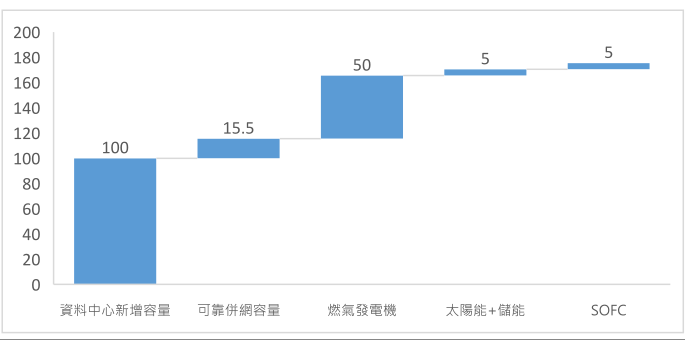
永豐圖(瀑布圖,無單位標示,內文為 GW):資料中心新增容量 100、可靠併網容量 15.5、燃氣發電機 50、太陽能+儲能 5、SOFC 5。(圖中可靠併網 15.5 與內文「有效併網供給 33GW」、風光+SOFC「約 30GW」數字不一致,待核對。)
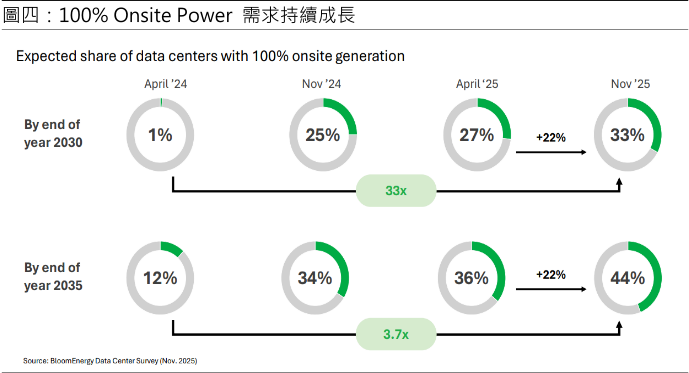
圖四:100% Onsite Power 需求持續成長(Bloom 資料中心調查,Nov. 2025)——預期 100% 現地發電的資料中心占比,2030 年底:1%(Apr'24)→25%(Nov'24)→27%(Apr'25)→33%(Nov'25);2035 年底:12%→34%→36%→44%。
來源:SemiAnalysis 研究,經永豐投顧轉述(報告_永豐_BloomEnergy_20260706,2026-07-06),信心:中。
- SemiAnalysis 研判 2028 年後美國剩餘電網容量(Available Grid Capacity)將完全耗盡甚至轉負,逾半數 AIDC 將轉向 BTM(表後)供電,表後缺口達 42.6GW 並持續擴大至 2030。
- 核心原因:美國電網每年淨新增有效負載承載能力(ELCC)僅勉強 15GW,2026、2027 年新增不到 10GW。瓶頸包含 FERC 與 PJM 併網申請的行政拖延、燃氣複循環機組(CCGT)建設緩慢,以及燃氣渦輪機與變壓器交期自過去的 18 個月延長至 3–4 年。太陽能與 BESS 名目新增逾 20GW,但有效 ELCC 大打折扣,無法緩解尖峰負載。
- PJM 已將 RBP 拍賣提案送 FERC,7/10 後才正式審批;仍維持 9 月一次性採購拍賣,但預計拍賣容量僅 4~6GW,相對 PJM 新增的 20GW 需求相當有限。
- 永豐預估調整:2030 年 AIDC 總容量自 108GW 上修至 130GW;2030 年供需缺口將自 2027 年的 10GW 擴大至 30GW,缺口由 BTM 填補。
反向意見(永豐保留)
永豐(2026-07-06)認為 SemiAnalysis「2028 年後大型資料中心全數轉向 100% 孤島發電、BTM 佔新增容量逾 70%」的假設過於激進,因為 Bloom 自己預測 2035 年 100% Onsite Generation 比重為 44%。
圖表數值註記
7 月版來源檔該圖 OCR 數值錯亂;2026-10-23 版已由原圖核對(見上方圖四,2030 年底 33%、2035 年底 44%)。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 資料中心現地電力市占 90% 以上 | fact(公司自述) | 活動_BloomEnergy_FY26Q2財報電話會議_20260728 | 2026-07-28 | 中高(公司口徑,待第三方交叉驗證) |
| 鈧供應不依賴中國,對 25GW 部署有可見性 | fact(公司自述) | 活動_BloomEnergy_FY26Q2財報電話會議_20260728 | 2026-07-28 | 中高(僅涵蓋原料鈧,不含上游零組件供應商,見 技術_SOFC 一手/第三方衝突 callout) |
| 產能目前不會成為限制因素 | fact(公司自述) | 活動_BloomEnergy_FY26Q2財報電話會議_20260728 | 2026-07-28 | 中(第三方專家會議對良率提出不同觀察,見 技術_SOFC warning) |
| FY26 全年交付 GW 數與 ASP 未揭露 | observation | 活動_BloomEnergy_FY26Q2財報電話會議_20260728 | 2026-07-28 | 高 |
| 全年自由現金流正式指引已撤回,改僅對齊正式指引口徑 | fact(公司自述) | 活動_BloomEnergy_FY26Q2財報電話會議_20260728 | 2026-07-28 | 高(CFO 於 Q&A 明確說明) |
| 公用事業開始將 Bloom 納入綜合資源規劃(IRP)、以表前(FTM)配電網資產部署,不必先鎖定特定客戶;管理層預期近期取得顯著斬獲 | analyst(永豐轉述管理層說法) | 報告_永豐_BloomEnergy_3Q26財報_20261023 | 2026-10-23 | 中 |
| AEP/Google 702MW 專案未增加 BE 採購承諾,係使用 AEP 先前 900MW 選擇權額度 | analyst(永豐) | 報告_永豐_BloomEnergy_3Q26財報_20261023 | 2026-10-23 | 中高 |
| 服務毛利率自掛牌時 -21% 翻轉至本季 +22%(43pt 擺盪);2025 年 80% 訂單為既有客戶回購 | fact(公司自述) | 活動_BloomEnergy_FY26Q2財報電話會議_20260728 | 2026-07-28 | 中高(公司口徑) |
風險與注意事項
一手與第三方口徑落差
見 技術_SOFC 「生產鏈與良率」段一手/第三方對照 callout:BE 自述產能無虞、市占 90%+;第三方專家會議(2026-09-01)估電堆燒結良率僅約 70%、隔膜片到系統總良率僅 50-60%,且上游隔膜片供應商為中國廠商(三環集團、先導),與 BE「不依賴中國」口徑(僅限原料鈧,未涉及零組件供應商)需分開理解,不可混用推廣。
- 客戶集中度/交付波動:訂單積壓涵蓋多家 Hyperscaler、neocloud、colo 與商工客戶,但大型校園交付「lumpy」,單一或兩家客戶可能主導單季營收,屬交付時機而非訂單結構問題。
- 現金流轉負(永豐,2026-10-23):FY26Q3 營業現金流 -US$27mn(提前備庫存、應收增加,永豐歸因為收入與現金認列時間差)、Q3 資本支出 US$154mn、自由現金流 -US$181mn;YTD FCF 仍 +US$41mn。擴產階段資本支出與營運資金占用上升需持續追蹤。
- 自由現金流指引已撤回:公司不再提供正式 FCF 指引(詳見上方「財測假設」warning callout),僅保留 CFO 口頭提及的 CFOA 新基準參考「US$375mn 以上」,非正式財測數字,追蹤時不應誤植為官方 guidance。
- GW 出貨量、ASP、良率、隔膜片供應商均未揭露:本季法說全程(含後段完整 Q&A)未提供具體 GW 交付數字、每瓦均價、良率或隔膜片供應商名稱,僅財測營收與 EPS 區間、市占口頭描述;下游台廠(如高力)出貨推估存在口徑風險。
- 良率與產能爬坡:公司自述「不受限」,但缺乏第三方獨立驗證;見上方一手/第三方衝突 callout。
- 地緣政治:鈧原料供應聲明「不依賴中國」未涵蓋零組件(隔膜片等)供應鏈,實際零組件地緣曝險待查證。
- 氫燃料發電成本:SOFC 以氫為燃料時發電成本昂貴。
- 電池堆更換成本:燃料電池平均壽命約 5 年需定期更換,後續電池堆更換成本相當龐大——對客戶是總持有成本壓力,對零組件供應商則是長期更換需求。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025Q3 法說 | 首度宣布直接 Hyperscaler 客戶 Oracle,55 天內完成資料中心交付 | 客戶拓展 | ⭐⭐⭐ | 奠定 AI 資料中心現地電力標準地位起點 |
| 2025 秋 | Brookfield 融資夥伴關係成立,承諾額 US$5bn | 融資 | ⭐⭐⭐ | |
| 2026-04 | Oracle 宣布於新墨西哥州建置 2.45GW AI 工廠 Project Jupiter,全面棄用燃氣渦輪機、備用柴油發電機與 BESS,100% 採用 Bloom SOFC | 訂單 | ⭐⭐⭐⭐ | 全球最大 SOFC 部署案,亦為全球最大孤島微電網之一;來源 報告_永豐_BloomEnergy_20260706 |
| 2026Q2 | Nebius 取消燃氣輪機/往復式引擎訂單,改選 Bloom | 客戶轉換 | ⭐⭐⭐ | NBIS.US(nebius) |
| 2026-06 | Brookfield 融資承諾額擴大 5 倍至 US$25bn | 融資 | ⭐⭐⭐⭐ | |
| 2026-01~2026-10 | AEP 行使「大部分」採購選擇權(2026-01,約 US$2.65bn 無條件採購承諾);2026-10 AEP 公開確認終端客戶為 Google,為懷俄明州 702MW 燃料電池電廠(AEP 投資約 US$40 億、20 年購電協議) | 訂單 | ⭐⭐⭐⭐ | 使用 2024-11 協議 1GW 中保留的 900MW 選擇權額度,未增加額外採購承諾;來源 報告_永豐_BloomEnergy_3Q26財報_20261023 |
| 2026-07-28 | FY26Q2 首季破 US$10 億營收、全年指引大幅上修 | 財報 | ⭐⭐⭐⭐ | 活動_BloomEnergy_FY26Q2財報電話會議_20260728 |
| 2027(市場推估) | 30–40GW 新 AI 資料中心容量預估上線 | 產業 | ⭐⭐⭐ | 為市場報告推估區間,非 BE 自身 GW 出貨指引 |
2024-11 AEP 與 BE 簽訂最高 1GW 採購協議,當時先下 100MW 初始訂單並保留 900MW 選擇權(永豐,2026-10-23)。Nebius 的 300MW 電力按區塊逐步交付,第一個區塊幾乎備妥,後續區塊電力皆提前預備,不會成為瓶頸;BE 已進入 100MW 交付等級並接近 GW 級,最小 SOFC 系統 150kW(約為一家小型 Home Depot 供電)。
在 Oracle Project Jupiter(2.45GW)之前,Bloom 先前最大部署規模為與 Equinix 合作的 100MW,以及與 AEP 簽署的 1GW 分階段合約。
供應鏈位置
- Hot box 熱導模組供應商:8996_高力(市)(台廠;對 BE 供貨比重規劃由 30-40% 提升至 50%)
- 終端客戶:所有主要美系 Hyperscaler、十多家 neocloud、AI 實驗室、colo 業者;Oracle 為首個直接 Hyperscaler 客戶
- 融資夥伴:Brookfield(US$25bn)、IDF + Oaktree/MUFG Bank/Morgan Stanley(US$2.6bn)
- 所屬供應鏈:供應鏈_AI資料中心電力
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 8996_高力(市) | 上游 Hot box 供應商 | 台廠供應 SOFC 熱導模組,對 BE 供貨比重持續提升;BE 財測未揭露 GW 口徑,高力出貨推估存在口徑風險 |
| NBIS.US(nebius) | 客戶(新增/轉單) | 2026Q2 取消燃氣輪機與往復式引擎訂單,改選 Bloom |
| GOOGL.US(alphabet) | 終端客戶(經 AEP) | AEP 懷俄明州 702MW 燃料電池電廠,20 年購電協議,AEP 2026-10 公開確認客戶為 Google |
| 台灣保來得(未) | 供應商 | SOFC 金屬連接板(Interconnect)長期供應商;Bloom 於連接體環節已引入三家供應商形成充分競爭 |
來源
- 報告_永豐_BloomEnergy_3Q26財報_20261023 — 永豐投顧,2026-10-23;FY3Q26 財報點評,營收 US$1,236mn(YoY +138%)、全年指引上修至 US$4.4–4.6bn、目標價 US$408(18x PSR × FY2027 RPS 22.5)、現金流轉負、AEP/Google 702MW、FTM 擴展、需求缺口上修至 85GW(取代 7/6 版預估與目標價)
- 活動_BloomEnergy_FY26Q2財報電話會議_20260728 — Bloom Energy FY26Q2 財報電話會議逐字稿(AI 轉寫,中英對照,數字以 8-K 與財報為準),2026-07-28;首季破 10 億美元營收、全年指引大幅上修、Brookfield 融資擴大至 US$25bn、鈧供應聲明、Nebius 轉單
- 報告_永豐_BloomEnergy_20260706 — 永豐投顧研究部,2026-07-06(目標價、財務預估、缺口口徑已被 10-23 版取代,僅留沿革);維持買進、目標價上修至 US$450(22x PSR × FY2027 RPS US$20.4);引 SemiAnalysis 論 2028 年後美國電網容量耗盡與 BTM 缺口 42.6GW;Oracle Project Jupiter 2.45GW 全數採用 SOFC;產能自 2GW 上調至 5GW;2026F–2030F 財務預估(報告載有禁止轉載與禁止用於 AI 訓練條款,本頁內容不得對外發布)