PDF 原檔:報告_永豐_BloomEnergy_3Q26財報_20261023_original.pdf
圖片清單(已驗證 2026-10-23)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_永豐_BloomEnergy_3Q26財報_20261023_002.png |
67.8KB | 真資料圖(財報表) | Bloom IR 表:Q3'26 與 Q3'25 的 Product/Install/Service/Electricity 營收與毛利;Q3'26 總營收 $1,235.8M、GAAP 毛利 $417.1M(33.8%)、Non-GAAP 毛利率 34.5%;Product 營收 $1,073.6M、GAAP 毛利率 37.9% |
報告_永豐_BloomEnergy_3Q26財報_20261023_003.png |
25.4KB | 真資料圖(<40KB,仍已 Read;財務) | 長條圖:FY1Q25–FY3Q26 LTM FCF 與 LTM Capex(百萬美元);FY3Q26 LTM FCF 436、LTM Capex -254;FY2Q26 LTM FCF 625、Capex -113 |
報告_永豐_BloomEnergy_3Q26財報_20261023_004.png |
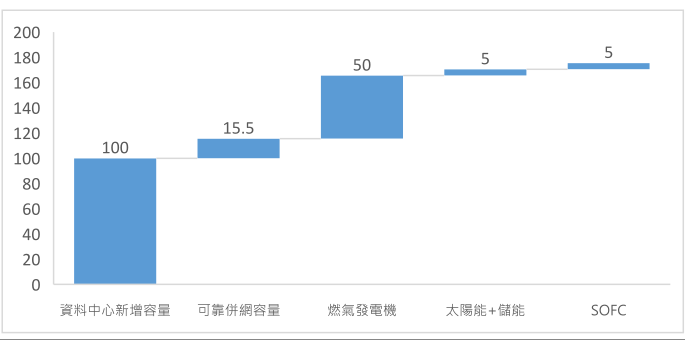
19.9KB | 真資料圖(<40KB,仍已 Read) | 瀑布圖(無單位標示,內文為 GW):資料中心新增容量 100、可靠併網容量 15.5、燃氣發電機 50、太陽能+儲能 5、SOFC 5 |
報告_永豐_BloomEnergy_3Q26財報_20261023_005.png |
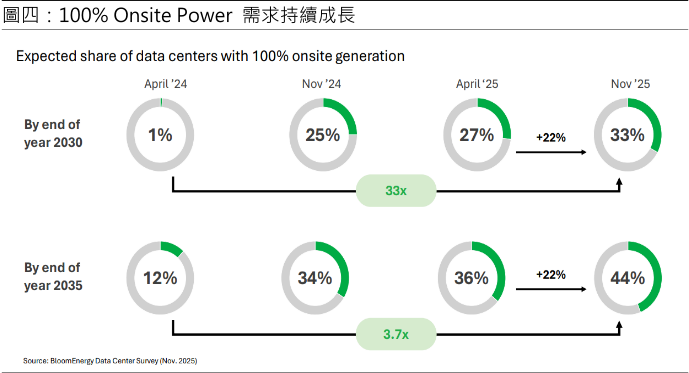
60.9KB | 真資料圖 | 圖四「100% Onsite Power 需求持續成長」:Bloom 資料中心調查,預期 100% 現地發電的資料中心占比,2030 年底:1%(Apr'24)→25%(Nov'24)→27%(Apr'25)→33%(Nov'25);2035 年底:12%→34%→36%→44% |
原始內容
2026/10/23
出刊原因
財報點評
Bloom Energy (BE US)
展望再度上修,惟現金流因提前備貨轉負
結論與建議
投資建議維持買進:Bloom Energy FY3Q26 營收 12.36 億美元,大幅優於市場 預期的 10.5 億和研究部預期的 10.8 億美元,年增 138%。產品營收 10.73 億 美元,年增 179%,產品毛利率 37.9%;服務毛利率 17.8%,連續六個季度雙位 數以上。管理層再度上調 2026 全年的財測指引,從 39~42 億美元上修至 44~46 億美元,Non-GAAP EPS 從 2.85 美元上修至 3.4 美元。惟 Q3 營業現 金流 -2,715 萬美元係因提前備庫存和應收賬款增加,即營收和出貨速度快於收款 速度出現淨流出;自由現金流因 Fremont 工廠往 5GW 產能擴張,Q3 資本支出 攀升至 1.54 億美元,導致自由現金流 -1.81 億美元,不過,YTD FCF 仍有 4,100 萬美元净增加,現金流並未惡化。我們持續看好 BE 在 AI 現場發電解決方案中的 龐大市場機會,本季營業現金流轉負為收入和現金流認列時間差所致,整體訂單需 求依然强勁。本季除了 AEP 與 Google 簽訂的 700MW 燃料電池供電方案外, 公用事業也將燃料電池納入配電選項中,為客戶提供多元供電。燃料電池 TAM從 表後 BTM 擴展到表前 FTM,為 BE 後續訂單成長提供支撐,維持買進投資建議, 目標價408 美元(18 倍PSR*FY2027 RPS 22.5美元)。
| 表一:年度損益表 | 單位:百萬美元 | ||||
| FY | 2026F | 2027F | 2028F | 2029F | 2030F |
| Revenue | 4,646 | 7,201 | 10,709 | 15,513 | 23,283 |
| YoY% | 129.5% | 55.0% | 48.7% | 44.9% | 50.1% |
| Gross Profit | 1,542 | 2,545 | 4,004 | 6,116 | 9,188 |
| Gross margin (%) | 33.2% | 35.3% | 37.4% | 39.4% | 39.5% |
| Operating expense | 712 | 996 | 1,336 | 1,938 | 2,751 |
| Operating income | 830 | 1,549 | 2,668 | 4,179 | 6,437 |
| Operating margin (%) | 17.9% | 21.5% | 24.9% | 26.9% | 27.6% |
| Net income | 862 | 1,239 | 2,134 | 3,343 | 5,149 |
| GAAP EPS (US$) | 2.73 | 3.87 | 6.67 | 10.45 | 16.09 |
資料來源:永豐投顧研究部整理預估,Oct 2026
公司簡介
Bloom Energy是一家致力於推動清潔能源轉型的公司,為企業和社區提供創新的 分佈式能源解決方案,並積極協助客戶實現低碳和永續發展目標。Bloom 的 SOFC (固態氧化物燃料電池)是一種將燃料(天然氣或氫氣)直接轉換為電能的設備。 它是一種高效、清潔的發電技術,跳過了傳統燃燒和機械發電的步驟,在運作時能 顯著減少碳排放。主要特點包括1)高效發電:電氣效率最高可達 60%,若能回收 發電時產生的熱能用於熱電聯產,綜合效率可高達 90%;2)燃料彈性高:可以使 用多種燃料,包括天然氣、沼氣、氫氣或兩者的混合氣體;3)模組化設計:系統由 多個模組堆疊組成,可根據客戶需求彈性擴展發電容量,從數百 kw 到數十 mw 皆可;4)快速部署:採用「隨插即用」的簡易設計,部署和搬遷相對容易,約 90 天 即可完成建置,遠快於傳統電力設施。
財報點評
產品收入成長持續强勁,惟服務毛利率略低於預期: FY3Q26 營收 12.36 億美元, 大幅優於市場預期的 10.5 億和研究部預期的 10.8 億美元,年增 138%。產品營 收 10.73 億美元,年增 179%,並未受到先前 Oracle 新墨西哥州 Jupiter 場址 建設遞延影響。產品毛利率 37.9% 持續提升,優於市場預期的 37.3%;惟服務毛 利率小幅回落至 17.8%,低於市場預期的 18%,但仍連續六個季度在雙位數以上。 在營收年增 138% 下,營業費用仍維持有紀律控制儘提高 33.3%,OPM 18.24% 優於預期的 17%。推升 GAAP EPS 成長至 0.78 美元,優於預期的 0.61 美元。 管理層再度上調 2026 全年的財測指引,從 39~42 億美元上修至 44~46 億美 元,Non-GAAP EPS 從 2.85 美元上修至 3.4 美元。
圖一: FY3Q26 Summary of Financial Information
GAAP to Non-GAAP Reconciliation: Gross Profit (Loss) and Margin
資料來源:Bloom Energy IR ,Oct 2026
營運現金流轉負短期時間差所致,資本支出攀升支持產能擴張:營業現金流 -2,715 萬美元係因提前備庫存和應收賬款增加,即營收和出貨速度快於收款速度出現淨流 出;自由現金流因 Fremont 工廠往 5GW 產能擴張,Q3 資本支出攀升至 1.54 億美元,導致自由現金流 -1.81 億美元,不過,YTD FCF 仍有 4,100 萬美元净增 加,現金流並未惡化。公司導入自動化解決方案,讓原本 600 位員工產線,當產 能從 100MW 提升至 1GW 仍能維持既有產線,並不會增添額外人力,從而在產 能擴張下,仍能有效控制資本支出。
圖二:LTM FCF vs Capex 成長趨勢
資料來源: 永豐投顧整理,Oct 2026
AEP 與 Google 700 MW 碳捕捉(CCS)專案:AEP 計畫投資約40億美元,在 懷俄明州附近興建 702MW 燃料電池發電設施,並與 Google 簽訂 20 年購電協 議。2024 年 11 月,AEP 與 BE 簽訂最高 1GW 的採購協議,當時先下了 100MW 初始訂單,並保留額外 900MW 的採購選擇權。2026 年 1 月,AEP 旗 下子公司行使「大部分」選擇權合約,對固態氧化物燃料電池做出約 26.5 億美元 的無條件採購承諾。2026 年 10 月,AEP 公開確認該客戶為 Google,專案為 懷 俄明州的 702MW 燃料電池電廠。因此這次的協議並未對 BE 增加額外採購承 諾,而是在先前的 900MW 採購額度中去做使用。
Nebius 電力逐步交付,總計約 300MW:BE 已經把 Nebius 資料中心所需的 300 MW 電力準備好,不會成為瓶頸。Nebius 不是一天之內就從 0 拉到 300MW,而是按區塊逐步建置。目前第一個區塊幾乎已經準備好,也已經為後續 建的每一個區塊提前預備,電力都會按時到位。BE 已經進入 100 MW 交付等級, 並且正接近 GW 等級,最小的 SOFC 系統是 150 kw,為一家小型 Home Depot 供電。
燃料電池 TAM從表後 BTM 擴展到表前 FTM:受監管公用事業為避免大型客戶 轉向表後(Behind-the-Meter)自建電力而流失費率基礎(Rate base),開始將 Bloom 納入綜合資源規劃(IRP)並作為配電網資產部署。公用事業業者將 SOFC 部署在電表前,並隨著負載到來進行分配。不需要等到某個客戶提出訂單需求,就 可以依據規劃與需求配置來採購,而不必先鎖定任何特定客戶。管理層預期在公用 事業相關業務近期將取得顯著斬獲。
產業現況
研究部近期將 2026~2030 年新增 AIDC 容量需求上修至 100 GW,有效併網供 給 33 GW,供需缺口從 30GW 擴大到 85GW,其中 50GW 由燃氣渦輪機 CCGT 和中小型複合式柴油發電機所提供,剩餘 30GW 預計將由太陽能/風力+儲 能和燃料電池 SOFC 所填補。但由於太陽能/風力發電無法提供穩定基載電力,因 此燃料電池未來 TAM 相當龐大,BE 既有規劃的 5GW 產能無法滿足背後約 25GW 的潛在市場規模,未來仍有很大增長空間。
圖三:2026~2030 美國新增電力供需分佈(單位:GW)
資料來源: 永豐投顧,Oct 2026
按照 Bloom Energy 自己的預測,2035 年 100% Onsite Generation 比重為 44%。我們看好 BTM 未來成長機會,由於電網供需缺口擴大,加上 RBP 有效拍 賣容量無法負荷新增 AIDC 需求,大型資料中心轉向 100% 「獨立孤島」發電的 機率持續增加,SOFC 不再只是作為橋接電力存在,而是成為主要發電解決方案。
資料來源:Bloom Energy IR,Jul 2026
投資建議
投資建議維持買進:我們持續看好 BE 在 AI 現場發電解決方案中的龐大市場機會, 本季營業現金流轉負為收入和現金流認列時間差所致,整體訂單需求依然强勁。本 季除了 AEP 與 Google 簽訂的 700MW 燃料電池供電方案外,公用事業也將燃 料電池納入配電選項中,為客戶提供多元供電。燃料電池 TAM從表後 BTM 擴展 到表前 FTM,為 BE 後續訂單成長提供支撐,維持買進投資建議,目標價408 美 元(18 倍PSR*FY2027 RPS 22.5美元)。
表二:損益表預估
單位:百萬美元
| FY | 1Q26 | 2Q26 | 3Q26 | 4Q26F | 2026F | 2027F |
|---|---|---|---|---|---|---|
| Revenue | 751 | 1,065 | 1,236 | 1,594 | 4,646 | 7,201 |
| YoY% | 130.4% | 165.5% | 138.1% | 104.9% | 129.5% | 55.0% |
| Gross Profit | 226 | 356 | 417 | 544 | 1,542 | 2,545 |
| Gross margin (%) | 30.0% | 33.4% | 33.8% | 34.1% | 33.2% | 35.3% |
| Operating expense | 153 | 173 | 192 | 193 | 712 | 996 |
| Operating income | 72 | 182 | 225 | 350 | 830 | 1,549 |
| Operating margin (%) | 9.6% | 17.1% | 18.2% | 22.0% | 17.9% | 21.5% |
| Net income | 71 | 196 | 250 | 345 | 862 | 1,239 |
| GAAP EPS (US$) | 0.23 | 0.61 | 0.78 | 1.11 | 2.73 | 3.87 |
資料來源:永豐投顧研究部整理預估,Oct 2026
臺北 永豐證券投資顧問股份有限公司
臺北市忠孝西路一段80號14樓
電話:(886-2) 2361-0868
香港 永豐金證券(亞洲)有限公司
香港銅鑼灣新寧道1號7樓
電話:(852) 2586-8288
上海 永豐金證券(亞洲)有限公司上海代表處
中國上海市浦東新區世紀大道1528號陸家嘴基金大廈1903A-2室
電話:(86-21) 6228-8220
倫敦 永豐金證券(歐洲)有限公司
6 Lloyds Avenue, London EC3N 3AX, UK
電話:(44-20) 7614-9999
永豐金證券股份有限公司
臺北市重慶南路一段2號17樓
電話:(886-2) 2311-4345
責任聲明
本報告內容僅供參考,客戶應審慎考量本身之需求與投資風險,本公司恕不負任何法律責任, 亦不作任何保證。本報告中之內容或有取材於本公司認可之來源,但並不保證其真實性或完 整性;報告中所有資訊或預估,變更時本公司將不作預告,若資料內容有未盡完善之處,恕 不負責。此外,非經本公司同意,不得將本報告加以複製或轉載。
110年金管投顧新字第024號
SinoPac投資評等
B:Buy 買進:未來12個月該股票表現將優於大盤
N:Neutral 中立:未來12個月該股票表現將與大盤一致
S:Sell 賣出:未來12個月該股票表現將落後大盤