定義
MCU(Microcontroller Unit,微控制器)是把 CPU core、Flash / SRAM、時脈、GPIO、ADC / DAC、PWM、通訊介面與安全 / 電源管理模組整合在單一晶片上的控制 IC。它不像 CPU / GPU 追求最高算力,而是追求即時控制、低功耗、低成本、高可靠度與長產品生命週期。
圖解

圖說:STMicro 32F103VET6 32-bit MCU 現貨價(人民幣、含稅)在 2023 年高點回落後,2026 年上半年止跌回升;MS 2026-06-21 報告認為 2H26 MCU 現貨價仍可能再漲,主因是成熟製程供給與代工成本,而非終端需求明顯加速。來源:Bom.ai / Morgan Stanley,260621_4919_新唐_ms_mcu。
架構組成
| 模組 | 功能 | 判讀重點 |
|---|---|---|
| CPU core | 執行韌體與控制邏輯 | 8-bit、8051、Arm Cortex-M0/M23/M4/M55、RISC-V 等 |
| Flash / NVM | 儲存程式碼 | eFlash 微縮困難,帶動 eMRAM / ReRAM / FeRAM 等嵌入式 NVM 觀察 |
| SRAM | 暫存資料 | AI edge / sensor fusion 會提高 SRAM 需求 |
| ADC / DAC / Comparator | 類比訊號轉換 | 工控、BMS、馬達控制、感測器介面關鍵 |
| PWM / Timer | 馬達、電源、LED 控制 | 即時性與抖動影響控制精度 |
| Connectivity | UART、I2C、SPI、CAN、USB、Ethernet 等 | 車用 / 工控重視 CAN、LIN、Ethernet 與抗干擾 |
| Security | Secure boot、TRNG、crypto、TrustZone | IoT、車用與工控安全要求提高 |
應用場景
| 應用 | 需求 | 代表產品方向 |
|---|---|---|
| 工業控制 | 長供貨週期、抗干擾、寬溫 | 5V MCU、CAN、PWM、ADC |
| 車用電子 | AEC-Q100、功能安全、CAN / LIN | 車身控制、BMS、馬達控制 |
| 電源管理 | 即時控制與保護 | Digital power、BMS、UPS / BBU 控制 |
| IoT / 邊緣裝置 | 低功耗、安全、無線連接 | Cortex-M23/M33、TrustZone、低功耗 NVM |
| AI edge / 機器人 | 感測、馬達、低延遲控制 | MCU + NPU / DSP / sensor fusion |
與 BMC 的差異
| 項目 | MCU | 技術_BMC |
|---|---|---|
| 主要任務 | 即時控制、感測、馬達 / 電源控制 | 伺服器遠端管理、監控、安全與可維修性 |
| 軟體 | Bare-metal / RTOS 為主 | Linux / OpenBMC / 廠商管理韌體 |
| 系統位置 | 終端產品、車用、工控、電源板 | server motherboard、compute tray、switch tray、power shelf |
| 核心指標 | 成本、功耗、即時性、可靠度 | 遠端管理、資安、I/O、韌體生態、平台認證 |
製程與技術趨勢
- 成熟 / 特殊製程為主:MCU 多落在 40nm、55nm、90nm、130nm 等成熟節點,重視 eFlash、BCD、HV、mixed-signal 與高可靠度。
- 嵌入式 NVM 演進:eFlash 在先進節點成本與製程複雜度上升,技術_MRAM、技術_FeRAM、ReRAM 成為低功耗 / 高耐寫 MCU 的長線觀察。
- 車用與工控升級:BMS、馬達控制、機器人、工業自動化提高 ADC、PWM、CAN、Functional Safety 與資安要求。
- AI edge MCU:Cortex-M55 / DSP / NPU 類設計讓 MCU 可做低功耗 sensor inference,但這仍是控制與邊緣推論,不是 GPU 級運算。
2026 供需與報價觀察
來源:260621_4919_新唐_ms_mcu(Morgan Stanley,2026-06-21)。
| 觀察項 | 內容 | 投資含意 |
|---|---|---|
| 32-bit MCU 現貨價 | 2026 年 6 月 STMicro 32-bit MCU 約 Rmb12.8、GigaDevice 32-bit MCU 約 Rmb8.5,月對月持平 | 價格已脫離 2023-2025 去庫存下行段,但尚非需求拉動的全面上行 |
| STMicro 漲價 | STMicro 通知客戶 2026-06-28 起新一輪調價,為 2026 年第二次;前一次為 3 月公告、4 月實施 | 國際大廠率先調價,給中國 / 台灣 MCU 廠報價提供參考錨 |
| 供給吃緊 | 成熟節點代工廠把更多產能分配給 AI 電源相關應用,新增產能有限,MCU design house 2H26 供給可能維持偏緊 | MCU 漲價更像供給與成本推動,而不是終端需求強復甦 |
| 終端需求 | 通路因低庫存與 2H26 漲價預期拉貨,但消費 / 工業終端需求大致與前月相當 | 需避免把通路補庫存誤判為終端景氣全面復甦 |
| 市場偏好 | MS 偏好大型 MCU 廠與 WiFi MCU 廠的長期 edge AI 機會,對新唐仍待毛利率回升後才轉趨正面 | 新唐投資重點在 GM 修復、自有晶圓廠稼動率與產品 mix,而非單純 MCU 報價上行 |
這波 MCU 週期與過去車用 / 工控缺貨不同:2026 年的主要變數是成熟製程產能被 AI power、PMIC、mixed-signal 等應用排擠,MCU 供給端成本上升;若終端需求沒有同步復甦,漲價對廠商毛利的幫助會取決於庫存水位、長約條款、客戶接受度與自有晶圓廠成本結構。
2026-08 更新:漲價延續至 2H26,庫存去化與 AI 電源排擠成熟產能(MS,2026-08-12)
來源:報告_MS_MCU晶片漲價_20260812(Morgan Stanley,Daniel Yen/Charlie Chan/Daisy Dai/Tiffany Yeh,2026-08-12)。
| 觀察項 | 內容 | 投資含意 |
|---|---|---|
| 8 月現貨價持平 | STMicro/GigaDevice 32-bit MCU 現貨價 8 月月對月持平,分別約 Rmb16.5/Rmb8.5(STMicro 現貨價較 6 月已 MoM +29%,反映 6/28 生效的新一輪合約價調整) | 現貨價已提前反映漲價,8 月持平非降溫訊號,而是消化前次調價後的暫時盤整 |
| 中國本土廠續漲 | 中國本土 MCU 廠如 Nationstech 再漲價 10-20%,為今年第二輪調價 | 中國本土廠跟漲確認漲價非僅國際大廠單一事件,供給緊張具產業普遍性 |
| 成熟製程排擠延續 | 成熟節點代工廠持續把更多產能分配給 AI 電源相關應用,近期部分代工廠再度調漲代工價;MS 預期 MCU 設計公司需持續調價轉嫁成本 | 2H26 MCU 漲價的核心驅動仍是供給端成本推升,而非終端需求全面復甦 |
| 需求分歧擴大 | 資料中心相關需求(光收發模組、電池管理、電源控制)維持強勁;消費性需求疲弱;工控需求尚可但與上月大致持平 | 具資料中心/AI 電源曝險的 MCU/mixed-signal 廠優於消費型產品線廠商 |
| STMicro/GigaDevice 現貨價趨勢圖更新 | Exhibit 1/2:兩家 32-bit MCU 現貨價自 2023 年高點回落後,近月止跌回升(圖上紅圈標示) | 與 6 月報告的止跌回升訊號一致,確認漲價趨勢延續而非單月雜訊 |
| 全球主要 MCU 廠庫存天數(DOI) | 近期高於 113 天中位數後略回落(Exhibit 3) | 庫存去化正在進行中,尚未回到健康水位,是漲價能否延續的重要觀察指標 |
| MCU 產業資本支出 | Bloomberg 共識預期資本支出年增率由深負轉正,標題明示「to meet AI data demand」(Exhibit 4) | 產能擴張動能逐步轉向 AI 資料中心相關需求拉動,而非傳統消費性 MCU 循環 |
| 個股看法 | MS 偏好大型 MCU 廠 GigaDevice(兆易創新)與 WiFi MCU 廠 Espressif(樂鑫)的長線 edge AI 機會;對 新唐維持 Underweight,待毛利率回升後才轉趨正面 | 選股邏輯延續 6 月報告:偏好規模化+長線 edge AI 曝險,新唐需先證明 GM 修復 |
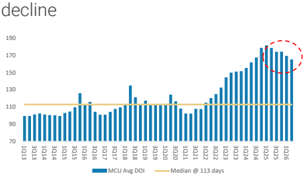
圖說:Exhibit 3,全球主要 MCU 廠商平均庫存天數(DOI)長條圖,含 113 天中位數水平線;近期高於中位數後略回落。來源:Bloomberg/Morgan Stanley,報告_MS_MCU晶片漲價_20260812,2026-08-12。
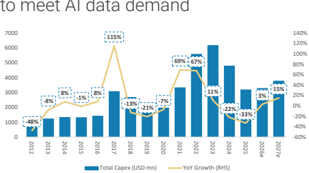
圖說:Exhibit 4,MCU 產業資本支出(USD mn 長條)+ YoY 成長率(折線,右軸)年度圖,Bloomberg 共識預測顯示 YoY 由深負轉正,標題明示「to meet AI data demand」。來源:Bloomberg/Morgan Stanley,報告_MS_MCU晶片漲價_20260812,2026-08-12。
券商目標價/估值方法(2026-08-12):
| 標的 | 評等 | 目標價(來源:股價沿革圖) | 評價方法 |
|---|---|---|---|
| GigaDevice(兆易創新) | Overweight (O/A) | Rmb888 | Residual income model:cost of equity 8.9%(beta 1.1)、payout 40%、medium-term growth 16.4%、terminal growth 3.0% |
| Espressif(樂鑫,688018.SS) | Overweight (O/A) | 未列明數字,見股價沿革圖 | Residual income model:cost of equity 8.9%(beta 1.1)、payout 40%、medium-term growth 18.5%、terminal growth 4.5% |
| 4919_新唐(市) | Underweight (U/A,自 2025-11-10) | NT$95 | Residual income model:cost of equity 9.2%(beta 1.2)、payout 55%、medium-term growth 7.0%、terminal growth 3.5% |
台股供應鏈映射
2026-09 新增 6907_雅特力-KY(櫃)(2026 年 2 月上櫃):100% 專注高階 32-bit MCU,智原轉投資、28nm eFlash 由聯電代工,2026 年 1–8 月營收 YoY +115%。 2026-10 更新:6907_雅特力-KY(櫃) 3Q26 營收 11.16 億元(YoY +191%),Edge AI 約占營收 25%,28nm 新品(M7/NPU/MPU)年底前起陸續量產;來源 活動_雅特力-KY6907_3Q26法說memo_20261023。
| 公司 | 角色 | 觀察點 |
|---|---|---|
| 4919_新唐(市) | MCU 設計製造 / IDM,NuMicro、8051、Arm Cortex-M 產品 | 工控 / IoT / 電源控制景氣、特殊製程與自有晶圓廠利用率 |
| 6202_盛群(市) | 8/32 位元 MCU+週邊 IC 整合(安防、健康、馬達、家電);2026-07-31 全面漲價 10-20%,台灣伺服器散熱風扇專案取代 ST(中信投顧,2026-09-30) | 漲價後毛利率能否維持約 40%、32 位元占比(營收約 25%)、伺服器風扇 1Q27 小量出貨 |
| 6415_矽力-KY(市) | 電源 / BMS / 車用訊號鏈延伸 MCU | 車用 BMS、數位電源與控制 IC 產品線擴張 |
| 2330_台積電(市)、2303_聯電(市) | MCU / mixed-signal 成熟製程平台 | 車用 MCU、工控 MCU、嵌入式 NVM 平台需求 |
Edge AI 三階段分級與相容策略(雅特力法說,2026-09-10)
6907_雅特力-KY(櫃) 董事長王國雍(前聯電銷售副總)在法說會提出兩個對 MCU 產業有普遍性的框架。
一、MCU 加入 AI 的三個階段
| 階段 | 內容 | 說明 |
|---|---|---|
| 第一階段 | 無 AI | 功能固定燒錄在 Flash 中,純 CPU,無加速器 |
| 第二階段 | DSP 指令 | 自 ARM Cortex-M7 往下加入 DSP 指令,含多個乘法器可加速;客戶以軟體為基礎跑較小型模型 |
| 第三階段 | 硬體 NPU 加速器 | 以硬體加速運算,智能功能更高 |
雅特力自陳從第二階段起跳,沒有做第一階段,目前二、三階段產品均已推出。
Cloud AI 與 Edge AI 的定義差異
王國雍的區分值得記下:「Cloud AI 是全新出現的巨獸,一出現就吸走整個產品市場(記憶體、軟體及周邊),擠壓主流市場;Edge 與 Endpoint 的 AI 則不同,它本來就存在,只是加了一個功能(feature)」——例如 PC 加 AI 功能叫 AIPC、手機加 AI 功能。 實用價值在於:不能用 Cloud 的角度看 Edge 的發展。Cloud 是 new product 的邏輯(憑空創造需求),Edge 是 feature 的邏輯(在既有出貨量上加值)。這直接影響對 MCU 廠 TAM 的估法。
二、記憶體短缺對 MCU 的影響較小
MCU 把記憶體全部整合在晶片內(SRAM 與 Flash 皆有)。在 DRAM 買不到且價格昂貴、Flash/SSD 也貴的環境下,MCU 在整個記憶體短缺中受影響較小,記憶體不會成為其瓶頸。這是 2026 年記憶體漲價循環下,MCU 相對其他 IC 族群的結構性差異。
三、相容 vs 不相容的取捨
| 策略 | 難點 | 好處 | 壞處 |
|---|---|---|---|
| 相容(與國際第一大廠生態系相同) | 晶片難做 | 生態系現成、客戶替換成本低、有備援方案故較易銷售 | 價格壓力大、容易被取代;永遠是跟隨者 |
| 不相容 | 晶片較容易做 | 差異化 | 生態系要自己建立 |
中國 MCU 廠多數採相容策略。雅特力自陳第一顆產品用在平衡車上,幾小時內就成功取代第一對手——這是相容策略的替換速度實證。
四、缺貨循環
MCU 產業約每三至五年大缺貨一次(疫情期間 2021–2022 一次,2026 年又有缺貨現象)。疫情期間 MCU 廠商價格曾漲兩到三倍,主因產品綁定單一供應商;此後客戶開始尋求多元供應來源。雅特力的論點是:缺貨環境下,「相容+穩定供貨」的標準化產品線機會最大,而缺貨後如何穩定成長才是關鍵。
五、單機用量是被低估的放大器
| 應用 | MCU 用量 |
|---|---|
| 人形機器人 | 最多 70 多顆(單手約 20 多顆,兩手約 40 顆) |
| 無人機 | 螺旋槳、雲台、飛控、VMC、電池管理各一顆 |
| 家用智慧產品 | 隨便 5–6 顆 |
| 工業 PLC | 2–7 顆 |
但雅特力自己也承認:人形機器人年產量不到一萬台,單機 70 顆的總量仍然不大。這個提醒值得保留——單機用量高 ≠ 市場規模大。
來源:活動_雅特力6907_宏遠法人說明會memo_20260910
投資觀察點
- 工控 / 車用 / 消費電子 MCU 庫存週期是否復甦。
- 新唐等 MCU 廠是否能從低階消費 MCU 轉向工控、車用、BMS、AI edge 控制。
- eMRAM / ReRAM / FeRAM 是否導入量產 MCU,降低對 eFlash 的依賴。
- AI 資料中心電源、BBU、液冷控制板是否增加 MCU / mixed-signal content。
- 成熟製程產能若被 AI power / PMIC 排擠,MCU 報價可上行;但需同步追蹤終端需求是否只是通路補庫存。
- 32-bit MCU benchmark 報價可用 STMicro、GigaDevice 現貨價與 STMicro 調價通知交叉觀察。
來源
- Nuvoton 官方 MCU 產品資料:NuMicro / Arm Cortex-M 系列、CAN / industrial control MCU
- memo_專家調研_矽力杰_20260515:MCU、BMS、數位電源與 AI server edge 控制相關討論
- 報告_BofA_矽力-KY_20260313:車用 SAM 擴大至 BMS、MCU、signal chain
- 260621_4919_新唐_ms_mcu:Morgan Stanley 2026-06-21 MCU 產業報告;STMicro / GigaDevice 32-bit MCU 報價、STMicro 2026-06-28 調價、2H26 供給吃緊與新唐 UW 觀點
- 報告_MS_MCU晶片漲價_20260812:Morgan Stanley 2026-08-12 MCU 產業更新;8 月現貨價持平(STMicro 6 月已 MoM+29%)、中國本土廠 Nationstech 二次調價 10-20%、資料中心需求強/消費疲弱、庫存天數與資本支出圖表、偏好 GigaDevice/Espressif、新唐維持 UW