基本資料
碩正科技成立於 2007 年 5 月,廠區位於桃園市蘆竹區,為元大認定的「國內先進封裝膜類材料領導廠商」,具備膜類材料配方、精密塗佈與薄膜結構設計能力。主要產品為晶圓級封裝離型膜與研磨保護膠帶;2025 年營收占比離型膜 96%、研磨膠帶與其他 4%(報告_元大_碩正科技7669_20261007,元大,2026-10-07)。產品於 2024 年導入 2.5D 先進封裝量產,客戶涵蓋國內先進製程大廠與國內外知名 OSAT(元大未具名客戶)。
- 上市別:興櫃(Yahoo 股市 2026-10-07 收盤 NT$667;公告稱「興櫃公司」)。2026-10-02 董事會決議辦理初次上櫃前現金增資 300 萬股,暫定發行價 NT$438,其中員工認購 45 萬股、公開承銷 255 萬股(中央社重訊公告)。上櫃時程待確認。
- 股本:2025 年底約 2.2 億元(約 2,200 萬股);2025 年度現金股利每股 NT$5(除息日 2026-07-14)。
- 發言人:徐世宗;董事長:待確認(Yahoo profile 頁未載入,未查得)。
- 前十大股東(2026-07-16,元大):鄭俊傑 4.95%、創新工業技術移轉 4.00%、駱惠美 3.57%、楊允斌 2.90%、江品鋒 2.50%、張榮銘 2.37%、張秀鄉 2.27%、中國信託受託信託財產專戶 2.26%、聯鼎資本投資有限合夥 2.07%、有本投資 1.99%。
- 客戶集中度:MOPS 更正公告(2026-05-14)揭露 2025 年客戶甲收入 233,315 仟元,占 2025 年營收 252,349 仟元約 92%†(客戶未具名,推定為先進製程大廠)。
核心技術/競爭優勢
- 離型膜打入 2.5D 供應鏈:國內先進封裝離型膜過去由日本大廠寡占;碩正以自主配方與客製化調整,膜材柔軟度、塗佈精度、離型力、molding 露球高度優於同業,具低殘膠、易剝離、不黏片特性,另有高度客製化配合度與較低在地生產成本,成為高階封裝平台主要供應商(元大,2026-10-07;製程角色見 技術_封裝離型膜)。
- 研磨保護膠帶(第二成長引擎):以 7μm 規格、Non-UV 厚膠層研磨膠帶為主,核心在厚膠層精密塗佈、厚度均勻性(TTV)與殘膠控制;已進入 OSAT 大廠驗證階段、試產與小量交貨,預期 2027 年放量;整體市場規模 2–3 億美元(元大)。同類品見 技術_BG_Tape、3595_山太士(興)。
- 產線設備:桃園一廠一條 20m 長、860mm 寬塗佈產線,離型膜月產出約 1,500 捲(最高 2,000 捲)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 晶圓級封裝離型膜(2025 年占營收 96%) | molding 封膠製程隔離 EMC 與模具;2.5D 先進封裝,中長期面板級晶片堆疊與 3D 封裝 | 國內先進製程大廠、OSAT(未具名) |
| 研磨保護膠帶(7μm Non-UV) | 晶圓背面研磨減薄保護 | OSAT 大廠驗證中 |
圖片 / 架構圖
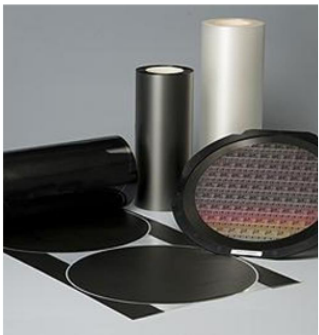
圖說:元大報告圖6,碩正科技主要產品實物照,可見黑色與白色離型膜捲料、研磨保護膠帶捲與晶圓、圓形膜片。來源:報告_元大_碩正科技7669_20261007(公司資料、元大投顧)
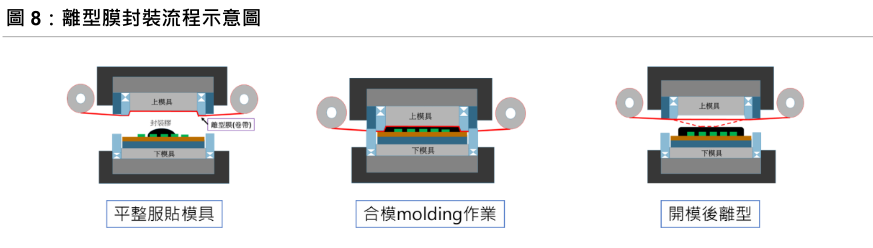
圖說:元大報告圖8「離型膜封裝流程示意圖」:平整服貼模具、合模 molding 作業、開模後離型三步驟,標示離型膜(卷帶)位於上模具與封裝體之間。來源:報告_元大_碩正科技7669_20261007
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(法定期限當天(無歷史公布日,以法定期限推估),信心低)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-10 | 0.67 | +10.6% | +269.2% |
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-03 | NT$35.7m | — | +44.78% | 中央社重訊公告 |
| 2026-04 | NT$25.5m | -28.5%† | +73.2% | 同上 |
| 2026-05 | NT$24.4m | -4.4%† | +1.2% | 同上 |
| 2026-06 | NT$37.9m | +55.5%† | +78.62% | 同上 |
| 2026-07 | NT$47.1m | +24.1%† | +257.47% | 同上 |
| 2026-08 | NT$51.0m | +8.4%† | +84.99% | 同上 |
| 2026-09 | NT$60.7m | +18.9%† | +286.25% | 2026-10-06 更正公告(原公告 60,137 仟元、+282.62%);累計 NT$332.8m、+79.07% |
元大圖10 以月營收與離型膜出貨卷數預估並列(1M26–9M26,預估口徑),出貨卷數預估自 5M26 低點約 1,000 捲回升至 9M26 約 2,600 捲(讀圖估值)。
EPS 記錄
只放實績(A)。YoY 欄為稅後淨利 YoY(元大表列;EPS YoY 報告未列)。
| 季度 | EPS (元) | 稅後淨利 YoY | 備註 |
|---|---|---|---|
| 2022A | 0.35 | — | 毛利率 39.5% |
| 2023A | 0.26 | -24.6% | 毛利率 37.6% |
| 2024A | 1.98 | +659.5% | 毛利率 56.9%;2.5D 量產導入年 |
| 2025A | 6.09 | +232.4% | 營收 NT$252.3m(+150.3%)、毛利率 67.9%(+11ppts)、營益率 51.2%、稅後純益率 46.8% |
| 1Q26 | 1.76 | -9.1% | 營收 NT$86.1m(YoY +24.3%)、毛利率 69.9%、營益率 56.2% |
| 2Q26 | 1.57 | +22.4% | 營收 NT$87.9m(YoY +46.2%)、毛利率 70.0%(+2.3ppts)、營益率 49.0%;營業費用 18.4m 較 1Q26 的 11.8m 上升 |
財測假設
元大本報告未揭露 EPS/營收預估數字,僅給出產能與出貨假設;日後有券商預估再進 EPS 預估表。
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 元大(2026-10-07) | 大客戶 2.5D 月產能擴張 → 離型膜出貨量 | 台積電 CoWoS 月產能 2026/2027 年底 14/22 萬片;南部廠區續擴 2.5D、嘉義廠區 2027 加入 3D、中部廠區整改至 2027 年初且 2026 年底恢復拉貨 | 離型膜出貨量 2026/2027 年至少高雙位數百分比成長 |
| 元大(2026-10-07) | 二廠放量 + 研磨膠帶逐步量產 | 二廠月產能約 5,000 捲(2026/8 取得使用執照後逐步擴大,4Q27 滿載);規劃三廠約 6,000 捲(4Q27 開始運轉);研磨膠帶專用設備單台月產能約 500 捲 | 中期具備同時承接離型膜與研磨膠帶大幅放量能力 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 元大 | 2026-10-07 | 未揭露(報告內文標示個股資訊 B,未見評等/目標價) | 未揭露 | 未揭露 | 報告_元大_碩正科技7669_20261007 |
公司行事曆
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(法定期限當天(無歷史公布日,以法定期限推估),信心低)
- 12/10週四營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(法定期限當天(無歷史公布日,以法定期限推估),信心低)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2024 | 離型膜導入 2.5D 先進封裝量產 | 驗證/放量 | ⭐⭐⭐ | 元大 2026-10-07 |
| 2025 | 1Q25 投入約 NT$5.4 億購地建桃園二廠 | 擴產 | ⭐⭐ | 元大 2026-10-07 |
| 2026-08 | 桃園二廠取得使用執照,逐步擴大生產(完整月產能約 5,000 捲) | 擴產 | ⭐⭐⭐ | 離型膜主要生產基地;元大 2026-10-07 |
| 2026 年底 | 台積電中部廠區恢復拉貨動能 | 放量 | ⭐⭐ | 元大 2026-10-07 |
| 2027 | 研磨膠帶放量;一廠轉作研磨膠帶生產與實驗線 | 放量 | ⭐⭐⭐ | 專用設備視訂單購入 |
| 2027 | 台積電嘉義廠區加入 3D 先進封裝產能 | 放量 | ⭐⭐ | 元大 2026-10-07 |
| 4Q27 | 二廠滿載;規劃中的三廠(月產能約 6,000 捲)開始運轉 | 擴產 | ⭐⭐⭐ | 三廠仍在評估購置既有廠房 |
→ 跨公司比較詳見 時程_2026_先進封裝產能
供應鏈位置
- 所屬環節:#環節/特化耗材,先進封裝後段 molding 膜材(技術_封裝離型膜)與晶圓薄化保護膠帶(技術_BG_Tape)。
- 下游:CoWoS/2.5D 封裝擴產帶動離型膜需求(技術_CoWoS、供應鏈_CoWoS);台積電推動供應鏈在地化,間接原物料在地採購比例 2018 年 48% → 2024 年 65%,2030 年目標 68%(元大引 CSR 報告)。
- 所屬供應鏈:供應鏈_半導體特化耗材。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 推定主要客戶 / 供應鏈在地化推手 | 元大稱「國內先進製程大廠」,未直接具名;2.5D 先進封裝擴產為離型膜主要成長動能 |
| 3595_山太士(興) | 同業(研磨/背磨膠帶) | 同為台系半導體封裝功能性膠膜廠 |
| 4749_新應材(櫃) | 同業(離型膜) | 亦列有離型膜產品與專利 |
風險與注意事項
- 客戶高度集中:2025 年單一客戶占營收約 92%†,且客戶端 2.5D/3D 擴產與中部廠區整改進度直接影響拉貨。
- 營業費用上升:2Q26 營業費用 18.4m 較 1Q26 的 11.8m 明顯墊高,營益率由 56.2% 降至 49.0%。
- 研磨膠帶仍在驗證與小量交貨階段,放量時程取決於 OSAT 驗證結果。
- 日商現有供應商競爭;二/三廠擴產折舊與資本支出壓力。
- 興櫃股,流動性與上櫃進度待追蹤。
來源
- 報告_元大_碩正科技7669_20261007 — 元大,2026-10-07;離型膜打入 2.5D 供應鏈、研磨膠帶第二引擎、二/三廠擴產節奏、2025 與 2Q26 財務
- 興櫃與營收資料:中央社重訊公告彙整(Yahoo 股市 tw.stock.yahoo.com/quote/7669,2026-10-07 擷取)