PDF 原檔:報告_元大_碩正科技7669_20261007_original.pdf
圖片清單(已驗證 2026-10-07)
ingest 時建立的「眼見為憑」圖片索引;lib/ 嵌圖只從此挑「真資料圖」。<40KB 未 Read 者免列(預設 logo/小圖)。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_元大_碩正科技7669_20261007_007.png |
46KB | 真資料圖(產業) | 台積電間接原物料在地採購佔比折線圖:2019 約 59% 起逐年上升,2024 65%、2025 66%、2030F 68% |
報告_元大_碩正科技7669_20261007_008.png |
73KB | 真資料圖(產品照) | 離型膜捲料(黑色/白色)與研磨保護膠帶捲、晶圓、圓形膜片的產品實物照 |
報告_元大_碩正科技7669_20261007_010.png |
63KB | 裝飾·產品宣傳圖 | 「晶圓級研磨保護膠帶」字樣疊在貼膜晶圓示意圖上,非資料圖 |
報告_元大_碩正科技7669_20261007_011.png |
40KB | 真資料圖(製程示意) | 圖8 離型膜封裝流程示意圖:平整服貼模具、合模 molding 作業、開模後離型三步驟,標示上模具/下模具/封裝體/離型膜(卷帶) |
報告_元大_碩正科技7669_20261007_012.png |
125KB | 真資料圖(財務) | 圖10 月營收(直條,約 22,000–60,000 千元)與離型膜出貨卷數預估(折線,右軸約 900–2,600):1M26–9M26 |
報告_元大_碩正科技7669_20261007_009.png |
18KB | 真資料圖(財務) | 圖7 營收占比堆疊直條 2023/2024/2025:離型膜 83%/90%/96%,其餘研磨膠帶(Read 驗證,雖 <40KB) |
原始內容
元大投顧
半導體設備與耗材
先進封裝加速擴產,關鍵膜材需求持續擴大
報告內文個股資訊 B
關鍵圖表:
資料來源:公司資料、元大投顧
洪晨翎
CherylHung@yuanta.com
江誼蓁
yizhen0808@yuanta.com
元大觀點
- ⧫ 半導體市場持續受惠AI強勁需求帶動成長,材料市場同步穩健擴張。 半導體供應鏈在地化趨勢,使台系特化業者潛在市場和滲透率提升。
- ⧫ 先進製程大廠2.5D先進封裝擴產趨勢明確,推動公司2026/2027年離 型膜出貨量至少成長高雙位數,研磨膠帶為中長期成長動能。
- ⧫ 2Q26營收年增46.2%,毛利率亦同步成長至70%,受惠先進封裝需求 強勁,碩正科技產品成長性及獲利成長趨勢明確。
AI需求驅動半導體成長,供應鏈在地化政策加速材料採購轉向
半導體市場規模持續受惠 AI 強勁需求帶動成長,且新產能持續擴充和整體 半導體產業的技術革新都成為推升半導體材料市場的動能。隨著先進製程及 封裝需求不斷擴大,為提升供貨彈性、縮短新產品開發時間、減少不必要成 本以確保對客戶的服務品質,台積電自 2019 年起推行供應鏈在地化,扶持 在地化設備、耗材供應商,2030年間接原物料在地採購佔比目標將達68%。
2.5D先進封裝產能擴張,碩正科技離型膜迎翻倍成長
先進封裝用離型膜為碩正科技 2026/2027 年主要成長動能,隨台灣先進製程 大廠南部廠區與嘉義廠區 2.5D 先進封裝於 2026-2027 年陸續投產,搭配既 有廠區產能提升,將推動公司離型膜出貨量成長至少高雙位數百分比,帶動 公司營收及獲利大幅成長。中長期亦可望導入面板級晶片堆疊封裝與 3D 先 進封裝等新型封裝產線,為未來成長提供更高能見度及潛在規模。此外,碩 正科技已在研磨膠帶材料上取得關鍵技術突破,目前該產品已進入 OSAT 大 廠驗證階段,通過後將成為公司中期第二個具規模性的成長動能。
先進封裝需求強勁,獲利成長趨勢明確
碩正科技受惠先進封裝產能擴張帶動離型膜需求持續成長,2025 年營收年 增 150.3%至 2.5 億元,毛利率年增 11ppts 至 67.9%,受惠高毛利離型膜營 收佔比提升且出貨規模放大;營業利益年增 195.2%至 1.3 億元,稅後淨利 年增232.4%至1.2億元,EPS 6.09元。2Q26營收年增46.2%至8,787萬 元,毛利率年增 2.3ppts 至 70.0%,持續受惠離型膜出貨成長及稼動率提升; 營業利益年增 52.6%至 4,309 萬元,稅後淨利年增 22.4%至 3,451 萬元, EPS 1.57元。碩正科技已站在先進封裝需求擴張的黃金周期前段,短期受 惠 2.5D 先進封裝擴產及二廠放量,中期則由面板級晶片堆疊封裝與 3D 先 進封裝需求增加與研磨膠帶逐步量產,獲利成長趨勢明確。
半導體產業概況
半導體市場持續受惠AI強勁需求帶動成長,材料市場同步穩健擴張
2025年全球半導體受惠1) HPC強勁成長;2) PC/手機出貨溫和成長;3) AI在伺服器和消費型產 品的滲透率提升將帶動半導體價值含量增加;4) 記憶體市場的強勁復甦,整體產業產值年增 21.0%至 7,930 億美元;由於 AI 需求持續強勁、近期記憶體市場受惠 AI 推論需求大幅成長,預估 2026年全球半導體產值將持續年增21%至9,600億美元。
全球半導體材料市場和半導體市場具有高度關聯,根據 TECHCET 資料,預估 2026 年全球半導體 材料市場營收將年增 9%,2024-2029 年 CAGR 達 4.5%,除 AI 晶片帶來的需求成長外,新產能持 續的擴充和整體半導體產業的技術革新都將成為推升半導體材料市場的動能。我們預期由台積電先 進製程擴廠積極,將驅使台灣半導體材料需求成長高於全球產業平均。
圖1:全球半導體材料市場2024-2029年CAGR達4.5%
資料來源:TECHCET、元大投顧
2.5D/3D封裝為先進封裝市場的主要長期成長動能
先進封裝包含Flip-chip、Fan-in/Fan-out晶圓級封裝、2.5D/3D封裝及embedded die,主要應用 為較要求資料傳輸速率之CPU、GPU、ASIC/FPGA及HBM等產品。Yole Group預估2025-2031 年先進封裝產業營收 CAGR 為 12.4%,隨著 AI 需求持續提升,2.5D/3D 先進封裝為突破摩爾定律、 持續推升AI晶片算力的新選擇,將為引領封裝產業與先進封裝市場的主要長期成長動能。
圖2:2025-2031年先進封裝產業CAGR達12.4%
資料來源:Yole、元大投顧預估
2026年起台積電先進封裝產能將更加多元化,OSAT則將接棒擴產CoWoS
本中心預估 2026/2027 年底台積電 CoWoS 月產能將達 14/22 萬片,年增 100%/57%,主要來自 Nvidia、AMD 與其他 ASIC 業者對 AI 晶片需求之成長,預期 2026/2027 年 CoW 產能將擴大委外 予OSAT,因此本中心預估在OSAT端(主要為ASE、SPIL、Amkor) CoWoS月產能將達4/6.5萬 片,年增131%/76%,主要客戶以Nvidia、AMD、Broadcom與AWS為主。
SoIC 部分,本中心則預期 2026/2027 年底月產能將達 2.6/4 萬片,年增 160%/54%,主要來自 AMD、Apple之需求,預期後續Nvidia與Broadcom也將於2027年後開始採用。
WMCM 部分,本中心則預期 2026/2027 年底月產能將達 5/7.5 萬片,主要來自 Apple 之需求,將 用於iPhone 18/摺疊手機之A20晶片。
圖3:TSMC/OSAT CoWoS 產能預估
台系半導體廠積極推動供應鏈在地化,推動本土供應鏈成長
為提升供貨彈性、縮短新產品開發時間、減少不必要成本以確保對客戶的服務品質,台積電自 2019 年起推行供應鏈在地化,扶持在地化設備、耗材供應商,根據其 CSR 報告,2018-2024 年間 接原物料在地化採購比例自 48%逐漸提升至 65%,目標至 2030 年達 68%,半導體供應鏈在地化 的趨勢持續推動台系原料、零組件與設備供應鏈成長。
圖5:台積電間接原物料在地採購佔比逐年提升
碩正科技營運概況
碩正科技為國內先進封裝膜類材料領導廠商
碩正科技成立於 2007 年 5 月,廠區位於桃園市蘆竹區,為國內先進封裝膜類材料領導廠商,具備 膜類材料配方、精密塗佈技術與薄膜結構設計能力。公司主要產品包括晶圓級封裝離型膜及研磨保 護膠帶,客戶涵蓋國內先進製程大廠以及國內外知名 OSAT 業者,碩正科技產品已於 2024 年成功 導入2.5D先進製程量產,2025年營收佔比為離型膜96%、研磨膠帶與其他4%。
公司目前設有兩座廠房,包含1) 桃園一廠:具備一條20m長、860mm寬之塗佈產線,離型膜正 常月產出約1,500捲 (最多可以做到2,000捲),隨二廠逐步放量,未來將轉作研磨膠帶生產及實驗 線;2) 桃園二廠:公司於1Q25投入約5.4億元購地建廠,完整月產能約5,000捲,於2026/8取 得使用執照後逐步擴大生產,並於 4Q27 達到滿載,未來將成為離型膜主要生產基地。此外公司亦 評估購置既有廠房設立三廠,規劃月產能約6,000捲,目標於4Q27開始運轉。
圖6:碩正科技主要產品 - 離型膜/研磨膠帶
資料來源:公司資料、元大投顧預估
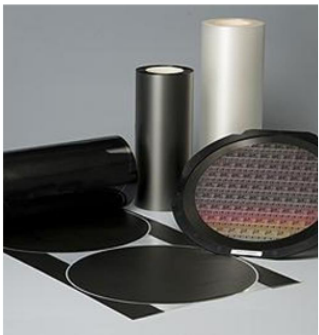
圖7:碩正科技營收占比
資料來源:公司資料、元大投顧預估
離型膜成功打入2.5D先進封裝供應鏈,成為主要供應商
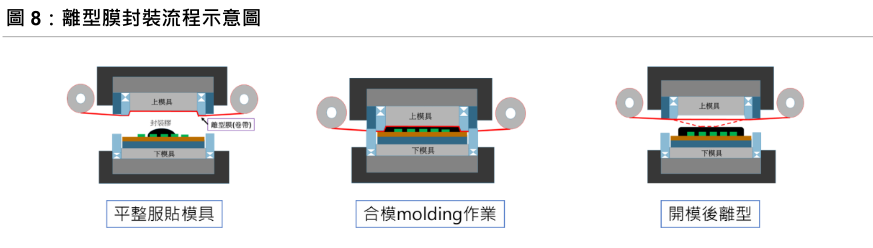
在半導體後段封裝製程中,Molding (封膠)主要透過EMC(環氧樹脂) 在特定溫度、壓力或UV環境 下包覆晶片組與導線結構並固化,避免後續組裝或使用過程中受到機械應力、濕氣或化學腐蝕的損 害,而離型膜在此製程扮演關鍵角色,主要作用為隔離 EMC 與封裝模具,避免樹脂殘留造成模具 污染與壓模不均,同時可降低維護頻率、提升模具壽命並提升生產效率。
國內先進封裝用離型膜市場過去長期由日本大廠寡占,然而相較日商材料,碩正科技透過長期自主 配方研發與客製化調整,其離型膜相對同業擁有更加優異的膜材柔軟度、塗佈精度、離型力、 molding 露球高度,具備低殘膠、易剝離、不黏片等特性,協助客戶提高產品電性及良率,同時公 司的高度客製化開發能力與配合程度亦具明顯優勢,加上較低的國內生產成本更使公司離型膜具備 價格優勢,為公司取代日本同業,成為高階封裝平台主要供應商的核心競爭力。目前碩正科技已量 產導入半導體製程大廠的先進封裝供應鏈中,為國內技術領先且具規模化量產能力的先進封裝離型 膜廠商。
資料來源:公司資料、元大投顧
厚研磨膠帶技術突破,有望成為第二成長引擎
半導體晶圓於封裝過程中需透過研磨減薄降低厚度,並於晶圓正面電路層貼附研磨保護膠帶,以避 免污染、刮傷及破片,同時提供均勻支撐與應力緩衝,因此膠帶須具備厚度均勻、貼合穩定、耐製 程液體及剝離後低殘膠等特性,以確保研磨後總厚度變異 (TTV,Total Thickness Variation) 符合 製程要求。碩正科技目前以 7 μm規格、Non-UV研磨膠帶為主要產品,核心技術在於厚膠層精 密塗佈、厚度均勻性及殘膠控制。
目前公司已開始試產及小量交貨,並與多家客戶推進產線驗證及後續量產供貨安排。現階段以既有 設備生產,預期 2027 年可進一步放量,隨離型膜生產逐步集中至二廠,一廠將轉作研磨膠帶生產 及實驗線。後續公司將視訂單需求與供貨穩定度,逐步購入專用設備,單台月產能約 500 捲,有助 提升生產效率及毛利率。
圖9:晶背研磨減薄流程示意圖
Tape Laminating
Backgrinding
Frame Mounting
資料來源:SK Hynix、元大投顧
Frontside Tape Removal
先進封裝擴產明確,碩正科技膜類材料迎強勁成長
展望 2026/2027 年,碩正科技將以離型膜為主要成長動能,研磨膠帶則隨客戶驗證及供貨規模擴大, 逐步增加營收貢獻:
- ⚫ 先進封裝用離型膜:為2026/2027年主要成長動能,台灣先進製程大廠先進封裝廠擴產計畫 包含:1) 南部廠區持續擴充2.5D先進封裝產能;2) 嘉義廠區除既有2.5D與晶圓級多晶片封 裝產能擴充外,預計將於2027年加入3D先進封裝產能;3) 中部廠區整改預計至2027年初, 2026 年底將恢復拉貨動能。本中心預估 2026/2027 年底大客戶自身 2.5D 封裝月產能將提升 至 14 萬/22 萬片,將帶動碩正科技先進封裝用離型膜出貨量提升至少高雙位數百分比,推升 公司營收及獲利大幅成長,中長期更有機會打入面板級晶片堆疊封裝與 3D 先進封裝等新型先 進封裝產線,並成為主要供應商,為2027年後的成長提供更高能見度與潛在規模。
- ⚫ 研磨保護膠帶:已開始試產及小量交貨,正與多家客戶推進實際產線驗證與量產供貨安排, 隨離型膜生產逐步集中至二廠,一廠將轉作研磨膠帶生產及實驗線,後續公司也將視訂單與 供貨穩定度購入專用設備,有助提升生產效率。整體市場規模達 2-3 億美元,將成為推升公 司營收及獲利的第二個成長引擎。
整體而言,碩正科技已站在先進封裝需求擴張的黃金周期前段,短期受惠 2.5D 先進封裝出貨快速 拉升帶動營收與毛利同步改善;中期則在 2027 年後二/三廠加入後,具備同時承接離型膜與研磨膠 帶大幅放量的能力;長期則可望逐步進入面板級晶片堆疊封裝與 3D 先進封裝等更高階封裝材料供 應鏈,獲利成長趨勢明確。
圖10:碩正科技月營收與離型膜出貨卷數預估
公司月營收(千元台幣)
離型膜出貨卷數預估(RHS)
資料來源:公司資料、元大投顧預估
財務回顧
碩正科技受惠先進封裝產能擴張帶動離型膜需求持續成長,2025 年營收年增 150.3%至 2.5 億元, 毛利率年增 11ppts 至 67.9%,受惠高毛利離型膜營收佔比提升且出貨規模放大;營業利益年增 195.2%至1.3億元,稅後淨利年增232.4%至1.2億元,EPS 6.09元 (2025年底股本2.2億元)。
2Q26 營收年增 46.2%至 8,787 萬元,毛利率年增 2.3ppts 至 70.0%,持續受惠離型膜出貨成長及 稼動率提升;營業利益年增52.6%至4,309萬元,稅後淨利年增22.4%至3,451萬元,EPS 1.57 元 (股本2.2億元)。整體而言,我們認為公司營收與獲利將持續成長,短期受惠2.5D先進封裝擴 產及二廠放量,中期則由面板級晶片堆疊封裝與 3D 先進封裝需求增加與研磨膠帶逐步量產,為營 運增添動能。
圖11:碩正科技損益表
| (NT$仟元) | 2022A | 2023A | 2024A | 2025A | 1Q26A | 2Q26A |
|---|---|---|---|---|---|---|
| 營業收入 | 58,017 | 58,077 | 100,812 | 252,349 | 86,101 | 87,865 |
| 銷貨成本 | 35,074 | 36,251 | 43,408 | 81,067 | 25,955 | 26,354 |
| 營業毛利 | 22,943 | 21,826 | 57,404 | 171,282 | 60,146 | 61,511 |
| 營業費用 | 15,468 | 14,735 | 13,634 | 42,058 | 11,762 | 18,420 |
| 營業利益 | 7,475 | 7,091 | 43,770 | 129,224 | 48,384 | 43,091 |
| 營業外收入與支出 | 64 | 117 | (237) | (451) | (7) | 16 |
| 稅前利益 | 7,539 | 7,208 | 43,533 | 128,773 | 48,377 | 43,107 |
| 稅後淨利 | 6,199 | 4,676 | 35,512 | 118,056 | 38,613 | 34,510 |
| 每股盈餘 (元) | 0.35 | 0.26 | 1.98 | 6.09 | 1.76 | 1.57 |
| 重要比率 (%) | ||||||
| 營業毛利率 | 39.5% | 37.6% | 56.9% | 67.9% | 69.9% | 70.0% |
| 營業利益率 | 12.9% | 12.2% | 43.4% | 51.2% | 56.2% | 49.0% |
| 稅後純益率 | 10.7% | 8.1% | 35.2% | 46.8% | 44.8% | 39.3% |
| 年增率(%) | ||||||
| 營業收入 | -- | 0.1% | 73.6% | 150.3% | 24.3% | 46.2% |
| 營業利益 | -- | -5.1% | 517.3% | 195.2% | 14.0% | 52.6% |
| 稅後純益 | -- | -24.6% | 659.5% | 232.4% | -9.1% | 22.4% |
資料來源:公司資料、元大投顧
圖12:碩正科技前十大股東(2026/07/16)
| 持股人 | 持股率 (%) |
|---|---|
| 鄭俊傑 | 4.95% |
| 創新工業技術移轉股份有限公司 | 4.00% |
| 駱惠美 | 3.57% |
| 楊允斌 | 2.90% |
| 江品鋒 | 2.50% |
| 張榮銘 | 2.37% |
| 張秀鄉 | 2.27% |
| 中國信託商業銀行受託信託財產專戶 | 2.26% |
| 聯鼎資本投資有限合夥 | 2.07% |
| 有本投資股份有限公司 | 1.99% |
| 其他 | 71.12% |
| 合計 資料來源:公司資料、元大投顧 | 100% |