基本資料
台灣表面黏著科技(TSMT)是 SMT / EMS 製造服務廠,產品組合涵蓋 TFT-LCD、Mini LED、DRAM module、車用、線纜、觸控與其他電子組裝。Daiwa 2026-05-21 報告指出,台表科管理層對 2026-2027 營收展望偏正向,主要增量來自 AI 相關應用、DRAM module、光收發模組、低軌衛星、BBU 與伺服器 SMT。
核心技術/競爭優勢
- 全球產能布局:公司規劃擴充中國、越南、台灣、墨西哥產能,並以墨西哥、印度、越南 ramp-up 支撐 2H26 營收。
- AI 應用 SMT 外包需求:管理層認為 AI 應用增加使 SMT 產能未來 1-2 年可能緊張,2026-2027 capex 指引 USD100-150mn,高於 2025 年 USD100mn。
- 多應用成長:800G / 1.6T 光收發模組組裝、DRAM module、LEO、humanoid robot sensor module / PCBA、BBU、server SMT 同步成為 2H26 後成長驅動。
產品與應用
| 產品 / 服務 | 應用 | 本次來源重點 |
|---|---|---|
| 光收發模組組裝 | 800G / 1.6T 光通訊 | 4Q26 合併營收貢獻 4-5%;為美系客戶主要供應商,並看到中系客戶外包需求;GS 2026-06-10 訪談確認光模組 SMT 切入美系光模組大廠,客戶產品轉向 1.6T 光模組驅動成長 |
| DRAM module | 記憶體模組 | 2H26 營收占比目標 20-25%,高於 2Q26 的 18% |
| SMT / PCBA | LEO、humanoid robot、server SMT、BBU | LEO 2H26 開始出貨;humanoid robot 2027 低個位數營收貢獻;BBU 4Q26 或 2027 trial run |
圖片 / 架構圖
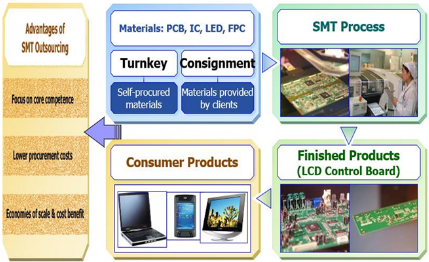
圖說:SMT 委外(EMS)模式圖:材料(PCB、IC、LED、FPC)分 Turnkey(自採)與 Consignment(客戶提供)兩種,經 SMT 製程產出成品(LCD 控制板),應用於筆電、手機、螢幕等消費性產品;左側列 SMT 委外優勢(專注核心、降低採購成本、規模經濟)(Daiwa,2026-10-27)。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 8 次有 8 次落在此區間;最常見:期限前 3 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 55.7 | — | +22.3% | 本站推算† |
| 2026-12 | 53.1 | — | +28.8% | 本站推算† |
| 2026-11 | 51.5 | — | +28.7% | 本站推算† |
| 2026-10 | 49.6 | -4.0% | +25.1% | |
| 2026-09 | 51.6 | +11.5% | +15.9% | |
| 2026-08 | 46.3 | -0.8% | +10.9% | |
| 2026-07 | 46.7 | +6.7% | +12.2% | |
| 2026-06 | 43.8 | +0.7% | +9.2% | |
| 2026-05 | 43.5 | -3.5% | +2.4% | |
| 2026-04 | 45.1 | +6.9% | +3.9% | |
| 2026-03 | 42.1 | +11.3% | -2.6% | |
| 2026-02 | 37.9 | -16.8% | -5.3% | |
| 2026-01 | 45.5 | +10.3% | +11.4% | |
| 2025-12 | 41.3 | +3.2% | +0.2% | |
| 2025-11 | 40.0 | +1.0% | +0.3% | |
| 2025-10 | 39.6 | -11.1% | +5.9% | |
| 2025-09 | 44.5 | +6.7% | +24.9% | |
| 2025-08 | 41.7 | +0.3% | +12.8% | |
| 2025-07 | 41.6 | +3.9% | +11.2% | |
| 2025-06 | 40.1 | -5.6% | +9.8% | |
| 2025-05 | 42.4 | -2.1% | +9.5% | |
| 2025-04 | 43.4 | +0.2% | +9.0% | |
| 2025-03 | 43.3 | +8.3% | +7.9% | |
| 2025-02 | 40.0 | -2.2% | +32.5% | |
| 2025-01 | 40.9 | -0.8% | +4.8% | |
| 2024-12 | 41.2 | +3.3% | +1.8% | |
| 2024-11 | 39.9 | +6.7% | +2.1% |
2026 年已公布累計 452.0 億元;全年推算 556.6 億元(YoY +11.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 期間 | EPS(元) | 來源 |
|---|---|---|
| 2024 | 9.94 | 260521_6278_台表科_daiwa_TSMT |
| 2025 | 9.39 | 260521_6278_台表科_daiwa_TSMT |
| 1Q25 | 2.88 | 報告_Daiwa_台表科6278_20261027 |
| 2Q25 | 1.64 | 報告_Daiwa_台表科6278_20261027 |
| 3Q25 | 2.38 | 報告_Daiwa_台表科6278_20261027 |
| 4Q25 | 2.49 | 報告_Daiwa_台表科6278_20261027 |
| 1Q26 | 2.17 | 260521_6278_台表科_daiwa_TSMT |
| 2Q26 | 2.77 | 報告_Daiwa_台表科6278_20261027 |
| 6M26 | 4.94 | 報告_Daiwa_台表科6278_20261027 |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 備註 |
|---|---|---|---|---|
| Daiwa | 2026-05-21 | n.a. | n.a. | 報告為會後 flash / management meeting takeaway |
| Goldman Sachs | 2026-06-10 | Not Covered | n.a. | 管理層訪談,確認光模組 SMT 與 AI server 題材 |
| Daiwa | 2026-10-27 | Rating No(未評等) | n.a. | 管理層 10/27 溝通,上修營運展望,詳見成長動能;Daiwa 在股價 NT$278.5 無上下行空間標示 |
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Jerry Tsai: - 評等 Overweight,目標價 196.00;報告基準股價 180.00(2026-08-21 收盤),上行空間 +9% - 估值倍數:P/E 16.2 x(2026E)/9.0 x(2027E);P/B 2.1 x/1.8 x;ROE 13%/21% - EPS 估值:2026E 11.1、2027E 20.0(幣別同股價) - 英文名 TSMT。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
- GS 與台表科管理層訪談,SMT 解決方案由消費電子擴展至 AI 光模組,確認既有 Daiwa 報告的光模組組裝題材。
- 光模組 SMT 切入美系光模組大廠,目標擴大光模組客戶基礎;客戶產品轉向 1.6T 光模組驅動成長。
- 光模組 SMT 毛利率高於消費電子,帶動獲利結構改善。
- 既有消費電子 SMT 業務由美系大廠新 NB 機種支撐,台表科仍為主要供應商。
-
AI server 為另一成長機會,受惠雲端 capex 上行。
-
Daiwa 2026-10-27 管理層溝通(Daiwa,2026-10-27):
- 3Q26 營收組合:TFT-LCD 47%、DRAM 模組 15%、車用 10%、Mini LED 9%、線材 7%、觸控 4%、其他 8%;看好光通訊、DRAM 模組、車用、低軌衛星、伺服器與機器人。
- 營運展望上修:4Q26 營收 QoQ +5%~8%;2027 年營收至少 YoY +20%,若原物料條件有利仍有上修空間。
- 毛利率隨光通訊、低軌衛星與伺服器占比提升逐季改善:2027 上半年 15%~17%、下半年突破 20%;光通訊採純代工、不涉及原物料買賣,有助提升毛利率。
- 光通訊收發器 SMT 組裝為 2027-2028 最重要成長動能,台表科為全球 800G/1.6T 產品主要供應商之一;美系客戶 1.6T 交貨時程由原預期 4Q26 提前至 3Q26(Daiwa,2026-10-27)。
- 新增客戶:近幾個月新增一家美系一線客戶與一家中國客戶;美系新客戶預計 3Q27 起貢獻,規模可望超越原有光通訊客戶;另與一家美系一線光收發模組客戶洽談中;Daiwa 摘要稱新光收發模組客戶導入進行中,另加在既有 3 家之上(Daiwa,2026-10-27)。
- 光通訊營收占比路徑:1Q27 5%~10% → 2Q27 10%~15% → 3Q27 15%~20% → 2028 目標 30%~40%。
- DRAM 模組 2027 年營收預估 YoY +30% 以上;車用、機器人、低軌衛星、伺服器維持強勁成長;持續擴大全球產能並調整設備配置(例如由 TFT-LCD 轉為光收發模組用途)。
- 外資持股:QFII 持股 2026-10-22 為 29.7%,2025 年底 19.8%(Daiwa,2026-10-27);股價 NT$278.5(2026-10-27)、近 12 個月區間 91.40–316.50;Bloomberg 一致預期 2026E/27E 本益比 24.8x/13.8x。(光通訊占比為單項口徑,與先前「2027 AI 相關營收占比 15-20%」的 AI 整體口徑不同,後者待後續更新。)
公司行事曆
- 11/05週四營收10月營收公布重大訊息公告 11/5 16:46:35
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 8 次有 8 次落在此區間;最常見:期限前 3 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2H26 | DRAM module 營收占比升至 20-25% | 放量 | ⭐⭐ | 2Q26 約 18% |
| 2H26 | LEO SMT 產品對美系客戶開始出貨 | 放量 | ⭐⭐ | 管理層口徑 |
| 2026-06-10 | GS 與台表科管理層訪談,確認既有 Daiwa 報告的光模組組裝題材 | 訪談 | ⭐⭐ | Goldman Sachs,Not Covered;來源 260610_6278_台表科_gs_tsmt |
| 4Q26 | 光收發模組組裝貢獻 4-5% 營收 | 放量 | ⭐⭐⭐ | 800G / 1.6T,美系客戶主要供應商 |
| 3Q27 | 美系新一線客戶光通訊開始貢獻 | 放量 | ⭐⭐⭐ | 規模可望超越原有光通訊客戶;光通訊占比 3Q27 15%-20%(Daiwa,2026-10-27) |
| 4Q26 / 2027 | BBU trial run | 驗證 | ⭐⭐ | AI server power backup 相關 |
| 2027 | AI 相關營收占比目標 15-20% | 結構性 | ⭐⭐⭐ | 2026 全年約 1-2%,4Q26 約 5-6% |
→ 跨公司時程見 時程_2026_先進封裝產能。
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊、AI 伺服器 EMS / SMT 外包。
- 產品角色:SMT / PCBA / 模組組裝,不是核心晶片或基板製造。
- 下游:美系客戶、陸系光通訊客戶、LEO / server SMT / BBU 客戶;來源未揭露確切客戶名,暫不建立公司 wikilink。
- 光模組 SMT:GS 2026-06-10 管理層訪談指出,台表科由消費電子 SMT 擴展至 AI 光模組,已切入美系光模組大廠,目標擴大光模組客戶基礎;客戶產品轉向 1.6T 光模組驅動成長,且光模組 SMT 毛利率高於消費電子。
- AI server:GS read-across 對 AI server 供應鏈正向,點名 Buy 鴻海、緯穎、神達、緯創、Lenovo。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 美系客戶 | 下游客戶 | 800G / 1.6T 光收發模組、LEO 與 humanoid robot 應用皆提到美系客戶,但來源未揭露名稱 |
| 中系客戶 | 潛在外包需求 | 光收發模組組裝看到外包需求 |
風險與注意事項
Daiwa 報告未給目標價與評等(Rating No),且多數客戶名未揭露。AI 相關營收占比能否從 2026 年 1-2% 提升至 2027 年 15-20%,需追蹤 4Q26 光收發模組與 DRAM module 放量是否如期。
來源
- 260521_6278_台表科_daiwa_TSMT,Daiwa,2026-05-21
- 260610_6278_台表科_gs_tsmt — Goldman Sachs,2026-06-10;管理層訪談,Not Covered
- 報告_Daiwa_台表科6278_20261027 — Daiwa(Helen Chien/Neil Teng),2026-10-27;Optical segment to boost revenue and margins;管理層上修展望(4Q26 QoQ +5-8%、2027 營收至少 +20%、毛利率 1H27 15-17%/2H27 >20%)、光通訊占比路徑、新增美系/中國客戶;Rating No
- 隨手記_2026-10-28_Daiwa_台表科6278 — Daiwa 速記,2026-10-28;管理層 10/27 上修展望,4Q26 營收 QoQ +5-8%、2027 營收至少 +20%、光通訊占比路徑與毛利率目標