基本資料
前鼎光電(APAC Opto Electronics)1998 年 7 月成立,2002 年上櫃,總部與工廠都在新竹湖口工業區,沒有在中國設廠。董事長葉政彥、總經理李昌祐,實收資本額約 7.82 億元(TPEx 開放資料,2026-08-11)。
前鼎做的是光纖通訊用的雷射二極體(LD)與受光二極體(PD)封裝,以及光收發模組,屬於光通訊供應鏈中游的封裝測試與模組廠。光收發模組占營收 94%,其他(光纖次模組、TO-CAN、DVI/HDMI 光纖延長器等)占 6%(理財周刊 2026-10-02)。
- 產能:湖口廠光收發模組年產能約 182 萬個,光學次模組(OSA)約 2.25 萬個。
- 銷售地區:內銷 27%、外銷 73%(美洲 9%、歐洲 23%、亞洲及其他 41%)。
- 營收結構:目前仍以電信與工控為主,資料中心(Datacom)占比較低(法說 2026-04-17)。
- 地緣定位:工廠都在台灣,符合美國 TAA 規範,公司以「非紅供應鏈」作為切入北美 AI 市場的賣點。
核心技術/競爭優勢
- 垂直整合的光電封裝:從 TO-CAN 金屬罐封裝、TOSA/ROSA 次模組,到光收發模組組裝與測試(眼圖、誤碼率、溫度校準)都自己做。
- 高毛利:既有產品毛利率長期維持 45% 以上,2025 年 47%(法說 2026-04-17)。
- ELS 外部光源先行者:兩年前開始投入 ELSP 研發。公司稱美、日、中競爭對手多數還在樣品階段,前鼎已經少量出貨;強項是光、機、電、熱的整合能力,以及精密光學封裝的良率。
- 自建 COC 產線:市場上缺少成熟的長光腔(long cavity)雷射 COC 代工廠,前鼎決定自建,讓製程從模組端往上延伸到核心光元件。
產品與應用
| 產品線 | 規格 | 應用 | 狀態(來源) |
|---|---|---|---|
| 資料中心光收發模組 | 100G、400G、800G | AI/資料中心 | 部分量產、少量出貨給資料中心;400G 送樣少量出貨、還沒明顯貢獻營收,800G 部分進入量產(經濟日報 2026-09-22;理財周刊 2026-10-02) |
| 基地台光模組 | 10G、25G、50G,含長距離傳輸 | 行動通訊網路 | 量產(法說 2026-04-17) |
| 工控光模組 | Mini-SFF、-40°C 至 105°C 超高溫 | 工業控制 | 量產;2026Q1 拉貨回溫 |
| FTTX 光模組 | GPON、10G PON、25G S-PON | 光纖到府 | 量產 |
| CPO 外部光源(ELS/ELSP/ELSFP) | 20dBm VHP ELSP、16 通道 DWDM ELS;23dBm UHP ELSP | CPO 交換器的外置雷射光源 | 20dBm 與 16 通道 DWDM 已通過客戶驗證、少量出貨;23dBm 預計 2026-05 送樣、Q3 完成客戶驗證(法說 2026-04-17) |
| 新應用 | Mini-SFF(自走搬運機器人)、光纖影像傳送模組(光纖無人機)、FPGA SFP(客戶可自行編程) | 利基市場 | 開發/小量 |
| TO-CAN、OSA、光纖延長器 | — | 光模組元件、影音傳輸 | 既有產品 |
ELS 規格重點: - 16 通道 DWDM ELS 能支援 Micro-ring 調變器等較先進的 CPO 架構,公司稱市場上能做到的廠商很少。 - 公司認為未來主流會是 23dBm 的超高功率(UHP)規格。 - 技術脈絡見 技術_ELSFP、技術_CPO。
其他研發方向:矽光、Micro lens、FAU 耦光平台(經濟日報 2026-09-02)。
月營收(近 24 個月)
下次公布11/10(二) 10月營收 預估:可能 11/10 公布(近 4 次有 4 次落在此區間;最常見:法定期限當天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 0.89 | — | +45.8% | 本站推算† |
| 2026-11 | 0.90 | — | +54.2% | 本站推算† |
| 2026-10 | 0.68 | — | +7.5% | 本站推算† |
| 2026-09 | 0.84 | -13.1% | +15.3% | |
| 2026-08 | 0.97 | -1.5% | +28.9% | |
| 2026-07 | 0.99 | +8.2% | +51.6% | |
| 2026-06 | 0.91 | +1.3% | +29.7% | |
| 2026-05 | 0.90 | +21.6% | +38.5% | |
| 2026-04 | 0.74 | -18.4% | +5.0% | |
| 2026-03 | 0.91 | +17.0% | +6.0% | |
| 2026-02 | 0.78 | -20.1% | +13.3% | |
| 2026-01 | 0.97 | +59.3% | +66.9% | |
| 2025-12 | 0.61 | +3.9% | -42.4% | |
| 2025-11 | 0.59 | -7.2% | -48.6% | |
| 2025-10 | 0.63 | -13.6% | +16.9% | |
| 2025-09 | 0.73 | -2.8% | +1.2% | |
| 2025-08 | 0.75 | +15.9% | +48.5% | |
| 2025-07 | 0.65 | -7.4% | +2.6% | |
| 2025-06 | 0.70 | +8.1% | +36.5% | |
| 2025-05 | 0.65 | -7.8% | -31.1% | |
| 2025-04 | 0.71 | -17.7% | -30.9% | |
| 2025-03 | 0.86 | +25.1% | +33.3% | |
| 2025-02 | 0.68 | +17.6% | +41.0% | |
| 2025-01 | 0.58 | -45.0% | -49.4% | |
| 2024-12 | 1.06 | -7.4% | +3.2% | |
| 2024-11 | 1.14 | +111.1% | -3.3% | |
| 2024-10 | 0.54 | -25.2% | -39.4% |
2026 年已公布累計 8.01 億元;全年推算 10.5 億元(YoY +28.7%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$97.2mn | -1.5% | +28.9% | 1–8 月累計 7.17 億元(+28.3%),連續 8 個月年增;自結淨利 1,900 萬元、EPS 0.24 元 |
| 2026-07 | NT$98.7mn | +8.2% | +51.6% | 公司說明:客戶訂單需求增加;自結淨利 2,400 萬元(+140%)、EPS 0.31 元 |
| 2026Q2 | NT$255.3mn† | — | — | 由 1–7 月累計減 7 月、再減 1Q26 回推 |
| 2026Q1 | NT$265.4mn | +45.1%(QoQ) | +25.0% | 法說 2026-04-17 |
來源:mopsov 月營收彙總表;自結獲利來自經濟日報(2026-09-02、09-22)的注意股公告。† 為本頁回推值。
EPS 記錄
| 期間 | 營收 | 毛利率 | 營益率 | EPS(元) | 備註 |
|---|---|---|---|---|---|
| 2026-08 | NT$97.2mn | — | — | 0.24 | 單月自結 |
| 2026-07 | NT$98.7mn | — | — | 0.31 | 單月自結 |
| 2026Q2 | NT$255.3mn† | — | — | 0.67(YoY +379%) | 淨利 5,200 萬元(+373%);2Q25 EPS 只有 0.14 |
| 2026Q1 | NT$265.4mn | 46.86% | — | 0.76 | |
| 2025 全年 | NT$814.7mn | 47% | 21% | 1.98 | 淨利率 19%(美元匯損);每股淨值 22.08 元 |
| 2024 全年 | NT$936.2mn | — | — | 2.82 |
2025 單季 EPS:Q1 0.75、Q2 0.14、Q3 0.49、Q4 0.59(Yahoo 股市)。2026 年 1–8 月 EPS 合計約 1.98 元,已追平 2025 全年。
EPS 預估
| 年度 | 法人(理財周刊轉述,報告日:2026-10-02) | 備註 |
|---|---|---|
| 2026E | 2.94 | 未具名法人 |
| 2027E | 4.40(+49.7%) | 未具名法人 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司說法(2026-04-17 法說) | 既有電信、工控回溫 → 2026 成長;ELSP 驗證 → 2027 放量 | 既有產品毛利率 45% 以上;23dBm UHP 於 2026Q3 完成驗證;COC 產線 2026Q3 完工 | 無量化財測 |
| 本頁推算(2026-10-05) | 2026 年 1–8 月實績 → 全年 | 1–8 月 EPS 約 1.98 元;9–12 月若維持 7–8 月每月約 0.24–0.31 元 | 全年約 2.9–3.2 元†,與法人估的 2.94 元相當或略高 |
目標價與評等
庫內沒有任何券商的正式報告或目標價。前鼎曾被威世波(7930)的興櫃認購價評估列為採樣同業(見 7930_威世波(興))。
成長動能/催化劑
- 既有業務回溫(2026 主軸):2026Q1 起客戶需求全面回溫,主要來自日本市場大幅回升,以及電信、工控客戶的庫存回補;各國網路基礎建設也在更新。1–8 月營收年增 28%,連續 8 個月年增。
- ELS 放量(2027 主軸):CPO 還在導入初期,ELSP 在 2026 年以小量出貨和送樣為主,短期對毛利率影響有限。如果 23dBm 驗證順利,2027 年才有機會放量;公司預期放量後毛利率可維持在既有的高水準。
- COC 產線:2026 年第三季底完工。除了供應自家 ELSP、改善毛利結構,之後也能接外部代工,是新的營收來源。
- 資料中心模組:800G 部分量產,400G 少量出貨。前鼎的定位是藉由 ELSP 切入資料中心,逐步提高 Datacom 的營收占比。
- 地緣轉單題材:2026-10-02 外電報導美國國會與 FCC 考慮限制中國製 3.2T 光收發模組,前鼎當天漲停(優分析 2026-10-02)。同篇報導引述外資,認為 3.2T 大規模放量要到 2029 年,政策短期對營收影響有限。
未證實的客戶說法
- 優分析(2026-09-10)寫前鼎「已成功打入」Nvidia CPO 矽光交換器(Spectrum-X)供應鏈,但這是媒體說法,公司沒有證實。
- 本頁初版依 agy 網搜寫的「打入北美四大 CSP 供應鏈」,同樣沒有原文佐證。
- 法說只說 ELSP 已通過「客戶」驗證,沒有具名。
風險與注意事項
- 營收仍以電信與工控為主,資料中心和 ELS 的貢獻要到 2027 年才可能明顯,2026 年的成長主要靠既有業務回溫。
- 23dBm UHP ELSP 的驗證結果(原訂 2026Q3)還沒有公告;CPO 本身的導入時程也有不確定性。
- 客戶都沒有具名,Nvidia 供應鏈的說法只有媒體報導。
- 美元匯率波動曾讓 2025 年淨利率從營益率 21% 降到 19%。
- 股價受 CPO 與地緣題材影響,波動很大。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 23dBm UHP ELSP 驗證 | 是否在 2026Q3 通過、2027 年能否放量 |
| COC 產線 | 完工後的自用比例與外部代工訂單 |
| 月營收 | 能否站穩 1 億元;9 月營收 10/10 前公布 |
| Datacom 占比 | 800G 與 ELS 營收占比是否提升 |
| 毛利率 | 能否維持 45% 以上 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 20dBm VHP ELSP 與 16 通道 DWDM ELS 已通過客戶驗證、少量出貨 | fact | research_前鼎4908鼎元2426_產品與展望_20261005(富果法說摘要) | 2026-04-17 | 中高(AI 摘要轉述公司說法) |
| 23dBm UHP ELSP 為未來主流,2026-05 送樣、Q3 驗證 | estimate | 同上 | 2026-04-17 | 中 |
| 自建 COC 產線 2026Q3 底完工,可對外代工 | estimate | 同上;理財周刊 | 2026-10-02 | 中高 |
| 2026Q2 EPS 0.67 元、7 月 0.31 元、8 月 0.24 元 | fact | Yahoo 股市;經濟日報 | 2026-09-22 | 高 |
| 光收發模組占營收 94%;年產能 182 萬個 | fact | 理財周刊 | 2026-10-02 | 中高(另一篇寫 85% 以上) |
| 已打入 Nvidia Spectrum-X 供應鏈 | rumor | 優分析 | 2026-09-10 | 低(公司未證實) |
公司行事曆
- 10/13週二營收9月營收公布營收 0.84 億、年增 +15.3%、月增 -13.1%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/10)可能 11/10 公布(近 4 次有 4 次落在此區間;最常見:法定期限當天,信心高)
- 12/10週四營收11月營收(預估 12/10)可能 12/10 公布(近 4 次有 4 次落在此區間;最常見:法定期限當天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 1998-07 | 成立 | 成立 | ⭐ | |
| 2002 | 上櫃 | 掛牌 | ⭐ | |
| 2024 | 開始投入 ELSP 研發 | 研發 | ⭐⭐ | 公司稱「兩年前」投入 |
| 2026Q1 | 營收 QoQ +45%,日本、電信、工控需求回溫 | 營運 | ⭐⭐ | |
| 2026-04-17 | 法說:20dBm ELSP 與 16 通道 DWDM ELS 少量出貨 | 產品 | ⭐⭐⭐ | |
| 2026-05 | 23dBm UHP ELSP 送樣 | 送樣 | ⭐⭐⭐ | 公司預計 |
| 2026Q3 | 23dBm UHP ELSP 完成客戶驗證(預計);COC 產線完工 | 驗證/擴產 | ⭐⭐⭐ | 尚未看到驗證結果的公告 |
| 2026-10-02 | 美國擬限制中國 3.2T 光模組,前鼎漲停 | 市場事件 | ⭐ | |
| 2027 | ELSP 有機會放量;COC 對外代工 | 放量 | ⭐⭐⭐ | 取決於 23dBm 驗證 |
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊,屬下游封裝測試環節(元大 2026-07-23 分工表,與聯鈞、訊芯、華星光、YSOD、眾達-KY 並列);群益(2026-09-23)把前鼎列入矽光相關供應鏈。
- 上游:LD/PD 晶片、光纖被動元件、PCB、IC、被動元件與機構件;ELS 的雷射晶片與上游雷射供應商合作,之後部分 COC 封裝由自建產線處理。
- 下游:電信設備商、工控、FTTX 營運商、資料中心客戶(未具名)。
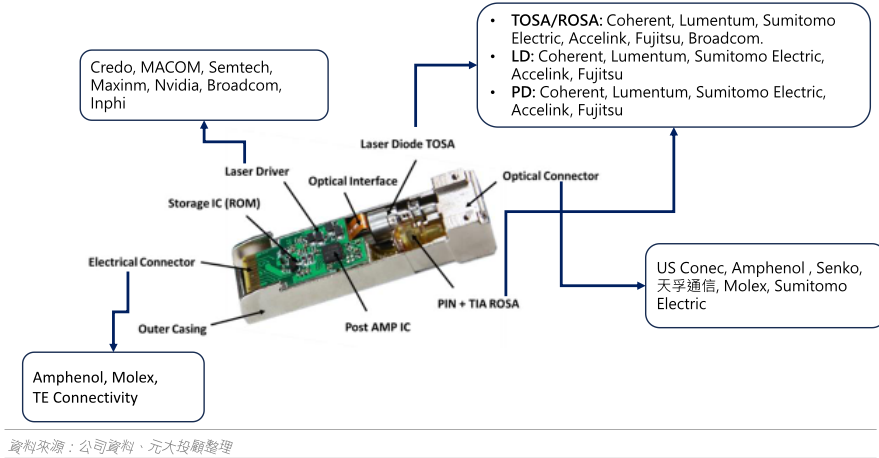
圖說:傳統可插拔光收發模組拆解照,標示電連接器、Laser Driver、Storage IC、Post AMP IC,以及光端的 Laser Diode TOSA(LD 晶片封裝成發射次模組)、PIN+TIA ROSA(PD 晶片封裝成接收次模組)與光學介面/連接器,外殼內即為前鼎 TO-CAN、COC、OSA 所處的位置。來源:元大投顧 2026-06-01。
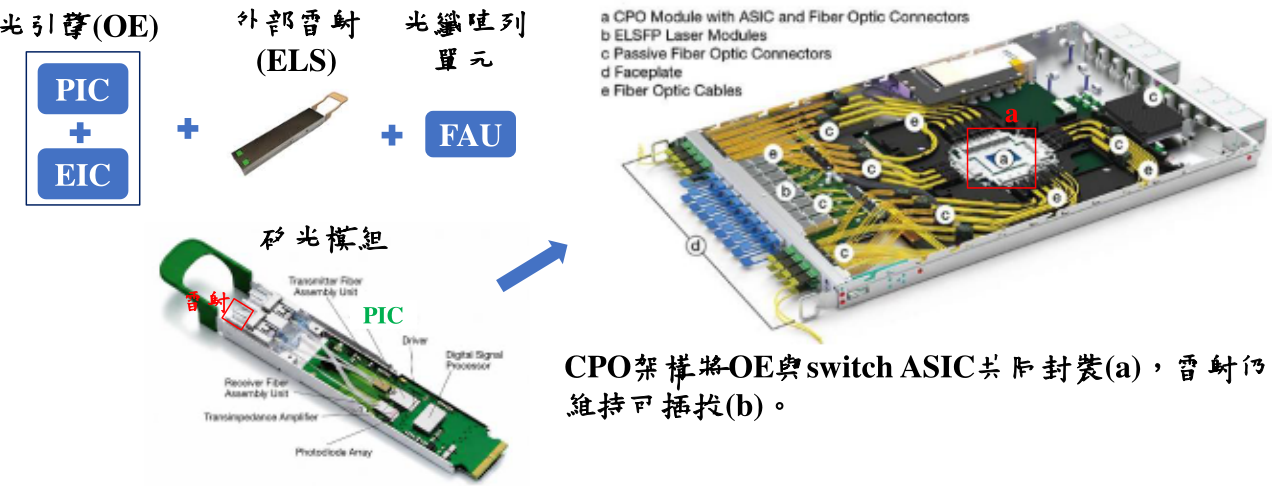
圖說:CPO 架構把光引擎(PIC+EIC)與交換器 ASIC 共同封裝,雷射則抽出成可插拔的外部光源模組(ELSFP),再經光纖陣列單元(FAU)接入;前鼎 ELSP/DWDM ELS 對應圖中的外部雷射。來源:福邦投顧 2026-09。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 4979_華星光(櫃) | 同業 | 光收發模組、OSA、TO-CAN 都重疊;元大分工表同列 |
| 3234_光環(櫃) | 同業 | OSA、TO-CAN 封裝 |
| 3450_聯鈞(市) | 同業 | OSA、TO-CAN;也在開發 ELSFP |
| 4977_眾達-KY(市) | 同業 | 光收發模組、OSA、TO-CAN |
| 6442_光聖(市) | 同業 | 光收發模組、OSA、TO-CAN |
| 7930_威世波(興) | 評價採樣 | 威世波興櫃認購價的採樣同業之一 |
來源
- research_前鼎4908鼎元2426_產品與展望_20261005 — 網路研究,2026-10-05;富果法說摘要、理財周刊、經濟日報自結獲利、mopsov 月營收、Yahoo EPS
- 報告_元大_光通訊產業_20260723 — 元大投顧,2026-07-23;供應鏈分工表列為下游封裝測試
- 報告_群益_光通訊成長趨勢專題_20260923 — 群益投顧,2026-09-23;列入矽光相關供應鏈
- TPEx 上櫃公司基本資料 open API、MOPS 個別財報(2026-08-11 查詢,初版)