基本資料
建準電機工業(Sunonwealth Electric Machine Industry,簡稱 Sunon,2421.TW,台灣證券交易所上市)成立於 1980 年,2000 年於台灣主板掛牌上市。為全球前四大風扇與馬達供應商之一,與台達電、Nidec、ebm-papst 並列。主要客戶涵蓋 Apple、Dell、Lenovo、Bosch、Siemens、Tesla 等品牌大廠。應用場域包含 IT & OE(資訊科技與辦公設備)、電信與伺服器、工業與醫療設備、家用電器、通路、汽車與 LED 照明。大股東為洪家族(持股 33.0%)。近年營收結構快速向電信與伺服器領域集中:Telecom & Server 營收占比自 2019 年 26% 提升至 2028E 約 69%(2025 年 58%),IT&OE 占比則自 37% 降至 2028E 約 10%(Daiwa 產品組合圖,2026-11-03,見下方圖片;舊版寫 68%/約 1%,已依圖面更正)。
- 主要產品:伺服器/資料中心散熱風扇、IT & OE 風扇、工業/醫療用馬達、車用馬達、液冷零組件(Cold Plate)。
- 應用場景:AI 伺服器與資料中心散熱(含 ASIC 專案)、電信設備、工業自動化、車用、家電、LED 照明。
- 供應鏈位置:AI 伺服器液冷供應鏈 Cold Plate / Manifold / CDU 環節廠商之一,與奇鋐、雙鴻、台達電同場競爭;見 供應鏈_AI伺服器液冷。
- 資料來源:報告_Daiwa_建準2421_20260807,Daiwa,2026-08-07。
核心技術/競爭優勢
- 散熱風扇與馬達垂直整合:全球前四大風扇/馬達廠之一,橫跨 IT & OE、電信伺服器、工業醫療、車用等多元應用場域,具規模與技術積累優勢。
- 液冷佈局:切入 Cold Plate 液冷零組件,鎖定 Enterprise、GPU、ASIC 客戶;2026 液冷營收占比預期為個位數百分比(公司指引,Daiwa 2026-08-07 轉述)。Cold Plate 產品預期自 4Q26 起貢獻營收(占營收低個位數百分比),現正針對 CSP 客戶進行驗證認證中;建準另供應 CDU 等其他液冷產品(Daiwa 2026-08-28 管理層更新)。
- ASIC 專案動能:2026 年 7 月營收創歷史新高,主因 ASIC 專案出貨;2H26 隨更多 ASIC 專案啟動,營收可望維持季增。
- 散熱風扇規格升級與新產品線:受 AI 伺服器需求帶動風扇規格升級趨勢,公司計畫於 2026 年底前推出伺服器用風扇模組(fan module),供應 ODM 與企業客戶,強化整合式散熱解決方案;同時看好工業用 EC 風扇(基礎設施應用)發展,並布局電源機櫃(power rack)氣冷解決方案(Daiwa 2026-08-28 管理層更新)。
產品與應用
| 產品 / 服務 |
應用 |
相關客戶 / 下游 |
| 伺服器/資料中心散熱風扇 |
AI 伺服器、資料中心、ASIC 平台 |
電信與伺服器客戶(未具名) |
| Cold Plate 液冷零組件 |
AI 伺服器液冷散熱 |
Enterprise、GPU、ASIC 客戶 |
| IT & OE 風扇與馬達 |
NB/PC/辦公設備 |
Apple、Dell、Lenovo |
| 工業與醫療設備馬達 |
工業自動化、醫療器材 |
Bosch、Siemens |
| 車用馬達 |
汽車零組件 |
Tesla 等車廠 |
| LED 照明 / 家用 / 通路 |
一般消費與工業應用 |
— |
圖片 / 架構圖
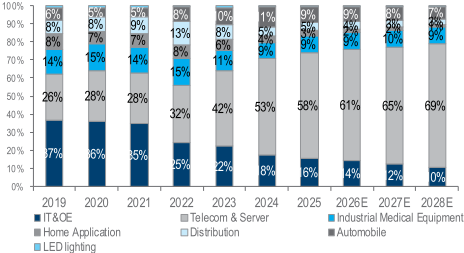
圖說:2019–2028E 建準營收組合堆疊長條(IT&OE、Telecom & Server、Industrial Medical Equipment、Home Application、Distribution、Automobile、LED lighting);Telecom & Server 由 2019 年 26% 升至 2025 年 58%、2026E 61%、2027E 65%、2028E 69%,IT&OE 由 37% 降至 2028E 10%。來源:Daiwa,2026-11-03。
月營收(近 24 個月)
下次公布12/7(一)–12/8(二) 11月營收 預估:可能 12/7–12/8 公布(近 12 次有 12 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|
| 2027-01 | 22.1 | — | +24.4% | 本站推算† |
| 2026-12 | 22.8 | — | +27.4% | 本站推算† |
| 2026-11 | 20.5 | — | +33.9% | 本站推算† |
| 2026-10 | 19.8 | -3.3% | +24.4% | |
| 2026-09 | 20.5 | +3.8% | +16.5% | |
| 2026-08 | 19.7 | -6.8% | +26.0% | |
| 2026-07 | 21.2 | +14.2% | +31.6% | |
| 2026-06 | 18.6 | +9.6% | +18.6% | |
| 2026-05 | 16.9 | -9.6% | +14.9% | |
| 2026-04 | 18.7 | -2.4% | +15.0% | |
| 2026-03 | 19.2 | +44.9% | +22.5% | |
| 2026-02 | 13.2 | -25.6% | +2.3% | |
| 2026-01 | 17.8 | -0.7% | +36.5% | |
| 2025-12 | 17.9 | +16.8% | +30.1% | |
| 2025-11 | 15.3 | -3.7% | +17.6% | |
| 2025-10 | 15.9 | -9.4% | +35.5% | |
| 2025-09 | 17.6 | +12.2% | +38.0% | |
| 2025-08 | 15.7 | -2.7% | +15.1% | |
| 2025-07 | 16.1 | +3.0% | +15.3% | |
| 2025-06 | 15.6 | +6.2% | +31.7% | |
| 2025-05 | 14.7 | -9.5% | +16.1% | |
| 2025-04 | 16.3 | +3.9% | +33.3% | |
| 2025-03 | 15.7 | +21.1% | +40.7% | |
| 2025-02 | 12.9 | -0.8% | +78.0% | |
| 2025-01 | 13.0 | -5.3% | +6.7% | |
| 2024-12 | 13.8 | +5.5% | +38.9% | |
| 2024-11 | 13.0 | +10.9% | +9.1% | |
2026 年已公布累計 185.6 億元;全年推算 229.0 億元(YoY +22.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 |
營收 |
MoM |
YoY |
備註(歸因/來源) |
| 2026-07 |
TWD2,119m |
+14.2% |
+31.7%(7M26 累計 +20.3% YoY) |
創歷史新高,主因 ASIC 專案出貨;占大和先前估與市場共識 2Q26 營收的 37.8%/36.4%(Daiwa 2026-08-07) |
EPS 記錄
| 季度 |
EPS (元) |
營收 (TWDm) |
毛利率 |
備註 |
| 2026Q1 |
2.36 |
5,019 |
31.7% |
實際;Daiwa 2026-08-07 |
| 2026Q2 |
2.42 |
5,419 |
31.3% |
實際;大致符合大和估(2.39)與共識估(2.49);Daiwa 2026-08-07 |
EPS 預估
| 年度 |
大和 EPS(報告日 2026-08-07) |
大和 EPS(報告日 2026-08-28,全面稀釋) |
大和 EPS(報告日 2026-11-03,全面稀釋) |
備註 |
| 2026E |
10.445(原 9.97,+4.8%) |
11.041(+5.7% vs 08-07 估) |
11.153(+1.0%;較共識高 4.0%) |
08-28:主因營收、毛利率、營業利益率假設同步上修;11-03:毛利率/營益率再上修 0.3ppt,營收不變 |
| 2027E |
12.222(原 11.95,+2.2%) |
13.881(+13.6% vs 08-07 估) |
14.628(+5.4%;較共識高 9.9%) |
11-03:毛利率 +1ppt 至 34.0%、營益率 +1ppt 至 18.7% |
| 2028E |
14.212(原 13.90,+2.2%) |
16.092(+13.2% vs 08-07 估) |
18.170(+12.9%;較共識高 12.4%) |
11-03:營收 +3.3%、毛利率 +1.8ppt 至 35.0%、營益率 +1.8ppt 至 19.9% |
大和 2026-28E EPS 較 Bloomberg 共識高 6-13%(08-28 估);11-03 版高 4.0%/9.9%/12.4%(營收、毛利率、營益率假設較積極,為僅有的兩家外資之一),主因大和營收假設與毛利率/營業利益率假設較積極(Daiwa「How we differ」,2026-08-28)。
財測假設
| 來源(日期) |
模型 / 推導鏈 |
關鍵假設 |
產出 |
| 大和(2026-08-07) |
2Q26 實績+7月營收創高 → 上修 2026-28E 營收/獲利假設 |
電信與伺服器營收 YoY:2026E +28%、2027E/28E 各 +20%;IT&OE 2026E +15%、2027-28E 持平;汽車 2026-28E 各 +5%;營收上修 5.9%/6.0%/6.0%(26E/27E/28E) |
EPS 2026E 10.445(原 9.97,+4.8%)、2027E 12.222(原 11.95,+2.2%)、2028E 14.212(原 13.90,+2.2%);淨利上修 8.1%/6.5%/6.4% |
| 大和(2026-08-28) |
管理層更新(電信/伺服器/工業/車用四大應用 2026 展望維持不變)→ 上修營收與毛利率/營業利益率假設 |
營收 2026/27/28E TWD23,186m/27,364m/31,278m(+2.2%/+6.2%/+6.2% vs 前估);毛利率 2026/27/28E 32.0%/33.0%/33.2%(+0.2/+0.7/+0.7ppt);營業利益率 2026/27/28E 16.4%/17.7%/18.1%(+0.4/+0.9/+0.9ppt);2026-28E net profit CAGR 上修至 21.2%(原 17.2%) |
EPS 2026/27/28E 上修 6-14% 至 11.041/13.881/16.092(全面稀釋,原 10.445/12.222/14.212);淨利 2026/27/28E TWD3,136m/3,975m/4,608m(+5.8%/+13.6%/+13.2%) |
| 大和(2026-11-03) |
3Q26 預覽;液冷與 EC 風扇占比提升 → 上修 2026-28E 毛利率與營益率 |
電信與伺服器營收 YoY:2026E +30%/2027E、2028E 各 +25%(08-07 版 +28%/+20%);IT&OE 2026E +15%、2027-28E 持平;汽車 2026E +20%、2027E +10%、2028E +5%(08-07 版各 +5%);營收 2026/27/28E TWD23,186m/27,364m/32,295m(2028E +3.3%);毛利率 32.3%/34.0%/35.0%;營益率 16.7%/18.7%/19.9%;稅率 22.6%;2026-28E net profit CAGR 上修至 28.2%(原 21.2%) |
EPS 2026/27/28E 11.153/14.628/18.170 元(全面稀釋,+1.0%/+5.4%/+12.9%);淨利 TWD3,166m/4,187m/5,200m |
目標價與評等
| 券商 |
報告發布日 |
評等 |
目標價 |
當時股價 |
評價基礎 |
來源 |
| 大和 |
2026-11-03 |
Buy (1)(重申) |
TWD265(原 TWD236,+12.3%) |
TWD138.00(上行 +92.0%) |
目標 PER 18x(不變)2027E EPS 14.63 元(過去 5 年 PER 區間 6-25x);上調源自 EPS 上修;股息殖利率 5.6-9.2% 提供下檔支撐;風險為毛利率擴張不如預期、AI 伺服器開發進度 |
報告_Daiwa_建準2421_20261103 |
| 大和 |
2026-08-28 |
Buy (1)(重申) |
TWD236(原 TWD205,+15.1%) |
TWD159.50 |
目標 PER 18x(原 17x)1年期前瞻 EPS;上調倍數反映電信、伺服器、工業與車用需求能見度提升 |
報告_Daiwa_建準2421_20260828 |
| 大和 |
2026-08-07 |
Buy (1)(重申) |
TWD205(原 TWD200) |
TWD151.50 |
17x 1年期前瞻 EPS(約當過去5年區間7-25x之中位數;較前次 18x 略低,因下修 2026-28E 淨利 CAGR 至 17.2%,原 18.1%,約當 1x PEG) |
報告_Daiwa_建準2421_20260807 |
| 凱基證券 |
2026-10-12 |
增加持股 |
NT$190 |
NT$168.5 |
PE 15.8x 2026F/12.3x 2027F;2026F EPS 10.68、2027F EPS 13.75(YoY +34.5%/+28.8%) |
報告_凱基_電子硬體產業PC需求_20261012 |
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Jerry Tsai:
- 評等 Overweight,目標價 214.00;報告基準股價 144.00(2026-08-21 收盤),上行空間 +49%
- 估值倍數:P/E 12.8 x(2026E)/11.3 x(2027E);P/B 3.7 x/3.3 x;ROE 31%/31%
- EPS 估值:2026E 11.3、2027E 12.7(幣別同股價)
- 英文名 Sunonwealth。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
ASIC 專案放量與 2H26 展望
- 2Q26 業績大致符合預期:營收 TWD5,419m(+8.0% QoQ、+16.2% YoY),符合大和與市場共識;毛利率 31.3%(1Q26 31.7%、2Q25 30.5%)因原物料成本上升略低於預期(大和/共識估 31.8%);營業利益 TWD836m(+6.1% QoQ、+16.9% YoY)因管理費用高於預期,落後大和/共識估 6.4%/6.7%;營業利益率 15.4%(1Q26 15.7%)亦低於大和估 16.6%、共識估 16.5%;淨利 TWD690m(+6.3% QoQ、+84.5% YoY)受非營業利益挹注,大致符合預期;2Q26 EPS TWD2.42,接近大和估 TWD2.39 與共識估 TWD2.49(Daiwa 2026-08-07)。
- 2H26 動能:預期 ASIC 專案陸續啟動帶動營收季增;液冷(Cold Plate)2026 營收占比預期為個位數百分比,鎖定 Enterprise、GPU、ASIC 客戶(公司指引)。
- 電信與伺服器營收 YoY 成長假設(大和關鍵假設):2026E +28%、2027E/2028E 各 +20%;IT&OE 2026E +15%、2027-28E 持平;汽車 2026-28E 各 +5%。
3Q26 財報預覽與 2027 毛利率上行(Daiwa,2026-11-03)
- 公司預計 2026-11-06 公布 3Q26 財報。Daiwa 預估 3Q26 營收 TWD6,143m(QoQ +13.4%/YoY +24.5%,歷史新高;較 Daiwa 前估 6,319m 低 2.8%、較 Bloomberg 共識 6,357m 低 3.4%)、毛利率 32.8%(2Q26 31.3%、3Q25 31.3%,高於共識 31.9%)、營業利益 TWD1,115m(QoQ +33.3%/YoY +45.0%,高於共識 1,082m 3.0%)、營益率 18.1%(2Q26 15.4%)、淨利 TWD901m(QoQ +30.5%/YoY +29.7%,高於共識 884m 1.9%)、EPS 3.15 元(前估 3.33 元,共識 3.10 元)。(報告_Daiwa_建準2421_20261103,estimate,信心:中)
- 4Q26E 營收 TWD6,606m(QoQ +7.5%,前估 +1.7%)、1Q27E 營收 TWD6,700m(QoQ +1.4%),依據 ASIC 與 GPU 專案;2027E 營收 TWD27,364m(YoY +18.0%)。
- 毛利率上行驅動:2027E 液冷與 EC 風扇占比提高。冷板(企業與 GPU 客戶)、泵浦與 CDU 為液冷營收主力,CSP 客戶認證進行中;EC 風扇預期在工業客戶群占比達 10%(2027E)。
- 股息殖利率 2026-28E 為 5.6%/7.4%/9.2%(DPS 7.7/10.2/12.7 元),Daiwa 視為股價下檔支撐。
- 風險:毛利率擴張不如預期、AI 伺服器開發進度。
- 註:該報告文字稱 3Q26 預估營收占「前估與共識」的 97.2%/102.2%,但同報告表格對共識為 -3.4%(即約 96.6%),數字不一致,上列以表格為準(待核對)。
2H26 營收動能與市場共識的落差
- 大和預期 3Q26 營收季增 16.6%(顯著高於 Bloomberg 共識 QoQ+10.3%),主因 2026 年 7 月營收創歷史新高,8、9 月維持相近水準;4Q26 營收預估季增 1.7%(共識預估持平)。
- 大和預估 2H26 毛利率 32.5%,高於 Bloomberg 共識 31.9%。
- 大和將 2026-28E net profit CAGR 上修至 21.2%(原估 17.2%),主因近期法人更新後對電信、伺服器、工業與車用四大應用領域 2026 展望維持不變信心提高、毛利率與營業利益率同步擴張;2026-28E EPS 上修 6-14%,主因營收假設與毛利率/營業利益率假設同步上調。
- 大和為僅兩家覆蓋建準的外資券商之一;其 2026-28E EPS 較 Bloomberg 共識高 6-13%,主因營收與毛利率/營業利益率假設較積極(Daiwa「How we differ」,2026-08-28)。
公司行事曆
- 11/06週五營收10月營收公布MOPS 公布於 11/6 16:55–17:54 間
- 今天 2026-11-08
- 11/13週五法說會大和證券 DaiwaInvestmentConferenceSingapore2本公司受邀參加大和證券舉辦之「DaiwaInvestmentConferenceSingapore2026」,說明本公司營運狀況。
- 11/16週一法說會J.P.Morgan APACTechnology,InnovationandG本公司受邀參J.P.Morgan舉辦之「APACTechnology,InnovationandGrowthConference」,說明本公司營運狀況。
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 12 次有 12 次落在此區間;最常見:期限前 2 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 |
事件 |
類型 |
重要性 |
備註 |
| 2H26 |
ASIC 專案陸續啟動,帶動營收季增 |
放量 |
⭐⭐⭐ |
公司指引,Daiwa 2026-08-07 轉述 |
| 2026 |
切入液冷 Cold Plate,鎖定 Enterprise / GPU / ASIC 客戶;2026 液冷營收占比為個位數百分比 |
新產品線 |
⭐⭐ |
公司指引,Daiwa 2026-08-07 轉述 |
| 4Q26 |
Cold Plate 液冷產品開始貢獻營收(占比低個位數百分比),現正針對 CSP 客戶驗證認證中 |
放量 |
⭐⭐⭐ |
公司指引,Daiwa 2026-08-28 轉述 |
| 2026 年底前 |
推出伺服器用風扇模組(fan module),供應 ODM 與企業客戶 |
新產品線 |
⭐⭐ |
公司指引,Daiwa 2026-08-28 轉述 |
供應鏈位置
- 建準為 AI 伺服器液冷供應鏈 Cold Plate 環節廠商之一,與奇鋐、雙鴻、高力等共同分食(見 供應鏈_AI伺服器液冷 主要環節與廠商表)。
- 傳統核心業務為伺服器/IT/工業/車用/家用等多元應用散熱風扇與馬達,屬 技術_液冷 冷板/泵浦/馬達供應鏈的其中一員,與台達電、Nidec(6594.JP(nidec))同場競爭。
相關公司
來源
- 報告_Daiwa_建準2421_20261103 — Daiwa(Helen Chien / Neil Teng),2026-11-03;3Q26 財報預覽(11/06 公布):預估營收 TWD6,143m、毛利率 32.8%、EPS 3.15;重申 Buy(1)、TP 上調至 TWD265(原 236)、2026-28E EPS 上修 1-13%、液冷與 EC 風扇推升 2027 毛利率
- 報告_Daiwa_建準2421_20260828 — Daiwa(Helen Chien / Neil Teng),2026-08-28;管理層更新後重申 Buy(1)、TP 上調至 TWD236(原 205)、EPS 2026-28E 上修 6-14%、liquid cooling 2027 動能上升、3Q26 營收展望優於共識
- 報告_Daiwa_建準2421_20260807 — Daiwa(Helen Chien / Neil Teng),2026-08-07;2Q26 業績 review 大致符合預期、7月營收創高(ASIC出貨)、Buy(1) 重申、TP 上調至 TWD205(原 200)、EPS 2026-28E 上修 2-5%
相關頁面