基本資料
亞德客國際股份有限公司(AirTAC International Group),台灣工業自動化零組件龍頭廠商,主力產品為氣動元件(氣缸、電磁閥)及線性運動零組件(線性滑軌),廣泛應用於工具機、製造業自動化設備。
- 主要產品:氣動元件(氣缸、電磁閥、氣源處理元件)、線性滑軌
- 應用場景:工具機自動化、製造業設備、工業機器人
- 需求來源:亞洲製造業復甦,特別是半導體/PCB/面板等 Capex 上修帶動需求
- 供應鏈位置:自動化零組件中游,向下供應 OEM 設備廠及終端製造業
- 資料來源:使用者研究備忘,2026-05-09
核心技術/競爭優勢
- 氣動元件台灣領導廠商,相對日本競爭對手(SMC、CKD)有約 20% 價差優勢;2Q26 法說會(2026-07-28)揭露公司採主動擴大價差策略,將競爭壓力轉嫁給 SMC 等日系對手,目標 2030 年中國市佔達 35%(2025 年約 30%)
- 市場偏賣方市場:交期延長、需求提升、價格調漲中
- 線性滑軌產能利用率 2Q26 已達 40%+(2025 年 <20%),公司重申目標年底(2026)達 50%,為 2027 年第二獲利引擎
- 新事業「氣電互補」:半導體專用氣動元件與高階電動缸 2H26 送樣、2027 正式放量,切入高端智慧製造市場(來源:華南投顧法說 memo,2026-07-28)
- 中國氣動市場格局(JPMorgan,2026-10-26):1H26 市占 SMC 33%、AirTAC 30%、Festo 13%,三家合計 76%(2013 年 54%);AirTAC 2016 年約 17%→2025 年 30%,目標 2030 年 35%+,並鎖定中階價格性能比、不與 SMC/Festo 在高階正面競爭。SMC 全球氣動市占約 30–40%,中國 2016→2025 市占穩定在 33%;Festo 偏高階與跨國客戶、汽車曝險較高,中國市占 10%→13%。
- 垂直整合與通路:關鍵零件逾 80% 自製,產品組合以氣動執行元件 47%、氣動控制元件 21%、氣源處理 6%、其他 26%(含線性滑軌);自有銷售網絡約 70%、第三方經銷約 30%;中國占營收約 94–95%,生產基地為寧波(最大)、廣東(閥類)、台南(線性滑軌等)。
- 毛利率與稼動率(JPM 口徑):GM 2022–25 維持 46–47%,1Q26/2Q26 升至 48%/49.7%;氣動目前稼動率已超過 100%、存貨偏低;線性滑軌 GM 約 20–30% 稼動率時為十位數%、50% 時約 30%、80% 時約 40%;稼動率約 90% 時改採三班制(產能躍升、價格競爭再起)。線軌價格約較同業低 20%。
圖片 / 架構圖
圖說:Exhibit 1 堆疊長條圖,2010-2028E 中國氣動元件市場份額(SMC/AirTAC/台韓廠商/中國大陸廠商/其他);AirTAC 份額自 2010 年 9% 逐年攀升,2025 年達 30%、2026E-2028E 續升至 33%-35%。來源:Goldman Sachs,2026-07-28。
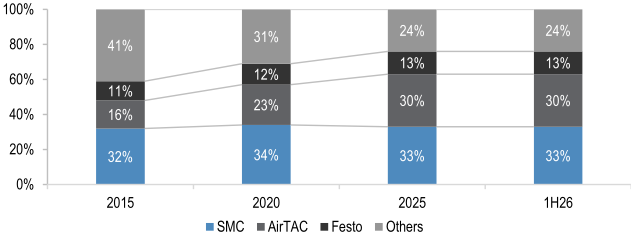
圖說:中國氣動元件市占堆疊長條(2015/2020/2025/1H26):SMC 32/34/33/33%、AirTAC 16/23/30/30%、Festo 11/12/13/13%、其他 41/31/24/24%。來源:J.P. Morgan,2026-10-26(引公司資料)。
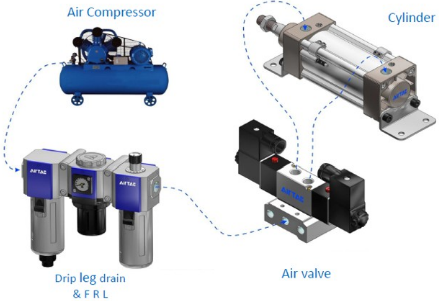
圖說:氣動系統作動示意插圖:空壓機(Air Compressor)→ 氣源處理單元(FRL,含排水)→ 氣閥(Air valve)→ 氣缸(Cylinder),虛線箭頭表示氣流順序,圖中產品皆標 AirTAC。來源:J.P. Morgan,2026-10-26(公司資料)。
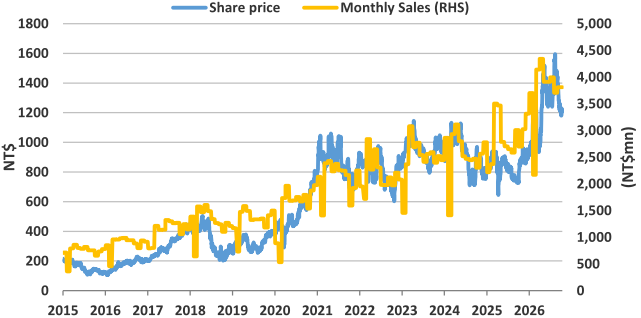
圖說:Exhibit 1 雙軸圖,標題「AirTAC monthly sales vs its share price since 2015」;藍線為股價(NT$,左軸),橘色柱為月營收(NT$mn,右軸),2015–2026 兩者長期同向攀升、2024 年後明顯加速。來源:Morgan Stanley,2026-10-12。
月營收(近 24 個月)
下次公布12/2(三)–12/3(四) 11月營收 預估:可能 12/2–12/3 公布(近 7 次有 7 次落在此區間;最常見:每月第 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 42.4 | — | +27.9% | 本站推算† |
| 2026-11 | 38.9 | — | +28.7% | 本站推算† |
| 2026-10 | 34.8 | — | +29.1% | 本站推算† |
| 2026-09 | 38.1 | +2.8% | +26.6% | |
| 2026-08 | 37.1 | -7.2% | +43.3% | |
| 2026-07 | 39.9 | +2.1% | +50.8% | |
| 2026-06 | 39.1 | +0.1% | +44.9% | |
| 2026-05 | 39.1 | -10.0% | +40.4% | |
| 2026-04 | 43.4 | +4.9% | +25.2% | |
| 2026-03 | 41.4 | +90.6% | +18.1% | |
| 2026-02 | 21.7 | -41.4% | -8.4% | |
| 2026-01 | 37.0 | +11.8% | +66.8% | |
| 2025-12 | 33.1 | +9.5% | +19.3% | |
| 2025-11 | 30.3 | +12.2% | +17.9% | |
| 2025-10 | 27.0 | -10.4% | +17.1% | |
| 2025-09 | 30.1 | +16.4% | +21.7% | |
| 2025-08 | 25.9 | -2.4% | +5.9% | |
| 2025-07 | 26.5 | -1.9% | +7.4% | |
| 2025-06 | 27.0 | -3.0% | +7.3% | |
| 2025-05 | 27.8 | -19.7% | -0.5% | |
| 2025-04 | 34.7 | -1.1% | +11.4% | |
| 2025-03 | 35.1 | +47.8% | +19.6% | |
| 2025-02 | 23.7 | +6.8% | +67.7% | |
| 2025-01 | 22.2 | -20.1% | -22.4% | |
| 2024-12 | 27.8 | +8.2% | +13.7% | |
| 2024-11 | 25.7 | +11.4% | +1.9% | |
| 2024-10 | 23.0 | -6.9% | -3.9% |
2026 年已公布累計 336.9 億元;全年推算 453.0 億元(YoY +32.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | NT$3,913mn;人民幣口徑 Rmb 838mn | 持平 | +45%(人民幣口徑 +28%) | MS/Citi,2026-07-02 |
| 2026-07 | NT$3,994mn;人民幣口徑 Rmb841mn | +2%(人民幣口徑持平,9%工作天增加下抵銷淡季效應) | +51%(人民幣口徑 +30%) | Citi/GS/MS,2026-08-04;產業別 YoY 領漲:電池 +65%、工具機 +40%、電子/一般機械 +33%;GS 指出較自身模型低 3%(線性滑軌貢獻 Rmb58mn 略低於估 Rmb60mn);訂單持續超越出貨、backlog 續增 |
| 2026-08 | NT$3,708mn;人民幣口徑 Rmb780mn | -7% | +43%(人民幣口徑 +27%) | Citi/MS,2026-09-03;GS,2026-09-04(三家同步報告,見下方「三家外資同期出具報告」);產業別 YoY:紡織 +47%、電子 +36%(2026 年迄今最高)、工具機 +35%、電池 +30%;GS 指較自身模型低 6%(人民幣口徑,主因工作天數減少 23.5 天 vs 7 月 25 天+歐洲暑休;線性滑軌 Rmb59mn 略低於估 Rmb62mn,但日均值 Rmb2.5mn 優於 7 月 Rmb2.3mn) |
| 2026-09 | Rmb806mn/NT$3,811mn | +3% | +14%(人民幣口徑)/+27%(新台幣口徑) | GS,2026-10-12 實績:較 GSe(人民幣口徑)低 3%,主因氣動日均營收 Rmb29.4mn 仍低於估值 Rmb32.1mn(低季節性)、線性滑軌 Rmb64mn 略低於估 Rmb68mn;YoY 仍雙位數成長,電子(+27% YoY,占比最高)與中國氣動需求環境持續改善帶動;產業別 YoY:工具機 +35%、能源照明 +30%、電子 +27%、一般機械 +12%、包裝 +11%、汽車 +11%、電池 -10%。MS(2026-10-12)同日確認同一組數字(NT$3,811mn,+3% MoM/+27% YoY),略優於市場共識 NT$3,747mn(+1% MoM/+25% YoY) |
| 2026-10 | NT$3,565mn;人民幣口徑 Rmb740mn | -8%(人民幣口徑,Citi;MS 以新台幣口徑計 -6%) | +32%(新台幣口徑)/+18%(人民幣口徑) | Citi/MS,2026-11-03 實績:優於 GS 10/12 預估(Rmb729mn/NT$3,447mn,人民幣口徑高 +1.5%、新台幣口徑高 +3.4%);MoM 下滑主因工作天數減少(MS:少 15%),日均出貨回升——Citi 氣動日均出貨 Rmb33mn(YoY +7%,高於近三個月),MS 稱日均出貨 +7% MoM;產業別 YoY(Citi 直接銷售口徑):工具機 +31%、電子 +30%、紡織 +30%、電池 +27%(9 月 -10%,轉回正成長)、一般機械 +25%、包裝 +11%、能源照明 +6%、汽車 -8%(MS 口徑:工具機 +31%、電子 +30%、電池 +27%、一般機械 +25%、紡織 +25%,紡織兩家差 5ppt);(舊) 2026-10E GS 預估 Rmb729mn/NT$3,447mn(-10% MoM/+28% YoY) |
- 2Q26 營收 NT$12,164mn(QoQ +21% / YoY +36%),再創歷史新高,超 MS 預估 7%、超市場共識 11%。
- 6 月氣動元件每日出貨 run rate Rmb 34mn(YoY +22%、MoM -12%,低季節性),Citi 推算。
- 6 月產業別出貨 YoY(公司直接銷售口徑):電池 +50%、工具機 +45%、汽車 +30%、一般機械 +28%、電子 +25%。
- 訂單動能:6 月訂單持續大於出貨,兩者皆優於公司自身預期(MS 2026-07-02)。
- 2026-07-28 法說會確認 2Q26 實際數字:合併營收 NT$12,164mn(人民幣口徑 Rmb2,620mn),QoQ +21% / YoY +36%(人民幣口徑 QoQ +20% / YoY +25%),四項財務指標(營收、毛利率、營益率、淨利率)皆創歷史新高。相較各家券商自身模型:Citi/BBG 共識超 11%、BofA 超 12%、MS 超 10%(營業利益)/8%(淨利);GS 營業利益略低於自身預估 4%(因 opex 高於預期),但毛利率符合預期。
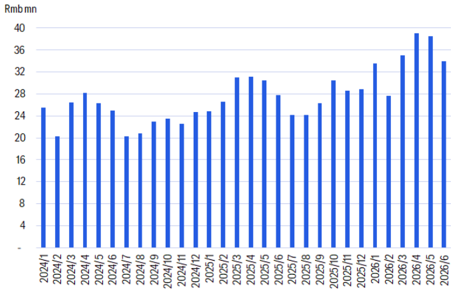
圖說:氣動元件每日出貨 run rate 月度柱狀圖(Rmb mn,2024/1–2026/6);2026/4-5 達近 39/38 高點、6 月因低季節性回落至約 34。來源:Citi Research,2026-07-02。
- GS 8 月營收預估(2026-08-04):估 8 月營收將較 7 月小幅下滑至 Rmb828mn(MoM -1%、YoY +35%)/NT$3,934mn(MoM -1%、YoY +52%),主因中國工作天減少 6 天;電池/電子/工具機需求維持強勁,氣動 UTR 維持高檔 100%,backlog 持續增加、8 月出貨日均值可望優於 7 月(Rmb31.0mn vs Rmb29.8mn)。來源 報告_GS_亞德客1590_20260804。
三家外資同期出具 8 月營收報告:同一組數字、解讀角度分歧
Citi(09-03)、Morgan Stanley(09-03)、Goldman Sachs(09-04)三家於同一週同步出具亞德客 8 月營收月報,皆為既有評等/目標價之月度追蹤更新,三家評等與目標價本次皆維持不變;三家所引用的 8 月營收與產業別 YoY 數字彼此一致(NT$3,708mn/-7% MoM/+43% YoY,人民幣口徑 +27% YoY;紡織+47%、電子+36%、工具機+35%、電池+30%),差異在於解讀角度:
- GS:聚焦「是否達到自身模型」,判定 miss——8 月營收較 GS 自身模型低 6%(人民幣口徑),歸因工作天數減少(23.5 天 vs 7 月 25 天)+歐洲暑休+線性滑軌貢獻略低於估;但同時強調電子 YoY 加速至 36%(2026 年迄今最高)、YTD 營收人民幣口徑 +25% 已優於公司全年 guidance(20%+),估 9 月營收 MoM +6% 回升。維持 Buy/TP NT$1,925 不變。
- Citi:聚焦「短期動能是否轉弱」,轉趨「更平衡」——雖然 QTD 營收達 Citi/彭博 3Q26E 估值的 69-71%,優於歷史平均 66%,且訂單持續超越出貨(隱含市佔持續提升),仍主動提示季節性需求趨緩+4Q26E 比較基期轉嚴苛,可能使營收成長放緩並觸發獲利了結賣壓,故採「更平衡的近期看法」。維持 Buy/TP NT$1,750 不變。
- MS:聚焦「長期循環是否不變」,維持單純樂觀——QTD 營收達 MS 自身估值 66%/市場共識 70%,3Q26 營收追蹤符合預期;管理層對成長展望保持正面,市佔提升+政策支撐的產業上行循環預期延續至 2027;估值 20x 2027e P/E 相對中循環均值 25x 屬「不貴(undemanding)」。維持 Overweight/TP NT$2,000 不變。
三家分歧的本質
三家對 8 月數字本身沒有事實分歧(同一組月營收與產業別數據,僅口徑呈現略有差異),分歧純粹來自解讀框架:GS 用「相對自身模型」的鏡頭判定為 miss;Citi 用「相對歷史季節性」的鏡頭判定為優於平均,但轉而提示短期風險;MS 則聚焦長期 thesis 不變。三家評等與目標價本次皆未調整,方向仍一致看多。
4Q26 季初追蹤:10 月實績與 QTD(Citi/MS,2026-11-03)
- 10 月營收 NT$3,565mn(+32% YoY;人民幣口徑 Rmb740mn、+18% YoY),MoM 因工作天數減少下滑,但日均氣動出貨回升至 Rmb33mn,高於過去三個月;電池由 9 月 -10% 轉回 +27% YoY,Citi 認為日均出貨改善與電池需求回穩可支撐近期股價情緒(股價近兩個月已回檔約 24%)。(報告_Citi_亞德客1590_20261103,fact/analyst,信心:高)
- 4Q26 追蹤:Citi 稱 10 月營收占自身/彭博 4Q26E 的 31%/33%,落於歷史區間 30–33%;MS 稱占自身估值 33%、市場共識 32%(MS 4Q26E 營收 NT$10,918mn,QoQ -5%/YoY +21%;共識 NT$11,228mn,QoQ -2%/YoY +24%),並認為追蹤符合管理層「4Q 營收約持平 QoQ」指引、優於典型季節性衰退。(報告_MS_亞德客1590_20261103,analyst,信心:中高)
- Citi 風險提示:電池需求不確定性仍高、基期偏高,近期股價仍可能波動。
3Q26 營收實績
- 3Q26 合併營收 Rmb2,427mn(QoQ -7%/YoY +23%)/NT$11,525mn(QoQ -5%/YoY +40%),較 GSe(新台幣口徑)低 3%;MS 估 NT$11,512mn(QoQ -5%/YoY +40%)與實績幾乎一致,且優於市場共識 NT$11,215mn(QoQ -8%/YoY +36%)。
- GS 判讀 miss 主因電池事業 YoY 減速(Rmb340mn,低於 GSe Rmb482mn),抵銷電子(Rmb671mn,優於 GSe Rmb648mn)與能源照明(Rmb81mn,優於 GSe Rmb64mn)的優於預期貢獻;GS 預估 3Q26 毛利率 48.5%、營益率 14.5%。
- 來源:報告_GS_亞德客1590_20261012、報告_MS_亞德客1590_20261012,2026-10-12。
- 3Q26 財報確認(2026-10-29 公布):營收 NT$11,512mn(QoQ -5%/YoY +40%,與 MS 估值一致,較 GS 自身估值持平、較 BBG 共識高 4%);毛利率 49.4%(較 GS 估高 0.9ppt,較凱基估高 1.1ppt);營業費用 NT$1,778mn(GS 估 1,669mn)抵銷毛利率優勢,營益率 33.9%、營業利益 NT$3,905mn(YoY +59%,較共識高 5%);稅後淨利 NT$2,847mn、EPS 14.23 元(YoY +36%),低於共識 15.0 元約 5%,差距來自有效稅率 28.1%(見成長動能「3Q26 法說後口徑」)。Daiwa(2026-10-29)口徑相同:營收 NT$11,512mn、淨利 NT$2,847mn 低於其估值 8%(毛利率優於估、營益率與估值一致)。來源 報告_GS_亞德客1590_20261030、報告_CTBC_亞德客1590_20261030、報告_凱基_亞德客1590_20261029、報告_Daiwa_亞德客1590_20261029。
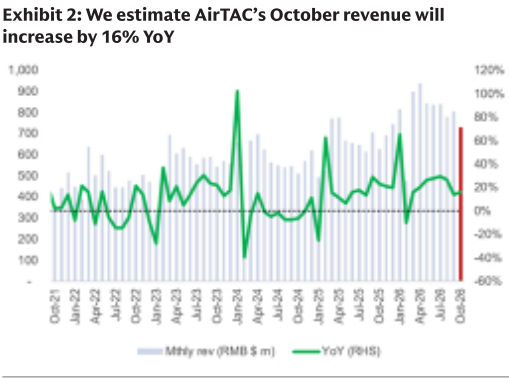
圖說:Exhibit 2 長條圖+折線圖,2021/10–2026/9 AirTAC 月營收(人民幣百萬元,長條,左軸)與 YoY 增速(綠色折線,右軸),最右側紅色長條為 GS 估 2026 年 10 月值;標題「We estimate AirTAC's October revenue will increase by 16% YoY」。來源:Goldman Sachs,2026-10-12。
EPS 記錄
| 期間 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q3 | 14.23 | +36% | QoQ -14%(2Q26:16.55 元);營收 NT$115.12 億(QoQ -5%/YoY +40%)、毛利率 49.36%、營益率 33.92%、淨利率 24.73%;稅負升高(有效稅率 28.1%)使 EPS 低於共識 15.0 元。累計前三季營收 NT$336.90 億(YoY +33%)、EPS 44.14 元。來源:中信投顧、凱基投顧、Daiwa 2026-10-29/30 |
| 2026Q2 | 16.55 | +63% | QoQ +24%(1Q26:13.35 元);營收 NT$121.64 億(QoQ +21% / YoY +36%)、毛利率 49.72%、營益率 35.06%、淨利率 27.22%,四項皆創歷史新高。來源:華南投顧法說 memo;五家外資 2026-07-28 報告一致確認 |
| 2026H1 | 29.91 | +50.52% | 合併營收 NT$221.78 億(YoY +30.08%);毛利率 48.93%、營益率 34.22%。稅後純益年增 51%,優於營收增幅,主因高毛利元件出貨比重提升。來源:華南投顧法說 memo,2026-07-28 |
| 2025A | MS 41.97 元;Citi 42.00 元 | — | 兩家券商 2026-06-02 報告回顧之 2025 年度實績 EPS,數字相近(差異 <1%) |
EPS 預估
| 年度 | 中信投顧 EPS(2026-10-30) | 凱基 EPS(2026-10-29) | Morgan Stanley EPS(2026-10-12,不變) | Citi EPS(2026-07-28) | Daiwa EPS(2026-10-29) | Goldman Sachs EPS(2026-10-30) | BofA EPS(2026-07-28) | JPMorgan EPS(2026-10-26,承接覆蓋) | 備註 |
|---|---|---|---|---|---|---|---|---|---|
| 2026E | 57.60 元(前 59.81,-3.7%) | 56.72 元(前 57.49,-1.3%) | 60.77 元 | 59.55 元 | 58.43 元(前 59.79,-2.3%) | 58.43 元(前 61.12,-4%) | 58.80 元 | 60.19 元(前 49.21,+22.3%) | GS 2026-10-12 依 3Q26 實績小幅下修 2026E;MS 10/12「September Sales」報告 EPS 表(60.77/68.77/77.77)與 07-28 完全相同,未調整 |
| 2027E | 68.30 元(前 71.49,-4.5%) | 62.83 元(前 62.84,持平) | 68.77 元 | 67.35 元 | 74.87 元(前 71.45,+4.8%) | 72.86 元(前 72.93,持平) | 65.62 元 | 67.05 元(前 53.98,+24.2%) | GS 下修反映電池/線性滑軌更保守假設 |
| 2028E | — | 71.31 元(前 69.73,+2.3%) | 77.77 元 | 75.74 元 | 75.76 元(前 73.73,+2.8%) | 84.66 元(前 84.42,+0.3%;新增 2029E 94.21) | 72.97 元 | 72.73 元 | GS 三年皆小幅下修(各 -1%),但仍為五家最樂觀 |
| 年度 | 富邦 EPS(報告日:2026-11-05) | 備註 |
|---|---|---|
| 2025A | 42.00 | 富邦口徑 |
| 2026F | 59.22(舊 59.60,-0.7%) | 營收 NT$45,101mn(YoY +31.4%)、毛利率 49.0%、營益率 34.0%;3Q26 EPS 14.24(富邦預估 15.45,低 7.8%,稅率偏高)、4Q26F 15.07 |
| 2027F | 68.71(舊 66.10,+3.9%) | 營收 NT$50,662mn(YoY +12.3%)、毛利率 49.2%、營益率 34.2%;高於富邦所稱同業預估 66.0 |
| 2028F | 76.38 | 營收 NT$55,966mn(YoY +10.5%)、營益率 34.4% |
3Q26 實績後修正(2026-10-29/30):三家一致把 2026–27E EPS 往下調,原因同為有效稅率抬升(2H26 約 28%,中信估 2026E 稅後淨利率 25.9% vs 前 27.2%),而非營運轉弱——中信 2026E 營益率 34.0%(持平)、2027E 營收下修 0.6% 但營益率上調至 34.4%;GS 2026E 營益率上修 0.3ppt、2027/28E 營收各上修 1%;凱基 2026–28E 營收上修 4.4/5.0/5.0%(前估偏低),EPS 微調。中信 2026/27E EPS 對共識 -3.3%/-0.9%,GS 2026E 較先前下修 4%,凱基較共識低 4.9%/8.9%(三家中最保守,營收成長假設 2027E 僅 +9.4%)。
2026-11-03 Citi/MS 月營收報告:MS 2026-28E EPS 與 10/12、07-28 版相同(60.77/68.77/77.77 元,共識口徑 58.30/68.04/74.61 元;2025A 41.97 元),未調整;Citi 該報告未列 EPS 表,僅以 2027E 21.5x P/E 推 TP NT$1,430(隱含 2027E EPS 約 66.5 元†,07-28 版為 67.35 元)。
Daiwa(2026-10-29)3Q26 後 2026E EPS 下修 2.3%(稅率)、2027/28E 因營收與毛利率假設上修 4.8%/2.8%(2027E 毛利率 49.9%、營益率 35.4%,營收 NT$54,258mn/+20% YoY);2027E EPS 74.87 元較 Bloomberg 共識 68.97 元高 8.6%,Daiwa 稱主因對營益率較樂觀。沿革:2026-07-21 為 59.79/71.45/73.73 元。
JPMorgan(2026-10-26)承接覆蓋時 EPS 為 Adj. EPS(basic 60.2/67.1/72.7),較承接前版大幅上修;略低於 GS 的 2027–28E,高於 Bloomberg 共識 2026E(59.54),低於共識 2027–28E(69.05/76.32)。
上修/下修對照(2Q26 法說後,2026-07-28): - MS:56.77→60.77(2026E,+7%)、65.77→68.77(2027E,+5%)、73.77→77.77(2028E,+5%) - Citi:55.30→59.55(2026E,+8%)、63.00→67.35(2027E,+7%)、70.76→75.74(2028E,+7%) - GS:64.07→61.95(2026E,-3%,五家唯一下修)、72.89→74.00(2027E,+2%)、80.46→85.29(2028E,+6%) - BofA:56.1→58.8(2026E,+5%)、63.2→65.6(2027E,+4%)、70.4→73.0(2028E,+4%) - Daiwa:本次 2026-07-28 報告僅為 2Q26 結果快評,未重新揭露年度預估,沿用 2026-07-21 數字(見下方 2026-07-21 上修紀錄)
GS 下修(3Q26 實績後,2026-10-12):61.95→61.12(2026E,-1%)、74.00→72.93(2027E,-1%)、85.29→84.42(2028E,-1%);因應 9 月營收略低於模型(人民幣口徑 -3%),並對電池與線性滑軌業務轉採更保守假設;毛利率/營益率假設僅微調(2026E GM -0.1pp、OPM -0.1pp)。TP 同步自 NT$1,925 下修至 NT$1,895(-1.6%,目標本益比 26.0x 不變)。來源 報告_GS_亞德客1590_20261012。
Daiwa(2026-07-21)2026-28E EPS 較市場共識高 6-14%(2026E +8.6%/2027E +13.8%/2028E +6.1%),主因對營益率假設更正向;上修前後比較:2026E EPS 由 54.32 上修至 59.79(+10.1%)、2027E 由 62.52 上修至 71.45(+14.3%)、2028E 由 64.85 上修至 73.73(+13.7%)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Daiwa(2026-10-29) | 3Q26 實績後更新:營收與營益率符合自身估值,淨利差異來自稅率;上修 2027-28E 營收與毛利率假設 | 3Q26 營收 NT$11,512mn(QoQ -5%/YoY +40%)、毛利率 49.4%(Daiwa 估 48.6%,線性滑軌毛利率改善且氣動稼動率維持 100%)、營益率 33.9%、淨利 NT$2,847mn(較估 NT$3,106mn 低 8%);有效稅率升至 28.1%(公司 2027 年擬提高配發率,中國盈餘匯出加徵 10% 扣繳稅);4Q26E 營收 NT$11,437mn(-1% QoQ)、毛利率 49.4%、EPS 14.28 元;2027E 營收 NT$54,258mn(+20%)、毛利率 49.9%、營益率 35.4%、稅率 23.5%;2028E 營收 NT$57,260mn(+6%);氣缸營收 2026E/27E/28E +35%/+22%/+3%、電磁閥 +30%/+20%/+3%;中國市占 2026E 30%→2027E 31%→2028E 32%;線性滑軌稼動率現 40%+、年底 50%,屆時毛利率由高 20% 區間升至約 30%,Daiwa 認為 2027 年起線軌不再稀釋整體營益率;氣動市場 2027 年預期低至中個位數成長、公司擬高出市場 10ppt,另有線軌、電控、半導體氣動帶來增量 | 2026/27/28E EPS 58.43/74.87/75.76 元(前 59.79/71.45/73.73);TP NT$1,670(自 NT$1,950 下修),23x 1-year forward EPS(原 28x;過去三年區間 18-31x),因獲利成長減速與 2025-27E 上行週期後的循環下行風險;Buy (1) 維持;沿革:2026-07-21 之 2Q26 預估已由 2Q26 實績取代(營收 TWD12.2bn、EPS 16.63 元 vs 實績 16.55 元) |
| Daiwa(2026-07-21) | 新成長動能拆解:線性滑軌(LG)+電動控制器+電動缸+氣動市佔提升 | LG 業務歷經 6-7 年爬坡,2Q26E 貢獻約 CNY250mn(含內部使用 CNY75mn)、稼動率約 50%,毛利率預期自現行 ~30% 於 2H28E 擴至 ~40%;電動控制器 2025 貢獻 CNY400mn(營收 ~5%,毛利率 ~60%),2026E 估 CNY500mn,長期十年目標 CNY3bn;電動缸預計 2028-29 推出;全球氣動市佔預期自現行 ~30% 長期擴至 ~35%;中國市場市佔 2026E 30%→2027E 31%→2028E 32%(2021 年 23%) | 2026-28E EPS 上修 10-14%;估 2026-30E 營收 CAGR teens %,營益率同步改善 |
| Citi(2026-07-28) | 2Q26 實績優於自身模型與 BBG 共識,回推全年財測上修 | FY26 銷售 guidance 上修至人民幣口徑 >20% YoY(原 mid-high teens);OPM guidance 上修至 34%(原 33%);線性滑軌稼動率年底達 50% | 2026-28E EPS 上修 8%/7%/7%;估值目標本益比自 30x(2Q26-1Q27E)下修至 27.5x(2H26-1H27E),反映股價 YTD 已大漲、估值常態化 |
| GS(2026-07-28) | 2Q26 營業利益略低於 GS 自身估(opex 高於預期 4%),但毛利率符合預期;上修目標本益比反映 upcycle 可望持續 | 電子/電池/汽車三大應用 2026 年估雙位數成長;線性滑軌稼動率年底達 50%,2H26 毛利率可望達 30%+(2Q26 約 20%);UTR 達 80%(推估 2027 年後)毛利率可望達 40%+;原物料成本上升為風險(鋁/銅佔 COGS 25-30%) | 2026E EPS 下修 3% 至 61.95(五家唯一下修)、2027/28E 上修 2%/6%;TP 自 NT$1,725 上修至 NT$1,925(目標本益比 26.0x,原 24.2x) |
| BofA(2026-07-28) | DCF 與 P/E 雙法平均,上修 2026/27E 獲利 5%/4% | DCF:FCF 永續成長率 3%、WACC 10.3%(皆不變);P/E:30x 2H26-1H27E EPS(原 32x);線性滑軌稼動率年底達 50%,支撐約 30% GPM(引用公司口徑) | DCF 隱含價 NT$1,928(原 1,806)、P/E 隱含價 NT$1,871(原 1,794),平均後 TP 上修至 NT$1,900(原 1,800) |
| MS(2026-07-28) | 2Q26 OPM 優於預期(35.1% vs MSe 34.1%)驅動獲利上修;management 預期 upcycle 可延續 2-3 年 | FY26 guidance:銷售 >20% YoY(人民幣口徑)、OPM 34%;2030 市佔目標 35%(vs 2025 年 30%);半導體專用元件 10 年目標 Rmb1bn(現況年化約 Rmb150mn,2H27 起具體放量);線性滑軌 10 年目標 Rmb3bn(2025 年 Rmb550mn),毛利率「~50% by 年底、現況 ~30%」;電動控制器 10 年目標 Rmb3bn(2025 年 Rmb400mn);電動缸預計 2028-29 推出 | TP 維持 NT$2,000(29x 2027E P/E);現價僅 20x 2027E P/E(中循環均值 25x),估值不貴 |
| JPMorgan(2026-10-26) | 12M forward EPS 72.7 元 × 22x 本益比;FY25–28E EPS CAGR 20% | 營收 2026/27/28E NT$44,651/49,268/53,517mn(+30%/+10%/+9%);GM 49.1%/49.1%/48.7%(線性滑軌 GM 約 30%);OPM 34.1%/34.2%/34.2%;氣動市場中個位數成長、AirTAC 高出約 10ppt;氣動稼動率逾 100%;電動控制器與半導體新品 FY27 起貢獻;較共識營收 +1%/-2%/-3%、EPS +1%/-3%/-5%(反映氣動交期短、訂單能見度有限,循環正常化假設較保守) | 2026/27/28E EPS 60.19/67.05/72.73 元;PT NT$1,600(Dec-27),目標本益比 22x(低於 10 年均值 23.6x,反映循環下行疑慮;陸/港同業 FY27E 19.1x、日本 17.2x、國內 15.9x) |
| 公司 guidance(2026-07-28 法說) | 法說會公司自行揭露之全年財測目標 | FY26 營收成長目標上修至 >20% YoY(人民幣口徑),挑戰 NT$400 億大關;OPM guidance 上修至 34%(原 33%);資本支出維持 NT$20-30 億,聚焦電動缸與線軌產能建置;中國「社保追溯成本」定性為「已稀釋的行政負擔」,規模經濟已對沖相關費用 | 全年營收挑戰 NT$400 億以上(YoY >20%);OPM 目標 34% |
| Morgan Stanley(2026-08-02) | 中國 7 月製造業 PMI read-across → 短線情緒 vs 公司自身動能 | 中國 7 月製造業 PMI 49.2(6 月 50.3),低於 MS 與市場預估 50.1;生產 -1.5ppt 至 49.9、新訂單 -2.7ppt 至 48.5、新出口訂單 -0.5ppt 至 49.6。MS:PMI 走弱短線壓抑中國曝險高之自動化族群情緒,但亞德客有自身動能(市佔提升+線性滑軌增量貢獻) | 維持 Overweight;現價 19x 2027e P/E(vs 2020 年以來均值 25x),MS 稱估值「並不苛求(undemanding)」;評價方法 29x 2027e P/E(近峰值循環倍數,反映產業進入 up-cycle 後更強的業務展望) |
| GS(2026-10-30) | 3Q26 實績後更新:營業利益符合自身估值(高於 BBG 共識 5%),毛利率 49.4% 高於估值 0.9ppt 但被營業費用 NT$1,778mn(估 1,669mn)抵銷;下修 2026E EPS 係計入 2H26 較高稅率 | 4Q26E 營收 NT$11,425mn(-1% QoQ/+26% YoY)、毛利率 48.7%(-0.7ppt QoQ,中國市占 90%+ 維持穩定定價,原物料成本上升為風險,內部效率改善部分抵銷);2026E 毛利率 49.0%(前 48.6%)、OPM 33.9%(+0.3ppt);2027/28E 營收上修 1%、OPM +0.3/+0.1ppt;2027E GM 50.0%、OPM 35.5%;2029E 營收 NT$65,830mn、EPS 94.21 元;市占假設 2026E 30%→2028E 35%;電子/電池/傳統應用結構見成長動能;氣動市場長期低至中個位數成長 | 2026/27/28E EPS 58.43/72.86/84.66 元;TP 維持 NT$1,895(26.0x 2027E P/E,高於上輪氣動上行週期均值 0.25 個標準差);維持 Buy;沿革:2026-10-12 時 EPS 61.12/72.93/84.42 元、TP 由 NT$1,925 下修至 NT$1,895 |
| 中信投顧(2026-10-30) | 3Q26 財報+法說回推,下修稅後獲利 | 2026E 營收 NT$44,517mn(+30%,前 43,995)、毛利率 49.1%、營益率 34.0%;2027E 營收 NT$51,438mn(+16%,前 51,731)、毛利率 49.5%、營益率 34.4%;有效稅率抬升使 2026/27E 稅後淨利率降至 25.9%/26.6%(前 27.2%/27.6%);4Q26E 營收 NT$10,826mn、毛利率 49.2%、EPS 13.47 元(前 14.41) | 2026/27E EPS 57.60/68.30 元(前 59.81/71.49);TP NT$1,707(2027E EPS × 25 倍,前 NT$1,850);維持買進 |
| 凱基投顧(2026-10-29) | 3Q26 後上修營收與毛利假設、微調稅後 | 2026E 營收 NT$44,168mn(+28.7%,前 42,300)、毛利率 48.9%、營益率 33.9%;2027E 營收 NT$48,311mn(+9.4%,前 46,009)、毛利率 48.6%、營益率 34.2%;4Q26E 營收 NT$10,477mn(前 9,895)、EPS 12.58 元(前 13.25);認為半導體新品與線性滑軌為 2027 營收上檔來源 | 2026/27/28E EPS 56.72/62.83/71.31 元;TP NT$1,885 不變,隱含約 18 倍 2027E 本益比(歷史區間 15–35 倍);評等「增加持股」維持 |
| 富邦(2026-11-05) | 3Q26 稅率偏高拖累獲利、4Q 淡季不淡 → 產業循環向上+線軌放大+中國氣動市占續增 → 2027 年雙位數成長;估值改 22x 2027F EPS | 3Q26 營收 NT$11,512mn(QoQ -5.4%/YoY +39.6%)、毛利率 49.4%、營益率 33.9%、淨利 NT$2,847mn(低於富邦估值 7.8%);4Q26 營收持平;線軌 2027 營收 20%+ 成長;2027 營收 YoY +12.3%;中國氣動市占增長 | 2026F/27F/28F EPS 59.22/68.71/76.38 元;2026/27 營收上修 2.0%/3.9%;TP 1,510 元(舊 1,850) |
資訊衝突:線性滑軌 2026 年底毛利率預估分歧
- GS(2026-07-28):2Q26 線軌 GM 約 20%,稼動率達 50% 後 2H26 GM 可望達 30%+;須待 UTR 達 80%(推估 2027 年後)GM 才可望達 40%+。
- BofA(2026-07-28,引用公司口徑):稼動率年底達 50% 可支撐約 30% GPM,與 GS 收斂。
- MS(2026-07-28):線軌獲利能力原文為「~50% GM by this year-end from ~30% now」,即年底前 GM 目標約 50%,較 GS/BofA/公司口徑高出約 15-20ppt,為五家中明顯離群值。
- 判讀:多數來源(GS、BofA、公司 guidance)收斂在 2026 年底線軌 GM 約 30%;MS 數字明顯偏高,可能是對「毛利率」定義(是否計入內部使用抵減、或誤植 2027 年終態預期)認知不同,建議下次法說或公開財報進一步核對,暫標「待核對」。
- 最可能成因:法說 memo(活動_亞德客1590_華南投顧法說memo_20260728)與 GS/BofA 都把「年底 50%」掛在產能利用率上(2Q26 已達 40%+),MS 很可能把公司口徑的「稼動率年底達 50%」誤植為毛利率;此解讀下 MS 與其他四家其實不衝突。以稼動率 50% /GM 約 30% 為工作假設。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Morgan Stanley | 2026-05-26 | Overweight | — | 30x 2027e P/E(產業上行採峰值估值) | 報告_MS_工業自動化亞德客上銀_20260526 |
| Morgan Stanley | 2026-05-31 | Overweight | — | 21x 2027e P/E(vs 中循環均值 25x) | 260531_1590_2049_ms_automation |
| Morgan Stanley | 2026-06-02 | Overweight | NT$2,000 | 23x 2027e P/E(vs 中循環均值 25x,估值合理) | 260602_ms_airtac |
| Citi | 2026-06-02 | Buy | NT$1,750 | 30x 2Q26–1Q27E P/E(上行週期中段估值) | 260602_citi_airtac |
| Morgan Stanley | 2026-06-10 | Overweight | 維持 | 30x 2027e P/E(peak cycle) | 260610_自動化_ms_airtac-hiwin |
| Morgan Stanley | 2026-06-25 | Overweight | — | 30x 2027E P/E;產業進入 upcycle,且亞德客受惠市佔提升與線性滑軌增量貢獻 | 報告_MS_工業自動化亞德客1590上銀2049_20260625 |
| Morgan Stanley | 2026-07-02 | Overweight | NT$2,000(upside +44%) | 現價 1,390 僅 21x 2027e P/E vs 中循環均值 25x;產業上行+政策+市佔提升 | 報告_MS_亞德客1590_20260702 |
| Citi | 2026-07-02 | Buy | NT$1,750 | 30x 2Q26–1Q27E P/E(上輪 2021 升循環 25-35x 中值);2Q26 超預期隱含獲利上修空間 | 報告_花旗_亞德客1590_20260702 |
| Morgan Stanley | 2026-07-09 | Overweight | —(未重申,同前次 2,000) | 20x 2027e P/E(vs 2020 年以來均值 25x,估值不貴);JMTBA 6 月初步訂單 read-across | 報告_MS_工業自動化JMTBA_20260709 |
| Daiwa | 2026-07-21 | Buy (1) | NT$1,950(自 NT$1,840 上修,+6%) | 28x 1-year forward EPS(原 31x;過去三年 18-31x 區間高端,反映預期獲利成長放緩) | 報告_Daiwa_亞德客1590_20260721 |
| Citi | 2026-07-28 | Buy | NT$1,750(不變) | 27.5x 2H26-1H27E P/E(原 30x 2Q26-1Q27E,下修反映股價 YTD 大漲、估值常態化) | 報告_Citi_亞德客1590_20260728 |
| Goldman Sachs | 2026-07-28 | Buy | NT$1,925(自 NT$1,725 上修,+11.6%) | 26.0x 2027E P/E(原 24.2x,較過去景氣循環均值高 0.25 倍標準差) | 報告_GS_亞德客1590_20260728 |
| BofA | 2026-07-28 | Buy | NT$1,900(自 NT$1,800 上修,+5.6%) | DCF(NT$1,928,WACC 10.3%)與 P/E(NT$1,871,30x 2H26-1H27E EPS)平均 | 報告_BofA_亞德客1590_20260728 |
| Morgan Stanley | 2026-07-28 | Overweight | NT$2,000(不變) | 29x 2027E P/E;現價僅 20x 2027E P/E(中循環均值 25x),估值不貴 | 報告_MS_亞德客1590_20260728 |
| Daiwa | 2026-10-29 | Buy (1)(維持) | NT$1,670(自 NT$1,950 下修,-14%) | 23x 1-year forward EPS(原 28x;過去三年區間 18-31x);3Q26 淨利低於估值 5-8% 主因稅率,需求展望延續至 2027、線性滑軌 2027 起貢獻營益;現價 NT$1,150 上檔 45.2%;風險為中國氣動需求不如預期 | 報告_Daiwa_亞德客1590_20261029 |
| Daiwa | 2026-07-28 | Buy (1) | —(本次未重申,沿用 7/21 之 NT$1,950) | 認為 2Q26 結果與自身模型一致、法說「不應帶給投資人意外」;建議等待 11 月季節性回檔後再進場 | 報告_Daiwa_亞德客1590_20260728 |
| Morgan Stanley | 2026-07-29 | Overweight | —(未重申,沿用 7/28 之 NT$2,000) | 29x 2027e P/E(近峰值循環估值);JMTBA 6 月最終訂單 read-across,thesis Unchanged | 報告_MS_工業自動化JMTBA_20260729 |
| Morgan Stanley | 2026-08-02 | Overweight | —(未重申,沿用 7/28 之 NT$2,000) | 29x 2027e P/E(近峰值循環估值);現價 19x 2027e P/E vs 2020 年以來均值 25x,MS 稱估值「undemanding」;中國 7 月製造業 PMI read-across | 報告_MS_自動化中國7月PMI_20260802 |
| Citi | 2026-08-04 | Buy | NT$1,750(不變) | 27.5x 2H26-1H27E P/E(不變);7 月營收 Flash,訂單續超出貨、看好 2H26E | 報告_Citi_亞德客1590_20260804 |
| Goldman Sachs | 2026-08-04 | Buy | NT$1,925(不變) | 26.0x 2027E P/E(不變);7 月營收月度追蹤,backlog 續增 | 報告_GS_亞德客1590_20260804 |
| Morgan Stanley | 2026-08-04 | Overweight | NT$2,000(不變) | 29x 2027e P/E(不變);現價 21x 2027e P/E vs 中循環均值 25x,QTD 營收達 MSe 的 34% | 報告_MS_亞德客1590_20260804 |
| Morgan Stanley | 2026-08-12 | Overweight | —(未重申,沿用 8/04 之 NT$2,000) | 29x 2027e P/E(不變);現價 23x 2027e P/E vs 2020 年以來均值 25x,估值 undemanding;JMTBA 7 月初步訂單 read-across | 報告_MS_工業自動化JMTBA_20260812 |
| Morgan Stanley | 2026-08-30 | Overweight | —(未重申,沿用 8/04 之 NT$2,000) | 29x 2027e P/E(不變);現價 21x 2027e P/E vs 2020 年以來均值 25x,估值 undemanding;JMTBA 7 月最終訂單 read-across(headline ¥193bn 與初步值一致,MoM -5%/YoY +50%) | 報告_MS_自動化產業JMTBA_20260830 |
| Morgan Stanley | 2026-09-30 | Overweight | —(未重申,沿用 8/04 之 NT$2,000) | 29x 2027e P/E(不變);現價 17x 2027e P/E vs 2020 年以來均值 25x,估值 undemanding;JMTBA 8 月最終訂單 read-across(headline ¥198bn,MoM +2%/YoY +65%) | 報告_MS_日本工具機訂單JMTBA_20260930 |
| Citi | 2026-09-03 | Buy(維持) | NT$1,750(不變) | 27.5x 2H26-1H27E P/E(不變);8 月營收 Flash,QTD 達自身/彭博 3Q26E 估值 69-71%(優於歷史均值 66%),惟轉趨「更平衡」近期看法(季節性需求趨緩+4Q26E 比較基期轉嚴苛,見上方三家外資解讀分歧) | 報告_Citi_亞德客1590_20260903 |
| Morgan Stanley | 2026-09-03 | Overweight(維持) | NT$2,000(不變) | 20x 2027e P/E(vs 中循環均值 25x,undemanding);8 月銷售 QTD 達 MSe 66%/共識 70%,3Q26 追蹤符合預期,管理層看好市佔提升+政策支撐上行循環延續至 2027 | 報告_MS_亞德客1590_20260903 |
| Goldman Sachs | 2026-09-04 | Buy(維持) | NT$1,925(不變) | 26.0x 2027E P/E(不變);8 月營收較 GSe 低 6%(人民幣口徑,工作天數減少+歐洲暑休),惟電子 YoY 加速至 36%(年內最高)、YTD 人民幣口徑 +25% 優於公司 guidance(20%+);估 9 月營收 MoM +6% 回升 | 報告_GS_亞德客1590_20260904 |
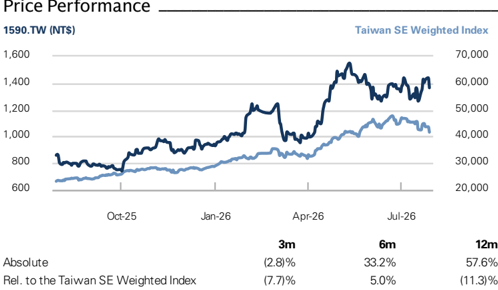
| JPMorgan | 2026-10-26 | Overweight(承接覆蓋) | NT$1,600(自 NT$1,350 上修;Dec-27) | 22x 12M forward EPS 72.7 元(FY25–28E EPS CAGR 20%;低於 10 年均值 23.6x);上檔 45%(報告日收盤 NT$1,100,FY27E P/E 16x,較 10 年均值低約 1 std);自八月高點至報告日較加權指數落後 32%,JPM 視為季節性回檔與資金輪動,預期 2Q27 旺季前動能恢復 | 報告_JPM_台灣工業自動化_Initiation_20261026 |
| Morgan Stanley | 2026-10-12 | Overweight(維持) | NT$2,000(不變) | 29x 2027e P/E(不變);9 月營收 NT$3,811mn(+3% MoM/+27% YoY)符合 MSe、略優於共識;現價 18x 2027e P/E(vs 中循環均值 25x)undemanding;管理層看好上行循環延續至 2027 | 報告_MS_亞德客1590_20261012 |
| Morgan Stanley | 2026-10-12 | Overweight(維持) | —(未重申,沿用同日 NT$2,000) | 29x 2027e P/E(不變);JMTBA 9 月初步訂單 read-across,現價 18x 2027e P/E;thesis Unchanged、versus expectation In-line | 報告_MS_自動化產業JMTBA9月訂單_20261012 |
| Goldman Sachs | 2026-10-12 | Buy(維持) | NT$1,895(自 NT$1,925 下修,-1.6%) | 26.0x 2027E P/E(不變);9 月營收與 3Q26 實績皆較 GSe 低 3%,電池業務 YoY 減速帶動 2026-28E EPS 各下修 1% | 報告_GS_亞德客1590_20261012 |
| Goldman Sachs | 2026-10-30 | Buy(維持) | NT$1,895(不變) | 26.0x 2027E P/E(不變);3Q26 營業利益符合估值、高於共識 5%;2027 年管理層給出超額成長 10ppt 與多數應用雙位數成長,2026E EPS 因稅率下修 4% | 報告_GS_亞德客1590_20261030 |
| 中信投顧 | 2026-10-30 | 買進(維持) | NT$1,707(自 NT$1,850 下修,-7.7%) | 2027E EPS 68.3 元 × 25 倍;潛在漲幅 48%(前日收盤 NT$1,150);下修來自稅率致 EPS 下調 | 報告_CTBC_亞德客1590_20261030 |
| 凱基投顧 | 2026-10-29 | 增加持股(維持) | NT$1,885(不變) | 隱含約 18 倍 2027E 本益比(歷史區間 15–35 倍);上漲空間 63.9%(收盤 NT$1,150);產業上行週期可延續至 2027 | 報告_凱基_亞德客1590_20261029 |
| Morgan Stanley | 2026-11-01 | Overweight(維持) | —(未重申,沿用 NT$2,000) | 29x 2027e P/E(不變);現價 NT$1,075(10/30)僅 16x 2027e P/E(vs 2020 年以來均值 25x)undemanding;中國 10 月製造業 PMI read-across,thesis Unchanged、versus expectation Modest downside surprise | 報告_MS_工業自動化中國10月PMI_20261101 |
| Citi | 2026-10-29 | Buy(維持) | NT$1,430(自 NT$1,750 下修,-18%) | 該日報告未入庫,僅由 11/03 報告披露頁的評等歷史確認(當日收盤 NT$1,150);11/03 報告評價基礎為 21.5x 2027E P/E | 報告_Citi_亞德客1590_20261103 |
| Citi | 2026-11-03 | Buy(維持) | NT$1,430(不變;潛在報酬 36.2%,含股利 39.8%) | 21.5x 2027E P/E(與歷史均值相當,原 27.5x 2H26-1H27E;毛利率與獲利成長為股價主驅動);現價 NT$1,050、股息率 3.6%;10 月營收 Flash,日均出貨改善、電池回溫,風險為中國景氣、競爭致毛利壓力、線性滑軌進度 | 報告_Citi_亞德客1590_20261103 |
| Morgan Stanley | 2026-11-03 | Overweight(維持) | NT$2,000(不變;上檔 90%) | 29x 2027e P/E(近峰值循環估值);現價 NT$1,050 僅 15x 2027e P/E(vs 中循環均值 25x)undemanding;10 月營收 NT$3,565mn(-6% MoM/+32% YoY)in-line、thesis Unchanged;52 週區間 NT$866–1,615 | 報告_MS_亞德客1590_20261103 |
| 富邦 | 2026-11-05 | 買進(維持) | NT$1,510(自 NT$1,850 下修,-18%) | 22x 2027F EPS 68.71(原 28x);本益比歷史區間 20~32 倍,現價 NT$1,050 居區間下緣,因短期系統性風險修正改採 22x;2027F EPS 較舊 66.10 上修 4% | 報告_富邦_亞德客1590_20261105 |
五家法說後(2026-07-28)目標價分歧:NT$1,750–2,000(價差 14%),評等全數維持買進/加碼
- Morgan Stanley(NT$2,000,Overweight)最樂觀:估值基礎 29x 2027E P/E,強調現價僅 20x(低於中循環均值 25x)「估值不貴」,並看好近期資金因 AI 情緒波動而輪動至亞德客。
- Goldman Sachs(NT$1,925,Buy,本次上修最多 +11.6%):目標本益比自 24.2x 上修至 26.0x,反映「upcycle 可延續 2-3 年」判讀;但為五家中唯一將 2026E EPS 下修(-3%,因原物料成本假設轉保守)。
- BofA(NT$1,900,Buy,+5.6%):DCF 與 P/E 平均法,EPS 上修 5%/4%(2026/27E)。
- Citi(NT$1,750,Buy,目標價不變)最保守:儘管 2026-28E EPS 大幅上修 8%/7%/7%,卻主動調降目標本益比(30x→27.5x)反映股價年初至今已大漲、估值常態化,抵銷獲利上修效果。
- Daiwa(Buy(1),未重申新 TP,沿用 7/21 之 NT$1,950):認為本次法說「不應帶給投資人意外」,建議等待 11 月季節性回檔後再進場。
- 分歧來源:五家 2026E EPS 估值差異不大(介於 58.8–61.95 元,價差 <5.4%),目標價分歧主要來自本益比倍數選擇方向不一——MS/GS 認為循環可持續故上修倍數,Citi 認為漲幅已 price-in 故下修倍數,形成罕見的「估值倍數逆向操作」現象。
目標價分歧:兩家券商均看多但目標價差 NT$250(~14%)
- Morgan Stanley(2026-06-02):TP NT$2,000,OW。根據 23x 2027e P/E(低於中循環均值 25x,認為估值尚不貴)。2026E EPS 估 56.77 元。QTD 月銷售達 MSe 的 73%,看好 2Q26 優於預期。
- Citi(2026-06-02):TP NT$1,750,Buy。採 30x 2Q26–1Q27E P/E(上行週期中段),2026E EPS 估 55.3 元。May 月銷售 NT$39.1 億(+26% YoY),QTD 達市場估值 75–79%,高於歷史季節性 66–70%。
- 分歧來源:估值框架不同(MS 用 trailing P/E 23x,Citi 用 rolling year 30x);兩者 EPS 估值相近(差異 <3%),目標價差異主要來自本益比倍數選擇。
- 狀態:多方預估並存,均看多,不構成事實衝突。
- Daiwa(2026-07-21):TP NT$1,950(自 NT$1,840 上修),Buy(1),落於 MS(NT$2,000)與 Citi(NT$1,750)之間,方向一致看多;估值改採 28x 1-year forward EPS(原 31x)。
MS 2026-05-26(JMTBA 4 月訂單 read-across):JMTBA 4 月工具機訂單 ¥189bn、+45% YoY(中國 +57%/歐洲 +47%/北美 +28%),製造業 PMI 全數站上 50,確認自動化上行循環。MS 認為亞德客除產業復甦外,另受惠自身市佔提升與線性滑軌增量貢獻。詳見 分析_自動化產業復甦2026、報告_MS_工業自動化亞德客上銀_20260526。
MS 2026-05-31(中國 5 月 PMI read-across):中國 5 月製造業 PMI 50.0(4 月 50.3),生產指數 51.2、新訂單 49.9 略走弱(油價走高、財政刺激轉弱),但 MS 認為科技、電池與傳統產業需求支撐的自動化廣泛復甦將延續;維持亞德客 OW,估值僅 21x 2027e P/E(低於中循環均值 25x),靠產品線擴張與市佔提升續優於大盤。來源 260531_1590_2049_ms_automation。
MS 中國製造業 PMI read-across(最新 2026-11-01):中國 10 月製造業 PMI 49.3(9 月 50.1),低於 MS 預估與共識 49.9;生產指數 MoM -1.9ppt、新訂單指數 MoM -1.1ppt。MS 認為疲弱 PMI 短線可能壓抑市場情緒,但偏好具公司自身動能的標的:亞德客受惠市佔提升與線性滑軌增量貢獻,現價 16x 2027e P/E(vs 2020 年以來均值 25x)估值「不苛求」;評價基礎不變(29x 2027e P/E)。AlphaSignals catalyst(10/31 PMI):impact to thesis Unchanged、versus expectation Modest downside surprise。來源 報告_MS_工業自動化中國10月PMI_20261101。沿革:7 月 PMI 49.2(8/02 版,現價 19x)→ 9 月 50.1 → 10 月 49.3;以下為 8/02 版細節。
MS 2026-08-02(中國 7 月 PMI read-across):中國 7 月製造業 PMI 49.2(6 月 50.3),低於 MS 與市場預估的 50.1,跌破榮枯線;細項生產 -1.5ppt MoM 至 49.9、新訂單 -2.7ppt MoM 至 48.5(主要拖累)、新出口訂單 -0.5ppt MoM 至 49.6(相對有韌性)。MS 總經團隊指出政府已敦促加速執行 2H26 人民幣 2 兆財政刺激,若 7-8 月成長不如預期,秋季有更廣泛寬鬆空間。MS 認為 PMI 轉弱短線壓抑中國曝險高的自動化族群情緒,但是否形成趨勢待後續數月觀察;亞德客仍為 MS 台灣自動化首選,理由是自身市佔提升與線性滑軌增量貢獻,且現價 19x 2027e P/E(vs 2020 年以來均值 25x)估值「並不苛求」。AlphaSignals catalyst 判定:thesis Unchanged、versus expectation Modest downside surprise。來源 報告_MS_自動化中國7月PMI_20260802。跨公司比較見 分析_自動化產業復甦2026。
估值倍數口徑沿革(同一 MS 分析師團隊)
亞德客現價本益比在 MS 報告中逐次變動:36x(5/31)→ 23x(6/02)→ 20x(7/28)→ 19x(8/02)→ 21x(8/04)→ 21x(8/30,JMTBA 7 月最終訂單)→ 17x(9/30,JMTBA 8 月最終訂單)→ 18x(10/12,9 月營收+JMTBA 9 月初步訂單,兩份同日報告數字一致)→ 16x(11/01,中國 10 月 PMI,現價 NT$1,075)→ 15x(11/03,10 月營收,現價 NT$1,050);MS 評價基礎則固定為 29x 2027e P/E(近峰值循環倍數)。上銀同期由 27x 微升至 29x,兩者估值差距持續拉開。
MS 2026-08-30(JMTBA 7 月最終訂單 read-across):確認 JMTBA 7 月最終訂單與 08-12 初步值一致:headline ¥193bn(MoM -5%/YoY +50%,vs 6 月 +15%/+53%);內銷 ¥53bn(MoM -8%/YoY +50%)、外銷 ¥140bn(MoM -4%/YoY +51%)。首度揭露最終區域拆分:中國 ¥49bn(MoM -14%/YoY +52%)、歐洲 ¥23bn(MoM +20%/YoY +41%)、北美 ¥40bn(MoM -1%/YoY +51%)。MS 認為外銷訂單 YoY 續強,區域性 MoM 波動主要反映季節性,自動化上行循環未變;亞德客持續受惠自身市佔提升與線性滑軌增量貢獻,維持 Overweight、估值 21x 2027e P/E(vs 2020 年以來均值 25x)undemanding。AlphaSignals catalyst:impact to thesis Unchanged、versus expectation In-line。來源 報告_MS_自動化產業JMTBA_20260830。
MS 2026-09-30(JMTBA 8 月最終訂單 read-across):JMTBA 8 月 headline ¥198bn,MoM +2%/YoY +65%(vs 7 月 -5%/+50%);海外 ¥146bn(MoM +5%/YoY +66%)、國內 ¥52bn(-3%/+62%);中國 ¥47bn(-2%/+62%)、歐洲 ¥20bn(-12%/+44%)、北美 ¥50bn(+24%/+72%)。MS 認為海外訂單 YoY 成長持續指向 upcycle 情境;亞德客受惠自身市佔提升與線性滑軌增量貢獻,維持 Overweight,現價 17x 2027e P/E(較 8/30 的 21x 再壓縮,vs 2020 年以來均值 25x)undemanding;評價基礎不變(base case 29x 2027e P/E)。AlphaSignals catalyst:impact to thesis Unchanged、versus expectation In-line。來源 報告_MS_日本工具機訂單JMTBA_20260930。
MS 2026-10-12(JMTBA 9 月初步訂單 read-across):JMTBA 9 月 headline 訂單 MoM +1%/YoY +60%(vs 8 月 +2%/+65%)†(原文列示總額 ¥22bn,與下列國內/海外分項加總 ¥223bn 不符,疑似 OCR 掉字,暫以分項加總回推,待下次報告或正式數據核對);國內 ¥64bn(MoM +24%/YoY +46%,vs 8 月 -3%/+62%)、海外 ¥159bn(MoM +9%/YoY +67%,vs 8 月 +5%/+66%)。中國/歐洲 9 月 PMI 50.1/52.9(8 月 49.8/52.7)優於北美 54.5(8 月 54.6,微幅走弱),MS 認為海外訂單季增符合季節性、YoY 強勁續指向 upcycle,中國與歐洲可能優於北美。MS 重申亞德客 Overweight:持續受惠自身市佔提升,現價估值 18x 2027e P/E(vs 2020 年以來均值 25x)undemanding;評價基礎不變(29x 2027e P/E)。AlphaSignals catalyst:impact to thesis Unchanged、versus expectation In-line。來源 報告_MS_自動化產業JMTBA9月訂單_20261012。
MS 2026-06-10(JMTBA 5 月訂單 read-across):MS 維持 Overweight:亞德客持續搶市佔,估值 20x 2027e P/E(vs 2020 以來均值 25x)不貴;評價基礎 30x 2027e P/E(peak cycle)。來源:260610_自動化_ms_airtac-hiwin。
電動化新事業:線性滑軌、電動控制器、電動缸(Daiwa,2026-07-21)
- 線性滑軌(LG)業務歷經 6-7 年爬坡,Daiwa 估 2Q26 貢獻約 CNY250mn 營收(含內部使用約 CNY75mn),稼動率約 50%;預期毛利率自現行約 30% 逐步擴張至 2H28E 約 40%,為未來毛利率擴張主要動能之一。
- 電動控制器(electrical controller)2025 貢獻約 CNY400mn(約總營收 5%),毛利率約 60%;Daiwa 估 2026E 成長至 CNY500mn;公司長期目標為未來 10 年內達成約 CNY3bn 年營收。
- 電動缸(electrical cylinder)預計 2028-29 推出。
- 氣動元件(pneumatic)全球市佔:Daiwa 估公司市佔可望自目前約 30% 於長期擴大至約 35%;另中國市場市佔(Key assumptions)2026E 30%→2027E 31%→2028E 32%(2021 年 23%),與全球市佔為不同口徑,不可混用。
- Daiwa 綜合線性滑軌、電動控制器、電動缸三項新成長動能+氣動市佔提升,估 2026-30E 營收 CAGR 達 teens %,同時營益率持續改善;預期 4Q26 起因 4Q25 高基期,YoY 營收成長減速,股價動能可望於 2Q27E 隨成長重新加速而回升。
產業觀察
| 觀察點 | 現況 |
|---|---|
| 市場共識 | 算有共識,但上修幅度有待觀察 |
| 線軌產能利用率 | 2Q26 已達 40%+,目標年底(2026)達 50%(2026-07-28 法說重申) |
| 需求趨勢 | 提升,偏賣方市場 |
| 訂單動能 | Q1–Q3 low single digit 緩增 |
| 價格 | 調漲中 |
成長動能/催化劑
- JMTBA(日本工具機協會)5 月訂單 headline ¥177bn,MoM -6% / YoY +37%(vs 4 月 -2% / +45%);國內 ¥45bn(-9% / +36%)、海外 ¥132bn(-6% / +38%)。
- 三大區製造業 PMI 5 月均在 50 以上:中國 50.0 / 歐洲 51.6 / 北美 54.0(vs 4 月 50.3 / 52.2 / 52.7)。
- Catalyst(5 月 JMTBA,2026-06-10):thesis Unchanged、versus expectation In-line。
- MS 2026-06-25 更新最終 JMTBA 5 月訂單:headline 訂單 ¥177bn,MoM -6% / YoY +38%;中國 ¥51bn(MoM -4% / YoY +66%)、歐洲 ¥17bn(MoM -17% / YoY +6%)、北美 ¥37bn(MoM -9% / YoY +14%)。來源 報告_MS_工業自動化亞德客1590上銀2049_20260625,fact,信心:高。
- MS 認為三大區域 YoY 訂單仍強,搭配中國、歐洲、北美 5 月 PMI 50.0 / 51.6 / 54.0,仍指向自動化 upcycle。來源 報告_MS_工業自動化亞德客1590上銀2049_20260625,thesis,信心:中高。
- MS 2026-07-09 更新 JMTBA 6 月初步訂單:headline ¥204bn,MoM +15% / YoY +53%(vs 5 月 -6% / +38%);國內 ¥58bn(MoM +28% / YoY +46%)、海外 ¥145bn(MoM +10% / YoY +56%)。海外訂單季節性回升且 YoY 續強,與中國/歐洲/北美製造業 PMI 站穩 50 以上一致。MS 維持亞德客 Overweight,估值 20x 2027e P/E(vs 2020 年以來均值 25x)不貴,受惠自身市佔提升。Catalyst impact to thesis:Unchanged、versus expectation:In-line。來源 報告_MS_工業自動化JMTBA_20260709,fact/thesis,信心:高/中高。
- MS 2026-07-29 確認 JMTBA 6 月最終訂單:headline ¥203bn,MoM +15% / YoY +53%(與 07-09 初步值 ¥204bn 基本一致,僅小幅下修);國內 ¥58bn(+28%/+46%)、海外 ¥145bn(+10%/+56%)與初步值完全相同;細分海外訂單中國 ¥56bn(+10%/+76%)、歐洲 ¥19bn(+15%/+22%)、北美 ¥41bn(+9%/+44%)。三大區製造業 PMI 6 月 50.3/51.4/53.3(中國/歐洲/北美)均站穩 50 以上,MS 判讀為上行循環持續。AlphaSignals catalyst:impact to thesis Unchanged、versus expectation In-line。MS 重申亞德客 Overweight,估值基礎不變(29x 2027e P/E,近峰值循環估值合理),現價僅 20x 2027e P/E(vs 2020 年以來均值 25x)估值不貴,本次報告未重申新目標價(沿用前次 NT$2,000)。來源 報告_MS_工業自動化JMTBA_20260729,fact/thesis,信心:高/中高。
- MS 2026-08-12 更新 JMTBA 7 月初步訂單:headline ¥193bn,MoM -5% / YoY +50%(vs 6 月 +15% / +53%);國內 ¥53bn(MoM -8% / YoY +50%)、海外 ¥140bn(MoM -4% / YoY +51%)。MS 判讀海外訂單季減屬季節性,YoY 動能仍強;北美/歐洲製造業 PMI(55.6/51.9)優於中國(49.2,MoM 走弱)。MS 重申亞德客 Overweight:持續受惠自身市佔提升,現價估值 23x 2027e P/E(vs 2020 年以來均值 25x),MS 稱「undemanding」;catalyst 判定 impact to thesis Unchanged、versus expectation In-line。本次報告未重申新目標價(沿用前次 NT$2,000)。來源 報告_MS_工業自動化JMTBA_20260812,fact/thesis,信心:高/中高。
四條新產品線的十年目標與 2027 循環表態(法說,2026-08-28)
來源:活動_亞德客-KY1590_2026法說memo_20260828(曹永祥 集團副總經理兼財務長)
循環判讀 - 氣動行業過去 20 年約每兩年一個上升/下行循環;2021 年起因政策調控、COVID 與外部限制進入下行,2022-2024 年行業雙位數衰退。本輪 upcycle 自 2024 年底/2025 年初啟動,公司內部推測 2027 年仍處 upcycle(首度對 2027 年公開表態),但明言無法確認 2027 年增長率會優於或遜於 2026 年。
下游別動能(2026 年至今) | 下游 | 動能 | |------|------| | 電子 | smartphone 占電子營收 25-30%,1H26 接近個位數下滑;其餘(AI devices 等)成長逾 30%。公司非 AI player,但所有 AI device 生產都需氣動支援,屬間接受惠 | | 電池/儲能 | 2025 年 +80%,2026 年至今 +50-60%;2027 年續增,幅度未定 | | 汽車 | share game 為主,雙位數成長無虞 | | 傳統產業 | 美國 2025 年 2Q 起對全球課關稅,2025 年 3Q 起見到傳統業客戶回中國境內設產能(中國生產效率仍優於印度/東南亞/墨西哥);2025-2026 雙位數成長 | | 太陽能 | 連三年疲弱但年減幅收斂,2026 年 7 月 YoY 已翻正(需連續觀察三個月確認);數十家業者退出,政府介入處理產能過剩,2027 年有機會回正 |
四條新產品線的十年目標(管理層口徑)
| 產品線 | 現況 | 十年/中期目標 |
|---|---|---|
| 半導體 | 月營收自 2025 年 2Q 約 500-600 萬人民幣 → 2026 年 2Q 已達 1,200-1,300 萬人民幣;新規格 2026 年 4Q 上市 | 上市後慣例約一年才有較大營收貢獻,明顯放量看 2027 下半年或 2028 年;定位為中國國產化受惠者 |
| 電控系統 | 中國市場規模約 1,000 億人民幣;2025 年營收 4 億人民幣,2026 年估年增逾 20%、超過 5 億人民幣,毛利率逾 60%;年底前上市數個系列真空發生器與新電控系統 | 十年內年營收 31 億人民幣 |
| 線性滑軌 | 稼動率由去年 20-30% 升至近 50%;品質優於台灣同業,最大客戶群售價低約 20% | 十年內年營收 3-4 億人民幣;一兩年內拉升品牌形象後,設計新規格降成本與陸廠競爭 |
| 電動缸 | 中國市場規模逾 100 億人民幣(未計客戶自組件需求);步進馬達與驅動元件已開發完成、伺服馬達開發中 | 因陸製小型伺服馬達已成熟,2027 年下半年先推小型電動缸,大型馬達自行開發完成後再上市 |
電動缸時程提前(沿革)
舊:Daiwa(2026-07-21)與 MS(2026-07-28)一致記電動缸2028-2029 年推出。 新(2026-08-28 法說):2027 年下半年先上市較小型電動缸,大型馬達完成後再分階段推出。時程明顯提前,主因大陸小型伺服馬達已成熟、公司改採外購小馬達先行。
線性滑軌毛利率分歧已由公司口徑解決
庫內既有分歧:GS/BofA 估 2026 年底線軌毛利率約 30%、MS 估約 50%(見「財測假設」)。公司 2026-08-28 直接給出對應關係:稼動率 50% 時毛利率約 30%、80% 時約 40%。以年底稼動率目標 50% 推算,GS/BofA 的 ~30% 與公司口徑一致,MS 的 ~50% 明顯偏高。此分歧視為解決,MS 值待其更新報告確認。 公司補充:稼動率 70-80% 時可能採更積極價格策略;90-100% 時不需購買新設備,改兩班制為三班制(設備年維修由 70 天降至 20 天,多出約 50 天生產工時)。
市佔與產能 - 氣動規格數約 26 萬種,SMC/Festo 約 70 萬種,未來數年持續增補。 - 2030 年中國市佔目標 35%,對應營收 95-100 億人民幣;2025 年中國營收 74 億人民幣,五年約增 21 億人民幣。管理層強調達 35% 後市佔仍可續升,否認市場傳言「到 30% 就停滯」。 - 資本支出 2023-2027 年約每年 23-24 億台幣,足以支撐雙位數營收成長;2028 或 2029 年因電動缸整套上市需擴充部件產能,年產能規模到 344 億台幣。 - 海外營收佔比維持 4-5%,但基數放大後年增 20% 以上無虞。
股利 - 自由現金流強勁、無重大併購計劃;現金股利支付率 2026 年提升至 65%,2027 年預計超過 65%。
半導體業務與 MS 估值的交叉驗證
公司口徑「2026 年 2Q 半導體月營收 1,200-1,300 萬人民幣」年化約 Rmb1.5 億,與 MS(2026-07-28)所估「現況年化約 Rmb150mn、十年目標 Rmb1bn」完全吻合;放量時點(MS 估 2H27)亦與公司「2027 下半年或 2028 年明顯成長」一致。兩者互為印證。
2027 展望與 3Q26 法說後口徑(2026-10-29 法說,GS/中信/凱基)
- 產業與超額成長:管理層首度把「中國氣動市場長期低至中個位數成長可持續」與「2027 年再高出市場 10ppt」並列,等於給 2027 年一個營收成長下限的量化框架;電子、汽車、工具機、一般機械、紡織、包裝在 2026/27 年皆預期雙位數成長(GS,analyst)。電池因擴產政策限制為唯一保守項,GS 估電池占 2027E 營收 13%、其餘四個傳統應用合計 24% 可抵銷(GS 估算)。
- 3Q26 結構:電子營收 YoY +33%(2Q26 +20%,占 3Q 營收 28%);中信列電子/電池/汽車/工具機占比 28/14/10/8%,YoY +33/+25/+16/+35%。
- 指引口徑:2026 營收(人民幣口徑)年增 20%+、OPM 34% 維持不變;2027 目標毛利率可達 50%、營益率高於 34%(中信)。4Q26 營運預期優於過往季節性(凱基:營收季持平;GS 估 NT$11,425mn、-1% QoQ;中信估 NT$10,826mn、-6% QoQ,三家預期差約 5%)。
- 線性滑軌:3Q26 營收 YoY +27%(年初迄今口徑,凱基),稼動率 40%+、目標年底 50%、屆時毛利率約 30%,2027 年營收預期成長 20%+;管理層稱同業持續漲價,自身維持價格不動、交期不到 1 個月(主要競爭對手約 4 個月)以搶市占(GS)。
- 新產品:電控 2026 年迄今營收成長逾 20%、毛利率約 60%,年底前再推三個新品系列;半導體相關月營收由人民幣 500 萬元增至 1,300 萬元,毛利率約 70%,部分新品提前於 4Q26 上市;凱基引公司口徑 2026 年半導體營收可突破人民幣 1 億元、2027 年 1.5 億元以上。
- 稅率與股利:3Q26 有效稅率升至 28.1%,主因提高現金股利配發率後中國子公司盈餘匯出須提列 10% 扣繳稅,2027 年有意再提高配發率,故 2H26 稅率偏高、EPS 低於共識(凱基/中信/GS 同一解讀)。
- Daiwa 補充(2026-10-29):管理層稱 3Q26 營收 YoY 以人民幣口徑加速至 26%(1H26 為個位數),Daiwa 推測為 2026 年新機種或為明年備貨;3Q 動能來自 AI 相關設備與智慧型手機;4Q26 預期營收與毛利率持平、因旺季(3 月起)前備貨提升稼動率;氣動市場交期短,公司預期 2027 年市場低至中個位數成長、自身高出市場 10ppt。
- 線軌奠定第二成長曲線(富邦,2026-11-05):3Q26 氣動稼動率 100%、線軌利用率由上半年 30% 拉高至 40%(目標年底 50%),線軌累計營收 YoY +27%,公司預估 2027 年線軌營收 20%+ 成長;規模縮減與材料成本壓力抵消線軌獲利增長,3Q26 毛利率季減至 49.4%,調薪與營運費用增加使營益率較 2Q26 減 1.5ppt 至 33.9%。半導體設備產品 2026 年營收突破人民幣 1 億元,2H26 新品可帶動 2027 年擴大至人民幣 1.5 億元,十年目標人民幣 10 億元。4Q26 營收預估持平 3Q26(優於往年季節性下滑)。產業面:JMTBA 9 月接單 ¥2,232 億創歷史新高(YoY +60.7%,1~9 月累計 +45.8%),富邦預期明年中國工具機與氣動元件延續上升循環,電子、汽車、工具機、通用機械、包裝與紡織應用相關營收維持雙位數成長。配息率由 55% 調高至 65%,為股利發放匯回海外盈餘加重 3Q 稅率(與上方有效稅率 28.1% 解讀一致)。來源 報告_富邦_亞德客1590_20261105。
- 來源:報告_GS_亞德客1590_20261030、報告_CTBC_亞德客1590_20261030、報告_凱基_亞德客1590_20261029、報告_Daiwa_亞德客1590_20261029。
各應用別動能與新事業進度
- JPM 估 2026 年氣動整體市場中個位數成長,AirTAC 高出市場約 10ppt、至少中十位數%成長;來源為 AI 電子訂單、機械復甦與電池需求,市占提升部分抵銷汽車疲弱。
- 太陽能/LED 照明為短期逆風(產能過剩,已見穩定跡象);中國電池廠資本支出 2026–28E 預估 -14%/-6%/-5%、車廠 -18%/-3%/-7%(Bloomberg 共識),電池與汽車新增產能貢獻有限,需靠市占提升抵銷。
- 蘋果供應鏈資本支出預估 2026 年 -11%、2027/28 年 +12%/+6%;智慧型手機相關占電子營收約 25–30%,管理層看到國際客戶需求改善,1H27 規格品推出有助 2H26 起成長。EMS/ODM 資本支出 2026E +15%、2027E +1%,AI 伺服器擴產後轉趨常態。
| 應用別 | 1H26 占營收 | 1H26 YoY | 2Q26 法說對 FY26 展望 |
|---|---|---|---|
| 電子設備 | 27% | +20%(1H25 +7%) | 雙位數成長(AI 帶動氣動用量) |
| 電池 | 19% | +69%(1H25 +91%) | 雙位數成長(政策、國內資本支出、固態電池需求,陸廠海外擴產限制放寬) |
| 汽車 | 9% | +16% | 雙位數成長(市占與品牌提升) |
| 包裝 | 7% | +13% | — |
| 工具機 | 7% | +28% | 傳統產業雙位數成長(以舊換新補貼) |
| 一般機械 | 4% | +26% | 同上 |
| 紡織機械 | 4% | +30% | 同上 |
| 能源與照明 | 3% | -5% | 衰退幅度收斂 |
- 新事業:線性滑軌 2Q26 營收 YoY +26%,FY25 出貨量 +20% 以上,十年內年營收目標 RMB3bn;電動控制器 FY25 約 RMB400mn(占營收約 5%、GM 約 60%),今年三款新品、十年目標 RMB3bn;半導體 4Q26 起多款新品、FY27 全面商業化,GM 最高約 70%,十年目標 RMB1bn。
- 成本與費用:原物料占 COGS 約 50%;中國社保提列對 OPM 的影響由 2Q26 約 1.8% 降至約 1%,獎金費用預期於 3Q26 自 2Q26 高點回落;JPM 預估現金股利配發率 2026E 65%(DPS NT$39.1)。
資訊衝突/待核對:線性滑軌十年營收目標
JPMorgan(2026-10-26)與 MS(2026-07-28)記線軌十年營收目標 RMB3bn(30 億人民幣);上方法說 memo(2026-08-28)表列「十年內年營收 3-4 億人民幣」,量級相差 10 倍,且低於 FY25 約 Rmb550mn 的現況,疑為逐字稿單位誤植,以兩家券商口徑為準,待公司資料核對。
行業循環與各應用別動能(第二來源交叉確認)
來源品質提示
本節來源逐字稿校正紀錄標記「轉寫年份錯亂嚴重」,多處起訖年份與百分比互相矛盾。僅摘錄與既有內容方向一致或可交叉驗證的結構性資訊,數字一律標 [待確認]。
- 公司目標年營業增長率高於行業增長率 10 個百分點;行業本輪 upcycle 較緩和,2027 年產業成長估中個位數 [待確認](與 2026-08-28 法說「內部推測 2027 年仍處 upcycle、無法確認增長率優於或遜於 2026 年」方向一致)。
- 電子行業占營收 26–27%,前八個月 YoY 約 20%;手機行業 7、8 月營收已回升至超過 20% 增長 [待確認](呼應既有「smartphone 占電子營收 25-30%,1H26 接近個位數下滑」,顯示 7-8 月已回溫)。
- 電池業務自 5 月起 YoY 轉正,8 月月營收 YoY +30% [待確認]。
- 中國汽車市場氣動需求市佔率僅 17.3%(整體市佔約 30%),預期未來雙位數成長 [待確認]。
- 太陽能 2026 上半年衰退幅度已收斂至半個位數,7、8 月需求轉正 [待確認](與既有「2026 年 7 月 YoY 已翻正」方向一致)。
- 半導體系統零件主要客戶以後段製程為主,受惠中國國產化政策,預計需約兩年開發期 [待確認]。
- 電控系統已開發自有晶片;中國電控系統整體市場需求金額超過 1,000 億元人民幣 [待確認](與既有「中國市場規模約 1,000 億人民幣」一致)。
- 電動缸原計劃 2028 或 2029 年上市,現計劃 2027 年底或下半年先行上市小型產品試水溫 [待確認](與既有時間軸「2027H2 小型電動缸先行上市」一致,本次為第二來源交叉確認)。
來源:活動_亞德客1590_法人座談memo_20260916,2026-09-16
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 中國氣動市占 1H26:SMC 33%、AirTAC 30%、Festo 13%(三家合計 76%,2013 年 54%);AirTAC 2030 年目標 35%+ | third_party | 報告_JPM_台灣工業自動化_Initiation_20261026 | 2026-10-26 | 中高 |
| JPM 認為 2026 年氣動市場中個位數成長、AirTAC 高出市場約 10ppt(至少中十位數%);2026–28E GM 約 49%、OPM 約 34% | analyst | 報告_JPM_台灣工業自動化_Initiation_20261026 | 2026-10-26 | 中 |
| 股價自八月高點落後加權指數 32% 屬季節性與資金輪動,預期 2Q27 旺季動能恢復 | thesis | 報告_JPM_台灣工業自動化_Initiation_20261026 | 2026-10-26 | 中 |
| JMTBA 2026 年 5 月最終訂單為 ¥177bn,MoM -6% / YoY +38% | fact | 報告_MS_工業自動化亞德客1590上銀2049_20260625 | 2026-06-25 | 高 |
| MS 認為訂單 YoY 強勁與三大區 PMI 維持 50 以上,仍指向自動化 upcycle | thesis | 報告_MS_工業自動化亞德客1590上銀2049_20260625 | 2026-06-25 | 中高 |
| 亞德客應受惠市佔提升與線性滑軌增量貢獻,2027E 估值約 21x P/E,低於 2020 年以來均值 25x | thesis | 報告_MS_工業自動化亞德客1590上銀2049_20260625 | 2026-06-25 | 中高 |
| GS Taiwan trip(6/29-7/2)確認亞德客月營收趨勢已強勁,是 FA 需求的領先指標 | fact | 報告_GS_自動化FA_20260706 | 2026-07-06 | 高(GS 台灣實地訪查) |
| FA 整體供需緊張「across the board」,電子/感測器/球螺桿/線軌皆有交期延長或漲價跡象 | fact | 報告_GS_自動化FA_20260706 | 2026-07-06 | 高 |
| JMTBA 2026 年 6 月初步訂單為 ¥204bn,MoM +15% / YoY +53%(海外 ¥145bn +10%/+56%、國內 ¥58bn +28%/+46%) | fact | 報告_MS_工業自動化JMTBA_20260709 | 2026-07-09 | 高 |
| MS 維持亞德客 Overweight,估值 20x 2027e P/E(vs 2020 年以來均值 25x)不貴,受惠自身市佔提升 | thesis | 報告_MS_工業自動化JMTBA_20260709 | 2026-07-09 | 中高 |
| 線性滑軌業務 2Q26 貢獻約 CNY250mn 營收(稼動率約 50%),毛利率預期自 ~30% 於 2H28E 擴至 ~40% | estimate | 報告_Daiwa_亞德客1590_20260721 | 2026-07-21 | 中高 |
| 電動控制器 2025 貢獻約 CNY400mn(營收 ~5%),毛利率 ~60%;公司長期目標十年內達 CNY3bn 年營收 | fact/estimate | 報告_Daiwa_亞德客1590_20260721 | 2026-07-21 | 中(含公司揭露+Daiwa 估) |
| Daiwa 上修 2026-28E EPS 10-14%,反映毛利率假設提升;Daiwa 估值高於市場共識 6-14% | estimate | 報告_Daiwa_亞德客1590_20260721 | 2026-07-21 | 高 |
| 2Q26 合併營收 NT$121.64 億、EPS 16.55 元(QoQ +24%),四項財務指標創歷史新高,五家外資與公司法說一致確認 | fact | 活動_亞德客1590_華南投顧法說memo_20260728、五家外資 2026-07-28 報告 | 2026-07-28 | 高 |
| 公司 FY26 營收成長 guidance 上修至 >20% YoY(人民幣口徑),挑戰 NT$400 億大關 | fact(公司 guidance) | 活動_亞德客1590_華南投顧法說memo_20260728 | 2026-07-28 | 高 |
| 管理層預期本輪氣動元件產業 upcycle 可持續 2-3 年 | thesis | 報告_GS_亞德客1590_20260728、報告_MS_亞德客1590_20260728 | 2026-07-28 | 中高(公司管理層說法,經兩家外資引述) |
| 線性滑軌 2026 年底稼動率目標達 50%;年底毛利率外資估值分歧(GS/BofA 約 30%,MS 估 ~50% 明顯偏高,見財測假設分歧說明) | estimate | 五家外資 2026-07-28 報告 | 2026-07-28 | 中(存在分歧,待核對) |
| 公司主動擴大與 SMC 等日系對手價差,目標 2030 年中國市佔達 35%(2025 年約 30%) | fact/thesis | 活動_亞德客1590_華南投顧法說memo_20260728 | 2026-07-28 | 高(公司揭露) |
| JMTBA 2026 年 6 月最終訂單為 ¥203bn,MoM +15% / YoY +53%(與初步值 ¥204bn 基本一致,海外/國內細項完全相同) | fact | 報告_MS_工業自動化JMTBA_20260729 | 2026-07-29 | 高 |
| MS 重申亞德客 Overweight,估值基礎不變(29x 2027e P/E),現價僅 20x 2027e P/E(vs 2020 年以來均值 25x)估值不貴 | thesis | 報告_MS_工業自動化JMTBA_20260729 | 2026-07-29 | 中高 |
| 7 月營收 NT$3,994mn(人民幣口徑 Rmb841mn),YoY +51%(人民幣 +30%),訂單續超出貨、backlog 持續增加 | fact | 報告_Citi_亞德客1590_20260804、報告_GS_亞德客1590_20260804、報告_MS_亞德客1590_20260804 | 2026-08-04 | 高(三家外資一致確認) |
| JMTBA 2026 年 7 月初步訂單為 ¥193bn,MoM -5% / YoY +50%(國內 ¥53bn -8%/+50%、海外 ¥140bn -4%/+51%) | fact | 報告_MS_工業自動化JMTBA_20260812 | 2026-08-12 | 高 |
| MS 認為亞德客現價 23x 2027e P/E(vs 2020 年以來均值 25x)估值 undemanding,續受惠自身市佔提升 | thesis | 報告_MS_工業自動化JMTBA_20260812 | 2026-08-12 | 中高 |
| 公司內部推測 2027 年氣動行業仍處 upcycle,但無法確認年增率優於或遜於 2026 | thesis(公司管理層) | 活動_亞德客-KY1590_2026法說memo_20260828 | 2026-08-28 | 中高 |
| 半導體月營收自 2025 年 2Q 的 500-600 萬人民幣升至 2026 年 2Q 的 1,200-1,300 萬人民幣;新規格 4Q26 上市,明顯放量看 2027 下半年或 2028 年 | fact/guidance | 活動_亞德客-KY1590_2026法說memo_20260828 | 2026-08-28 | 高 |
| 電控系統 2025 年營收 4 億人民幣、2026 年估逾 5 億,毛利率逾 60%;十年目標 31 億人民幣 | fact/guidance | 活動_亞德客-KY1590_2026法說memo_20260828 | 2026-08-28 | 高 |
| 線性滑軌稼動率 50% 對應毛利率約 30%、80% 對應約 40%;90-100% 時不需買新設備,改兩班制為三班制 | fact(公司口徑) | 活動_亞德客-KY1590_2026法說memo_20260828 | 2026-08-28 | 高 |
| 電動缸 2027 年下半年先上市小型產品(較前估 2028-2029 提前) | guidance | 活動_亞德客-KY1590_2026法說memo_20260828 | 2026-08-28 | 中高 |
| 2030 年中國市佔 35% 對應中國營收 95-100 億人民幣;2025 年中國營收 74 億人民幣 | guidance | 活動_亞德客-KY1590_2026法說memo_20260828 | 2026-08-28 | 中高 |
| 現金股利支付率 2026 年提升至 65%、2027 年預計超過 65%;無重大併購計劃 | fact | 活動_亞德客-KY1590_2026法說memo_20260828 | 2026-08-28 | 高 |
| 資本支出 2023-2027 年約每年 23-24 億台幣(逐字稿原轉寫為「稅務」,依上下文校正為資本支出,見來源檔待校正紀錄) | fact | 活動_亞德客-KY1590_2026法說memo_20260828 | 2026-08-28 | 中高 |
| 8 月營收 NT$3,708mn(人民幣口徑 Rmb780mn),MoM -7%/YoY +43%(人民幣口徑 +27%);紡織+47%、電子+36%(年內最高)、工具機+35%、電池+30% | fact | 報告_Citi_亞德客1590_20260903、報告_MS_亞德客1590_20260903、報告_GS_亞德客1590_20260904 | 2026-09-03~09-04 | 高(三家外資一致確認) |
| 三家外資對 8 月數字解讀角度分歧:GS 判定較自身模型低 6%(miss)、Citi 轉趨「更平衡」近期看法、MS 維持單純樂觀;三家評等與目標價皆未調整 | thesis | 報告_Citi_亞德客1590_20260903、報告_MS_亞德客1590_20260903、報告_GS_亞德客1590_20260904 | 2026-09-03~09-04 | 高 |
| 公司目標年營業增長率高於行業增長率 10 個百分點;中國汽車市場氣動需求市佔率僅 17.3%(整體市佔約 30%) | guidance/fact | 活動_亞德客1590_法人座談memo_20260916 | 2026-09-16 | 中(逐字稿轉寫年份錯亂嚴重,待核對) |
| 9 月營收 NT$3,811mn(+3% MoM/+27% YoY,人民幣口徑 Rmb806mn +3%/+14%),GS/MS 兩家同日確認同一組數字 | fact | 報告_GS_亞德客1590_20261012、報告_MS_亞德客1590_20261012 | 2026-10-12 | 高(兩家外資一致確認) |
| 3Q26 營收 Rmb2,427mn(QoQ -7%/YoY +23%)/NT$11,525mn(QoQ -5%/YoY +40%),較 GSe 低 3%,主因電池業務 YoY 減速 | fact | 報告_GS_亞德客1590_20261012 | 2026-10-12 | 高 |
| GS 下修 2026-28E EPS 各 1%(61.95→61.12/74.00→72.93/85.29→84.42),TP 自 NT$1,925 下修至 NT$1,895 | estimate | 報告_GS_亞德客1590_20261012 | 2026-10-12 | 高 |
| JMTBA 2026 年 9 月初步訂單 headline MoM +1%/YoY +60%(國內 ¥64bn +24%/+46%、海外 ¥159bn +9%/+67%);原文總額 ¥22bn 與分項加總 ¥223bn 不符,疑似 OCR 掉字 | fact | 報告_MS_自動化產業JMTBA9月訂單_20261012 | 2026-10-12 | 中高(總額待核對,分項數字高) |
| MS 認為亞德客持續受惠自身市佔提升,現價 18x 2027e P/E(vs 2020 年以來均值 25x)undemanding,thesis 不變 | thesis | 報告_MS_亞德客1590_20261012、報告_MS_自動化產業JMTBA9月訂單_20261012 | 2026-10-12 | 中高 |
公司行事曆
- 10/14週三營收9月營收公布營收 38.11 億、年增 +26.6%、月增 +2.8%
- 10/29週四法說會瑞銀證券 線上法說會本公司受邀參加瑞銀證券舉辦之線上法說會「3Q26ResultsConferenceCall」,說明本公司2026年第2季營運狀況。
- 11/03週二營收10月營收公布重大訊息公告 11/3 15:13:15
- 11/04週三法說會盛博香港有限公司 法說會本公司受邀參加盛博香港有限公司舉辦之法人說明會「BernsteinChinaConference2026」,說明本公司2026年第2季營運狀況。
- 今天 2026-11-08
- 11/10週二法說會永豐金證券匯立分公司 法說會本公司受邀參加永豐金證券匯立分公司舉辦之法人說明會「TaiwanMarketMoverAccessDay」,說明本公司2026年第2季營運狀況。
- 11/17週二法說會摩根大通證券股份有限公司 法說會本公司受邀參加摩根大通證券舉辦之法人說明會「APACTechnology,InnovationandGrowthConference」,說明本公司2026年第3季營運狀況。
- 11/20週五法說會華南永昌綜合證券 法說會本公司受邀參加華南永昌綜合證券舉辦之法人說明會「產業趨勢暨企業論壇」,說明本公司2026年第3季營運狀況。
- 11/24週二法說會花旗環球證券股份有限公司 法說會本公司受邀參加花旗環球證券舉辦之法人說明會「Citi’s2026TaiwanCorporateDay」,說明本公司2026年第3季營運狀況。
- 12/02週三營收11月營收(預估 12/2–12/3)可能 12/2–12/3 公布(近 7 次有 7 次落在此區間;最常見:每月第 2 個工作天,信心中)
- 12/09週三法說會凱基證券股份有限公司 法說會本公司受邀參加凱基證券舉辦之法人說明會「2026年第四季KGI投資論壇」,說明本公司2026年第3季營運狀況。
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 2026 | 亞洲製造業復甦帶動需求,氣動零組件交期延長 | thesis | ⭐⭐ | 使用者觀察 |
| 2026Q1–Q3 | 營收 low single digit 緩增 | estimate | ⭐⭐ | 使用者估計 |
| 2026-05-26 | MS 維持 OW(30x 2027e PE);JMTBA 4 月訂單 +45% YoY 確認上行 | 評價 | ⭐⭐⭐ | 受惠市佔提升+線軌增量。來源 報告_MS_工業自動化亞德客上銀_20260526 |
| 2026-06-10 | JMTBA 5 月訂單 ¥177bn(MoM -6% / YoY +37%);MS thesis Unchanged、versus expectation In-line | 訂單 read-across | ⭐⭐ | 來源 260610_自動化_ms_airtac-hiwin |
| 2026-06-25 | JMTBA 5 月最終訂單 ¥177bn(MoM -6% / YoY +38%),亞德客 catalyst impact to thesis 為 Unchanged、versus expectation 為 In-line | 訂單 read-across | ⭐⭐⭐ | 來源 報告_MS_工業自動化亞德客1590上銀2049_20260625 |
| 2026-07-02 | 2Q26 營收 NT$12,164mn 創新高(+36% YoY),超共識 11%;6 月 +45% YoY | 放量確認 | ⭐⭐⭐ | 訂單>出貨;電池/工具機/汽車領漲;MS OW TP 2,000、Citi Buy TP 1,750 |
| 2026-07-06 | GS Taiwan trip(6/29-7/2):亞德客月營收趨勢強勁,確認為 FA 需求先行指標;AI/DC 驅動 FA 供需全面緊張 | 實地訪查確認 | ⭐⭐⭐ | GS 指出市場焦點從「訂單上行」轉向「能否持續生產」與「能否漲價」(報告_GS_自動化FA_20260706) |
| 2026-07-09 | JMTBA 6 月初步訂單 headline ¥204bn(MoM +15% / YoY +53%,前值 5 月 -6% / +38%);catalyst impact to thesis Unchanged、versus expectation In-line | 訂單 read-across | ⭐⭐⭐ | 海外訂單 ¥145bn(+10%/+56%)、國內 ¥58bn(+28%/+46%);來源 報告_MS_工業自動化JMTBA_20260709 |
| 2026Q4 起 | 線性滑軌(LG)事業預期開始明顯貢獻獲利,歷經 6-7 年爬坡 | 放量 | ⭐⭐ | Daiwa 估 2Q26 稼動率約 50%,毛利率有望持續擴張至 2H28E 約 40%;來源 報告_Daiwa_亞德客1590_20260721 |
| 2028-2029 | 電動缸(electrical cylinder)產品線預計推出 | 新產品 | ⭐⭐ | Daiwa(2026-07-21)與 MS(2026-07-28)時程一致確認,來源 報告_Daiwa_亞德客1590_20260721、報告_MS_亞德客1590_20260728 |
| 2026-07-28 | 法說會重申線性滑軌稼動率目標年底(2026)達 50%(2Q26 已達 40%+,2025 年 <20%),支撐 2027 年成為集團第二獲利引擎 | 產能爬坡 | ⭐⭐⭐ | 公司 guidance;年底毛利率估值分歧見財測假設區段 |
| 2026-07-29 | JMTBA 6 月最終訂單確認 ¥203bn(MoM +15% / YoY +53%,與初步值 ¥204bn 基本一致);三大區 PMI 6 月站穩 50 以上 | 訂單 read-across | ⭐⭐ | MS 重申 Overweight,估值不變(29x 2027e P/E);來源 報告_MS_工業自動化JMTBA_20260729 |
| 2026H2 | 半導體專用氣動元件、高階電動缸開始送樣/鋪貨;電動控制器高階產品線擴大布局,形成「氣電互補」策略 | 新產品導入 | ⭐⭐⭐ | 華南投顧法說 memo;MS 估半導體業務具體放量延至 2H27(10 年目標 Rmb1bn,現況年化約 Rmb150mn) |
| 2027 | 半導體專用元件/電動缸/電動控制器等新產品線正式放量,線性滑軌轉為集團第二獲利引擎 | 放量 | ⭐⭐⭐ | 法說會與五家外資 2026-07-28 一致預期 |
| 2026-07-31 | 中國 7 月製造業 PMI 49.2(6 月 50.3)跌破榮枯線,低於預估 50.1;新訂單 -2.7ppt 至 48.5 為主要拖累 | 景氣 read-across | ⭐⭐ | MS 判定 Modest downside surprise、thesis Unchanged;現價 19x 2027e P/E;來源 報告_MS_自動化中國7月PMI_20260802 |
| 2026 秋季 | 若 7-8 月中國成長不如預期,可能出現更廣泛寬鬆(2H26 人民幣 2 兆財政刺激加速執行) | 政策 | ⭐⭐ | MS 總經團隊觀點;來源同上 |
| 2026-08-28 | 法說:內部推測 2027 年仍處 upcycle;四條新產品線給出十年目標 | 法說 | ⭐⭐⭐ | 首度對 2027 年公開表態;來源 活動_亞德客-KY1590_2026法說memo_20260828 |
| 2026Q4 | 半導體新規格上市;年底前上市數個系列真空發生器與新電控系統 | 新產品 | ⭐⭐⭐ | 上市後約一年才有較大營收貢獻 |
| 2027H2 | 小型電動缸先行上市(時程較前估 2028-2029 提前) | 新產品 | ⭐⭐⭐ | 大型馬達自行開發完成後再分階段推出 |
| 2027H2–2028 | 半導體相關營收明顯放量 | 放量 | ⭐⭐⭐ | 月營收已自 2025 年 2Q 的 500-600 萬人民幣升至 2026 年 2Q 的 1,200-1,300 萬 |
| 2028–2029 | 因電動缸整套上市擴充部件產能,年產能規模到 NT$344 億 | 擴產 | ⭐⭐ | 進度取決於大型馬達與驅動器開發速度 |
| 2030 | 中國市佔目標 35%,對應中國營收 95-100 億人民幣 | 目標 | ⭐⭐⭐ | 2025 年中國營收 74 億人民幣 |
| 2026-08-12 | JMTBA 7 月初步訂單 ¥193bn(MoM -5% / YoY +50%,前值 6 月 +15%/+53%);北美/歐洲 PMI 優於中國 | 訂單 read-across | ⭐⭐ | MS 重申 Overweight,估值 23x 2027e P/E(undemanding);來源 報告_MS_工業自動化JMTBA_20260812 |
| 2026-08-30 | JMTBA 7 月最終訂單確認 ¥193bn(與初步值一致);首度揭露區域拆分:中國 ¥49bn(+52% YoY)、歐洲 ¥23bn(+41% YoY)、北美 ¥40bn(+51% YoY) | 訂單 read-across | ⭐⭐ | MS 重申 Overweight,估值 21x 2027e P/E(undemanding);來源 報告_MS_自動化產業JMTBA_20260830 |
| 2026-09-30 | JMTBA 8 月最終訂單 ¥198bn(MoM +2%/YoY +65%);海外 +66%、北美 +72%、中國 +62% | 訂單 read-across | ⭐⭐ | MS 重申 Overweight,估值 17x 2027e P/E(undemanding);來源 報告_MS_日本工具機訂單JMTBA_20260930 |
| 2026-09-03~09-04 | Citi、MS、GS 三家外資同步出具 8 月營收月報,評等/目標價皆維持不變,惟解讀角度分歧(GS 判 miss、Citi 轉平衡、MS 維持樂觀) | 月營收+解讀分歧 | ⭐⭐⭐ | 詳見上方「三家外資同期出具報告」;來源 報告_Citi_亞德客1590_20260903、報告_MS_亞德客1590_20260903、報告_GS_亞德客1590_20260904 |
| 2026-10-12 | 9 月營收 NT$3,811mn(+3% MoM/+27% YoY),GS、MS 同日確認同一組數字,略優於市場共識;3Q26 營收 NT$11,525mn(+40% YoY)創新高但低於 GSe 3%(電池減速) | 月營收+季度實績 | ⭐⭐⭐ | GS 判 miss、MS 認為符合預期;來源 報告_GS_亞德客1590_20261012、報告_MS_亞德客1590_20261012 |
| 2026-10-12 | GS 因 9 月/3Q26 營收略低於模型,下修 2026-28E EPS 各 1%,TP 自 NT$1,925 下修至 NT$1,895(目標本益比 26.0x 不變);維持 Buy | 財測下修 | ⭐⭐⭐ | 五家法說後首次下修 TP;來源 報告_GS_亞德客1590_20261012 |
| 2026-10-12 | JMTBA 9 月初步訂單 headline MoM +1%/YoY +60%(國內 ¥64bn +24%/+46%、海外 ¥159bn +9%/+67%);MS 重申 Overweight,現價 18x 2027e P/E | 訂單 read-across | ⭐⭐ | 來源 報告_MS_自動化產業JMTBA9月訂單_20261012 |
供應鏈位置
- 所屬供應鏈:工具機自動化零組件
- 競爭與市占結構(JPMorgan,2026-10-26):中國氣動市場 SMC 33%、AirTAC 30%、Festo 13%(1H26),SMC 重高階與整合方案,Festo 重高階與跨國客戶
- 競爭態勢:日本廠(SMC、CKD)為主要競爭對手,台廠有 20% 價差;交期長、急單台廠有機會切入新客戶;2026-07-28 法說會揭露公司採主動擴大價差策略施壓 SMC,目標 2030 年中國市佔達 35%(2025 年約 30%);BofA(2026-07-28)另指出日圓匯率走勢會透過主要對手 SMC 影響公司相對競爭力,列為下行風險之一
- 指標觀察:可對比日本 Fanuc、Yaskawa 訂單變化作為先行指標
來源
- 報告_JPM_台灣工業自動化_Initiation_20261026 — J.P. Morgan,2026-10-26;承接覆蓋 Overweight、PT NT$1,600(Dec-27,22x);中國氣動市占、各應用別動能、新事業目標
- memo_自動化產業心得_20260509,2026-05-09
- 分析_機器人工具機個股地圖_20260524
- 報告_MS_工業自動化亞德客上銀_20260526(Morgan Stanley,2026-05-26 — OW、30x 2027e PE;JMTBA 4 月訂單 read-across)
- 260531_1590_2049_ms_automation(Morgan Stanley,2026-05-31 — 中國 5 月 PMI read-across;維持亞德客/上銀 OW)
- 260602_ms_airtac(Morgan Stanley,2026-06-02 — OW、TP NT$2,000、5 月銷售 QTD 領先)
- 260602_citi_airtac(Citi,2026-06-02 — Buy、TP NT$1,750、30x rolling P/E)
- 260610_自動化_ms_airtac-hiwin(Morgan Stanley,2026-06-10 — JMTBA 5 月訂單 read-across;亞德客維持 OW)
- 報告_MS_工業自動化亞德客1590上銀2049_20260625(Morgan Stanley,2026-06-25 — JMTBA 5 月最終訂單 read-across;維持亞德客 OW thesis)
- 報告_MS_亞德客1590_20260702(Morgan Stanley,2026-07-02 — 6 月月銷 +45% YoY、2Q26 新高超共識 11%;OW TP 2,000)
- 報告_花旗_亞德客1590_20260702(Citi,2026-07-02 — 2Q26 新高隱含獲利上修;Buy TP 1,750;每日 run rate 圖)
- 報告_GS_自動化FA_20260706(Goldman Sachs,2026-07-06 — Taiwan trip takeaways,確認亞德客月營收強勁、FA 供需緊張 across the board)
- 報告_MS_工業自動化JMTBA_20260709(Morgan Stanley,2026-07-09 — JMTBA 6 月初步訂單 read-across;維持亞德客 OW)
- 報告_Daiwa_亞德客1590_20260721(Daiwa,2026-07-21 — 2Q26 財測預覽;TP 自 NT$1,840 上修至 NT$1,950,Buy(1);線性滑軌/電動控制器/電動缸新成長動能拆解)
- 活動_亞德客1590_華南投顧法說memo_20260728(華南投顧,2026-07-28 — 2Q26 法說會摘要:營收/EPS/毛利率/營益率四項創新高、FY26 guidance 上修、線性滑軌與新產品線進度)
- 報告_Citi_亞德客1590_20260728(Citi,2026-07-28 — 2Q26 Beat;Buy 維持 TP NT$1,750,目標本益比下修 30x→27.5x)
- 報告_Daiwa_亞德客1590_20260728(Daiwa,2026-07-28 — 2Q26 結果快評,largely in line;Buy(1) 維持,未重申年度預估與 TP)
- 報告_GS_亞德客1590_20260728(Goldman Sachs,2026-07-28 — Buy 維持,TP 自 NT$1,725 上修至 NT$1,925,唯一下修 2026E EPS)
- 報告_BofA_亞德客1590_20260728(BofA,2026-07-28 — Buy 維持,TP 自 NT$1,800 上修至 NT$1,900,DCF+P/E 平均法)
- 報告_MS_亞德客1590_20260728(Morgan Stanley,2026-07-28 — Overweight 維持,TP 維持 NT$2,000,2026-28E EPS 上修)
- 報告_MS_工業自動化JMTBA_20260729(Morgan Stanley,2026-07-29 — JMTBA 6 月最終訂單 read-across,¥203bn 確認初步值;維持 Overweight thesis)
- 報告_MS_自動化中國7月PMI_20260802(Morgan Stanley,2026-08-02 — 中國 7 月製造業 PMI 49.2 read-across;PMI 跌破榮枯線但 MS 維持亞德客 OW,市佔提升+線性滑軌增量動能不變;現價 19x 2027e P/E vs 2020 年來均值 25x,估值 undemanding)
- 報告_Citi_亞德客1590_20260804(Citi,2026-08-04 — Flash:7 月營收 NT$3,994mn/+51%YoY,訂單續超出貨;Buy 維持 TP NT$1,750 不變)
- 報告_GS_亞德客1590_20260804(Goldman Sachs,2026-08-04 — 7 月營收較 GSe 低 3%,8 月估回升;backlog 續增;Buy 維持 TP NT$1,925 不變)
- 報告_MS_亞德客1590_20260804(Morgan Stanley,2026-08-04 — 7 月銷售+51%YoY、QTD 達 MSe 34%;Overweight 維持 TP NT$2,000 不變,現價 21x 2027e P/E)
- 報告_MS_工業自動化JMTBA_20260812(Morgan Stanley,2026-08-12 — JMTBA 7 月初步訂單 read-across,¥193bn/MoM-5%/YoY+50%;維持亞德客 OW,估值 23x 2027e P/E undemanding)
- 報告_MS_自動化產業JMTBA_20260830(Morgan Stanley,2026-08-30 — JMTBA 7 月最終訂單 read-across,headline 與初步值一致;首度揭露區域拆分中國/歐洲/北美;維持亞德客 OW,估值 21x 2027e P/E undemanding)
- 報告_MS_日本工具機訂單JMTBA_20260930(Morgan Stanley,2026-09-30 — JMTBA 8 月最終訂單 read-across,¥198bn/YoY +65%;維持亞德客 OW,估值 17x 2027e P/E undemanding)
- 活動_亞德客-KY1590_2026法說memo_20260828 — 公司自辦法人說明會逐字稿(AI 轉寫後人工校正),2026-08-28;2027 仍屬 upcycle、半導體/電控/線軌/電動缸四線十年目標、線軌毛利率與稼動率對應關係、2030 中國市佔 35%、股利支付率 65%
- 報告_Citi_亞德客1590_20260903(Citi,Angela Hsu,2026-09-03 — 8 月營收 Flash,QTD 達 69-71%3Q26E 估值,優於歷史均值 66%;轉趨「更平衡」近期看法;Buy 維持 TP NT$1,750 不變;三家同期報告之一,見「三家外資同期出具報告」)
- 報告_MS_亞德客1590_20260903(Morgan Stanley,Derrick Yang/Vivi Huang/Andy Meng,2026-09-03 — 8 月營收 -7% MoM/+43% YoY,QTD 達 MSe 66%/共識 70%;管理層看好上行循環延續至 2027;Overweight 維持 TP NT$2,000 不變;三家同期報告之一)
- 報告_GS_亞德客1590_20260904(Goldman Sachs,Chao Wang/Yuichiro Isayama/Al Wang,2026-09-04 — 8 月營收較 GSe 低 6%(人民幣口徑,工作天數+暑休影響),電子 YoY 加速至 36%;估 9 月營收 MoM +6% 回升;Buy 維持 TP NT$1,925 不變;三家同期報告之一)
- 活動_亞德客1590_法人座談memo_20260916 — 群益證券法人座談逐字稿(AI 轉寫後人工校正,轉寫年份錯亂嚴重),2026-09-16;行業循環判讀、下游別動能、線軌/電控/電動缸新產品線結構性更新(與 2026-08-28 法說方向一致)
- 報告_GS_亞德客1590_20261012(Goldman Sachs,2026-10-12 — 9 月營收/3Q26 均較 GSe 低 3%;2026-28E EPS 各下修 1%,TP 自 NT$1,925 下修至 NT$1,895;維持 Buy)
- 報告_MS_亞德客1590_20261012(Morgan Stanley,2026-10-12 — 9 月營收 NT$3,811mn/+27% YoY 符合預期,略優於共識;Overweight 維持 TP NT$2,000 不變,現價 18x 2027e P/E)
- 報告_MS_自動化產業JMTBA9月訂單_20261012(Morgan Stanley,2026-10-12 — JMTBA 9 月初步訂單 read-across;維持亞德客 OW thesis,另提及上銀估值 29x 2027e P/E 具上行空間)
- 報告_GS_亞德客1590_20261030(Goldman Sachs,2026-10-30 — 3Q26 營業利益符合估值、高於共識 5%;2027 年超額成長 10ppt;2026E EPS 下修 4% 至 58.43 元;TP NT$1,895 維持,Buy)
- 報告_CTBC_亞德客1590_20261030(中信投顧,王淑君,2026-10-30 — 3Q26 營收 NT$115.12 億、EPS 14.23 元;稅率升高下修 2026/27E EPS;TP 自 NT$1,850 下修至 NT$1,707,買進)
- 報告_凱基_亞德客1590_20261029(凱基投顧,2026-10-29 — 3Q26 EPS 14.23 元大致符合預期;營收估值上修、EPS 微調;半導體新品與線軌為 2027 上檔;增加持股、TP NT$1,885 不變)
- 報告_Daiwa_亞德客1590_20261029(Daiwa,2026-10-29 — 3Q26 稅率致淨利 miss;2027-28E EPS 上修 3-5%,TP 自 NT$1,950 下修至 NT$1,670(23x),Buy (1) 維持)
- 報告_MS_工業自動化中國10月PMI_20261101(Morgan Stanley,2026-11-01 — 中國 10 月製造業 PMI 49.3(9 月 50.1)read-across;維持亞德客 OW,現價 16x 2027e P/E undemanding,thesis Unchanged)
- 報告_Citi_亞德客1590_20261103(Citi,Angela Hsu,2026-11-03 — 10 月營收 Flash:NT$3,565mn/+32% YoY,日均氣動出貨 Rmb33mn、電池轉正;Buy 維持,TP NT$1,430(披露頁顯示 10/29 自 1,750 下修,21.5x 2027E P/E);股價近兩個月回檔約 24%)
- 報告_MS_亞德客1590_20261103(Morgan Stanley,Derrick Yang/Vivi Huang/Andy Meng,2026-11-03 — 10 月營收 NT$3,565mn(-6% MoM/+32% YoY),4Q26 追蹤符合指引;Overweight 維持 TP NT$2,000,現價 15x 2027e P/E)
- 報告_富邦_亞德客1590_20261105(富邦投顧,楊惟婷,2026-11-05 — 線軌奠定第二成長曲線;3Q26 稅率偏高、4Q26 淡季不淡;買進維持,TP 自 NT$1,850 下修至 NT$1,510(22x 2027F EPS);2027F EPS 上修至 68.71 元)