PDF 原檔:報告_CTBC_TPCA2026產評_20261027_original.pdf
原始內容
【中信投顧投資分析報告】
王翊安 wade.wang@ctbcsis.com
| 相關個股 | 代號 | 評等 | 目標價 |
|---|---|---|---|
| 台光電 | 2383 | 未評等 | - |
| 德宏 | 5475 | 未評等 | - |
| 臻鼎-KY | 4958 | 未評等 | - |
| 聯茂 | 6213 | 買進 | 945 |
| 華通 | 2313 | 未評等 | - |
2026/10/27
2026 TPCA:AI帶動PCB全鏈規格升級
AI規格升級延續,材料供給偏緊支撐漲價
- ⚫ 高速材料朝M9/M10推進,石英布需求明確
- ⚫ 玻纖布及銅箔供給偏緊,CCL漲價延續至2027年
- ⚫ NPO為光通訊過渡主流,PCB層數與製程同步升級
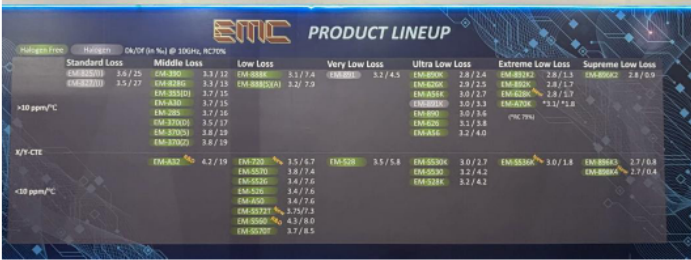
台光電(2383):公司為 M8 世代首家量產之銅箔基板(CCL)供應商,主 要應用於 1.6T 交換器及 AI 伺服器,2026 年 M9(EM-896)亦為首家量 產,其中 EM-8962 鎖定 ASIC 應用,預計 1Q27 量產。規格方面,EM-892 系列以上屬M8等級,K代表搭配低介電(Low Dk)玻纖布,交換器採 用 K2,UBB 因板面積較大改採 K3;K3 及 K4 皆為石英布方案,K4 的 Dk/Df 較前代改善約 50%,898K4 目前送樣認證中,預計 1Q27 提 供樣品。M10 送樣中,預計 2026 年完成認證、2027 年進入 NPI,M10 以 pure 為主,M8/M9 則以 hybrid 為主,以兼顧成本與剛性。PTFE 雖 電性佳,但缺乏玻布支撐,良率與電鍍仍待改善,公司不發展 PTFE, 聚焦於既有HDI架構下之材料開發。
載板材料方面,EM-8963 具低熱膨脹係數(CTE)特性,已達載板水準, 先導入光模組應用。目前載板材料市場以日韓廠為主,但日韓廠有技 術、缺產能,公司憑藉 HDI 基礎,具良率控制優勢,預期切入速度快。 CPO 方面,公司認為短期 NPO 仍為主流,客戶不會採用缺乏信用紀 錄的材料,公司兼具客戶信任與量產良率;3.2T scale out亦有機會採 用 M10。產能方面,公司目前月產能約 600 萬張,預計 2-3 年內翻倍, 2027 年新增之 315 萬張產能全數為 M8 以上高階產品,有助於提高高 階材料占比。
圖表一、台光電產品線
資料來源:台光電
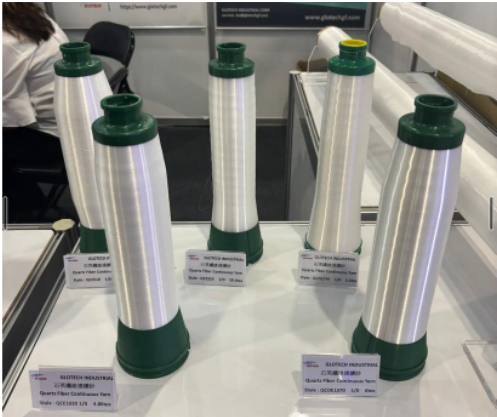
德宏(5475):公司主要產品為石英纖維紗(Q 紗)及石英纖維布(Q 布), 台灣廠目前僅生產 Q 紗,蘇州廠則同時具備 Q 紗及 Q 布產線。台灣 Q 布擴產方面,織布機將於 4Q26 起陸續裝機,預計 3Q27 台灣開始生產 Q 布,初期產能與大陸廠相當,後續依市場狀況逐步增加織布機台數。 織布機自下單到交機需 2-3 年,設備交期為擴產的主要限制。原料方 面,石英純度高,原料不會缺貨,一根石英棒可拉出 2-8 萬米纖維。 技術方面,公司石英纖維專利為自有,技術路線與台玻 (1802)不同, 拉紗製程需長期累積經驗。另外,因 E 布價格上漲,公司已在中國廠 恢復E布生產,因設備仍保留,可較快復產並受惠於E布漲價。
【中信投顧投資分析報告】
2026/10/27
客戶認證方面,公司 Q 布切入時間較早,CCL 廠皆已送樣,部分已完成驗證、部 分仍在驗證中,Q 紗亦需經終端客戶驗證,目前全球皆有 Q 紗客戶。公司表示產 品皆已可生產,關鍵在客戶是否採購,目前客戶尚未正式下單。獲利結構方面, Q 布的單價及毛利率皆優於 Q 紗,台灣廠 2027 年開始自產 Q 布後,有助於改善 產品組合及獲利結構。需求方面,以台光電(2383)板材為例,通常需使用 4 層以 上 Q 布;公司亦認為 Q 布為低軌衛星的最佳材料方案,散熱性能較佳,應用不限 於AI伺服器。
圖表二、德宏石英纖維紗
資料來源:德宏
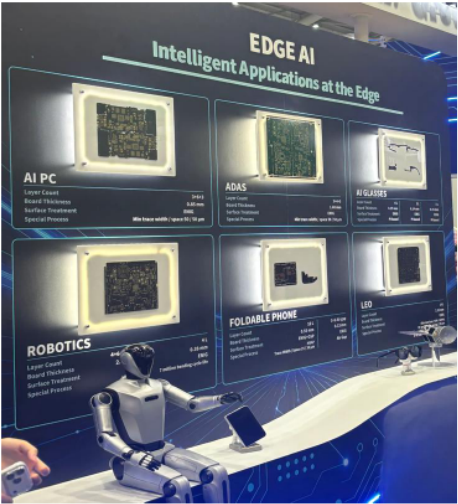
臻鼎-KY(4958):公司此次展出 AI 伺服器、高階 HDI、高速光通訊、低軌衛星及 Physical AI等PCB產品。AI主板方面,展出24層N+M及34層厚板HDI,採用 M8/M8U 低損耗材料,板厚達 3-5mm 以上,最高電鍍深寬比達 42:1;GPU 板方 面,展出 34 層 6 階 HDI,孔徑深寬比 25:1,並採混合材料設計,中間層為電源層, 兼顧訊號傳輸與供電需求,隨層數、階數與板厚同步提升,製程難度及產品價值 亦同步提高。其他應用方面,公司展出 14 層低軌衛星 PCB、12 層 mSAP 摺疊手 機板,以及AI PC、ADAS、機器人與AI眼鏡等產品,應用領域由消費性電子延 伸至車用與Physical AI。
光通訊方面,公司展出 800G、1.6T、XPO 及 NPO 模組板,800G 採 10-12 層,1.6T 及 XPO 採 12-16 層,NPO 達 14-18 層,並導入 mSAP、埋孔與 Cavity 製程,最 細線寬線距達 25/30μm,傳輸速率每升一世代,層數及製程精細度皆同步提升。 技術路線方面,CPO 目前主要由輝達(NVIDIA)推動,但終端客戶不希望供應鏈集 中於單一供應商,NPO 因此成為折衷方案,並帶動 SLP 類載板需求增加;公司認 為目前真正具量產趨勢的是 NPO,各技術之間並非互相取代,最終取決於應用場 景。架構方面,2026年CPO主要應用於scale out,scale up目前仍以可插拔方案 為主,考量功耗與材質,公司預期未來scale up用量將達scale out的10倍以上。
圖表三、臻鼎Edge AI PCB產品
【中信投顧投資分析報告】
2026/10/27
資料來源:臻鼎
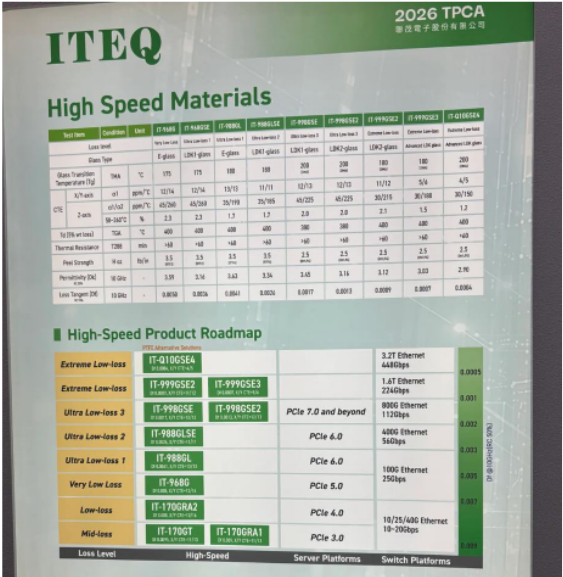
聯茂(6213):公司重點放在 M9/M10 有布之碳氫(HC)/PPE 方案,M10 採碳氫樹 脂搭配二代 Q 布,目前送樣中,約需 1.5 年才會放量;M11 亦以碳氫樹脂為主, 公司認為碳氫系列為長期主流。M9 採碳氫樹脂搭配 Q 布及 HVLP4 銅箔,主要 用於 GPU 大廠加速器,預計 1H27 放量。產品結構方面,2026 年以 M4/M6 為主, 2027年主力轉向M7/M8/M9,PCIe Gen6 CPU所需之M7預計2027年初放量。 光通訊方面,Low CTE產品線已送驗CPO應用,目前板廠認證中;低軌衛星方 面,1H27 將供應 Meiko 地面站用板,M4 加 M7 合計單月約 30 萬張。產能方面, 集團月產能預計由 2026 年底的 570 萬張提升至 2027 年底 630 萬張、2028 年底 825萬張、2029年底915萬張,擴產以無錫廠及泰國廠為主。
目前公司稼動率約75%,主要受玻纖布短缺限制,缺料程度依序為E-glass、Low Dk2、Low Dk1,原預期2H27舒緩,現看來可能一路偏緊至2028年,待陸廠玻 纖布產能開出後,稼動率改善將加速財務表現。漲價方面,3Q26 漲幅超過 15%, 之後每季以此幅度為基準持續調漲至 2Q27,漲價效應將延續至 2027 年中至下 半年;HVLP4/5 隨需求放大亦將出現短缺,銅箔廠 10 月已開始調價,公司將持 續轉嫁成本。我們認為公司高階產品於 2027 年陸續放量,加上漲價效應延續及 產能持續擴充,營運動能可望延續,投資建議買進,目標價945元(2027年EPS × 18倍PER)。
【中信投顧投資分析報告】
圖表四、聯茂高速材料
資料來源:聯茂
華通(2313):公司過去營收主要來自手機相關產品,目前正將產線配置由消費性 產品轉向衛星與資料中心產品,非消費性產品目前約占總營收 1/3,2027 年有機 會過半。衛星方面,目前約占營收 2 成,主要客戶正進行火箭升級,衛星亦同 步換代至 V3,2027 年衛星板營收有機會較 2026 年倍增,天上板占衛星營收比 重將提升至 4 成以上,視火箭升級進度,甚至有機會過半。擴產方面,未來三 年以台灣及泰國為主,台灣大園新廠生產 mSAP 光模組板,觀音廠生產 HDI 及 高層數板(HLC),供 AIDC 加速器及交換器使用;泰國第二廠已完工,2027 年可 投入量產,第三廠為軟板廠,對應消費性與機器人應用。
光模組方面,插拔式產品採 6 次壓合 HDI,800G 採 9 次壓合 Any-layer,2028 年可做到 22 層搭配 mSAP 之 3.2T 產品。網通與資料中心營收於 2Q26 及 3Q26 皆已占集團總營收 10%,預期 4Q26 光模組明顯增量,2027 年隨新產能逐季開 出,光模組營收規模將快速成長,網通與資料中心營收規模有機會超越衛星產 品。技術路線方面,CPO 屬載板範疇,公司未投入,並認為 CPO 仍有成本等問 題,過渡期間方案競爭仍多。AI 加速卡方面,隨運算能力提升,板子層數及階 數同步增加,公司目前可做到 44 層 9 階 HDI,後續將推進至 56 層 10 階。原料 方面,CCL 供應仍偏緊,漲價可能持續,但隨替代料源陸續獲終端客戶採用, 供應彈性已逐步增加。整體來說,我們正面看待公司後續營運狀況。
2026/10/27
【中信投顧投資分析報告】
投資評等說明
圖片清單(已驗證 2026-10-27)
本報告無裝飾圖;4 張皆為展場照片/展板,中信報告內嵌,來源標示各公司。
| 檔名 | 分類 | 親眼所見內容 |
|---|---|---|
| 報告_CTBC_TPCA2026產評_20261027_001.png | 真資料圖 | 台光電 PRODUCT LINEUP 展板(翻拍):以 Standard/Middle/Low/Very Low/Ultra Low/Extreme Low/Supreme Low Loss 分欄、X/Y-CTE >10 與 <10 ppm/°C 分列,列出 EM-825/827、EM-390、EM-370、EM-720、EM-526、EM-570、EM-572T、EM-528、EM-891、EM-890K、EM-892K2、EM-892K、EM-536K、EM-896K2/K3、EM-896K3、EM-898K4 等料號及 Dk/Df(10GHz);Extreme Low 約 2.8/1.5–1.7、Supreme Low 約 2.7/0.8、2.7/0.4。 |
| 報告_CTBC_TPCA2026產評_20261027_002.png | 真資料圖 | 德宏展台:五個綠色線軸的白色石英纖維紗,標籤為 GLOTECH INDUSTRIAL 石英纖維連續紗(Quartz Fiber Continuous Yarn),可見型號 QCX1010、QCX1070 等;背景可見捲裝布料。 |
| 報告_CTBC_TPCA2026產評_20261027_003.png | 真資料圖 | 臻鼎「EDGE AI Intelligent Applications at the Edge」展板:AI PC、ADAS、AI Glasses、ROBOTICS、FOLDABLE PHONE、LEO 六個分區,各附一塊 PCB 與層數、板厚、表面處理、特殊製程規格小表(字小難辨);前方為人形機器人模型。 |
| 報告_CTBC_TPCA2026產評_20261027_004.png | 真資料圖 | 聯茂 ITEQ 2026 TPCA 展板「High Speed Materials」:IT-968、IT-988G、IT-988GSE、IT-998GSE、IT-999GSE2/3、IT-Q10GSE4 等料號的 Tg、CTE、Dk/Df 規格表,及 High-Speed Product Roadmap(Mid-loss 至 Extreme Low-loss,對應 PCIe 3.0–7.0 與 10G–3.2T Ethernet)。 |