基本資料
聯茂電子(ITEQ Corporation,簡稱 ITEQ),台灣銅箔基板(CCL)與黏合片(Prepreg)製造商,專注高速傳輸與高頻 PCB 材料。主要產品為高速 CCL(Low Dk/Df 材料),應用於 AI 伺服器高速互連 PCB、網通設備及 5G 基站,是台灣 CCL 廠中高速材料技術領先者。受惠 AI 伺服器 PCB 升級需求,高速 CCL 占比持續提升。
- 主要產品:高速 CCL、Low Dk/Df 材料、黏合片。
- 應用場景:AI 伺服器高速互連 PCB、網通設備、5G 基站。
- 供應鏈位置:PCB 上游高速 CCL 材料供應商,與 1303_南亞(市) 同屬 CCL 供應鏈。
- 上游銅箔供應商德福科技(陸系 HVLP1-4 銅箔廠)客戶名單成員:日系松下、陸系生益科技、台系聯茂/2383_台光電(市),顯示聯茂為國際 HVLP 銅箔供應鏈之驗證客戶之一(fact,報告_福邦_PCB產業2026H2_202607,2026-07)。
- 公司概況(Daiwa,2026-08-07):ITEQ Corporation 成立於 1997 年 4 月,為高效能 CCL 領導製造商,產品應用於運算與通訊、射頻與微波元件、車用、高密度互連(HDI)解決方案等領域。
- 公司概況(中信投顧,2026-10-06):1997 年成立,總部新竹縣新埔鎮;生產基地為中國江西(可生產全部等級、高階主力)、無錫(未來擴產主力)、泰國(對應低軌衛星應用)。產品依介電性能分級,M4 以下低階、M6/M7/M8/M9 逐級升高;目前出貨以 M6 以下為主,1H26 M4 以下營收占比約 70%、M7 以上僅低個位數;應用以伺服器(general server 為主,2026 年占營收逾 50%)、網通、低軌衛星為主。
- 客戶結構(中信投顧,2026-10-06):general server 平台客戶 AMD 與 Intel 在聯茂營收中比重約 7:3。
- 資料來源:gemini 查詢,2026-05-25
核心技術/競爭優勢
- 高速低損耗 CCL(Low Dk/Df):台灣 CCL 廠中高速材料技術領先者之一。
- M9 材料認證完成:M9 材料已於 2025 年底通過美系 AI GPU 大廠認證,目前小幅放量,明顯放量預計 2027 年第一或第二季;M10 材料 IT-Q10GS14 已送樣同一客戶(國泰 TPCA memo,2026-10-21)。沿革:M9 認證完成、切入高階伺服器與車用(國泰證 PCB 論壇,2026-06-22)→ 補充認證時點與放量時程(2026-10-21)。
- CPO 用 Low-CTE 高速材料:推出 M4、M6、M7、M8 全系列 Low-CTE 材料,認證客戶以 Transceiver/光模組終端為主(例如中際旭創),對應板廠為做類載板或載板的 PCB 廠(國泰 TPCA memo,2026-10-21;fact,公司口述)。
- 東南亞布局:泰國廠已投入量產,高階 M9 材料完成認證後,進一步強化當地高階伺服器及車用客戶布局(China+1 / OOC 趨勢)。
- 產品組合偏中低階(中信投顧,2026-10-06):聯茂產品組合較 2383_台光電(市)、6274_台燿(櫃) 偏中低階,短期受惠 M6 以下漲價的獲利彈性最大,但長期由產品組合支撐的獲利基礎不如同業,故中信給予較同業折價的 18x 本益比;與 GS 技術世代落後同業之判斷同向(見下)。
- 市占與定位:伺服器高速 CCL 市場全球市占約 15-20%(截至 2024 年,GS 估);GS 評估聯茂技術世代落後同業(EMC 2383_台光電(市)、TUC 6274_台燿(櫃)),中低階市場聚焦程度較高,切入 AI CCL 高階市場並取得穩定獲利需要時間(GS,2026-08-10)。
產品與應用
| 產品 / 服務 | 應用 | 規格 / 進度 |
|---|---|---|
| 高速 CCL(Low Dk/Df) | AI 伺服器高速互連 PCB、網通、5G 基站 | 受惠 AI 伺服器 PCB 升級 |
| M9 等級 CCL | 高階伺服器、車用 | 2025 年底通過美系 AI GPU 大廠認證,小幅放量,明顯放量 2027 年 1Q/2Q(國泰 TPCA memo,2026-10-21) |
| M10 CCL(IT-Q10GS14) | 美系 AI GPU 客戶下一代 | 已送樣;樹脂系統同 M9,搭 Q-glass 與 HVLP4/HVLP5 銅箔,認證約半年至一年(國泰 TPCA memo,2026-10-21) |
| Low-CTE 高速材料(M4/M6/M7/M8 全系列) | CPO 光模組、類載板/載板 PCB | 認證客戶以 Transceiver/光模組終端為主(國泰 TPCA memo,2026-10-21) |
| 低軌衛星用 CCL | 日系 PCB 廠 → 美系低軌衛星客戶 | 1H27 開始出貨(國泰 TPCA memo,2026-10-21) |
| 黏合片(Prepreg) | 多層板壓合 | — |
各等級板材單價與毛利率(中信投顧整理,2026-10-06;單價台幣/張,毛利率為對應等級,營收占比為中信對聯茂 2026E/2027E 之估):
| 等級 | 主要應用 | 單價(NT$/張) | 對應毛利率 | 2026E 營收占比 | 2027E 營收占比 |
|---|---|---|---|---|---|
| M2 | 消費性 | 500~700 | 24%(整合計算) | 66% | 57% |
| M4/M6 | PC/Server DB(M4)、x86 Server(M6) | 1,000~1,200/1,400~1,600 | 30% | 26% | 23% |
| M7 | OAM/UBB、HDI、Next Gen x86 Server | 2,000~2,500 | 35% | 6% | 15% |
| M8 | Compute Tray/Switch Tray | 6,000~8,500 | 40% | 3% | 5% |
| M9(原表列「6N Note」,疑 OCR 錯字,待核對原 PDF) | Midplane | 10,000~13,000(截至 2Q26 參考價) | 60%(截至 2Q26,後續考慮漲價) | 0% | 1% |
M7/M8 合計營收占比由 2026 年 8.6% 升至 2027 年 19.5%(中信投顧文字口徑;上表 M7+M8 為 9%→20%)。
圖片 / 架構圖
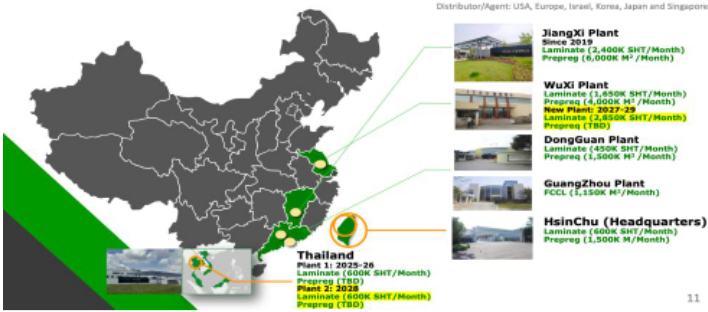
圖說:聯茂各廠區產能分布地圖,江西廠(Laminate 2,400K SHT/月)、無錫廠(1,650K SHT/月,新廠 2027-29 再加 2,850K SHT/月)、東莞廠(450K)、廣州廠(FCCL)、新竹總部(600K)、泰國一廠 2025-26(600K SHT/月)與二廠 2028(600K SHT/月)(© 中信投顧,資料來源:公司,2026-10-06)
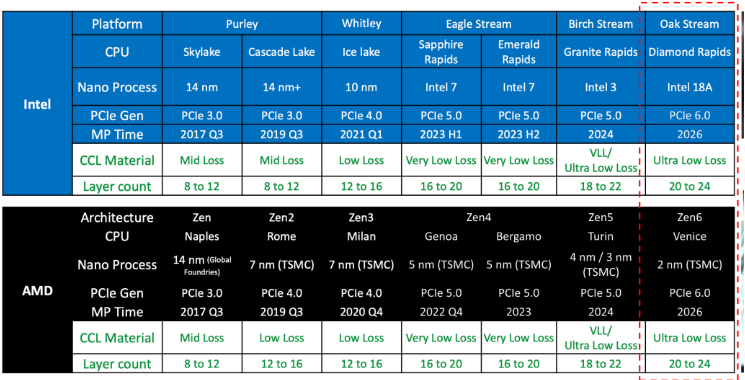
圖說:Intel/AMD 伺服器平台世代對照表,Oak Stream(Diamond Rapids)與 Venice(Zen6)2026 年起升級 PCIe 6.0、CCL 材料 Ultra Low Loss、層數 20~24 層(© 中信投顧,資料來源:公司,2026-10-06)
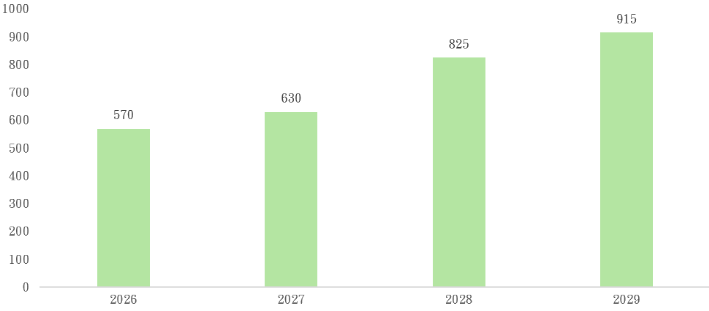
圖說:聯茂各年底 CCL 月產能長條圖(萬張/月),2026 570、2027 630、2028 825、2029 915(© 中信投顧,資料來源:公司、中信投顧整理,2026-10-06)
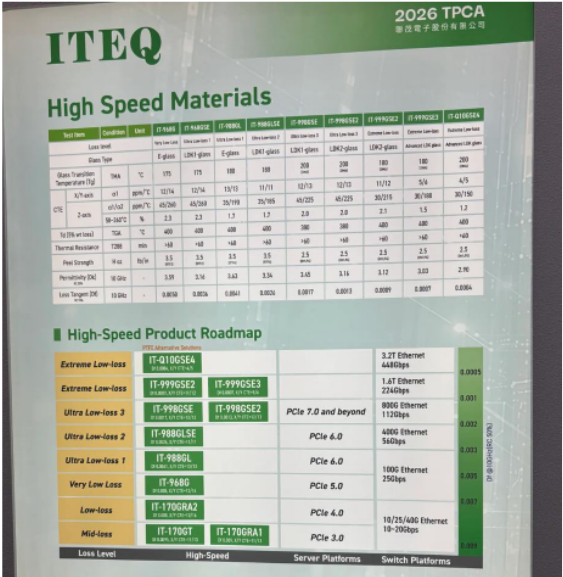
圖說:聯茂 ITEQ 2026 TPCA 展板「High Speed Materials」:IT-968 至 IT-Q10GSE4 等料號的 Tg、CTE、Dk/Df 規格表,及 High-Speed Product Roadmap(Mid-loss 至 Extreme Low-loss,對應 PCIe 3.0 至 7.0 與 10G 至 3.2T Ethernet)(© 中信投顧,2026-10-27)。
月營收(近 24 個月)
下次公布12/2(三)–12/4(五) 11月營收 預估:可能 12/2–12/4 公布(近 12 次有 12 次落在此區間;最常見:每月 5 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 61.0 | — | +92.8% | 本站推算† |
| 2026-12 | 63.8 | — | +101.3% | 本站推算† |
| 2026-11 | 65.1 | — | +117.4% | 本站推算† |
| 2026-10 | 60.4 | +3.6% | +119.5% | |
| 2026-09 | 58.2 | +15.5% | +110.7% | |
| 2026-08 | 50.4 | +6.2% | +97.9% | |
| 2026-07 | 47.5 | +12.7% | +96.9% | |
| 2026-06 | 42.1 | +10.8% | +47.9% | |
| 2026-05 | 38.0 | +8.2% | +29.3% | |
| 2026-04 | 35.1 | +4.3% | +13.8% | |
| 2026-03 | 33.7 | +29.1% | +13.8% | |
| 2026-02 | 26.1 | -17.5% | +9.0% | |
| 2026-01 | 31.6 | -0.2% | +42.2% | |
| 2025-12 | 31.7 | +5.8% | +30.2% | |
| 2025-11 | 30.0 | +9.0% | +11.0% | |
| 2025-10 | 27.5 | -0.5% | +8.8% | |
| 2025-09 | 27.6 | +8.4% | +0.5% | |
| 2025-08 | 25.5 | +5.6% | +2.5% | |
| 2025-07 | 24.1 | -15.3% | -11.5% | |
| 2025-06 | 28.5 | -3.1% | +7.5% | |
| 2025-05 | 29.4 | -4.8% | +10.8% | |
| 2025-04 | 30.9 | +4.3% | +34.6% | |
| 2025-03 | 29.6 | +23.7% | +39.0% | |
| 2025-02 | 23.9 | +7.6% | +39.0% | |
| 2025-01 | 22.2 | -8.7% | -3.4% | |
| 2024-12 | 24.4 | -9.8% | +13.1% | |
| 2024-11 | 27.0 | +6.8% | +19.8% |
2026 年已公布累計 423.3 億元;全年推算 552.2 億元(YoY +66.8%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-07 | NT$4,749mn | +13% | +97% | 實際值;歷史新高,主因價格改善+一般伺服器需求持續強勁(報告_GS_聯茂6213_20260810,2026-08-10) |
| 2026-08 | NT$4,892mn(估) | +3% | 92% | GS 預估;主因 ASP 改善+一般伺服器需求延續(報告_GS_聯茂6213_20260810,2026-08-10) |
| 2026-08 | NT$5,044mn(實績,取代 GS 估值) | +6% | +98% | fact;公司依 TWSE 規定公告 8 月自結;7-8 月合計營收達 3Q26 市場共識營收(NT$14,524mn)之 67%(報告_MS_聯茂6213_8月獲利速報_20260923,Morgan Stanley,2026-09-23;MS 未覆蓋聯茂本身,僅摘要公告數字);中信推估 8 月毛利率約 32%†,高於市場對 3Q26 毛利率共識 26.7%(報告_CTBC_聯茂6213_20261006,2026-10-06) |
| 2026-09 | NT$5.8bn | +15% | +111% | fact;3Q26 合計 NT$15.6bn(QoQ +35%、YoY +102%),達大和 3Q26 預估(NT$13.7bn)114%、Bloomberg 共識(NT$14.5bn)108%;主因 3Q26 漲幅約 30%(大和預期 20%)(報告_Daiwa_台灣CCL產業9月營收_20261005,Daiwa,2026-10-05) |
EPS 記錄
| 季度 | EPS (元) | 備註 |
|---|---|---|
| 2024(年) | 2.3 | fact;來源:報告_福邦_PCB產業2026H2_202607,2026-07 |
| 2025(年) | 4.2 | fact;來源:報告_福邦_PCB產業2026H2_202607,2026-07 |
| 2026Q1 | 0.87 | fact;營收 TWD9,143m,毛利率 11.4%;Daiwa 2026-08-07 |
| 2026Q2 | 3.52 | fact;營收 TWD11,530m(+26% QoQ),毛利率 22.0%;較大和估(TWD1.62)與共識估(TWD2.07)分別高 118%/71%;Daiwa 2026-08-07;GS(2026-08-10)數字一致,淨利較 GSe/共識高 105%/71% |
| 2026-08(單月) | 2.54(單月換算,非季度值) | fact;8 月稅前利益率 25.8%(vs 2Q26 15.9%,+9.9ppt)、淨利率 18.3%(vs 2Q26 11.1%,+7.2ppt);8 月稅前利益 NT$1,302mn(+762% YoY,達 3Q26 共識 52%)、淨利 NT$924mn(+853% YoY,達共識 55%);MS 判讀為 3Q26 獲利上修風險訊號,來源 報告_MS_聯茂6213_8月獲利速報_20260923,2026-09-23 |
| 2026Q3 | 8.43 | fact;營收 NT$15,617m(QoQ +35.5%、YoY +102.2%),毛利率 34.3%、營利率 27.8%、稅後淨利 NT$3,058m;較凱基自估 4.04 高 108.5%、較市場共識 6.12 高 37.8%;來源 報告_凱基_聯茂6213_20261106,凱基,2026-11-06 |
EPS 預估
| 年度 | 福邦(2026-07) | 大和(報告日 2026-10-14) | Goldman Sachs(報告日 2026-08-10) | 中信投顧(報告日 2026-10-06) | 備註 |
|---|---|---|---|---|---|
| 2026E | 9.5 | 21.83(前 15.24,+43.2%;8 月上修前 7.24) | 11.40 | 23.28(市場共識 16.56,+40.6%) | 四家分歧大:GS 介於福邦與大和之間;大和 10-14 上修後 2026E 近中信,較 Bloomberg 共識高 36%(共識 16.01) |
| 2027E | 18 | 49.55(前 29.22,+69.6%;8 月上修前 11.75) | 10.17(YoY -10.8%) | 52.49(市場共識 32.49,+61.6%) | 大和較共識 31.20 高 58.8%;GS 為唯一預估 2027E 較 2026E 衰退者,與大和/福邦持續成長路徑方向相反(見下方 warning) |
| 2028E | — | 64.91(前 43.34,+49.8%;8 月上修前 14.14) | 15.41(YoY +51.5%) | 69.40 | 大和較共識 40.47 高 60.4%;福邦未揭露 2028F;GS 2028E 仍遠低於大和 |
來源:報告_CTBC_聯茂6213_20261006,中信投顧,2026-10-06;報告_福邦_PCB產業2026H2_202607,2026-07;報告_Daiwa_聯茂6213_20260808,Daiwa,2026-08-07;報告_GS_聯茂6213_20260810,Goldman Sachs,2026-08-10。
| 年度 | 富邦投顧 EPS(報告日:2026-10-22) | 備註 |
|---|---|---|
| 2025A | 4.2 | 與上表福邦 2025 實績一致 |
| 2026F | 22.7 | 收盤 NT$777(10/22),PE 34.3x |
| 2027F | 52.0 | PE 14.9x;與中信 52.49 相近、略高於大和 49.55,遠高於 GS 10.17 |
| 年度 | 凱基投顧 EPS(報告日:2026-11-06) | 備註 |
|---|---|---|
| 2026F | 24.67(前 12.77,+93.2%) | 市場共識 17.77(+38.8%);其中 3Q26A 8.43、4Q26F 11.89(前 4.36,市場共識 8.34) |
| 2027F | 46.84(前 20.34,+130.2%) | 市場共識 37.37(+25.3%);季度 1Q27F 11.33/2Q27F 11.98/3Q27F 12.09/4Q27F 11.50 |
| 2028F | 50.45 | 市場共識 45.58(+10.7%);2025A 4.16,2026F YoY +493% |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 報告_福邦_PCB產業2026H2_202607(2026-07) | CCL 漲價循環 → ASP/毛利率提升 → EPS 成長 | 26H1 CCL YTD 漲價 40%+(4/6 月兩波,fact);福邦供應鏈調查/預估,中信心;景氣上行期評價 PE 15~25x | EPS 24A/25A/26F/27F:2.3/4.2/9.5/18 元 |
| 大和(2026-08-07) | 2Q26 大幅優於預期+E-glass 漲價循環延續+無錫/泰國擴產 → 大幅上修 2026-28E | 2026E 毛利率 22.2%(原估 15.6%);2027E 27.3%(原 18.0%);2028E 29.3%(原 18.6%);營收上修 11.9%/23.1%/45.8%(26E/27E/28E);E-glass 每月續漲 5-10%,漲價延續至 1H27 | EPS 上修 110.6%/148.8%/206.4%(26E/27E/28E)→ 15.24/29.23/43.34;較 Bloomberg 共識高 66.4%/88.6%/179.7% |
| 中信投顧(2026-10-06,重新覆蓋) | 上游 E-glass/銅箔缺料 → CCL 漲價(1H26 累計約 40%)→ 2H26 稼動率 70-75% 受限、4Q26-1Q27 上游新產能開出回升至約 80% → 2027 規格升級(PCIe 6.0:M6→M7)+產能擴張 → 毛利率與營收 | 2026E 營收 NT$56,564m(YoY +70.9%)、GM 27.7%、營益率 21.6%、淨利 NT$8,462m;3Q26F 營收 NT$15,617m(QoQ +35.4%)、GM 31.8%、EPS 7.68(市場共識 5.46、GM 26.7%);4Q26F 營收 NT$20,274m、GM 35.0%、EPS 11.21;2027F 營收 NT$93,053m(YoY +64.5%)、GM 35.9%(YoY +8.2ppts)、營益率 30.0%、淨利 NT$19,080m,季 EPS 12.25/12.57/13.48/14.19;PCIe 6.0 滲透率 2027 年 20%、M7+M8 營收占比 8.6%→19.5%、稼動率回升 80%+、無錫/泰國擴產;漲價 3Q26/4Q26 各再 +20% | EPS 2026/27/28E 23.28/52.49/69.40(較共識 +40.6%/+61.6%);TP NT$945(18x 2027E EPS,折價於同業,參考過去兩年 forward PE 10~26x) |
| 公司說明(國泰 TPCA memo,2026-10-21) | 持續漲價+陸系玻纖布新產能 → 4Q26 營收;CCL 供不應求至 2029 年 | 3Q26 獲利優於原先預期;4Q26 營收 QoQ 最保守仍雙位數成長(未給明確數字);稼動率 1~3Q26 約 75%、料充足可達 90%+;2027 年展望待 11/6 法說 | 無 EPS 預估(公司未給數字) |
| 大和(2026-10-14,3Q26 預覽) | 低階(E-glass、M4 以下)CCL 漲價幅度與持續性被低估 → 上修 2026-28E 獲利 43-70% | 漲價 3Q26/4Q26 c.30%/20%(前 20%/10%),1H27 每季再 +10%、2H27 趨穩;稼動率約 75%;毛利率 2026E 26.8%(前 22.2%)、2027E 36.1%(前 27.3%)、2028E 34.7%(前 29.3%);季度毛利率 3Q26E 30.3%、4Q26E 34.5%;營收 2026-28E 54,661/84,949/114,940 百萬元(前 49,782/71,038/96,034,+9.8%/+19.6%/+19.7%);營益率 20.9%/30.6%/29.7%;稅率 31%;一般伺服器出貨 2026-28E 18/22/26m | 淨利 7,932/18,013/23,594 百萬元,EPS 21.83/49.55/64.91(+43.2%/+69.6%/+49.8%);較 Bloomberg 共識高 36%/59%/60%;TP TWD1,110(22x 一年期前瞻 EPS) |
| 大和(2026-10-05,9 月營收 read-through) | 9 月營收優於預期+3Q26 漲幅 c.30%(預期 20%)→ 4Q26 再漲 20-30%(E-glass 成本與供需缺口);稼動率現況約 75%,E-glass 供給增加將抬升毛利率 | 3Q26 營收達自家預估 114%、共識 108%;2027 新 CPU 平台帶動 M7 用量,M9 認證進行中;PER 回推:NT$751 ÷ 49.3x(2026E)≈ 15.2†、÷ 25.7x(2027E)≈ 29.2†,與 2026-08-07 模型一致(本報告未更新 EPS/TP) | 沿用 EPS 15.24/29.23;未揭露新 TP |
| Goldman Sachs(2026-08-10) | 2Q26 實績回推 + 技術落後同業假設 → 保守建模 | 營收成長 48.1%/12.7%/12.3%(26/27/28E YoY,大幅低於大和);2027E 稅率假設上調(獲利下修主因);中低階 CCL 產業 2025-28E TAM CAGR 僅 2%,消費性應用佔比 50%+ | EPS 11.40/10.17/15.41(26-28E YoY +173.9%/-10.8%/+51.5%);TP 回推:4Q26E-3Q27E P/E 13.5x → TP NT$134(前 117) |
| 凱基投顧(2026-11-06) | 3Q26 毛利率大幅優於預期+4Q26 缺布漲價續雙位數 → 上修 2026-27 獲利;2H27 玻纖布漲勢趨緩 → 降評價倍數 | 4Q26 營收 NT$19,619m(前 14,305,+37.1%)、毛利率 37.6%(前 23.8%);2026F 營收 NT$55,909m/毛利率 29.2%/營利率 22.8%;2027F 營收 NT$80,465m(前 61,588,+30.7%)/毛利率 37.1%(前 24.5%)/營利率 30.8%;2028F 營收 NT$95,429m/毛利率 33.8%;稼動率現況 75%,2027 年 M7 以上占比近 20%、M6 以上 35~40%;有效稅率 2026F 約 30%†、2027F 約 31%†(稅額÷稅前純益回推) | EPS 24.67/46.84/50.45;TP NT$1,030(2027F EPS 22 倍,原 30 倍) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 大和 | 2026-08-07 | Buy (1)(升評,原 Outperform (2)) | TWD600(原 TWD333,+80%) | 22x 1年期前瞻 EPS(高於過去1年區間8-18x;較前次目標本益比30x下修,因EPS基期大幅墊高,漲價效益已部分反映於股價) | 報告_Daiwa_聯茂6213_20260808 |
| 中信投顧 | 2026-10-06 | 買進(重新覆蓋;前次評等/目標價無) | NT$945 | 18x 2027E EPS 52.49(折價於同業;過去兩年 forward PE 10~26x);前日收盤 NT$751,潛在漲幅 25.83% | 報告_CTBC_聯茂6213_20261006 |
| 大和 | 2026-10-14 | Buy (1)(維持) | TWD1,110(原 TWD600,+85%) | 22x 一年期前瞻 EPS(倍數不變,高於過去 12 個月區間 5-18x);收盤 NT$856(10-14),潛在漲幅 +29.7%;PER 2026E/27E/28E 39.2x/17.3x/13.2x;主要下檔風險為一般伺服器需求不如預期 | 報告_Daiwa_聯茂6213_3Q26預覽_20261014 |
| 元大投顧 | 2026-10-21 | 持有-超越同業 | NT$660 | 報告表列評等與目標價;未揭露 EPS 與評價倍數(收盤價已高於目標價,見富邦 10/22 收盤 NT$777) | 報告_元大_TPCA2026高階材料與CCL漲價_20261021 |
| 富邦投顧 | 2026-10-22 | 買進 | NT$780 | 2026F/2027F EPS 22.7/52.0;收盤 NT$777(10/22),潛在空間極小 | 報告_富邦_TPCA2026_CCL-M10主流_20261022 |
| 中信投顧 | 2026-10-27 | 買進(維持) | NT$945(不變) | 18x 2027E EPS(與 2026-10-06 重新覆蓋同口徑);TPCA 展後確認高階產品 2027 年放量、漲價延續、產能續擴 | 報告_CTBC_TPCA2026產評_20261027 |
| 大和 | 2026-10-05 | Buy (1)(維持) | —(本報告未列,前次 TWD600) | 9 月營收 read-through;收盤 NT$751;PER 2026E/2027E 49.3x/25.7x,3 年區間 9-45x | 報告_Daiwa_台灣CCL產業9月營收_20261005 |
| Goldman Sachs | 2026-08-10 | Sell(維持) | NT$134(原 NT$117,+14.5%) | 4Q26E-3Q27E P/E 13.5x(較過去10年均值低0.5個標準差);現價 NT$427.50,隱含 68.7% 下檔空間 | 報告_GS_聯茂6213_20260810 |
| 大和 Daiwa | 2026-10-27 | Buy (1) | 未揭露(報告僅列股價 TWD746) | 未揭露 | TPCA 觀展報告,列為覆蓋內首選之一;低階 CCL 與 E-glass 漲價更大更久 |
| 凱基投顧 | 2026-11-06 | 增加持股(維持) | NT$1,030(原 NT$610,+68.9%) | 22x 2027F EPS 46.84(原 30x,下調以反映 2H27 玻纖布等原物料漲勢趨緩);收盤 NT$496(11/06),上漲空間 107.7%;風險為客戶需求不如預期、競爭對手進度超前 | 報告_凱基_聯茂6213_20261106 |
評等方向完全相反:大和 Buy(1) TP 600 vs GS Sell TP 134
大和(2026-08-07)與 GS(2026-08-10)在 2Q26 財報「優於預期」這點上判斷一致(兩家超預期幅度相近:大和 71%/118%、GS 105%/71%,分別對比自家估/共識),但後續評等與估值方向完全相反:大和升評至 Buy(1)、TP TWD600(現價上方);GS 維持 Sell、TP 僅 NT$134(現價 NT$427.50 之下,隱含 68.7% 下檔)。核心分歧在於2027E 獲利路徑形狀:大和預估持續大幅成長(EPS 29.23,YoY +91.7%),GS 預估衰退(EPS 10.17,YoY -10.8%,主因稅率假設上調+技術落後同業致高階市占提升緩慢)。兩份報告評價倍數基礎也不同(大和 22x 前瞻 EPS vs GS 13.5x P/E,且 GS 倍數本身已反映其保守立場)。此為方向性重大分歧,兩者並列追蹤,後續季度毛利率/稅率實績為關鍵驗證點。 中信投顧(2026-10-06)2027E EPS 52.49 更遠高於大和 29.23 與 GS 10.17,三家 2027E EPS 相差達 5 倍;收盤價 NT$751(2026-10-05)已高於大和 TP TWD600 約 25%、為 GS 評估時(NT$427.50)的 1.76 倍,大和已於 2026-10-14 將 TP 上調至 TWD1,110。 逐項假設拆解(營收/毛利率/稅率/產能/技術落後論點)見 分析_聯茂6213多空對立_GS_Sell_vs_Daiwa_Buy_20260811。
成長動能/催化劑
CCL 漲價循環
- 26H1 YTD CCL 累計漲幅 40%+(4 月、6 月共兩波調漲)(fact,報告_福邦_PCB產業2026H2_202607,2026-07)。
- 福邦投顧預期本輪 CCL 漲價循環將延續至 2027H1(產業層級判斷,非聯茂單一公司數字)。
- 沿革:大和(2026-08-07)估 3Q26 季增約 20%、漲價每月續 5-10% → 實績 3Q26 營收季增 35%、漲價幅度優於預期(見下方最新);大和 3Q26/4Q26 漲幅假設 20%/10%(2026-08-07)→ 30%/20%(2026-10-14)。
- 大和 3Q26 預覽(2026-10-14,報告_Daiwa_聯茂6213_3Q26預覽_20261014):當週一家日系 CCL 大廠將入門級 CCL 價格調漲 200%,向全球同業漲價水位看齊;一家陸系同業 2026 年每月固定調漲約 10% ASP;大和對管理層 2H26 綜合漲幅目標更有信心,預估 3Q26/4Q26 漲 c.30%/20%(原 20%/10%),1H27 每季再漲約 10%(合計約 20%),2H27 隨 E-glass 供給增加價格逐步穩定,本輪上行循環自 2027 年中起趨緩。3Q26E 營收 QoQ 約 +35%(漲價 30%,稼動率維持約 75%),毛利率 30.3%(8 月預覽時 24.7%,與 8 月自結稅前利益率 25.8% 同向)、4Q26E 約 35%;產能擴張節制,高毛利預期維持至 2028。長期動能:一般伺服器需求與 2027 年新平台(M7 等級 CCL)、更多客戶完成 M9 認證。
-
最新進展(大和 2026-10-05、中信投顧 2026-10-06):2Q26 全面調漲約 30%,補足 1Q26 成本(上游玻纖布、銅箔急漲)僅轉嫁約 10% 的缺口,1H26 累計漲幅約 40%;3Q26 漲幅約 30%(大和原預期 20%);公司預期 3Q26、4Q26 全產品線各再調漲 20%,大和預期 4Q26 再漲 20-30%。主因為上游缺料:E-glass 報價已達 US$2.3/平方公尺並預期逐月調漲至 1Q27,德、日中游電子紗交期排至 2029 年、Toyota 自動織布機交期逾 2 年(亦排至 2029 年);E-glass 廠多已轉作單價高約 3 倍的 Low-DK 布,新窯爐與織布機位幾乎全用於高階,使 M6 以下用的 E-glass 缺口持續擴大。受缺料限制,1Q26~3Q26 稼動率僅 70~75%(大和 10-05 現況 75%),年底前無新產能開出,營收成長幾乎全來自漲價;中國巨石、泰山玻纖新產能 4Q26~1Q27 開出後稼動率可回升至約 80%(中信)。
-
最新進展(國泰 TPCA memo,2026-10-21):3Q26 財報 11 月 6 日公布,公司表示獲利應優於原先預期;4Q26 營收 QoQ 最保守仍有雙位數成長(可能 15%~30% 或更高,公司未給明確數字),來源為持續漲價及年底陸系玻纖布廠新產能可用;需求強、成本可即時轉嫁。玻纖布短缺預計延續至 2027 年中下旬,高階銅箔也可能轉緊(銅箔廠近一至兩個月已調整加工費,公司與客戶即時討論調價)。公司判斷 CCL 供不應求延續至 2029 年(同業看法為 2030 年),台、韓高速 CCL 廠未來三至四年皆積極擴產;2027 年展望待 11 月 6 日法說說明。稼動率:1~3Q26 平均約 75%,原物料充足可達 90% 以上,在手訂單已排程、交期持續拉長(與大和 75%、中信 70~75% 一致)。
-
最新進展(元大 TPCA,2026-10-21):公司稱玻纖布供給仍偏緊、漲價延續至 1H27;3Q26 CCL 產品漲幅「逾 15%」(與上方大和/中信「3Q26 約 30%」口徑不同,可能為不同品項或基期,待核對);玻纖布與銅箔成本漲幅目前均可即時反映於報價。集團稼動率約 75%,受限於 E-glass、LDK2、LDK1 玻纖布供給,中國供應商自 2026 年 9 月起略增供貨但不足以滿載;PCIe Gen6 升級受 IC 測試產能不足而遞延,美系客戶相關需求預期 2027 年初啟動(報告_元大_TPCA2026高階材料與CCL漲價_20261021,third_party/公司口述,中)。
-
最新進展(富邦 TPCA,2026-10-22):公司表示自 2026 年 3 月以來價格調漲累計五成以上,4Q26 反映需求與成本續漲;E-glass 仍缺、高階銅箔亦供不應求,預期調價持續至 2027 年中下旬;陸廠玻纖紗產能雖開出,關鍵卡在織布機,除豐田自動織機外新增陸廠織布機的良率與品質有待觀察(報告_富邦_TPCA2026_CCL-M10主流_20261022,public_info,中高)。
-
TPCA 展後更新(中信投顧,2026-10-27;公司口述):稼動率約 75%,主因玻纖布短缺,缺料程度依序 E-glass、Low Dk2、Low Dk1;原預期 2H27 舒緩,現判斷可能一路偏緊至 2028 年,待陸廠玻纖布產能開出後稼動率改善將加速財務表現(原前值:2H27 舒緩,中信 2026-10-06/國泰 2026-10-21 口徑)。漲價:3Q26 漲幅逾 15%,之後每季以此幅度為基準續漲至 2Q27,效應延續至 2027 年中至下半年;HVLP4/5 銅箔隨需求放大亦將短缺,銅箔廠 10 月已開始調價,公司持續轉嫁(報告_CTBC_TPCA2026產評_20261027)。
- TPCA 展後產業看法(Daiwa,2026-10-27):Daiwa 預期低階 CCL 與 E-glass 漲幅將大於且久於先前預期,高階 CCL 廠規劃 2H26 起較顯著調價以維持相對獲利,T-glass、ABF、CCL 與載板價格續漲;建榮(Kingboard Laminates)稱 2026 年 E-glass 已漲約 200%、織布機為瓶頸。技術路線 Daiwa 偏好 Q-glass+碳氫樹脂(HC)而非 PTFE,與聯茂「長期主流為碳氫」一致;聯茂列為 Daiwa 覆蓋內首選之一(報告_Daiwa_TPCA2026_20261027)。
- 3Q26 財報與 4Q26 缺布漲價(凱基,2026-11-06,報告_凱基_聯茂6213_20261106):3Q26 毛利率 34.3%、營利率 27.8%、EPS 8.43 元,優於市場共識 28.5%/22.1%/6.12 元(凱基自估 EPS 4.04);主因 CCL 調漲雙位數以上(低階產品漲幅高於中高階,尤其 M4 以下)。3Q26 結構:M6 以上營收占比約 30%、M7 以上低於 10%;終端應用基礎建設季增 1 個百分點至 74%、車用季增 1 個百分點至 15%。凱基判斷 4Q26 受玻纖布缺料影響漲價仍維持雙位數幅度,帶動營收季增 25% 以上(4Q26F 營收 NT$19,619m、毛利率 37.6%、EPS 11.89);CCL 價格受玻纖布續漲推升,預計 2H27 後才略有緩解,但缺布同時限制出貨量與稼動率(現行 75%)。analyst,信心中高。
產能擴張(無錫+泰國)
- 2026-08-07/10 宣布無錫新擴產計畫,加上泰國新產能(600k sheets,預計 2028 年開出),總產能將自 2026E 5.45m sheets 提升至 2027E 6.05m sheets、2028E 8m sheets、2029E 8.9m sheets。擴產爬坡鎖定 2028 年起超大規模資料中心(hyperscaler)高階 CCL 需求(Daiwa,2026-08-07,報告_Daiwa_聯茂6213_20260808)。
- 單位修正(2026-08-11):無錫新增產能原記為「約 2.85m sheets/年」,經 GS(2026-08-10,報告_GS_聯茂6213_20260810)交叉核對,GS 明確標註現有產能基準為 5.4mn sheets/月、新增 2.85mn sheets/月(換算增幅 ~53%,與現有產能 5.4mn 相除吻合),且與 Daiwa 揭露的「5.45m sheets(2026E)→ 8.9m sheets(2029E)」總產能規模量級一致,判斷 Daiwa 原文「/年」為 ingest 時的單位誤植,正確單位應為 sheets/月;GS 並補充該次無錫擴產屬 2027-29E 分階段完成,2027 年單年新增部分約 600k sheets/月(顯著落後同業 EMC 2383_台光電(市) 規劃 2027 年新增 3.15mn sheets/月的高階產能)。
- 新 CAPEX 計畫(GS,2026-08-10):宣布 Rmb2.1bn(約 NT$10.3bn)無錫擴廠資本支出計畫,分階段於 2026-29 年投入;聯茂同步上修 2026 年 CAPEX guidance 至約 NT$4bn(原 NT$1.5-2bn,較中位數上修約 129%),並預期 2027/2028 年 CAPEX 各達約 NT$3.8bn/NT$3bn。擴產聚焦服務新 ASIC 客戶之高階 CCL 需求,並支援一般伺服器需求成長。
- 各年底月產能(國泰 TPCA memo,2026-10-21):擴產集中於無錫廠與泰國廠,2026/2027/2028/2029 年底月產能 570/630/825/915 萬張,與中信數字一致。泰國廠目前規劃兩期、土地已備,2027 年將決定是否擴建第三期,若執行 2029 年可再增月產能 60 萬張(未含在 915 萬張內),主因低軌衛星需求,但玻纖布仍買不夠。兩地皆做高階產品,差別在客戶(無錫不出貨美系低軌衛星客戶,泰國可);M2 至 M10 產線可轉換、機台可共用,調整約需兩個月。
- 上游供應(國泰 TPCA memo,2026-10-21):能做 HVLP4 以上銅箔的全球僅四家(三家日商+一家台商),供應商擴產趕不上需求;一家美系 CSP 到 2028 年對全球 CCL 需求即達每月至少 500 萬張,尚不含其他三家 CSP 與中國客戶(公司 8 月已提及)。玻纖布過去一年積極尋找中國供應來源,但織布機台交期拉長(一種約 1~1.5 年、另一種約 1.5~2 年);中國有一家銅箔廠可做 HVLP3、正往 HVLP4/5 發展,何時全面採用陸系仍取決於終端 CSP 的信賴度。
- 各年底月產能與節點(中信投顧,2026-10-06):2026/2027/2028/2029 年底月產能 570/630/825/915 萬張(口徑與大和 5.45/6.05/8/8.9m 略有差異,量級一致):2026 年底泰國一廠新開 30 萬張/月;2H27 無錫新增 60 萬;1H28 泰國新增 60 萬;2H28 無錫再增 135 萬;2029 再增 90 萬。最大瓶頸為上膠機交期(主要向 6727_亞泰金屬(櫃) 採購,亞泰 2027/2028 均有擴產計畫),預計聯茂 2027 年底有一批上膠機到貨。2028 年新增較多,因預期供應美系大型 CSP 的 server、switch 用 CCL,2H27 可取得驗證結果,中信預期 2028 年大量開出產能仍可維持高稼動率並守住 2027 年報價水準。
- 各廠月產能分配(凱基,2026-11-06):2026/2027/2028/2029 年新埔 600/600/600/600、東莞 450 固定、江西 2,400 固定(單位千張);泰國 600/600/1,200/1,200、無錫 1,650/2,250/3,600/4,500;合計 570/630/825/915 萬張,與中信、國泰口徑一致;擴產重心為泰國與無錫,2027~29 年各再新增 60 萬/195 萬/90 萬張,產能佈局至 2029 年不變。
2027 規格升級:General server PCIe 6.0(M6→M7)
- AMD SP7(high-end,4Q26 推出)/SP8(mainstream,1H27 推出,Venice)與 Intel Oak Stream(Diamond Rapids)均由 PCIe 5.0 升至 PCIe 6.0,伺服器 PCB 板材由以 M6 為主轉為以 M7 為主、層數由 18~22 層升至 20~24 層;預計兩平台 4Q26 開始出貨、1Q27 放量(中信投顧,2026-10-06;公司資料,見上方架構圖)。
- 2027 年 general server 出貨量預估僅成長約 6~11%,聯茂規格提升的關鍵變數是 PCIe 6.0 滲透率而非出貨量;中信預估 2027 年 PCIe 6.0 在 general server 滲透率達 20%,帶動 M7 營收占比 6%→15%、M7 營收金額年增 312%;Agentic AI 的任務編排、工具執行與 sandbox 主要仰賴 CPU,被視為 general server 需求回溫與漲價的驅動之一,並為 2027/28 出貨量帶來上行空間。大和(2026-10-05)同向:2027 年新 CPU 平台帶動 M7 CCL 用量上升,並與新終端客戶進行 M9 認證,可能成為 2028 年主要成長動能。
- 低軌衛星(LEO):泰國廠製造,使用 M4~M7 CCL(以 M4 為主),預計 1Q27~2Q27 開始出貨(中信投顧,2026-10-06)。
- 2027 產品組合預估(凱基,2026-11-06):伺服器新平台持續轉換,加上地面衛星 UT PCB(M7、M4 材料)1Q27 起陸續放量,預估 2027 年 M7 以上營收占比近 20%(3Q26 低於 10%)、M6 以上占比 35~40%(3Q26 約 30%)。analyst,信心中高。
M9/M10 認證與 CPO Low-CTE 材料
- M9/M10:M9 於 2025 年底通過美系 AI GPU 大廠認證,現階段小幅放量,明顯放量落在 2027 年 1Q 或 2Q;M10(IT-Q10GS14)已送樣同一客戶,樹脂系統與 M9 相同,搭配 Q-glass(技術_石英布)及 HVLP4/HVLP5 銅箔(技術_HVLP銅箔),認證約需半年至一年(國泰 TPCA memo,2026-10-21)。與上方中信 2026E/2027E M9 營收占比 0%/1% 的估計方向一致(小幅放量)。
- M10 展品與樹脂路線(元大/富邦,2026-10-21/22):展出 M10 IT-Q10GSE4,為碳氫樹脂搭配第二代 Q 布與 HVLP4/5 銅箔,10GHz Df 0.0004,對應 3.2T Ethernet 與 448Gbps,已送樣 AI GPU 與 ASIC 客戶並調整配方認證;M11 研發延續碳氫樹脂系統,公司雖具 PTFE 配方,仍判斷 AI 多層板長期主流為碳氫樹脂。M9 IT-999GSE2/GSE3 持續送樣美系 AI GPU 加速器板與低軌衛星地面收發站,目標 1H27 放量;2027 年成長動能含一般伺服器平台升級、M9 與低軌衛星。富邦展板整理 M10 料號 Dk 2.9、Df 0.4‰。(IT-Q10GSE4 為展板所見料號,上方國泰 memo 記為 IT-Q10GS14,推測為同一料號之轉寫差異,待核對。)
- 群益 Day1 拜訪補充(TPCA,公司口述,報告_群益_TPCA2026Day2_20261022):稼動率約 75%,主因玻纖布吃緊,預期吃緊可能擴大到 2028 年,最缺為 E-glass、其次 LDK2,HVLP4 銅箔亦吃緊;預計 4Q26 至 2H27 每季持續漲價,幅度可能 10-20%;M10 IT-Q10GSE4 搭配部分 PTFE 材料、Dk 2.90/Df 0.0004、送樣中(與上列元大/富邦「碳氫樹脂為主」口徑不同,群益稱含部分 PTFE,並列待核);Low CTE CCL 2026 年才開始送樣、對應 scale-out/scale-up 的 CPO 產品、客戶以中系為主;泰國廠接到大型 LEO 地面產品 CCL 訂單、最高規格 M7;M9 預計 1H27 放量、終端為 LPU;CPU 用 CCL 預計 2026 年底開始出貨;產能規劃 2026-2029 年 570/630/825/915 萬張/月(與上列一致)。
- CPO:公司針對 CPO 推出 M4、M6、M7、M8 全系列 Low-CTE 高速材料;公司認為 CPO 從 Scale Out 走向 Scale Up 會把更多電子材料拉進 PCB,對耐熱與尺寸安定性要求更嚴,材料更接近半導體等級。目前認證客戶以 Transceiver 及光模組終端為主(例如中際旭創),對應板廠為做類載板或載板的 PCB 廠,其中一家為近期積極擴產的台系板廠(國泰 TPCA memo,2026-10-21;公司口述,板廠名稱未揭露)。CPO 對高階 CCL 需求的總體爭議見 技術_CCL材料、技術_CPO。
- 低軌衛星:產品線 1H27 開始出貨,先供應日系 PCB 廠、終端為美系客戶;無錫因地緣政治不便出貨美系低軌衛星客戶,泰國廠則可(國泰 TPCA memo,2026-10-21)。與中信「泰國廠製造、1Q27~2Q27 開始出貨」同向。
- TPCA 展後產品與應用進度(中信投顧,2026-10-27;公司口述):M10 採碳氫樹脂搭配二代 Q 布,送樣中、約需 1.5 年才放量(約 2028 年上半年);M11 亦以碳氫樹脂為主,公司認為碳氫系列為長期主流;M9 採碳氫樹脂搭 Q 布與 HVLP4 銅箔,主要用於 GPU 大廠加速器,預計 1H27 放量;產品結構 2026 年以 M4/M6 為主,2027 年主力轉 M7/M8/M9,PCIe Gen6 CPU 所需 M7 預計 2027 年初放量;Low CTE 產品線已送驗 CPO 應用、板廠認證中;低軌衛星 1H27 起供應 Meiko 地面站用板,M4 加 M7 合計單月約 30 萬張。M10 放量時點較國泰(2026-10-21,認證約半年至一年)口徑偏晚,並列。
2Q26 財報大幅優於預期
- 2Q26 營收 TWD11.5bn(+26% QoQ),主因約 30% 價格調漲+稼動率穩定在 70-75%;淨利 TWD1,279m(EPS TWD3.52),較大和估(TWD587m)與市場共識(TWD750m)分別高出 71%/118%,主因毛利率優於預期。毛利率擴大至 22%(+10.6pp),營業利益率擴大至 16%(+11.4pp,opex 控管得宜);有效稅率降至 30.2%(1Q26 為 35%)亦挹注獲利。2Q26 銷售結構:一般伺服器約 60%、AI 伺服器與 400G 交換器約 10%(大和估)(Daiwa,2026-08-07)。
2Q26 財報同步優於預期,但 GS 對後市轉趨保守、維持 Sell(GS,2026-08-10)
來源:報告_GS_聯茂6213_20260810(Goldman Sachs,Chao Wang / Allen Chang / Al Wang)
- 2Q26 全面超越 GS 估:核心業務(OPI,高盛內部指標)較 GSe/彭博一致預期高 113%/52%;毛利率超 GSe 6.9ppt;opex 低於預期(NT$691mn,GSe 為 NT$747mn);淨利較 GSe/共識高 105%/71%,主因價格調漲驅動毛利率擴張。上述超預期幅度與 Daiwa(71%/118% vs 大和估/共識)方向一致,但比較基準(GSe vs Daiwa 估)不同。
- 3Q26 動能持續但幅度估計略低於 Daiwa:GS 預期 3Q26 營收 QoQ +26%(強勁一般伺服器需求+產品組合改善),毛利率改善至 23.7%(2Q26 為 22.0%);Daiwa(2026-08-07)估 3Q26 QoQ 約 +20%,兩者方向一致、幅度略有差異。CCL 漲價驅動因子相同:E-glass 及 RG/RTF 銅箔成本上升。
- ⚠️ GS 對 2027-28E 獲利路徑看法與 Daiwa/福邦明顯分歧、維持 Sell:GS 自建模型給出 2026-28E EPS 11.40/10.17/15.41,其中 2027E 較 2026E 衰退(YoY -10.8%),主因調高 2027 年稅率假設;2028E 才回升(YoY +51.5%)。此與 Daiwa(15.24/29.23/43.34,逐年大幅成長)、福邦(9.5/18,2026F/27F)呈現的「持續成長」路徑形狀完全相反——GS 認為 ITEQ 技術世代落後同業(EMC、TUC),高階 AI CCL 市占提升與獲利能見度需要時間,中低階 CCL 市場 2025-28E TAM CAGR 僅 2%,且現價對應 2026E P/E 遠高於同業與歷史高點。GS 上修 TP 至 NT$134(前 NT$117)但維持 Sell,現價 NT$427.50 隱含 68.7% 下檔空間。
- 估值方法:GS 12m TP 基於 4Q26E-3Q27E P/E 13.5x(較過去 10 年均值低 0.5 個標準差),評價基期由 2H26-1H27E 滾動至 4Q26E-3Q27E。
- 上檔風險(GS 列示):伺服器/交換器需求優於預期、CCL 漲價幅度優於預期且無同步成本上升、5G 基地台需求優於預期。
產業 channel check:M9 採用優先序(LINE 速記,2026-10-22)
- 聯茂 M9 已驗過,但採用優先序落後南亞,料源取得不夠穩定;有出 PP(PTFE 配套)。third_party/中低,與公司「2025 年底通過美系 AI GPU 大廠認證」不衝突(驗過≠優先序)。來源 memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022。
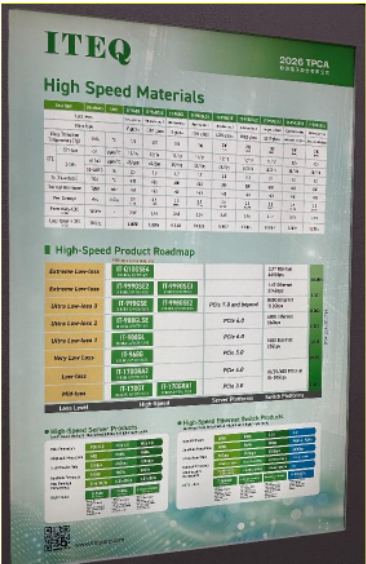
圖說:聯茂 2026 TPCA 展板「High Speed Materials」:上方規格表,中段為 High-Speed Product Roadmap,依損耗等級(Mid-loss 至 Extreme Low-loss)對應 PCIe 3.0 至 7.0 與 100G 至 3.2T Ethernet,並列 IT-Q10GSE4、IT-999GSE2/GSE3 等料號;字小,數值未逐格辨識。來源:元大投顧,2026-10-21。
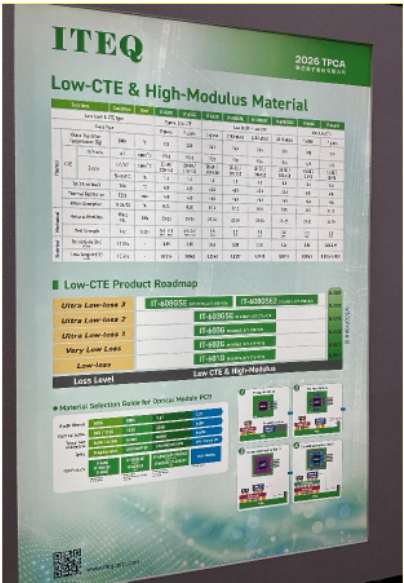
圖說:聯茂展板「Low-CTE & High-Modulus Material」:Low-CTE Product Roadmap(Low-loss 至 Ultra Low-loss 3,IT-6010/6026/6036/6056/6080SE 系列)與光模組 PCB 材料選用指南。來源:元大投顧,2026-10-21。
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 16:59–18:00 間
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/2–12/4)可能 12/2–12/4 公布(近 12 次有 12 次落在此區間;最常見:每月 5 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2027 年初/1H27/約 2028 上半年 | M7(PCIe Gen6 CPU)2027 年初放量;M9 供 GPU 加速器 1H27 放量;M10(碳氫+二代 Q 布)送樣中、約 1.5 年後放量 | 規格升級 | ⭐⭐⭐ | 中信投顧 2026-10-27;公司口述 |
| 2026-08-10 | 宣布無錫擴產計畫,總新增產能約 2.85m sheets/月(原記 2.85m sheets/年,經 GS 交叉核對修正單位);2027 年單年新增約 600k sheets/月 | 擴產 | ⭐⭐⭐ | 公司公告,Daiwa 2026-08-07 轉述、GS 2026-08-10 修正單位;總產能自 2026E 5.45m sheets → 2027E 6.05m sheets;同步宣布 Rmb2.1bn(~NT$10.3bn)CAPEX 計畫,2026 CAPEX guidance 上修至 ~NT$4bn |
| 2026 年底 | 泰國一廠新開 30 萬張/月,年底月產能 570 萬張 | 擴產 | ⭐⭐ | 中信投顧 2026-10-06;上膠機交期為擴產最大瓶頸(亞泰金屬) |
| 1Q27 | AMD/Intel 新平台(PCIe 6.0)放量,M6→M7 規格升級 | 規格升級 | ⭐⭐⭐ | 中信投顧 2026-10-06;4Q26 開始出貨;2027 年 PCIe 6.0 滲透率預估 20% |
| 1Q27~2Q27 | 低軌衛星 CCL(泰國廠,M4~M7)開始出貨 | 放量 | ⭐⭐ | 中信投顧 2026-10-06;國泰 TPCA memo 2026-10-21 同為 1H27,先供日系 PCB 廠、終端美系客戶 |
| 1Q27~2Q27 | M9 明顯放量(2025 年底已通過美系 AI GPU 大廠認證,現小幅放量) | 規格升級 | ⭐⭐⭐ | 國泰 TPCA memo 2026-10-21 |
| 2027 | 決定是否擴建泰國三期(若執行 2029 年再增 60 萬張/月,未含 915 萬張) | 擴產 | ⭐⭐ | 國泰 TPCA memo 2026-10-21 |
| 2027(M10 認證約半年至一年) | M10(IT-Q10GS14)送樣美系 AI GPU 客戶,搭 Q-glass+HVLP4/5 | 規格升級 | ⭐⭐ | 國泰 TPCA memo 2026-10-21 |
| 2H27 | 無錫新增 60 萬張/月,年底月產能 630 萬張;美系大型 CSP server/switch CCL 驗證結果出爐 | 擴產/認證 | ⭐⭐⭐ | 中信投顧 2026-10-06;2027 年底一批上膠機到貨 |
| 1H28/2H28 | 泰國新增 60 萬張/月;無錫再增 135 萬張/月,2028 年底月產能 825 萬張 | 擴產 | ⭐⭐⭐ | 中信投顧 2026-10-06;2029 再增 90 萬至 915 萬張 |
| 1H27 | M9(IT-999GSE2/GSE3)送樣美系 AI GPU 加速器板、低軌衛星地面收發站材料,目標放量 | 規格升級 | ⭐⭐⭐ | 元大 TPCA 2026-10-21;公司口述 |
| 2028 | 泰國廠新增產能 600k sheets 開出,總產能達 8.9m sheets(2029E) | 擴產 | ⭐⭐ | Daiwa 2026-08-07;鎖定超大規模資料中心高階 CCL 需求爬坡 |
| 1H27 | E-glass/CCL 漲價循環預期延續(月增 5-10%) | 規格升級/價格 | ⭐⭐⭐ | Daiwa 2026-08-07、GS 2026-08-10 方向一致;2027 年可能再漲 20%,推估 2027 年營收成長 43% |
來源
- 報告_凱基_聯茂6213_20261106 — 凱基投顧(林祐熙),2026-11-06;3Q26 EPS 8.43 大幅優於預期、4Q26 缺布漲價續雙位數、2027 上修 130%,增加持股 TP NT$610→1,030(22x 2027F EPS 46.84)
- 報告_CTBC_TPCA2026產評_20261027 — 中信投顧(王翊安),2026-10-27;TPCA 產評:M9/M10 進度、稼動率 75% 缺料可能緊至 2028、3Q26 漲幅逾 15% 續漲至 2Q27、產能 570→915 萬張,買進/TP NT$945
- 報告_Daiwa_TPCA2026_20261027 — Daiwa(Sheng Cheng/Thomas Kim),2026-10-27;TPCA 觀展:Buy (1)、首選之一,低階 CCL/E-glass 漲價更大更久、Q-glass+HC 優於 PTFE
-
報告_群益_TPCA2026Day2_20261022 — 群益投顧(吳建弘),2026-10-22;TPCA Day2 產業速報(含 Day1 台光電、聯茂、欣興董事長演講 memo);CCL 漲價續至 2H27、M8.5 2027 吃緊;聯茂稼動率 75%、玻纖布吃緊至 2028、4Q26-2H27 每季漲價 10-20%
-
產業_國泰證PCB論壇_20260622,國泰證期,2026-06-22(M9 認證完成、切入高階伺服器/車用、泰國廠量產)
- gemini 查詢,2026-05-25
- 報告_福邦_PCB產業2026H2_202607,福邦投顧研究部,2026-07(CCL 漲價 26H1 YTD+40%+;上游銅箔供應商客戶名單;EPS 24A/25A/26F/27F 與景氣上行期 PE 15~25x)
- 報告_Daiwa_聯茂6213_20260808,大和(Daiwa)Sheng Cheng / Allan Wang,2026-08-07;升評 Outperform(2)→Buy(1),TP TWD333→TWD600;2Q26 EPS TWD3.52 大幅優於預期;E-glass 漲價循環延續至1H27;無錫擴產2.85m sheets、泰國600k sheets;EPS 2026-28E 上修 111-206%
- 報告_GS_聯茂6213_20260810,Goldman Sachs(Chao Wang / Allen Chang / Al Wang),2026-08-10;維持 Sell,TP NT$117→NT$134;2Q26 淨利較 GSe/共識高 105%/71%;EPS 2026-28E 11.40/10.17/15.41(唯一預估 2027E 較 2026E 衰退者,與大和/福邦成長路徑相反);無錫 CAPEX 計畫 Rmb2.1bn,2026 CAPEX guidance 上修至 ~NT$4bn;7 月營收 NT$4,749mn(+97% YoY,歷史新高)、8 月估 NT$4,892mn(+92% YoY);修正無錫產能單位為 sheets/月(原誤植 sheets/年)
- 報告_CTBC_聯茂6213_20261006 — 中信投顧,2026-10-06;重新覆蓋買進 TP NT$945(18x 2027E EPS 52.49),漲價效益 2H26 發酵、2027 轉向 PCIe 6.0 規格升級、產能擴至 915 萬張/月
- 報告_Daiwa_台灣CCL產業9月營收_20261005 — 大和,2026-10-05;台灣 CCL 9 月營收 read-through,聯茂 9 月 NT$5.8bn(+15% MoM/+111% YoY)、3Q26 達預估 114%,4Q26 再漲 20-30%
- 報告_Daiwa_聯茂6213_3Q26預覽_20261014 — 大和,2026-10-14;3Q26 預覽,上修 2026-28E EPS 43-70% 至 21.83/49.55/64.91,TP TWD600→1,110(22x),維持 Buy(1);漲價 3Q26/4Q26 c.30%/20%、1H27 每季再 +10%
-
報告_MS_聯茂6213_8月獲利速報_20260923,Morgan Stanley,2026-09-23;聯茂本身「not covered」,摘要公司依 TWSE 規定公告之 8 月自結營收/獲利(NT$5,044mn、稅前利益率 25.8%);MS 判讀為正面訊號,對同業 2383_台光電(市)(EMC)、6274_台燿(櫃)(TUC)與 Kingboard Laminates(1888.HK,未建頁)具正面 read-through,MS 對三者皆維持 OW
-
報告_元大_TPCA2026高階材料與CCL漲價_20261021 — 元大投顧,2026-10-21;TPCA:M10 IT-Q10GSE4(碳氫樹脂+二代 Q 布)、3Q26 漲幅逾 15%、稼動率 75%、持有-超越同業 TP NT$660
- 報告_富邦_TPCA2026_CCL-M10主流_20261022 — 富邦投顧,2026-10-22;TPCA:3 月以來累計漲逾五成、調價至 2027 年中下旬、買進 TP NT$780、EPS 22.7/52.0
- 活動_聯茂6213_國泰證期TPCA_call_memo_20261021 — 國泰證期研究部,2026-10-21;TPCA 2026 展場;M9 認證/1H27 放量、M10 送樣、CPO Low-CTE 全系列、產能 570/630/825/915 萬張、4Q26 QoQ 至少雙位數、CCL 缺料至 2029
- memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 — 產業 channel check(LINE 速記,來源未具名),2026-10-22;M9 驗過但優先序落後南亞