基本資料
盛群半導體(Holtek Semiconductor)為專業 MCU(微控制器)IC 設計廠,產品以 8 位元與 32 位元 MCU 及週邊 IC 的設計、研發與銷售為主,總部位於新竹科學園區,1998 年成立(中信投顧,2026-09-30)。營收約 75% 來自 MCU,其餘為週邊 IC(Power、Display、記憶體、RF、Touch IC 等)。與標準 MCU 廠不同,盛群依產品與客戶需求把週邊 IC 整合進 MCU(減少外部元件、縮小 PCB),無法整合時以 MCU 搭配週邊 IC 提供完整解決方案。2Q26 以出貨量計 8 位元約 88%、32 位元約 12%;以營收計 8 位元約 75%、32 位元約 25%。2025 年起主推 32 位元,出貨量自 1Q25 明顯提高。應用涵蓋安防(Safety)、家電、健康保健、工業控制、顯示驅動、電源管理、PC 周邊、馬達(BLDC)等,終端應用以工業控制、家電、醫療與安全防護為主。報告列示股本 NT$23.04 億、市值約 NT$135 億、每股淨值 NT$17.56、外資持股 16.62%、董監持股 6.89%(2026-09-29 前後)。董事長等基本事實待查。
資料注意
本頁為首次建立,財務與基本資料來源僅中信投顧 2026-09-30 單一報告;上市別(TWSE)依報告個股走勢對照 TWSE 推定,董事長、晶圓代工夥伴等待查證。
核心技術/競爭優勢
- MCU+週邊 IC 整合:客製化整合 Power、Display、Memory、RF、Touch 等週邊進 MCU,降低 BOM 與 PCB 面積,為與標準 MCU 廠差異化的主要賣點(中信投顧,2026-09-30)。
- 32 位元產品推進:32 位元營收占比約 25%、出貨量占比約 12%(2Q26),自 2025 年起主推。
- 價格調整能力:2026 年 3 月針對低毛利專案調價,2026-07-31 發布全面漲價通知(見下方動能),公司表示目前客戶未因漲價轉單。
- 伺服器散熱風扇馬達控制 Design-win:台灣伺服器散熱風扇已獲台灣大廠 Design-win,終端客戶為國外指標大廠,成功取代原有國外廠商 ST 的方案,優勢為更低價格與更短交期(中信投顧,2026-09-30)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 8 位元/32 位元 MCU | 安防、家電、健康保健、工業控制、馬達、PC 周邊 | 報告未具名 |
| 週邊 IC(Power/Display/Memory/RF/Touch) | 與 MCU 搭配或整合的完整解決方案 | 報告未具名 |
| Touch MCU | 觸控應用,中國客戶訂單回流 | 中國客戶 |
| 安防產品 | 煙霧/CO/瓦斯偵測器、疏散指示;各國政府推出安防新標準帶動,訂單能見度較高 | 報告未具名 |
| 健康產品 | 八電極體脂秤、血糖儀;2026 年打入韓國市場 | 韓國市場(客戶未具名) |
| BLDC 馬達 MCU | 印度低壓吊扇、2026 年起拓展冰箱壓縮機;台灣伺服器散熱風扇 | 印度客戶;台灣大廠(伺服器散熱風扇,終端為國外指標大廠) |
| 電磁爐 MCU | 家電;主要出口歐美(受中東戰爭帶動,中國/印度市場衰退),主要客戶美的(3Q26 法說) | 美的;2025 出貨約 9KK→2026 預計約 18KK,2027 預期維持(活動_盛群6202_3Q26法說memo_20261029) |
| Edge AI MCU/絕對編碼器 | 本地端指紋辨識(門禁、密碼鎖)、離線語音辨識(約 150 個指令,附完整 AI 訓練開發平台);絕對編碼器(工廠機械手臂、高階 CNC 車床) | 報告未具名;2027 年加強 BLDC 與工控布局(活動_盛群6202_3Q26法說memo_20261029) |
| 兩輪/三輪電動車 | 電動滑板車、電動自行車、Tuk-Tuk、電動機車與電動三輪貨車(報告列為應用方向) | 報告未具名 |
圖片 / 架構圖
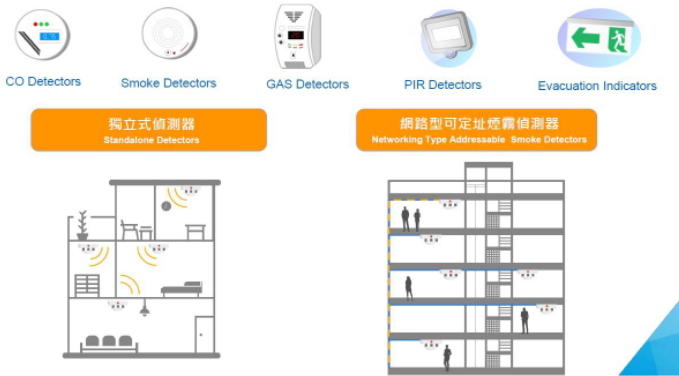
安全防護市場應用示意:CO/Smoke/GAS/PIR 偵測器、疏散指示,與獨立式偵測器 vs 網路型可定址煙霧偵測器兩種建築情境。(來源:報告_CTBC_盛群6202_20260930,中信投顧,2026-09-30)
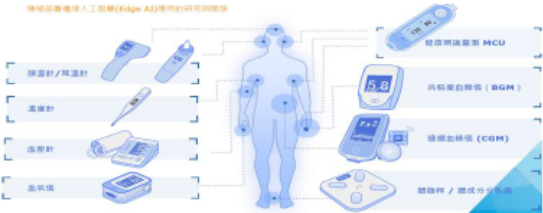
健康保健市場應用:額溫/耳溫槍、溫度計、血壓計、血氧機、體脂/體組成計、血糖機(BGM/CGM)圍繞人體,中央為健康保健專用 MCU。(來源:同上)
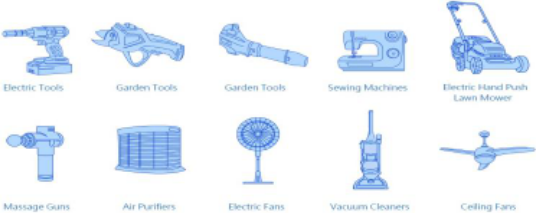
馬達市場應用示意:電動工具、園藝工具、縫紉機、割草機、按摩槍、空氣清淨機、電風扇、吸塵器、吊扇。(來源:同上)
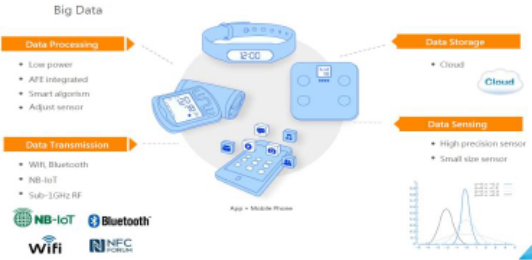
智慧物聯網應用示意:手環、血壓計、體重計、手機 App 與 Data Processing/Storage/Sensing/Transmission 四項,傳輸含 NB-IoT、Bluetooth、WiFi、NFC。(來源:同上)
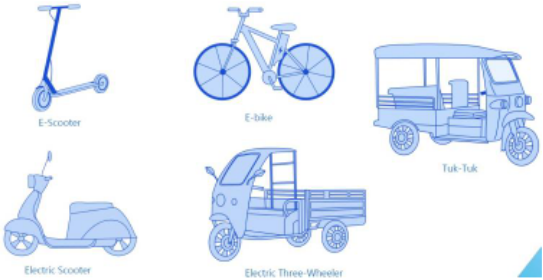
兩輪/三輪電動車應用示意:E-Scooter、E-bike、Tuk-Tuk、電動機車、電動三輪貨車。(來源:同上)
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 12 次有 11 次落在此區間;最常見:每月第 6 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 3.09 | — | +47.6% | 本站推算† |
| 2026-11 | 3.38 | — | +42.4% | 本站推算† |
| 2026-10 | 3.31 | — | +40.2% | 本站推算† |
| 2026-09 | 3.40 | -5.9% | +40.2% | |
| 2026-08 | 3.62 | -1.0% | +43.7% | |
| 2026-07 | 3.65 | +3.8% | +40.8% | |
| 2026-06 | 3.52 | +12.6% | +30.9% | |
| 2026-05 | 3.13 | -1.9% | +6.6% | |
| 2026-04 | 3.19 | -0.0% | +6.9% | |
| 2026-03 | 3.19 | +55.8% | +19.9% | |
| 2026-02 | 2.05 | -32.3% | -21.1% | |
| 2026-01 | 3.02 | +44.5% | +28.1% | |
| 2025-12 | 2.09 | -11.9% | -7.0% | |
| 2025-11 | 2.38 | +0.6% | -0.2% | |
| 2025-10 | 2.36 | -2.8% | +2.9% | |
| 2025-09 | 2.43 | -3.5% | +2.9% | |
| 2025-08 | 2.52 | -3.1% | +15.1% | |
| 2025-07 | 2.60 | -3.4% | +13.5% | |
| 2025-06 | 2.69 | -8.3% | +12.1% | |
| 2025-05 | 2.93 | -1.7% | +23.7% | |
| 2025-04 | 2.98 | +12.1% | +44.8% | |
| 2025-03 | 2.66 | +2.6% | +43.5% | |
| 2025-02 | 2.59 | +9.9% | +147.6% | |
| 2025-01 | 2.36 | +4.9% | +53.6% | |
| 2024-12 | 2.25 | -5.6% | +45.3% | |
| 2024-11 | 2.38 | +3.8% | +54.1% | |
| 2024-10 | 2.29 | -2.8% | +28.1% |
2026 年已公布累計 28.8 億元;全年推算 38.5 億元(YoY +26.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
本批來源未提供月營收;待後續月營收資料補入。
EPS 記錄
| 季度/年度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 3Q26 | 0.61 | — | 營收 NT$10.68 億(QoQ +9%、YoY +42%,創 2023 年以來新高)、毛利率 41.6%(QoQ -3.3ppts、YoY +4.2ppts)、營業費用 NT$3.07 億、營業利益 NT$1.37 億(QoQ -8%)、業外淨收入 NT$0.35 億、稅前淨利 NT$1.72 億、歸母淨利 NT$1.42 億;對中信投顧 3Q26F:營收 10.86 億(略低 1.7%)、毛利率 40.6%(高 1.0ppt)、EPS 0.63(略低)(活動_盛群6202_3Q26法說memo_20261029,2026-10-29) |
| 9M26 | 1.55 | — | 營收 NT$28.76 億(YoY +21%)、毛利率 42.1%、營業利益 NT$3.40 億(YoY +286%)、稅前淨利 NT$4.40 億、歸母淨利 NT$3.58 億、ROE 約 9.2%;9 月底每股淨值 NT$18.25、每股現金 NT$12.42(活動_盛群6202_3Q26法說memo_20261029) |
| 2Q26 | 0.64 | — | 營收 NT$9.83 億(QoQ +19.1%/YoY +14.3%)、GM 44.7%(含聯電一次性 rebate 返還貢獻約 3.7ppts,扣除後約 41%;3Q26 法說補充)、OPM 15.1%、歸母淨利 NT$1.48 億;優於市場共識(EPS 0.40,營業利益 +63.5%、GM +5.1ppt)。稅後淨利 NT$1.53 億(與歸母 1.48 億差額推測為非控制權益†) |
| 1Q26 | 0.30 | — | 營收 NT$8.26 億(YoY +8.5%)、GM 40.0%(季表)、營業利益 NT$0.55 億;折線圖標示 GM 39.3%,口徑差異待核對 |
| 2025 | 0.75(調整後;公告 0.76) | — | 營收 NT$30.58 億(+22.2%)、營業利益 NT$1.07 億、稅後純益 NT$1.73 億 |
| 2024 | -0.66 | — | 營收 NT$25.02 億(-3.6%)、營業利益 -NT$2.37 億 |
| 2023 | 0.49 | — | 營收 NT$25.96 億(-56.9%) |
| 2022 | 4.89 | — | 營收 NT$60.16 億、稅後純益 NT$11.06 億、DPS 4.00 元 |
EPS 預估
| 年度 | 中信投顧 EPS(報告日:2026-10-30) | 備註 |
|---|---|---|
| 2026F | 2.26(前 2.31,-2.1%) | 高於共識 2.18 的 3.4%;營收 NT$39.99 億(前 40.29 億,-0.8%)、YoY +30.8%;稅後純益 NT$5.34 億(前 5.39 億) |
| 2027F | 3.50(前 3.45,+1.4%) | 高於共識 2.96 的 18.2%(共識營收 46.20 億,中信高 8.1%);營收 NT$49.97 億(前 50.01 億)、YoY +25.0%;稅後純益 NT$8.06 億(前 7.95 億) |
| 季度 | 4Q26F 0.71(前 0.74,-3.7%;共識 0.70);2027F 各季 0.75/0.87/0.89/0.98 | 4Q26F 營收 NT$11.23 億(前 11.35 億;共識 10.74 億)、毛利率 40.9%、營益率 14.8%(前 15.6%);3Q26 實際 0.61 對中信預估 0.63(-3.3%)、共識 0.60 |
沿革:中信投顧 2026F/2027F EPS 2.25/3.35(前版)→2.31/3.45(2026-09-30)→2.26/3.50(2026-10-30);2026 下修來自營業利益預估降 3.6%(營業費用隨分紅增加)、2027 小幅上修;兩次報告 4Q27F EPS 0.94→0.98。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 中信投顧(2026-10-30) | 3Q26 實績符合預期 → 4Q26 產能受限營收僅小增、2027 漲價空間有限 → 轉攻高毛利 MCU、減少價格敏感消費性產品 → 毛利率守約 40% → 評價倍數下調 | 3Q26 觸控與馬達出貨量提升帶動營收 QoQ +9%;4Q26 營收與 3Q26 相近(主要成長來自安防);7 月公告漲價多數客戶接受,但 2027 因產業競爭再調漲空間有限、晶圓廠 2027 優先供應 AI 產品,公司爭取維持目前投片量;毛利率 2026F 41.9%/2027F 42.1%(季:4Q26F 40.9%、2027 各季 41.7%/42.7%/41.9%/41.9%)、營益率 12.7%/16.7%;營業費用 2026F NT$11.62 億、2027F NT$12.68 億;業外收益 NT$1.28/1.27 億;PER 20 倍→17 倍(MCU 競爭激烈、消費性需求疲弱) | EPS 2026F/2027F 2.26/3.50;稅後純益 NT$5.34/8.06 億;ROE 12.5%/17.3%;DPS 1.71/2.64 元;TP NT$60 |
| 公司法說(2026-10-29) | 產能限制 → 4Q26 營收持平 → 2027 轉攻價格不敏感產品 | 4Q26 營收與 3Q26 相當、MCU 出貨量高於 3Q26;2027 毛利率目標約 40%;晶圓投片目標至少維持目前規模;無量化財測 | 無量化財測(活動_盛群6202_3Q26法說memo_20261029) |
沿革:中信投顧財測假設 2026-09-30 版(2H26 出貨優於 1H26、7/31 漲價 10-20%、2026F/2027F 毛利率 41.6%/41.7%、營益率 13.1%/16.7%、PER 20x)→2026-10-30 版(毛利率 41.9%/42.1%、PER 17x);2H26 動能拆解見下方 2026-09-30 note。
3Q26 法說會動能與策略(公司,2026-10-29,最新覆蓋)
- 4Q26:訂單充足但受晶圓產能限制,營收與 3Q26 相當(金額取決於產能支持力道),產能向 MCU 傾斜;MCU 出貨量應超過 3Q26,安防超過 3Q26,觸控/健康保健/電動車與 3Q26 差異不大,BLDC 下修(仍明顯高於先前各季,3Q26 受單一客戶下半年才交貨墊高)、RF 可能稍降(客戶 3Q26 提前拉貨)。
- 2027:安防訂單已下到 3Q27、能見度最高;健康保健訂單下到 2Q27,每季約 15KK、與今年持平;BLDC 印度今年出貨已逾 2KK、新方案陸續導入;伺服器散熱風扇客戶已下單,1H27 約 1.8KK(單一客戶 4 款試款,另有 6~8 個新案導入);32-bit MCU 每季約 13KK,占營收 16%、占 MCU 營收約 18%,新安防方案與光模組採 32-bit,2027 年續成長。
- 價格與毛利率:7 月底漲價客戶基本接受,但客戶表示無法再接受下一波,明年再調漲空間不大(晶圓與封測成本明年續漲;PC/筆電衰退約 20%、更低價消費性產品衰退可能逾 30%);2027 年改為側重對價格較不敏感、MCU 附加價值高的產品,毛利率希望維持 40%;中國 MCU 競爭激烈(公告漲價幅度遠高於實際),公司避開該市場、聚焦中國廠商做不到的高門檻產品。
- 晶圓產能:晶圓廠表示 2027 年 AI 產品需求仍旺、可能更側重 AI,公司爭取至少維持目前投片量並爭取更多額度(風險點)。
- 光通訊:配合台灣 ODM 的 ELSFP(搭配 NPO/CPO)案因 NPO/CPO 尚無法量產而被客戶暫停;改著重存儲陣列網路(SAN)光模組,客戶已小批量,預計 2027 年導入量產、客戶預估明年需求約 1KK。
- 其他:未專門布局 AI 機器人與無人機;水冷散熱水泵仍在初期、明年無貢獻;電磁爐 2026 年出貨預計約 18KK(2025 年約 9KK)。
- 沿革:中信投顧 2026-09-30 對伺服器散熱風扇為「1Q27 小量出貨」→公司 2026-10-29 揭露 1H27 訂單約 1.8KK;2Q26 毛利率 44.7% 偏高原因由「報告未說明」→確認含聯電一次性 rebate 約 3.7ppts。
- 來源:活動_盛群6202_3Q26法說memo_20261029、活動_盛群6202_國泰證期call_memo_20261029、活動_盛群6202_永豐投顧call_memo_20261029
2H26 動能拆解(中信投顧,2026-09-30;公司法說後見上條)
- Touch MCU:中國客戶訂單回流,2H26 出貨優於 1H26。
- 安防:各國政府推出安防新標準,訂單能見度較高,2H26 出貨優於 1H26。
- 健康:季節性影響大;2026 年起打入韓國市場(八電極體脂秤、血糖儀),2H26 出貨優於 1H26。
- BLDC 馬達:2026 年預計翻倍;印度除低壓吊扇,2026 年起拓展冰箱壓縮機,2027 年有望有第二個客戶量產;台灣伺服器散熱風扇已在 9M26 取得訂單,預計 1Q27 小量出貨。
- 價格:2026-07-31 發布全面漲價通知(公告漲幅 10-20%),未交訂單價格均已調整,客戶未轉單、仍有新訂單;公司動態調價,整體毛利率維持約 40%。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 中信投顧 | 2026-10-30 | 增加持股(Overweight,維持) | ⚠️ NT$60(前 69,-13%) | 2027F EPS 3.50 元 × 17 倍 PER(前 20 倍;MCU 市場競爭激烈、消費性電子需求疲弱);前日收盤 NT$53.80,潛在漲幅 11.5%;風險:晶圓廠產能、MCU 終端需求 | 報告_CTBC_盛群6202_20261030 |
沿革:中信投顧 TP 67→69(2026-09-30,20x × 3.45)→60(2026-10-30,17x × 3.50),評等維持增加持股;下修純屬倍數壓縮,EPS 反略上修。
在手訂單
| 時間 | 在手訂單 | 備註 |
|---|---|---|
| 2026-10-29 | 安防訂單下到 3Q27;健康保健下到 2Q27(每季約 15KK);伺服器散熱風扇 1H27 約 1.8KK;4Q26 訂單充足 | 4Q26 營收金額取決於晶圓產能支持力道;金額不透露(活動_盛群6202_3Q26法說memo_20261029) |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 3Q26 營收 NT$10.68 億(YoY +42%)、毛利率 41.6%、EPS 0.61;9M26 EPS 1.55 | fact | 活動_盛群6202_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| 2Q26 毛利率含聯電一次性 rebate 返還約 3.7ppts,扣除後 2Q 與 3Q 產品毛利率均約 41% | fact(公司說法) | 活動_盛群6202_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| 4Q26 營收與 3Q26 相當,受晶圓產能限制 | fact(公司說法) | 活動_盛群6202_3Q26法說memo_20261029、活動_盛群6202_永豐投顧call_memo_20261029 | 2026-10-29 | 高 |
| 客戶無法接受下一波漲價,明年再調漲空間不大;2027 改側重價格不敏感產品、毛利率目標 40% | fact(公司說法) | 活動_盛群6202_3Q26法說memo_20261029 | 2026-10-29 | 高 |
| 3Q26 MCU 出貨 132KK(YoY +27%、QoQ +4%):Touch 25KK(YoY +54%、QoQ +21%,中國客戶訂單回流)、安防 20KK、健康保健 16KK、BLDC 6.2KK(QoQ +73%,部分客戶今年下單較晚、3Q26 才交貨)、RF 4.5KK、電動車 3.4KK;占比以安防與小家電各 18% 最高、健康保健 13%,MCU 占營收 75% | fact(中信投顧整理公司資料) | 報告_CTBC_盛群6202_20261030 | 2026-10-30 | 高 |
| 伺服器散熱風扇 1H27 訂單約 1.8KK(單一客戶 4 款),另有 6~8 個新案導入 | fact(公司說法) | 活動_盛群6202_3Q26法說memo_20261029、活動_盛群6202_永豐投顧call_memo_20261029 | 2026-10-29 | 中高(口述另有「約 2KK」) |
| SAN 光模組客戶已小批量、預計 2027 年導入量產,客戶預估明年需求約 1KK;ELSFP 案暫停 | fact(公司說法) | 活動_盛群6202_3Q26法說memo_20261029 | 2026-10-29 | 中(量產時點 1Q27/4 月口徑不一) |
| 水冷散熱風扇仍在早期,實際貢獻要等 2028 年;伺服器散熱風扇單價與毛利率高於一般馬達產品,目前出貨單一客戶、另有其他案件與客戶洽談中 | analyst(中信投顧整理公司說法) | 報告_CTBC_盛群6202_20261030 | 2026-10-30 | 中高 |
| 晶圓廠 2027 側重 AI 產品,公司爭取維持目前投片量 | fact(公司說法) | 活動_盛群6202_3Q26法說memo_20261029 | 2026-10-29 | 中高 |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 3Q26/4Q26 營收與毛利率 | 3Q26 實績營收 NT$10.68 億、GM 41.6%(2Q26 44.7% 含一次性 rebate 約 3.7ppts);4Q26 營收預期與 3Q26 相當;2027 毛利率目標約 40% 是否守住 |
| 漲價後訂單流向 | 10-20% 漲價是否出現轉單;新訂單持續流入 |
| 伺服器散熱風扇 | 1Q27 小量出貨時程、量級與終端客戶放量 |
| 晶圓代工產能/成本 | 報告列為風險;封裝與投片成本上升是漲價主因;晶圓廠 2027 側重 AI 產品,公司投片量能否至少維持目前規模(2026-10-29) |
| 2027 產品組合轉向 | 客戶不再接受漲價;觀察價格不敏感產品(安防、伺服器風扇、工控/編碼器)占比與 32-bit MCU 出貨成長 |
風險與注意事項
風險與注意事項
- 中信投顧列示風險:晶圓廠產能、MCU 終端需求。
- 2Q26 毛利率 44.7% 含聯電一次性 rebate 約 3.7ppts(公司 2026-10-29 法說說明),3Q26 實績 41.6%;4Q26 營收受晶圓產能限制、2027 漲價空間有限,毛利率能否維持約 40% 取決於產品組合轉向。
- 2024 年虧損、2022 年後盈利波動大(MCU 景氣循環);2026F/2027F EPS 較共識高 6.3%/17.4%,預估偏樂觀端。
- 報告內多處數字口徑不一致(1Q26 毛利率 40.0% vs 39.3%、2026F 稅後純益 5.31 億 vs 5.39 億),已於上表標註。
公司行事曆
- 10/13週二營收9月營收公布營收 3.4 億、年增 +40.2%、月增 -5.9%
- 10/29週四法說會115年第3季法說會本公司115年第3季財務與業務營運相關資訊報告
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 12 次有 11 次落在此區間;最常見:每月第 6 個工作天,信心中)
- 12/08週二營收11月營收(預估 12/8–12/9)可能 12/8–12/9 公布(近 12 次有 11 次落在此區間;最常見:每月第 6 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-07-31 | 發布產品價格全面調漲通知(公告漲幅 10-20%) | 產品/定價 | ⭐⭐ | 反映封裝與投片成本;中信投顧,2026-09-30 |
| 2026(9M26 已有訂單) | 台灣伺服器散熱風扇馬達控制 Design-win 取得訂單 | 客戶導入 | ⭐⭐ | 終端為國外指標大廠,取代 ST 方案 |
| 1Q27 | 伺服器散熱風扇 MCU 預計小量出貨 | 放量 | ⭐⭐ | 中信投顧,2026-09-30;沿革:1Q27 小量出貨→公司法說揭露 1H27 訂單約 1.8KK(單一客戶 4 款試款,另有 6~8 個新案導入),2026-10-29 |
| 2027 年 4 月 | SAN(存儲陣列網路)光模組導入量產(客戶預估明年需求約 1KK);ELSFP(NPO/CPO 用)案暫停 | 客戶導入 | ⭐⭐ | 盛群法說 2026-10-29;量產時點口述「1Q27/4 月」不一,待核對;來源 活動_盛群6202_3Q26法說memo_20261029 |
| 2027 | 新安防方案與光模組開始導入量產(皆採 32-bit MCU);2027 年產品支持策略轉向價格不敏感、附加價值高的產品,並加強 BLDC 與工控布局 | 路線 | ⭐⭐ | 盛群法說 2026-10-29;來源 活動_盛群6202_3Q26法說memo_20261029 |
| 2027 | 印度 BLDC 冰箱壓縮機有望有第二個客戶量產 | 客戶導入 | ⭐ | 中信投顧,2026-09-30 |
供應鏈位置
- 角色:IC 設計(MCU+週邊 IC),以 8 位元為營收主力、32 位元占比提升;技術背景見 技術_MCU。目前庫內無專屬 MCU 供應鏈頁。
- 上游:晶圓代工含聯電(2Q26 一次性 rebate 返還);晶圓廠 2027 年側重 AI 產品,產能分配為風險(2026-10-29)。
- 競爭/替代:伺服器散熱風扇專案中取代 ST 方案(STM.US(stmicroelectronics));台廠 MCU 同業見 4919_新唐(市)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| STM.US(stmicroelectronics) | 競爭/被取代方 | 台灣伺服器散熱風扇專案中,盛群以更低價格、更短交期取代 ST 原方案(中信投顧,2026-09-30) |
| 2303_聯電(市) | 晶圓代工供應商 | 2Q26 一次性 rebate 返還貢獻毛利率約 3.7ppts;公司爭取 2027 年至少維持目前投片量(3Q26 法說) |
| 4919_新唐(市) | 台廠 MCU 同業 | 庫內 MCU 技術頁定位同業;本報告未提及 |
來源
- 活動_盛群6202_3Q26法說memo_20261029 — 盛群 3Q26 法說(財會協理廖明通/副總經理潘建州),2026-10-29;3Q26 營收 10.68 億、毛利率 41.6%、EPS 0.61;4Q26 受晶圓產能限制營收持平;2027 轉攻價格不敏感產品、毛利率目標 40%;伺服器風扇 1H27 約 1.8KK、SAN 光模組 2027 量產
- 活動_盛群6202_國泰證期call_memo_20261029 — 國泰證期,2026-10-29;同場法說 call memo(分產品出貨量、4Q26 展望、2027 各產品線)
- 活動_盛群6202_永豐投顧call_memo_20261029 — 永豐投顧,2026-10-29;同場法說 call memo(存貨 11.55 億/DOI 181 天、32-bit 占比、SAN 光模組)
- 報告_CTBC_盛群6202_20261030 — 中信投顧(黎光岱),2026-10-30;3Q26 法說後更新,維持增加持股、TP 69→60(PER 20x→17x × 2027F EPS 3.50);EPS 2026F/2027F 2.26/3.50;Touch 與 BLDC 出貨帶動 3Q26 營收 QoQ +9%;2027 漲價空間有限、毛利率守約 40%
- 報告_CTBC_盛群6202_20260930 — 中信投顧(黎光岱),2026-09-30;維持增加持股、TP NT$69(↑67;2027F EPS 3.45 × 20 倍);2H26 優於 1H26、全年營收雙位數成長;7/31 全面漲價 10-20%、毛利率維持約 40%;伺服器散熱風扇 Design-win、取代 ST