基本資料
玉晶光電(Genius Electronic Optical,TWSE: 3406)為台灣光學元件廠商,主力業務仍以光學鏡頭與精密光學元件為核心。公司官網自述具備光學設計、設備開發、製程開發與製造的垂直整合能力,產品應用包含光通訊與共同封裝光學(CPO)、手機鏡頭、車載鏡頭、機器人鏡頭、醫療鏡頭與 AR 智慧眼鏡。
既有投資敘事偏 AR/VR 用 Pancake 透鏡、Fresnel 透鏡及光學模組,法人分析視其為 AI 智慧眼鏡光學族群受益者之一。2026-06 查證官網後,玉晶光已明確揭露「光通訊與共同封裝光學」產品線,且核心技術項目包含 MT 插芯、V 型溝槽、微透鏡陣列、超穎透鏡與高精密度稜鏡;但 2025 年報尚未單獨揭露光通訊 / MT 插芯營收、出貨量或量產客戶,現階段應視為長線 optionality,而非已證實的大宗營收來源。
市值:約 NT$73,195mn(2026-06-08),Morgan Stanley 評等 Equal-weight,TP NT$425。
MS 評等沿革:EW(06-08)→UW(09-10)→EW(10-12),TP NT$425→910→1,070
Morgan Stanley 於 iPhone 18 供應鏈報告中,因玉晶光股價一個月內大漲 85%(同期 TAIEX 僅 +5%),將評等由 Equal-weight 進一步降至 Underweight——但因同步大幅拉升 CPO/FAU 估值貢獻,TP 反而由 NT$425 上調至 NT$910(傳統業務 NT$600 + FAU 元件 NT$310),隱含現價仍有下檔空間。邏輯與大立光類似:CPO/FAU 題材本身成立,但股價漲幅已超前量產兌現節奏。詳見「目標價與評等」「財測假設」。來源:報告_MS_iPhone18供應鏈_20260910,2026-09-10
最新(2026-10-12):MS 因半導體團隊上修 optical engine(OE)出貨預估、FAU 隨之放大,將玉晶光升評至 Equal-weight、TP 910→1,070(+18%,SOTP:傳統業務 NT$600 不變+FAU 元件 NT$470〔原 310〕);EPS 未修(2026E/27E/28E 44.3/50.9/54.0)。股價 NT$1,060(10-09)已貼近 TP(隱含 +0.9%),MS 認為風險報酬轉為平衡:FAU 元件僅約 15% 的 FAU TAM,且執行能見度低於較成熟的供應商。來源:報告_MS_大立光3008玉晶光3406_升評_20261012,Morgan Stanley,2026-10-12
Nomura(2026-10-05)維持 Buy,TP NT$568 → NT$1,415(25x 2028F EPS 56.61)
Nomura 認為 AI 光互連(被動光纖連接器 ferrule、CPO FAU 元件)將在未來 5 年改造傳統光學鏡頭產業,玉晶光/大立光具高精密成型、光學設計、主動對準、鍍膜與檢測能力,加上手機鏡頭現金流可支應投入;目標 P/E 由 17x 拉高至 25x(歷史區間 10-30x),評等與 MS(UW)、BofA(Underperform)對立。新業務盈餘貢獻 2027F <3%、2028F 16-20%,其中 CPO FAU 元件 2028F EPS 貢獻 NT$9.2(16.8%)。詳見「成長動能/催化劑」「財測假設」。來源:報告_Nomura_玉晶光3406_光纖連接器CPO_20261005,2026-10-05
3M 私募與策略合作(2026-10-15,UBS First Read)
董事會 2026-10-15 通過向 3M K Limited 私募 554 萬股、每股 NT$869.6(較 10-14 收盤 NT$1,065 折價 18.3%),金額約 NT$48 億、持股約 4.68%;資金用於技術研發、營運資金與償還銀行貸款。雙方同步宣布策略合作,開發 AI 資料中心與 HPC 的光通訊。UBS 視為玉晶光與一線光連接供應商合作、為先進光學提供精密元件的正面驗證,維持 Buy、TP NT$1,250(前 NT$700,近期更新已上調)。詳見「成長動能/催化劑」「財測假設」。來源:報告_UBS_玉晶光3406_3M私募_20261015,UBS,2026-10-15
圖片 / 架構圖
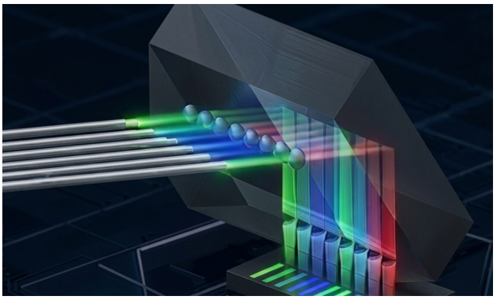
圖說:Figure 1,玉晶光高精密度稜鏡(prism)樣品示意,多根光纖束匯入稜鏡並折射彩色光譜進入下方晶片,為 CPO FAU 元件之一(UBS,2026-07-13)。
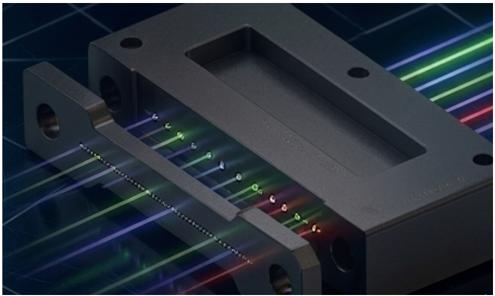
圖說:Figure 2,玉晶光 MT 插芯(MT ferrule)樣品示意,金屬塊體開孔搭配多色光纖對位標記(UBS,2026-07-13)。
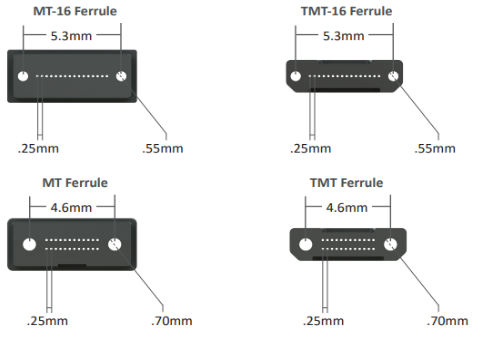
圖說:MT-16/TMT-16 與 MT/TMT Ferrule 端面對照,標示兩導針孔中心距 5.3mm(16 芯版)/4.6mm(標準 12 芯版)、光纖間距 0.25mm、導針孔徑 0.55mm(16 芯版)/0.70mm(標準版)(US Conec,經 Nomura 2026-10-05 引用);Nomura 認為玉晶光塑膠成型精度可切入此類 ferrule。
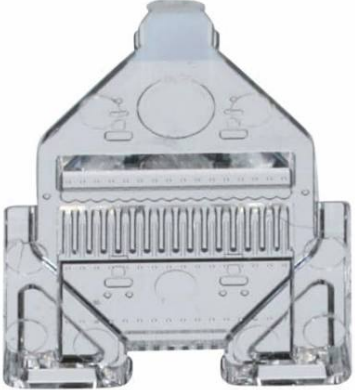
圖說:3M EBO 產品示範(Figure 1),透明塑膠光學元件實體照,中段為排列細密的齒狀溝槽/透鏡陣列(Citi,2026-10-27)。
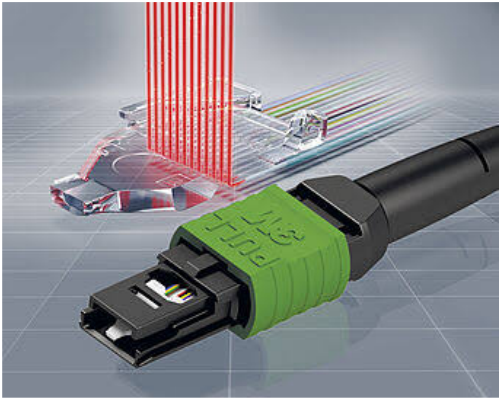
圖說:3M EBO 產品示範(Figure 2),綠色 3M MT 光纖連接器接頭搭配透明塑膠元件,多道紅色光束垂直射入、彩色光纖由側邊延伸(Citi,2026-10-27)。
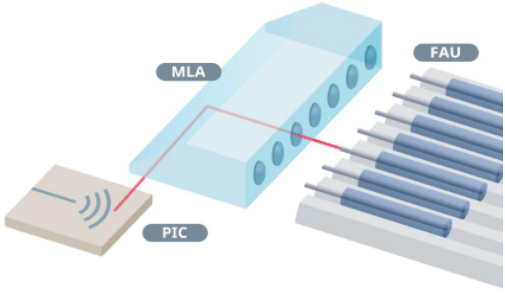
圖說:PIC 光經 MLA(微透鏡陣列)稜鏡導向 FAU 光纖陣列的示意圖(AGC,經 Nomura 2026-10-05 引用),對應玉晶光可供應的 FAU 稜鏡/微透鏡元件。
產品與應用
| 產品 / 技術 | 應用 | 投資觀察 |
|---|---|---|
| 手機鏡頭 / 感測光學 | 智慧型手機相機模組 | 仍是主力需求來源;受 Android 手機週期影響 |
| AR / VR 光學 | Pancake、Fresnel、AR 智慧眼鏡、頭戴式裝置 | AI 穿戴 / XR 放量為中長期催化 |
| 車載 / 機器人 / 工業 AI / 醫療鏡頭 | ADAS、LiDAR camera、robot vision、medical lenses | 多元化應用,需追蹤認證與量產占比 |
| 光通訊與 CPO 高精密度光學元件 | 技術_CPO、光互連、共同封裝光學 | 已進入樣品送測階段(見下方成長動能);仍未見量產營收揭露 |
| MT 插芯 | 多芯光纖連接器 / CPO 高密度光 I/O | 官網列為核心技術項目;2026-05 底樣品已送 3363_上詮(櫃)(FAU 夥伴)進行客戶端評估 |
| 被動光纖連接器 ferrule(MMC/TMT、EBO 類) | 資料中心 AI 光互連、機櫃內外與背板 | Nomura(2026-10-05)渠道查證:已取得訂單、2026 年底至 2027 年初出貨,公司不評論;見 技術_EBO擴束光連接器(渠道查證,信心中) |
| 微透鏡陣列 / 超穎透鏡 / V 型溝槽 / 高精密度稜鏡 | 光耦合、光路轉折、SiPh / OE 光學封裝 | 與 CPO / 光引擎耦合精度需求相連 |
月營收(近 24 個月)
下次公布12/8(二) 11月營收 預估:可能 12/8 公布(近 7 次有 7 次落在此區間;最常見:期限前 2 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 23.9 | — | -4.9% | 本站推算† |
| 2026-12 | 20.2 | — | -23.0% | 本站推算† |
| 2026-11 | 21.6 | — | -4.7% | 本站推算† |
| 2026-10 | 21.3 | -20.4% | -5.8% | |
| 2026-09 | 26.7 | -1.8% | +0.5% | |
| 2026-08 | 27.2 | +12.2% | +0.7% | |
| 2026-07 | 24.2 | +39.3% | +1.6% | |
| 2026-06 | 17.4 | +6.8% | +4.5% | |
| 2026-05 | 16.3 | -29.6% | +30.2% | |
| 2026-04 | 23.1 | +6.9% | +24.8% | |
| 2026-03 | 21.6 | +48.1% | +14.3% | |
| 2026-02 | 14.6 | -41.9% | +5.1% | |
| 2026-01 | 25.1 | -4.4% | +23.4% | |
| 2025-12 | 26.3 | +15.9% | +81.5% | |
| 2025-11 | 22.7 | +0.5% | +11.6% | |
| 2025-10 | 22.6 | -15.1% | +14.3% | |
| 2025-09 | 26.6 | -1.6% | +2.7% | |
| 2025-08 | 27.0 | +13.3% | +2.2% | |
| 2025-07 | 23.8 | +43.2% | +4.7% | |
| 2025-06 | 16.6 | +33.1% | +7.0% | |
| 2025-05 | 12.5 | -32.5% | -19.6% | |
| 2025-04 | 18.5 | -2.0% | -1.1% | |
| 2025-03 | 18.9 | +36.2% | -3.4% | |
| 2025-02 | 13.9 | -31.8% | +4.6% | |
| 2025-01 | 20.4 | +40.7% | +4.6% | |
| 2024-12 | 14.5 | -28.7% | -20.4% | |
| 2024-11 | 20.3 | +2.9% | -18.3% |
2026 年已公布累計 217.6 億元;全年推算 259.5 億元(YoY +3.9%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
- 2026 年 5 月營收:NT$1,629mn,YoY +30.2% 但 MoM -29.6%(estimate)
- 5M26 累積:NT$10,084mn,YoY +19.7%
- 公司展望:
- 6 月營收預期持續偏弱
-
7 月需求預計大幅回升(光學鏡頭進入量產階段)
-
2026 年 9 月營收:NT$2,672mn(MoM -2%/YoY +1%);3Q26 QoQ +37%(Citi 估 9%/共識 35%,達成率 127%/102%);9M26 累計 NT$19,636mn(YoY +10%);Citi 預期與一家領先美系公司的光學連接器與 ferrule 專案於 1H27 起出貨(Citi,2026-10-12)
來源:260608_ms_genius,Morgan Stanley,2026-06-08
- 2026Q2(4–6月合計):NT$5.7bn,優於季節性(QoQ -8%,優於 UBSe/Street 預期的 -3%/-12% QoQ),YoY +19%,優於大立光同期 +16% YoY,主因潛望式鏡頭在高階機種份額提升;UBS 預估 Q226 GM/OpM 33.1%/17.4%、EPS NT$7.90(estimate,非實績)
- UBS 對 Q326 展望:QoQ +41%、YoY +4% 至 NT$8bn;全年 2026-27E 分別 +8%/+11% YoY
來源:報告_UBS_玉晶光3406_20260713,UBS,2026-07-13;報告_ML_玉晶光3406_20260714,BofA(ML),2026-07-14
- 2026 年 7 月營收:NT$2,422mn,MoM +39.28%、YoY +1.63%,為半年來新高
- 7M26 累積:NT$14,245mn,YoY +14.51%
- 公司說明(7 月年增幅偏低的原因):去年同期 VR 鏡片模組仍有一定出貨比例、今年則不多;單以手機鏡頭來看,今年 7 月有明顯增加。另稱「其他領域的新產品也已送樣給客戶認證,就等客戶端後續發展」
- 同期對照:3008_大立光(市) 7 月營收 NT$4,877mn,MoM +31.38%、YoY -10.66%;7M26 NT$34,086mn,YoY +7.49%——玉晶光 7M26 累積年增 +14.51% 明顯優於大立光 +7.49%,延續 Q2 份額提升的方向
來源:research_嘉基NPO與台廠CPO光學元件進度_20260820(鉅亨網/經濟日報,2026-08-07)
- 2026 年 8 月營收:NT$2,719mn,MoM +12.26%、YoY +0.72%,創 35 個月新高,主因手機鏡頭銷售增加;前 8 月累計 NT$16,964mn,YoY +11.8%;大立光 8 月 NT$5,012mn、YoY -16.2%,前 8 月累計 NT$39,093mn、YoY +4%(玉晶光累計年增再度優於大立光)。
來源:報告_永豐_iPhone18Pro光學鏡頭_20261001,永豐投顧,2026-10-01(公開資訊觀測站彙整)
實績財務(2026)
| 項目 | 1Q26 | 2Q26 | 1H26 |
|---|---|---|---|
| 營收 | 61.4 億元 | — | — |
| 毛利率 | 38.56%(QoQ +4.31pp、YoY +7.63pp) | — | — |
| 稅後純益 | 8.91 億元(QoQ -24.25%、YoY +2.13%) | 6.86 億元(QoQ -22.9%、YoY +1.85 倍,同期次高) | 15.77 億元(YoY +41.8%) |
| EPS | 7.90 元 | 6.09 元 | 13.99 元 |
- 股利決議:董事會 2026-08-12 決議 115 年上半年度不分派股利(現金/法定盈餘公積/資本公積現金股利皆為 0 元)
- 2026-08-20 收盤 NT$650(-1.07%),本益比 17.78 倍(同業平均 98.30)
對照券商預估:1H26 已實現 EPS 13.99 元,UBS 2026E 38.97 元 / BofA 36.45 元,下半年需貢獻約 22-25 元;以 3Q 旺季(UBS 估 QoQ +41%)推算並非不可及,但 BofA 對 2027-28 的保守看法主要落在份額而非今年達成率。
3Q26(Citi,2026-10-27):淨利 NT$1,092mn(QoQ +59%、YoY -23%)、EPS 約 9.7(Citi 預測表 3Q26 欄),低於 Citi 與共識預估;Citi 認為可能受人民幣升值匯兌負面影響與新專案量產初期毛利率下滑拖累(報告_Citi_玉晶光3406_20261027)。
來源:經濟日報 2026-08-13、鉅亨網公告 2026-08-12、Yahoo 股市(2026-08-20 擷取),彙整於 research_嘉基NPO與台廠CPO光學元件進度_20260820
EPS 預估
| 指標 | 2025A | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| EPS(NT$,ModelWare) | 32.84 | 31.74 | 39.14 | 40.78 |
| 營收(NT$mn) | 24,989 | 24,941 | 27,328 | 28,458 |
| EBITDA(NT$mn) | 8,742 | 8,735 | 10,134 | 10,681 |
| ModelWare 淨利(NT$mn) | 3,702 | 3,578 | 4,413 | 4,598 |
| ROE(%) | 14.9 | 13.5 | 14.7 | 13.3 |
| P/E(x) | 13.7 | 20.6 | 16.7 | 16.0 |
| EV/EBITDA(x) | 4.8 | 7.2 | 6.2 | 5.7 |
上表為 MS 2026-06-08 ModelWare 基期;MS 2026-09-10 報告已上修(見下表新增欄),EBITDA/ROE/P/E 未在新報告重新揭露、暫維持舊值,僅 EPS/營收/淨利已更新。
| 年度 | UBS EPS(報告日:2026-10-15) | BofA/ML EPS(報告日:2026-07-14) | Morgan Stanley EPS(報告日:2026-10-12) | Nomura EPS(報告日:2026-10-05) | 備註 |
|---|---|---|---|---|---|
| 2026E | 38.27(07-13 版 38.97;VA consensus 38.31) | 36.45(前 32.09,+13.6%) | 44.35(10-12 未修,與 09-10 相同;06-08 值 31.74) | 38.39(前 33.53,+14.5%) | UBS 含 SOTP 核心業務估值基礎;BofA 上修反映費用管控改善與稅率下降;MS 上修反映 iPhone 相機升級週期+CPO/FAU 情境估值 |
| 2027E | 43.93(07-13 版 41.80;VA consensus 42.43) | 36.47(前 32.95,+10.7%) | 50.88(10-12 未修,與 09-10 相同;06-08 值 39.14) | 41.49(新增) | |
| 2028E | 49.22(07-13 版 44.63;VA consensus 49.77) | 35.37(前 31.93,+10.8%) | 53.98(10-12 未修;未含 CPO/FAU 情境於 EPS,另計於 TP) | 56.61(新增,含 CPO FAU 元件約 NT$9.2) | UBS/BofA 至 2028E EPS 差距擴大至約 26%;MS 現為三家中最高;Nomura 2028E 56.61 高於 MS 53.98 與 UBS 44.63,差異主因 CPO FAU 元件(NT$9.2)與 ferrule(2-3% 營收)直接計入 EPS |
UBS 2026-10-15 為 diluted recurring EPS(含分析師調整);同報告 basic(報告 EPS)為 2026E 36.72/2027E 43.96/2028E 49.25,另有 2029E/2030E 52.79/56.66。07-13 版(前一欄舊值)另揭露「核心玉晶光」(不含 CPO optionality)估值用 EPS:2026E NT$37.4、2027E NT$41.8(較上表 SOTP 全口徑數字略低,差異來自估值切割方式,非另一組獨立預估)†。MS 淨利對應 2026E NT$5,000mn(+39.7%)、2027E NT$5,736mn(+30.0%)、2028E NT$6,086mn(+32.4%),來源:報告_MS_iPhone18供應鏈_20260910。
| 年度 | Citi EPS(報告日:2026-10-27) | 備註 |
|---|---|---|
| 2026E | 33.26(舊 34.9,-5%) | 低於 MS 44.35/UBS 38.27/Nomura 38.39;3Q26 獲利低於預期;營收 26,467(舊 24,673,+7%)、毛利率 32.8%(舊 34.2%) |
| 2027E | 38.13(舊 39.1,-2%) | EBO 營收占比 8%-10%;營收 27,500(舊 25,972,+6%)、毛利率 33.2%(舊 35.1%) |
| 2028E | 46.67(舊 44.0,+6%) | 估值倍數 2027-28 由 25x 提高至 33x;營收 32,848(舊 28,687,+15%)、毛利率 33.8%(舊 35.4%);含 EBO 約 28% 營收貢獻 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| UBS(2026-07-13) | SOTP:核心業務(2.2x 2027E P/B,ROE 15%)+ CPO optionality(10% 份額基本情境) | 核心:VR 營收下修、2027E P/B 2.2x;CPO:基本情境 100k 交換器 × 64 FAU/台 × US$105 ASP、10% 份額、NT$2.1bn 營收、36x P/E | TP NT$700 = 核心 NT$600 + CPO NT$100;2026-27E 核心 EPS 下修至 NT$37.4/41.8(原 NT$38/42) |
| UBS(2026-10-15,3M 私募 First Read) | SOTP:手機鏡頭本業 15x 2028E EPS + CPO 期望值(40x 2028E CPO EPS) | 本業營收 2026E/27E/28E NT$26,977/29,584/32,266mn(YoY +8.0%/+9.7%/+9.1%)、GM 34.1%/34.4%/34.3%、OPM 20.1%/20.6%/21.3%、稅率 25%;CPO 期望值 2028 EPS NT$12.70(上行情境 36.89/下行情境 0.29);FAU 整合商客戶為 Coherent、FOCI;3M 合作使 EBO ferrule 營收可提前至 2027、CPO 放量仍 2028E;情境表:Base 本業 NT$745(15x 49.25)+CPO NT$505=1,250;Upside 815+1,550=2,365(+123%);Downside 529+11=540(-49%,本業 12x) | TP NT$1,250(07-13 版 NT$700=核心 600+CPO 100,近期更新後已先調至 1,250);預估報酬 +12.1%+殖利率 1.5%=13.6% |
| BofA/ML(2026-07-14) | 12x 2H26-1H27E P/E(估值基期滾動,前 12x 2026E P/E) | 費用管控改善、近 2-3 季稅率下降;高階 iPhone 鏡頭競爭加劇(Largan/Sunny Optical)壓抑 2027-28 份額成長 | PO NT$410(前 NT$380);2026-28E EPS 上修 11-14% |
| Morgan Stanley(2026-10-12,升評 UW→EW) | SOTP:傳統業務 RI model(CoE 8.5%、中期成長 4%、終值成長 3%)+ FAU 元件 TAM 分析 | 傳統業務內在價值 NT$600/股不變(EPS 未修;Equity value NT$67.6bn、約 113mn 股、隱含 13.5x);半導體團隊上修 OE 出貨 → FAU 出貨 2026E/27E/28E 0.39/17.73(前 7.78)/73.87mn(前 48.6),ASP US$100 不變;玉晶光僅涉入 FAU 元件,元件 TAM 為 FAU 總 TAM 的 15%(US$6mn/266mn/1,108mn);份額 0%→5%(2027)→30%(2028)不變、淨利率 10%(2027)→25%(2028);FAU 元件營收 US$13mn(2027)/331mn(2028)、獲利 US$1mn/81mn(前 54mn);25x 2028E P/E(低於大立光 35x,因規模較小)→ 市值 US$2,004mn,10% 折現回 2026。前(09-10,UW):出貨 7.78/48.6mn、FAU 加值 NT$310、TP 910,因股價一個月漲 85% 給 UW | FAU 加值 NT$470(前 310);SOTP 合計 TP NT$1,070(原 910,+18%);Bull 1,834(前 1,705;36x 2027E,FAU 元件份額更快)/Bear 658(前 592;13x);評等 UW→EW |
| Nomura(2026-10-05) | 傳統鏡頭+被動光連接器 ferrule+CPO FAU 元件 → 營收/毛利率 → EPS;TP=25x 2028F EPS | 營收 2026F/27F/28F NT$27,773mn/27,514mn/33,486mn(2026F 前 24,564mn,+13.1%);GM 33.8%/35.2%/36.5%;ferrule ASP US$0.5-1、20-35mn 顆/年(2027-28F);CPO FAU 元件 ASP US$25-35、份額 6%→10%、毛利率 40%→48%(見成長動能);2027F 營收 -0.9% YoY 反映 iPhone 鏡頭出貨放緩 | EPS 38.39/41.49/56.61(2026F 前 33.53);TP NT$1,415=25x 2028F EPS 56.61(前 TP NT$568=17x 2025F EPS 33.4,2024-10 設定);新業務盈餘占比 2027F <3%、2028F 16-20% |
| Citi(2026-10-27) | 本益比法:2027-28 預估本益比 × EPS | 預估本益比由 25x 提高至 33x(高於 5 年歷史區間上緣;理由:AI 光學機會與 3M 策略合作使能見度提升,可望重評價);4Q26 季節性下滑、1Q27 標準款手機撐淡季、毛利率穩定;EBO 營收貢獻 2027/2028 約 8%/28%(假設約 3,000 萬/1.4 億個單位,依 3M TAM) | EPS 33.26/38.13/46.67;TP NT$1,050→1,380 |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 當時股價 | 備註 | 來源 |
|---|---|---|---|---|---|---|
| Morgan Stanley | 2026-06-08 | Equal-weight(維持) | NT$425 | NT$654 | 下檔 -35%;Android 逆風 + 光通訊為長線選項 | 260608_ms_genius |
| UBS | 2026-07-13 | Buy(維持) | NT$700(前 NT$610) | NT$609 | SOTP:核心業務 NT$600 + CPO optionality NT$100 | 報告_UBS_玉晶光3406_20260713 |
| BofA(Merrill Lynch) | 2026-07-14 | Underperform(維持) | NT$410(前 NT$380) | NT$609 | 12x 2H26-1H27E P/E;高階 iPhone 鏡頭競爭轉趨激烈 | 報告_ML_玉晶光3406_20260714 |
| Morgan Stanley | 2026-09-10 | Underweight(降評↓ from Equal-weight) | NT$910(原 425,+114%) | NT$987 | SOTP:傳統業務 NT$600(RI model)+ FAU 元件 NT$310(15% of FAU TAM ×市占×25x 2028E P/E) | 下檔 -8%;股價近 1 月已漲 85%(同期 TAIEX +5%),MS 認為題材已過度反映;FAU 元件 TAM 僅約大立光全 FAU TAM 的 15%,規模與競爭力皆遜於大立光 |
| Morgan Stanley | 2026-10-12 | Equal-weight(升評↑) | NT$1,070(原 910,+18%) | NT$1,060(10-09 收盤) | SOTP:傳統業務 NT$600(RI model,不變)+ FAU 元件 NT$470(原 310;25x 2028E P/E) | 前次(09-10)評等為 Underweight;隱含上檔 +0.9%;半導體團隊上修 OE 出貨 → FAU TAM 上調;FAU 元件僅約 15% TAM、執行能見度低於成熟供應商,故風險報酬平衡而非看多;Bull 1,834/Bear 658;同日大立光 EW→OW |
| Nomura | 2026-10-05 | Buy(維持) | NT$1,415(前 NT$568,+149%) | NT$1,055 | 25x 2028F EPS 56.61(前 17x 2025F);隱含上行 +34.1%;歷史 P/E 區間 10-30x 的高端 | 報告_Nomura_玉晶光3406_光纖連接器CPO_20261005 |
| UBS | 2026-10-15 | Buy(維持) | NT$1,250(07-13 版 NT$700) | NT$1,115(10-15 收盤) | SOTP:本業 NT$745(15x 2028E)+CPO 期望值 NT$505(40x 2028E CPO EPS 12.70);2026E P/E 29.1x、2027E 25.4x,股價已高於歷史區間上緣(均值 15x、+1SD 17x),反映部分 CPO 獲利預期;Upside NT$2,365/Downside NT$540 | 報告_UBS_玉晶光3406_3M私募_20261015 |
| Citi | 2026-10-27 | Buy(重申) | NT$1,380(自 NT$1,050 上調,約 +31%) | NT$1,210 | 33x 2027/28E EPS(原 25x;高於 5 年歷史區間上緣);預期股價報酬 14.0%+股利 1.3%=總報酬 15.4%;Bull NT$1,500(+24%)/Bear NT$800(-34%);市值 NT$136,419M;EPS 33.26/38.13/46.67。沿革:評等 3→1(Buy)、TP 405→1,050(2026-08-27,股價 834)→1,380(2026-10-27) | 報告_Citi_玉晶光3406_20261027、隨手記_2026-10-28_Citi_玉晶光3406 |
估值風險與券商觀點衝突
- MS TP NT$425 vs. 報告日股價 NT$654,隱含下跌空間 35%。MS 認為 Android 手機出貨逆風將壓抑鏡頭需求,光通訊為 2027-28 長線催化劑,短期估值偏貴。信心:中(MS 單一觀點,2026-06-08,已由 09-10 報告取代,見下)。
- UBS(Buy,TP NT$700)vs. BofA/ML(Underperform,TP NT$410)同週對同一股價(NT$609)評等與目標價落差達 71%:兩家都認同 Q226 銷售 NT$5.7bn 優於季節性,但解讀分歧——UBS 聚焦潛望式鏡頭份額提升 + CPO optionality(+NT$100/股);BofA 則警告 2027-28 高階 iPhone 鏡頭競爭將轉趨激烈(大立光持續領先、Sunny Optical 2H26 起切入 Apple 可變光圈主鏡頭供應鏈),且 MR/Meta 專案業務(占營收 20%)延遲增添不確定性。信心:中(雙方皆為單一券商觀點,方向明確對立,需後續報告驗證)。
- MS(2026-09-10)評等最悲觀(UW)但 TP 絕對值不是最低:MS TP NT$910 高於 UBS 的 700、遠高於 BofA 的 410,但因報告日股價已達 NT$987(近一月大漲 85%),MS 評等反而是三家中最保守的 Underweight——分歧的根源不是「玉晶光值多少錢」,而是「股價漲幅是否已經跑在基本面前面」。
- Nomura(Buy,TP NT$1,415,2026-10-05)vs. MS(UW,TP NT$910,2026-09-10):兩家都認同 CPO/FAU 為估值重估來源,分歧在兌現時點與份額假設。Nomura 2028F 把 CPO FAU 元件算進 EPS(NT$9.2,份額 10%,元件 ASP US$25-35),25x 2028F 得出 TP;MS 以 FAU 元件僅占全 FAU TAM 15%、份額 5%→30% 另計於 TP(NT$310),並因股價一個月漲 85% 給 UW。UBS 同為 Buy 但 CPO 僅 +NT$100/股、2028 年 EPS 貢獻約 NT$2.8,與 Nomura NT$9.2 差距三倍以上。信心:中(皆為單一券商情境估算,需等 FAU 元件送樣結果與 ferrule 出貨驗證)。沿革:MS 於 2026-10-12 升評至 EW/TP 1,070(FAU TAM 上修),與 Nomura(Buy/1,415)的分歧縮小為評等一級、TP 仍差 32%。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 William Yang: - 評等 Overweight,目標價 700;報告基準股價 650(2026-08-21 收盤),上行空間 +8% - 估值倍數:P/E 17.0 x(2026E)/15.2 x(2027E);P/B 2.5 x/2.3 x;ROE 15%/15% - EPS 估值:2026E 38.3、2027E 42.7(幣別同股價) - 英文名 Genius。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
- MS 觀點:
- Android 手機出貨 2026 年面臨逆風,將抑制鏡頭需求
- 光通訊產品為潛在新成長驅動,進展順利可在 2027-28 發酵
- (2026-10-12)玉晶光涉入 FAU 元件而非整體模組,元件 TAM 以 FAU 總 TAM 的 15% 估算(2026E/27E/28E US$6mn/266mn/1,108mn),份額 0%→5%→30%;因大陸產能占比較高,MS 推論綠電成本壓力可能小於大立光(3Q26 大立光毛利率受綠電拖累),惟本輪維持估計不變、待後續季報驗證。來源:報告_MS_大立光3008玉晶光3406_升評_20261012
- 官網查證(2026-06-28):公司已將「光通訊與共同封裝光學」列為產品應用,並在該產品頁列出 MT 插芯、V 型溝槽、微透鏡陣列、超穎透鏡、高精密度稜鏡等核心高精密度光學技術。信心:高。
- 限制:2025 年報仍以鏡頭與光學產品為主軸,未看到 MT 插芯 / 光通訊產品單獨營收、出貨或主要客戶揭露。信心:中高。
- UBS CPO 進展與 TAM(2026-07-13):玉晶光目前送樣三項 CPO 元件——① 高精密度稜鏡(將 PIC 光準直進光纖)、② V-groove/key slot(固定光纖位置)、③ MT 插芯(高密度塑膠連接器束緊並對齊光纖)。樣品已於 2026-05 底送交其 FAU 夥伴 3363_上詮(櫃)(FOCI)進行客戶端評估,初步回饋正向、無重大問題,但距離明確結果仍需 1-2 個月(取決於上詮組裝/整合/驗證進度)。玉晶光另同步開發玻璃模造光學元件,並評估成為既有塑膠光學元件的第二供應商;同時與另外三家潛在 FAU 客戶洽談中(時程與機率仍不確定)。
- CPO TAM 情境(UBS 估算):熊市 US$48mn(低滲透+低 ASP)、基本情境 US$672mn(10 萬台交換器 × 64 FAU/台 × 總 ASP US$105)、牛市 US$3.0bn(20 萬台 × 96 FAU/台 × US$160)。若玉晶光在基本情境下取得 10% 份額,估算對應營收 NT$2.1bn、營益 NT$430mn、EPS 貢獻約 NT$2.8(2028 年)。信心:中(UBS 單一估算,情境區間極寬)。
- Nomura 被動光纖連接器與 CPO 量化(2026-10-05):
- ferrule:Nomura 渠道查證玉晶光已取得被動光纖連接器 ferrule 訂單,最快 2026 年底至 2027 年初出貨(公司不評論;與管理階層「2026 年光通訊占比 <5%、CPO 仍在試產」口徑不衝突但更具體,信心中)。基本假設 ASP US$0.5-1、年量 20-35mn 顆,2027F/2028F 營收貢獻約 2-3%,毛利率高於公司平均;上行空間取決於超大規模雲端業者把光纖連接器放進 AI 光互連藍圖(每機櫃 60-80 顆 GPU/ASIC 約需 600-1,000 顆 ferrule 元件)。技術背景見 技術_EBO擴束光連接器。
- CPO FAU 元件:Nomura 認為玉晶光可能與 3363_上詮(櫃)(FOCI)合作供應 V-groove、稜鏡、FA 等,並與其他 FAU 廠洽談;彈性元件供應模式使其可能比大立光(偏做 FA/FAU 成品)更早貢獻營收。基本假設元件 ASP US$25-35(對照 FAU 成品 >US$100),NVIDIA Rubin Ultra/Feynman 平台 CPO 光引擎 2027F 3.4mn、2028F 35.0mn 顆 FAU 需求(含良率與庫存緩衝),玉晶光份額 6%→10%,出貨 0.2mn→3.5mn 顆、營收 NT$159mn→3,885mn、毛利率 40%→48%、EPS 貢獻 NT$0.3→9.2(0.7%→16.8%)。另有機會接 GLW.US(corning) 等客戶的 FAU 模組業務,但因較依賴外部設備、產線建置恐慢於大立光。
- Apple 手機鏡頭:玉晶光為 Apple 第二大鏡頭供應商;Sunny 的 iPhone 18 Pro 可變光圈主鏡頭曾有良率問題,間接利多大立光(較直接)與玉晶光;玉晶光是否成為 Pro 主鏡頭第三供應商仍未定,為預測上行風險。Nomura 預期記憶體成本上升與 iPhone Duo 分流使 2026 年底至 1H27 鏡頭出貨放緩,2H27 因 20 週年 iPhone(Pro Max)與第二代 iPhone Duo 回升,2H28 Pro Max 新增潛望鏡頭。
- 3M 私募與 EBO/CPO 擴張(UBS,2026-10-15):
- EBO ferrule 新機會:3M 自 2019 年開發 EBO(擴束光學)、2024 年底商業化,2026-07 部署於 Microsoft Azure 資料中心;EBO 為 MPO 連接器端點的升級(帶稜鏡透鏡的非接觸 ferrule,落塵容忍度高、清潔與纜線檢測時間降 85%)。UBS 認為玉晶光可做其「帶微透鏡與抗反射鍍膜的小型塑膠成型 ferrule」,TAM 約 US$100mn(每 GPU 4-12 個 ferrule × 2,000 萬顆加速器 × 每個透鏡組件約 US$1;原文單位印為 S$,依標題判讀為 US$)。技術背景見 技術_EBO擴束光連接器。
- CPO 與時程:UBS 認為 NT$48 億私募規模暗示玉晶光有空間擴張到 CPO,改善 FA 端用來固定光纖、連接 switch adapter 或可拆纜線的 MT ferrule;與 3M 合作讓公司更貼近終端需求(3M 與 Microsoft 有直接合作),可把營收貢獻提前到 2027 年,早於 CPO 的 2028E 放量。CPO 部分仍認為可取得 MT ferrule、稜鏡、V-groove 總 TAM 的約 10%;三項元件持續送樣 FA 整合商 COHR.US(coherent)、3363_上詮(櫃)(FOCI)。
- 與 Nomura(2026-10-05)渠道查證「已取得被動光連接器 ferrule 訂單、2026 年底至 2027 年初出貨」方向相容,3M 可能是該訂單或其延伸的對象,但兩份報告皆未點名,屬推論(信心低)。
- 社群解讀(Threads @im_jasmine77777,2026-10-26):3M 出 EBO 設計與技術、玉晶光以精密塑膠射出/模具/鍍膜/光學檢測與既有無塵室產線代工 EBO ferrule,切入理由是既有 MT ferrule 製程可直接延伸;3M 免自行擴產即取得現有 10 倍以上產能,轉述 Bernstein 估 3M 可再拿約 US$5 億市場。作者另評玉晶光目前仍定位在零件供應,同業大立光已做到 FA/FAU 成品。產能倍數與 Bernstein 數字為二手轉述(信心低);見 研究_Threads_3M私募玉晶光EBO_im_jasmine77777_20261026。
- Citi 觀點(2026-10-27,Buy):智慧型手機業務平穩但短期成長動能有限;3Q26 淨利 NT$1,092mn(QoQ +59%、YoY -23%)低於 Citi 與市場共識預估,可能受人民幣升值的匯兌負面影響與新專案量產初期毛利率下滑拖累。新機上市後生產高峰已過,4Q26 營收預期季節性下滑,1Q27 新一波標準款手機上市可支撐傳統淡季,加上持續提升市占,毛利率可維持穩定。EBO 光學連接為未來兩年重要成長動能,預估 2027 年營收占比 8%-10%(報告正文:假設約 3,000 萬/1.4 億個單位,對應 2027/2028 年營收貢獻約 8%/28%;3M 於最新財報重申 EBO 2028 年 TAM 約 US$20 億,並稱 Amazon 放量在 2027 年底、搭配 Microsoft 部署;3M 計畫入股約 4.7%);透鏡陣列在光纖間傳輸並準直光線,非接觸式,相較實體接觸式連接器降低灰塵敏感度、清潔需求與磨損,並提升安裝效率與連接密度;憑藉鏡頭精密光學經驗與 3M 早期合作);CPO 與 FAU 的 PMLA 技術仍需時間發展,EBO 提供更明確的短中期機會。與 UBS(2026-10-15)EBO ferrule 論點方向一致,Citi 另給出 2027 營收占比 8%-10% 的量化口徑(報告_Citi_玉晶光3406_20261027、隨手記_2026-10-28_Citi_玉晶光3406;技術見 技術_EBO擴束光連接器)。
- 3M×AWS 策略合作確認(3M 新聞稿/MDM,2026-10-21):3M 與 AWS 2026-10-21 宣布擴大策略合作,AWS 計畫部署並擴大採用 3M 的 EBO 平台;合作建立在 3M 今年初已宣布的 Menomonie(威斯康辛州)廠產能倍增基礎上。3M CEO Bill Brown 法說會(10-20)給出 guidance:EBO 2026 年營收約 US$40mn、2027 年約 US$80-100mn(全業務口徑),與 Amazon 的合作預期 2027 年底起放量、2028 年起更顯著;EBO 可及市場(TAM)至 2028 年估約 US$20 億,與既有 Citi(2026-10-27)引用的 3M TAM 數字一致。Amazon 子公司並取得 7 年期認股權證(最多 3,162,015 股 @US$164.89,85% 依採購金額生效、累計 US$60 億全數生效),Brown 強調「無最低採購量承諾」。技術背景與完整條款見 技術_EBO擴束光連接器;以 3M guidance 反推玉晶光 EBO 營收占比,見 分析_EBO玉晶光營收占比_3Mguidance反推_20261031。
- 競爭格局:稜鏡/微透鏡陣列領域已有 Himax、AGC、Focuslight 等既有廠商,3362_先進光(櫃)(AOET)亦以 V-groove 與 MT Ferrule 切入;MT 插芯市場由 US Conec、SENKO、Sumitomo、Corning 及 Foxconn/Fabrinet 生態圈主導。UBS 認為玉晶光作為次要供應商仍有機會,但短期能見度受限。
CPO/光通訊:公司自述版本(2026-05 ~ 2026-08)
以下為公司管理階層公開發言(股東會、法說、媒體專訪),與上方 UBS 的 checks 版本互補:UBS 說的是「送三項元件給上詮」,公司說的是「送樣給長期合作的 Transceiver 策略夥伴」,兩者對象口徑不同,並列保留。
產品清單(董事長陳天慶,經濟日報 2026-08-07)
玉晶光以「精準對位平台」為定位,聚焦七項 CPO 關鍵零組件:
| 元件 | 功能定位 | 進度(2026-08) |
|---|---|---|
| V 溝(V-groove) | 光纖精準對位固定 | 已於 5 月底送樣 |
| 稜鏡(Prism) | 光路轉折/準直進光纖 | 已於 5 月底送樣 |
| MT 插芯(MT Ferrule) | 多芯光纖束緊對齊 | 已於 5 月底送樣;部分產品已小量出貨 |
| 準直器(Collimator) | 光束準直 | 可提供產品之一(郭英理,2026-05-30) |
| 微透鏡陣列(MLA) | 光束準直/聚焦、模場轉換 | 列為聚焦元件,未單獨揭露進度 |
| 超穎透鏡(Metalens) | 次波長結構光學 | 列為聚焦元件,未單獨揭露進度 |
| 光纖陣列單元(FAU) | 完整終端模組 | 列為聚焦元件,未單獨揭露進度 |
| 模造玻璃(MG) | 玻璃模造光學元件製程 | 列為聚焦元件;UBS 亦提及同步開發中 |
註:庫內 技術_FAU 頁區分 FA(核心結構)與 FAU(完整模組)。玉晶光同時列出 V 溝、MLA、稜鏡(皆為 FA/FAU 的組成件)與 FAU 本身,代表其意圖不只賣單一元件、而是往模組端延伸;但目前實際送樣的三項(V 溝、稜鏡、插芯)仍屬元件層級。
節奏與量化(管理階層口徑)
- 2026 年營收占比:光通訊元件預估在 5% 以下(郭英理,2026-05-28 股東會)
- 量產節奏:「2026 年的 CPO 仍在試產,預期從 2027 一路到 2030 穩定前行,這個趨勢是對的,但不會這麼快。」(總經理郭英理,經濟日報 2026-08-07)
- 客戶預期:客戶預估 2027、2028 年需求將大量攀升(2026-05-28)
- 內部地位變化:非手機鏡頭類別目前以智慧眼鏡占最大宗,但預估明年(2027)光通訊元件將占非手機鏡頭類別的最大宗(2026-05-28)
- 應用範圍:除 CPO 共同封裝外,也應用在 AI 伺服器的機櫃內及機櫃外傳輸需求(2026-05-28)
- 資本支出:2026 年 capex 約 20 億元、與去年相近;台灣及大陸廠房都投入自動化及無塵室;若客戶提出大規模量產需求將審慎評估新增。陳天慶另稱「未來 CPO 的資本支出會愈來愈大」(2026-08-07)
為何玉晶光切得進 CPO(郭英理,工商時報 2026-05-30)
- 手機客戶的嚴格要求提供了切入 CPO 的經驗基礎
- 產品技術門檻高,毛利率也較其他產品較佳
- 擁有長期合作的光收發模組(Transceiver)策略夥伴,對 EIC 及 PIC 架構與規格有深入了解,能從矽光子源頭開始參與開發
這段的投資意義
第 3 點是最關鍵的差異化敘述——玉晶光主張自己不是被動接單的加工廠,而是從規格源頭參與。但公司始終未具名該 Transceiver 夥伴;UBS 的 checks 指向 3363_上詮(櫃)(FAU 夥伴),惟上詮是 FAU 整合商而非 transceiver 廠,兩者恐非同一對象。送樣對象至少可能有兩條線(FAU 整合商 + transceiver 廠),這也與 UBS 所稱「另與三家潛在 FAU 客戶洽談中」相符。信心:中(公司未具名,屬推論)。
管理階層自己在降溫
郭英理「趨勢是對的,但不會這麼快」與「2027 一路到 2030 穩定前行」的措辭,比 UBS 的 CPO optionality(+NT$100/股,2028 年 EPS 貢獻 NT$2.8)明顯保守。搭配 2026 年營收占比 <5% 的指引,短期 CPO 對玉晶光的實質貢獻極為有限,估值溢價主要反映的是 2027-28 的期權價值而非現金流。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| Pancake/Fresnel 透鏡為主力產品 | public_info | gemini 查詢 | 待補 | 中高 |
| 已進入 Apple Vision Pro 供應鏈 | analyst | gemini 查詢 | 待補 | 中高 |
| 具備 AR 光波導量產能力 | analyst | gemini 查詢 | 待補 | 中 |
| Android XR 首發機種供應商 | analyst | gemini 查詢 | 待補 | 中(待核對) |
| 5M26 累積 YoY +19.7% | fact | Morgan Stanley 2026-06-08 | 2026-06-08 | 高 |
| 7 月需求大幅回升(量產入季) | estimate | 公司展望,Morgan Stanley 轉述 | 待補 | 中 |
| 光通訊 2027-28 成新驅動 | thesis | Morgan Stanley | 待補 | 中 |
| 官網列有光通訊與 CPO 產品線 | public_info | 玉晶光官網 | 2026-06-28 查證 | 高 |
| 官網光通訊 / CPO 頁明列 MT 插芯 | public_info | 玉晶光官網 | 2026-06-28 查證 | 高 |
| 光通訊 / MT 插芯尚未見單獨營收揭露 | filing_check | 2025 年報 | 2026-05-04 年報列印 | 中高 |
| CPO 三項元件樣品送交上詮(FOCI)評估 | fact | UBS 查證 | 2026-05 底 | 中高(UBS checks,非公司揭露) |
| CPO 基本情境對玉晶光營收貢獻 NT$2.1bn(2028,10% 份額) | estimate | UBS | 2026-07-13 | 低(情境估算,區間極寬 US$48mn-3.0bn) |
| Q226 銷售 NT$5.7bn,優於季節性且優於 UBSe/Street 預期 | fact | UBS、BofA/ML 均引用月營收 | 2026-07-13/14 | 高(兩家券商交叉確認) |
| 2027-28 高階 iPhone 鏡頭競爭轉趨激烈(大立光、Sunny Optical) | analyst | BofA/ML | 2026-07-14 | 中 |
| MR/Meta 專案業務(占營收 20%)因專案延遲面臨挑戰 | analyst | BofA/ML | 2026-07-14 | 中 |
| 2Q26 EPS 6.09 元、1H26 EPS 13.99 元(年增 41.8%) | fact | 經濟日報引公司公告 | 2026-08-13 | 高 |
| 董事會決議 115 年上半年度不分派股利 | fact | 公開資訊觀測站公告 | 2026-08-12 | 高 |
| 7 月營收 24.22 億元、MoM +39.28%、7M26 累積 YoY +14.51% | fact | 鉅亨網/經濟日報 | 2026-08-07 | 高 |
| 光通訊元件 2026 年營收占比 <5% | guidance | 公司(郭英理,股東會) | 2026-05-28 | 高 |
| CPO 2026 仍在試產,2027-2030 穩定前行、「不會這麼快」 | guidance | 公司(郭英理) | 2026-08-07 | 高 |
| 2027 年光通訊將占非手機鏡頭類別最大宗 | guidance | 公司(郭英理) | 2026-05-28 | 中高 |
| CPO 聚焦七項元件(V溝/稜鏡/MT插芯/Collimator/MLA/Metalens/FAU/MG) | public_info | 公司(陳天慶、郭英理) | 2026-05-30、2026-08-07 | 高 |
| 能從矽光子源頭參與開發(有長期合作 Transceiver 策略夥伴) | public_info | 公司(郭英理) | 2026-05-30 | 中高(夥伴未具名) |
| 2026 年 capex 約 20 億元,與去年相近 | guidance | 公司(陳天慶) | 2026-05-30 | 高 |
| AI 眼鏡為非手機領域營收占比最高、產能僅次於手機 | public_info | 公司(郭英理) | 2026-05-30 | 高 |
| MS 評等降至 Underweight,TP 上修至 NT$910(傳統 600+FAU 元件 310) | analyst | Morgan Stanley | 2026-09-10 | 中(MS 單一觀點,FAU TAM 情境估算區間寬) |
| 玉晶光已取得被動光纖連接器 ferrule 訂單,2026 年底至 2027 年初出貨 | analyst | Nomura 渠道查證(公司不評論) | 2026-10-05 | 中 |
| 被動光連接器+CPO 新業務盈餘貢獻 2027F <3%、2028F 16-20%;CPO FAU 元件 2028F EPS 貢獻 NT$9.2 | estimate | Nomura | 2026-10-05 | 低(情境假設;與 UBS 2.8 差距大) |
| EBO MSA 2026-03 成立,9 家終端用戶+48 家供應商(2026-09 底) | fact | EBO MSA,經 Nomura 引用 | 2026-10-05 | 中高 |
| 2026-10-15 董事會通過向 3M K Limited 私募 554 萬股(每股 NT$869.6,折價 18.3%,約 NT$48 億、持股 4.68%)並簽光通訊策略合作 | fact | UBS(引用公司公告) | 2026-10-15 | 高 |
| EBO ferrule 對玉晶光 TAM 約 US$100mn;3M 合作可把光通訊營收貢獻提前到 2027 | estimate | UBS | 2026-10-15 | 低(單一估算;乘式區間 US$80-240mn) |
富邦 iPhone 18 前瞻:史上最貴 iPhone、可變光圈與軸承新增值(2026-09-08)
富邦投顧(廖顯毅團隊)以兩種方法推估摺疊 iPhone 定價:一是由歷史 iPhone 營收與出貨量外推,二是由零組件成本回推毛利率。
- 定價:iPhone 18 Pro Max 美元 1,799(YoY +25.5%);新推出的 iPhone 18 Fold 美元 2,399。BOM 成本分析為 US$1,205,假設摺疊機毛利率約 48%,回推零售價約 US$2,394,與前者互相驗證。
- 漲價的三大成本來源:台積電 2 奈米晶圓成本、AI 資料中心需求推升記憶體/快閃記憶體價格、新鏡頭規格升級與額外軸承設計。
- 富邦的推論:高階機種漲價可抵銷「記憶體容量增加+記憶體成本上升」導致的晶片出貨量下滑,同時支撐 ASP 擴張與 iPhone 營收成長。
- 可變光圈鏡頭首度導入 iPhone 18 系列:技術門檻高,富邦預期 3008_大立光(市) 作為技術領導者為主要供應商;摺疊機主鏡頭因極薄與空間受限、製造難度高,富邦亦預期大立光為主供。3406_玉晶光(市) 預期續為前置相機主要供應商(摺疊機有內外兩顆前鏡頭)。
- 摺疊機滲透率:預估 2026 年僅占 iPhone 18 系列總量 8%,初期營收貢獻有限;2027 年才會變得顯著。
- 軸承(hinge)成本約 US$80:首款摺疊 iPhone 採寬幅摺疊設計、內螢幕比例 4:3,由 2317_鴻海(市) 負責組裝;3376_新日興(市) 在市場初期佔大量供應份額。假設新日興軸承供應占 60%,富邦估其今年軸承出貨 300 萬組、全年 EPS 8.0 元。摺疊機預計 11 月上市。
- 富邦對 2330_台積電(市)、2317_鴻海(市)、3008_大立光(市)、2313_華通(市)、4958_臻鼎科技(市) 持較正面看法。
來源:報告_富邦_AppleiPhone18前瞻_20260908
永豐:潛望式鏡頭受惠、可變光圈仍在認證(2026-10-01)
- 受惠來源:永豐認為玉晶光這一代受惠於潛望式鏡頭市占提升與整體備貨,而非可變光圈;可變光圈仍在認證樣品測試,目標 2027 年取得小部分市占。可變光圈鏡頭單價約比現行高階 7P 貴 50%,本代增量主要落在主力供應商大立光,玉晶光能否在下一代補上單價提升,取決於認證進度。
- Q4 看法保守:公司對 Q4 視客戶新品市場反應而定;永豐列出玉晶光 Q4 展望為「視客戶新品市場反應而定」,與大立光「Q4 為全年高峰」口徑不同。1H26 EPS 13.99 元(YoY +41.8%)。
- 折疊機分流:iPhone Duo(10/16 預購、10/23 上市)可能新增也可能分流 Pro 買氣,鏡頭供應商分配未經官方確認;與上段富邦(預期玉晶光續為前置相機主供)並列參考。
來源:報告_永豐_iPhone18Pro光學鏡頭_20261001
風險與注意事項
- 3M 私募折價 18.3%、稀釋約 4.68%;UBS 光學供應鏈 2028 年 P/E 區間 12-50x,玉晶光 2028E 22.7x;合作的產品、客戶與金額尚未揭露,營收貢獻時點(2027)為 UBS 推估
- Android 手機出貨 2026 年持續逆風,壓抑鏡頭需求
- 光通訊 / MT 插芯業務雖已見官網產品揭露且已送樣評估,但客戶認證、出貨與營收占比仍未確認,為長線選項非短期催化劑;CPO TAM 估算區間極寬(UBS US$48mn-3.0bn),不確定性高
- 目前估值偏貴(MS TP 下檔 -35%)
- 2027-28 高階 iPhone 鏡頭競爭轉趨激烈(大立光、Sunny Optical),可能限制玉晶光份額進一步提升(BofA/ML 觀點)
- MR/Meta 專案業務(占營收約 20%)因專案延遲面臨挑戰
- 券商評等與目標價分歧極大:UBS Buy/TP700 vs. BofA/ML Underperform/TP410,同股同週目標價落差達 71%,投資人應留意雙方假設差異(見「目標價與評等」warning)
- MS(2026-09-10)評等降至 Underweight:股價近一月已漲 85%,FAU 元件 TAM 僅約大立光全 FAU 業務的 15%,規模與競爭力皆遜於大立光;MS 涵蓋股票中玉晶光與大立光排序皆墊底(Order of Preference 排名最後兩名)。沿革:2026-10-12 升評至 Equal-weight(TP NT$1,070);MS 仍提示 FAU 元件執行能見度較低,且 FAU coupling matching 良率為 2027-28 OE/FAU 出貨的 overhang
- Nomura(2026-10-05)風險:iPhone 需求低於預期、競爭造成 ASP 壓力、後鏡頭市占提升進度不如預期、其他 Android 客戶滲透慢於預期;另 CPO 業務的產品、商業模式與客戶尚不明確,且 CPO 市場本身爬坡不確定
公司行事曆
- 10/13週二營收9月營收公布營收 26.72 億、年增 +0.5%、月增 -1.8%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 14:58–15:57 間
- 今天 2026-11-08
- 12/08週二營收11月營收(預估 12/8)可能 12/8 公布(近 7 次有 7 次落在此區間;最常見:期限前 2 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-05 底 | CPO 三項元件(稜鏡、V-groove、MT 插芯)樣品送交 3363_上詮(櫃)(FOCI)評估 | 送樣 | ⭐⭐⭐ | 初步回饋正向,明確結果尚需 1-2 個月;UBS,2026-07-13 |
| 2026-06-28 | 官網確認產品線包含光通訊與 CPO,且列有 MT 插芯 | 資料查證 | ⭐⭐ | 尚未等同量產 / 營收貢獻 |
| 2026-07 | 光學鏡頭進入量產,需求預計大幅回升 | 出貨 | ⭐⭐⭐ | 公司展望(estimate) |
| 2026Q3(估) | UBS 預估 QoQ +41%、YoY +4% 至 NT$8bn | 展望 | ⭐⭐ | UBS estimate,非公司 guidance |
| 2027-28 | 光通訊產品望成新成長驅動 | 新業務 | ⭐⭐⭐ | MS 觀點(thesis,待確認) |
| 2027-28 | 高階 iPhone 鏡頭競爭轉趨激烈,Sunny Optical 2H26 起切入 Apple 可變光圈主鏡頭 | 競爭 | ⭐⭐⭐ | BofA/ML 觀點,2026-07-14 |
| 2028 | CPO 基本情境貢獻估算 NT$2.1bn 營收(10% 份額) | 新業務 | ⭐⭐ | UBS 情境估算,區間極寬,待驗證 |
| 2026-05 底 | V 溝、稜鏡、MT 插芯三項元件送樣(公司自述口徑) | 送樣 | ⭐⭐⭐ | 與 UBS checks 的三項元件一致,但公司稱對象為「長期合作的 Transceiver 策略夥伴」 |
| 2026 全年 | 光通訊元件營收占比預估 <5%,以試產驗證為主 | 指引 | ⭐⭐⭐ | 郭英理,2026-05-28 股東會 |
| 2027 | 光通訊元件預估占非手機鏡頭類別最大宗(超越智慧眼鏡) | 新業務 | ⭐⭐⭐ | 公司口徑,2026-05-28 |
| 2027–2030 | CPO「穩定前行」,非爆發式放量 | 指引 | ⭐⭐⭐ | 郭英理:「趨勢是對的,但不會這麼快」,2026-08-07 |
| 2027 | 可變光圈鏡頭認證通過後取得小部分市占(目標) | 認證 | ⭐⭐ | 永豐(2026-10-01):目前仍在認證樣品測試;BofA/ML 另有 Sunny Optical 2H26 切入可變光圈的看法,並列 |
| 2026 年底–2027 年初 | 被動光纖連接器 ferrule 開始出貨(渠道查證;公司不評論) | 新業務 | ⭐⭐⭐ | Nomura,2026-10-05;信心中,與管理階層「CPO 2026 試產」並不衝突 |
| 2026-10-15 | 董事會通過向 3M 私募約 NT$48 億並簽策略合作,共同開發 AI 資料中心/HPC 光通訊 | 策略合作 | ⭐⭐⭐ | UBS(2026-10-15);EBO/MT ferrule 營收貢獻預期提前至 2027(前為 CPO 2028E) |
| 2026-10-23 | Apple 首款摺疊機 iPhone Duo 開賣,內外雙前鏡頭 | 新機拉貨 | ⭐⭐⭐ | 富邦估玉晶光續為前置相機主要供應商(2026-09-08) |
供應鏈位置
| 環節 | 內容 |
|---|---|
| 核心產品 | Pancake 透鏡、Fresnel 透鏡、AR 光波導、光學模組 |
| 主要客戶 | Apple(Vision Pro);Android XR 生態(待核對) |
| 技術優勢 | AR 透鏡量產能力,光波導研發 |
| 應用 | AR/VR 頭戴裝置、智慧眼鏡顯示模組 |
| 新方向 | 光通訊與共同封裝光學(CPO)高精密度光學元件,預計 2027-28 成為新驅動 |
| 光通訊產品 | MT 插芯、V 型溝槽、微透鏡陣列、超穎透鏡、高精密度稜鏡 |
光通訊 / CPO 位置
玉晶光的光通訊布局不是傳統光模組整機,而是偏向 技術_CPO / 光互連內部的高精密度光學元件與耦合結構件。官網列出的 MT 插芯、V 型溝槽與微透鏡陣列,分別對應多芯光纖定位、光纖陣列 / 光波導對位、以及光束準直 / 聚焦等環節。投資上應追蹤三件事:客戶認證、良率與量產規模;在這三項明確前,光通訊只能視為估值 optionality。
2026-05 底玉晶光已將稜鏡、V-groove、MT 插芯三項元件樣品送交 3363_上詮(櫃)(FOCI,玉晶光的 FAU 夥伴)進行客戶端評估,這是首次出現具體、可查證的量產前進度(UBS checks),優於此前僅有官網產品頁揭露的階段。玉晶光在此供應鏈中的角色類似 HIMX.US(himax) 對上詮供應 WLO 光學元件——皆為上詮 FAU 整合的上游光學元件來源之一,惟玉晶光的樣品階段仍早於奇景(已進入 TSMC COUPE Gen1/2 量產供應)。
Nomura(2026-10-05)補充:被動光纖連接器 ferrule(MMC/EBO 類)為玉晶光較近期的光通訊營收來源,CPO FAU 元件則較不確定(產品、商業模式與客戶未明);技術背景見 技術_EBO擴束光連接器。
→ 相關技術:技術_EBO擴束光連接器、技術_MT插芯與MPO連接器、技術_CPO、技術_FAU、技術_Meta-lens → 相關供應鏈:供應鏈_光通訊、供應鏈_CPO_D-FAU
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3008_大立光(市) | 同業 | 高階光學鏡頭龍頭;CPO 主攻 FA + PMLA(多通道微透鏡陣列),2026-07 已取得首家客戶 FA 量產規格並完成送樣,Pilot Line 3Q26 底完成,最快 2027 年中量產;精度已達 <0.3μm(業界多數 0.5~0.8μm);Nomura(2026-10-05)稱大立光偏做 FA/FAU 成品、玉晶光偏元件供應,且大立光自有設備設計製造能力較強 |
| 3362_先進光(櫃)(AOET) | 同業 | CPO 主攻 V-groove + MT Ferrule,與玉晶光正面重疊;FAU 新品 2026-08 送交客戶驗證,順利則 2027 量產,目標 CPO 營收占比約 3 成 |
| GLW.US(corning) | 潛在 FAU 模組客戶 | Nomura(2026-10-05)認為玉晶光有機會接 Corning 的 FAU 模組業務,但產線建置進度可能慢於大立光 |
| 3019_亞光(市) | 同業 | CPO 主攻直接奈米壓印(NIL)MetaLens,與玉晶光的超穎透鏡布局重疊;產品已送樣,預期 2027 年有機會貢獻業績(2026-08-18 法說) |
| 3019_亞光(市) | 同業 | 超構透鏡/微投影光學 |
| 3504_揚明光(市) | 同業 | 微投影光學引擎 |
| 6209_今國光(市) | 同業 | 光學元件廠 |
| 3363_上詮(櫃) | 潛在下游 / FAU 夥伴 | 玉晶光 CPO 元件(稜鏡、V-groove、MT 插芯)送樣評估對象;2026-05 底送樣,UBS 2026-07-13 查證 |
| COHR.US(coherent) | FAU 整合商 / 潛在客戶 | UBS(2026-10-15)稱玉晶光三項 CPO 元件送樣對象包含 Coherent 與 FOCI |
| 3M(無公司頁) | 策略夥伴 / 私募認購方 | 2026-10-15 認購約 4.68% 股權並合作光通訊;3M 自有 EBO 連接器已於 2026-07 部署於 Microsoft Azure;MSFT.US(microsoft) 為 3M 端終端客戶(UBS) |
來源
- web_3M_AWS_EBO合作_20261021 — 3M News Center/MDM(NAW),2026-10-21;AWS 部署並投資 3M EBO、7 年期 warrant 條款、Menomonie 擴產、EBO 2026/27 營收 US$40mn/80-100mn、2028 TAM 約 US$20 億
- 報告_Citi_玉晶光3406_20261027 — Citi(Laura Chen 等),2026-10-27;Upside on EBO as a long-term catalyst;Buy、TP NT$1,050→1,380(33x 2027/28E EPS);3Q26 淨利 NT$1,092mn 低於預期、EBO 營收貢獻 2027/28 約 8%/28%
- 隨手記_2026-10-28_Citi_玉晶光3406 — Citi 速記,2026-10-28;Buy、TP NT$1,050→1,380(本益比 25x→33x);3Q26 初步獲利低於預期(匯兌+新專案毛利率)、EBO 2027 營收占比 8%-10%;EPS 33.26/38.13/46.67
- 研究_Threads_3M私募玉晶光EBO_im_jasmine77777_20261026 — Threads @im_jasmine77777,2026-10-26;3M×玉晶光 EBO 分工解讀、Oracle 4,096 SPOF 投影片、Bernstein US$5 億轉述(二手)
- 報告_UBS_玉晶光3406_3M私募_20261015 — UBS(Randy Abrams),2026-10-15;3M 私募約 NT$48 億(4.68%)與光通訊策略合作;EBO ferrule TAM 約 US$100mn;CPO 營收貢獻提前至 2027;Buy、TP NT$1,250
- 報告_MS_大立光3008玉晶光3406_升評_20261012 — Morgan Stanley(Andy Meng/Betty Chen),2026-10-12;升評 UW→EW、TP NT$910→1,070(SOTP:本業 600+FAU 元件 470);半導體團隊上修 OE 出貨 2027E/28E 至 17.73mn/73.87mn,FAU 元件 TAM 為總 TAM 15%、份額 2028 年 30%;EPS 未修
- 報告_Nomura_玉晶光3406_光纖連接器CPO_20261005 — Nomura,2026-10-05;維持 Buy、TP NT$568→1,415(25x 2028F EPS 56.61)、被動光連接器 ferrule 與 CPO FAU 元件量化(2028F 新業務盈餘占比 16-20%)
- 報告_MS_iPhone18供應鏈_20260910 — Morgan Stanley,2026-09-10;降評 EW→UW、TP NT$425→910(+114%,SOTP:傳統 600+FAU 元件 310);FAU 元件 TAM 假設僅為大立光全 FAU TAM 的 15%
- 報告_永豐_iPhone18Pro光學鏡頭_20261001 — 永豐投顧,2026-10-01;8 月營收 27.19 億元創 35 個月新高、受惠潛望式鏡頭與備貨、可變光圈認證中目標 2027 小量市占、Q4 看法保守
-
報告_富邦_AppleiPhone18前瞻_20260908 — 富邦投顧,2026-09-08;iPhone 18 Fold US$2,399/Pro Max US$1,799、可變光圈鏡頭首度導入、軸承成本 US$80、摺疊機 2026 滲透率 8%、11 月上市
-
research_嘉基NPO與台廠CPO光學元件進度_20260820(2026-08-20 web research:2Q26/1H26 財務、股利決議、7 月營收、公司自述 CPO 七項元件清單與量產節奏、capex、AI 眼鏡定位;並更正 AOET=先進光而非大立光子公司)
- gemini 查詢(2026-05-24):玉晶光基本資料與 AR 光學業務
- 260608_ms_genius,Morgan Stanley,2026-06-08(月營收、財務預估、光通訊布局)
- 玉晶光官網首頁,2026-06-28 查證:產品應用包含光通訊與共同封裝光學、手機鏡頭、車載鏡頭、機器人鏡頭、醫療鏡頭與 AR 智慧眼鏡。https://www.gseo.com/tw
- 玉晶光官網「光通訊與共同封裝光學」產品頁,2026-06-28 查證:核心技術列高精密度稜鏡、微透鏡陣列、超穎透鏡、V 型溝槽、MT 插芯。https://www.gseo.com/tw/products/co-packaged-optics
- 玉晶光 2025 Annual Report,列印日 2026-05-04:年報揭露 2025 合併營收與鏡頭 / 光學產品主軸,但未見 MT 插芯或光通訊產品單獨營收。https://www.gseo.com/uploads/shareholdersmeetingfiles/6a02d4ca91a6e.pdf
- 報告_UBS_玉晶光3406_20260713,UBS,2026-07-13(First Read;Q226 銷售優於季節性;CPO 三項元件送樣進度與 TAM 估算;SOTP TP NT$700)
- 報告_ML_玉晶光3406_20260714,BofA(Merrill Lynch),2026-07-14(Underperform;高階 iPhone 鏡頭競爭疑慮;PO 上修至 NT$410)