基本資料
英業達(Inventec)是台灣 PC 與 server ODM 廠,成立於 1975 年、1996 年上市,主要客戶涵蓋筆電、伺服器、智慧型手機與穿戴/IoT 裝置,創辦人葉國一家族直接/間接持股約 35%。2026 年成長重點在 AI server 從 L6 擴張到 L10-L11,客戶涵蓋 GPU / ASIC 與美中 CSP。Goldman Sachs(2026-07-03,Neutral)認為 AI server 出貨 ramp 與業務層級延伸具動能但估值相對合理;Citi(2026-08-11,Buy)則因 2Q26 獲利大幅超預期而轉為正向看待結構性轉型。
資料來源:報告_GS_英業達2356_20260519(Goldman Sachs, 2026-05-19);報告_Citi_英業達2356_20260811(Citi, 2026-08-11)。
最新更新(Citi,2026-08-11):2Q26 淨利 NT$3,895m(QoQ +60%、YoY +78%),大幅超 Citi/市場預期 31-37%,源於強勁營收成長(NB 拉貨 + 伺服器出貨放量,QoQ +35%、YoY +45%);惟毛利率因零組件成本上升稀釋至 4.2%(1Q26 為 5.1%),低於 Citi/市場預期(5.2%/5.1%)。3Q26 展望:營收估持平 QoQ,NB 出貨估 HSD 下滑但受惠組合改善+漲價僅小幅衰退,伺服器強勢抵銷 NB 疲弱,毛利率預期環比改善(2Q26 為全年谷底);惟記憶體/CPU/PCB 供應短缺已導致部分伺服器訂單自 3Q 遞延至 4Q,短期成長動能受限,但長期伺服器成長趨勢不變(產能持續擴建+中系 CSP 需求上行+agentic AI 帶動一般伺服器需求,推升 OPM 擴張)。Citi 維持 Buy,上修 2026/27 年獲利 +9%/+16%,TP 上修至 NT$75(自 NT$63,17x 2027E EPS,估值基準年度移至 2027)。2026 年 capex guidance 倍增至 US$1bn(較 2025),用於新廠產能多元化與伺服器產能擴張。
核心技術/競爭優勢
- 完整 AI server 客戶基礎:覆蓋 GPU + ASIC、美國 CSP + 中國 CSP。
- server 組裝層級升級:由 L6 擴張到 L10-L11,帶動資本支出與製造複雜度提升。
- 多區域產能擴張:2026 年 capex 目標倍增,擴產地點包含美國、墨西哥、泰國,汽車電子產能同步擴充。
- PC mix 支撐 ASP:PC 出貨 2026 預期平盤,但商用、高階消費與 AI PC(NPU 40+ TOPS)占比提升,加上記憶體成本上升,支撐 ASP 增加。
產品與應用
| 產品 / 服務 | 應用 | 主要客戶 / 下游 |
|---|---|---|
| AI server L6 | GPU / ASIC server 組裝 | 美中 CSP |
| AI server L10-L11 | rack / system integration | CSP 客戶 |
| 一般 server | CSP、enterprise brand | CSP 需求優於 brand |
| PC / AI PC | 商用、高階消費、gaming PC | PC 品牌客戶 |
| 汽車電子 | 車用電子製造 | (資料未揭露) |
圖片 / 架構圖
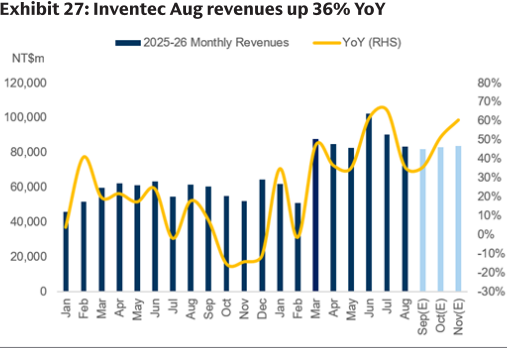
圖說:英業達 2026 月營收(NT$m,長條,左軸)疊加 YoY%(黃線,右軸),Jan 至 Nov(E),最新一期為 8 月營收 +36% YoY。來源:Goldman Sachs,報告_GS_台灣ODM品牌_20260930
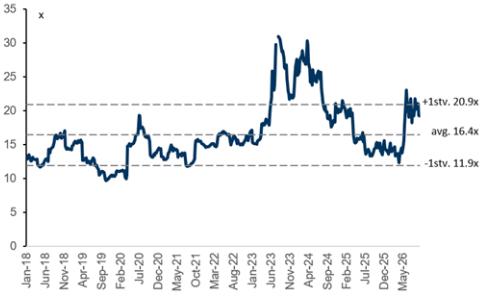
圖說:英業達 12 個月遠期本益比走勢(Jan-18 至 Jul-26),標示 +1 標準差 20.9x/均值 16.4x/-1 標準差 11.9x 三條參考線。來源:Goldman Sachs,報告_GS_台灣ODM品牌_20260930
月營收(近 24 個月)
下次公布12/7(一)–12/9(三) 11月營收 預估:可能 12/7–12/9 公布(近 12 次有 11 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 730.8 | — | +18.2% | 本站推算† |
| 2026-12 | 916.4 | — | +42.4% | 本站推算† |
| 2026-11 | 757.0 | — | +45.1% | 本站推算† |
| 2026-10 | 799.7 | -18.9% | +46.0% | |
| 2026-09 | 986.4 | +18.4% | +62.9% | |
| 2026-08 | 832.7 | -7.7% | +35.8% | |
| 2026-07 | 901.9 | -11.8% | +65.7% | |
| 2026-06 | 1,023 | +23.5% | +61.6% | |
| 2026-05 | 828.1 | -2.3% | +35.3% | |
| 2026-04 | 847.9 | -3.2% | +36.5% | |
| 2026-03 | 875.6 | +71.9% | +47.1% | |
| 2026-02 | 509.3 | -17.6% | -1.4% | |
| 2026-01 | 618.1 | -3.9% | +34.8% | |
| 2025-12 | 643.5 | +23.4% | -10.9% | |
| 2025-11 | 521.6 | -4.8% | -14.3% | |
| 2025-10 | 547.7 | -9.6% | -15.3% | |
| 2025-09 | 605.6 | -1.2% | +7.7% | |
| 2025-08 | 613.0 | +12.6% | +17.8% | |
| 2025-07 | 544.2 | -14.0% | -2.0% | |
| 2025-06 | 632.7 | +3.4% | +24.2% | |
| 2025-05 | 612.0 | -1.4% | +17.3% | |
| 2025-04 | 621.0 | +4.3% | +21.6% | |
| 2025-03 | 595.2 | +15.2% | +19.7% | |
| 2025-02 | 516.7 | +12.7% | +41.0% | |
| 2025-01 | 458.4 | -36.6% | +3.9% | |
| 2024-12 | 722.6 | +18.7% | +66.0% | |
| 2024-11 | 608.6 | -5.9% | +37.9% |
2026 年已公布累計 8,222 億元;全年推算 9,896 億元(YoY +43.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
實績(A)。季度數字來源 Citi Earnings Summary(2026-08-11,含 2Q26 實績)。
| 季度 | EPS (NT$) | 淨利 (NT$m) | YoY | QoQ | 備註 |
|---|---|---|---|---|---|
| 2026Q2 | 1.09 | 3,895 | +78% | +60% | 大幅超 Citi/市場預期 31-37%;GM 4.2%(低於預期,NB 成本稀釋)(Citi) |
| 2026Q1 | 0.68 | 2,428 | — | — | (Citi) |
| 2025Q2 | 0.61 | 2,190 | — | — | (Citi) |
| 2025A 全年 | 2.42 | 8,690 | +18.9% | — | (Citi) |
| 2024A 全年 | 2.04 | 7,306 | +19.1% | — | (Citi) |
EPS 預估
| 年度 | GS EPS(2026-06-19) | Citi EPS(2026-08-11) | GS EPS(2026-10-28,最新) | 備註 |
|---|---|---|---|---|
| 2025A | 2.42 | 2.42 | 2.41 | 來源表列 12/25 |
| 2026E | 3.17 | 3.84 | 3.42(前 2.99,GS 08-27;淨利 12,313m,09-30 為 11,325m,+9%) | GS 10-28 上修淨利 9%(營收上修 2%、opex ratio 下修反映 R&D 投入降低);09-30 回推 3.14† 與本次實際 EPS 有落差,以 10-28 為準 |
| 2027E | 4.11 | 4.51 | 4.25(前 3.85,GS 08-27;淨利 15,267m,09-30 為 14,381m,+6%) | 兩家 TP 評價基準年度;GS 10-28 淨利上修 6% |
| 2028E | 4.53 | 4.94 | 5.17(前 4.47,GS 08-27;淨利 18,566m,09-30 為 16,295m,+14%) | GS 10-28 淨利上修 14% |
沿革:GS 2026-05-19 估 2.92/3.62/4.05 → 06-19 上修至 3.17/4.11/4.53 → 08-27 反映 2Q26 GM miss 下修至 2.99/3.85/4.47。 沿革續:GS 2026-10-28 首度於 09-30 上修後提供新 EPS:2026E/27E/28E 3.42/4.25/5.17(2Q26 實績 EPS 1.08;季度 3Q26E 0.83、4Q26E 0.83)。09-30 報告回推的 3.14†/3.99†/4.53† 為估算值,已被取代。 Citi(2026-08-11)與 GS(2026-08-27)都已納入 2Q26 實績,差異在毛利率假設:Citi 2026E EPS 3.84 vs GS 2.99,落差近 3 成。
GS(2026-09-30,最新)淨利上修但未提供新 EPS 數字:2026-28E 淨利自 10,769/13,833/16,045 上修至 11,325/14,381/16,295mn(+5%/+4%/+2%),若沿用 08-27 報告隱含股數回推,EPS 約 3.14†/3.99†/4.53†(†回推值,報告本身未明示新 EPS,股數若因增資變動則此回推可能失準,待報告確認)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| GS(2026-08-27) | 7 月營收 + 2Q26 實績 → 營收上修、毛利率下修 | 2026-28E 營收上修 11%/11%/12% 至 NT$907,258m/1,009,830m/1,068,046m,反映 AI 伺服器成長與產品組合升級(ASP 較高);GM 下修至 4.5%/4.8%/5.1%(反映 2Q26 GM miss 與零組件成本);opex ratio 下修(規模效益);利息費用上修(負債增加支撐全球擴產與營運資金) | 2026-28E 淨利下修 5%/6%/1% 至 10,769/13,833/16,045;target P/E 上調至 14.6x 2027E(原 13.6x),TP 維持 NT$56 |
| Citi(2026-08-11) | 2Q26 實績優於預期 → 上修全年 | 2026E 營收上修至 NT$1,006,303m(原估 817,759m,+23%);GM 2026E 下修至 4.7%(原估 5.3%),反映零組件成本上升稀釋 NB 毛利;伺服器產能持續擴建 + 中系 CSP 需求 + agentic AI 帶動一般伺服器需求,推升 OPM 擴張 | 2026/27/28E EPS 上修 9%/16%/18% 至 3.84/4.51/4.94;TP 上修至 NT$75(17x 2027E EPS,估值基準年度移至 2027,原 18x forward) |
| GS(2026-09-30,最新) | Aug 實績納入(大致符合 GS 估)→ 上修營收(記憶體/PCB/CPU 元件短缺下 AI 伺服器 ASP 提高)→ 淨利上修 | 2026-28E 營收上修 8%/10%/6%;GM/opex ratio 大致不變 | 2026-28E 淨利上修 5%/4%/2% 至 NT$11,325/14,381/16,295mn(見下方表);target P/E 上修至 15.3x 2027E(原 14.6x);TP 自 NT$56 上修至 NT$61.0,維持 Neutral |
| GS(2026-10-28,最新) | 9 月營收實績(超 GS 估 20%)納入 → 上修營收(AI 伺服器 ASP 隨元件成本上升)與淨利;target P/E 下調、TP 不變 | 2026-28E 營收上修 2%/3%/9% 至 NT$994,450m/1,143,384m/1,234,656m;GM 大致不變(4.5%/4.8%/5.1%);opex ratio 下調(R&D 投入降低)使 OPM 1.8%/2.1%/2.2%(前 1.6%/2.0%/2.1%);target P/E 下調至 14.2x 2027E(前 15.3x),仍取 PC/伺服器同業 forward P/E 與獲利成長之相關性 | 2026-28E 淨利上修 9%/6%/14% 至 NT$12,313/15,267/18,566mn;EPS 3.42/4.25/5.17;TP NT$61(不變),維持 Neutral |
GS earnings revision 明細(2026-09-30)
| NT$m | 2026E(舊) | 2026E(新) | 2027E(舊) | 2027E(新) | 2028E(舊) | 2028E(新) |
|---|---|---|---|---|---|---|
| 營收 | 907,258 | 977,897(+8%) | 1,009,830 | 1,106,709(+10%) | 1,068,046 | 1,135,229(+6%) |
| 毛利 | 41,119 | 43,871(+7%) | 48,800 | 52,895(+8%) | 54,277 | 56,407(+4%) |
| 營業利益 | 15,207 | 15,910(+5%) | 21,030 | 22,460(+7%) | 23,090 | 23,599(+2%) |
| 淨利 | 10,769 | 11,325(+5%) | 13,833 | 14,381(+4%) | 16,045 | 16,295(+2%) |
| 毛利率 | 4.5% | 4.5% | 4.8% | 4.8% | 5.1% | 5.0% |
| 營益率 | 1.7% | 1.6% | 2.1% | 2.0% | 2.2% | 2.1% |
| 淨利率 | 1.2% | 1.2% | 1.4% | 1.3% | 1.5% | 1.4% |
「舊」欄與本頁「財測假設」表 08-27 報告之淨利(10,769/13,833/16,045)完全吻合,為同一模型延續上修,非新分析框架。
GS earnings revision 明細(2026-10-28)
| NT$m | 2026E(舊) | 2026E(新) | 2027E(舊) | 2027E(新) | 2028E(舊) | 2028E(新) |
|---|---|---|---|---|---|---|
| 營收 | 977,897 | 994,450(+2%) | 1,106,709 | 1,143,384(+3%) | 1,135,229 | 1,234,656(+9%) |
| 毛利 | 43,871 | 45,116(+3%) | 52,895 | 55,062(+4%) | 56,407 | 62,553(+11%) |
| 營業利益 | 15,910 | 17,421(+9%) | 22,460 | 23,619(+5%) | 23,599 | 26,871(+14%) |
| 淨利 | 11,325 | 12,313(+9%) | 14,381 | 15,267(+6%) | 16,295 | 18,566(+14%) |
| 毛利率 | 4.5% | 4.5% | 4.8% | 4.8% | 5.0% | 5.1% |
| 營益率 | 1.6% | 1.8% | 2.0% | 2.1% | 2.1% | 2.2% |
| 淨利率 | 1.2% | 1.2% | 1.3% | 1.3% | 1.4% | 1.5% |
「舊」欄與上方 09-30 版之淨利(11,325/14,381/16,295)吻合。來源:報告_GS_台灣ODM品牌_營收前瞻_20261028。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-05(實際) | NT$82,808m | -2% | +35% | 超 GS 06-19 預估 +30%;AI + 一般伺服器需求強勁;美中 CSP 拉貨;來源 260619_2356_英業達_gs_inventec、報告_GS_ODM品牌廠_20260703 |
| 2026-06E | NT$77,003m | -7% | +22% | GS 估(2026-07-03);PC pull-in 與 AI server model transition 影響;來源 報告_GS_ODM品牌廠_20260703 |
| 2Q26E | NT$244,598m | +22% QoQ | +31% | GS 估(2026-07-03);3Q26E +10% YoY;L10-L11 AI server 擴張支撐;來源 報告_GS_ODM品牌廠_20260703 |
| 2026-07(實際) | NT$90,190m | -12% | +66% | 超 GS 估 +32%;AI 伺服器終端需求強勁,MoM 下滑來自 1H26 拉貨後 PC 出貨回落;來源 報告_GS_英業達2356_20260827 |
| 2026-08(實際) | NT$83,268m | -8% | +36% | 大致符合 GS 估(原估 79,367m),MoM 下滑歸因關鍵零組件(記憶體、PCB、CPU 等)供應緊張;來源 報告_GS_台灣ODM品牌_20260930,2026-09-30(取代 08-27 舊估 79,367m) |
| 2026-09E(前估,已被實績取代) | NT$82,083m | -1% | +36% | GS 估(2026-09-30);實績 NT$98,636mn 超 GS 估 20%(GS 2026-10-28 歸因 AI 伺服器動能強);取代 08-27 舊估 63,878m |
| 2026-10E | NT$86,799m | -12% | +58% | GS 估(2026-10-28);沿革:NT$82,904m(+1%/+51%,GS 09-30);GS 預期 10 月季減,因高基期、元件短缺與 1H26 拉貨後 PC 終端需求疲弱;來源 報告_GS_台灣ODM品牌_營收前瞻_20261028 |
| 2026-11E | NT$78,120m | -10% | +50% | GS 估(2026-10-28);沿革:NT$83,733m(+1%/+61%,GS 09-30) |
| 2026-12E | NT$87,269m | +12% | +36% | GS 估(2026-10-28);沿革:NT$85,551m(+2%/+33%,GS 09-30) |
| 3Q26(實績) | NT$272,094m | +1% QoQ | +54% | 實績;較 GS 前估 NT$255,541m 高 6%(7 月 +32%/8 月 +5%/9 月 +20% 高於 GS 估;GS 2026-10-28);沿革(預估):233,436m(08-27)→ 255,541m(09-30) |
| 4Q26E | NT$252,188m | -7% QoQ | +47% | GS 估(2026-10-28);總額與 09-30 版相同,僅月度分布調整(Oct 上修、Nov 下修);QoQ 由 -1% 變 -7% 係 3Q26 以實績為基期;沿革:203,654m(08-27)→ 252,188m(09-30);AI 伺服器業務擴張持續看好,惟元件短缺壓抑短線成長 |
| 2026-09 | NT$98,636mn | +18% | +63% | 9M26 累計 NT$742,261mn(YoY +43%);3Q26 QoQ +1%(Citi 估 0%/共識 -5%,達成率 101%/106%)(Citi,2026-10-12) |
筆電出貨量(凱基,2026-10-12)
3Q26 筆電出貨 4.9mn 台(QoQ -9.3%、YoY -9.3%),1-3Q26 累計 15.7mn 台(YoY -1.9%);4Q26F 4.5mn 台(QoQ -9.2%、YoY -16.0%)。2026F 全年 20.2mn 台(YoY -5.4%)、2027F 18.1mn 台(YoY -10.0%),反映全球 PC 需求下修(報告_凱基_電子硬體產業PC需求_20261012)。(凱基 Radar Monthly,2026-10-15)重申:英業達因商用機種比重,預期 2026 年 NB 出貨年減高個位數(廣達、緯創、仁寶為年減雙位數),4Q26 季減高個位數;3Q26 營收 NT$272,094mn(QoQ +1%,YoY +54%)、9 月 NT$98,636mn(MoM +18%,YoY +63%)。(報告_凱基_電子硬體產業RadarMonthly_20261015)
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Goldman Sachs | 2026-05-19 | Neutral | NT$49 | 13.4x 2027E P/E;股價 NT$51.70 對應 downside 5.2% | 報告_GS_英業達2356_20260519 |
| Goldman Sachs | 2026-06-19 / 2026-07-03 | Neutral | NT$56 | 13.6x 2027E P/E;07-03 維持同評等同 TP;Jun-26E +22% YoY/-7% MoM | 260619_2356_英業達_gs_inventec、報告_GS_ODM品牌廠_20260703 |
| Citi | 2026-08-11 | Buy(維持) | NT$75(自 NT$63 上修,+19%) | 17x 2027E EPS(原 18x forward,估值基準年度移至 2027);現價 NT$65.10,預期總報酬 17.8% | 報告_Citi_英業達2356_20260811 |
| Goldman Sachs | 2026-08-27 | Neutral(維持) | NT$56(維持) | 14.6x 2027E P/E(原 13.6x,因 2027-28E 獲利成長較高);現價 NT$66.80,downside 16.2% | 報告_GS_英業達2356_20260827 |
| Goldman Sachs | 2026-09-30 | Neutral(維持) | NT$61.0(自 NT$56 上修,+9%) | 15.3x 2027E P/E(自 14.6x 上修);Aug 實績大致符合+2026-28E 淨利再上修 +5%/+4%/+2%;「Taiwan ODM/Brands」產業報告明確點名本次更新英業達估計 | 報告_GS_台灣ODM品牌_20260930 |
| Goldman Sachs | 2026-10-28 | Neutral(維持) | NT$61.0(不變) | 14.2x 2027E P/E(自 15.3x 下調;PC/伺服器同業 forward P/E 與獲利成長相關性);EPS 上修(2027E 4.25,前 09-30 淨利對應約 3.99†)抵銷倍數下調,TP 維持 | 報告_GS_台灣ODM品牌_營收前瞻_20261028 |
| 凱基投顧 | 2026-09-30 | 持有 | 未揭露(收盤 NT$59.5) | TPU v8 L6 組裝為主、有機會擴及系統;2027 年 TPU 營收貢獻 <10% | 報告_凱基_電子硬體產業_20260930 |
| 凱基投顧 | 2026-10-12 | 持有(維持) | NT$65.0(首次揭露) | PE 16.6x 2026F/13.1x 2027F;2026F EPS 3.51(YoY +44.6%)、2027F EPS 4.45(YoY +27.0%);PC 零組件供應鏈評等保守,因成本上升難以完全轉嫁予品牌廠 | 報告_凱基_電子硬體產業PC需求_20261012 |
| 凱基投顧 | 2026-10-15 | 持有(維持) | NT$65.0(維持) | Radar Monthly 評價表:PE 16.4x 2026F/12.9x 2027F;2026F/2027F EPS 3.51/4.45(YoY +44.6%/+27.0%)、ROE 16.2%/19.8%;股價 NT$57.6(10/15);列為 2027 年通用伺服器需求受惠名單 | 報告_凱基_電子硬體產業RadarMonthly_20261015 |
評等分歧(不同券商觀點,非同一資訊衝突)
GS(最新 2026-09-30,已納入 8 月實績)維持 Neutral/TP NT$61.0(前 NT$56);Citi(2026-08-11)維持 Buy/TP NT$75,兩者差距縮小至約 23%(原 34%)。兩家都已反映近期實績,差異仍集中在毛利率與評價倍數:Citi 2027E EPS 4.51 × 17x vs GS 15.3x 2027E P/E。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Albert Hung: - 評等 Neutral,目標價 58.00;報告基準股價 64.50(2026-08-21 收盤),上行空間 -10% - 估值倍數:P/E 17.3 x(2026E)/16.4 x(2027E);P/B 3.2 x/3.1 x;ROE 18%/19% - EPS 估值:2026E 3.7、2027E 3.9(幣別同股價) - 英文名 Inventec。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
UBS 台灣論壇 Day1(2026-09-15):伺服器出貨 YoY+20%+、ASIC 出貨量已超越 AI 伺服器、台灣 ODM 掌握九成 AI 伺服器製造
UBS 台灣科技論壇 Day1 科技硬體場次紀要(報告_UBS_台灣論壇Day1科技硬體_20260915,2026-09-15,Non-covered):
- 伺服器需求強勁,記憶體仍是首要限制:管理層預期伺服器總出貨量 YoY 成長逾 20%(年初預估為高個位數),營收因 AI content 提高與配置更豐富而成長 40-50%。兩大美國 hyperscaler(搜尋/電商)為最大成長動能,企業伺服器佔比已降至 30% 以下。與 2324_仁寶(市)、Lenovo(0992.HK,未建頁)相同,記憶體短缺(DRAM、SSD 與部分 CPU)限制 3Q 出貨,管理層預期 4Q 配額條件小幅改善。
- 客戶興趣轉向推論最佳化平台:CPX 與 Vera 系列成本遠低於 NVL72,管理層指出只有少數客戶部署 NVL72(因成本過高),CPX、HGX 與 Rubin 平台獲得更廣泛採用;預期 Rubin 初期出貨在 2026 年底,較有意義的量在 1Q27–2Q27。
- ASIC 出貨量已超過 AI 伺服器出貨量(單位計):ASIC 專案快速擴張,前兩大 hyperscaler 的 CPU 與 GPU ASIC(L6)皆有動能;GPU 伺服器因系統價值高而營收較大,但單位出貨量已被 ASIC 超越。第二個 AI GPU 平台將於 2027 年爬坡,供應主機板與子系統給包含 Microsoft、Oracle、Meta 的平台,主機板出貨 4Q26 開始、機櫃部署 2Q27 放量。
- 台灣 ODM 掌握約 90% AI 伺服器製造份額:英業達估計台灣 ODM 合計約掌握 AI 伺服器製造的 90% 份額;對電力可用性、液冷基礎設施與北美本地生產的要求提升,構成更高的進入門檻並支撐產業持續整合。
- 資本支出與擴產:2026–2027 資本支出約 US$1 億(與既有 Citi 2026-08-11「2026 capex guidance 倍增至 US$1bn」一致口徑),客戶已預訂產能至 2028 年,投資分布台灣、泰國與休士頓(較既有記錄「美國、墨西哥、泰國」更具體指向德州休士頓,非衝突,可能為不同擴產案)。
- 筆電展望:3Q 出貨預期高個位數下滑、4Q 持平至下滑,但零組件通膨與商用客戶組合推升 ASP,使筆電營收仍能雙位數成長。
公司行事曆
- 10/13週二營收9月營收公布營收 986.36 億、年增 +62.9%、月增 +18.5%
- 11/04週三營收10月營收公布MOPS 公布於 11/4 15:05–16:05 間
- 今天 2026-11-08
- 11/10週二法說會凱基主持英業達第三季營運實績說明會2026/11/10受邀參加凱基主持英業達第三季營運實績說明會;2026/11/24受邀參加第一金;2026/11/25受邀參加中信證券;2026/12/16受邀參加巴克萊線上投資人說明會
- 11/13週五法說會國票2026/11/13受邀參加國票;2026/11/23受邀參加花旗證券台灣corporateday.
- 11/18週三法說會MorganStanely新加坡summit2026/11/18受邀參加MorganStanely新加坡summit;2026/12/3受邀參加證交所與富邦證券聯合舉辦新加坡台灣CorporateDay.
- 11/23週一法說會花旗證券台灣corporateday.2026/11/13受邀參加國票;2026/11/23受邀參加花旗證券台灣corporateday.
- 11/24週二法說會第一金2026/11/10受邀參加凱基主持英業達第三季營運實績說明會;2026/11/24受邀參加第一金;2026/11/25受邀參加中信證券;2026/12/16受邀參加巴克萊線上投資人說明會
- 11/25週三法說會中信證券2026/11/10受邀參加凱基主持英業達第三季營運實績說明會;2026/11/24受邀參加第一金;2026/11/25受邀參加中信證券;2026/12/16受邀參加巴克萊線上投資人說明會
- 12/03週四法說會證交所與富邦證券聯合舉辦新加坡台灣CorporateDay.2026/11/18受邀參加MorganStanely新加坡summit;2026/12/3受邀參加證交所與富邦證券聯合舉辦新加坡台灣CorporateDay.
- 12/08週二營收11月營收(預估 12/7–12/9)可能 12/7–12/9 公布(近 12 次有 11 次落在此區間;最常見:期限前 2 個工作天,信心中)
- 12/16週三法說會巴克萊線上投資人說明會2026/11/10受邀參加凱基主持英業達第三季營運實績說明會;2026/11/24受邀參加第一金;2026/11/25受邀參加中信證券;2026/12/16受邀參加巴克萊線上投資人說明會
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 | AI PC 滲透率提升 | 產品升級 | ⭐⭐ | NPU 40+ TOPS 與 Win10 replacement cycle 支撐 |
| 2026 | capex 目標倍增、產能擴充 | 產能投資 | ⭐⭐⭐ | 美國、墨西哥、泰國擴充;支撐 L6→L10-L11 升級;Citi(2026-08-11)確認 2026 capex guidance 倍增至 US$1bn(較 2025) |
| 2026H2 | AI server L10-L11 層級擴張 | 放量 | ⭐⭐⭐ | 系統整合層級提升,帶動製造複雜度與營收額成長 |
| 2026-08 | Aug 實績大致符合 GS 估,惟記憶體/PCB/CPU 元件短缺壓抑 MoM 動能 | 供應瓶頸 | ⭐⭐ | GS(2026-09-30);帶動 2026-28E 淨利再上修 +5%/+4%/+2%、TP 上修至 NT$61.0 |
供應鏈位置
- 所屬供應鏈:供應鏈_AI伺服器板上電源、供應鏈_Agentic_AI基礎設施
- 角色:AI server / general server ODM,從板級 L6 往更高層級 rack / system integration 延伸。
- 需求結構:CSP server 需求優於 brand / enterprise;enterprise 因 2025 低基期,2026 亦有回升空間。
- OCP 2026(2026-10)證據層級:AMD Helion Agentic Rack 供貨生態與 NVIDIA Vera CPU MGX 機櫃的 ODM 名單中,英業達僅為 logo 層級,未載明角色、出貨或訂單(報告_OCP2026_AMD_主題演講_AI基礎設施新世代_20261015、報告_OCP2026_NVIDIA_主題演講_AI工廠規模化_20261015,2026-10);Helios 為 AMD 官方列名 ODM(見 供應鏈_AMD_Helios_MI450),本批 OCP 簡報未增補量產或出貨證據。
- 自家工廠 AI 代理(製造效率,非供貨訊號):與 NVIDIA 聯合分享以 Cosmos、Nemo 訓練的工廠代理,涵蓋筆電外觀瑕疵檢測(異常影像生成)、週期時間量測、SOP 影片合規(檢出 CPU 插槽 6 顆螺絲鎖付順序不合規)與根因分析;公司自稱「只走完一半」,無任何出貨、客戶或財務數字(video_OCP2026_英業達_NVIDIA_AI工廠代理_20261015,2026-10,字幕)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| (資料未揭露) | (資料未揭露) | 來源僅揭露美中 CSP、GPU / ASIC 客戶類型,未揭露具名客戶 |
風險與注意事項
- 記憶體、CPU、PCB 供應短缺已導致部分伺服器訂單自 3Q 遞延至 4Q(Citi,2026-08-11 確認),短期恐壓抑 3Q26 出貨動能,長期成長趨勢不受影響。
- 零組件成本上升稀釋 NB 毛利率,2Q26 GM 降至 4.2%,低於 Citi/市場預期(Citi,2026-08-11)。
- PC 1Q26 拉貨可能影響 2H26 需求。
- AI server ramp-up 快慢影響 EPS 成長與評價。
- 若競爭者採取激進定價策略搶市占,ASP 與毛利率假設可能面臨下行風險;中系客戶佔比提升亦可能壓抑伺服器毛利率;新台幣升值可能造成匯損(Citi,2026-08-11)。
來源
- 報告_GS_台灣ODM品牌_營收前瞻_20261028 — Goldman Sachs,2026-10-28;Taiwan ODM/品牌 3 個月營收預覽;英業達 Neutral TP NT$61(14.2x 2027E P/E,前 15.3x);9 月營收 NT$98.6bn 超 GS 估 20%;2026-28E 淨利上修 9%/6%/14%、EPS 3.42/4.25/5.17
- 報告_凱基_電子硬體產業_20260930 — 凱基投顧,2026-09-30;TPU v8 L6 組裝為主,評等持有
- 報告_凱基_電子硬體產業RadarMonthly_20261015 — 凱基投顧,2026-10-15;英業達 9 月 +18% MoM/+63% YoY、3Q26 +1% QoQ/+54% YoY;持有 TP NT$65;2026 年 NB 出貨年減高個位數指引
- 報告_GS_英業達2356_20260519 — Goldman Sachs(Verena Jeng, Allen Chang, Yifan Hu), 2026-05-19, Asia Communacopia + Technology takeaways
- 260619_2356_英業達_gs_inventec — Goldman Sachs(Verena Jeng, Allen Chang, Yifan Hu), 2026-06-19, 月營收預覽;Neutral,TP 上調 NT$49→NT$56,EPS 上修
- 報告_GS_ODM品牌廠_20260703 — Goldman Sachs,2026-07-03;Neutral TP NT$56.0(13.6x 2027E P/E,維持);May 實際 +35% YoY(超預估 +30%);Jun-26E +22% YoY/-7% MoM;2Q26E NT$244,598m(+31%);3Q26E +10% YoY
- 報告_GS_英業達2356_20260827 — Goldman Sachs(Verena Jeng, Allen Chang, Yifan Hu),2026-08-27;7 月營收 +66% YoY 超估 32%、2Q26 beat,AI 伺服器撐 3Q/4Q 雙位數成長,記憶體成本壓抑 PC;Neutral TP NT$56 維持
- 報告_Citi_英業達2356_20260811 — Citi(Nicholas Lai, Laura Chen, Jack Chen),2026-08-11;Buy 維持,TP 自 NT$63 上修至 NT$75;2Q26 淨利大幅超預期,惟 GM 因零組件成本稀釋;3Q 訂單遞延至 4Q,長期成長動能不變
- 報告_UBS_台灣論壇Day1科技硬體_20260915 — UBS,2026-09-15;台灣科技論壇 Day1 科技硬體場次(Non-covered,無評等目標價);伺服器出貨量 YoY+20%+、營收+40-50%;ASIC 出貨量已超越 AI 伺服器(單位計);台灣 ODM 掌握約 90% AI 伺服器製造份額;Rubin 1Q27-2Q27 放量;2026-27 capex ~US$1bn,台灣/泰國/休士頓
- 報告_GS_台灣ODM品牌_20260930 — Goldman Sachs(Allen Chang/Verena Jeng),2026-09-30;「Taiwan ODM/Brands」10 家 AI server/PC 供應鏈 3 個月營收 preview 產業報告,明確點名本次更新英業達與緯創估計;8 月實績大致符合、記憶體/PCB/CPU 元件短缺壓抑近月成長;2026-28E 淨利再上修 +5%/+4%/+2%;TP 自 NT$56 上修至 NT$61.0(15.3x 2027E P/E),維持 Neutral