PDF 原檔:報告_CTBC_ASIC產業近況_20261021_original.pdf
投影片型 PDF,文字以 PyMuPDF 逐頁抽取,
### p<n>為頁碼;圖表內容見原檔。
p1
ASIC產業近況分享 2026.10.21
p2
AI 時代崛起新勢力 – ASIC • 成本與功耗需求:隨 AI基礎建設需求的擴展,原本大量採用的 GPU 在單位成本與功耗上, 並無法完全滿足大型雲端服務商 (CSP) 的需求,各大 CSP 選擇開發自有 ASIC 晶片。 • CSP 透過 ASIC 與 GPU 雙線並進模式,提高算力自主性:CSP 除了購買 NVIDIA 與 AMD 的 GPU外,透過自主開發 ASIC ,特別是在推論與邊緣運算應用,可以更貼合自身實際需求, CSP 通過 GPU 與 ASIC 的搭配構建 AI 基建算力的來源。 • 市場規模成長快速:綜合市場研究機構的預估(截至2026年中),GPU 在未來 5 至 10 年內仍 將維持絕對的市場份額主導地位,但 AI ASIC 的使用量與營收 CAGR 顯著高於 GPU。預估 AI ASIC 約 27% - 35%,GPU 約 14% - 26%。 1 資料來源:bnext,中信投顧整理 CSP 自研 ASIC 系列 AI 晶片 CAGR MTAI ASIC
p3
ASIC 設計服務的獲利來源 ➢ASIC 設計公司提供設計與量產服務,主要收入來源分為 NRE 與 Turnkey 收入。 • NRE (Non-Recurring Engineering):幫助客戶完成前段架構設計與後段物理實作。屬於一 次性收入,依照專案進度分段認列,通常毛利率較高。NRE 可視為 ASIC 公司量產服務的領 先指標,進入到先進製程以後,單一設計服務案件的金額隨設計難度增加有明顯提升。 • Turnkey (量產服務):ASIC 設計公司代客戶向晶圓代工廠 (Foundry) 進行投片,並協助爭取 與安排晶片的封裝與測試。Turnkey 毛利率通常會較 NRE 低,但量產的規模夠大時,對營收 的貢獻顯著。 2 資料來源:中信投顧整理 NRE 與 Turnkey 收入比較 NRE (委託設計) Turnkey (量產服務) 業務內容 系統架構設計、物理設計 (Physical Design)、IP 整合與光罩流片(Tape-out) 統籌台積電等晶圓代工、後段封裝產 能、最終晶片測試與交貨 營收規模 低(通常為數千萬美元等級,但隨著製成走向3奈 米甚至2奈米,單一案件NRE營收規模呈現倍增) 高(高階AI晶片可達數十億美元) 毛利率表現 高(50%~80%甚至更高) 低(約10%~25%) 成本 工程師的研發費用支出與EDA軟體授權費 晶圓製造與晶片封測的高昂硬體成本 對財報的影響 推升公司整體毛利率 大幅提高營收,但會稀釋整體毛利率 ASIC
p4
博通(Broadcom,AVGO) – 全球AI ASIC龍頭 • 全球 AI ASIC 龍頭:博通在 AI ASIC 穩居全球龍頭,目前其市場佔有率約 60%~70%。 • 核心競爭優勢:領先的 SerDes IP(高速互連)、HBM、先進封裝(CoWoS、3D封裝)技術。博 通提供的完整 NRE 與 Turnkey 服務,能滿足 CSP 客戶完成從設計(架構定義與物理設計)到 量產(量產出貨與封裝)的需求,提供完整的解決方案,因此相較於其他同業有較高的毛利率 水準。 • AI ASIC 晶片設計:Google TPU v7(Ghostfish)、v8t(Sunfish);Meta MTIA 300/400/450/500系列;OpenAI XPU Jalapeño;Anthropic;ByteDance(字節跳動)。 3 資料來源:Broadcom,中信投顧整理 Broadcom ASIC客戶 AVGO 客戶 晶片 出貨時間 Google TPU v7 TPU v8 4Q25 4Q26 Meta MTIA 300 MTIA 400(Iris) MTIA 450(Arke) MTIA 500(Astrid) 1Q26 3Q26 1Q27 2027 ByteDance 客製化ASIC(N5) 4Q26~1Q27 Anthropic 客製化大模型加速晶片 - OpenAI Jalapeño 新一代XPU 3Q26 -
p5
邁威爾 (Marvell,MRVL) – AI ASIC 強力挑戰者 • AI ASIC全球市佔率快速攀升:Marvell 在 AI ASIC 市占率從2023年的不到 5 %,在 2026 年 將達到 25 %,成為 CSP 在選擇Broadcom以外供應商時的替代選擇之一。 • 核心競爭優勢在於互聯與傳輸技術:光通訊模組(800G/1.6T 世代的 Optics)與客製化平台 (Custom XPU)。為了擴大市佔率,Marvell 透過一系列針對光互連與先進運算技術的收購 (Celestial AI、Xconn),大幅補強其在機櫃內部高速光學互連與交換技術的佈局。 • AI ASIC 晶片設計:AWS Trainium2、Trainium2.5、Trainium3(互聯);Microsoft Maia 300、Google TPU 周邊晶片(XPU)。 4 資料來源:中信投顧整理 MRVL Marvell ASIC客戶 客戶 晶片 出貨時間 AWS Trainium2 Trainium2.5 Trainium3(互聯) 4Q24 1H26 3Q26 Microsoft Maia 300 4Q26 Google TPU周邊晶片 TPU v10(潛在設計廠商之一) 2028 -
p6
聯發科(MTK,2454) – 評價隨 ASIC 業務提升 • 競爭優勢:全方位的系統整合能力,可完整包辦晶片從前段功能設計到後段量產出貨。 • 先進製程產能與議價能力:作為全球手機晶片主要供應商,聯發科與台積電擁有長期配合關 係,在台積電產能的取得與議價能力上更具有優勢。 • 打破 Google TPU 長期由博通壟斷的局面:聯發科取得 Google TPU v8i(Zebrafish)、 v9x(Humufish、Triggerfish)設計。v8i 晶片用於 AI 推論,預計於2H26量產;v9x可用於訓 練與推論,預計於4Q27量產,將採用 Intel EMIB-T 先進封裝。 • ASIC 業務逐步增強:聯發科 2026 年 ASIC 營收目標超過 20 億美元,預估在 2027 年 ASIC 業務營收達120~160億美元。市占率目標由原先 10%~15% 調高至 15%~20%。 5 資料來源:MediaTek,中信投顧整理 聯發科合併營收 聯發科營收類別 MTK
p7
創意 (GUC,3443) –台積電強大的產能支援 • 競爭優勢:創意作為台積電持股約 35% 的子公司,創意能優先獲得台積電先進製程產能與 先進封裝(CoWoS)的支援,量產服務(Turnkey)收入呈現高速成長。 • AI 晶片設計:Microsoft Maia 100、Maia 200、Cobalt 100 CPU、Cobalt 200 CPU; Google Axion2 CPU、Axion3 CPU;Tesla AI5(3nm);Furiosa(5nm);Rivos(3nm)。 • 2Q26 營收為 139 億元(QoQ+21%,YoY+128%),創單季新高;毛利率為 21.5%(QoQ- 5.7ppt),主要受 Turnkey 比重提高影響;單季EPS 11.61 元維持與 1Q26 相近的水準。 • 3Q26 營收為 187.5 億元,QoQ+19.5%,優於我們預期的156.9億元,也優於公司指引的 季增 low-teens。我們推估 4Q26 營收將在 3Q26 的高基期基礎上繼續成長,整體營運槓 桿也將因營收規模擴大而持續提升。 6 資料來源:GUC,中信投顧整理 創意年度營收分類 創意各製程季營收比重 GUC
p8
創意 (GUC,3443) – 台積電強大的產能支援 • Tesla AI5:Tesla AI5 Tesla AI5 晶片Tape-out 按照進度進行,目前實際量產數還無法準確 預估,下一代AI6晶片也確定由已拿下,NRE 也按照進度在推進。AI5 晶片除了用於 Tesla 電動車用外,還會用於 Optimus 機器人,具體放量時間點將視 Tesla 工廠產線改建速度而 定,預估量產營收貢獻時間在 2027 年。 • Google CPU:Google Axion2 CPU 出貨量仍有上修空間,目前看台積電的產能比半年前 更樂觀,且Google TPU需求仍保持強勁,預估也將帶動CPU需求。創意也拿下Google CPU的下一代案件,開始量產時間預估落在2026年底或2027年初。 7 資料來源:GUC,中信投顧整理 創意營收與毛利率 創意各地區營收比重 GUC
p9
世芯-KY (Alchip,3661) – 高效能運算專家 • 市場定位:專注於複雜的 HPC 與大型資料中心 AI 晶片,在晶片先進製程後段(back-end)的 物理實作 (Physical Implementation) 能力強大。 • 大客戶優勢:與 AWS (Amazon) 長期合作開發 Inferentia 與 Trainium 系列晶片,6M26 開 始量產 AWS Trainium3,且已拿下 Trainium4 後段設計權。 • 彈性的營運模式:當晶片製程節點邁入先進製程需要多種解決方案,世芯採用開放生態系統 策略,與不同領域的夥伴合作 (CPO、NVLink),能提供更有效率的解決方案。 • 世芯 2Q26 營收為 76 億元(YoY-16.5%,QoQ+82.5%),營收季增得益於 Trainium3 晶片 於 6 月開始量產。3Q26 連續 3 個月營收創新高,單季營收達 262 億元,隨著 Trainium3 在 2H26 持續放量,預估營收將在 3Q26 與 4Q26 逐季成長。 8 資料來源:Alchip,中信投顧整理 世芯應用別之營收組成 世芯製程別之營收組成 Alchip
p10
世芯-KY (Alchip,3661) – 高效能運算專家 • Trainium4:Trainium4 採用 Chiplet 架構需要使用異質整合技術進行整合,多個晶片(Die) 的設計需經過多次 Tape-out,將依照進度認列 NRE 收入,目前已進入最後階段,預計於 2026 年底完成所有 Tape-out,於 2027 年底進入量產,世芯為晶片獨家設計夥伴,負責包 含 Compute die、I/O 晶片以及最終的 2.5D/3D 先進封裝整合。由於 2 奈米晶片設計更為 複雜,公司可為客戶提供更大的價值,因此公司認為 Trainium4 產品單價(ASP)與毛利率相 較於採用 3 奈米製程的 Trainium3,仍具備一定的成長空間。 • 車用晶片:理想汽車的 ADAS 晶片專案需求優於預期,第一代晶片已在 1Q26 開始出貨,將 搭載於 5 月開始交付的全新一代 L9 車系,公司也已拿下接下來兩代晶片的設計,其中第一 款預計在 3Q26 末或 4Q26 初 Tape-out,車用晶片將成為公司 2026 年第二大營收來源。 9 資料來源:Alchip,中信投顧整理 世芯年度財報與預估差異 調整後 調整前 差異 市場共識 差異 調整後 調整前 差異 市場共識 差異 營業收入 63,433 64,949 -2.3% 74,057 -14.3% 112,878 112,215 0.6% 115,241 -2.1% 營業毛利 15,405 15,845 -2.8% 17,435 -11.6% 23,305 23,392 -0.4% 23,046 1.1% 營業利益 11,211 11,784 -4.9% 12,586 -10.9% 17,914 18,002 -0.5% 17,290 3.6% 稅前純益 12,871 13,463 -4.4% 13,915 -7.5% 19,632 19,735 -0.5% 18,185 8.0% 稅後淨利 10,538 11,103 -5.1% 11,384 -7.4% 16,206 16,349 -0.9% 14,918 8.6% EPS(元) 123.25 136.12 -9.4% 138.27 -10.9% 188.00 200.36 -6.2% 180.74 4.0% 毛利率 24.3% 24.4% -0.1 ppts 23.5% 0.7 ppts 20.6% 20.8% -0.2 ppts 20.0% 0.6 ppts 營益率 17.7% 18.1% -0.5 ppts 17.0% 0.7 ppts 15.9% 16.0% -0.2 ppts 15.0% 0.9 ppts 稅後淨利率 16.6% 17.1% -0.5 ppts 15.4% 1.2 ppts 14.4% 14.6% -0.2 ppts 12.9% 1.4 ppts 2027(F) 損益表 (單位:百萬 2026(F) 財務比率(%/百分點) Alchip
p11
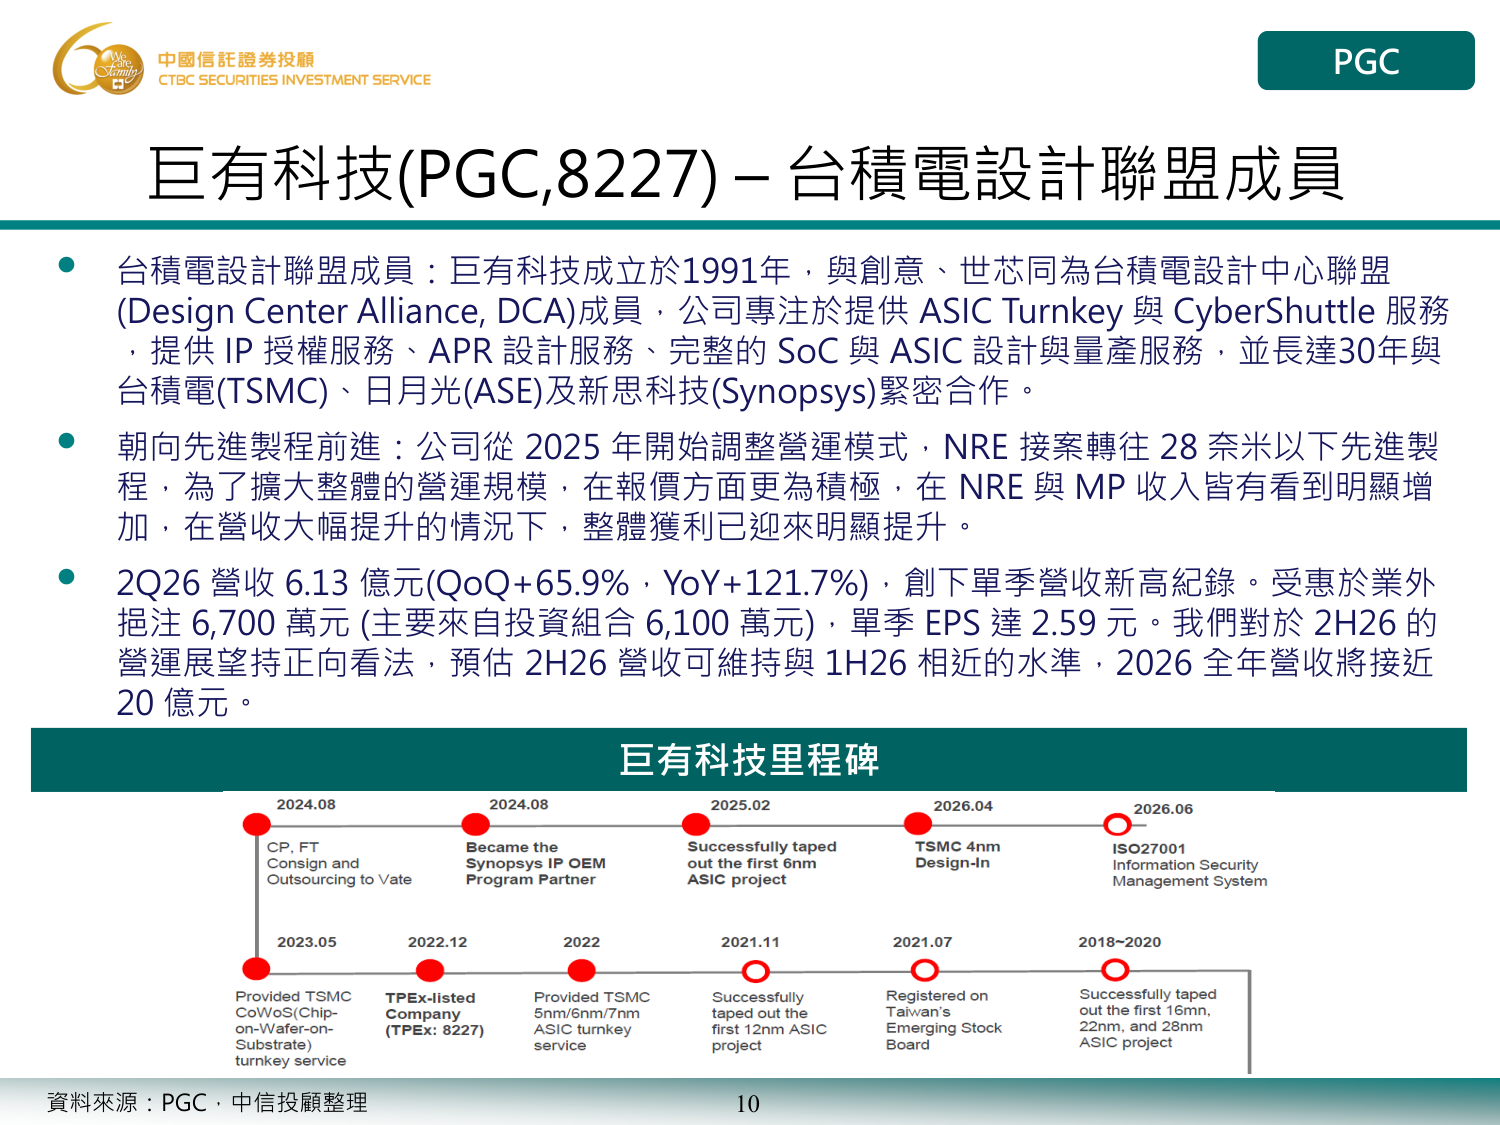
巨有科技(PGC,8227) – 台積電設計聯盟成員 • 台積電設計聯盟成員:巨有科技成立於1991年,與創意、世芯同為台積電設計中心聯盟 (Design Center Alliance, DCA)成員,公司專注於提供ASIC Turnkey 與CyberShuttle 服務 ,提供 IP 授權服務、APR 設計服務、完整的 SoC 與 ASIC 設計與量產服務,並長達30年與 台積電(TSMC)、日月光(ASE)及新思科技(Synopsys)緊密合作。 • 朝向先進製程前進:公司從 2025 年開始調整營運模式,NRE 接案轉往 28 奈米以下先進製 程,為了擴大整體的營運規模,在報價方面更為積極,在 NRE 與 MP 收入皆有看到明顯增 加,在營收大幅提升的情況下,整體獲利已迎來明顯提升。 • 2Q26 營收 6.13 億元(QoQ+65.9%,YoY+121.7%),創下單季營收新高紀錄。受惠於業外 挹注 6,700 萬元 (主要來自投資組合 6,100 萬元),單季 EPS 達2.59 元。我們對於 2H26 的 營運展望持正向看法,預估 2H26 營收可維持與 1H26 相近的水準,2026 全年營收將接近 20 億元。 10 資料來源:PGC,中信投顧整理 巨有科技里程碑 PGC
p12
結論 ➢ASIC 產業 • 未來幾年內,GPU 仍會佔據 AI 運算硬體的主導地位,兩大 GPU 巨頭 NVIDIA 與 AMD 透過 推出機櫃級架構,力求穩固自身在產業中的地位。 • 各大 CSP 業者為了不受限於 NVIDIA GPU,未來將持續加大力度開發自研 ASIC,ASIC 未來 將成為 AI 產業中高速發展的項目之一,成長速度將會超越傳統 GPU。 • CSP 透過自研 ASIC 主導軟硬體架構,能夠提高適配性以符合自身業務需求。 • 目前的 AI ASIC 市場由兩大巨頭 Broadcom 與 Marvell 佔據,兩大廠可從前段設計、後段設 計到量產階段全部包辦,但未來產業模式可能迎來轉變。 • 台灣 ASIC 設計廠商(聯發科、創意、世芯)將成為 AI ASIC 發展的關鍵要角,積極透過與 CSP 業者以及台積電合作,依循 COT 模式提供整合型服務,我們認為相較於美系大廠,台廠憑藉 更高的性價比,未來在 ASIC 市場的滲透率將逐步提高。 • 我們對於 GPU 與 ASIC 晶片應用的中長期發展看法並未改變,AI 發展從生成式 AI 到代理型 AI(Agentic AI),延伸到未來的實體 AI(Physical AI),GPU 與 ASIC 都將持續扮演關鍵角色, 兩者之間雖存在一定的競爭關係,但整體 AI 市場的成長幅度仍非常可觀,GPU 與 ASIC 的市 場價值都將持續上升,所以我們對於這些在 IC 設計領域中具重要地位的領導公司看法保持 樂觀。 資料來源:中信投顧整理 結論 11
p13
免責聲明 【中國信託證券投資顧問股份有限公司獨立經營管理】 本報告係本公司於特定日期就現有資訊所提出,雖已力求正確與完整,但因時間及市場客觀因素改 變所造成產業、市場或個股之相關條件改變,本公司將不做預告或更新;而且本報告並非依特定投 資目的或特定對象之財務狀況所完成,因此,本報告之目的並非針對客戶於買賣證券、選擇權、期 貨或其他證券相關商品提供詢價或推介服務,亦非進行交易之要約。本公司出具之短、中、長期策 略性報告所做出之投資分析與建議,亦可能會隨市場波動隨時調整,而與個股研究報告之意見未必 一致。投資人應自行考量本身之需求、投資風險及承受度,並就投資結果自行負責,本公司不做任 何獲利保證,亦不就投資盈虧負擔任何法律責任。非經本公司同意,任何人不得將本報告加以引用 或轉載。 中國信託金融控股(股)公司旗下子公司暨關係企業(以下稱“中信金集團”)從事廣泛金融業務, 包括但不限於銀行、信託、證券經紀、證券承銷、保險、證券投資信託、全權委託投資、自有資金 投資等。中信金集團對於本報告所涵蓋之標的公司可能有投資或其他的業務往來關係。中信金集團 及其所屬員工,可能會投資本報告所涵蓋之標的公司,或以該等公司為標的的衍生性金融商品,而 其交易的方向與本報告中所提及的交易方向可能不一致。中信金集團於法令許可的範圍內,亦有可 能以本報告所涵蓋之標的公司作為發行衍生性金融商品之標的。中信金集團轄下的銷售人員、交易 員及其他業務人員可能會為他們客戶或自營部門提供口頭或書面的市場看法或交易策略,然該等看 法與策略可能與本報告的意見不盡一致。中信金集團之自營、資產管理及其他投資業務所做之投資 決策也可能與本報告所做的建議或看法不一致。 中國信託證券投資顧問股份有限公司 台北市南港區經貿二路188號5樓及18樓 / (02) 5569-1988 營業執照字號:114金管投顧新字第014號 12
圖片清單(已驗證 2026-10-26)
投影片型 PDF,以整頁 150dpi 渲染;僅保留有資料價值的頁,其餘頁(封面、結論、免責)不存。已看渲染圖:p2、p6、p7、p8、p9、p11;其餘頁以文字層為準(表格頁 p3、p4、p5、p10 數字已在文字層)。
| 檔名 | 分類 | 親眼所見內容 |
|---|---|---|
| 報告_CTBC_ASIC產業近況_20261021_p11.png | 真資料圖 | 巨有科技里程碑時間軸(資料來源 PGC):2018~2020 成功 tape-out 首批 16nm、22nm、28nm ASIC;2021.07 登錄興櫃;2021.11 首個 12nm ASIC tape-out;2022 提供台積電 5nm/6nm/7nm ASIC 量產服務;2022.12 掛牌上櫃(TPEx 8227);2023.05 提供台積電 CoWoS turnkey 服務;2024.08 CP、FT 委外至 Vate、成為 Synopsys IP OEM 計畫夥伴;2025.02 成功 tape-out 首個 6nm ASIC;2026.04 台積電 4nm Design-In;2026.06 取得 ISO27001。 |
未存圖頁(內容為市場/財務圖表或文字,已在上方逐頁文字涵蓋,不嵌):p2(AI GPU 與 ASIC 市場規模預測 2024-2030 折線圖、CSP 自研 ASIC 品牌圖示)、p6(聯發科合併營收長條 2Q25 150,369/1Q26 149,151/2Q26 152,183 百萬元;2Q26 產品別 Mobile Phone 41%、Smart Edge Platforms 53%、Power IC 6%)、p7(創意年度營收分類圓餅、各製程季營收比重長條:2Q26 營收 13,896 百萬元,3nm 以下 51%)、p8(創意季營收與毛利率圖、各地區營收比重:美國 68%、台灣 12%、中國 8%、日本 5%、韓國 4%、歐洲 3%)、p9(世芯應用別/製程別營收組成堆疊圖,字小未逐格轉錄)、p10(世芯財測調整前後對照表,數字已在文字層)。