PDF 原檔:報告_元大_TPCA2026高階材料與CCL漲價_20261021_original.pdf
原始內容
元大投顧
TPCA 2026
高階材料升級路徑漸明,中低階CCL漲價延續
| 報告內文個股資訊 | 報告內文個股資訊 | 報告內文個股資訊 | 報告內文個股資訊 | |
|---|---|---|---|---|
| 產業 | 公司 | 代碼 | 評等 | 目標價 |
| PCB | 台光電 | 2383 TT | 買進 | 6,150.0 |
| PCB | 聯茂 | 6213 TT | 持有-超越同業 | 660.0 |
| PCB | 金居 | 8358 TT | 持有-超越同業 | 570.0 |
| PCB | 臻鼎-KY | 4958 TT | 買進 | 680.0 |
| PCB | 華通 | 2313 TT | 買進 | 256.0 |
何宗祐
bill0066@yuanta.com
王懷綺
Becky.HQ.Wang@yuanta.com
元大觀點
- ⧫ M9高階CCL預期2027年放量,M10以碳氫樹脂搭配Q-Glass方案 漸趨明確,帶動高性能樹脂、玻纖布及低粗糙度銅箔同步升級。
- ⧫ 玻布與高階銅箔供應仍偏緊,產能轉向高階產品亦影響傳統材料供給, 中低階CCL漲價趨勢可望延續至1H27,原料掌握能力為關鍵。
- ⧫ AI及光通訊推動PCB朝高層數、HDI與精細線路升級,提升製程難度 及產值,正向看待PCB產業之高階產品布局。
AI算力與高速傳輸規格升級,推動高階PCB及載板需求成長
2026年TPCA 展聚焦AI算力、高速傳輸及先進封裝技術升級。隨NVIDIA GPU、美系CSP AI ASIC持續升級,以及交換器由800G邁向1.6T/3.2T, 高階 PCB 朝高層數(HLC)、高密度互連(HDI)及低損耗方向發展,AI 伺服器主板層數已朝 30~40 層以上演進,HLC 搭配 HDI 複合製程應用亦持 續增加。此外,AI 晶片尺寸及封裝面積擴大,帶動 ABF 載板朝大尺寸、高 層數與低翹曲方向升級,推升PCB製程難度及單位產值。
M9/M10高階CCL加速導入,部分上游材料仍維持緊俏
本中心認為,展覽焦點除規格升級外,亦指出上游材料供應瓶頸。隨 AI 伺 服器、高速交換器及先進封裝需求成長,Q/LDK Glass、HVLP3/4銅箔、高 性能樹脂及 ABF 等關鍵材料規格持續升級,皆可見 CCL 廠商積極開發新一 代產品,以滿足高速低損耗及高密度互連需求。欣興董事長簡山傑指出, 2027 年部分關鍵材料缺口可能達 20%~40%,設備交期最長達 30 個月。此 外,E-Glass 亦受產能排擠影響,帶動低階 CCL 價格持續上漲。整體而言, 產業競爭重點已由訂單取得逐漸轉向原料掌握與供應鏈管理能力。
PCB廠商皆有AI產品發展
CCL 規格由 M7/M8 逐步升級至 M9/M10,台光電已於 3Q26 小量量產 M9 材料,預期 2027 年隨新世代 ASIC 放量;M10 則規劃 1Q27 進入 NPI,高 階材料需求能見度可望延伸至 2030 年。隨 PCB 層數增加及傳輸速率提升, 低損耗、低 CTE 與加工良率要求同步提高,並帶動玻纖布、銅箔及樹脂耗 用量增加,進一步壓縮有效產能。雖 PTFE、Q-Glass 及無玻纖布方案受到 市場關注,惟成本與製程良率仍為量產關鍵。本中心認為,高階材料升級、 原料供應緊俏及產品組合優化,將持續推動 PCB 產業價值提升,維持對台 光電、華通、臻鼎等業者之正向看法。
TPCA展聚焦CCL規格提升,上游材料也一併升規
此次展覽以「Energy-Efficient AI:From Computing to Systems and Applications」為主題,聚焦 AI算力需求成長、高速傳輸及先進封裝技術升級下對PCB產業之助益。隨NVIDIA GPU及美系 CSP AI ASIC持續升級,加上800G向1.6T/3.2T交換器演進,高階PCB朝高層數(HLC)、高 密度互連(HDI)及低傳輸損耗等方向發展, AI伺服器主板層數已朝30~40層以上演進,且HLC 搭配 HDI 之複合製程應用增加。此外,AI 晶片尺寸及封裝面積持續擴大,帶動 ABF 載板朝大尺寸、 高層數及低翹曲方向升級,顯示 AI 算力成長除推升 PCB 需求量外,亦持續提高產品製程難度及單 位產值。
本中心認為本屆展覽焦點除單純探討 CCL 規格升級,亦進一步轉向上游關鍵材料供應瓶頸。受惠 AI 伺服器、高速交換器及先進封裝需求成長,玻纖布、銅箔、CCL 及 ABF 等材料規格持續提升, 其中低介電、低熱膨脹係數玻纖布(Q/LDK Glass)、低粗糙度銅箔(HVLP3/4)及高性能樹脂等 材料,皆可見 CCL 廠商積極開發新一代產品,以滿足高速低損耗及高密度互連需求。又欣興董事 長簡山傑也於展會指出,2027 年部分關鍵材料供需缺口可能達 20%,部分設備交期更長達 30 個 月,反映產業擴產瓶頸已由下游 PCB 製造逐步延伸至上游原材料及設備。玻纖布方面,傳統 EGlass亦受供需吃緊及上游產能配置調整影響,帶動CCL材料價格上漲。
CCL 規格方面,2026 年市場主流高階材料已由 M7、M8 進一步朝 M9、M10 演進。台光電董事長 董定宇於展會表示,公司已率先量產M9 CCL,預期2027年將隨客戶新平台導入而明顯放量, M10 則預計 2026 年底至 2027 年初推出,並已開始布局下一世代 M11 材料;高階 CCL 需求能見 度可望延伸至2030年。隨AI ASIC、高速交換器及一般伺服器平台升級,PCB除使用更低損耗之 CCL 材料外,層數增加亦帶動單片 PCB 所需玻纖布、樹脂及銅箔用量提升,且更高階材料加工良 率與產出效率相對受限,使高階 CCL 有效產能受到進一步壓縮。另一方面,市場近期關注 PTFE 及石英玻纖布(Q-Glass)等下一世代低損耗材料之應用潛力,惟考量成本、加工難度與大規模量 產相容性,短期內傳統樹脂搭配高階玻纖布及低粗糙度銅箔之 CCL 架構仍為主要升級方向,材料 技術與供應鏈競爭將成為高階 CCL 廠商維持產品溢價的重要關鍵。綜合上述,本中心維持台光電、 欣興、華通、臻鼎等正向看法
CCL規格持續升級,低階CCL漲價有望延續
台光電
台光電展示高階HDI、低損耗CCL及載板材料技術。隨AI ASIC及1.6T交換器升級,M8產品 EM-892K2 於 2H26 放量,2027 年需求可望進一步增溫;M9 產品 EM-896 系列已於 3Q26 小量量 產,預期 1H27 隨新世代 ASIC 擴大出貨;M10 產品 EM-898K4 採 Q-Glass 方案,Df 降至 0.0004, 預計 1Q27 進入 NPI。材料發展除追求低損耗外,更重視低 CTE、翹曲控制及 HDI 加工良率,並 透過 Hybrid 混壓結合高速與載板材料,兼顧成本、電性及可靠度。載板材料方面,公司以自主配 方布局光模組及 CSP 封裝應用,EM-S572T 採 T-Glass,具超低 CTE 約 0.8ppm/°C 及 40GPa 高 模數,預計4Q26量產;各新廠亦配置Class 100載板等級產線,強化高階材料供應能力。原料方 面,銅箔及玻纖布供應有限,公司優先配置予 M8 以上產品。同時台光電也規劃未來 2~3 年翻倍, 新增產能以 M8 以上為主。本中心正向看待高階 CCL 升級、載板材料滲透及產能擴張帶動 2027 年 營運成長。
圖1:台光電EM-898K4 (M10) 與EM-896K3(M9),Df值提升50%
資料來源:公司展場資料、元大投顧整理
圖2:台光電各規格產品
資料來源:公司展場資料、元大投顧整理
聯茂
本次 TPCA 交流顯示,中低階 CCL 漲價趨勢延續。聯茂指出,玻纖布供給仍偏緊,預期漲價趨勢 將延續至1H27。公司3Q26 CCL產品漲幅已逾15%,目前玻纖布及銅箔成本漲幅均可即時反映於 產品報價,後續亦將隨原料成本持續調價。
高階材料方面,本次展出的 M10 產品 IT-Q10GSE4 已提出碳氫樹脂搭配第二代 Q 布及 HVLP4/5 銅箔的具體方案,10GHz下Df達0.0004,對應3.2T Ethernet及448Gbps等次世代高速傳輸需求, 目前已送樣AI GPU與ASIC客戶並持續進行配方調整及認證。公司表示後續M11研發亦延續碳氫 樹脂系統,雖具備PTFE配方,仍判斷AI多層板長期主流將以碳氫樹脂為主。
就聯茂本身而言,目前產品結構仍以中低階為主, 2H26受惠低階CCL漲價程度相對較大。惟原 料取得仍為營運關鍵,目前集團產能利用率約 75%,主要受 E-glass、LDK2 及 LDK1 玻纖布供給 不足限制,高速及 Low-CTE 材料需求仍強;中國供應商自 2026 年 9 月起雖略增供貨,仍不足以 支應滿載生產。展望2027年,成長動能包括一般型伺服器平台升級、M9 AI GPU材料及低軌衛星 地面設備。PCIe Gen6升級受IC測試產能不足影響而遞延,公司預期美系客戶相關需求自2027 年初啟動。M9等級IT-999GSE2/GSE3持續送樣美系AI GPU加速器板,以及低軌衛星地面收發 站材料,均目標 1H27 放量。擴產集中於無錫及泰國,2026/2027/2028/2029 年底總月產能預 計分別達570/630/825/915萬張,後續仍須觀察原料供應改善及高階產品放量進度。
圖3:聯茂M10材料採碳氫樹脂搭配Q布
資料來源:公司展場資料、元大投顧整理
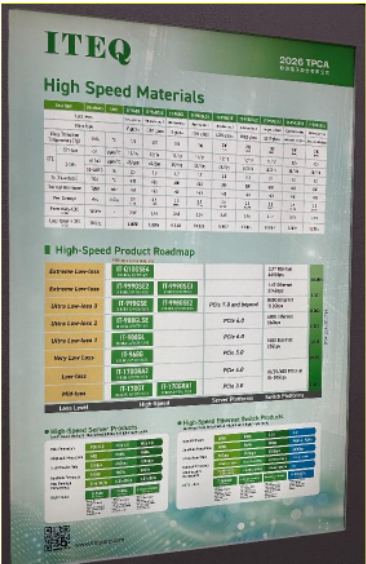
圖4:聯茂Low-CTE材料布局光通訊應用
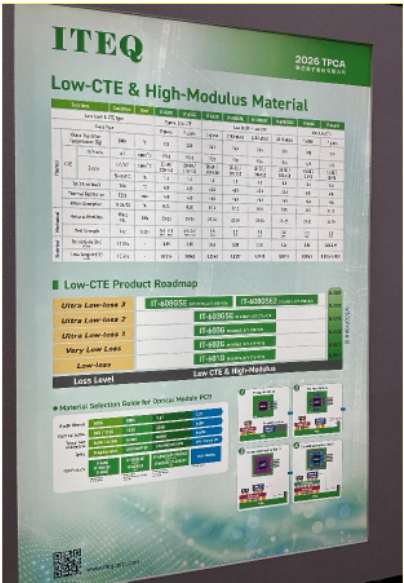
資料來源:公司展場資料、元大投顧整理
帶動銅箔往HVLP4/5、玻纖布往LDK/Q glass,樹脂升級HC
金居
金居本次 TPCA 聚焦高階銅箔低粗糙度化、表面處理技術及產能規劃。PF51N(HVLP4+)與 PF511(HVLP5)分別對應 M8 及 M9/M10 材料,表面粗糙度 Rz 約 0.5μm 及 0.45μm,支援高 速互連規格升級。公司持續優化 coating 均勻性、抗氧化及附著力,並可依 PTFE 或其他基材調整 表面處理,產品布局涵蓋不同材料路徑。
產品進度方面,RG313+(ARTF4)已通過認證,預計2026年底開始供應PCIe Gen6相關平台; PF51N 已通過 GPU 及 ASIC 平台材料認證,公司預期較大量需求落在 2H27。PF511 則規劃 2026 年底送樣,正常認證流程約需1.5~2年,短中期放量主軸仍為HVLP4+。
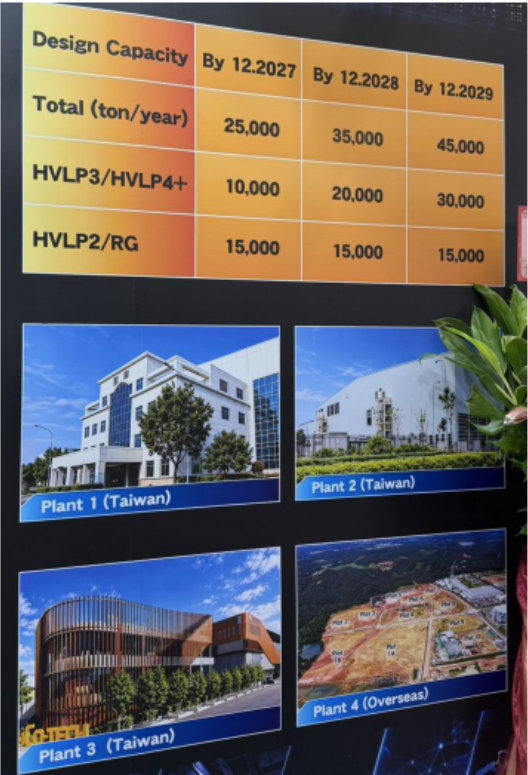
產能方面,公司已於 8M26 退出低階 HTE 及傳統 RTF 產品,透過既有廠設備更新與良率改善,目 標將 HVLP3+4 有效月產出由約 220 噸提升至 250 噸。雲林三廠預計 2026 年底完成設備安裝, 2027 年進入調機、認證及爬坡,目標年底總設計產能達 25,000 噸/年;海外 2028~2029 年擴產 初期亦以HVLP4+為主,實際出貨量仍取決於建置進度、產品組合及良率。
圖5:金居產能規劃
資料來源:公司展場資料、元大投顧整理
PCB板廠往HDI,高多層升級,聚焦光模塊/衛星/伺服器應用
臻鼎
臻鼎(4958)於2026年TPCA Show展示AI伺服器、高階HDI、高速光通訊、低軌衛星及 Physical AI等PCB產品。AI主板方面,展出30層HDI、24層N+M及34層厚板HDI,採 M8/M8U 低損耗材料,板厚 3~5mm 以上,最高電鍍深寬比達 42:1,展現高階製程能力。光通訊 方面,展示 800G、1.6T、XPO 及 NPO 模組板,800G 採 10~12 層、1.6T 及 XPO 採 12~16 層, NPO 達 14~18 層,板厚 1.0~1.2mm,並導入 mSAP、埋孔與 Cavity 製程,最細線寬線距達 25/30μm。其他應用包括14層低軌衛星PCB、12層mSAP摺疊手機板,以及AI PC、ADAS、機 器人與 AI 眼鏡等。整體而言,臻鼎產品布局已由傳統 PCB 延伸至 AI 高速運算、光電整合與 Physical AI,本中心正向看待高階HDI、SLP及光模組產品升級帶動後續營運成長。
圖6:臻鼎產品
擴產規劃
提升營運效益之策略 提升營運效益之策略
- 2025下半年至2028年將投入人民幣80億元·在淮 安園區擴充高階PCB產能·
- 规劃至2026年底·淮安園區iHDI與HLC產能將較現 在翻倍成長·
- 泰國一廠於5/8試產·目前量產爬坡遮展顺利·预 期2Q26達到滿產
- 目前泰國二廠、三廠、五廠、機械鑽孔中心四座廠 房同步建置·滿足客戶不断上升的高階AI產品需求
- 投入新台幣80億元購置IC藏板生產設黄·建置全流 程之最先进封装用FCBGA量產場域·
- 投入新台幣20億元購置iHDI+HLC PCB生產設備·
- 軟板產線已開始量產·並貢獻營收·
資料來源:公司資料、元大投顧整理
華通
華通(2313)於2026年TPCA Show展示AI伺服器、高階HLC/HDI、低軌衛星及高速光通訊 PCB。AI 運算板方面,展出 M8 等級 42 層(8+26+8)HDI 主板,以及 M7 等級 24 層(5+14+5) 設計;高階 HLC 目前最高可達 52 層,2027/2028 年預計提升至 56/60 層,板厚由 6mm 增加至 8mm。HDI 目前 9+N+9,2028 年 10+N+10,線寬線距縮小至 40/40μm。光通訊方面,展示 400G、 800G及1.6T光收發模組PCB,其中800G採12層AnyLayer、1.6T採14層AnyLayer HDI設計, 並展出800G LPO/LRO及6.4T NPO Optical Engine,採高密度mSAP製程,反映光模組朝高頻 寬、精細線路及高密度整合發展。衛星方面,展出M7等級低軌衛星地面接收端Tx/Rx板。
- 各廠區分階段導入智慧工廠與數位轉型 提升警还效率·確保單位人均產值有效提 升·推一步提升整體擅利率與競爭力· ☑各廠區分階段導入智慧工廠與數位轉型 提升警还效率·確保單位人均產值有效提 升·进一步提升整體擅利率與舷爭力·
- 目前已通逼多家客戶認逼·尚有多家伺服 器與光通訊全球领先客戶正積極進行認證 中·泰國一廠以高階iHDI·HLC·及光通訊 模組產品為主·量產後有助於優化產品組 合·提升毛利率。
- 规劃生產超高階產品(30L~80L)
- 高雄AI園區之高階ABF截板與iHDI+HLC產能 陸續裝機試車·將於年底進入試產·1Q26 进入小量產·
圖片清單(已驗證 2026-10-26)
| 檔名 | 分類 | 親眼所見內容 |
|---|---|---|
| 報告_元大_TPCA2026高階材料與CCL漲價_20261021_001.png | 真資料圖 | 台光電(Elite Material)展板「INFRASTRUCTURE」,下方規格表比較 EM-628K/892K/892K2/896K2/896K3/898K4:Tg、X/Y-CTE、Z-CTE、Td、T-288,10GHz Dk 2.8/2.8/2.8/2.7/3.1,Df 1.7/1.7/0.9/0.8/0.4(‰)。 |
| 報告_元大_TPCA2026高階材料與CCL漲價_20261021_002.png | 真資料圖(字小難讀) | 台光電(EMC)展場 Product Lineup 看板,依 Standard/Middle/Low/Very Low/Ultra Low/Extreme Low Loss 與 X/Y-CTE(>10/<10 ppm/°C)分欄列出 EM 系列料號與 Dk/Df;多數數值難辨識。 |
| 報告_元大_TPCA2026高階材料與CCL漲價_20261021_003.png | 真資料圖(字小難讀) | 聯茂(ITEQ)2026 TPCA 海報「High Speed Materials」:上方規格表,中段 High-Speed Product Roadmap(Mid-loss 至 Extreme Low-loss,對應 PCIe 3.0 至 7.0 及 100G 至 3.2T Ethernet),下方 Server/Ethernet Switch 產品對照;可見 IT-Q10GSE4、IT-999GSE2/GSE3、IT-998GSE 等料號。 |
| 報告_元大_TPCA2026高階材料與CCL漲價_20261021_004.png | 真資料圖(字小難讀) | 聯茂海報「Low-CTE & High-Modulus Material」:規格表+Low-CTE Product Roadmap(Low-loss 至 Ultra Low-loss 3,料號 IT-6010/6026/6036/6056/6080SE 系列)+光模組 PCB 材料選用指南。 |
| 報告_元大_TPCA2026高階材料與CCL漲價_20261021_005.png | 真資料圖 | 金居展板:Design Capacity 表,Total 25,000/35,000/45,000 噸/年(截至 2027/2028/2029 年底),其中 HVLP3/HVLP4+ 10,000/20,000/30,000 噸,HVLP2/RG 15,000 噸;下方為 Plant 1–3(台灣)與 Plant 4(海外)廠房照。 |
注:報告圖1–6 與擷取檔編號不對應(臻鼎圖6 為文字卡未抽出);以上以實檔所見為準。