分析時點 2026-05-24|最後更新 2026-09-30
本頁定位
分工(2026-08-04 更正)
舊註記寫「本頁已於 2026-05-24 併入 分析_機器人工具機個股地圖_20260524、後續請以該頁維護」——該註記已失效。本頁在併入後又持續累積 2026-05-26 至 2026-08-02 的四段 read-across,是自動化景氣的現行追蹤頁,照舊註記走會漏掉這些內容。
現行分工:
- 本頁=自動化 / 工具機景氣訊號時序追蹤(JMTBA 訂單、中國 PMI、券商升評的逐次 read-across)
- 分析_機器人工具機個股地圖_20260524=個股分層與台日比較(2026-05-24 那次的景氣循環指標與台日比較觀點確實在該頁)
MS 2026-05-26:JMTBA 4 月訂單 read-across
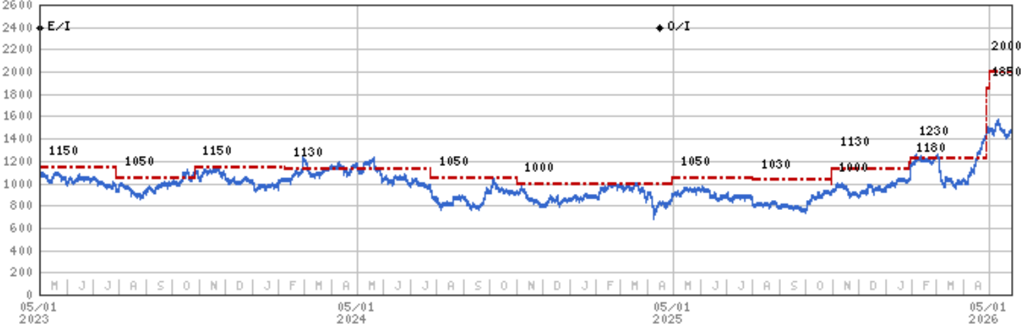
圖說:MS 標準股價與目標價沿革圖(藍線股價、紅色虛線階梯目標價,橫軸 2023/05-2026/05),非 JMTBA 工具機訂單圖;報告未標明對應個股(待核對為1590_亞德客(市)或2049_上銀(市))。JMTBA 4 月工具機訂單數字見下表(出自報告正文)。
關鍵發現
| 指標 |
2026/04 數值 |
MoM |
YoY |
投資含義 |
| JMTBA 總訂單 |
¥189bn |
-2% |
+45% |
fact;三大區域年增維持強勁,支持自動化上行循環 |
| 內銷訂單 |
¥49bn |
-2% |
+43% |
fact;日本內需轉強 |
| 外銷訂單 |
¥140bn |
-2% |
+46% |
fact;海外需求仍為主要來源 |
| 中國 |
¥53bn |
+4% |
+57% |
fact;區域年增最強 |
| 歐洲 |
¥20bn |
-9% |
+47% |
fact;PMI 改善下訂單延續復甦 |
| 北美 |
¥41bn |
-5% |
+28% |
fact;年增仍正向 |
景氣與公司 read-across
| 項目 |
內容 |
Claim |
| 製造業 PMI |
2026/04 中國 50.3、歐洲 52.2、北美 52.7 |
fact;報告_MS_工業自動化亞德客上銀_20260526 |
| 1590_亞德客(市) |
MS 維持 OW;30x 2027e PE;受惠 share gains 與線軌增量 |
thesis;MS,2026-05-26 |
| 2049_上銀(市) |
MS 維持 OW;37x 2027 EPS;2025-2028 營益 CAGR 44%,人形機器人為 upside risk |
thesis;MS,2026-05-26 |
Insight 結論
| 結論 |
投資含義 |
信心 |
| JMTBA 4 月訂單 YoY +45%,且中國 / 歐洲 / 北美均維持雙位數年增,支持工業自動化復甦不是單一區域事件 |
1590_亞德客(市)與2049_上銀(市)循環上行 thesis 維持,但 4 月 MoM -2% 顯示短期動能仍需月度訂單續驗證 |
中 |
待確認事項
- [x] 追蹤 2026 年 5 月 JMTBA 訂單:5 月 YoY +37%(延續高成長但較 4 月 +45% 減速),MoM 連兩月走弱(-2% → -6%);6 月仍待驗證。
- [ ] 比對亞德客與上銀實際接單、稼動率與價格調整是否跟上工具機訂單復甦。
MS 2026-06-10:JMTBA 5 月訂單 read-across
來源:260610_自動化_ms_airtac-hiwin(Morgan Stanley,2026-06-10)
關鍵發現
| 指標 |
2026/05 數值 |
MoM |
YoY |
對比 2026/04 |
| JMTBA 總訂單 |
¥177bn |
-6% |
+37% |
4 月 -2% / +45% |
| 內銷訂單 |
¥45bn |
-9% |
+36% |
4 月 -2% / +43% |
| 外銷訂單 |
¥132bn |
-6% |
+38% |
4 月 -2% / +46% |
製造業 PMI 5 月:中國 50.0、歐洲 51.6、北美 54.0(vs 4 月 50.3 / 52.2 / 52.7),三大區均守住 50 榮枯線。
景氣與公司 read-across
| 公司 |
MS 觀點(2026-06-10) |
Claim |
| 1590_亞德客(市) |
維持 OW;持續搶市佔,估值 20x 2027e P/E(vs 2020 以來均 25x)不貴;評價基礎 30x 2027e |
thesis;MS |
| 2049_上銀(市) |
維持 OW;margin expansion(稼動率 + 漲價),現 30x 2027e P/E(vs 高峰 35-40x)有上行;37x 2027 EPS(2025-28 營益 CAGR 44%);humanoid 為 upside |
thesis;MS |
兩檔 catalyst(5 月 JMTBA)皆 thesis Unchanged、versus expectation In-line。
Insight 結論
| 結論 |
投資含義 |
信心 |
| JMTBA 5 月 headline YoY +37%(4 月 +45%)、MoM 連兩月走弱(4 月 -2%、5 月 -6%),但三大區 PMI 仍 >50 |
自動化年增動能延續但月度動能放緩;1590_亞德客(市)/2049_上銀(市) 循環上行 thesis 維持,需續看 6 月訂單與實際接單/稼動率 |
中 |
MS 2026-08-02:中國 7 月製造業 PMI read-across
關鍵發現
| 指標 |
2026-07 |
2026-06 |
MoM |
備註 |
| 中國製造業 PMI(headline) |
49.2 |
50.3 |
-1.1 |
低於 MS 與市場一致預估 50.1,跌破榮枯線 |
| 生產 |
49.9 |
— |
-1.5ppt |
主要拖累之一 |
| 新訂單 |
48.5 |
— |
-2.7ppt |
最大拖累 |
| 新出口訂單 |
49.6 |
— |
-0.5ppt |
相對有韌性 |
- MS 總經團隊:政府已敦促加速執行 2H26 的人民幣 2 兆財政刺激;若 7-8 月成長數據不如預期,今年秋季有更廣泛寬鬆的空間。
景氣與公司 read-across
| 公司 |
評等 |
現價估值 |
MS 個股理由 |
| 1590_亞德客(市) |
OW |
19x 2027e P/E(vs 2020 年以來均值 25x,MS 稱 undemanding) |
自身市佔提升+線性滑軌增量貢獻 |
| 2049_上銀(市) |
OW |
28x 2027e P/E(vs 峰值循環 35-40x) |
稼動率提升+調價 → 未來幾季毛利率擴張 |
- AlphaSignals catalyst 判定:兩檔皆為 impact to thesis Unchanged、versus expectation Modest downside surprise。
- 估值方法:亞德客 29x 2027e P/E(近峰值循環倍數)、上銀 37x 2027E EPS(依 2025-28 營業利益 CAGR 44%)。
Insight 結論
| 結論 |
投資含義 |
信心 |
| 中國 7 月 PMI 跌破榮枯線(49.2),MS 認為短線壓抑中國曝險高的自動化族群情緒,但尚未改變投資論點 |
族群短線承壓;MS 明確表示「將密切觀察是否發展成趨勢」,未進行任何評等或財測調整 |
中高 |
| 領先指標分歧:JMTBA 工具機訂單(6 月最終 ¥203bn、YoY +53%,中國 YoY +66%)仍強勁,中國製造業 PMI 卻轉為收縮 |
可能解釋:JMTBA 反映資本設備投資(半導體/AI 擴產拉動),PMI 反映整體製造業景氣(含傳統產業);亦可能 PMI 領先反轉而訂單尚未跟上。待 8 月 PMI 與 7 月 JMTBA 訂單確認方向 |
中 |
| MS 台灣自動化選股邏輯轉向「公司自身動能」而非純景氣 beta |
亞德客/上銀之所以仍為首選,理由是 company-specific drivers(市佔、新產品線、調價、稼動率),對總經走弱有一定緩衝 |
中高 |
來源:報告_MS_自動化中國7月PMI_20260802,Morgan Stanley(Derrick Yang / Vivi Huang / Andy Meng),2026-08-02。
MS 2026-08-12:JMTBA 7 月初步訂單 read-across
關鍵發現
| 指標 |
2026/07(初步值) |
MoM |
YoY |
對比 2026/06 |
| JMTBA 總訂單 |
¥193bn |
-5% |
+50% |
6 月 +15% / +53% |
| 內銷訂單 |
¥53bn |
-8% |
+50% |
6 月 +28% / +46% |
| 外銷訂單 |
¥140bn |
-4% |
+51% |
6 月 +10% / +56% |
製造業 PMI 7 月:北美 55.6、歐洲 51.9(均優於 6 月 53.3/51.4);中國 49.2(6 月 50.3,走弱)。
景氣與公司 read-across
| 公司 |
MS 觀點(2026-08-12) |
Claim |
| 1590_亞德客(市) |
維持 OW;持續受惠自身市佔提升,估值 23x 2027e P/E(vs 2020 以來均值 25x)undemanding |
thesis;MS |
| 2049_上銀(市) |
維持 OW;margin expansion 仍為主要催化劑,現價 34x 2027 P/E 雖不便宜,峰值循環可達 35-40x |
thesis;MS |
兩檔 catalyst(7 月 JMTBA 初步值)皆 thesis Unchanged、versus expectation In-line。
Insight 結論
| 結論 |
投資含義 |
信心 |
| JMTBA 7 月 headline YoY +50%(6 月 +53%),MoM 由 +15% 轉為 -5%(MS 判讀為季節性回落,非趨勢反轉);北美/歐洲 PMI 走強、中國走弱,區域分歧擴大 |
自動化年增動能仍強,但需持續觀察中國曝險族群(尤其亞德客)是否受中國 PMI 走弱拖累;MS 選股邏輯持續倚重 company-specific drivers(市佔、調價、稼動率)而非純景氣 beta |
中高 |
來源:報告_MS_工業自動化JMTBA_20260812,Morgan Stanley(Derrick Yang / Vivi Huang / Andy Meng),2026-08-12。
MS 2026-08-30:JMTBA 7 月最終訂單 read-across(含區域拆分)
來源:報告_MS_自動化產業JMTBA_20260830(Morgan Stanley,2026-08-30)
關鍵發現
| 指標 |
2026/07(最終值) |
MoM |
YoY |
對比 08-12 初步值 |
| JMTBA 總訂單 |
¥193bn |
-5% |
+50% |
一致 |
| 內銷訂單 |
¥53bn |
-8% |
+50% |
一致 |
| 外銷訂單 |
¥140bn |
-4% |
+51% |
一致 |
| 中國 |
¥49bn |
-14% |
+52% |
首度揭露(08-12 未拆分區域) |
| 歐洲 |
¥23bn |
+20% |
+41% |
首度揭露 |
| 北美 |
¥40bn |
-1% |
+51% |
首度揭露 |
headline 與 2026-08-12 初步值完全一致,本次報告新增最終區域拆分明細。
景氣與公司 read-across
| 公司 |
MS 觀點(2026-08-30) |
Claim |
| 1590_亞德客(市) |
維持 OW;受惠自身市佔提升與線性滑軌增量貢獻,現價估值 21x 2027e P/E(vs 2020 年以來均值 25x)undemanding;評價基礎不變 29x 2027e P/E |
thesis;MS |
| 2049_上銀(市) |
維持 OW;margin expansion(稼動率提升 + 調價)持續為主要催化劑,現價 30x 2027e P/E(vs 峰值循環 35-40x);評價基礎不變 38x 2027 EPS(2025-28 營益 CAGR 47%) |
thesis;MS |
兩檔 catalyst(7 月 JMTBA 最終值)皆 thesis Unchanged、versus expectation In-line。
Insight 結論
| 結論 |
投資含義 |
信心 |
| JMTBA 7 月最終訂單與初步值一致(headline ¥193bn,YoY +50%),確認初步值未被下修;區域拆分顯示歐洲 MoM 逆勢 +20%、中國 MoM -14% 拖累最深但 YoY 仍 +52% |
自動化 YoY 上行動能未變,MoM 波動反映季節性與區域分歧而非趨勢反轉;亞德客/上銀 thesis 維持 |
中高 |
來源:報告_MS_自動化產業JMTBA_20260830,Morgan Stanley(Derrick Yang / Vivi Huang / Andy Meng),2026-08-30。
MS 2026-09-30:JMTBA 8 月最終訂單 read-across
來源:報告_MS_日本工具機訂單JMTBA_20260930(Morgan Stanley,2026-09-30)
關鍵發現
| 指標 |
2026/08(最終值) |
MoM |
YoY |
對比 07 月(最終值) |
| JMTBA 總訂單 |
¥198bn |
+2% |
+65% |
7 月 ¥193bn(-5%/+50%),YoY 動能加速 |
| 內銷訂單 |
¥52bn |
-3% |
+62% |
7 月 ¥53bn(-8%/+50%) |
| 外銷訂單 |
¥146bn |
+5% |
+66% |
7 月 ¥140bn(-4%/+51%) |
| 中國 |
¥47bn |
-2% |
+62% |
7 月 ¥49bn(-14%/+52%) |
| 歐洲 |
¥20bn |
-12% |
+44% |
7 月 ¥23bn(+20%/+41%) |
| 北美 |
¥50bn |
+24% |
+72% |
7 月 ¥40bn(-1%/+51%) |
景氣與公司 read-across
| 公司 |
MS 觀點(2026-09-30) |
Claim |
| 1590_亞德客(市) |
維持 OW;受惠自身市佔提升與線性滑軌增量貢獻,現價 17x 2027e P/E(vs 2020 年以來均值 25x)undemanding;評價基礎不變 29x 2027e P/E |
thesis;MS |
| 2049_上銀(市) |
維持 OW;稼動率提升與調價帶動未來數季 margin expansion,現價 29x 2027e P/E(vs 峰值循環 35-40x);評價基礎不變 38x 2027 EPS(2025-28 營益 CAGR 47%) |
thesis;MS |
兩檔 catalyst(8 月 JMTBA 最終值)皆 thesis Unchanged、versus expectation In-line。
Insight 結論
| 結論 |
投資含義 |
信心 |
| JMTBA 8 月 headline YoY 由 +50% 加速到 +65%,海外 +66%、北美 +72% 最強,歐洲 MoM -12% 屬區域季節性波動 |
自動化 YoY 上行動能強化,MS 稱「upcycle 情境」;亞德客估值由 21x 壓縮至 17x,上銀 30x→29x,兩檔估值落後訂單動能 |
中高 |
來源:報告_MS_日本工具機訂單JMTBA_20260930,Morgan Stanley(Derrick Yang/Vivi Huang/Andy Meng),2026-09-30。
JPMorgan 2026-10-26:台灣工業自動化初次覆蓋(週期與資本支出對照)
來源:報告_JPM_台灣工業自動化_Initiation_20261026(J.P. Morgan,Amanda Chang,2026-10-26)
關鍵發現
| 項目 |
內容 |
類型 |
| JMTBA 8 月訂單 |
YoY +65%、連續第 14 個月成長;中國訂單 YoY +62%(與 報告_MS_日本工具機訂單JMTBA_20260930 一致);JMTBA 約領先下游自動化需求 2–3 季 |
fact |
| 台灣機械出口 |
機械外銷訂單 9M26 YoY +23%(中國及香港 +39%、東協 +61%);機械設備出口 +20%,連續 20 個月正成長;線軌/滾珠螺桿出口 +13%/+10%,工具機出口 -2%(日圓與韓元貶值削弱競爭力) |
fact |
| 中國需求 |
十五五(2026)強調 AI、先進製造與工業軟體;金屬切削工具機營收 8M26 YoY +19%;9 月製造業 PMI 50.1、工業生產 YoY 5.5% |
fact |
| 資本支出對照 |
半導體 2026/27E +58%/+29%(JPM 科技團隊);EMS/ODM 2026E +15%、2027E +1%;蘋果供應鏈 2026E -11%、2027/28E +12%/+6%;中國電池 2026-28E -14%/-6%/-5%;中國汽車 2026-28E -18%/-3%/-7%(後三者 Bloomberg 共識) |
estimate |
| 中國工業機器人 |
出貨 2025 年 33.4 萬台、2026-28E 20%/15%/12% 成長 |
estimate |
景氣與公司 read-across
| 公司 |
JPM 觀點(2026-10-26) |
Claim |
| 1590_亞德客(市) |
OW、PT NT$1,600;中國氣動市占 30%(1H26),目標 2030 年 35%+;自八月高點落後加權指數 32% 視為季節性 |
analyst;JPM |
| 2049_上銀(市) |
N(自 UW 調升)、PT NT$310;27x FY27E P/E 較國內同業溢價 30–40%,ROE 僅 8–9%;交期滾珠螺桿 6 個月、線軌 4–6 個月 |
analyst;JPM |
| 7750_新代(市) |
OW、初次覆蓋 PT NT$2,580;中國 CNC 控制器單位市占 2025 年 23%→2026E 26.5%;9M26 營收 YoY 約 +104% |
analyst;JPM |
Insight 結論
| 結論 |
投資含義 |
信心 |
| JPM 偏好亞德客、新代(FY26-28E ROE 約 23%–46%)勝過上銀(8–9%);理由為獲利品質與自助成長動能,而非單純景氣 beta |
與 MS 對上銀(OW、TP NT$450)的看法分歧:同一景氣訊號下,兩家對上銀估值空間判斷相反(見 2049_上銀(市) 目標價表) |
中 |
| 各端資本支出分化:半導體強、電池與汽車下滑、EMS 趨緩 |
亞德客電池與汽車曝險需靠市占提升抵銷;上銀與新代對半導體/工具機曝險較高 |
中 |
群益 2026-05-28:盟立升評 Strong Buy(半導體 AMHS 主軸)
| 項目 |
內容 |
Claim |
| 評等變動 |
群益由 Buy → Strong Buy |
報告_群益_盟立2464_重點個股_20260528 |
| 1Q26 |
已轉虧為盈;晶圓與面板級先進封裝需求爆發 |
fact;公司 |
| 2026 半導體設備系統占比 |
望達 60% 以上(2025 為 57%) |
guidance |
| 2026 產能擴增 |
整體 30–40%;半導體高端設備 +30%;機器人/機器狗/關節模組 500 台/年 |
guidance |
| 美國關稅紓解 |
客戶投資設廠決策已確立,2025 因不確定性遞延案件 2026 回溫 |
thesis |
| 2026/2027 營收 |
83.51 / 104.39 億元(YoY +25% / +25%) |
estimate |
| 2026/2027 EPS |
1.89 / 4.74 元 |
estimate |
Insight 連結
| 觀察 |
含義 |
信心 |
| 盟立升評時間點與 JMTBA YoY +45%、亞德客/上銀 OW thesis 相互佐證 |
自動化復甦由「工具機 → 半導體 AMHS → 先進封裝多尺寸搬運」呈現多層次同步擴張,盟立同時受惠 AI 先進封裝結構性需求與一般製造業 Capex 回溫 |
中—高 |
| 盟立先進封裝多尺寸搬運(OHT/Stocker/Panel Handling)對應 CoWoS/CoPoS/CoWoP 三線並進 |
與 時程_2026_先進封裝產能 互鎖;台積電 AP7 由 SoIC 改 CoWoS 為主、AP8 也是 CoWoS,多尺寸 Panel Handling 需求結構性放大 |
中—高 |
詳細技術說明見 技術_半導體自動化物流。
中國製造業 PMI 最新讀數
| 指標 |
2026/10 |
2026/09 |
變化 |
備註 |
| 中國製造業 PMI(headline) |
49.3 |
50.1 |
-0.8 |
低於 MS 預估與共識 49.9,再度跌破榮枯線(7 月 49.2 為前次低點) |
| 生產指數 |
— |
— |
-1.9ppt MoM |
報告未列絕對值 |
| 新訂單指數 |
— |
— |
-1.1ppt MoM |
報告未列絕對值 |
- MS 認為疲弱 PMI 短線可能壓抑情緒,但偏好有公司自身動能者:1590_亞德客(市)(市佔提升+線性滑軌增量;16x 2027e P/E vs 2020 年來均值 25x)、2049_上銀(市)(稼動率提升+調價帶動毛利率擴張;28x 2027e P/E vs 峰值循環 35-40x);兩者皆維持 Overweight,catalyst 判定 thesis Unchanged、Modest downside surprise。
- 來源:報告_MS_工業自動化中國10月PMI_20261101,Morgan Stanley(Derrick Yang/Vivi Huang/Andy Meng),2026-11-01。
來源
相關頁面