定義
先進封裝後段流程是指晶圓完成前段製程後,進入封裝測試(back-end)階段的完整工序總稱,涵蓋晶粒測試分選、重佈線與凸塊形成、晶圓薄化、切割、晶粒/中介層接合、模封/底部填充、封裝測試與最終出貨檢測等步驟。隨 2.5D/3D 先進封裝(CoWoS、SoIC、Chiplet 等)滲透率提升,每個步驟的精度要求與設備密集度同步上升,是 AI GPU/HPC 產能瓶頸的關鍵環節之一。
圖解
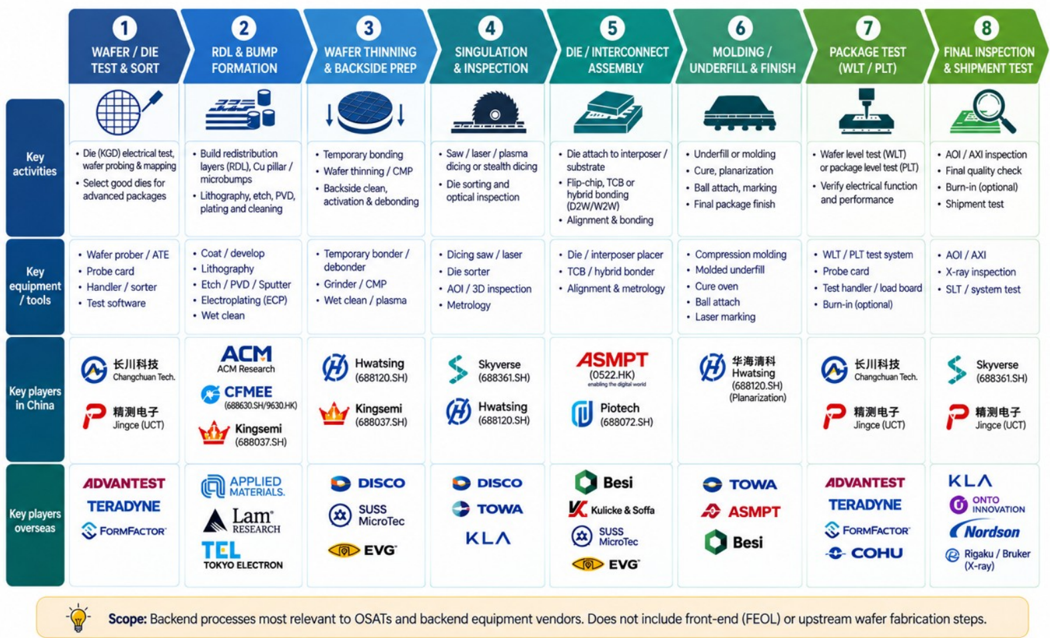
圖說:MS 後段先進封裝八步驟流程總表:1 Wafer/Die Test & Sort → 2 RDL & Bump Formation → 3 Wafer Thinning & Backside Prep → 4 Singulation & Inspection → 5 Die/Interconnect Assembly → 6 Molding/Underfill & Finish → 7 Package Test(WLT/PLT)→ 8 Final Inspection & Shipment Test;每步列出關鍵活動、關鍵設備與中國/海外主要廠商(中國:長川科技、精測電子、ACM、CFMEE、Kingsemi、Hwatsing、Skyverse、ASMPT、Piotech、華海清科;海外:Advantest、Teradyne、FormFactor、Applied Materials、Lam、TEL、DISCO、TOWA、KLA、Besi、Kulicke & Soffa、SUSS、EVG、Onto、Nordson、Rigaku/Bruker、COHU)。來源:報告_MS_中國先進封裝_20260915
技術原理:八步驟流程
| 步驟 | 名稱 | 關鍵活動 |
|---|---|---|
| 1 | Wafer/Die Test & Sort | 已知良晶粒(KGD)電性測試、晶圓探針測試(wafer probing)與良率映射,篩選出可進入後續封裝的合格晶粒 |
| 2 | RDL & Bump Formation | 建立重佈線層(RDL)、形成銅柱/凸塊,將晶粒 I/O 重新導引至後續接合所需位置 |
| 3 | Wafer Thinning & Backside Prep | 晶圓研磨薄化、CMP 平坦化與背面處理,常需先做臨時鍵合(temporary bonding)支撐薄化後晶圓 |
| 4 | Singulation & Inspection | 鋸切/雷射/電漿切割或 stealth dicing,將晶圓切割為個別晶粒並進行外觀檢測 |
| 5 | Die/Interconnect Assembly | 以覆晶(flip-chip)、TCB 或混合鍵合等方式,將晶粒接合至中介層或基板 |
| 6 | Molding/Underfill & Finish | 底部填充(underfill)或模封(molding),並進行硬化與平坦化以完成封裝結構保護 |
| 7 | Package Test(WLT/PLT) | 晶圓級測試(WLT)或封裝級測試(PLT),驗證封裝後電性功能 |
| 8 | Final Inspection & Shipment Test | AOI/AXI 光學/X 光檢測與最終品質確認,出貨前把關 |
上述步驟描述整理自一般先進封裝後段工序常識,用於輔助理解 MS 報告 Exhibit 20 圖表;具體廠商與設備對應以圖解區塊嵌入圖片為準,不另行改寫。
關鍵參數 / 判斷指標
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| 中國 2.5D 封裝年產能 | 供給面規模 | MS 估 2025 年 12 萬片 → 2027 年 43.6 萬片(報告_MS_中國先進封裝_20260915,2026-09-15) |
| 產業稼動率 | 供需平衡程度 | MS 估 2027 年僅約 63%,隱含溫和產能過剩風險 |
| CoWoS-S-like vs CoWoS-L-like 產能配比 | 產能結構是否匹配需求世代 | 中國業者目前多以 S-like 起步,L-like 尚在早期爬坡,兩者轉換非完全無摩擦 |
| 單位產能設備密集度 | 設備商成長動能 | 隨 RDL、TSV、TCB、混合鍵合等步驟導入,單位封裝產能所需設備價值上升 |
技術瓶頸 / 風險
- 產能與稼動率錯配:中國 OSAT 業者因先進封裝毛利吸引,紛紛積極擴產 2.5D/3D 產能,但受限於先進節點良率與 HBM 供給等上游瓶頸,實際有效需求成長可能落後產能建置速度,形成溫和產能過剩。
- 產能結構錯配(S-like vs L-like):現有產能多為 CoWoS-S-like,而 AI 加速器逐漸轉向更大更複雜的 CoWoS-L-like 封裝,可能出現「S-like 過剩、L-like 仍吃緊」的結構性落差。
- 3D 整合對 2.5D 需求的替代效應:若晶粒逐漸轉向垂直堆疊(3DIC),單顆加速器所需 2.5D 封裝面積可能下降,使加速器出貨量與 2.5D 封裝需求脫鉤。
- 投資判斷框架(MS 核心論點):OSAT 獲利取決於產能是否被填滿,設備商營收則取決於產能是否被建出來——即使 OSAT 因競爭與產能過剩面臨定價與毛利壓力,設備商仍可從資本支出建置週期持續受益;此為 MS 偏好設備商甚於 OSAT 曝險的核心理由。
關鍵廠商
| 地區 | 廠商(依報告列示順序,非依步驟對應) |
|---|---|
| 中國 | 長川科技、精測電子、ACM(ACM Research)、CFMEE(Circuit Fabology Microelectronics Equipment)、Kingsemi、Hwatsing、Skyverse、ASMPT、Piotech、華海清科 |
| 海外 | Advantest、Teradyne、FormFactor、Applied Materials、Lam(Lam Research)、TEL(Tokyo Electron)、DISCO、TOWA、KLA、Besi、Kulicke & Soffa、SUSS、EVG、Onto(Onto Innovation)、Nordson、Rigaku/Bruker、COHU |
廠商名單照抄自 MS 報告圖片(Exhibit 20)驗證清單所載的中國/海外分類,未自行改寫或重新歸類;ASMPT 為香港上市、全球布局的設備商,原圖將其列於「中國」欄的分類依據不明,如實照抄,待日後回頭開圖核對原圖表格結構再確認。
應用場景
- AI GPU/加速器 2.5D 封裝(CoWoS 等平台)、HBM 堆疊接合
- Chiplet 異質整合、3DIC(如 SoIC)
- 通用高效能運算(HPC)與資料中心加速卡
相關技術
供應鏈
來源
- 報告_MS_中國先進封裝_20260915 — Morgan Stanley,2026-09-15;「China Advanced Packaging」產業報告 Exhibit 20,後段先進封裝八步驟流程與中國/海外關鍵設備廠商總表