基本資料
聖暉是無塵室工程統包大廠,服務半導體、電子組裝與綠能等高科技廠房需求。公司採高周轉率策略,成長主軸來自台灣與東南亞雙軌推進,屬於 供應鏈_半導體廠務工程 的無塵室統包與廠務工程環節。
公司沿革與規模(大和,2026-10-07):1979 年成立、總部台中,45 年以上 EPCM(設計、採購、施工、管理)經驗;全球員工逾 2,600 人(平均年齡 42 歲、平均年資 7 年);33 家營運實體、11 個地區(據點圖標示 34 家,含新增德國 RAYZHER)。2025 年地區別台灣 57%/中國 29%/其他 14%;產業別 2025 年半導體 69%、電子組裝 17%、光電 10%,1H26 半導體占 66%。依產品別 1H26:無塵室機電 66%、水氣化學供應系統 24%、消費性產業機電 5%、生醫 3%、高科技設備材料銷售服務 1%(2Q26 單季 63%/28%/6%/2%/1%;2025 全年 71%/20%/4%/2%/3%)。流通股本約 1.24 億股、市值約 US$4.08bn(股價 NT$1,045,2026-10-07)、外資持股約 43%(Oct-26)、最大股東祥輝發展 4.4%(大和)。
資料注意
本頁財務與在手訂單數字皆待核對/以法說為準。
圖片 / 架構圖
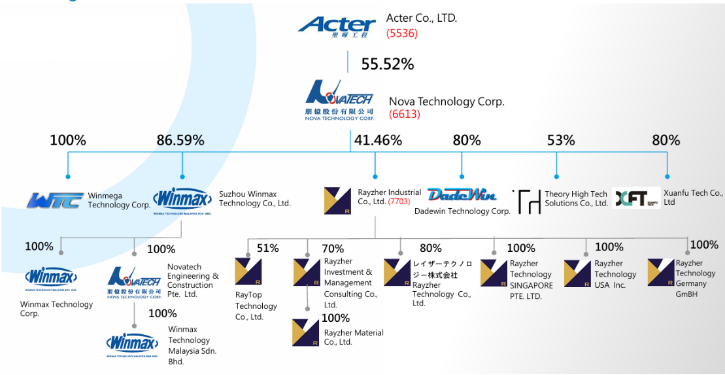
聖暉集團持股架構圖:Acter(5536)持 Nova Technology(朋億 6613)55.52%;朋億下轄 Winmega 100%、Suzhou Winmax 86.59%、Rayzher(銳澤 7703)41.46%、Dadewin 80%、Theory High Tech 53%、Xuanfu Tech 80%,其下再有 Winmax 馬來西亞/新加坡子公司與 Rayzher 各國子公司。(來源:報告_Daiwa_聖暉5536_首次覆蓋_20261007,大和,2026-10-07)
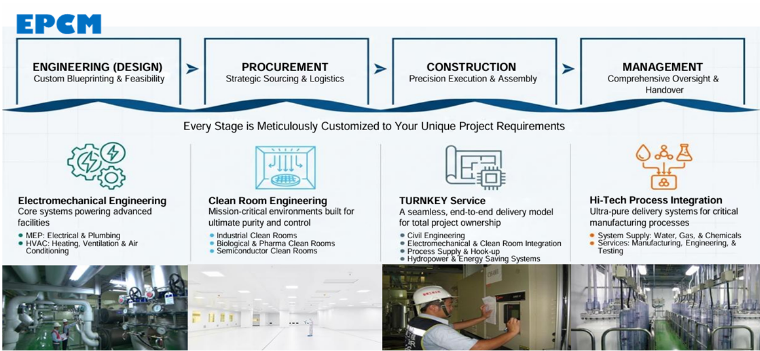
EPCM 服務示意:Engineering/Procurement/Construction/Management 四階段,下列機電工程、無塵室工程、統包、Hi-Tech 製程整合(水氣化學供應)四類服務與現場照片。(來源:同上)
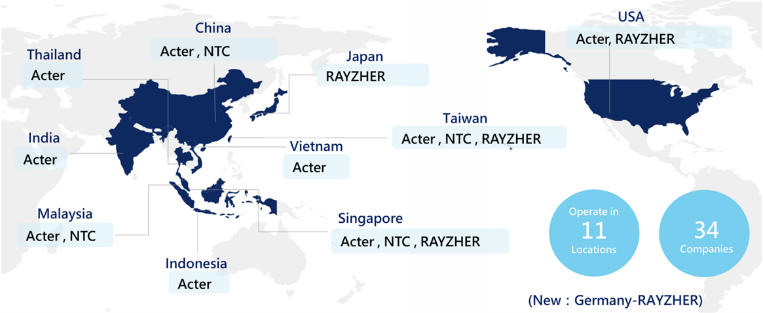
全球據點圖:Acter/NTC/RAYZHER 分布於台灣、中國、泰國、印度、馬來西亞、越南、印尼、新加坡、日本、美國,標示 11 個地區、34 家公司(新增德國 RAYZHER)。(來源:同上)
核心技術/競爭優勢
- 無塵室工程統包能力:支援半導體與電子組裝廠房建置。
- 高周轉率策略:以工程執行效率與資金周轉支撐接案節奏。
- 區域布局:台灣與東南亞雙軌成長,並承接美國等海外需求。
- 集團一條龍布局:旗下尚有 6613_朋億(櫃)、銳澤(7703,7703_銳澤實業(櫃)),客戶源遍及各大產業並以半導體業為主(中信投顧,2026-07-24)。
- 接單策略多元化:除持續積極建廠的 OSAT 外,PCB 布局深厚,記憶體、光通訊、Data Center 建廠布局同樣不缺席,較不受單一客戶影響重大營運。
- OSAT 封裝廠受惠者:過往於矽品布局深遠,近日開始同步承接日月光半導體建廠業務;中信投顧認為聖暉將為上市櫃廠務台廠中此趨勢的最大受惠者。
- 美國布局收割期:2025 年開始於美國布局的種子預期 2027 年開始進入訂單收割期,潛在客戶如台灣電子五哥於美國建廠、AI 資料中心、光通訊、封測廠等。目前美國訂單多在設計階段(設計費僅數千萬元,佔總營收比例不明顯),隨電子五哥與子公司銳澤在美建廠進度推進,2027、2028 年美國營收占比可望顯著提升(待定券商法人交流會 memo,2026-09-01)。
- 集團子公司完整架構(待定券商法人交流會 memo,2026-09-01):朋億(6613,化學系統整合,記憶體市場市佔約 7 成)、銳澤(7703,氣體與二次配,亞利桑那州鳳凰城二次配服務由銳澤負責)、聖暉集成(上海掛牌,負責中國無塵室與機電整合)、Wimax(同為化學系統整合,預計 2027 年在深圳掛牌)。集團依「China」與「Non-China」分工:聖暉集成與 Wimax 負責中國市場,聖暉、朋億、銳澤負責其餘市場。
- 產業趨勢「颱風圈概念」(待定券商法人交流會 memo,2026-09-01):核心颱風眼為台積電與 NVIDIA,主要由同業(如漢唐)服務;中度颱風圈為 PCB、封裝、記憶體(DDR5),為聖暉主要客群;強度颱風圈(未來展望)為 Edge AI 崛起帶動電腦大廠(華碩、宏碁、微星)擴產,或機器人產業鏈(關鍵零組件、CNC 加工、射出成型)動能。
- 差異化與競爭定位(大和,2026-10-07):① 數位孿生與 1:1 3D BIM 建模,施工前偵測管線干涉;② 綠色工程(節能工法、冰儲能、廢水回收、AI 智慧廠務管理);③ 跨產業經驗(資料中心、消費性產業機電)利於整合;④ 完整據點網路提供在地支援。公司稱在三大美國資料中心業者的營運商中市占最高,主因液冷與機電/無塵室整合能力(公司說法,大和引述)。業務不含土建(C&S,毛利約 7-8%、工期長),專注 MEP、主系統與 Hook-up。同業:EPCM 有漢唐(UIS 2404)、亞翔(L&K 6139)、洋基(6691)、巨漢(6903);設備代理/供應系統有帆宣(6196)、兆聯、和淞、信紘、矽科宏晟(見相關公司)。
- 人力資源為產業最大瓶頸:國際大廠現與聖暉簽訂長約以「鎖人」而非單純鎖產能,客戶希望預留聖暉人力以確保廠房如期完工;目前訂單增加速度快於消耗速度(待定券商法人交流會 memo,2026-09-01)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 無塵室工程統包 | 半導體製程、先進封裝與電子廠房 | 2330_台積電(市)、美光、日月光 |
| 廠務工程 | 高科技廠房建置與擴產 | 鴻海、廣達、台勝科 |
| 綠能相關廠務 | 綠能廠房建置 | 綠能客戶 |
主要客戶與訂單地區
| 客戶 | 應用·關係 | 訂單地區 |
|---|---|---|
| 2330_台積電(市) | 先進封裝 / 製程相關廠務 | 台灣、美國 |
| 美光 | 半導體廠務工程 | 台灣、東南亞 |
| 日月光 | 封測與先進封裝廠務 | 台灣 |
| 鴻海 | 電子組裝廠務 | 台灣、中國、東南亞 |
| 廣達 | 電子組裝廠務 | 台灣、中國、東南亞 |
| 台勝科 | 半導體材料相關廠務 | 台灣 |
| 大型 OSAT 客戶(大和未具名) | 封測廠務;2026 年迄今簽約 TWD21.7bn(2025 全年同客戶 TWD16.6bn) | 台灣與海外 |
| 美國 CSP(未具名) | 具合格供應商資格,MEP 整合,尤其液冷資料中心 | 北美 |
| 台灣 ODM/PCB 廠 | ODM 美國德州/墨西哥及東南亞建廠;PCB 泰國與中國廠 | 美國、墨西哥、泰國、中國 |
地區分布:台灣約 60%、中國約 30%,另含東南亞(越南、泰國、馬來西亞、印尼)與美國。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 6 次有 6 次落在此區間;最常見:法定期限當天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 61.9 | — | +52.8% | 本站推算† |
| 2026-11 | 54.5 | — | +46.3% | 本站推算† |
| 2026-10 | 47.3 | — | +47.6% | 本站推算† |
| 2026-09 | 55.1 | +13.0% | +41.0% | |
| 2026-08 | 48.8 | +25.6% | +44.5% | |
| 2026-07 | 38.9 | -18.6% | +3.4% | |
| 2026-06 | 47.7 | +5.7% | +24.9% | |
| 2026-05 | 45.2 | +10.5% | +27.8% | |
| 2026-04 | 40.9 | -21.3% | +15.2% | |
| 2026-03 | 51.9 | +89.2% | +60.1% | |
| 2026-02 | 27.4 | -25.1% | +2.7% | |
| 2026-01 | 36.7 | -9.4% | +38.8% | |
| 2025-12 | 40.5 | +8.6% | +10.1% | |
| 2025-11 | 37.3 | +16.4% | +20.0% | |
| 2025-10 | 32.0 | -18.1% | +17.8% | |
| 2025-09 | 39.1 | +15.8% | +28.8% | |
| 2025-08 | 33.8 | -10.2% | +41.9% | |
| 2025-07 | 37.6 | -1.7% | +70.3% | |
| 2025-06 | 38.2 | +8.1% | +37.6% | |
| 2025-05 | 35.4 | -0.4% | +45.3% | |
| 2025-04 | 35.5 | +9.5% | +44.9% | |
| 2025-03 | 32.4 | +21.4% | +52.4% | |
| 2025-02 | 26.7 | +1.1% | +101.5% | |
| 2025-01 | 26.4 | -28.1% | +30.6% | |
| 2024-12 | 36.8 | +18.4% | +55.2% | |
| 2024-11 | 31.1 | +14.3% | +38.7% | |
| 2024-10 | 27.2 | -10.5% | +34.6% |
2026 年已公布累計 392.6 億元;全年推算 556.2 億元(YoY +34.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
在手訂單
待核對/以法說為準
下列在手訂單為提供清單數字,需以正式財報或法說資料核對。
| 時間 | 在手訂單 | 備註 |
|---|---|---|
| 2026Q1 | >500 億元 | 歷史新高,待核對/以法說為準 |
| 2026Q1 | 550 億元(vs 2025Q4 的 460 億元) | 1Q26 營收 116.03 億元,接單速度優於訂單消化速度;中信投顧,2026-07-24,報告_CTBC_廠務產業_20260724 |
| 2022 年底/2023/2024/2025 年底 | 約 300/310/380/460 億元 | 大和長條圖數字(2022-25 CAGR 15.3%);大和,2026-10-07 |
| 2Q26 末 | 約 600 億元 | 1Q26 550 億元 → 2Q26 600 億元 → 7 月 660 億元;大和,2026-10-07 |
| 2026-07 底(大和口徑組成) | 約 660 億元(較 2025 年底 +43.5%†) | 訂單產業組成:半導體 63%、電子組裝 11%、民生 9%、其他 17%;2H25 起加速消化 TWD1bn 以下小案,2026 年起聚焦 TWD1bn 以上大型專案,非科技產業(生技、商辦、物流、醫院)占 9%。大和,2026-10-07 |
| 2026-07 底 | >660 億元(vs 一季前 550 億元,增加約 110 億元) | 主因大型專案推動;公司指出訂單增加速度快於消耗速度,人力資源為產業最大瓶頸,國際大廠傾向簽長約以「鎖人」而非鎖產能;年底前可能再創新高。來源 活動_聖暉5536_法人交流會memo_20260901(待定券商,2026-09-01) |
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$48.79 億 | — | +44.54% | 前八月累計 YoY +26.89%;支持大和「營收動能改善」說法。數字取自珩石研究筆記引公告值(待與 MOPS 核對),memo_聖暉5536_珩石研究筆記_20261010 |
EPS 記錄
| 期間 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2Q26 | 10.97(基本) | 淨利 +57.9% | 營收 NT$133.81 億(+22.7% YoY/+15.3% QoQ)、GM 20.6%(1Q26 25.4%,QoQ 降)、OPM 15.9%、淨利 NT$13.61 億(QoQ -14.1%)。大和,2026-10-07 |
| 1Q26 | 12.76(基本) | 淨利 +146.3% | 營收 NT$116.03 億(+35.6% YoY)、GM 25.4%、OPM 19.8%、淨利 NT$15.83 億。大和,2026-10-07 |
| 2025A | 28.42(報告基本)/28.33(完全稀釋) | +35.0%(稀釋) | 營收 NT$414.82 億(+37.1%)、GM 18.9%、OPM 13.7%、淨利 NT$35.27 億。大和,2026-10-07 |
| 2024A/2023A | 21.09/15.03 | — | 大和,2026-10-07 |
| 1H26A | 23.73 | — | 上半年營收 YoY +28%;Q2 毛利率因子公司朋億營收占比提高(約三成,朋億毛利率約 25%,低於母公司)而略降,公司採完工比例法認列,前期成本認列較大、後期收款毛利回升速度快。來源 活動_聖暉5536_法人交流會memo_20260901(待定券商,2026-09-01) |
EPS 預估
| 年度 | 中信投顧 EPS(報告日:2026-07-24,前次報告數字) | 大和 EPS(報告日:2026-10-07,完全稀釋;括號為基本) | 備註 |
|---|---|---|---|
| 2026F/E | 57.8 | 50.79(50.98) | 大和低於 Bloomberg 共識 6.4%;3Q26E 基本 EPS 12.46、4Q26E 14.79。中信 2H26 動能來自記憶體、PCB、晶圓代工、OSAT 封裝廠 |
| 2027F/E | 71.04 | 70.64(70.90) | 大和低於共識 5.4%;中信註記:美國布局種子預期 2027 年進入訂單收割期 |
| 2028E | — | 95.16(95.51) | 大和 YoY +34.7%;2026-28E 淨利 CAGR 36.9%、營收 CAGR 24.6% |
共識變化(大和引 Bloomberg,2026-10-07):2026E/2027E 共識 EPS 年初至今分別上修 24.8%/24.3%,源自在手訂單與獲利預估上修。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 大和(2026-10-07,首次覆蓋) | 在手訂單 → 分產品營收 → GM/OPM 擴張 → 淨利(扣少數股權)→ EPS;PER 法為主、DCF 為輔 | 營收:無塵室機電 NT$346.41/398.59/461.41 億(2026-28E,成長 +18.0%/+15.1%/+15.8%);水氣化學供應系統 141.98/208.29/292.53 億(+67.7%/+46.7%/+40.4%);其他 50.05/62.96/81.98 億;GM 23.5%/25.0%/26.0%(2025 年 18.9%)、OPM 18.3%/20.3%/21.6%(2025 年 13.7%);有效稅率約 24%;少數股權損益 14.0/16.0/19.0 億;DPS 35.68/49.63/66.86 元;capex 1.5/1.8/1.8 億;季度:3Q26E 營收 139.59 億、GM 23.0%、基本 EPS 12.46,4Q26E 營收 149.00 億、GM 25.1%、基本 EPS 14.79 | 營收 NT$538.44/669.83/835.93 億(YoY +29.8%/+24.4%/+24.8%);歸母淨利 63.25/87.97/118.51 億;完全稀釋 EPS 50.79/70.64/95.16;TP NT$1,415 = 20x 前瞻 1 年 EPS(PEG 0.54x);DCF NT$1,454(WACC 19.3%、終端成長 7.0%,FCF 2026-35E) |
| 珩石研究筆記(2026-10-10,非券商,引用大和模型) | 以大和 2027E EPS 70.64 近似 × 20 倍 → ≈1,413;自行做倍數/EPS 敏感度 | 敏感度(EPS 達標/低於預期 10%):12x 848/763;15x 1,060/954;18x 1,271/1,144;20x 1,413/1,271 元。2027E 毛利率若 25% 降至 23.5%,EPS 約 -6.1 元至約 64.5†(簡化假設)。水氣化學供應系統約貢獻各年度新增營收一半;少數股權分走獲利比重 2025 年約 23.4% → 2028E 約 13.8%†(依大和模型回推) | 觀點:訂單與營收證據較扎實,毛利率回升與 20x PER 仍需驗證;目標價 1,400 元(70 × 20)。見 memo_聖暉5536_珩石研究筆記_20261010 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 大和證券(Daiwa) | 2026-10-07 | Buy (1)(首次覆蓋,大和稱為首家外資覆蓋) | NT$1,415 | 20x 前瞻 1 年 EPS(PEG 0.54x);DCF 交叉驗證 NT$1,454;現價 NT$1,045、上行 +35.4%;現價 15.8x 前瞻 PER vs 近三年均 12.2x/近五年均 9.6x;3Q26 股價落後加權指數 32.7%(2Q26 不如預期) | 報告_Daiwa_聖暉5536_首次覆蓋_20261007 |
| 中信投顧 | 2026-07-24 | 買進(前次報告目標價,維持) | NT$1,300 | OSAT 擴產最大受惠上市櫃廠務台廠;接單多元化降低單一客戶風險 | 報告_CTBC_廠務產業_20260724 |
珩石研究筆記觀點(非券商評等,2026-10-10)
研究筆記看多聖暉,理由為在手訂單增加、工程組合改善帶動獲利成長、再給予更高本益比;自估目標價 NT$1,400(2027E EPS 約 70 元 × 20 倍,EPS 與倍數引自大和)。同筆記保留:20x 遠高於歷史均值,若 2027 EPS 達標但市場僅給 15x,試算值僅約 NT$1,060,接近報告時股價;毛利率(1Q26 25.4%→2Q26 20.6%)能否恢復是接下來最重要驗證。來源 memo_聖暉5536_珩石研究筆記_20261010,性質:研究筆記觀點(channel check 級),信心:中。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 毛利率逐季回升節奏 | 公司預期 Q2 為低點、Q3/Q4 逐季回升,正常毛利率區間約 25% ±2-3%;完工比例法下前期成本認列較大、後期收款毛利回升快,國際專案週期約 1-1.5 年、台灣約 8 個月 |
| 3Q26/4Q26 毛利率與 EPS | 大和預估 3Q26E GM 23.0%/基本 EPS 12.46、4Q26E GM 25.1%/14.79;1Q26 25.4%→2Q26 20.6%,驗證能否回升(全年 EPS 約 51 元) |
| 在手訂單與新接訂單 | 7 月底 660 億元;後續新增量與預計認列年度(660 億元約相當大和 2027E 全年營收,但訂單分散認列,須新接補充) |
| 朋億、銳澤業務 | 水氣化學供應系統為模型最快成長(2027-28E +46.7%/+40.4%),追蹤兩家子公司接單、交付與歸母獲利貢獻 |
| 現金流與應收款 | 完工比例法下收款是否跟上認列,避免只賺帳面營收 |
| 美國訂單占比 | 目前多在設計階段(金額小),2027、2028 年隨電子五哥與銳澤美國建廠進度可望顯著提升 |
| CB 稀釋率 | 2026 年新發行 CB 即使全數轉換,股權稀釋率預估不超過 2% |
| 馬來西亞布局 | 封裝/記憶體大廠擴產熱點;不排除以 M&A 併購在地工程公司快速取得人力 |
風險與注意事項
風險與注意事項
- 在手訂單、地區占比與客戶訂單內容待正式財報/法說核對。
- 工程案受晶圓廠 capex 週期、海外執行與人力成本影響。
- 大和列示風險(2026-10-07):① 半導體客戶擴產不如預期(晶圓代工先進製程、先進封裝、OSAT);② 專案延遲或取消,海外專案牽涉許可、消防與危險化學品規範;③ 銅與油相關原物料占 COGS 50-60%,價格上漲難以轉嫁;④ 工程人力短缺或工資上升;⑤ 低毛利專案占比提高;⑥ 海外擴張的匯率、稅務與法規風險。
- 在手訂單不等於已確定營收(珩石研究筆記,2026-10-10):660 億元約相當大和 2027E 全年營收,但分散在不同年度認列;2026 年新簽約 TWD21.7bn(OSAT 大客戶)為期間新簽合約,與時點在手訂單不可直接相加。
- 人力資源瓶頸:產業普遍面臨人力短缺,客戶以長約鎖定聖暉人力產能,若人力供給持續吃緊可能限制接單消化速度(待定券商法人交流會 memo,2026-09-01)。
公司行事曆
- 10/13週二營收9月營收公布營收 55.14 億、年增 +41.1%、月增 +13.0%
- 11/05週四可轉債聖暉二 可轉債開始轉換發行 15.0 億、轉換價 1178、溢價 105.2%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 6 次有 6 次落在此區間;最常見:法定期限當天,信心中)
- 11/18週三可轉債聖暉三 可轉債開始轉換發行 15.0 億、轉換價 1158、溢價 104.8%
- 12/10週四營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(近 6 次有 6 次落在此區間;最常見:法定期限當天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
供應鏈位置
- 所屬供應鏈:供應鏈_半導體廠務工程
- 環節定位:無塵室工程統包與高科技廠房廠務工程。
- 集團持股(大和,2026-10-07):聖暉持朋億 55.52%;朋億持銳澤 41.46%、Suzhou Winmax 86.59%;中國另有聖暉集成(603163.SH,負責中國 EPCM)。大和列示三者估值(2026-10-07 收盤):朋億 NT$290(2026-28E PER 15.5x/11.6x/8.1x,EPS CAGR 38.4%)、銳澤 NT$206;子公司營收併入聖暉,但存在少數股東,歸母 EPS 受惠程度小於合併營收增幅。
- 集團連結:7703_銳澤實業(櫃) 為集團子公司,聚焦氣體二次配與廠務管路工程;6613_朋億(櫃) 亦為集團旗下公司(中信投顧,2026-07-24)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 7703_銳澤實業(櫃) | 集團子公司 | 氣體二次配與廠務管路工程 |
| 2330_台積電(市) | 客戶 | 先進封裝 / 製程相關廠務需求 |
| 6613_朋億(櫃) | 集團子公司 | 聖暉集團旗下廠務工程公司;化學品主系統與 Hook-up |
| 2404_漢唐(市) | 同業(EPCM) | 重心在台灣與美國,較集中大型晶圓廠客戶;大和同業表 2027E PER 13.5x |
| 6139_亞翔(市) | 同業(EPCM) | 重心在東協半導體專案;大和同業表 2027E PER 8.8x(表內最低) |
| 6691_洋基工程(市) | 同業(EPCM) | 台灣為主;大和同業表 2027E PER 14.2x |
| 6903_巨漢(櫃) | 同業(EPCM) | AI 相關占 83%;大和同業表 2027E PER 7.4x |
| 6196_帆宣(市) | 同業(設備代理/供應系統) | 大和同業表 2027E PER 20.5x;大和同業平均 2026E/2027E 18.7x/14.2x,聖暉 20.6x/14.8x |
來源
- 公開資訊整理 gemini 查證 2026-05-31,客戶與在手訂單待財報/法說核對
- 報告_Daiwa_聖暉5536_首次覆蓋_20261007 — 大和證券(Helen Chien/Neil Teng),2026-10-07;首次覆蓋 Buy (1)、TP NT$1,415(20x 前瞻 EPS;DCF NT$1,454);在手訂單 660 億元(2Q26 600 億、1Q26 550 億);EPS 2026-28E 50.79/70.64/95.16;GM 23.5%→26.0%;水氣化學供應系統為最快成長引擎
- memo_聖暉5536_珩石研究筆記_20261010 — 珩石研究筆記,2026-10-10;看多聖暉;以大和 EPS×20 倍自估目標價 NT$1,400,附 PER/EPS 敏感度、毛利率回升與子公司貢獻追蹤清單(研究筆記觀點,非券商)
- 報告_CTBC_廠務產業_20260724 — 中信投顧,2026-07-24;買進、TP NT$1,300(沿用前次報告);1Q26 在手訂單 550 億元(vs 4Q25 460 億元)、1Q26 營收 116.03 億元;EPS 2026/2027F(前次報告數字)57.8/71.04;旗下另有朋億、銳澤
- 活動_聖暉5536_法人交流會memo_20260901 — 待定券商(原檔未標示發行券商),2026-09-01;1H26 營收 YoY +28%、EPS 23.73 元;在手訂單 7 月底突破 660 億元(vs 一季前 550 億元);集團完整架構(朋億/銳澤/聖暉集成/Wimax)與 China/Non-China 分工;「颱風圈概念」產業架構;毛利率回升節奏、美國訂單占比展望、CB 稀釋率