基本資料
上品綜合工業股份有限公司,台灣氟素樹脂(PFA / PTFE / FEP / PVDF)加工應用廠,自有品牌 TEFPASS®。核心業務為高純度電子級化學品的儲存與輸送解決方案:氟素內襯桶槽 / 反應器 / 塔器、高純度 PFA 管路與管件,以及供酸系統(化學品輸送系統)的廠務工程設計施工,一條龍整廠規劃。應用於蝕刻、清洗、CMP 等對化學品純度敏感的製程;其餘為面板光電、化工石化、製藥生技等產業。
營收結構最新口徑(統一投顧法說 Call Memo,2026-09-03,fact,高信心): - 產業別(2Q26):半導體 91.3%、傳統石化 6.4%、LCD 面板與太陽能 1.2%、其他 1.1%(1H26 半導體佔比已正式超過 90%,較既有「70% 以上」的 web 搜尋口徑更精確、亦顯示佔比持續提升) - 產品結構(1H26):內襯設備 68.3%、內襯管道/管路 9.6%、其他材料 16.7%、工程 5.4%(康和投顧 2026-10-15 標為 2Q26 口徑,加總 100%;舊稿工程 0.4% 為誤植已更正) - 銷售地區(1H26):台灣 49.3%、中國 44.8%、美國 3.4%、歐洲 1.5%、其他地區 1% - 生產基地:台灣彰化(彰濱工業區)為主要生產與研發中心,中國浙江嘉興、美國亞利桑那州鳳凰城設有 100% 持股生產基地與子公司 - 實收資本額:新台幣 8 億元
- 股票代號:4770.TW
- 掛牌市場:TWSE 上市(2021-12-22 掛牌;2020-09-28 登錄興櫃)— TWSE 公開資料確認
- 主要產品:氟素內襯設備、氟素板管材 / 接頭閥件、高純度化學品輸送系統工程
- 需求來源:2nm 以下先進製程建廠潮(台灣、美國)帶動氟素儲槽與超純 PFA 管路需求
- 供應鏈位置:特用化學品廠與晶圓廠之間的化學品潔淨儲運基礎設施供應商
- 資料來源:agy web 搜尋(2026-07-17,上品官網 / 工商時報 / CMoney);TWSE OpenAPI 上市公司基本資料
核心技術/競爭優勢
- 一條龍垂直整合:氟素原料分析改性 → 板管材加工 → 內襯熔接塗裝 → 系統工程設計安裝,品質、成本與交期一手掌控。
- 認證壁壘與客戶黏著度:產品需通過晶圓廠 1–2 年認證,導入後轉換供應商意願極低;擁有台灣最大型 8 米塗裝爐與高難度內襯焊接工法。
- 高純度品牌:TEFPASS® PFA HP 產品潔淨度 / 防析出性能獲一線半導體廠認可,與歐美日大廠同級。
- 原料供應穩定:與 Chemours(杜邦體系)、Daikin 等氟素原料龍頭長期合作,產能吃緊時不受斷料影響。
- 對主要競爭對手華爾卡(Valqua)之相對優勢:上品半導體供應鏈曝險約 90%,遠高於華爾卡機能樹脂部門約 30–40%;上品設備+管路+材料合計營收規模已高於華爾卡機能樹脂部門,2025 年營益率亦持續優於華爾卡同部門(元大投顧,2026-09-23)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 氟素內襯設備(桶槽、反應器、塔器、熱交換器) | 電子級化學品儲存、耐腐蝕製程設備 | 晶圓廠、電子特化廠 |
| 高純度 PFA 管路 / 板管材 / 閥件 | 蝕刻、清洗、CMP 化學品輸送 | 2330_台積電(市)、2303_聯電(市)、MU.US(micron)、INTC.US(intel)、Samsung |
| 供酸系統 / 廠務工程 | 高純度化學品輸送系統之設計、安裝、整廠規劃 | 晶圓廠廠務端 |
圖片 / 架構圖
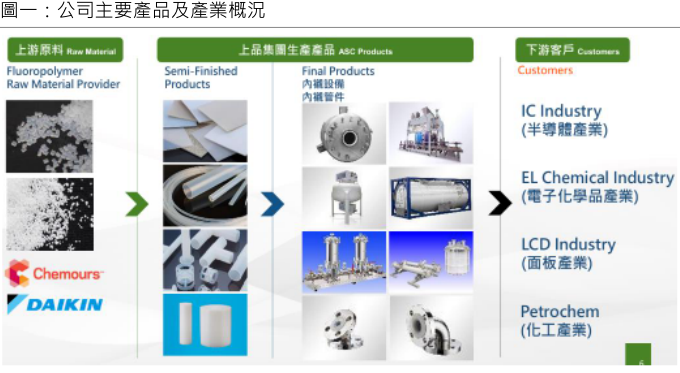
圖說:上品產品及產業概況示意圖——上游原料(Chemours、Daikin 氟樹脂原料)→半成品(板材/棒材/管材)→上品集團最終產品(內襯設備、內襯管件)→下游客戶(IC 半導體產業、電子化學品產業、LCD 面板產業、石化產業)。來源:報告_永豐_上品4770_20260923,永豐投顧,2026-09-23。
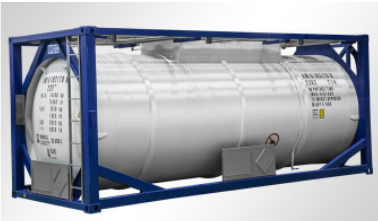
圖說:氟素內襯槽車(ISO Tank)實物照,藍色框架固定銀色圓筒槽體;槽車為上品氟素內襯設備的代表產品,並作為產能換算單位。來源:報告_康和_上品4770_20261015,康和投顧,2026-10-15。
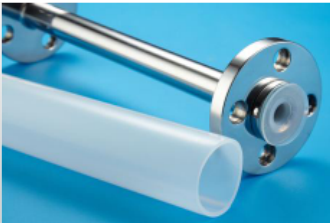
圖說:氟素樹脂(PFA/PTFE)管材與不鏽鋼法蘭內襯管件實物照。來源:報告_康和_上品4770_20261015,康和投顧,2026-10-15。
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 6.39 | — | +36.9% | 本站推算† |
| 2026-11 | 5.30 | — | +70.4% | 本站推算† |
| 2026-10 | 4.90 | — | +79.5% | 本站推算† |
| 2026-09 | 5.79 | +17.7% | +69.0% | |
| 2026-08 | 4.92 | -6.6% | -29.5% | |
| 2026-07 | 5.27 | +12.0% | +47.7% | |
| 2026-06 | 4.70 | +35.4% | -6.9% | |
| 2026-05 | 3.47 | -28.7% | -26.1% | |
| 2026-04 | 4.87 | +0.0% | +44.4% | |
| 2026-03 | 4.87 | +134.9% | +14.8% | |
| 2026-02 | 2.07 | -43.1% | -31.1% | |
| 2026-01 | 3.64 | -21.9% | +51.1% | |
| 2025-12 | 4.67 | +50.0% | -8.5% | |
| 2025-11 | 3.11 | +14.0% | -44.5% | |
| 2025-10 | 2.73 | -20.3% | -50.1% | |
| 2025-09 | 3.43 | -50.9% | -43.9% | |
| 2025-08 | 6.98 | +95.8% | +27.5% | |
| 2025-07 | 3.56 | -29.5% | -42.0% | |
| 2025-06 | 5.05 | +7.6% | -1.8% | |
| 2025-05 | 4.70 | +39.3% | -26.7% | |
| 2025-04 | 3.37 | -20.5% | -22.2% | |
| 2025-03 | 4.24 | +41.1% | -30.1% | |
| 2025-02 | 3.01 | +24.7% | -11.7% | |
| 2025-01 | 2.41 | -52.7% | -54.6% | |
| 2024-12 | 5.10 | -9.0% | +21.3% | |
| 2024-11 | 5.60 | +2.4% | +24.7% | |
| 2024-10 | 5.47 | -10.5% | +30.7% |
2026 年已公布累計 39.6 億元;全年推算 56.2 億元(YoY +18.9%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
來源:活動_上品4770_統一投顧法說memo_20260903,統一投顧(分析師蔡佾璋),2026-09-03 法說會,fact,高信心。
| 季度 | 營收 | 毛利率 | 營業利益 | 稅後淨利 | EPS (元) | 備註 |
|---|---|---|---|---|---|---|
| 1Q26 | 10.6 億元 | 34.9% | 2.1 億元 | 2.0 億元 | 2.5 | 近年營運與利潤落底之谷底;營業外淨利 2,563.2 萬、所得稅 3,449.1 萬 |
| 2Q26 | 13.0 億元(+23% QoQ) | 35.6%(+0.7pct QoQ) | 3.0 億元(+42% QoQ) | 2.5 億元(+23% QoQ) | 3.1 | 營業費用 1.7 億(+4% QoQ);所得稅 6,864 萬(+99% QoQ,主因認列未分配盈餘加徵 5% 所得稅) |
| 1H26 合計 | 23.6 億元(+4% YoY) | 35.3%(−1.7pct YoY) | 5.1 億元(−13% YoY) | 4.5 億元(+5% YoY) | 5.6 | 毛利率下滑主因配合客戶出貨排程認列 2025 景氣低谷承接之較低毛利訂單;台灣/中國/美國毛利率分別約 36%/33%/32%;營業費用 3.2 億(+25% YoY,主因研發支出增加+預期信用風險評估動態調整,排除後費用率約 11–12% 與往年相當);營業外淨利 4,356.8 萬(去年同期淨損 3,376.1 萬轉盈,主因利息收入增加+美元/人民幣升值匯兌收益);稅前淨利 5.5 億(+1% YoY) |
EPS 預估
2026E EPS 估值分歧:國泰證期(6月,較早)顯著高於元大/永豐(9月,較新)
國泰證期(2026-06-01)2026E EPS 16.01 元,較元大/永豐(2026-09-23)9 月最新估值 14.21/14.30 元高出約 12%;2027E 則反轉為元大/永豐(21.72/21.60)高於國泰(16.82)約 29%。差異主因國泰估值基準日較早(訂單能見度回升前),元大/永豐已納入 3Q26 在手訂單翻倍至 75 億元、1H27 產能滿載等最新資訊,2026 年獲利認列仍受 2025 低毛利舊單拖累,2027 年才完整反映擴產與訂單組合改善效益。
| 年度 | 國泰證期 EPS(報告日:2026-06-01) | 元大投顧 EPS(報告日:2026-09-23) | 永豐投顧 EPS(報告日:2026-09-23) | 康和投顧 EPS(報告日:2026-10-15) | 備註 |
|---|---|---|---|---|---|
| 2026E | 16.01 | 14.21 | 14.30 | 14.75 | 國泰 YoY +56.4%/PER 15.9x;元大 YoY +39.3%;永豐 YoY +40.1%;康和 YoY +44.6% |
| 2027E | 16.82 | 21.72 | 21.60 | 21.21 | 國泰 YoY +5.2%/PER 15.2x;元大 YoY +52.8%;永豐 YoY +51.1%;康和 YoY +43.8% |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 國泰證期(2026-06-01) | 擴產產能 × UTR 爬升 → 營收 → 規模經濟挹注毛利 | FY25/12 啟動擴廠、新增產能 30~40%、2Q26 後期陸續上線;資本支出不高、折舊近兩年認列完畢(毛利率影響有限);現有產能 UTR 自 FY25 約 70% 至 2Q26 逐漸滿載,新產能亦將快速滿載 | FY26 台灣+美國兩大業務地區營收年增約 50%,規模經濟發酵有利毛利率增長 |
| 元大投顧(2026-09-23) | 彰濱/嘉興稼動率滿載 → 在手訂單 75 億元(年初 38 億)+存貨季增 22% → 1H27 產能排程已滿、訂單能見度至 2028 年 → 低毛利舊單於 2027 年初出清帶動毛利率修復 | 2026/2027 毛利率年增 3.1ppts/3.7ppts 至 36.1%/39.8%;台灣營收年增 29.2%(2027);PER 回推:2027E EPS 21.72 元 × 16 倍 PER | 2026/2027 營收年增 19.8%/29.4% 至 56.6 億/73.3 億;EPS 14.21/21.72 元(YoY +39.3%/+52.8%) |
| 永豐投顧(2026-09-23) | 在手訂單自年初 38 億回升至 75 億(歷史新高,7 成為台灣訂單)+彰濱/嘉興廠 2H26 滿載+低毛利訂單陸續出貨完畢 → 產品組合改善 | 2026 接單槽車數量達 1,000 台以上(往年約 600 台);毛利率 2026/2027 36.09%/39.29%;PER 回推:2027E EPS 21.60 元 × 16 倍 PER | 2026/2027 營收 55.86 億/72.71 億元(YoY +18.2%/+30.2%);EPS 14.30/21.60 元(YoY +40.1%/+51.1%) |
| 康和投顧(2026-10-15) | 8M26 在手訂單 75 億元(年初約 38 億)→ 訂單能見度延伸至 2028–2029 年 → 槽車月產能 80→140 台、2026 年底再 +20%、1Q27 至 170 台 → 稼動近滿載+台灣高毛利占比提升 → 毛利率朝 40%+ | 季度預估 3Q26F/4Q26F/1Q27F 營收 15.27/16.35/16.77 億元、毛利率 37.5%/38.1%/38.6%、營益率 26.7%/27.8%/28.7%;年度毛利率 2025 33.0%→2026F 36.7%→2027F 39.0%;EPS 以股本 80 百萬股計;2026 年中國營收占比降至 40% 以下 | 2026/2027 營收 55.25/69.31 億元(YoY +16.9%/+25.4%);稅後淨利 11.80/16.97 億元;EPS 14.75/21.21 元(YoY +44.6%/+43.8%);3Q26F/4Q26F/1Q27F EPS 4.31/4.80/5.05 元 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 國泰證期 | 2026-06-01 | 買進 | NT$275 | 2026E PER 15.9x/2027E 15.2x(收盤價 255 基準) | 報告_國泰證期_特化產業展望2H26_20260601 |
| 統一投顧 | 2026-09-03 | 買進 | 未明確揭露 | 化學廠大量擴線擴廠帶動運輸設備需求強勁、在手訂單大幅回升、產能滿載、2027 產能+20%、GM 已於 1Q26 落底逐季回升,評價偏低 | 活動_上品4770_統一投顧法說memo_20260903 |
| 元大投顧 | 2026-09-23 | 買進(研究員異動) | NT$350(前次無) | 2027E EPS 21.72 元 × 16 倍 PER(同業平均 13-18x,上品過去三年 11-19x) | 報告_元大_上品4770_20260923 |
| 康和投顧 | 2026-10-15 | 買進(首次) | NT$360(潛在報酬 +28.6%,收盤 280 元) | 2027E EPS 21.21 元 × 17 倍 PE | 報告_康和_上品4770_20261015 |
| 永豐投顧 | 2026-09-23 | 買進(上調,前次曾因接單不佳下調) | NT$345(前次無) | 2027E EPS 21.60 元 × 16 倍 PER(歷史 PER 區間約 10-20x) | 報告_永豐_上品4770_20260923 |
在手訂單
2026-09-09 法說:訂單與營收之間有 1–2 年時間差
董事長侯嘉生反覆強調「財報未亮眼是時間落差」——1H26 認列的是 2025 低毛利環境接的單,而今年新接訂單的營收要到 2027、2028 年才會顯現(槽車交期已排到 2027–2029 年)。
| 指標 | 年初 | 2026-08 底 |
|---|---|---|
| 在手訂單筆數 | 約 38 筆 | 75 筆(約兩倍) |
| 年度接單(槽車) | 2025 約 600 台 | 2026 預計突破 1,000 台 |
| 今年訂單成長預估 | — | 超過 90% |
月營收不具參考性:8 月營收由去年 6.9 億降至 4.9 億,係一次性工程收入(約 1,100 萬美元)結束所致。董事長自述最準確的指標是每月生產單位的入庫數據——設備體積龐大,客戶不願堆在現場,入庫後仍存放於上品倉庫(租兩座共約 6,000 坪)未提貨,故認列營收波動大。 來源:活動_上品4770_法人論壇法說memo_20260909
在手訂單:舊估→最新(時間戳更新)
舊估(agy web 搜尋,2026-07-17):2026 年初約 NT$38 億,約八成預計 2026 年內認列(待正式財報核對)。 最新(統一投顧法說 Call Memo,2026-09-03,fact,高信心):截至 2026 年 9 月,在手訂單已大幅翻倍成長至 NT$75 億元,主因下游客戶建廠需求熱烈。
| 時間 | 在手訂單 | 備註 |
|---|---|---|
| 2026 年初 | 約 NT$38 億 | 約八成預計 2026 年內認列(web 搜尋,待核對) |
| 2026 年中(2Q26) | 約 NT$60 億 | 永豐投顧,2026-09-23,fact(公司法說會簡報整理) |
| 2026-08 底/9 月(最新) | 約 NT$75 億,歷史新高 | 約 7 成為台灣地區訂單、約 3 成為中國地區訂單,美國及其他地區訂單佔比低於 1 成;統一投顧(2026-09-03)與元大/永豐投顧(2026-09-23)三方一致確認;fact |
| 2026-08 底(康和投顧確認) | 超過 NT$75 億,年初約 38 億;訂單能見度延伸至 2028–2029 年 | 2025 槽車接單約 600 台、2026 預估超過 1,000 台,槽車訂單需求較去年倍增;康和投顧,2026-10-15,fact(公司說法) |
| 2026 全年 | 槽車設備(含車載設備)出貨量估較 2025 同期成長 +80% 至 +90% YoY | 詢價需求依然強勁,含 I 公司與其他化學大廠;統一投顧,2026-09-03,fact |
| 2026 接單槽車數量 | 估達 1,000 台以上(往年約 600 台水準) | 永豐投顧,2026-09-23,fact |
成長動能/催化劑(統一投顧法說 Call Memo,2026-09-03)
- 半導體全球擴廠熱潮:主要下游客戶(以「T 公司」為代表,研判即台積電)全球同時進行約 20 個晶圓廠建廠工程(台灣本土十幾個、海外 5–6 個),擴廠熱烈程度前所未見。
- 高純度功能性化學品短缺:3 奈米以下先進製程與先進封裝快速擴充,高純度化學品(硫酸、雙氧水、氨水、氫氟酸等強酸強鹼與有機化學品)微粒與金屬離子含量要求極高(需降至 PPD 級以下),目前整體市場供應量 100% 不足,帶動供應鏈大舉擴廠。
- 特用化學在地化趨勢:外資與本土特用化學品廠積極在台灣建廠,帶動對上品高規格純化系統、反應器、蒸餾塔、熱交換器、儲存槽與灌裝線需求。
- 廢酸回收重整純化設備新市場:晶圓廠客戶設立多個「零廢中心」回收高腐蝕性廢酸、廢鹼與有機溶劑並進行二次純化,此設備技術要求極高,高端純化設備目前皆由上品掌握與支持。
- ISO Tank(槽車)運輸市場:先進製程化學品長途運輸(如運往美國亞利桑那,需經約 60 天船運)對高規格內襯 ISO Tank 依賴度極高;設計高度客製化(依化學品物性、法規、儲槽容量調整)。大部分 ISO Tank 由特化廠自行採購,但晶圓廠(如台積電、Intel)因應急迫需求時也會直接向上品採購後再調撥給特化廠商。
- 產業競爭格局:上品氟素高純度加工領域市占率大幅領先,全球最主要競爭對手為兩家日本廠商,兩家日商市占率加總仍不及上品的一半(與既有 web 搜尋口徑一致,本次法說信心提升為高)。
- 新產品線作為第二成長曲線(康和投顧,2026-10-15):微孔膜(管)材料、模組應用產品與過濾系統、ETFE 離型膜、PCB 用 PTFE 材料陸續開發導入客戶,有機會成為高純度化學品設備之外的第二成長曲線。
- 高階市場競爭者僅兩家日系廠、上游 PFA 吃緊(康和投顧,2026-10-15):上品為電子化學品儲運設備 Tier 1 供應商;Chemours、Daikin 供應趨緊,日本零組件與 PFA 材料交期拉長至 8 個月以上,上品具原料加工至終端產品一條龍能力,在原料取得、成本與交期上相對同業(多買半成品後段加工)有優勢。
- 純 PFA 閥件與接頭研發:日本廠商在此領域長期卡關,上品計畫先從台灣化學品純化機構設備切入,再逐步擴展至中國市場與海外工程公司。
- 產能瓶頸與應對:新廠 7 月招募技術人員,約半年培訓後預計 4Q26 底至 1Q27 開始貢獻產能,屆時營收預期展現顯著跳躍式成長;產能不足期間以產線加班輪班(中國廠彈性較大)+導入自動焊接、真空貼合等半自動化設備因應。
- 產品汰換週期:內襯設備管件壽命依酸類腐蝕特性可達十幾年,預計 2028 年後汰換需求量將大幅增加。
- 中國季節性因素:農曆春節期間中國廠停工約 2 週(2 月僅 1 週實際工作日),拖累當期中國基地營收與利潤,屬年度慣性淡季。
- 存貨與合約負債結構:在手訂單暴增但合約負債未同步放大,因公司配合客戶實際出貨排程認列收入、分階段預收訂金(非一次性收款),密集出貨排程直接反映在期末存貨顯著跳增,非異常訊號。
下游化學品廠/晶圓廠同步擴產,支撐訂單能見度(元大投顧,2026-09-23)
- 台灣:台積電 2026 年新增 4 座 2nm 廠房、2027 年再增 3 座;勝一鴻勝彰濱廠 2026/9 完工進入認證、後續再增 2 條電子級 IPA 產線;中華化 L5 電子級硫酸 2026/9 報備驗證中;李長榮中科廠 2026/7 動土、3Q27 供貨;關東鑫林南部 TYP2 二期 2026/8 啟用;僑力化學台南麻豆興建第 5 條高純度氫氟酸產線。
- 中國:興福電子(宜昌、上海)合計新建約 8 萬噸/年電子級磷酸與超高純電子化學品;中巨芯 10 萬噸/年濕化學品擴能,目標 2026/12 可使用;江化微鎮江新增 3.7 萬噸/年濕電子化學品;晶瑞電材四川規劃 20 萬噸/年超高純電子級及工業高純配套硫酸。
- 美國:台積電亞利桑那 P2 目標 2H27 量產 3nm、P3 規劃 2nm/A16;關東鑫林 Casa Grande 一期投資 1.2 億美元、2025/12 動土;李長榮亞利桑那規劃投資 2.8 億美元建置 2 萬噸電子級 IPA 產能(2028 完工);僑力化學 2025 年底購入 Casa Grande 約 40 英畝土地;長春 Casa Grande 投資約 3 億美元布局電子化學品供應基地。
- 上述台/中/美三地晶圓廠與電子化學品供應鏈同步擴產,是上品在手訂單持續回補(38 億→75 億)與 1H27 產能排程滿載的主要下游需求來源。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 台灣營收佔比 | 1H26 已達 49.3%,是否持續提升、降低中國低價競爭影響 |
| 在手訂單認列進度 | 75 億元在手訂單(2026-09)後續認列節奏是否兌現 |
| 先進製程建廠案 | 台積電等客戶全球約 20 個晶圓廠建廠對氟素儲槽與 PFA 管路的拉貨 |
| 毛利率 | 1Q26 谷底後是否逐季回升,美國大型工程案毛利率偏低問題是否改善 |
| 新廠產能貢獻 | 4Q26 底至 1Q27 新廠人員是否如期上線,帶動營收跳躍式成長 |
| 純 PFA 閥件/接頭研發 | 能否突破日商卡關領域,並複製到中國與海外工程公司 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| TWSE 上市,2021-12-22 掛牌 | fact | TWSE OpenAPI | 2026-07-17 | 高 |
| 半導體佔營收 70% 以上 | public_info | agy web 搜尋(上品官網) | 2026-07-17 | 中高 |
| 2025 全年營收約 NT$47.26 億(YoY −26.8%),主因中國復甦慢、同業低價競爭、美國工程案毛利率偏低 | public_info | agy web 搜尋 | 2026-07-17 | 中(待財報核對) |
| 2026Q1 營收約 NT$10.59 億、稅後淨利約 NT$2.02 億;1H26 累計營收 NT$23.63 億 | public_info | agy web 搜尋 | 2026-07-17 | 中(待財報核對) |
| 客戶含台積電、聯電、美光、英特爾、三星 | public_info | agy web 搜尋(官網 / 媒體) | 2026-07-17 | 中 |
| 與 Chemours、Daikin 長期原料合作 | public_info | agy web 搜尋 | 2026-07-17 | 中 |
| 1H26 半導體營收佔比正式超過 90%(2Q26 為 91.3%) | fact | 活動_上品4770_統一投顧法說memo_20260903 | 2026-09-03 | 高(公司法說) |
| 在手訂單自年初 38 億元翻倍成長至 9 月約 75 億元 | fact | 活動_上品4770_統一投顧法說memo_20260903 | 2026-09-03 | 高(公司法說) |
| 2026 年槽車設備出貨量估較 2025 同期成長 80–90% YoY | fact | 活動_上品4770_統一投顧法說memo_20260903 | 2026-09-03 | 高(公司法說) |
| 全球主要下游客戶同時進行約 20 個晶圓廠建廠工程(台灣十幾個、海外 5–6 個) | fact | 活動_上品4770_統一投顧法說memo_20260903 | 2026-09-03 | 高(公司法說) |
| 氟素高純度加工市占率大幅領先,兩家日商加總市占仍不及上品一半 | fact | 活動_上品4770_統一投顧法說memo_20260903 | 2026-09-03 | 高(公司法說,與 web 搜尋口徑一致) |
風險與注意事項
- 2025 全年營收/獲利等舊 web 搜尋數字尚未以財報交叉查證,引用前先核對;1Q26/2Q26/1H26 財務數字已由 2026-09-03 統一投顧法說 Call Memo 確認,信心提升為高。
- 中國市場(銷售地區占比約 44.8%)價格競爭與復甦不確定性仍在;農曆春節期間中國廠季節性淡季(停工約 2 週)為年度慣性波動。
- 工程案認列時程與毛利率波動大,單季獲利能見度受大案影響;1H26 毛利率下滑即因配合客戶出貨排程認列 2025 景氣低谷低毛利訂單所致。
- 4Q26 底至 1Q27 營收跳躍式成長高度依賴新廠人員培訓進度與客戶拉貨節奏是否如期。
公司行事曆
- 10/13週二營收9月營收公布營收 5.79 億、年增 +69.0%、月增 +17.7%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 12/08週二營收11月營收(預估 12/8)可能 12/8 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2021-12-22 | TWSE 掛牌上市 | 里程碑 | ⭐ | TWSE 公開資料 |
| 2025Q4 | 啟動彰濱廠產能擴建(FY25/12 啟動,新增產能 30~40%) | 擴產 | ⭐⭐ | 目標台灣營收佔比升至 60%(台灣 60% / 中國 40%);國泰證期 2026-06-01 |
| 2Q26 後期 | 擴廠新產能陸續上線,現有產能 UTR 逐漸滿載 | 擴產 | ⭐⭐⭐ | 折舊近兩年認列完畢、毛利率影響有限;國泰證期 2026-06-01 |
| 2026 | 在手訂單約 NT$38 億、八成年內認列 | 訂單 | ⭐⭐ | 待財報核對(web 搜尋,舊估) |
| 2026-07 | 新廠招募技術人員開始培訓(約需半年) | 產能 | ⭐⭐ | 統一投顧 2026-09-03 |
| 2026-09 | 在手訂單翻倍成長至約 NT$75 億元 | 訂單 | ⭐⭐⭐ | 統一投顧 2026-09-03(取代舊估 38 億) |
| 4Q26 底–1Q27 | 新廠培訓人員開始貢獻產能,營收預期展現跳躍式成長 | 產能 | ⭐⭐⭐ | 統一投顧 2026-09-03 |
| 2027 | 現有產線全數塞滿,整體產能較現況提升約 20%(新廠開出) | 擴產 | ⭐⭐⭐ | 統一投顧 2026-09-03 |
| 1Q27 | 槽車約當月產能提升至 170 台(2026 年底先 +20%) | 擴產 | ⭐⭐⭐ | 康和投顧 2026-10-15;與元大/永豐 2027 目標 170 台同口徑 |
| 2027–2028 | 下一波高純度化學品廠大量規劃與運輸設備需求分配部署 | 需求 | ⭐⭐ | 統一投顧 2026-09-03 |
| 2028 後 | 內襯設備管件汰換需求量隨時間大幅增加 | 長期動能 | ⭐⭐ | 統一投顧 2026-09-03 |
供應鏈位置
產能擴充與原料瓶頸(2026-09-09 法說)
產能以「槽車台數/月」為統一衡量單位(產品種類繁多,內襯產能難以個別量化;槽車與內襯為同一條產線,不重複計算):
| 階段 | 月產能 | 時點 |
|---|---|---|
| 原有 | 約 80 台 | — |
| 已提升 | 140 台 | 2026 現況 |
| 再 +20% | 170 台 | 2026-09-08 決議,明年初發揮效益 |
彰濱廠月產能現況數字兩家券商不一致
統一投顧法說(2026-09-03)與永豐投顧(2026-09-23)皆稱彰濱廠槽車約當月產能已提升至 140 台(隨 4M26 擴產完畢);但元大投顧(2026-09-23,同日期)稱月產能已由 80 台擴充至目前約 120 台,預期年底才提升至 140 台,2027 年再增至 170 台的終局目標三方一致。差異可能來自「已裝機完成」與「稼動達額定產能」認定基準不同,暫列為分歧,待下季財報/法說覆核,目前狀態以官方法說(統一投顧、永豐同口徑 140 台)為主要參考。康和投顧(2026-10-15)亦稱目前已提升至 140 台、2026 年底再增約 20%、1Q27 月產能 170 台,與統一/永豐同口徑;彰濱廠與嘉興廠稼動率均已接近滿載。
- 擴產資本支出極小(「幾千萬元,相較營收規模可忽略」),瓶頸在人力:集團人力由約 720 人增至約 830 人,仍嚴重不足;策略是盡量委外、組裝移出,最大化既有生產空間
- 原料瓶頸:日本 PFA 交期已超過 8 個月,整體原料供應不足約 5%~10%。上品為 Tier One 供應商(從原料端起做,多數同業買第三階段半成品),缺貨反而是相對優勢,對毛利率有正面影響
- PFAS 環保問題是中期結構性風險:Tier One 原料擴產須面對 PFAS 法規,許可證發放趨嚴;大金考慮在美國擴建但需三至四年。解方只有兩條——找替代品或等擴建完成
- 成本結構新變數:今年白鐵佔比提高,所有儲藏外殼約 90% 為白鐵
- 地緣限制:T 公司不允許紅色供應鏈,上品以台灣廠供應大陸以外所有市場;大陸廠專供當地(年底前訂單滿載)
- 中國市場:營收佔比由 2025 年約 45% 降至今年 40% 以下(因台灣成長更強),但接單量年增約 46%,毛利率較去年明顯改善
-
毛利率展望:董事長稱「從今年到 2028 年毛利率會持續改善」,7、8 月毛利率較上半年已有明顯提升(尚未公告)
-
所屬供應鏈:供應鏈_半導體廠務工程(化學品供應系統 / 製程管路環節的材料與工程供應商)
- 相關製程:技術_RIE反應離子蝕刻(蝕刻化學品輸送之 PFA 管路材料)
- 角色:特化廠 → 儲運(桶槽)→ 晶圓廠廠務(供酸系統)→ 機台端的化學品潔淨傳輸媒介
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 客戶 / 下游 | 一線晶圓廠客戶;先進製程擴廠為主要需求動能 |
| 2303_聯電(市) | 客戶 / 下游 | 晶圓代工客戶 |
| MU.US(micron)、INTC.US(intel) | 客戶 / 下游 | 海外一線半導體客戶(agy 搜尋,中信心) |
| 3402_漢科(櫃) | 同業 / 互補 | 製程管路與化學品供應系統工程;上品偏材料+內襯設備端 |
| 6725_矽科宏晟(櫃) | 同業 / 互補 | 化學品供應系統(CDS)與 TCM 維運 |
來源
- agy web 搜尋「4770 上品綜合工業」(2026-07-17):上品官網 alliedsupreme.com、工商時報、CMoney、經理人月刊
- TWSE OpenAPI 上市公司基本資料(2026-07-17):確認上市別與掛牌日期
- 報告_國泰證期_特化產業展望2H26_20260601,國泰證期,2026-06-01(買進 TP 275、EPS 2026/27E 16.01/16.82、擴廠 30~40% 2Q26 後期上線、UTR 70%→滿載、FY26 台美營收 +50%)
- 活動_上品4770_統一投顧法說memo_20260903 — 統一投顧(分析師蔡佾璋),2026-09-03 法說會;1Q26/2Q26/1H26 季度財務數字、營收結構(產業/產品/地區)、在手訂單翻倍至 75 億元、半導體全球擴廠熱潮、ISO Tank 槽車市場、產能瓶頸與新廠貢獻時程、PFA 閥件研發進度
- 報告_元大_上品4770_20260923 — 元大投顧,2026-09-23;買進(研究員異動)TP NT$350;EPS 2026F/27F 14.21/21.72;在手訂單 75 億、訂單能見度至 2028 年;台/中/美電子化學品供應鏈擴產計畫;華爾卡競爭比較
- 報告_永豐_上品4770_20260923 — 永豐投顧,2026-09-23;投資建議上調至買進,TP NT$345;EPS 2026F/27F 14.30/21.60;在手訂單年初 38 億→年中 60 億→8 月底 75 億階段性回升、2026 接單槽車估破 1,000 台
- 報告_康和_上品4770_20261015 — 康和投顧,2026-10-15;買進(首次)TP NT$360(17x 2027E EPS 21.21);EPS 2026F/27F 14.75/21.21;8M26 在手訂單逾 75 億、能見度至 2028–2029;槽車月產能 140→170 台;新產品第二成長曲線