基本資料
順達科技(Dynapack International,3211.TWO)1998 年創立,2004 年掛牌登錄 Taipei Exchange(TPEx)。總部位於桃園 A7 科技園區,並於中國與泰國設有製造據點。主業為鋰離子電池模組設計與製造,產品由傳統 IT(筆電、平板、行動裝置)電池包逐步轉型為非 IT 應用,包含 BBU(備援電池模組,AI 資料中心)、ESS、UPS、LEV 電池包。
- 主要客戶(IT):HP、ASUS、Apple、Dell、Microsoft(歷史積累認證)
- 主要 BBU 通路:透過 PSU 廠商台達電(Delta)、光寶科(Lite-On)間接供應 AWS、Meta 等雲端客戶
- 製造布局:台灣(A7,主做非 IT / BBU)、泰國(IT + 非 IT)、中國(主做 IT)
- 主要認證:ISO 9001、ISO 14001、IECQ QC080000、ISO 13485、ISO 17025、UL、TUV
- 股本結構(2026-07-06):董事長 Chung Tsung Ming 持股約 7%,創辦人家族共約 10%;外資約 27%,本土基金約 16%
2025 年非 IT 占集團營收 35%(NT$4,626mn),Citi 預估 2026E 達 55%(NT$9,797mn)、2028E 達 76%(NT$24,207mn),BBU 為非 IT 最主要的成長引擎。
產品路線圖
| 產品 | 規格 | 狀態(Citi) | 目標市場 |
|---|---|---|---|
| IT 電池包 | 各型筆電 / 平板 | 成熟,逐年縮減 | HP、ASUS、Dell 等 |
| BBU 模組 | 3kW / 5.5kW | 2026 年主力 | CSP via Delta / Lite-On |
| BBU 模組 | 8.5kW / 12.4kW | 12kW 自 2026-11 起加速出貨(Citi,2026-10-18;舊:4Q26 初提前出貨,2026-08-27);專家:Meta 12kW 10 月約 3k、11 月約 30k(新產線,單價約 US$800,用於 VR200);AWS 8.5kW 2Q27 量產(珩石專家會議,2026-10-16) | 高功率 AI 機架 |
| HVDC BBU | 25kW | 驗證約 1H27E、初期限量出貨 2H27E,具意義營收貢獻要到 2H28E(Citi 2026-07-12 投資人回饋,較先前「2027E 量產」說法更明確) | Rubin Ultra 600kW 機架 |
| ESS / LEV / UPS | 各型 | 成長中,規模較小 | 工業、儲能、輕型電動車 |
2026-2027E 銷售仍以既有產品為主(Citi,2026-07-12)
Citi 投資人回饋澄清:HVDC BBU 時程延後不影響既有投資論點——2026-2027E 銷售預估主要仍由既有 3kW/5kW BBU 與 8kW/12kW BBU 放量支撐,HVDC 應視為長期額外的內含價值成長動能,而非 BBU 採用的必要條件。來源:報告_Citi_BBU投資人回饋_20260712。
圖片 / 架構圖
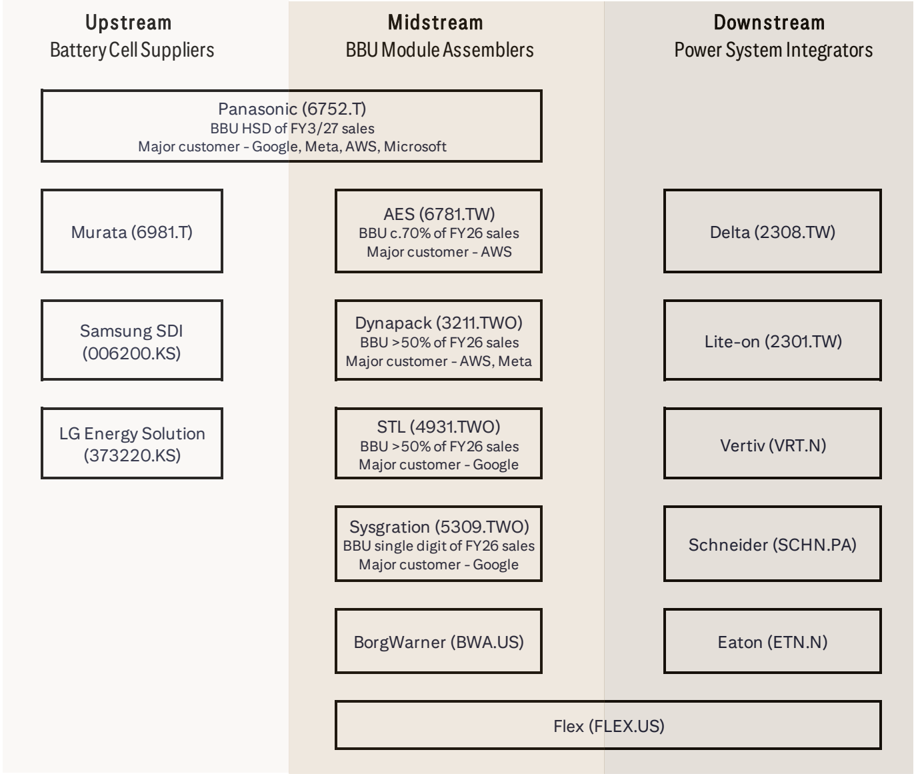
圖說:BBU 供應鏈三層架構全圖(Citi,2026-07-07)——上游電芯廠(Panasonic/Murata/Samsung SDI/LG)→中游 BBU 模組廠(AES/Dynapack/STL/Sysgration/BorgWarner/Flex)→下游 PSU 整合商(Delta/Lite-On/Vertiv/Schneider/Eaton)。順達屬中游,透過 Delta/Lite-On 接觸 AWS、Meta。
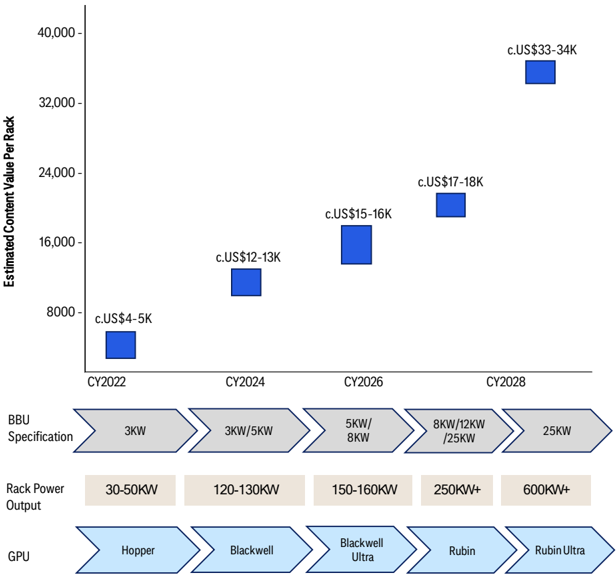
圖說:每機架 BBU 內含價值演進(Citi,2026-07-07)——CY2022 Hopper 3kW US$4-5K → CY2024 Blackwell 3-5kW US$12-13K → CY2026 Blackwell Ultra 5-8kW US$15-16K → CY2028 Rubin/Rubin Ultra 8-25kW US$17-18K / US$33-34K。
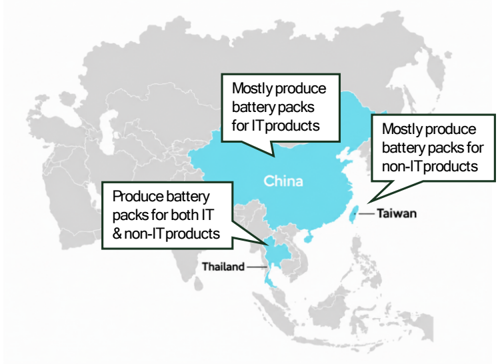
圖說:順達亞洲製造地點地圖(Citi,2026-07-07)——中國(主做 IT 電池包)、泰國(IT + 非 IT)、台灣(主做非 IT / BBU)三地分工。
月營收(近 24 個月)
下次公布12/1(二)–12/4(五) 11月營收 預估:可能 12/1–12/4 公布(近 11 次有 10 次落在此區間;最常見:每月 5 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 8.47 | — | -15.7% | 本站推算† |
| 2026-12 | 11.3 | — | -24.4% | 本站推算† |
| 2026-11 | 11.0 | — | -25.9% | 本站推算† |
| 2026-10 | 8.28 | +6.7% | -17.5% | |
| 2026-09 | 7.76 | -53.7% | -34.0% | |
| 2026-08 | 16.8 | +36.5% | +17.3% | |
| 2026-07 | 12.3 | -3.1% | +20.9% | |
| 2026-06 | 12.7 | +9.0% | +20.6% | |
| 2026-05 | 11.6 | +9.7% | -10.8% | |
| 2026-04 | 10.6 | -27.8% | +18.6% | |
| 2026-03 | 14.7 | +68.6% | +76.3% | |
| 2026-02 | 8.71 | -13.4% | +0.1% | |
| 2026-01 | 10.1 | -32.7% | +52.2% | |
| 2025-12 | 14.9 | +0.5% | +34.3% | |
| 2025-11 | 14.9 | +48.0% | +39.7% | |
| 2025-10 | 10.0 | -14.7% | +30.3% | |
| 2025-09 | 11.8 | -17.6% | +2.0% | |
| 2025-08 | 14.3 | +40.6% | +1.4% | |
| 2025-07 | 10.2 | -3.3% | -1.1% | |
| 2025-06 | 10.5 | -19.4% | -12.6% | |
| 2025-05 | 13.0 | +45.9% | -16.5% | |
| 2025-04 | 8.94 | +7.3% | -24.5% | |
| 2025-03 | 8.33 | -4.3% | -31.6% | |
| 2025-02 | 8.70 | +31.7% | -14.6% | |
| 2025-01 | 6.60 | -40.6% | -44.5% | |
| 2024-12 | 11.1 | +4.6% | -25.3% | |
| 2024-11 | 10.6 | +37.9% | -39.4% |
2026 年已公布累計 113.5 億元;全年推算 135.8 億元(YoY +2.7%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 年度 | EPS(NT$) | 淨利(NT$mn) | 營收(NT$mn) | 備註 |
|---|---|---|---|---|
| 2022A | 5.33 | 797 | 19,072 | IT 電池包需求疲軟 |
| 2023A | 5.23 | 788 | 17,230 | IT 需求持續低迷 |
| 2024A | 17.59 | 2,673 | 13,912 | 含 A7 土地處分收益約 NT$12/股;調整後 EPS 約 NT$5-6(Citi) |
| 2025A | 9.05 | 1,382 | 13,218 | BBU 開始放量,3Q25 轉正;GPM 升至 16.6%(Citi) |
2026 單季實績
| 季度 | EPS(NT$) | 營收(NT$mn) | GPM | OPM | 備註 |
|---|---|---|---|---|---|
| 2026Q1 (A) | 2.05 | 3,345 | 20.0% | 12.5% | 報告_Citi_順達3211首次評等_20260707 |
| 2026Q3 (A,初步) | 2.33(QoQ +72%、YoY +49%) | 3,682(QoQ +5%、YoY +2%) | 較上季改善(Citi 未揭露數字) | 10.7%(QoQ +4.2ppt、YoY +1.3ppt) | 低於 Citi 估(4.26)45%、BBG 共識(3.20)27%;營收低於 Citi 估 21%;Citi 估 BBU 約占 3Q 營收 50%;miss 歸因一項 BBU 產品出貨遞延與 PC 需求偏弱,Citi 認為屬已預期的時點問題(報告_Citi_順達3211_20261018,Citi,2026-10-18) |
| 2026Q2 (A) | 1.35 | 3,491(+7% YoY) | 15.0%(QoQ -5.1ppt) | 6.5%(QoQ -6.0ppt) | 低於 Citi 估(2.37)43%、BBG 共識(2.90)53%;IT 產品占比提高稀釋毛利+部分 BBU 出貨遞延至 3Q(報告_花旗_順達3211_20260719,Citi,2026-07-19) |
2Q26 獲利下滑為短期因素,非基本面轉弱
Citi 認為 2Q26 EPS 未達預期主因(1)IT 產品占比提高稀釋整體毛利率(IT 產品結構性毛利率較低)、(2)部分 BBU 出貨遞延至 3Q,屬時間點問題而非公司在 AI BBU 供應鏈地位轉弱;預期 3Q26 為營收與毛利率同步回升的反轉點,2026-2028E 全年財測與目標價維持不變(見「財測假設」「目標價與評等」)。股價回落(07-09 收盤 NT$454 → 07-17 收盤 NT$385.50)視為加碼機會。
EPS 預估
| 財年(12月底) | 營收(NT$mn) | 毛利率(%) | 營益率(%) | 淨利(NT$mn) | EPS(NT$) | P/E(x) | 備註 |
|---|---|---|---|---|---|---|---|
| 2026E | 17,783(原 17,803) | 21.6%(原 22.2%) | 15.0%(原 15.5%) | 2,178(原 2,293,-5%) | 14.25(原 15.00,-5%) | 24.3 | 2Q26 miss 下修;Non-IT 占比目標仍 >50% |
| 2027E | 24,096(原 24,072) | 26.0% | 19.5% | 3,821(原 3,822) | 25.00 | 13.8 | 大致不變;8-12kW BBU 放量 |
| 2028E | 31,778(原 31,902) | 28.5%(原 28.4%) | 22.1% | 5,709(原 5,710) | 37.35 | 9.3 | 大致不變;HVDC 25kW BBU 貢獻 |
P/E 已更新為 2026-10-16 收盤 NT$346.00 計(Citi 2026-10-18 flash;EPS 26/27/28E 14.25/25.00/37.35 不變)。沿革:NT$308.00(07-29)計 21.6/12.3/8.2 → NT$346.00(10-16)計 24.3/13.8/9.3。
2026-07-29 法說會後更新(報告_Citi_順達3211_20260729):2026E 下修 5%(2Q26 margin miss 導致),2027/28E 大致不變;P/E 以 2026-07-29 收盤 NT$308.00 計算。此前 2026-07-06 版 P/E(以收盤 NT$422.50 計):2026E 28.1/2027E 16.9/2028E 11.3。Citi 2026/2027E EPS 分別高於 BBG 共識 17%/21%(07-07 首評版比較基準)。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-07(實際) | BBU NT$5.5-6.0 億 | — | — | Citi 揭露之 BBU 單項營收(非集團合計);來源 報告_Citi_順達3211_20260827 |
| 2026-08E | BBU NT$8-9 億;集團 NT$15.5-16.0 億 | BBU 約 +50%;集團 +25-30% | — | Citi 估(2026-08-27);動能來自 8 月上旬一項 5kW BBU 專案恢復出貨 + 既有 3kW/5kW 需求;BBU 占比提高有利毛利與營運槓桿,低毛利 IT 業務占比下降 |
| 2026-09 | NT$776mn | -54% | -34% | 9M26 累計 NT$10,517mn(YoY +14%);3Q26 QoQ +5%(Citi 估 33%/共識 21%,達成率 79%/87%);Citi 歸因 PC 出貨於季末庫存調整偏弱,且一項 BBU 產品出貨遞延;預期 10 月起新一代更高功率 BBU 出貨帶動營收明顯回升(Citi,2026-10-12) |
| 2026-10E | 集團小幅 MoM 增;BBU 小幅 MoM 減 | BBU 微降;集團微增 | 專家:YoY 減 | Citi(2026-10-18):PSU 主要供應商 PMIC 相關零件短缺,延後 3kW/5kW BBU 拉貨,BBU 10 月估小幅月減,PC 回升更抵銷,集團小幅月增;專家(珩石,2026-10-16):AWS 5.5kW 仍未拉貨,Meta 12kW 約 3k 出貨,10 月小幅月增、年減 |
| 2026-11E | 明顯跳升 | BBU 強勁反彈 | — | Citi:12kW BBU 自 11 月起加速出貨;專家:Meta 12kW 約 30k(新產線),11 月跳增後維持相近水位至 2Q27 HVDC 放量帶來下一波高峰(channel check) |
8 月營收將是 BBU 放量的首個明確驗證點(Citi,2026-08-27)。沿革:原預期 10 月起 8kW/12kW 帶動明顯回升(2026-10-12)→ 因 PSU 廠零件短缺與 AWS 5.5kW 認證遞延,回升點改為 11 月(2026-10-18)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 花旗(2026-07-07) | Bottom-up 電池模組法:BBU 規格 × 滲透率 × CSP 採購量 + IT 電池包 | IT 年收入逐步下降(-2 至 -7% YoY);Non-IT 2026E +112%/2027E +66%/2028E +49%;IT BBU GPM 5-10%,BBU GPM 30-35%;Capex NT$600-800mn(2026E);非 IT 產能 2026 年底翻倍 | 集團銷售 CAGR 34%(2025-2028E);EPS CAGR 60%(2025-2028E);TP NT$800(32x 2027E PE,PEG 0.5x 對標台達電) |
| 花旗(2026-07-19,2Q26 flash) | 2Q26 實績未達預期,歸因產品組合與出貨時點(非結構性轉弱)→ 全年財測維持不變 | 2Q26 EPS 1.35 vs Citi 估 2.37(-43%)/BBG 共識 2.90(-53%);miss 歸因 IT 占比提高稀釋毛利 + BBU 出貨遞延至 3Q;3Q26 預期為反轉點,BBU 出貨回補 + 需求持續強勁 | 2026/27/28E EPS 15.00/25.00/37.35(與 2026-07-07 首次評等報告數字完全一致,未調整);TP NT$800 維持不變 |
| 花旗(2026-07-29,2Q26 法說會跟進) | 2Q26 法說會管理層說明:margin miss 為產品組合問題 → BBU pull-in 已正常化 → 2H26 展望穩健,同步下修 2026E 財測反映 2Q26 實績 | 2Q26 非 IT 占比降至 25-30%(vs 1Q26 40-50%);BBU pull-in 自 7 月中旬起恢復正常;FY26 capex 上修至 NT$10 億(原 6-8 億),FY26 產能為 FY25 兩倍;現況 BBU 稼動率 60-70%,管理層目標 2027 年達 80%(儘管持續擴產);新 CSP 客戶 4Q26E 開始出貨;8kW/12kW BBU 如期 4Q26E 出貨(ASP 高於現有型號);25kW BBU、HVDC BBU 皆開發驗證中,量產目標 2027E;淨現金部位自 2019 年以來維持 | 2026E EPS 下修 5% 至 14.25(原 15.00);2027/28E 大致不變(25.00/37.35);TP 維持 NT$800(32x 2027E EPS,未調整) |
| 華南投顧(2026-09-18,4Q26 投資季刊) | BBU 產能倍增 → BBU 成為今年主要成長動能 | BBU 產能已擴至 2 倍;今年仍以 5.5kW 出貨為主、4Q26 起出貨 8kW 與 12kW;預期非 IT 占比達 50% 以上(Citi 2026-07-29 揭露 2Q26 非 IT 占比為 25-30%,兩者為不同期間口徑) | 2026F 營收 160.1 億元/GM 22.4%/EPS 13.52 元;2027F 營收 219.7 億元/GM 25.3%/EPS 22.00 元;TP NT$480(報告表列 2027 P/E 17x,TP÷EPS ≈ 21.8x†) |
| 花旗(Citi,2026-10-18,3Q26 flash)| 3Q26 初步業績 miss 屬預期內;PSU 廠零件短缺使出貨波動延長,但視為時點問題 → 全年財測與 TP 未調整 | 3Q26 BBU 約占營收 50%(Citi 估);10 月 BBU 小幅月減、集團小幅月增;12kW 自 11 月起加速;2027E 需求強勁;HVDC 架構轉換下有機會自 Panasonic 取得市占 | 2026-28E EPS 14.25/25.00/37.35 不變;TP NT$800(32x 2027E EPS,PEG 0.5x,2025-27E EPS CAGR 66%);Catalyst Watch Upside 至 2026-11-26 | | 花旗(Citi,2026-08-27)| 8 月營收追蹤 + 供應鏈查核 → 近期催化劑,全年財測未調整 | 8 月 BBU 營收估 NT$8-9 億(vs 7 月 NT$5.5-6.0 億,+50% MoM 中值);集團 8 月營收估 NT$15.5-16.0 億(+25-30% MoM);8kW/12kW BBU 出貨提前至 4Q26 初(原假設僅 4Q26 下半有限量),高功率產品單位內含價值更高,可望改善產品組合與稼動率 | 2026-28E EPS 維持 14.25/25.00/37.35;TP 維持 NT$800;額外開啟 90 天上行 Catalyst Watch |
2024A EPS 說明
2024A EPS NT$17.59 含 A7 土地開發暨財產處分收益約 NT$12/股,屬一次性收益(2021 年亦有大樓出售收益約 NT$16/股)。調整後 2024A EPS 估約 NT$5-6,更能反映長期收益能力(Citi)。
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 當時收盤 | 評價基礎 | 上漲空間 |
|---|---|---|---|---|---|---|
| 花旗(Citi) | 2026-07-07 | Buy(首次) | NT$800 | NT$422.50 | 32x 2027E EPS NT$25;PEG 0.5x,對標台達電;2025-2027E EPS CAGR 66% | +89.3% |
| 花旗(Citi) | 2026-07-12 | Buy(維持,投資人回饋) | NT$800(維持不變) | NT$454.00(09-Jul-26) | 沿用同一評價基礎(32x 2027E EPS NT$25、PEG 0.5x);本次為首次評等後投資人 Q&A 回饋,未調整 TP/EPS | 報告_Citi_BBU投資人回饋_20260712 |
| 花旗(Citi) | 2026-07-19 | Buy(維持,2Q26 flash) | NT$800(維持不變) | NT$385.50(17-Jul-26) | 2Q26 EPS 1.35 未達預期(產品組合+出貨時點因素),但全年 EPS/TP 未調整;上行空間擴大至 107.5%(因股價回落) | 報告_花旗_順達3211_20260719 |
| 花旗(Citi) | 2026-07-29 | Buy(維持,2Q26 法說會跟進) | NT$800(維持不變) | NT$308.00(29-Jul-26) | 32x 2027E EPS NT$25;2026E EPS 下修 5%但 2027/28E 大致不變;Citi 認為過去 5 日股價跌 21%(同期 TAIEX 跌 10%)與 2H26 基本面不符,視為加碼機會 | +159.7%(來源 報告_Citi_順達3211_20260729) |
| 花旗(Citi) | 2026-08-27 | Buy(維持)+開啟 90 天上行 Catalyst Watch | NT$800(維持不變) | NT$397.50(27-Aug-26) | 32x 2027E EPS NT$25;以 2027E EPS 計本益比 16x,對應 2026-28E 獲利 CAGR 62% | +101.3%(預期總報酬 104.3%,含股息殖利率 3.0%);來源 報告_Citi_順達3211_20260827 |
| 花旗(Citi) | 2026-10-18 | Buy(維持,3Q26 flash)+Catalyst Watch Upside(至 2026-11-26) | NT$800(維持不變) | NT$346.00(16-Oct-26) | 32x 2027E EPS NT$25;PEG 0.5x(對標 PSU 夥伴) | +131.2%(預期總報酬 134.7%,含殖利率 3.5%);來源 報告_Citi_順達3211_20261018 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$480 | — | 2027F EPS 22.00 元;報告表列 2027 P/E 17x(區間 20-30x);TP÷2027F EPS ≈ 21.8x†;2026F/2027F 營收 160.1/219.7 億元、GM 22.4/25.3%、EPS 13.52/22.00 元 | — |
成長動能/催化劑
BBU 需求加速與內含價值提升
- AI 資料中心 BBU 滲透率:2025 40-45% → 2026E 60-65% → 2027E >85%(Citi)
- 每機架 BBU 內含價值:GB300 US$15-16K → Rubin US$17-18K → Rubin Ultra US$33-34K(Citi)
- OCP ORv3 規範將 BBU 納入機架標準配置;HVDC 800V 架構進一步強化 BBU 戰略地位
高功率 BBU 新品放量
- 3kW/5.5kW 為 2026 年主力(現貨出貨,客戶 AWS、Meta via Delta/Lite-On)
- 8.5kW/12.4kW:4Q26E 開始小量出貨(⭐⭐⭐ 近期催化劑)
- 25kW HVDC BBU:2027E 量產(Rubin Ultra 600kW 機架需求)
利潤率大幅擴張
- Non-IT(主要為 BBU)占比快速提升:2025A 35% → 2026E 55% → 2027E 67% → 2028E 76%
- GPM:2025A 16.6% → 2028E 28.4%(+11.8ppt)
- EPS CAGR 60%(2025-2028E)遠超銷售 CAGR 34%,體現高 op leverage
投資人回饋 Q&A 重點(Citi,2026-07-12)
首次評等(2026-07-07)後的投資人回饋整理,Citi 回應五大提問:
- HVDC/新世代 GPU 平台延後是否影響論點:不會推翻投資論點,僅延後高功率 BBU 帶來的上檔空間;近期 BBU 需求主要仍由既有 rack-scale 架構下 AI rack 功率密度上升驅動,3kW/5kW 持續放量,接續 4Q26E 8kW/12kW BBU。
- 競爭者是否可能垂直整合:Citi 認為 PSU 供應商不太可能自行跨入 BBU 業務——BBU 需要電池包設計、BMS 整合、熱管理、安規認證等完全不同的技術能力;基於 BBU 安全關鍵特性,PSU 廠更可能持續與合格電池模組廠合作,而非自建全部能力。
- 台廠是否有機會從 Panasonic 搶市占:Panasonic 電芯技術、規模與 CSP 直接關係仍強,但 Citi 認為其主導地位隨市場擴大將承壓——CSP 通常偏好供應商多元化以確保供應安全、議價力與驗證備援;台廠 AES 與順達目前市占各皆 <10%,具擴張空間。順達可透過 PSU 夥伴關係接觸多個 CSP 平台。
- 股價於 1H26 表現落後的原因:主因 2025 年已大幅重評後 1H26 缺乏新催化劑;1H26 BBU 占集團營收仍未過半(<50%),營運動能部分被 YoY 下滑的傳統 IT 業務稀釋;類股輪動至其他高動能科技族群亦有影響。Citi 預期 2026 下半年銷售將明顯加速,隨 3kW/5kW 持續強勁需求與 8kW/12kW 初期放量,市場將重新聚焦順達獲利拐點。
信心水準
上述為 Citi 分析師觀點與回應,屬 analyst 判斷;市占數字(AES/順達 <10%)為 Citi 估計,信心中。來源:報告_Citi_BBU投資人回饋_20260712。
Panasonic 對照與台廠競爭定位(Citi 聯合電話會,2026-07-16)
Citi 與日本分析師 Takero Fujiwara 聯合舉辦投資人電話會,同時討論 Panasonic(6752.T)與台廠 BBU 模組廠(AES、順達)。重點:
- Panasonic 規模與擴產:Fujiwara 預估 Panasonic 資料中心 BBU 業務 FY3/27 營收約 JPY 585bn(+82% YoY),FY3/28 進一步加速至約 JPY 850bn(+45% YoY),貢獻集團營收 10%。電芯產能由現有日本 3GWh,預計 CY27 倍增至約 6GWh,CY28 再增至 9-10GWh。
- 競爭優勢分工:Panasonic 優勢來自專屬 NCA 電芯技術(高能量密度、安全記錄)、早期進入、CSP 深厚關係與整合解決方案能力;Citi 明確指出台廠並非嘗試複製 Panasonic 的垂直整合模式,競爭優勢在於電池模組整合、安規驗證與和 PSU 廠緊密協作——與順達現行 PSU 合作模式一致。
- 毛利率對照:台廠 BBU 模組毛利率現為 30-35%,低於 Panasonic 的 40-45%(反映 Panasonic 能在更廣的系統解決方案中攫取價值,而非僅供應電池包)。
- HVDC 時程再確認:Panasonic HVDC BBU 預計 CY27 量產,具意義營收貢獻更可能落在 CY28;與台灣供應鏈查證結果一致(客戶驗證 1H27、出貨 2H27,具意義貢獻不早於 2028),與順達自身 25kW HVDC BBU 時程(1H27E 驗證、2H27E 限量出貨、2H28E 具意義貢獻)互相印證。
- 定價動態:成熟 3kW/5kW BBU 議價力持續下滑;8kW/12kW/25kW 等高功率產品受惠更高驗證門檻、更高工程複雜度與有限合格供應商,議價力較佳——與順達「高功率 BBU 放量提升毛利」的論點一致。
來源:報告_Citi_BBU聯合電話會_20260716,Citi,2026-07-16(Angela Hsu / Takero Fujiwara / Masahiro Shibano)。
2Q26 法說會跟進:BBU pull-in 正常化、2H26 展望穩健(Citi,2026-07-29)
Citi 與管理層召開 2Q26 法說會後,將原本歸因於「BBU 需求轉弱」的市場疑慮修正為「短期產品組合問題」,重申正面看法:
- 2Q margin miss 為短期問題:非 IT 占比 2Q26 降至 25-30%(vs 1Q26 40-50%),主因部分 BBU 型號客戶拉貨(pull-in)不如預期;BBU pull-in 已自 7 月中旬起恢復正常,管理層預期 2H26E 毛利率可回到 1Q26 水準。
- 2H26 展望穩健:3Q/4Q 營收預期環比成長,非 IT 營收全年 YoY 兩位數成長,占 FY26 集團營收將超過 50%;IT 營收因 NB 漲價+記憶體供給吃緊,預期環比下滑,但 BBU 組合改善可支撐營收與毛利率同步回升。
- 新 CSP 客戶擴展:一位新 CSP 客戶預計 4Q26 開始出貨,客戶基礎進一步分散。
- Capex 上修反映信心:2026E capex 上修至 NT$10 億(原 NT$6-8 億),持續在台灣與泰國擴產;FY26 產能為 FY25 兩倍,2027-28E 續擴產;現況 BBU 稼動率 60-70%,管理層目標 2027 年達 80%(儘管產能持續增加),顯示對需求能見度的信心。
- 產品路線圖:3.3kW/5.5kW 仍為 2026E 主力;8kW/12kW 如期於 4Q26E 出貨,ASP 高於現有型號;25kW BBU 開發與客戶驗證中,量產目標 2027E。
- HVDC 進度維持:與 PSU 夥伴合作開發次世代 HVDC BBU,客戶驗證進行中,量產目標 2027E;管理層認為 BBU 可望成為 HVDC 架構下的必要元件;HVDC 導入時程變化對結構性影響有限(主要僅影響出貨排程)。
- 股價回落被視為錯殺:過去 5 個交易日股價下跌 21%(同期 TAIEX 下跌 10%),Citi 認為此回落與穩健的 2H26 基本面不符,視為加碼機會;並補充公司自 2019 年以來維持淨現金部位,資產負債表穩健。
財測調整
2026E EPS 因 2Q26 margin miss 下修 5% 至 NT$14.25(原 15.00);2027/28E 大致不變。TP 維持 NT$800(32x 2027E EPS)。詳見「EPS 預估」「財測假設」。來源:報告_Citi_順達3211_20260729,Citi(Angela Hsu),2026-07-29。
8 月 BBU 加速與 8kW/12kW 提前出貨(Citi,2026-08-27)
- 8 月 BBU 營收估 NT$8-9 億,較 7 月 NT$5.5-6.0 億約 +50% MoM,動能來自 8 月上旬一項 5kW BBU 專案恢復出貨,以及既有 3kW/5kW 產品需求延續。
- 供應鏈查核顯示 8kW 與 12kW BBU 可望於 4Q26 初開始出貨,早於 Citi 原先假設的「4Q26 下半僅有限量初期出貨」,自 10 月起帶來第二段營收跳升。
- 電芯端佐證:Samsung SDI 於 2Q26 法說表示 2026 年 BBU 用電池銷售可年增逾 70%,並強調瞬間高功率輸出、安全性與實績門檻造就高進入障礙與較佳獲利;Azure(002245.SZ)1H26 簡報則目標 2027 年 BBU 電芯 1.5-2.0 億顆(2026 年 0.7 億顆),已有 Google 與 AWS 確認專案,並預期 BBU 電芯供給至 2027 年維持吃緊。
- Citi 提醒:電芯廠營收不會一對一轉換為順達訂單,但「領導供應商 +70% 成長 + 認證門檻高 + 獲利較佳」的組合,強化 BBU 為結構性機會的看法。
台達電 Power Rack 供應鏈受益
- NVIDIA VR200 架構將 BBU 納入標配(由 GB200 選配升格),台達電 Power Rack 受益(定錨 2026 年中講座)
- 台達電 HVDC power rack(US$560K)、標準 VR200 power rack(US$81.2K)均含 BBU
觀察指標
| 指標 | 觀察重點 |
|---|---|
| PSU 廠零件供應 | PSU 主要供應商 PMIC 相關零件短缺延後 3kW/5kW 拉貨,10 月 BBU 小幅月減;零件何時恢復決定 11 月反彈力道(Citi,2026-10-18) |
| 12kW 放量 | 11 月起加速;專家稱 Meta 12kW 10 月約 3k、11 月約 30k(新產線,約 US$800,用於 VR200),11 月跳增後維持相近水位至 2Q27(活動_BBU專家會議_珩石筆記_kevin_20261016) |
| AWS 5.5kW 重新拉貨 | 因台達 DC/DC 設計重新認證遞延;11 月底確認是否拉貨,否則至 2027-03 才有時程(專家,channel check) |
| Meta 3kW 階梯出貨 | 原 9 月起月約 60k,缺工致產線遞延,10 月起階梯式增加(專家) |
| 電芯第二來源 | 電芯漲價但台達不同意調價,順達現用 Samsung SDI、洽 Murata(專家) |
| HVDC/NV 樣品 | 800V HVDC 貢獻遞延至 3Q27;NV 要求 95 秒,Murata 2.0Ah 電芯僅達 80 秒,光寶可能詢問改 Ampace LFP 或 Toshiba LTO(專家) |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 3Q26 EPS 2.33 miss 在 9 月營收低於預期時已被預期;PSU 廠零件短缺屬出貨時點問題,2027E 需求仍強 | analyst | 報告_Citi_順達3211_20261018 | 2026-10-18 | 中高 |
| 順達有機會在 HVDC 架構轉換下自 Panasonic 取得市占 | analyst | 報告_Citi_順達3211_20261018 | 2026-10-18 | 中 |
| Meta 案全數由台達承接、光寶目前沒有;AWS 8.5kW 2Q27 量產;BBU 價格不漲不跌 | third_party | 活動_BBU專家會議_珩石筆記_kevin_20261016 | 2026-10-16 | 中 |
| LFP 在大型延燒測試(LSFT)較三元不易擴散,AWS 要求台達、光寶用 LFP;LFP 與三元 BBU 價值量相同 | third_party | 活動_BBU專家會議_珩石筆記_kevin_20261016 | 2026-10-16 | 中 |
| Meta MI400 HVDC 案順達 2026-10 送樣 LFP 21700(三元版本放棄),新盛力 2026-09 送樣,最快 3Q27 貢獻 | third_party | 活動_BBU專家會議_珩石筆記_kevin_20261016 | 2026-10-16 | 中 |
| Google:順達直接出 800V BBU 並與光寶配合,最快 3Q27 貢獻;系統電、新盛力供 mini UPS(AC),順達供 IT rack BBU(DC) | third_party | 活動_BBU專家會議_珩石筆記_kevin_20261016 | 2026-10-16 | 中 |
| 台達與順達、新普討論儲能櫃用 SST BBU rack(500 多串電芯、1200-1500V、Toshiba 鈦酸鋰),最快 2028 量產 | third_party | 活動_BBU專家會議_珩石筆記_kevin_20261016 | 2026-10-16 | 低 |
| 低壓缺料時改用廣閎科、AOS;高壓雲母片台廠機會為華紙;絕緣材主要用奈特 | third_party | 活動_BBU專家會議_珩石筆記_kevin_20261016 | 2026-10-16 | 低 |
資訊並列:HVDC 時程
專家(2026-10-16):800V HVDC 貢獻遞延至 3Q27;Citi(2026-07-12/07-29):25kW HVDC BBU 驗證 1H27E、2H27E 限量出貨,意義貢獻 2H28E。口徑不同(首次貢獻 vs 意義貢獻),方向一致皆較早先「2027E 量產」延後。
風險與注意事項
- PSU 客戶端零件短缺與認證遞延造成出貨波動(Citi,2026-10-18;專家 2026-10-16)。
- Citi 風險:BBU 於 AIDC 採用慢於預期、PSU 客戶認證延遲、大型電池/電源廠競爭、安規與可靠度問題。
- 專家資訊為單一來源 channel check,未經公司證實。
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 13:57–14:58 間
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/1–12/4)可能 12/1–12/4 公布(近 11 次有 10 次落在此區間;最常見:每月 5 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2023 | BBU 業務啟動,Non-IT 開始貢獻,拐點出現 | 業務結構 | ⭐⭐⭐ | IT 轉型 Non-IT 關鍵里程碑 |
| 2026-06-12 | BBU 標配化,台達電 Power Rack 供應鏈受益 | 催化劑 | ⭐⭐⭐ | 定錨 2026 年中講座 |
| 2026 主力 | 3kW/5.5kW BBU 持續出貨(AWS、Meta via Delta/Lite-On) | 放量 | ⭐⭐⭐ | Non-IT 2026E 55%,Citi EPS 26E NT$15 |
| 4Q26E | 8.5kW/12.4kW BBU 開始小量出貨 | 放量 | ⭐⭐⭐ | 高功率 BBU 放量催化劑 |
| 2026E 年底 | 非 IT 產能較 2025 年底翻倍(管理層目標) | 擴產 | ⭐⭐⭐ | Capex NT$600-800mn(2026E),支撐 2027 出貨量 |
| 2027E | HVDC 25kW BBU 量產,對應 Rubin Ultra 600kW 機架 | 新產品 | ⭐⭐⭐ | US$33-34K/rack 內含價值;AES HVDC 目標亦為 2H26E-1Q27E |
| 2026Q2 | 2Q26 EPS 未達預期(NT$1.35,miss ~43-53%) | 財報 | ⭐⭐⭐ | 產品組合(IT 占比提高)+ BBU 出貨遞延至 3Q;Citi 視為時間點問題(報告_花旗_順達3211_20260719,2026-07-19) |
| 2026Q3 | 預期營收與毛利率同步回升反轉點 | 動能 | ⭐⭐⭐ | BBU 出貨正常化 + AI 基礎設施需求持續強勁(報告_花旗_順達3211_20260719,2026-07-19) |
| 2026-07-29 | 2Q26 法說會跟進:BBU pull-in 自 7 月中旬起恢復正常,2H26 展望穩健 | 法說跟進 | ⭐⭐⭐ | 2026E EPS 下修 5% 至 14.25,TP 維持 NT$800;股價回落 21%(5 個交易日)被 Citi 視為加碼機會(報告_Citi_順達3211_20260729,2026-07-29) |
| 2026-08 | BBU 營收估 +50% MoM(NT$8-9 億),5kW 專案恢復出貨 | 動能 | ⭐⭐⭐ | Citi 2026-08-27;集團 8 月營收估 +25-30% MoM |
| 2026-11 | 12kW BBU 加速出貨,帶動 BBU 營收反彈 | 放量 | ⭐⭐⭐ | Citi(2026-10-18);沿革:4Q26 初提前出貨(2026-08-27)→ 因 PSU 廠零件短缺,11 月加速(2026-10-18);專家:Meta 12kW 10 月約 3k、11 月約 30k |
| 2Q27 | AWS 8.5kW BBU 量產 | 放量 | ⭐⭐ | 專家(珩石,2026-10-16),channel check |
| 3Q27 | HVDC/800V BBU 最快貢獻營收(NV、AWS、Meta MI400、Google) | 新產品 | ⭐⭐⭐ | 專家(珩石,2026-10-16),自 1Q27/2Q27 遞延;Citi 具意義貢獻 2H28E |
| 2026Q4 | 一位新 CSP 客戶開始出貨 | 客戶擴展 | ⭐⭐⭐ | 客戶基礎進一步分散,來源 報告_Citi_順達3211_20260729,2026-07-29 |
BBU 定位
順達透過「PSU 合作模式」進入 AI 資料中心 BBU 市場:由台達電、光寶科等 PSU 廠商整合電源架構與客戶介面,順達專注電池包設計、BMS、熱管理與安規認證,再由 PSU 廠商統一銷售給 AWS、Meta 等超大規模 CSP。
此模式相對「直接供 CSP 模式」(AES-KY、Panasonic 採用)提供更廣的客戶覆蓋面:PSU 廠商通常服務多家 CSP,順達可藉 PSU 夥伴間接滲透多個 CSP 平台,降低單一客戶集中度。
BBU 技術門檻(vs. IT 電池包):高倍率放電、BMS 整合、系統層級安規認證(如 UL 9540A 熱失控測試)、高功率密度下熱管理——這些使 BBU 產品 GPM 達 30-35%,遠高於 IT 電池包的 5-10%。
供應鏈位置
- 所屬供應鏈:技術_BBU備援電池、供應鏈_AI資料中心電力
- 供應鏈層級:BBU 電池模組廠(Midstream),三層架構中間層
- 上游依賴:Panasonic、Murata、Samsung SDI、LG Energy Solution 提供電芯
- 下游關係:透過台達電、光寶科(PSU 廠商)觸達 AWS、Meta 等 CSP(PSU 合作模式)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6781_AES-KY(市) | 同業競爭 | BBU 模組廠,採直連 CSP 模式,主客戶 AWS;2025A BBU 占比 67%、GPM 35.9%,規模大於順達 |
| 2308_台達電(市) | 主要下游 PSU 夥伴 | Power rack 整合商,是順達 BBU 主要出貨通路 |
| 2301_光寶科(市) | 下游 PSU 夥伴 | PSU/BBU 整合商,另一出貨通路 |
| 4931_新盛力(市) | 同業(BBU 模組) | STL,客戶 Google;Not rated by Citi |
| 5309_系統電(櫃) | 同業(BBU 模組) | Sysgration,客戶 Google;Not rated by Citi |
來源
- 順達科技 2026Q1 法說資料,2026-03-04:Non-IT 成長與 AI 資料中心 BBU 需求
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;BBU 標配化 / 台達電供應商
- 報告_Citi_順達3211首次評等_20260707 — 花旗(Citi),2026-07-07;首次評等 Buy,TP NT$800;深度報告(1,782 行,51 圖),完整財務模型 & BBU 產業分析;EPS 26/27/28E NT$15.00/25.00/37.35
- 報告_Citi_BBU投資人回饋_20260712 — 花旗(Citi),2026-07-12;首次評等後投資人回饋 Q&A;TP/EPS 維持不變;HVDC 時程明確化、PSU 廠不易垂直整合、AES/順達 vs Panasonic 市占、1H26 股價落後原因
- 報告_Citi_BBU聯合電話會_20260716 — 花旗(Citi),2026-07-16;與日本分析師聯合電話會,Panasonic 產能/營收成長與台廠競爭定位對照、GPM 30-35% vs 40-45%、HVDC 時程再確認
- 活動_BBU專家會議_珩石筆記_kevin_20261016 — 珩石筆記(kevin),2026-10-16;BBU 專家會議 channel check:AWS 5.5kW 遞延、Meta 12kW 11 月放量、HVDC 遞延 3Q27、LFP/電芯第二來源
- 報告_Citi_順達3211_20261018 — 花旗(Citi,Angela Hsu),2026-10-18;3Q26 EPS 2.33 miss(低於 Citi 估 45%),PSU 廠零件短缺使 10 月 BBU 小幅月減、12kW 11 月起加速;Buy 維持、TP NT$800、Catalyst Watch 至 2026-11-26
- 報告_花旗_順達3211_20260719 — 花旗(Citi,Angela Hsu),2026-07-19;2Q26 flash:EPS 1.35 未達預期,歸因產品組合與 BBU 出貨時點;全年 EPS/TP 維持不變
- 報告_Citi_順達3211_20260729 — 花旗(Citi,Angela Hsu),2026-07-29;2Q26 法說會跟進:BBU pull-in 正常化、2H26 展望穩健、capex 上修至 NT$10 億、新 CSP 客戶 4Q26 出貨;2026E EPS 下修 5%,TP 維持 NT$800
- 報告_Citi_順達3211_20260827 — 花旗(Citi,Angela Hsu),2026-08-27;8 月 BBU 營收估 +50% MoM、8kW/12kW 提前 4Q26 初出貨;Samsung SDI/Azure 電芯端佐證;Buy 維持、TP NT$800,開啟 90 天上行 Catalyst Watch
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$480;BBU 產能倍增、4Q26 起出貨 8kW/12kW